BlackRock:美聯儲數年來首次加息,股票和債券會受什麼影響?
 核心觀點

 高利率環境下,債券提供更高票息收益,美股則青睞盈利穩定的大型公司
原文標題:First Fed rate hike in years: What it may mean for investor portfolios
原文作者:Kristy Akullian
編者按:美聯儲時隔數年再次加息。
9 月會議上,美聯儲將聯邦基金利率目標區間上調 25 個基點至 3.75%---4.00%。這一決定背後的背景並不複雜:通脹仍高於目標,能源價格重新上漲,而美國就業市場暫時還沒有明顯惡化。
但對投資者來說,更重要的問題不是"這次加了多少",而是:如果美國重新進入高利率環境,股票和債券接下來會怎麼走?
BlackRock 美洲 iShares 投資策略主管 Kristy Akullian 在最新報告中給出的答案並不悲觀。歷史上,首次加息並不意味著股票和債券一定下跌;相反,只要經濟仍有韌性、利率波動保持可控,高利率環境下依然可能出現投資機會。
以下為原文編譯:
美聯儲重新開始加息了。
9 月,美聯儲將聯邦基金利率目標區間上調 25 個基點至 3.75%---4.00%,這是自 2023 年 7 月以來首次加息。
BlackRock 認為,這次加息背後的原因主要有三個:整體通脹仍然偏高,能源價格上漲重新推高物價壓力,同時美國就業市場依然保持韌性。
因此,美聯儲目前仍有空間繼續壓制通脹,而不必立即擔心經濟和就業出現明顯惡化。
但對市場而言,一個更重要的問題已經出現:如果利率重新上升,股票和債券是不是就一定會跌?
BlackRock 的答案是:未必。
加息,不等於股債一定下跌
市場通常會把加息理解為利空。
原因很簡單。利率提高之後,企業融資成本會上升,股票估值可能受到壓制;與此同時,債券收益率上升,也可能導致已有債券價格下跌。
但從歷史數據來看,加息和資產下跌之間並沒有這麼直接的關係。
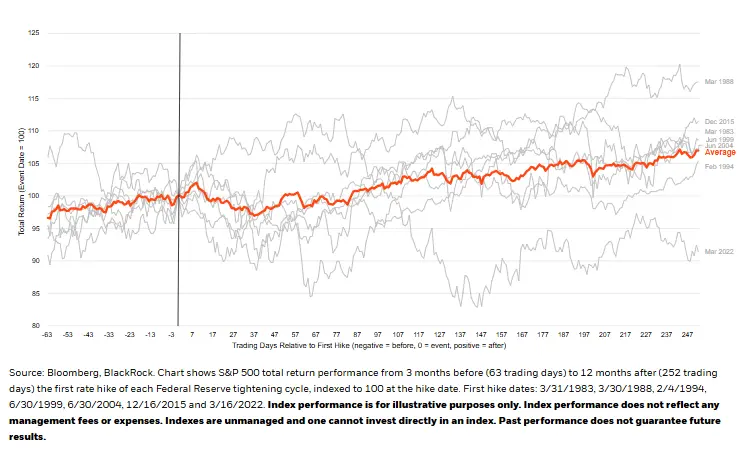
BlackRock 統計了 1983 年以來七輪美聯儲加息周期。結果顯示,在第一次加息後的 12 個月裡,美國股票平均上漲 4.7%,美國債券平均上漲 3.07%,高息債券平均上漲 4.68%。
當然,這並不意味著"加息反而利好市場"。更準確地說,一次加息本身,並不能決定未來一年資產價格的方向。
美聯儲通常會在經濟仍然比較強的時候加息。如果企業盈利還在增長,就業市場沒有明顯惡化,那麼經濟本身的增長力量,可能抵消一部分高利率帶來的壓力。
所以,相比簡單判斷"加息是利空還是利好",更重要的問題其實是:美聯儲為什麼加息?經濟又能不能承受更高的利率?
對債券來說,高利率也意味著更高利息收入
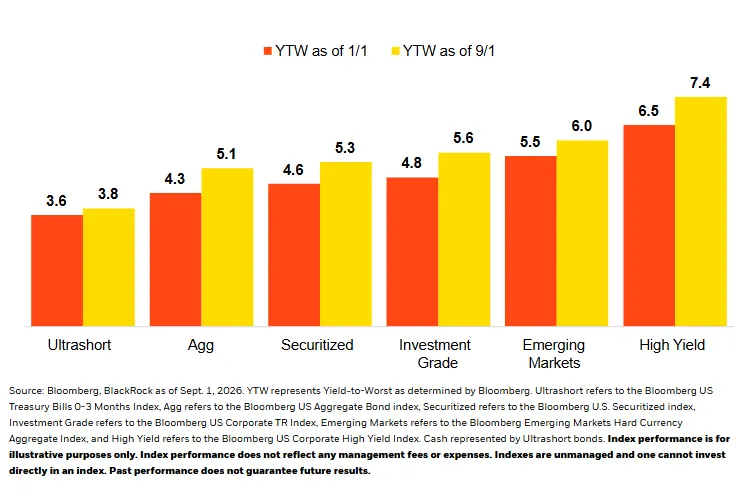
這一輪加息環境和前幾年最大的區別之一,是債券本身已經能夠提供更高的利息收入。BlackRock 認為,目前較高的小風險利率和實際收益率,為固定收益資產提供了一個更有吸引力的起點。
換句話說,利率上升雖然可能壓低已有債券的價格,但對準備新買入債券的投資者來說,能夠獲得的收益率也更高了。
因此,高利率對債券並不是單純的壞消息。BlackRock 目前更偏好信用質量較高的債券,包括投資級債券和質量較好的高息債券,同時強調通過票息獲取收益,而不是過度押注債券價格上漲。
不過,美債和企業債的大量發行仍可能推高長期利率,因此 BlackRock 認為,投資者目前不宜簡單押注長端利率快速下降,而需要更靈活地管理債券期限。
值得注意的是,長期實際收益率目前已經處在較高水平。BlackRock 提到,30 年期美國通脹保值國債(TIPS)的實際收益率已經超過 3%。
這意味著,即使不依賴債券價格大幅上漲,長期債券本身也開始提供相對可觀的實際收益。
美股真正怕的,不一定是高利率
相比債券,股票面對的問題稍微複雜一些。
BlackRock 對美股仍然保持相對積極的判斷。其理由是,美國企業盈利仍然較強,而歷史上股票並不會因為美聯儲第一次加息就自動進入下跌周期。
BlackRock 的數據顯示,在過去七輪加息周期中,標普 500 在首次加息之後的 12 個月整體仍傾向於上漲。
但這裡有一個非常重要的前提:利率不能劇烈波動。市場其實可以慢慢適應一個較高但相對穩定的利率環境。比如,如果投資者已經相信政策利率未來一段時間會維持在 4%左右,那麼這個水平最終會逐漸反映進股票估值和企業融資成本裡。
真正麻煩的是,市場不斷重新判斷利率到底要升到多高。如果通脹反復超預期,投資者不斷上調對未來利率的預期,長期美債收益率快速上升,那麼股票估值也需要不斷重新調整。
因此,BlackRock 真正關注的並不只是"利率高不高",而是利率會不會突然大幅波動。
在這種環境下,BlackRock 更偏好大型、盈利質量較高、能夠穩定支付股息的公司,而對融資成本更敏感的小盤股相對謹慎。
股債一起買,未必還能像過去那樣分散風險
另一個正在發生變化的,是股票和債券之間的關係。
傳統的 60/40 投資組合之所以流行,一個重要原因是過去股票和債券往往能夠相互對沖。經濟變差時,股票通常下跌;但與此同時,美聯儲可能降息,債券價格上漲,從而抵消一部分股票虧損。但過去幾年,這種關係開始變得不那麼穩定。
根據 BlackRock 和 Morningstar 的數據,2010---2019 年,股票和債券的相關係數約為 -0.22;2020 年以來,這一數字升至 0.51。也就是說,近年來股票和債券同時上漲或同時下跌的情況變得更多。
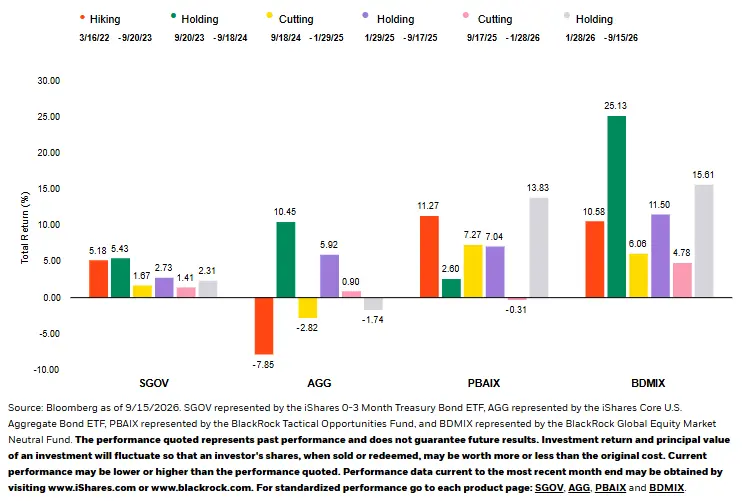
原因在於,市場面對的主要風險變了。
如果市場最擔心的是經濟衰退,股票下跌時,債券通常能夠受益。但如果市場最擔心的是通脹,那麼情況可能完全不同:通脹上升會推動利率走高,債券價格下跌,同時更高的利率也會壓低股票估值。
這也是為什麼 BlackRock 認為,傳統"股票+債券"的組合可能已經不像過去那麼穩定,需要增加其他收益來源不同的資產或策略,以進一步分散風險。
接下來,不只是看美聯儲還會不會加息
BlackRock 的基準判斷是,美聯儲 2026 年可能還會再加息一次,但目前並不認為這會發展成一輪非常激進的加息周期。
對市場而言,接下來真正值得觀察的,可能不是"還有一次還是兩次加息",而是三個更重要的變數。
首先是通脹會不會繼續上升。
如果能源價格逐漸回落,通脹重新降溫,美聯儲繼續加息的壓力就會下降;反過來,如果通脹進一步擴散,市場可能還需要上調對利率的預期。
其次是經濟和企業盈利能不能扛住高利率。
歷史上加息之後股票仍然上漲,往往發生在經濟仍然保持增長的時候。如果就業、消費和企業盈利同時明顯走弱,那麼過去的歷史經驗參考價值也會下降。
最後,也是 BlackRock 這篇報告最重要的一點:真正需要警惕的,可能不是利率高,而是利率突然變得非常不穩定。
如果經濟仍有韌性,而市場能夠逐步適應一個較高但穩定的利率環境,那麼股票仍可能上漲,債券也可以依靠較高票息提供收益。但如果通脹反復,導致市場不斷上調利率預期,長期利率快速上衝,那麼無論股票還是債券,都可能重新面臨壓力。
所以,這輪加息真正要看的,並不只是美聯儲下一次什麼時候行動。更重要的是:高利率能不能保持穩定,以及美國經濟還能承受多久。
 風險提示