誰能阻止科技股下跌?野村:中選沒有用,只有美聯儲
 核心觀點


 指望中期選舉拯救科技股?野村證券潑冷水:選舉影響被嚴重高估,AI 投資隱憂與信貸擔憂才是核心病灶。放棄反彈幻想,當前唯一能終結全球科技股跌勢的“救命稻草”,只有美聯儲停止加息!
作者:許超,華爾街見聞
全球科技股深陷調整泥潭,市場普遍寄望於美國中期選舉後的政策明朗化帶來反彈契機,但野村證券策略師Naka Matsuzawa潑了一盆冷水。他明確指出,中期選舉結果對股市的影響遠低於市場預期,當前唯一能夠真正終結科技股跌勢的催化劑,是美聯儲停止加息。
Matsuzawa在10月30日的宏觀策略周報中預判,11月2日中選當周,美股將偏軟,債市將偏強,美元偏弱,日元偏強。他認為,科技股的疲弱根源並不在於選舉不確定性,而在於AI投資前景承壓與信貸擔憂持續發酵這兩條更深層的主線。在這一背景下,半導體股的短暫反彈既缺乏持續性,也缺乏廣度,難以帶動全球科技板塊整體回升。
中期選舉的市場影響被高估
市場主流預期認為,若民主黨同時贏得眾參兩院選舉,美股將下跌、債市將上漲、美元將走弱,原因在於市場擔憂財政策陷入僵局以及AI相關監管趨嚴(包括對數據中心建設的限制)。
然而,Matsuzawa對此持懷疑態度。他指出兩點關鍵證據:其一,期貨等市場中圍繞中期選舉的事件溢價已經明顯下降;其二,預計受更嚴監管衝擊的公司股票並未出現明顯跑輸市場的跡象。換言之,當前科技股的下跌並不一定與監管收緊的擔憂直接掛鉤,選舉本身可能並非金融市場的核心驅動力。
他由此得出結論:選舉結束並不能消散籠罩科技股的不確定性,那些押注選舉過後股市反彈的投資者,其預期大概率將落空。
科技板塊內部輪動,問題比表面更深
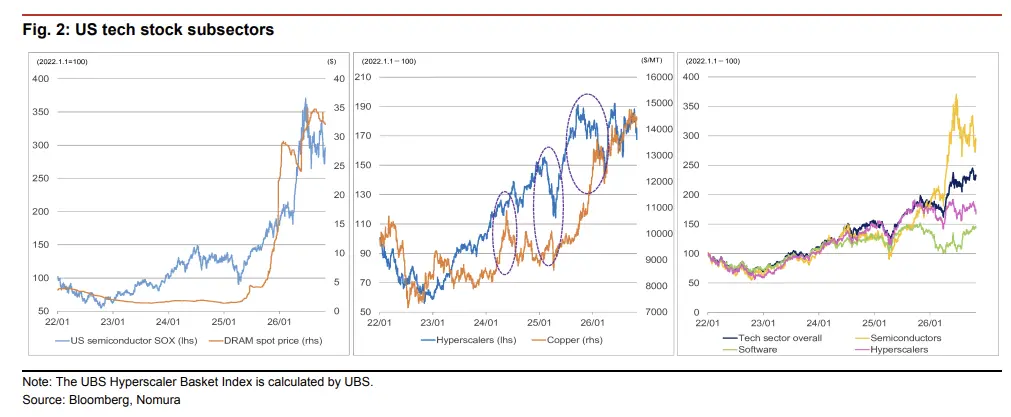
過去一週,科技板塊內部出現明顯分化。自7月以來領跌的半導體股出現反彈,而此前相對抗跌的超大規模雲計算(hyperscaler)及軟體股則回落。
Matsuzawa認為,這不能簡單定性為板塊內部的資金輪動,背後有更深層的邏輯需要釐清。
投資者當前呈現出兩個明顯傾向:一是對核心業務營收和盈利的超預期結果並不特別買帳,但對於不及預期則反應嚴苛;二是相比激進的資本支出計劃,市場更青睞克制投資、改善現金流、提升股東回報的策略。這折射出市場對AI投資大幅放緩風險的深層擔憂。
半導體股方面,美股半導體指數SOX本週大漲6.9%,日韓半導體股也尚未真正走出調整。資本品與機械股------通常是AI投資復甦預期的先行指標------同樣未見起色,進一步表明市場對AI投資前景的信心並未實質性改善。
信貸擔憂與美聯儲加息:牽動全局的兩根主線
債市層面,本週出現一個耐人尋味的現象:信貸擔憂雖有所緩解,但美國長端利率下行,而日本和德國長端利率反而上行。Matsuzawa將這一分化歸因於各大央行政策會議結果相對於市場預期的鷹鴿差異。
美聯儲此次表態較市場預期偏鴿,承認金融條件已趨於收緊;歐洲央行同樣承認金融條件收緊,但明確發出12月加息信號;日本央行則未提及金融條件收緊,明確表示底層通脹已達2%,並上調了通脹預測。
對於本週公司信貸擔憂緩解的原因,Matsuzawa提出兩種解讀:一是主要由美國加息預期下降驅動;二是科技公司財報及IPO前景改善了市場對其融資能力的信心。鑑於超大規模雲計算股本週表現疲弱,他傾向於前者解讀。若下週美國就業報告超預期,則將推升美聯儲加息預期,並可能重新激化信貸擔憂,局面將更趨複雜。
美元與日元:信貸情緒主導,加息預期退居次席
外匯市場方面,本週美元走強,日元承壓,美元/日元下探157.5至158.0區間。這一走勢在一定程度上令人意外------美國加息預期下降,通常應對美元構成壓力,但信貸擔憂緩解帶動半導體股和銀行股反彈,支撐了美國股市的相對表現,吸引此前出走的資金回流美元資產。
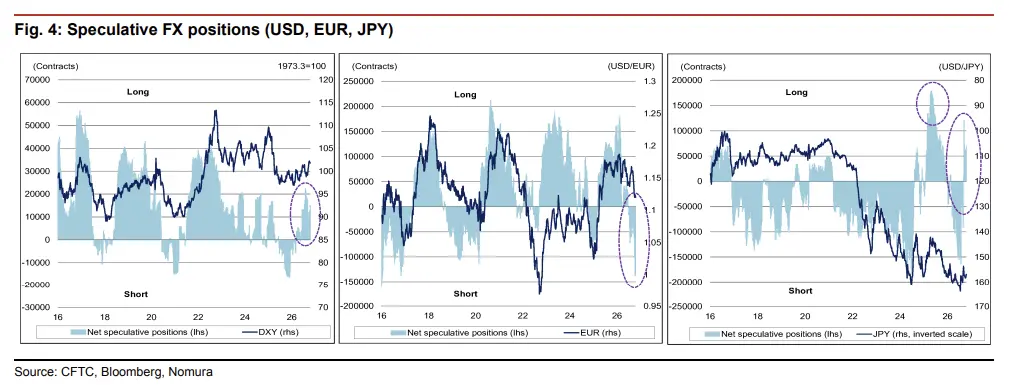
Matsuzawa警示,若半導體股和銀行股的反彈缺乏持續性,加息預期下降的邏輯將重新占據主導,屆時美元將面臨較大的下行壓力。
在日元方面,截至10月20日的投機性外匯持倉數據顯示,日元多頭有所增加,但目前倉位規模仍僅相當於2025年4月美國關稅衝擊期間峰值的39%,意味著日元多頭仍有較大增倉空間。
只有美聯儲停止加息,才能打破僵局
Matsuzawa明確指出,當前很難找到能夠將全球科技股從低迷中拯救出來的催化劑。選舉結果、板塊輪動、個別財報------這些因素均不足以從根本上改變科技股的運行邏輯。
他在報告中寫道,目前能夠識別出的最重要潛在催化劑,是美聯儲加息周期的終結。在這一前提實現之前,科技股將持續承受緊縮金融條件帶來的估值壓力,AI投資可持續性的疑慮也將難以消散。
對於未來市場走向,Matsuzawa維持此前的核心預測不變:在美聯儲政策真正轉向之前,全球科技股難以走出實質性的系統性反彈。
 風險提示
 風險提示