タイガーリサーチ:2026年Q3暗号業界投資報告
 核心的な視点

 M&A取引の数量は安定を保っていますが、大規模な買収が小規模な取引に取って代わり、買い手はライセンス、支払い、機関取引などの具体的な能力をより重視しています。
著者:Ryan Yoon
データソース:RootData
核心要点
M&A取引の数は安定しているが、大規模な買収は小規模な取引に取って代わり、買い手はライセンス、決済、機関取引などの具体的な能力を重視している。
老舗のリード投資家の取引条件に対する影響力は低下し、戦略的投資家がより活発になっている。これは、自社の取引所やパブリックチェーンエコシステムを拡大することを望むCEX系のVCを含む。
シードラウンドや他の初期ラウンドは縮小し、資本は収益とライセンスでビジネスを証明したAラウンドからCラウンドの企業に集中している。
ベンチャーキャピタルによる株式資金調達は減少し、キャッシュフローに基づく資金調達方法が拡大している。これには、債券発行、信用枠、SPAC上場が含まれる。
資本は、孤立したブロックチェーンエコシステムではなく、伝統的金融や実世界の用途に関連する分野、例えば決済、ステーブルコイン、トークン化証券、AI関連インフラに集中している。
1. 市場反発、機会は機関投資家にシフト
2026年Q3、暗号市場の感情は恐怖から貪欲に変わった。
ビットコインは上半期に連続して2四半期下落した後、Q3に43%上昇し、2017年以来最も強い第3四半期のパフォーマンスを記録した。アメリカの現物ビットコインETFは634億ドルの純流入を記録した。上半期の極度の恐怖ゾーンにあった暗号恐怖と貪欲指数は、8月20日に貪欲ゾーンに入り、9月のほとんどの期間その水準を維持した。
しかし、公開された取引額は、この反発が暗号企業へのさらなる投資に転換されていないことを示している。
価格が回復する中で流入した資金は直接暗号資産自体に入り、数年間資金をロックする企業投資は短期的な感情の変化に従っていない。以下の各節では、Q3の主要な変化を分析する。
2. Q3の5つの重要な変化
M&A:拡張型取引から能力型買収へ
VC市場:リード投資家の影響力低下、戦略資本の台頭
資金調達段階:初期ラウンドは慎重、検証済みビジネスに焦点
資金調達方法:上場と債権資金調達が株式を超える
セクター:資本は伝統的金融と接続するインフラに集中
2.1. M&A:拡張型取引から能力型買収へ
Q3のM&A取引数は上半期と同水準だが、取引規模は大幅に減少した。
M&A取引数はそれぞれQ1の39件、Q2の36件、Q3の37件であり、取引規模は減少しているようだ。暗号取引を独立して追跡するM&Aコンサルティング会社Architect Partnersのデータによれば、Q3の暗号M&A取引数は前四半期比で7%減少し、取引額は83%減少した。
取引規模の減少の理由は、対象が変わったためである。上半期の市場は、新しいビジネスラインを構築するために全社を買収する取引に駆動されていた。例えば、マスターカードが18億ドルでBVNKを買収した。Q3の買収は、買い手の既存ビジネスのギャップを補うものであった。
Circleはシンガポールのクロスボーダー決済会社Tazapayを買収することに合意し、MoonPayはアメリカの証券ライセンスを持つNorth Capitalを買収することに合意し、BitGoはNYDIGの機関取引業務を買収した。
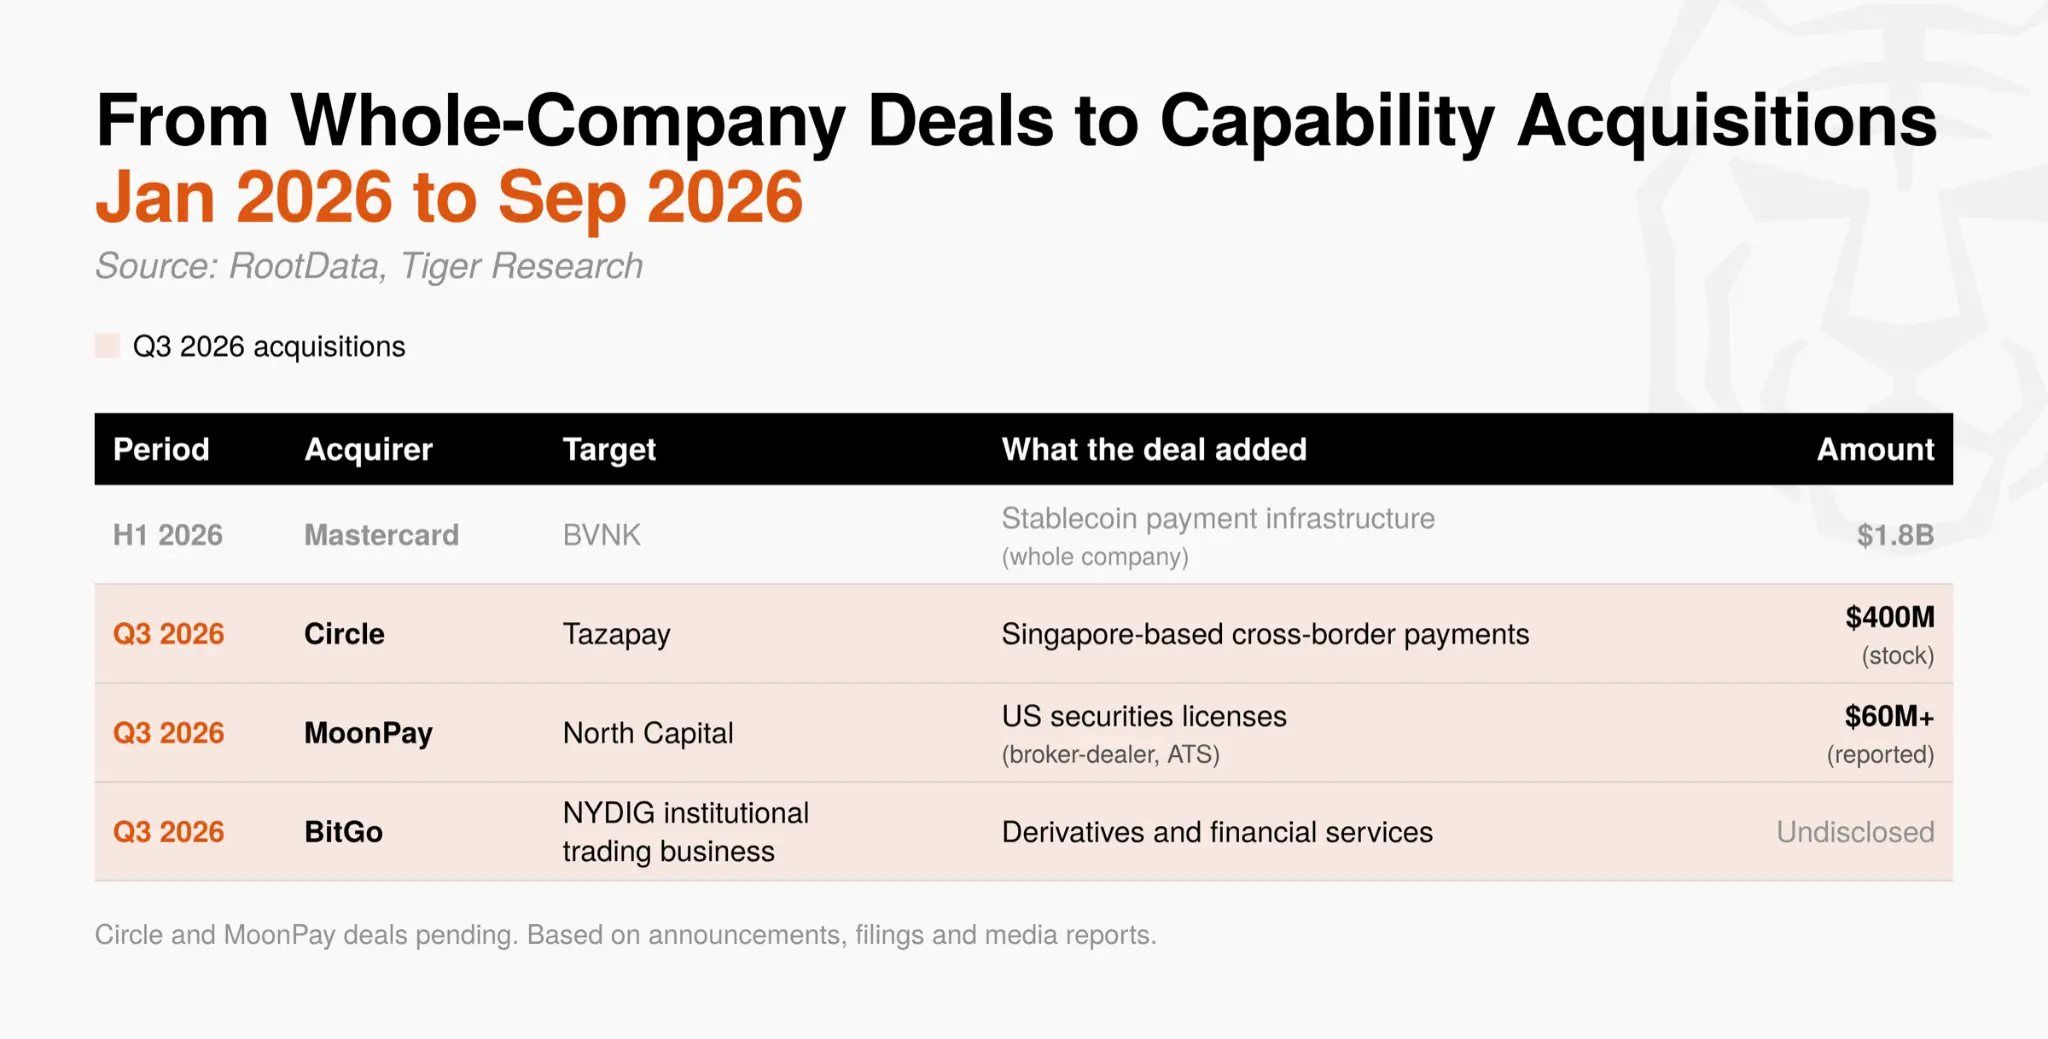
ライセンスを取得し、内部で能力を証明するには長い時間がかかるが、買収によってこれらの2つを同時に即座に取得できる。業界の運営構造がまだ形成されている段階では、この時間の節約が競争優位性となっている。M&Aの焦点は急速に拡張から新しいビジネスへ、特定の能力を取得する買収へと移行している。
2.2. VC市場:リード投資家の影響力低下、戦略資本の台頭
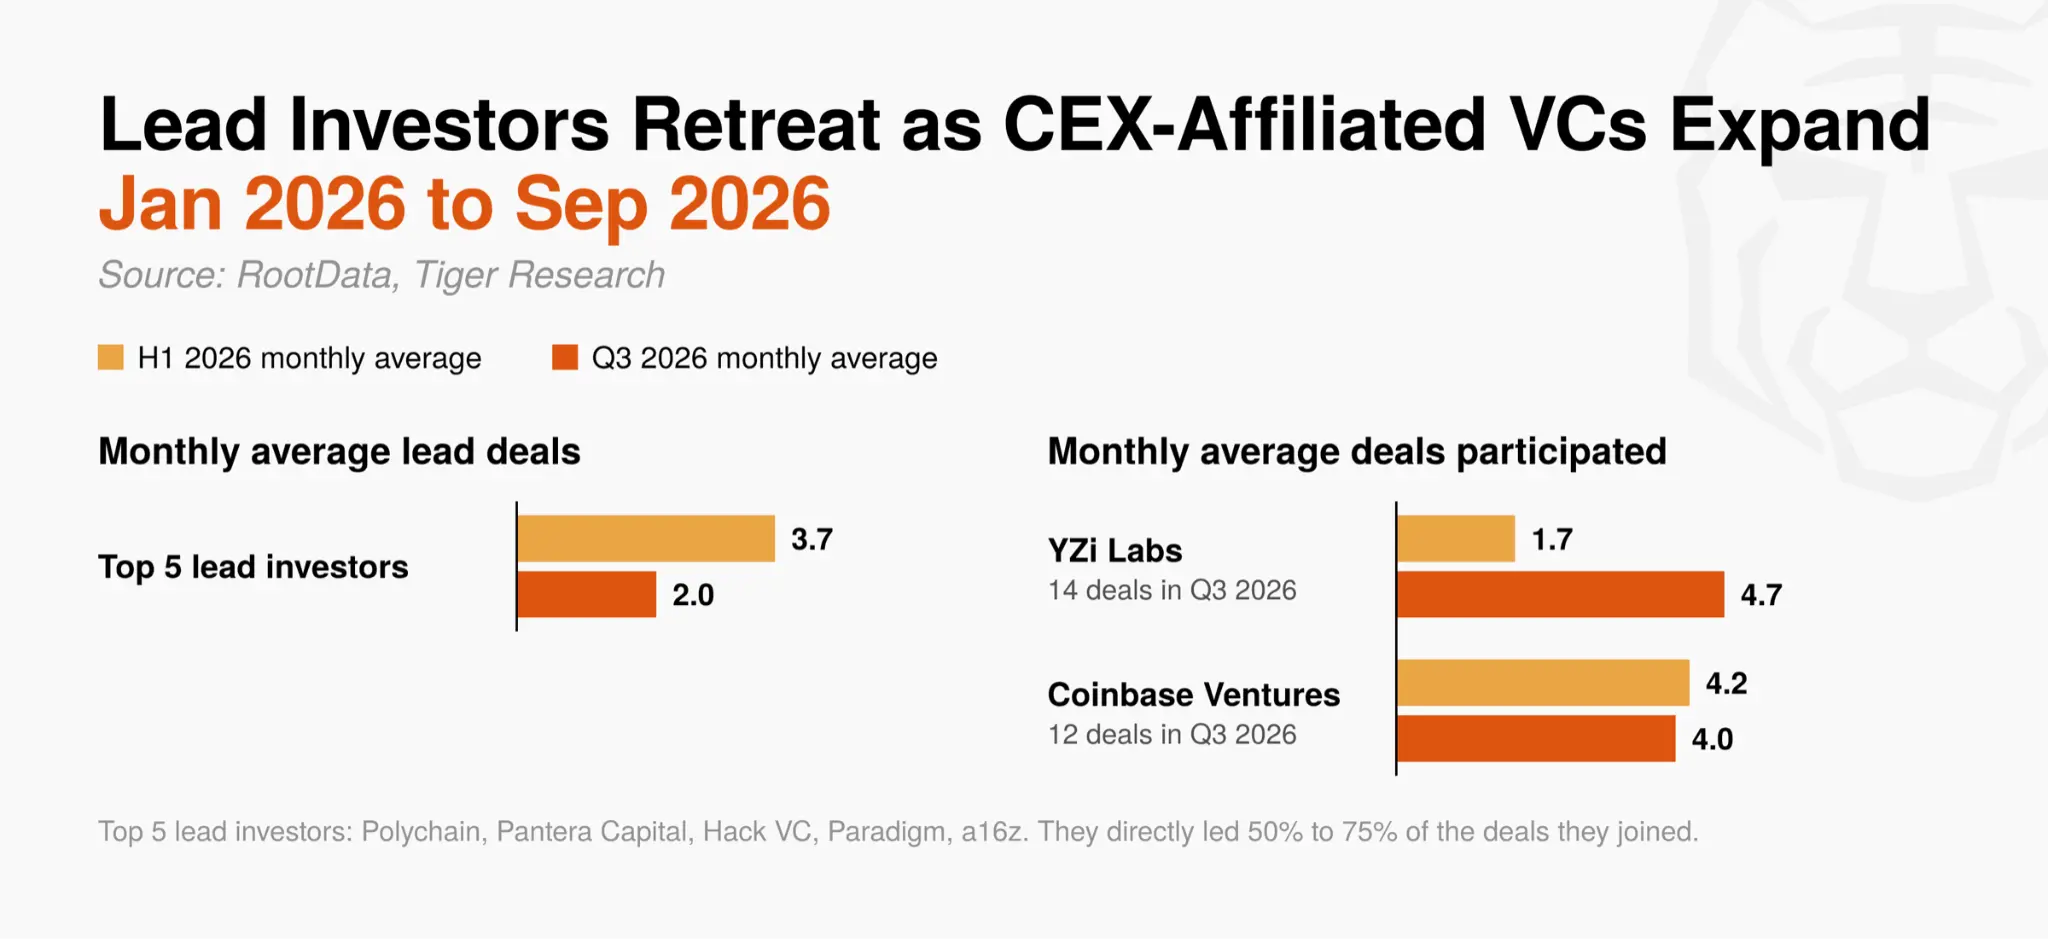
主要なリード機関の影響力は明らかに低下している。2024年以降最も活発な5つのリード機関(Polychain、Pantera Capital、Hack VC、Paradigm、a16z)は、Q3に平均して月2.0件の取引をリードし、上半期の3.7件から減少した。
これらの機関は以前、取引に参加した際の50%から75%を直接リードし、市場の評価基準を設定していたが、ラウンドに対するコントロール力が弱まっている。
対照的に、YZi Labs(旧Binance Labs)は14件の取引に参加し、上半期の月平均のほぼ3倍に達し、Coinbase Venturesが12件で続いている。
CEX系のVCの参加度が上昇しているのは、彼らの投資目標が構造的に異なるためである。財務型VCは株式や資産価値の上昇によるキャピタルゲインを追求するが、CEX系のVCはポートフォリオプロジェクトが自社の取引所やパブリックチェーン(BNBチェーンやBaseなど)に落ち着く際に、追加の取引量や新規ユーザーなどの利益を得ることができる。
したがって、価格や評価に不確実性があっても、これらの機関には投資を続ける明確な理由がある。結果として、Q3のラウンドは、価格を設定する財務投資家の影響力ではなく、自身のプラットフォームを拡大しようとする戦略投資家の影響力をより反映している。
Q3のVC市場は、高リターンを狙った財務投資から、ビジネスとエコシステムのシナジーを生み出す戦略投資への転換を示している。
2.3. 資金調達段階:初期ラウンドは慎重、検証済みビジネスに焦点
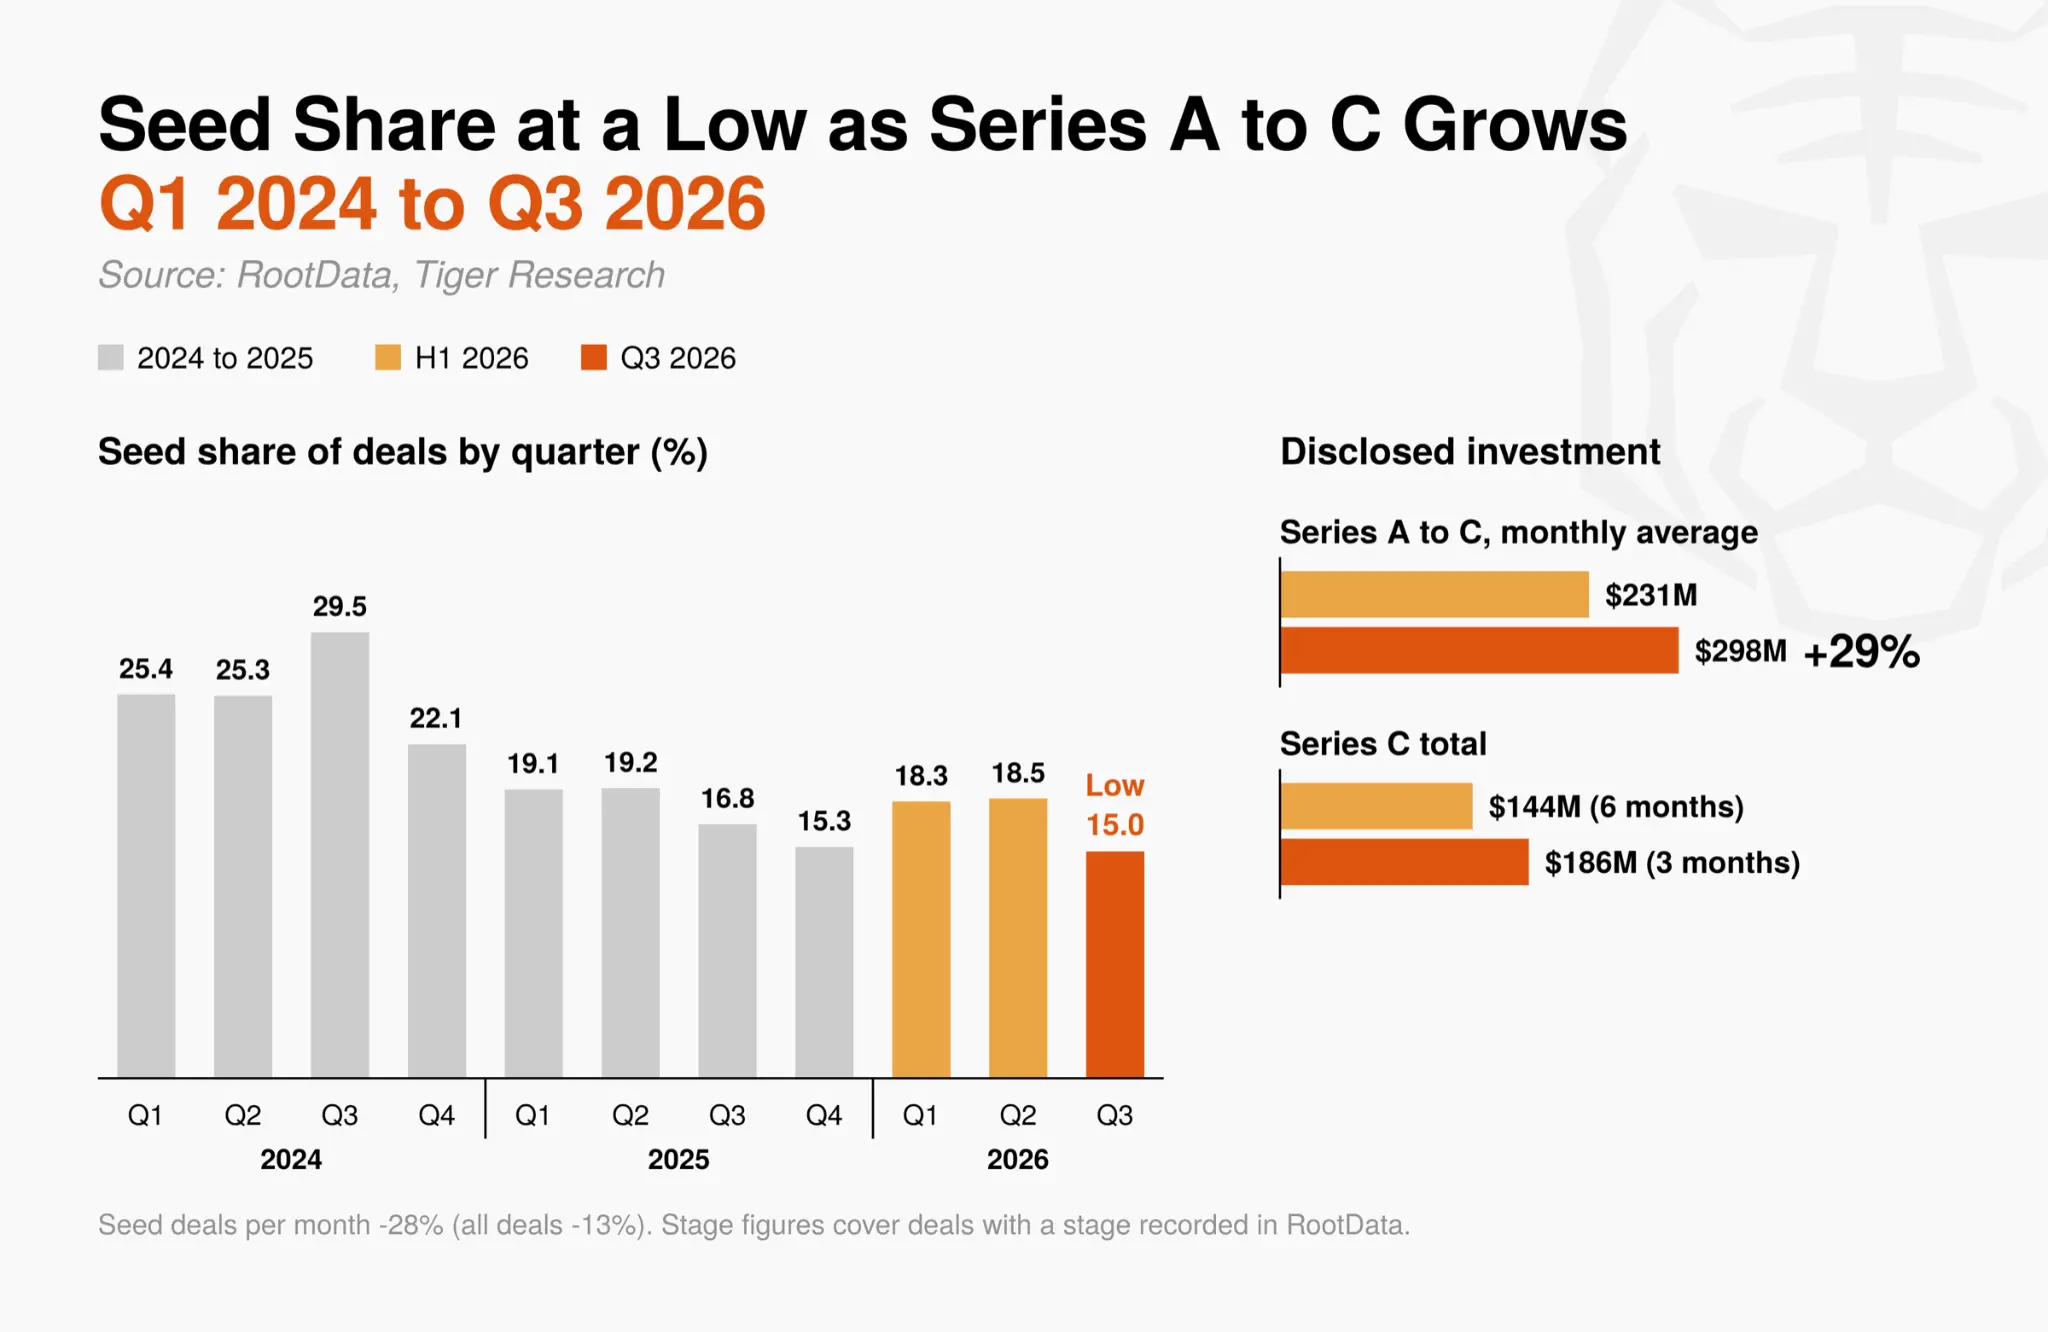
投資家は未検証のリスクを負うことを望んでいない。シードラウンドの取引は全取引の15.0%を占め、2024年以来最低の四半期比率となった。シードラウンドの月平均取引数は28%減少し、全体の取引数の13%の減少の2倍以上である。
公開されたAラウンドからCラウンドの投資額は前四半期比で29%増加し、Q3のCラウンドの資金調達は上半期の総和を超えた。
初期投資は資金を多数の小規模プロジェクトに分散し、少数の成功事例に依存して高リターンを得る。このモデルが成立するためには、後続の投資家がより高い評価で株式やトークンを買い続ける必要がある。
Q3に企業投資全体が慎重になる中で、この後続投資に対する市場の期待は減少しているようだ。投資家は、収益とライセンスでビジネスを証明した企業の拡張ラウンドに資金を集中させるようになった。
JeevesとEDX MarketsはQ3にCラウンドの資金調達を完了し、彼らは決済と取引インフラの企業であり、同様のモデルを反映している。市場の投資基準はトークン発行のタイムラインから実際のビジネスの証拠へと移行している。
2.4. 資金調達方法:上場と債権資金調達が株式を超える
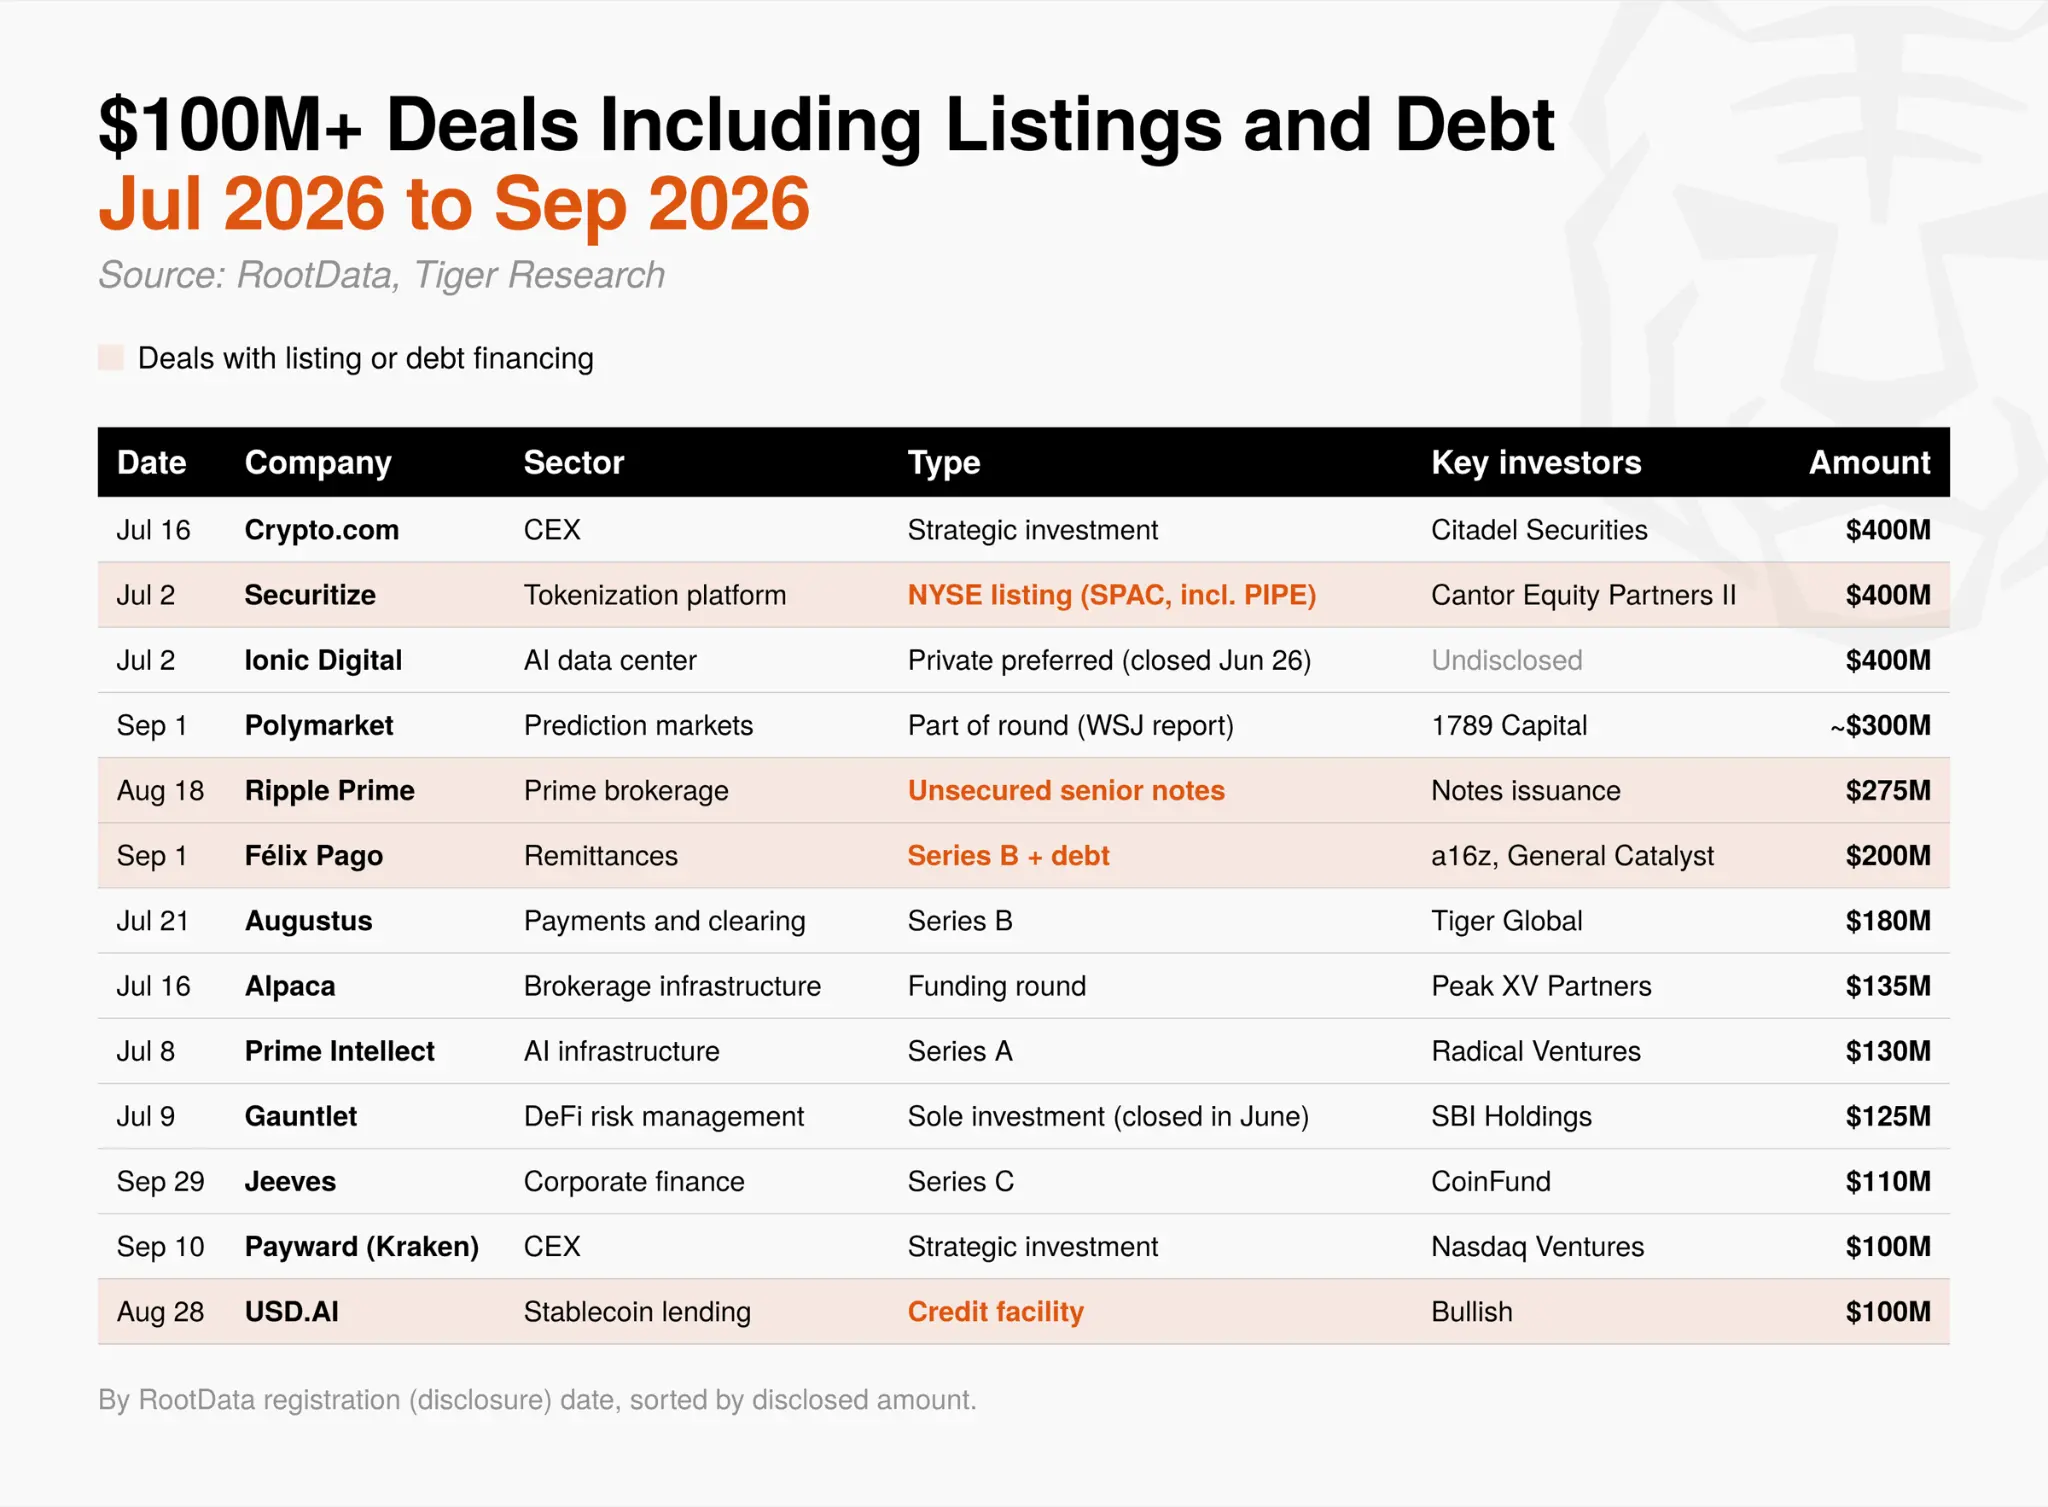
Q3の大規模資金もベンチャーキャピタルの株式以外から来ている。1億ドル以上の取引13件のうち、4件は上場または債権資金調達に関連している。
SecuritizeはSPAC合併を通じてニューヨーク証券取引所に上場し、Ripple Primeは2.75億ドルの無担保優先債を発行した。月ごとに見ると、ベンチャーキャピタルと戦略的株式資金調達は24%減少し、債権資金調達は7000万ドルから1.9億ドルに増加し、上場による資金調達は8000万ドルから1.5億ドルに増加した。
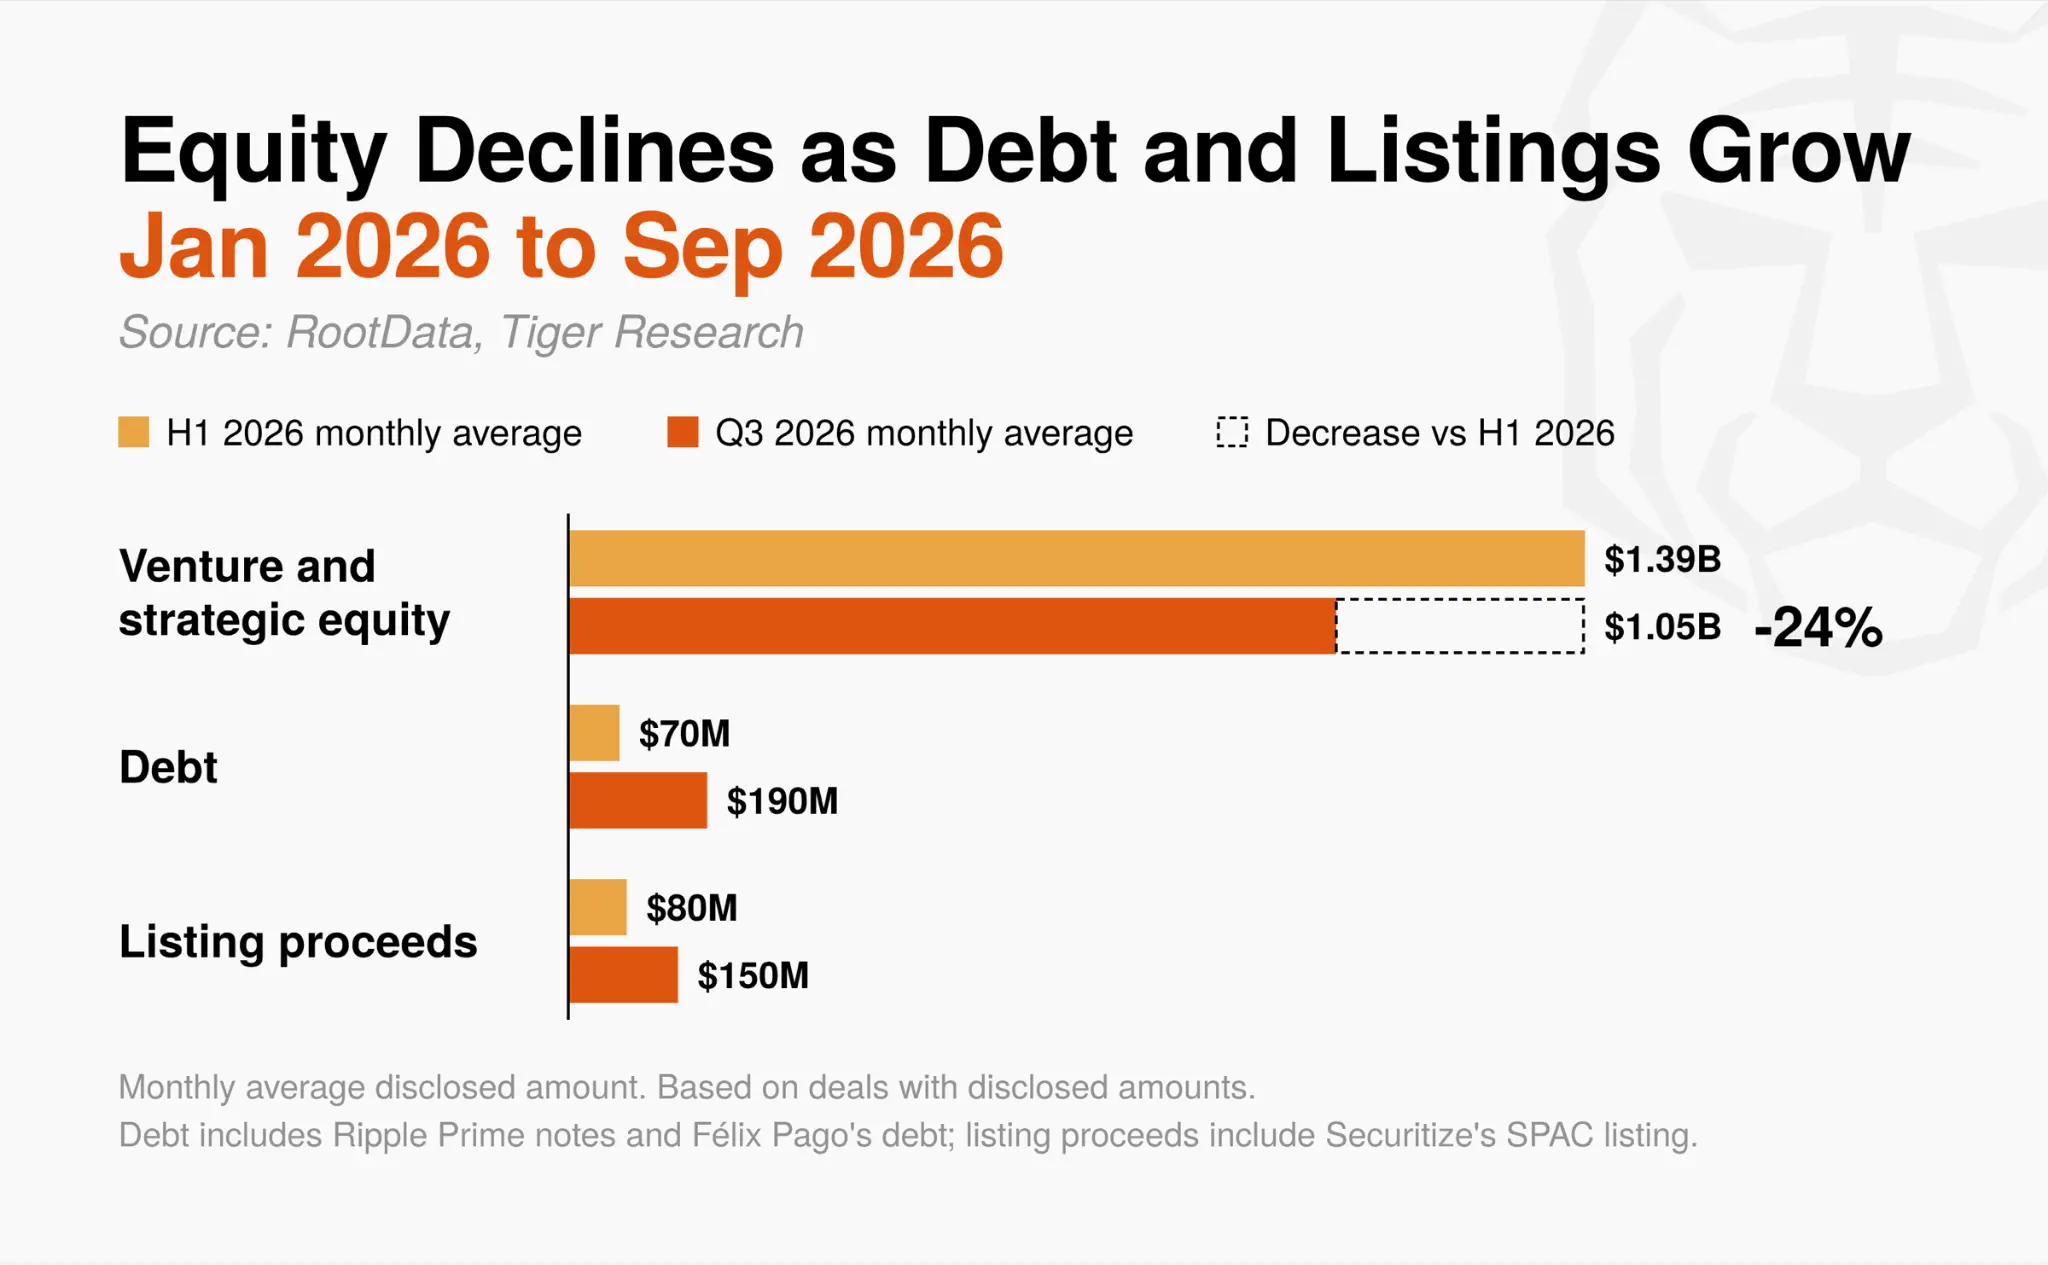
債券と上場は、返済能力が必要であるか、公開市場による評価が必要である。上半期、債務資金調達は主にビットコイン金融会社から来ており、例えばMetaplanetはビットコインを購入するために借入を行った。
第三四半期には、キャッシュフローのある企業、例えば主経営者、送金、ステーブルコイン貸付が、ビジネスを拡大するために借入を行った。返済の基盤はビットコイン価格から企業のキャッシュフローに移行した。一部の企業は現在、通常の企業のように資金調達を行うことができ、もはやベンチャーキャピタルを必要としない可能性があり、これがVCの役割を初期段階に狭めるかもしれない。
2.5 セクター:資本は伝統的金融関連のインフラに集中
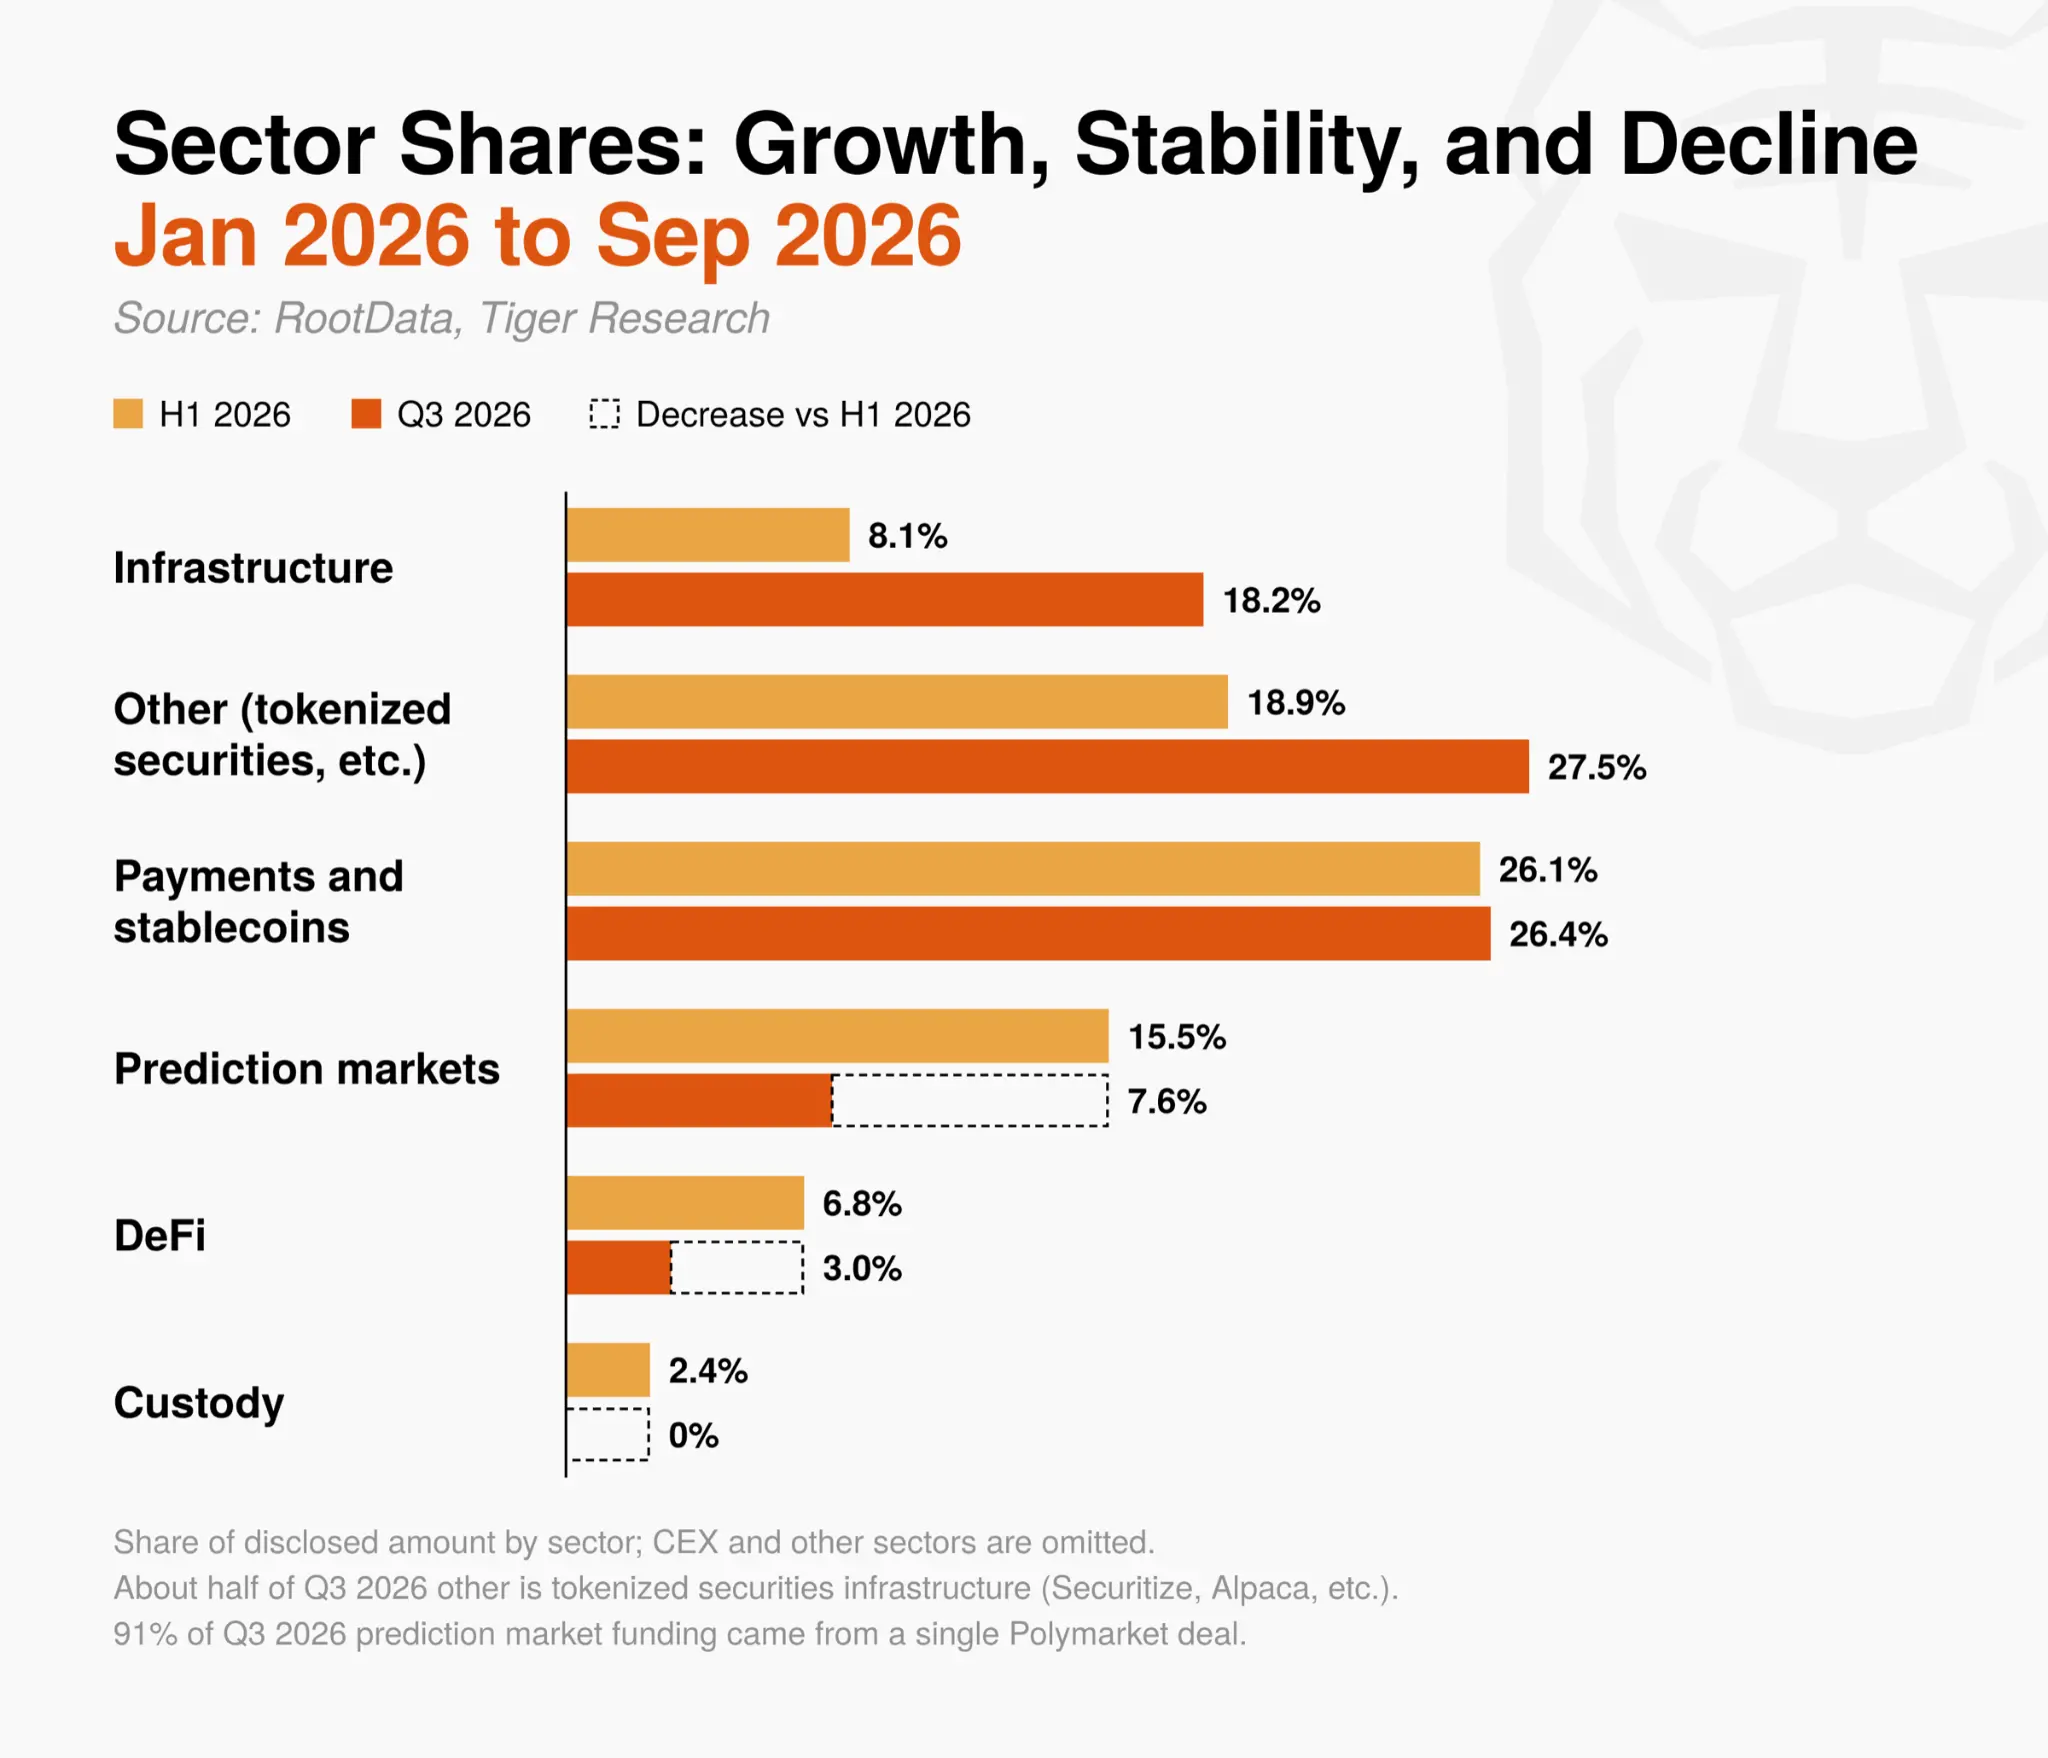
セクター別に見ると、第三四半期の資本は伝統的金融と暗号エコシステムを接続する分野に流れ、新しいレイヤー1やレイヤー2プロトコルには流れなかった。
インフラセクターは、公開された投資の中で上半期の8.1%から倍増し、18.2%に達した。成長はAI関連の取引から来ており、新しいブロックチェーンメインネットからではない。先頭に立つのはIonic Digitalで、彼らはビジネスをAIデータセンターに移行し、AIトレーニングインフラ企業のPrime Intellectも含まれる。
「その他」として分類された資本の約半分は、SecuritizeやAlpacaのようなトークン化証券インフラに流れた。決済とステーブルコインは唯一、比率が変わらなかったセクターである。
対照的に、伝統的金融と関連のないセクターは資本をあまり引き付けていない。予測市場では、Polymarketの約3億ドルの取引が第三四半期の投資の91%を占めた。DeFi投資は71%減少し、取引数も減少し、比率は3.0%にまで落ち込んだ。最大のDeFi取引は、アメリカの地域銀行が支援する預金トークンネットワークであるCari Networkである。カストディ分野には新しい投資はなく、活動はBitGoがNYDIGの取引業務を買収するなど、成熟した企業間の統合に限られている。
第三四半期には、資本はライセンスと規制承認を持つ成熟企業、または銀行などの伝統的金融機関と関連するプロジェクトにのみ流れた。投資は明らかに新しい暗号エコシステムを構築するプロジェクトから、伝統的金融資本が暗号市場に入るために必要な配分チャネルとインフラにシフトしている。
3. 各種市場参加者への示唆
価格が反発しているにもかかわらず、第三四半期に暗号企業に流入する資本は依然として厳しい。資本は目標を変え、特定の能力を増加させる小規模な買収が大規模な取引に取って代わり、自身のプラットフォームを拡大しようとする戦略投資家が財務リード投資家よりも際立っている。
資本は、収益とライセンスによって自らのビジネスを証明した企業に集中しており、初期プロジェクトには集中していません。前回の報告で言及されたコントロールとファンダメンタルトレンドが継続する中、以下のセクションでは、さまざまな市場参加者が直面する主要な課題を列挙します。
3.1 暗号会社と創業者
長期の初期資金調達サイクルに備える:第3四半期のシードラウンド取引数の減少速度は市場平均を上回っています。次の資金調達の前に、企業は収益、ライセンス、または重要な提携などの具体的なマイルストーンに到達できるよう、資金のランウェイを保守的に再計算する必要があります。
戦略的投資の条件を見直す:CEX関連のVCからの資本は引き続き流入していますが、特定のCEXまたはブロックチェーンの使用を約束するなどの条件が付く可能性があります。企業は、これらの条件が将来の財務投資や企業売却を制限するかどうかを事前に確認する必要があります。
規制とライセンスの能力を構築する:最近の買収者は、全体の企業ではなく、すぐに使用できる能力、例えば証券ライセンス、決済ネットワーク、取引インフラに注目しています。売却または提携を検討している企業は、自社のコア能力を明確にし、それらの能力が潜在的なパートナーのビジネスとどのように一致するかを考慮する必要があります。
多様な資金調達手段を利用する:キャッシュフローが安定している企業は、株式の希薄化を減らすために、債券発行や信用枠などの伝統的な資金調達を検討することができます。
3.2 伝統的金融機関と企業
買収を通じて市場に参入する:新しい暗号ビジネスにとって、ライセンスと運営経験を持つ専門企業を買収することは、内部でインフラを構築するよりも効率的である可能性があります。インフラ、ライセンス、取引能力に関するM&Aは引き続き増加しています。
実際の条件で取引を評価する:公開された取引金額だけを見ても、市場がこれらのビジネスをどのように評価しているかは判断できません。買い手は、自社のビジネスとの適合度を優先し、専門のアドバイザーと協力して、取引が価格以外で価値を創出できるかどうかを検証する必要があります。
3.3 投資家と個人投資家
資金調達ニュースには慎重になる:VCの資金調達発表は、自動的に買い信号と見なされるべきではありません。過去の大規模なトークン販売や超過取引の利益は、現在の市場では期待しにくく、個人投資家は初期ポジションの上昇余地が限られていることを認識する必要があります。
ファンダメンタルでプロジェクトを評価する:プロジェクトを評価する際は、収益構造、規制遵守、伝統的金融との関連性を考慮し、トークンの発行スケジュールや短期的なニュースには依存しないようにします。
暗号市場は短期的な期待を超え、真の価値と実際の用途を示す方向に移行しています。このような変化に対して一部の投資家は残念に思うかもしれませんが、市場が産業に移行することは健全な発展と見なすことができます。
この構造的変化を認識し、自らのコア競争力とリスク管理を強化できる市場参加者は、市場の次の段階に向けてより十分な準備を整えることができるでしょう。
データと方法
データソース:2024年1月から2026年9月までのデータはRootData APIに基づき、合計3515ラウンドの資金調達があり、RootDataの登録日付でマークされています。6月に完了し7月に発表されたIonic DigitalとGauntletは第3四半期に含まれています。RootDataの195件の第3四半期の記録の中には、投資ではないものが2件あり、1件はRobinhoodとdYdX LabsのDEXローンチの提携、もう1件はEthereum機関連合のメンバーシップであり、これらは除外され、残りの193件の取引が分析に使用されます。
金額基準:本報告書における金額は、公開された金額の取引の合計であり、第3四半期の193件のうち112件が公開されており、上半期の441件のうち286件が公開されています。未公開金額の取引は含まれていないため、実際の取引量は示された数字よりも大きくなります。RootDataに記録された1ラウンドのRaven資金調達は9000万ドルであり、元のソースがその数字を評価額として示しているため、除外されました。
M&A金額:公開されたM&A金額およびM&Aの減少における割合は83%であり、RootDataに記録された金額の取引に基づいています。公開されたがRootDataに記録されていない取引、例えばCircleとTazapayはSECの文書に基づき4億ドル、将来の資産とKorbitは約1414億ウォン、約1億ドルであり、本文中で個別に注記されています。第3四半期のM&Aの比較はArchitect Partnersの四半期データを参照しています。
資金調達タイプ:M&AはRootDataのラウンドタイプを引き続き使用しています。上場資金調達にはIPO、上場後の資金調達、Securitizeの上場が含まれます。債権には債権ファイナンス、Ripple Primeのノート、Félix Pagoラウンドの債権部分が含まれます。トークン販売にはOTCおよび公募ラウンドが含まれます。残りのすべての取引はベンチャーキャピタルおよび戦略的株式投資に分類され、既存株主の株式購入のケースも含まれています。例えば、上半期にHana Financial GroupとSamsung SecuritiesがDunamuの株式を購入しました。
上半期と第3四半期の比較:2つの期間の長さが異なるため(6ヶ月と3ヶ月)、取引数と金額は月平均値に換算して比較されています。上半期のデータはRootDataの後続データに基づいて修正され、再計算されています(441件、以前は435件)。
資金調達段階:段階ごとに統計されたデータ、例えばシードラウンドやAからCラウンドは、RootDataに段階が記録された取引のみを含みます(第3四半期の193件のうち143件)。例えば、FassetのCラウンドとAugustusのBラウンドは、RootDataがその段階を記録していないため、段階統計には含まれません。
トラック分類:各取引はRootDataのプロジェクトタグに基づいて単一のトラックに分類され、以下の順序で優先的により具体的なビジネスモデルのトラックに分類されます:予測市場、CEX、保管、決済とステーブルコイン、DeFi、ゲーム、NFT、ソーシャルとエンターテインメント、インフラ。タグがない大規模取引は、ビジネスを審査した後に手動で分類され、いかなるトラックにも一致しない取引は「その他」に計上されます。
機関参加の取引:少なくとも1名がRootDataに企業または機関として分類された投資者が参加した取引です。これは前回の報告の「伝統的金融機関参加の取引」と同じ基準です。
伝統的金融機関が直接参加した取引:少なくとも1つの銀行、証券会社、資産管理会社、取引所運営者、決済ネットワーク、信用格付けまたはデータ会社、伝統的なマーケットメーカー、または上記機関の投資部門が参加した取引です。RootDataに投資者情報がない取引は統計に含まれないため、この割合は保守的な数字です。例えば、Hana Financial GroupとSamsung Securitiesが上半期にDunamuの株式を取得したことや、米国の地域銀行が第3四半期にCari Networkに投資したことは、投資者情報が取得できなかったために計上されていません。キーワードで識別された投資者はすべて個別に確認され、PayPal、Stripe、Robinhood、Niumなどのフィンテック企業は伝統的金融機関には含まれません。
重要な取引の検証:文中で言及された第3四半期の重要な取引は、企業のプレスリリース、規制文書、主流メディアの報道と照合してクロスチェックされています。契約段階にある取引(S&P GlobalとOpenZeppelin、NasdaqとLeveL Markets、CircleとTazapay)はまだ決済が完了していません。
市場指標:ビットコインの価格と四半期収益率は、BinanceのBTC/USDTの日次終値(UTC)に基づいています。暗号恐怖と貪欲指数はAlternative.meから、米国現物ビットコインETFの純流入はInvesting.comが引用したSoSoValueデータから得られています。CLARITY法案の投票とSECの免除は、米国上院の投票記録およびSEC発表の関連報道に基づいています。
 リスク警告