混雑、混乱、踏み外し:世界市場に多重の極端な信号が現れる
 核心的な視点


 世界市場は同時に多次元の極端な信号を発信しています:Mag 7のインプライドボラティリティは4年ぶりの低水準を記録し、ヘッジファンドはポジションを歴史的な97パーセンタイルまで押し上げました;モメンタム戦略は数ヶ月で極度に混雑した状態からほぼゼロにまで落ち込みました;韓国株式市場は極端な売られ過ぎの後にテクニカルリバウンドを見せました;アメリカの住宅利益率はパンデミック前の水準を下回りました;ブラジルの債務軌道は強制的に修正される可能性があります。これは単一のリスクではなく、資産を超えた構造的なストレステストです。
現在、世界の市場は複数の次元で極端な信号が同時に現れており、ウォール街の投資家が直面しているのは単一のリスクではなく、資産を超えた構造的なストレステストです。
Mag 7のインプライド・ボラティリティは、全体のテクノロジーセクターに対して異常に低廉であり、ヘッジファンドはこのAI巨頭群に対するエクスポージャーが歴史的なピークに近づいています。一方で、モメンタム戦略のポジションはほぼゼロに近い崩壊を見せ、韓国の株式市場は極端に過小評価された状態から反発し、アメリカの住宅市場のファンダメンタルズは継続的に悪化しています。これらの信号は孤立して存在するものではなく、同じ時間枠内で集中して現れています。
さらに市場を不安にさせるのは、上述の極端な現象の背後にある価格の混乱とポジションの乖離です------ヘッジファンドと共同ファンドのMag 7に対するポジションの方向性はほぼ真逆であり、モメンタム戦略は混雑から荒廃にわずか数ヶ月で移行しました。ブラジルの財政リスクは、このすでに複雑な状況にさらなる懸念を加えています。
Mag 7ボラティリティ:価格の異常とポジションの極端が共存
Mag 7のインプライド・ボラティリティは現在、全体のテクノロジーセクターに対して著しく割安な水準で取引されています。ゴールドマン・サックスのデータによれば、この相対ボラティリティ比率は過去4年間の15パーセンタイルに過ぎず、Mag 7のオプションは他のテクノロジー株に対して異常に低廉な範囲にあります。
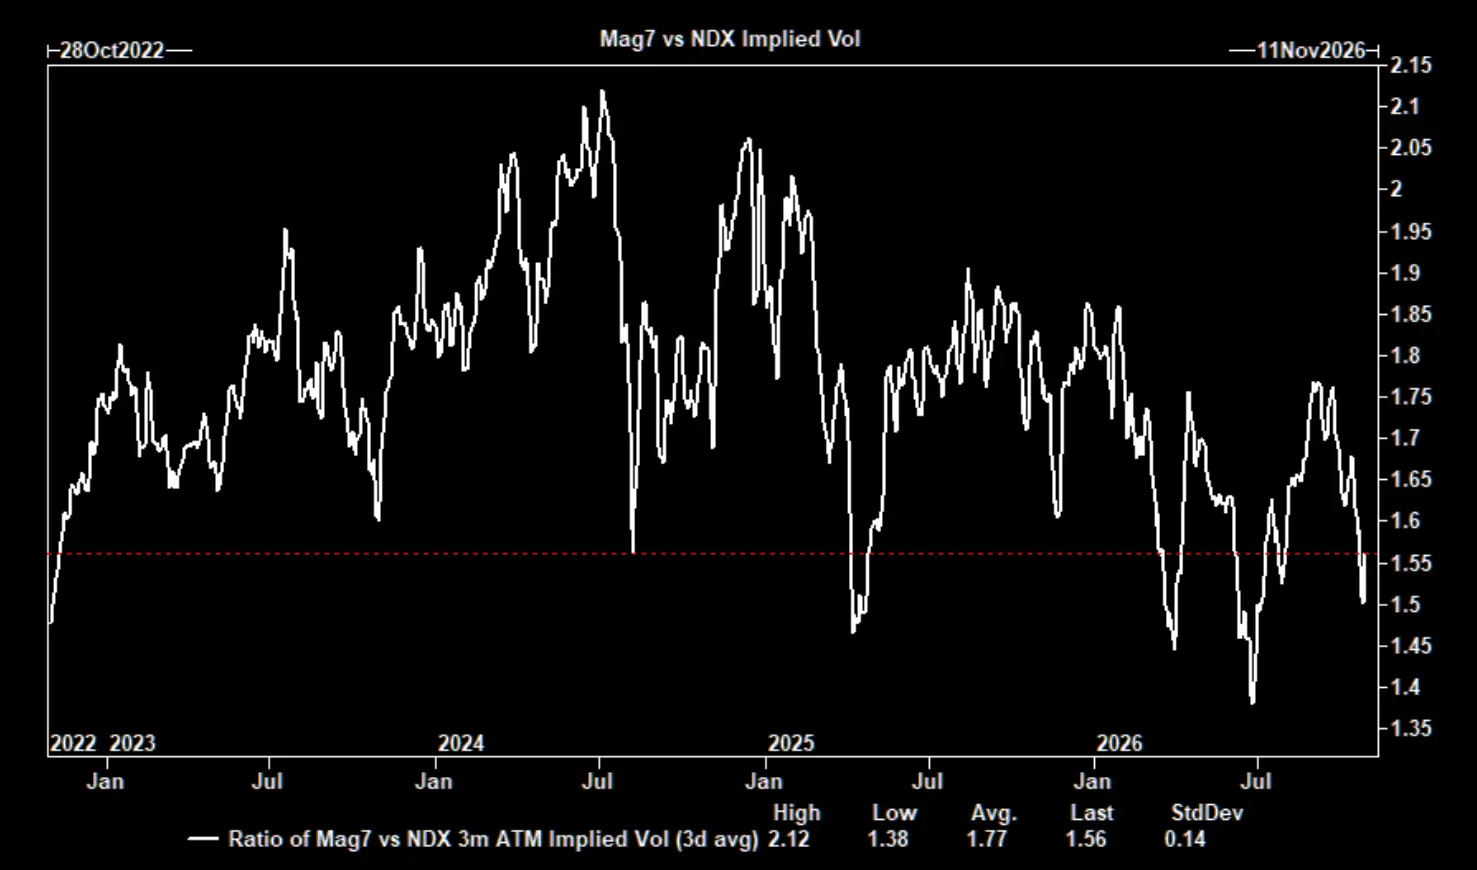
一方で、ナスダック100指数とS&P500指数の間のインプライド・ボラティリティのスプレッドは先週大幅に圧縮されました------3日間の圧縮幅は4年間で最大でしたが、1ヶ月の平値オプションスプレッドは依然として94パーセンタイルにあり、テクノロジーセクターのボラティリティは依然として市場全体に対して歴史的な高水準にあります。
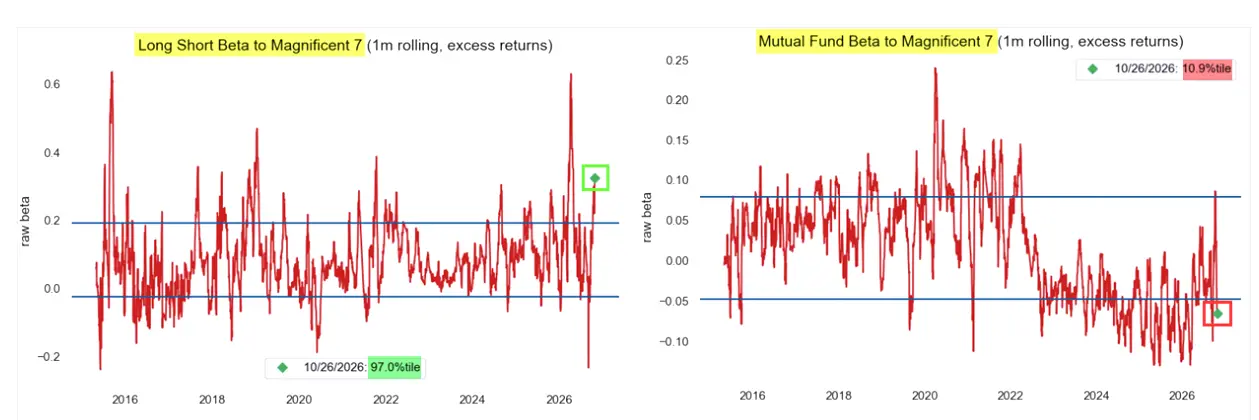
ポジションの面での乖離も極端です。野村のストラテジストであるマクエリゴットは指摘しています、ロング・ショートヘッジファンドのMag 7に対するロールベータは歴史的な97パーセンタイルに達しており、共同ファンドのベータエクスポージャーはわずか11パーセンタイルに過ぎません。ヘッジファンドはAI巨頭に重く投資している一方で、伝統的なロング・ショートマネージャーは構造的に低配分です------同じ株式群の下に、まったく異なる2つのポジションの現実が存在しています。
モメンタム戦略:混雑から荒廃へ
今回のモメンタム戦略の崩壊は、通常の意味でのポジション調整ではありません。ゴールドマン・サックスの主なブローカーのデータによれば、ファンダメンタルズのロング・ショート戦略のモメンタムエクスポージャーはピーク時の約70%から約15%に急降下し、わずか数ヶ月で極度の混雑からほぼ空に近い状態に変化しました。
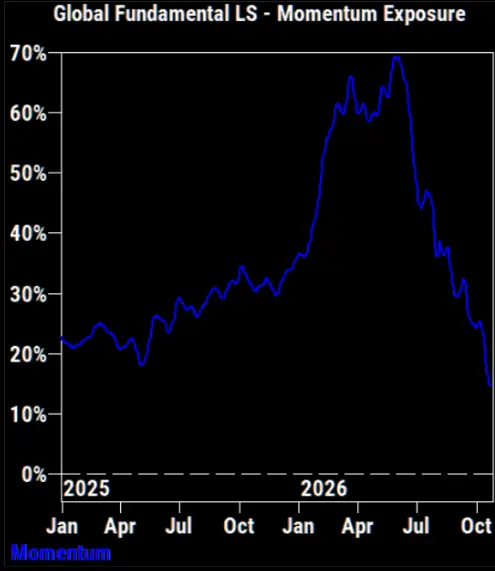
この崩壊の速度と幅は珍しく、市場がモメンタムファクターにおいて集中したポジションがシステマティックに清算されたことを示しており、漸進的なリスクの再バランスではありません。
韓国株式市場:極端に過小評価された後の技術的反発
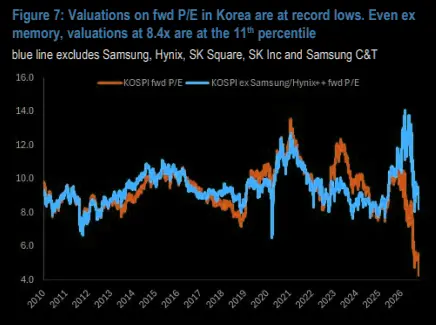
韓国株式市場は以前、極端な評価の範囲にまで下落していました。モルガン・スタンレーのデータによれば、ストレージチップのリーダーを除外しても、韓国総合指数(KOSPI)のフォワードP/E比率はわずか8.4倍で、歴史的な11パーセンタイルに位置しています;RSI指標は「解放日」以来の最低水準にまで下落し、売られすぎの株式の数は極端な水準に達しています。
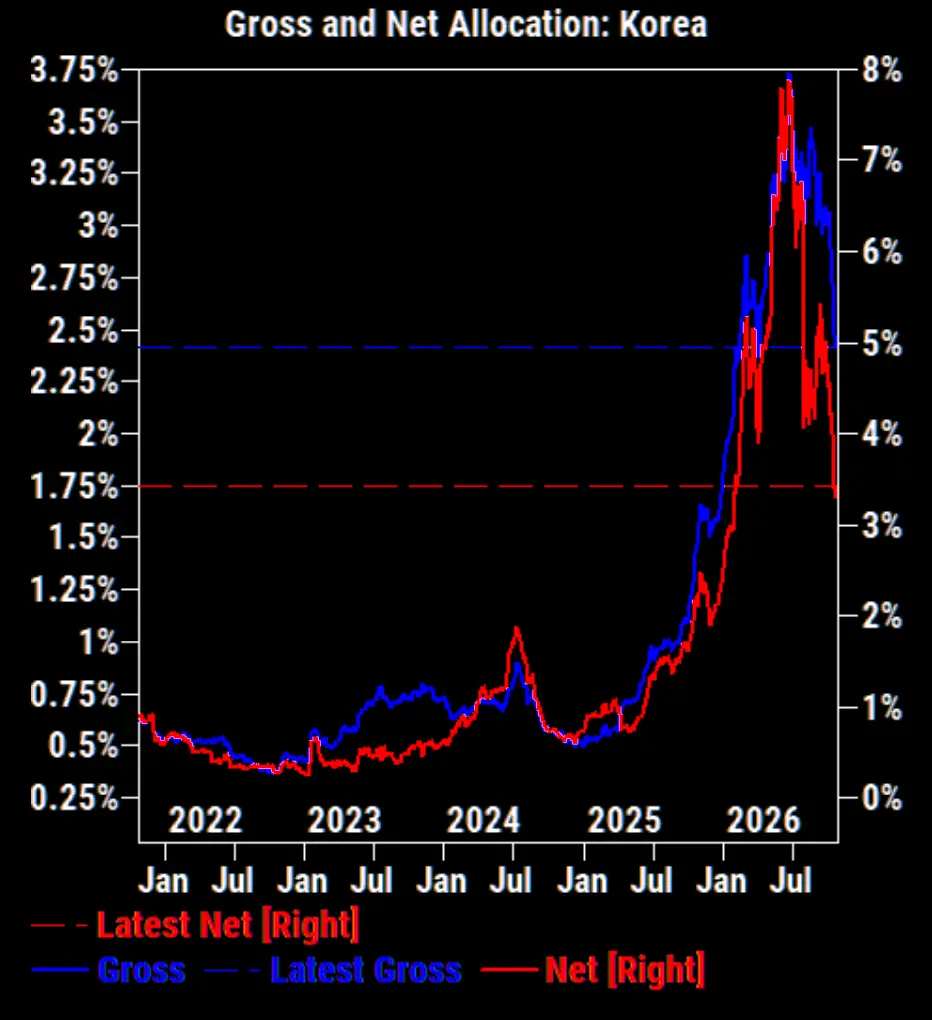
ポジションデータもこの判断を裏付けています。ゴールドマン・サックスのデータによれば、韓国市場のネット配置比率は3.4%に低下し(1年の次元で29パーセンタイル、5年の次元で86パーセンタイル)、総配置比率は2.4%に低下しました(1年の次元で30パーセンタイル、5年の次元で86パーセンタイル)。モルガン・スタンレーは10月20日の報告書でこの段階的な低点を正確に捉え、評価とテクニカルの組み合わせが「ますます魅力的になっている」と述べています。
アメリカの住宅:需要と利益率の二重圧迫
アメリカの住宅市場の圧力は需要側から供給側に広がっています。TSロンバードのデータによれば、住宅建設業者の運営利益率は新型コロナウイルスの前の水準を下回り、新築価格の弱さと建設、労働、資金調達コストの上昇が二重の圧迫を形成し、建設業者は両側からの利益侵食に直面しています。
需要側も楽観できる状況ではありません。現在、住宅ローン金利は約7.3%に戻り、アメリカの住宅の手頃さは依然として歴史的な低水準にあります。TSロンバードは警告しています、もし連邦準備制度がタカ派の姿勢を維持すれば、金利はさらなる上昇圧力に直面し、住宅購入需要を引き続き抑制する可能性があります。その結論は非常に明白です:単に住宅価格が下落するだけでは、買い手を市場に再び引き寄せるには不十分です。
ブラジル:債務の軌跡と財政の崖
ブラジルの財政圧力は市場を不安にさせる程度にまで蓄積されています。TSロンバードのデータによれば、ブラジルの債務対GDP比率はルラが2023年に就任した時の71.7%から81.9%に上昇しており、現行の政策路線を維持すれば、この比率は2036年には118%に近づく可能性があります。選挙は終わりましたが、本当の試練はこれから始まります:投資家にブラジルがその債務の軌跡を安定させる能力があると信じさせる方法です。
TSロンバードはさらに警告しています、実質的な財政改革がなければ、ブラジルは2028年に部分的な政府の停止のリスクに直面する可能性があります。強制的な支出は徐々に自由に使える財政スペースを圧迫しており、利用可能な資金は政府が正常に運営するために必要な最低限の閾値を下回る可能性があります。その結論は非常に厳しいものです:ブラジルの次の財政調整は、政治的意志からではなく、数学的な論理に迫られる可能性があります。
 リスク警告
 リスク警告