핀테크가 암호화 기반과 융합할 때, 디지털 금융의 다음 10년
 핵심 관점

 가장 성공적인 회사들은 암호화폐를 투기 자산으로 여기지 않고, 결제 속도를 높이고 비용을 낮추며, 글로벌 금융 연결성을 확장할 수 있는 백엔드 인프라로 보고 있습니다. 스테이블코인은 특히 전통 금융 시스템과 블록체인 시장 간의 다리가 되고 있습니다.
저자: Benji Siem @IOSG
일. 서론
Stripe가 11억 달러에 Bridge를 인수했습니다. Mastercard가 약 20억 달러에 Zerohash를 인수했습니다. Robinhood가 자체 L2를 출시했습니다. 이러한 일들은 고립된 베팅이 아니라 구조적 변화의 신호입니다. 즉, 가장 큰 핀테크 거대 기업들이 블록체인 인프라, 스테이블코인 및 탈중앙화 금융 트랙을 그들의 핵심 제품에 직접 통합하고 있습니다. 지난 10년 동안 핀테크 기업들은 소프트웨어 네이티브 플랫폼과 대규모 디지털 배포를 통해 결제, 은행 및 투자를 혁신했습니다. 다음 단계가 시작되었습니다: 암호화폐가 백엔드가 되고 있습니다.
본 보고서는 디지털 금융 분야에서 10개의 주요 핀테크 기업의 전략을 분석하며, 그들의 비즈니스 모델, 수익 동인, 암호화폐 결제와 DeFi 인프라 통합 전략에 중점을 둡니다. 일관된 패턴이 드러납니다: 가장 성공적인 기업들은 암호화폐를 투기 자산으로 보지 않고, 결제 속도를 높이고 비용을 낮추며 글로벌 금융 연결성을 확장할 수 있는 백엔드 인프라로 보고 있습니다. 특히 스테이블코인은 전통 금융 시스템과 체인 상 시장 간의 다리 역할을 하고 있습니다.
이. 핀테크 산업 통찰
디지털 금융의 합의: 다양한 플레이어들이 이 기회를 어떻게 보는가
이 10개 회사의 디지털 금융 기반은 다음과 같이 요약될 수 있습니다:
"금융 서비스는 국경이 없고, 실시간이며, 소프트웨어로 정의되고, 조합 가능해야 하며, 규정 준수는 최종 사용자에게는 느껴지지 않아야 한다."
다양한 유형의 플레이어들이 기회를 이해하는 방식:
# 인프라형 플레이어 (Visa, Mastercard, Stripe, Adyen)
- 기본 관점: 자금 흐름의 기본 파이프라인을 혁신하되 고객 관계는 보유하지 않음
- 기회: 새로운 결제 트랙(스테이블코인, A2A, 즉시 결제)마다 서비스 가능한 시장을 확장
- 암호화 접점: 스테이블코인이 결제 마찰을 줄이고 7×24 시간 자금 관리를 가능하게 함
# 소비자 플랫폼형 (Nu, Revolut, PayPal, Cash App)
- 기본 관점: 사용자의 주요 금융 진입점을 차지하고 패키지 서비스를 교차 판매
- 기회: 은행 + 결제 + 투자 + 암호화폐를 하나의 앱에 통합하여 LTV를 높임
- 암호화 접점: 암호화폐를 활성도 및 수익화의 한 층으로 간주 (거래 수수료, 이자 상품, 해외 송금)
# 혼합형 플레이어 (Robinhood, Block, SoFi)
집합체는 다양한 시장에 집합 용량을 입찰합니다:
- 기본 관점: C단 제품과 인프라 양쪽에서 수직 통합
- 기회: 다층에서 수익을 포착 (C단 활성도, B2B 인프라, 자산 관리)
- 암호화 접점: 양면 암호화 전략 (C단 배포 + 인프라 소유)
핀테크 분야의 주요 트렌드
이 10개 주요 기업에 대한 분석을 바탕으로 몇 가지 명확한 패턴이 드러났습니다. 이들은 본 보고서의 핵심 주장으로, 후속 기업 사례와 통합 플레이북은 이들을 증명합니다.
# 인프라 우선, 투기가 아님
거의 모든 기업이 암호화폐를 백엔드 인프라로 보고 있으며, 전면 투기 상품으로 보지 않습니다. Visa, Mastercard, Stripe 및 Adyen은 스테이블코인을 사용하여 결제 레이어를 업그레이드하고 있으며, C단 경험은 변하지 않습니다. 암호화폐는 "보이지 않을" 때만 성공할 수 있습니다. 이는 10개 기업에서 가장 일관된 패턴이며, 이후 모든 통합 전략에 걸쳐 있습니다.
# 스테이블코인은 "다리 자산"이다
암호화폐에 접촉하는 모든 기업이 TradFi와 암호화폐 간의 전환 레이어로 스테이블코인에 베팅하고 있습니다:
- Visa: 솔라나에서의 USDC 결제, 130개 이상의 스테이블코인 카드 계획
- Mastercard: USDC, PYUSD, USDG, FIUSD 네 가지 스테이블코인, 여러 체인 커버
- Robinhood: USDG와 협력하여 수익 공유
- PayPal: 자발적인 PYUSD, 결제 단계를 내부화
- Stripe: 스테이블코인 조정을 위해 11억 달러에 Bridge 인수
스테이블코인은 결제 시간을 단축하고 FX 마찰을 줄이며 변동 노출 없이 프로그래머블 자금 관리를 가능하게 합니다.
# "규제된 배포"로 구성된 방어벽
거대한 사용자 기반을 가진 기업들 (PayPal 4억, Revolut 5천만+, Nu 1.22억, Cash App 5천8백만)은 자신을 규정 준수 거래 진입점으로 위치시키고 있으며, 프로토콜 구축자는 아닙니다. 그들의 경쟁 우위는 기술이 아니라 신뢰, 규정 준수 및 대규모 배포입니다.
# DeFi는 도매, 소매가 아니다
어떤 기업도 원주율 DeFi 프로토콜을 C단 사용자에게 직접 노출하지 않습니다. 반대로, DeFi는 도매 백엔드로 존재합니다: 수익원 (토큰화된 국채, 화폐 시장), 유동성 최적화 (더 빠른 결제, 더 저렴한 해외 송금), 그리고 제품 포장 (DeFi 수익으로 지원되는 규제 준수 저축 계좌). DeFi는 규제된 제품을 지원하는 인프라가 되었으며, 사용자 경험을 위한 것이 아닙니다. 이 기반은 본 보고서의 후속 통합 기회와 투자 주제를 결정합니다.
# 다중 트랙 전략 (Multi-Rail)
기업들은 결제 방법과 무관한 인프라를 구축하고 있습니다:
- Stripe: "어떤 트랙을 가든, 나는 그 층의 프로그래머블 통화를 소유하고 싶다"
- Mastercard: "다중 트랙 기업", 카드, A2A, 실시간 결제, 블록체인 커버
- Adyen: "기업 결제를 위한 글로벌 운영 시스템"
결제 방법이 점점 더 세분화됨에 따라 (카드, A2A, 스테이블코인, BNPL), 승자는 모든 트랙 간에 스마트 라우팅을 할 수 있는 기업이 될 것입니다.
# 수렴점
승리하는 전략은: 프로그래머블 통화의 규제 준수 외피를 만들고, 배포, 신뢰 및 규정 준수를 통해 가치를 포착하는 것입니다. 프로토콜을 보유하거나 투기 노출을 드러내는 것이 아닙니다.
가장 유리한 기업은 최소한 다음 중 하나를 갖추고 있습니다: 대규모 배포 (Nu, PayPal, Revolut, Cash App), 인프라 통제 (Visa, Stripe, Mastercard), 또는 수직 통합 (Robinhood, Block, SoFi).
좋은 모델 vs. 나쁜 모델
확장 가능하고 강력한 비즈니스 모델
# 결제 네트워크의 "요금소" 모델 (Visa, Mastercard)
- 각 거래의 한계 비용은 거의 제로; 막대한 고정 비용 레버리지; 네트워크 효과는 거의 공격할 수 없음.
- 기본적으로 무한히 확장 가능: 각 새로운 거래가 수익을 증가시키지만, 증가 비용은 거의 없음.
- 암호화 통합 위험: 이론적으로 스테이블코인과 A2A 결제가 카드 조직을 우회할 수 있지만, Visa와 Mastercard의 대응은 자신을 "네트워크의 네트워크"로 위치시키고 모든 트랙 위에 자리 잡는 것입니다, 암호화폐 포함.
# Infrastructure-as-a-Service (Stripe, Adyen)
- 상인 기술 스택에 삽입되면 전환 비용이 매우 높음; 상인의 성장에 따라 수익이 복리로 증가; 부가 서비스 (사기 방지, 세금, 청구)가 ARPU를 지속적으로 높임.
- Stripe는 2024년에 14조 달러를 처리했습니다 (전 세계 GDP의 약 1.3%).
- Stripe의 Bridge/Tempo 베팅은 현재 가장 공격적인 인프라 전략입니다. 스테이블코인 결제 규모가 커지면, Stripe는 암호화 네이티브 비즈니스의 개발자 층을 차지할 수 있습니다.
# 정기 수익 + 유동 자금 (Coinbase 구독 및 서비스, Revolut Premium)
- 스테이블코인 보유 이자 (Coinbase는 2025년 Q4에 USDC로 3.325억 달러를 벌어들일 것으로 예상), 스테이킹 보상 및 구독료로 인한 수익은 거래 수수료보다 훨씬 안정적입니다.
- 수익은 AUM/AUC 확장에 따라 증가하며, 거래량에만 의존하지 않으므로 예측 가능성이 더 높습니다.
# 충분히 서비스되지 않는 시장을 위한 저비용 디지털 은행 (Nubank)
- 월 서비스 비용은 단 0.80달러이며, 전통 은행은 5~10달러 이상; 월 활성률 83% 이상; 순이자 마진 17.7%.
- 은행 서비스가 부족한 시장에서 고객 확보는 거의 바이러스처럼 확산됩니다; 1.227억 고객, 교차 판매 공간이 큽니다.
위험이 높은 / 확장성이 낮은 모델
# 순수 거래 수수료 의존
- 수익의 90% 이상이 거래 수수료에서 발생하는 기업은 시장 주기에 완전히 좌우됩니다. 암호화 시장에서 거래량이 70~90% 감소할 수 있습니다.
- 다각화가 중요합니다: Coinbase의 거래 수익 비율은 2020년 96%에서 2025년 예상 59%로 감소했습니다. Robinhood는 현재 11개의 비즈니스 라인을 보유하고 있습니다.
# PFOF (주문 흐름 수수료) 의존
- PFOF는 유럽연합에서 금지되었으며, 미국에서도 지속적으로 검토되고 있습니다. PFOF에 의존하는 기업은 핵심 수익 모델이 생사에 걸린 규제 위험에 직면해 있습니다.
- 더 나은 경로: 구독으로 전환 (Robinhood Gold), 이자 수익 및 기관 고객 (Bitstamp 인수).
# 정기적 / 점착성 수익이 없는 암호화 사업
- 현물 거래 수수료에만 의존하는 암호화 거래소는 스테이킹, 스테이블코인 이자, 관리, DeFi 프로토콜 수익, 구독이 없습니다. 이는 극도로 순환적인 비즈니스입니다.
- 좋은 암호화 비즈니스 모델은 여러 수익 라인 (거래 + 스테이킹 + 이자 + 프로토콜 수수료 + 구독)을 겹쳐야 합니다.
# 이익이 없는 "비트코인 수익선"
- Block은 2025년 Q3에 19.7억 달러의 비트코인 수익을 보고했지만, 비트코인 수익 비용은 18.9억 달러로, BTC 채널 수익의 총 마진율은 약 4%에 불과합니다. 이는 수익을 높였지만, 총 마진 기여는 미미합니다.
- 그 전략적 가치는 생태계 잠금 (Cash App에서 BTC를 구매한 사용자의 충성도가 더 높음)에 있으며, BTC에서 직접 이익을 얻는 것이 아닙니다.
프레임워크: "좋은" 암호화 핀테크 비즈니스 모델이란 무엇인가?
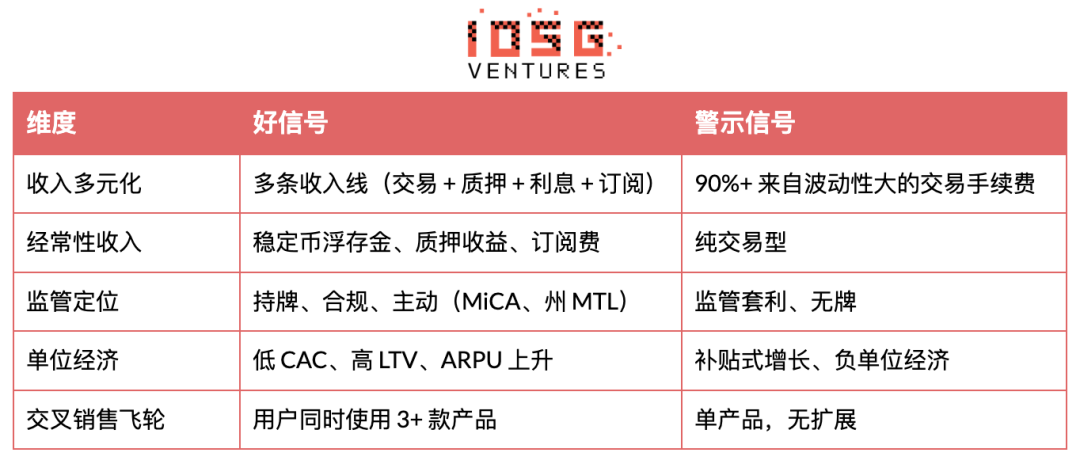
핀테크 암호화 통합 플레이북
아래의 플레이북은 10개 회사가 위의 기반을 어떻게 실행하는지를 정리합니다. 이러한 전략이 왜 효과적인지 이해하려면 앞서의 "주요 트렌드" 부분으로 돌아가야 합니다.
# 스테이블코인 통합 (가장 일반적이고, 가장 빠르게 성장하는)
- Visa: 네트워크 내 USDC 결제
- Mastercard: OKX와의 카드 협력; Zerohash 인수
- PayPal: 자발적인 PYUSD (36억 달러 유통량); DeFi 사용 지원
- Stripe: 스테이블코인 조정을 위해 11억 달러에 Bridge 인수; Tempo L1 구축
- Coinbase: USDC 공동 발행자/파트너; 2025년 스테이블코인 수익 예상 14억 달러
#암호화폐 거래를 기능으로 만들기
- 로빈후드: 암호화폐 거래와 주식/옵션의 원활한 통합
- 레볼루트: 앱 내에서 200개 이상의 토큰 거래 가능
- 누뱅크: 누크립토
- 블록/캐시 앱: 비트코인 구매, 판매, 송금
추가 비용이 매우 낮고, 상승장에서는 소매 수요를 충족할 수 있으며, 사용자 충성도를 높일 수 있다.
#블록체인 인프라 자체 구축
- 코인베이스 → 베이스 체인(OP 스택 기반 L2)
- 스트라이프 → 템포(L1, 패러다임과 협력)
- 로빈후드 → 로빈후드 체인(아비트럼 기반 L2)
체인을 소유하는 것은 경제를 소유하는 것이다(시퀀서 수수료, MEV, 생태계 네트워크 효과). 비유하자면 비자가 비자넷을 직접 구축하는 것이지 제3자 네트워크에 의존하지 않는다.
#비트코인의 풀스택 접근법(블록의 방식)
소비자 지갑(캐시 앱) → 상점 수락(스퀘어 비트코인/라이트닝) → 자가 관리(비트키) → 채굴(프로토) → 오픈 소스 개발(스파이럴).
이는 높은 확신을 가진 수직적 베팅이다: 비트코인이 정말로 일상적인 결제 수단이 된다면 블록은 모든 레이어를 소유하게 될 것이고, 그렇지 않다면 이는 결과가 불확실한 대규모 자원 투입이 될 것이다.
#관리 및 기관 서비스
- 코인베이스 프라임: 미국 대부분의 비트코인/이더리움 현물 ETF의 관리 주체
- 마스터카드와 비자: 기관의 암호화폐 채택을 위한 규제 준수/KYC/AML 레이어 제공
기관 자금은 신뢰할 수 있고 규제된 관리가 필요하다------이는 높은 진입 장벽과 높은 수익을 가진 비즈니스이다.
#DeFi 거래 및 프로토콜 참여
- 페이팔: PYUSD는 이더리움에서 DeFi 대출/거래 지원
- 코인베이스: 베이스 체인은 DeFi 프로토콜을 수용; USDC는 DeFi에서 주요 스테이블코인
- 레볼루트 & 로빈후드: 스테이킹 서비스(ETH, SOL)
암호화폐 결제와 DeFi의 통합 기회
상류(도매/인프라 레이어)
#스테이블코인 결제 네트워크
스테이블코인을 사용하여 은행 간 결제, 자금 관리 및 상점 출금에 활용. 결제 시간을 T+2에서 거의 실시간으로 단축하고, 대리 은행 비용을 낮춘다.
- 수혜자: 비자, 마스터카드, 스트라이프, 아디옌
- 예시: 비자가 솔라나에서 USDC로 비자넷 의무를 결제
#토큰화된 화폐 시장으로서의 유동성
토큰화된 국채(예: 온도 OUSG, 프랭클린 온체인)를 수익성 있는 준비금으로 사용하여 유동성을 잃지 않고 신용 위험을 감수하지 않는다.
- 수혜자: 페이팔, 누, 레볼루트, 소파이
- 예시: 마스터카드 MTN은 토큰화된 국채 자산을 지원
#국경 간 송금 경로
스테이블코인 경로를 사용하여 SWIFT/대리 은행을 대체하여 B2B 및 C단 송금. 즉시 결제, 더 낮은 수수료, 더 나은 외환 환율.
- 수혜자: 스트라이프, 페이팔(Xoom), 레볼루트, 누
- 예시: 스트라이프는 전 세계 상점에 USDC 출금을 활성화
#프로그래머블 규제 준수 레이어
스마트 계약 기반의 AML/KYC, 거래 모니터링 및 제재 심사. 자동화된 규제 준수, 인건비 절감, 실시간 위험 평가 구현.
- 수혜자: 모든 규제된 플레이어(특히 부가가치 서비스를 제공하는 비자, 마스터카드)
- 예시: 비자 프로텍트는 A2A 결제에 사용되며, 마스터카드 크립토 시큐어
하류(C단/상점 레이어)
#스테이블코인 연동 카드
스테이블코인 잔액에서 직접 소비할 수 있는 카드로, POS에서 법정 화폐로 전환된다.
- 수혜자: 비자, 마스터카드(기본), 레볼루트, 캐시 앱(배포)
- 예시: 비자의 130개 이상의 스테이블코인 카드 계획, 마스터카드 OKX 카드
#암호화폐 담보 대출
암호화 자산을 법정 화폐 대출의 담보로 사용하되, 과세 사건을 발생시키지 않는다.
- 수혜자: 로빈후드, 소파이, 블록, 레볼루트
- 예시: 캐시 앱 또는 소파이를 통해 제공되는 비트코인 담보 대출
#수익성 있는 저축 계좌
토큰화된 국채 또는 DeFi 대출 프로토콜에 의해 지원되는 저축 상품으로, 규제 준수 외피로 제공된다.
- 수혜자: 누, 레볼루트, 페이팔, 소파이
- 예시: 레볼루트가 제공하는 "크립토 이자" 유사 상품, 수익률은 스테이킹 수익에 가까움
#상점 스테이블코인 결제
상점이 스테이블코인으로 결제하여 FX 위험을 줄이고 출금을 가속화한다.
- 수혜자: 스트라이프, 아디옌, 스퀘어, 페이팔
- 예시: 마스터카드는 누베이/서클을 통해 상점이 USDC, PYUSD 또는 USDG로 결제할 수 있도록 함
#즉시 국경 간 P2P
스테이블코인 기반의 송금으로, 초 단위로 도착하며 수수료는 1% 미만이다. 라틴 아메리카와 아시아에서 웨스턴 유니온/머니그램에 압박을 가한다.
- 수혜자: 페이팔(Xoom), 레볼루트, 캐시 앱, 누
- 예시: 누는 라틴 아메리카에서 BRL → USDC → 현지 통화로 송금
차별화된/고수익의 틈새 기회
#셀프 커스터디 월렛-서비스로서의 서비스
기관 및 고액 자산 사용자 대상의 화이트 라벨 자가 관리 솔루션. 관리 수수료를 부과할 수 있으며, 자가 관리 규제 요구 사항을 충족할 수 있다.
- 수혜자: 로빈후드(비트키), 블록, 스트라이프(브리지를 통해)
- 예시: 블록의 비트키 하드웨어 지갑
#블록체인 기반의 로열티 프로그램
포인트를 토큰 형태로 발행하여 생태계 간 교환을 실현. 충성도를 높이고 토큰화된 보상의 새로운 수익을 창출한다.
- 수혜자: 마스터카드, 비자, 페이팔
#기관을 위한 DeFi 프로토콜 통합(잠재력 큼)
규제 미들웨어를 통해 기관에 규제된 DeFi 대출, 스테이킹, 유동성 채굴의 진입점을 제공한다.
- 수혜자: 소파이(갈릴레오), 스트라이프(브리지), 마스터카드(MTN)
- 예시: 소파이 갈릴레오는 은행에 화이트 라벨 암호화폐 스테이킹을 제공
#프라이버시 보호 결제
제로 지식 증명을 사용하여 "비공식적이면서도 규제 준수"인 스테이블코인 송금을 실현. 기밀 기업 결제를 지원하면서 AML 규제 요구 사항을 충족한다.
- 수혜자: 모든 기업(특히 B2B를 하는 비자/마스터카드)
언번들링-리번들링: 구조적 관점
다른 보고서에 연결된 통찰: 가치의 구조: 금융 혁신의 구조적 진화 및 벤처 자본 전략에 대한 심층 보고서
(https://claude.ai/30284df5d6ec8003aa52f792bb549832?pvs=25)
#리번들링의 승자는 인프라 제공자이며 소비자 플랫폼이 아니다
가장 지속적이고 확장 가능한 핀테크 비즈니스는 다른 사람들이 번들을 만들도록 하고, 스스로 번들을 만들지 않는 것이다:
인프라 플레이어(비자, 마스터카드, 스트라이프, 아디옌)
- 90-98% 총 이익률, 50-62% 운영 이익률
- 고객 획득 비용은 거의 제로(개발자/은행이 사용자 유치)
- 네트워크 효과 또는 개발자 잠금은 방어벽
- 수익은 생태계 확장에 따라 증가하며, 직접 고객을 유치하는 것이 아님
소비자 플랫폼(로빈후드, 누, 레볼루트, 페이팔):
- 30-50% 총 이익률, 10-25% 운영 이익률
- 200-450 달러의 고객 획득 비용
- 3개 이상의 제품 채택을 해야 수익을 낼 수 있음
- 규제 변화와 시장 주기에 더 취약함
비자는 170조 달러의 결제량에서 97.8%의 총 이익을 얻고, 로빈후드의 암호화폐 거래 수익은 순환적이다------이 비교는 두 자 간의 근본적인 차이를 보여준다.
#리번들링의 성공과 실패를 결정하는 세 가지 주요 의존성
의존성 1: 자금 출처(은행 라이센스 = 복리형 방어벽)
- 승자: 누(190억 달러 예금, 3-4% 자금 비용, 17.7% 대출 순이자 차이), 소파이(은행 라이센스가 예금을 흡수할 수 있음)
- 패자: 페이팔(라이센스 없음, 예금을 흡수할 수 없음), 레볼루트(영국 라이센스 지연, 대출 부문에서 경쟁할 수 없음)
은행 라이센스가 없는 소비자 핀테크는 BaaS 파트너에게 얽매이거나(예: 2024년 시냅스 붕괴), "예금---대출"의 이자 차이를 내부화할 수 없게 된다------이것이 리번들링에서 수익을 내는 핵심이다.
의존성 2: 교차 판매 경제(3개 이상의 제품의 장벽)
- 단일 제품 사용자(연간 수익 50달러, LTV 150달러)는 200-450달러 CAC에서 손실을 본다. 세 제품 사용자는(연간 수익 180달러, LTV 540달러)부터 수익을 내기 시작한다.
- 성공 사례: 로빈후드(11개 제품, ARPU 191달러, 전년 대비 +82%), 레볼루트(부유한 사업 수익 +298%), 누(제품 간 월간 활성 사용자 83%)
- 실패 사례: 페이팔(4억 사용자, 대부분 결제만 사용, 벤모/암호화폐/저축 교차 판매가 잘 되지 않음)
의존성 3: 개발자/기업 잠금(통합 깊이)
- Stripe의 방어막: Billing + Tax + Connect + Radar를 통합하면 철거하는 데 6개월 이상의 공사가 필요하다. 제품이 하나 늘어날 때마다 전환 비용이 다시 복리로 증가한다.
- Visa의 "혼합" 천재성: 2만 개 은행이 고객을 서로 경쟁하지만(탈중앙화), 모두 Visa의 프로토콜을 사용한다(중앙화). 은행은 떠날 수 없으며, 네트워크 자체가 제품이다. 제로 CAC, 97.8%의 총 이익률, 17조 달러 거래량의 "통행료"를 수취한다.
C단위 암호화에 대한 구조적 도전 과제는 다음과 같다: 관리 책임, 수익 압축(Uniswap 0.3% vs. Coinbase 1--2%), 잠금 없음(사용자가 자가 관리로 인출 가능), 강한 순환성(Coinbase는 2022--2023년 수익 -75%).
#암호화의 승리 기반: "스테이블코인의 Stripe / Visa" 만들기
핀테크 성공 사례의 공통된 패턴은 명확하다: 규정 준수 미들웨어를 구축하여 기업과 핀테크 고객이 블록체인의 복잡성을 추상화하도록 한다.
투자 주제 1: 스테이블코인 조정 계층
Stripe의 11억 달러 인수인 Bridge는 한 가지를 증명했다: 기업은 스테이블코인 결제를 원하지만, 노드를 운영하거나 지갑을 관리하고 싶지 않으며, 50개 주의 라이센스를 처리하고 싶지 않다.
- 승리하는 제품: 하나의 API가 다중 체인 라우팅, 유동성 최적화, 규정 준수 검사 및 세무 보고를 동시에 처리한다. 기업은 POST /transfer를 호출하기만 하면 되며, 인프라가 나머지를 책임진다.
- 경제 모델: 대량 거래에서 0.5--1%의 수수료를 수취하며, 각 거래의 한계 비용은 제로이고, 일단 연결되면 전환 비용이 매우 높다. 동일하게 90% 이상의 총 이익률을 가지지만, 20조 달러 이상의 스테이블코인 결제 시장에 적용된다.
투자 주제 2: Vault-as-a-Service ("Fireblocks"식 접근법)
PayPal, Robinhood, Nu는 수십억 달러의 암호 자산을 관리하고 있다. 관리에는 OCC 규정 준수, MPC/HSM 보안, 1억 달러 이상의 보험, 재해 복구가 필요하다.
- 기회는: "암호 관리의 AWS"를 제공하는 것 ------ 기업이 API를 통해 접속하고, 키 관리, 정책 엔진(예: "10만 달러 이상의 인출에는 3개의 승인 필요"), 규정 준수 보고, OFAC 검사 등을 책임진다.
- 모든 암호화된 핀테크 회사가 필요로 한다.
- 제로 CAC(B2B 판매 주기)
- 높은 유지율(관리 변경 = 12개월 이상의 보안 감사)
- 승자: Fireblocks(80억 달러 평가), Anchorage Digital( OCC 라이센스 보유), Copper.co
투자 주제 3: DeFi 미들웨어 / "Vault 큐레이터" 계층
현재 부족한 것은: "DeFi 수익의 Stripe"이다. Aave, Compound, Morpho 및 토큰화된 국채(Ondo OUSG) 간의 수익을 집계할 수 있으며, 가스 비용을 추상화하고 세무 보고서(IRS 규정 준수의 1099)를 생성하며, 보험 외피와 규정 준수 계층을 제공한다.
Vault 큐레이터의 기회:
- Ondo Finance: 토큰화된 국채, 5% 수익
- Backed Finance: 토큰화된 회사채
- Maple/Goldfinch: 인수자가 있는 기관급 DeFi 대출
구체적인 예: SoFi는 수십억 달러의 예금을 보유하고 있으며, 전통적인 계좌는 0--1%만 제공한다. 만약 그들의 B2B 플랫폼 Galileo가 5%의 토큰화된 국채를 연결할 수 있는 "DeFi Yield API"를 제공한다면, SoFi는 고객에게 4% APY를 제공하고, 자신은 1%의 이자 차이를 남기며, 자산을 자산 부채표에 올리지 않을 수 있다. 프로토콜과 규제된 핀테크 사이의 중간 지점에서 규정 준수 외피와 세무 보고를 책임지는 미들웨어 접근법은 현재의 공백 지역이다.
프레임워크: 핀테크 비즈니스 모델 평가
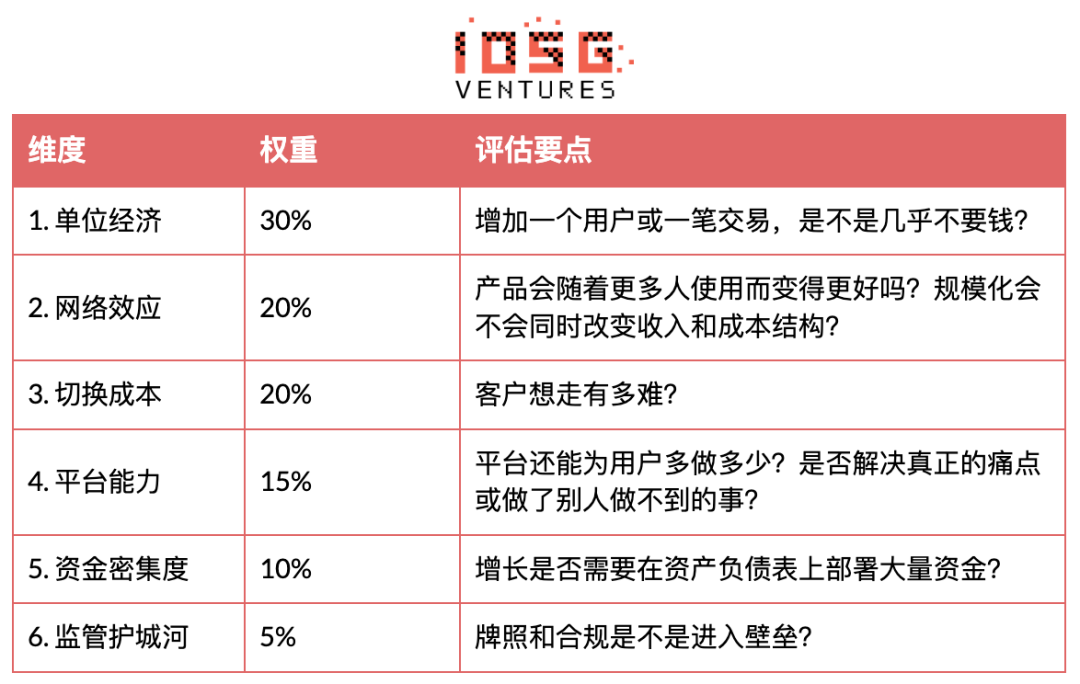
개요표
각 회사의 암호 통합 및 기초 정렬
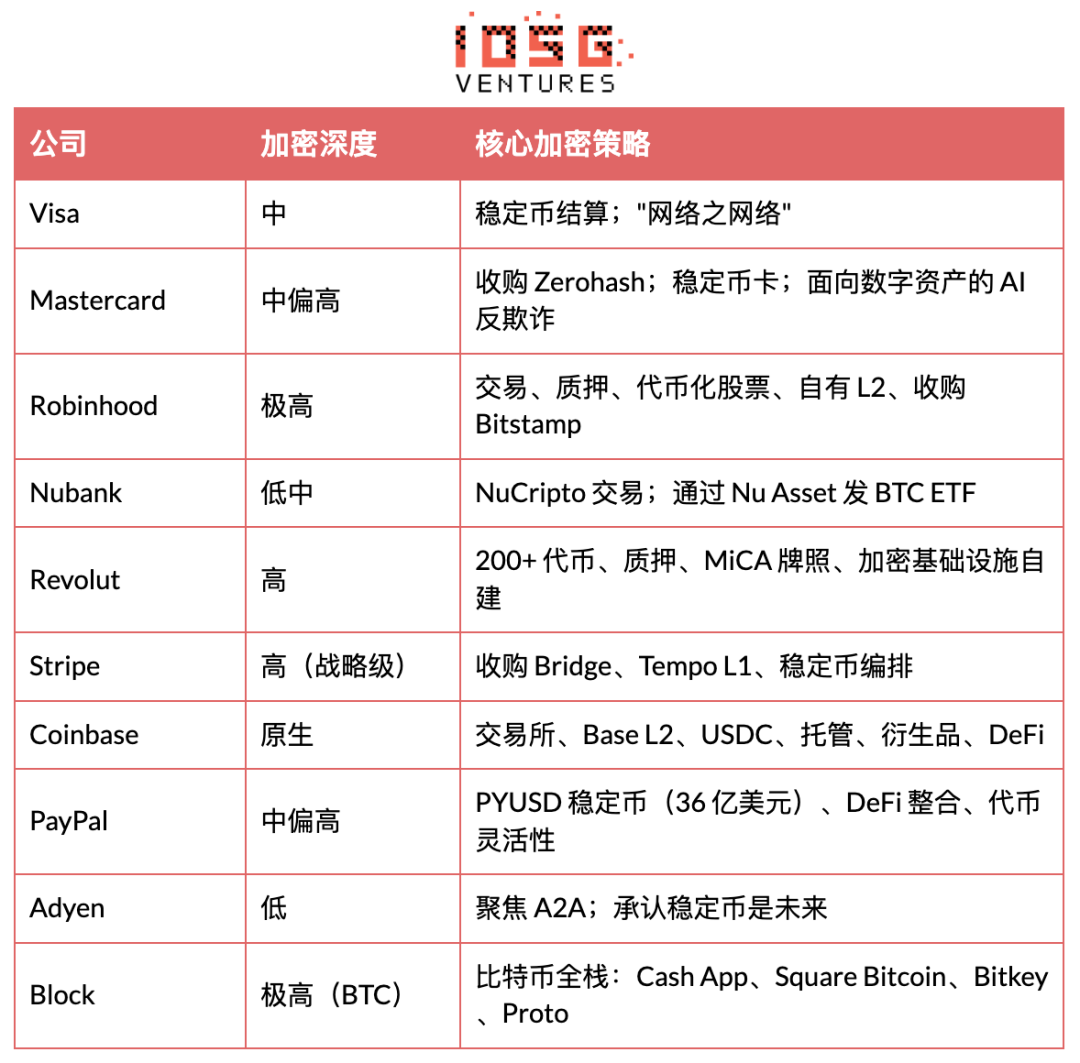
삼. 결론
핀테크의 미래는 전통 금융 플랫폼과 프로그래머블 금융 인프라의 융합에 있다. 블록체인 기술은 기존 시스템을 대체하는 것이 아니라 점점 더 많이 통합되고 있으며, 배후에서 운영되는 결제 및 유동성 계층으로 작용하고 있다. 스테이블코인, 토큰화된 자산 및 온체인 시장은 더 빠른 결제, 더 저렴한 해외 송금 및 새로운 금융 제품을 가져오며, 최종 사용자에게는 기본적으로 보이지 않는다.
결국, 디지털 금융에서 가치를 가장 잘 포착할 수 있는 것은 대규모 배포, 규제 신뢰 및 인프라 통제를 동시에 갖춘 회사들이다. 결제 네트워크, 개발자 플랫폼 또는 소비자 금융 생태계를 통해 승자는 금융의 복잡성을 추상화하면서 여러 결제 경로 간의 조정을 수행하는 플랫폼이 될 것이다. 프로그래머블 통화가 더 널리 채택됨에 따라, 전통 금융과 블록체인 인프라를 성공적으로 통합할 수 있는 핀테크 회사가 차세대 글로벌 금융 서비스를 형성할 것이다.
 위험 경고