








Десятилетние облигации США превысили 5%, как в истории реагировал рынок акций США в аналогичных ситуациях?

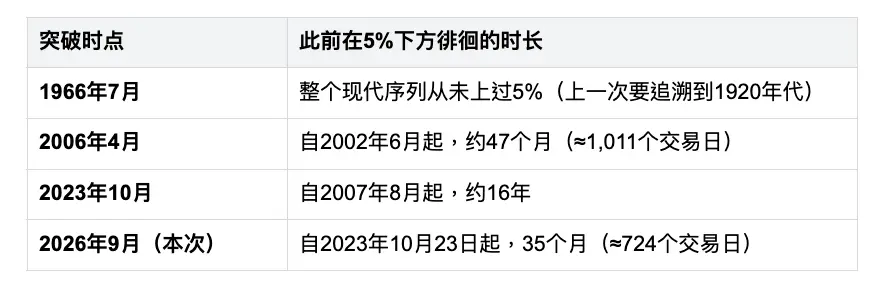
 Смотря на историю, каждый раз, когда доходность десятилетних государственных облигаций США опускается ниже 5%, "период затишья" демонстрирует поляризацию: либо он восстанавливается за короткий срок от 5 до 10 месяцев (примерно 110—220 торговых дней), либо затягивается на более чем 1,000 торговых дней. Первое — это обычные колебания процентной ставки, второе же означает формирование целой низкодоходной среды.
Вчера вечером (14 сентября, понедельник) доходность десятилетних государственных облигаций США на время достигла 5.014%, что стало первым случаем с 2023 года, когда она достигла этой круглой отметки; хотя к закрытию она вернулась к уровню около 4.947%, ситуация, когда она оставалась ниже 5% почти три года с октября 2023 года, была впервые нарушена. Если посмотреть на историю, каждый раз, когда десятилетние облигации США опускались ниже 5%, "период затишья" демонстрировал поляризацию: либо это было короткое время от 5 до 10 месяцев (примерно 110---220 торговых дней), чтобы восстановиться, либо это затягивалось на более чем 1000 торговых дней. Первое просто отражает повседневные колебания процентных ставок, в то время как второе означает формирование целой низкоконтрактной среды. Вчерашний прорыв произошел после более чем семисот торговых дней затишья ниже 5% ------ он измеряет не то, насколько изменились процентные ставки, а изменение парадигмы общего восприятия рынка относительно центральной ставки. Каковы были результаты фондового рынка США после аналогичных исторических моментов?
1. Что произошло на рынке вчера
Ключевой особенностью этого прорыва является то, что длинные ставки растут быстрее коротких. Вчера доходность 30-летних облигаций на время достигла 5.38%, закрывшись на уровне 5.328%; доходность 2-летних облигаций наоборот немного снизилась до 4.628%. Это типичная формация "медвежьего наклона", что указывает на то, что рынок оценивает не краткосрочные процентные ставки, а более долгосрочные риски инфляции и предложения. В начале года этот показатель для десятилетних облигаций США составлял всего 4.15%, за год он вырос примерно на 85 базисных пунктов.
Спусковым крючком стали несколько факторов. В энергетическом секторе, восточные и западные нефтепроводы Саудовской Аравии были закрыты из-за атак, что угрожает примерно 4% мировых поставок нефти, цена на нефть марки Brent на время превысила 109 долларов за баррель; в инфляционном секторе, базовая инфляция в августе все еще достигала 3.4%, что далеко от целевого уровня 2% Федеральной резервной системы; в политическом секторе, Европейский центральный банк на прошлой неделе уже повысил процентные ставки, а Банк Японии ожидается, что последует за ним в эту пятницу, в то время как заседание Федеральной резервной системы назначено на 16 сентября, и CME FedWatch показывает вероятность повышения ставок более 90%, текущий целевой диапазон федеральных фондов составляет 3.50%--3.75%. Стоит отметить, что Министерство финансов удвоило объем выкупа облигаций с 3 миллиардов до 6 миллиардов долларов, но это не смогло сдержать доходность ------ это указывает на то, что давление на продажу исходит от базового ценообразования, а не от ликвидности.
2. Историческое повторение: сколько раз после долгого затишья доходность превысила 5%?
Перед и после интернет-пузыря (конец 2001 года - начало 2002 года) и перед кризисом субстандартного кредитования (середина 2007 года), десятилетние облигации США также снова достигали отметки в 5%, но в тех случаях время, проведенное ниже 5%, составляло всего от 1 до 10 месяцев, что не считается "долгим затишьем". На самом деле, только четыре раза в истории были аналогичные ситуации с вчерашней.
3. Анализ: как вел себя индекс S&P 500 после первых трех случаев долгого затишья ниже 5%
Пример 1: Июль 1966 года ------ через шесть месяцев практически на одном уровне
Это был первый случай в современной истории, когда десятилетние облигации США достигли 5%. Средняя месячная доходность в июле 1966 года поднялась до 5.02%, в августе она еще больше возросла до 5.22%, а последний раз это происходило в 1920-х годах. Стоит отметить, что индекс S&P 500 достиг своего пика 9 февраля того же года на уровне 94.06, и к моменту прорыва в июле он уже упал примерно на 9% ------ влияние роста процентных ставок было заранее оценено до прорыва. После прорыва рынок снова упал примерно на два с половиной месяца, достигнув дна 7 октября на уровне 73.20, что составило 22.18% снижения с пикового значения в феврале, что стало самым малым падением с 1950 года, известным как "Baby Bear". Однако после дна восстановление произошло очень быстро: в ноябре индекс вернулся к 80.99, в январе 1967 года достиг 84.45, а к 4 мая полностью восстановил февральский пик, на восстановление ушло всего 7 месяцев. Если взять за отправную точку уровень прорыва в июле, то через шесть месяцев индекс S&P 500 вернулся с 85.84 до 84.45, что составило лишь незначительное снижение на 1.6%, практически на одном уровне.
Пример 2: Апрель 2006 года ------ умеренный рост
Рост доходности десятилетних облигаций США в 2006 году произошел на фоне перегрева экономики. Средняя месячная доходность в апреле 2006 года поднялась до 4.99%, в мае до 5.11%, что стало первым случаем с 2002 года, когда она превысила 5%, и в июне достигла пика около 5.25%. Индекс S&P 500 вырос с 1,302.17 в апреле до 1,363.38 в октябре, что составило 4.7% роста за шесть месяцев; если считать с мая, то с 1,290.01 до 1,388.64 в ноябре, рост составил 7.6%. Процесс также имел свои колебания. С мая по середину июня 2006 года индекс S&P пережил быструю коррекцию примерно на 7--8%, а затем, после достижения пика доходности и ее снижения, снова начал расти, установив исторический максимум осенью.
Пример 3: Октябрь 2023 года ------ значительный рост
Эмоции на рынке во время последнего прорыва были наиболее близки к сегодняшним. С 19 по 23 октября 2023 года доходность десятилетних облигаций превысила 5%, достигнув максимума 5.02%, что стало самым высоким уровнем с июля 2007 года. В то время рынок был крайне пессимистичен, индекс S&P 500 продолжал падать после прорыва, достигнув дна на уровне 4,117 пунктов 27 октября, что составило еще около 4% снижения по сравнению с 19 октября. Однако это падение стало основой для последующего восстановления. С тех пор индекс S&P 500 начал резкий рост, увеличившись с 4,258.98 в октябре 2023 года до 5,095.46 в апреле 2024 года, что составило 19.6% роста за шесть месяцев.
4. Уроки из истории: какое общее влияние на фондовый рынок США оказывает рост доходности облигаций?
Если рассмотреть три случая вместе, результаты через шесть месяцев составили -1.6%, +4.7%, +19.6%. Худший случай просто вернулся на исходный уровень, ни разу не произошло устойчивого глубокого падения. Но более ценным является не этот диапазон, а различия, стоящие за ним.
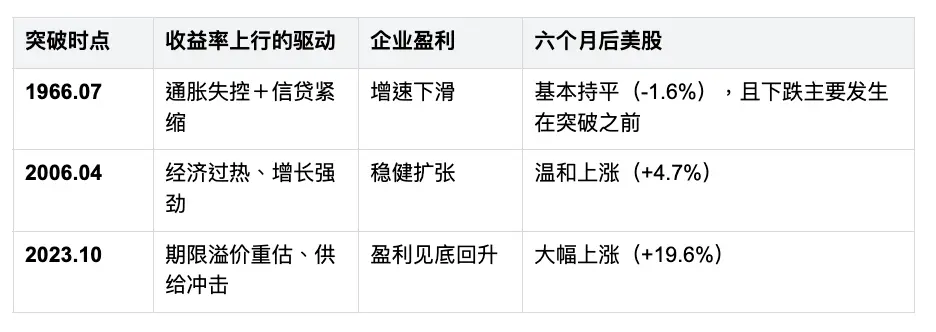
Уровень процентных ставок сам по себе не определяет направление фондового рынка: три случая представляют собой одно и то же действие "прорыва 5%", но результаты различаются на 20 процентных пунктов. Истинное различие между сильными и слабыми случаями заключается в "истории", стоящей за ростом доходности: в 2006 и 2023 годах рост доходности сопровождался номинальным ростом и расширением прибыли, что фондовый рынок смог переварить; в 1966 году рост доходности сопровождался сокращением кредитования и снижением прибыли, что фондовый рынок не смог переварить, поэтому он мог лишь "остаться на месте", а не вырасти. Другими словами, повышение ставок само по себе не является логикой медведя, прерывание роста является таковой.
Рынок часто заранее оценивает: падение в 1966 году произошло до прорыва, дно 2023 года появилось на шестой торговый день после прорыва. Когда круглые цифры начинают широко освещаться в СМИ, самый панический этап обычно уже пройден.
В следующие шесть месяцев фондовый рынок США в целом стабилен, но также будет испытывать первоначальное падение: в первые несколько недель до двух месяцев после трех прорывов фондовый рынок в основном переживал период коррекции ------ около -15% до дна в 1966 году, около -8% в мае-июне 2006 года, около -4% в октябре 2023 года. Истинные поворотные моменты почти всегда происходили после достижения пика доходности и ее снижения, а не в день прорыва.
5. Чем это отличается на этот раз? Три ключевых переменных, на которые нужно обратить внимание
Во-первых, является ли инфляция одноразовым шоком, вызванным предложением. Непосредственным триггером текущего роста стали события на Ближнем Востоке и цены на нефть, Brent уже превысила 109 долларов. Если геополитическая ситуация успокоится и цены на нефть снизятся, это будет ближе к сценарию 2023 года; если цены на энергоносители останутся высокими и передадутся в базовую инфляцию, это будет склоняться к сценарию 1966 года.
Во-вторых, будет ли центральный банк жертвовать ростом ради инфляции. Главное отличие этого раунда заключается в том, что основные центральные банки мира синхронно ужесточают ------ Федеральная резервная система, Европейский центральный банк и Банк Японии почти одновременно меняют курс, а не ожидается одностороннего ужесточения, как в 2023 году. Синхронное ужесточение оказывает более сильное влияние на глобальную ликвидность, что как раз является характеристикой сценария 1966 года.
В-третьих, продолжается ли рост прибыли компаний. Это наиболее объясняемая переменная среди всех примеров. Пока тенденция роста прибыли не прервана, высокие процентные ставки больше проявляются в сжатии оценок, а не в развороте тренда.
Отказ от ответственности: Содержимое этой статьи предназначено только для образовательных целей для инвесторов и справочной информации о рынке, не является инвестиционным советом или рекомендацией по конкретным ценным бумагам или финансовым продуктам. Количество сопоставимых исторических статистических образцов ограничено (всего 3 примера), исторические результаты не представляют собой будущую доходность и не обладают обязательной повторяемостью. Рынок несет риски, инвестиции требуют осторожности, инвесторы должны самостоятельно оценивать и нести риски в соответствии со своей способностью к риску.
Источник данных: открытые рыночные отчеты (Bloomberg, Yahoo Finance, UPI, Semafor и др.); исторические ряды взяты из базы данных Роберта Шиллера (месячные цены S&P 500, месячная доходность десятилетних облигаций США); количество торговых дней рассчитано с учетом исключения выходных и дней закрытия фондового рынка США.
 Предупреждение о рисках Предупреждение о рисках



Популярные статьи





