








Компания Oracle представила финансовый отчет, превысивший ожидания, почему акции открылись с ростом на 7,5%, но закрылись с падением? Поддержали рост ее поставщики

 AI поменял оценку программной компании с "темпа роста доходов" на "капитальную эффективность", одновременно смещая ценность к двум концам цепочки поставок: один конец — это инфраструктурный уровень, который действительно поглощает капитальные расходы, другой конец — это уровень рабочих процессов, который невозможно заменить после модели, а часть, находящаяся посередине и полагающаяся только на рост числа мест и подписной цены, теряет свою переговорную способность.
В прошлую пятницу, 11 сентября, в первый день торгов после публикации последнего финансового отчета Oracle, акции компании открылись с разрывом вверх на 7,5% и достигли 164,43 доллара, а в течение дня максимальная цена составила 165,99 доллара. Почти в то же время вся цепочка поставок резко взлетела: акции компании Huiyu выросли на 12,44%, акции Dell - на 11,98%, обе компании возглавили рост индекса S&P 500; акции Supermicro выросли на 7,28%, Arista - на 5,61%, ON Semiconductor - на 8,51%, Viavi - на 3,60%, а серверное оборудование стало самым сильным сегментом с точки зрения роста в тот день.
Но Oracle, ставшая причиной всего этого, не смогла удержать рост: акции упали с максимума дня и закрылись на уровне 150,28 доллара, что составило снижение на 1,74%, а внутридневная волатильность превысила 10%. Аналогично, компании AI, требующие значительных капитальных затрат, такие как CoreWeave и Nebius, в течение дня также на время выросли примерно на 4%, но закрылись в красной зоне, показав почти такую же внутридневную кривую, как и Oracle.
I. Огромные капитальные затраты в 90 миллиардов долларов - это гарантия стабильного дохода для цепочки поставок
Финансовый отчет за первый квартал 2027 финансового года, опубликованный после закрытия 10 сентября, оказался довольно солидным, и почти весь рост пришелся на облачный бизнес. Выручка за квартал составила 19,345 миллиарда долларов, что на 30% больше по сравнению с прошлым годом, превысив ожидания в 19,14 миллиарда долларов; скорректированная прибыль на акцию составила 1,92 доллара, что выше ожиданий в 1,74 доллара. Выручка от облачного бизнеса составила 11,6 миллиарда долларов, увеличившись на 62%, и уже составляет около 60% от общего дохода, из которых доход от облачной инфраструктуры (OCI) составил 7,4 миллиарда долларов, увеличившись на 121%, в то время как доход от традиционного программного обеспечения на локальных установках снизился на 3%. Доставка также была впечатляющей: в течение квартала было добавлено 850 мегаватт мощности дата-центров, было поставлено более 300 тысяч GPU, а коэффициент использования инфраструктуры достиг 97,9%, при этом цены на истекшие контракты на GPU при продлении или перепродаже в среднем были на 20% выше, чем по первоначальным контрактам. Прогноз на весь год составляет выручку не менее 90 миллиардов долларов и скорректированную прибыль на акцию в 8,1 доллара.
Но настоящим катализатором для цепочки поставок стало одно указание по капитальным затратам на телефонной конференции. Телефонная конференция по финансовому отчету состоялась 10 сентября в 17:00 по восточному времени, и CFO заявил: "Ожидается, что капитальные затраты за год составят от 90 до 95 миллиардов долларов, из которых чистые денежные капитальные затраты не превысят 70 миллиардов долларов." ------ Эти 90-95 миллиардов долларов в конечном итоге должны превратиться в стойки, коммутаторы, системы жидкостного охлаждения и электрическое оборудование. Эти деньги в отчетности Oracle являются расходами, а в отчетности поставщиков - доходами, и рынок сразу же дал ответ:
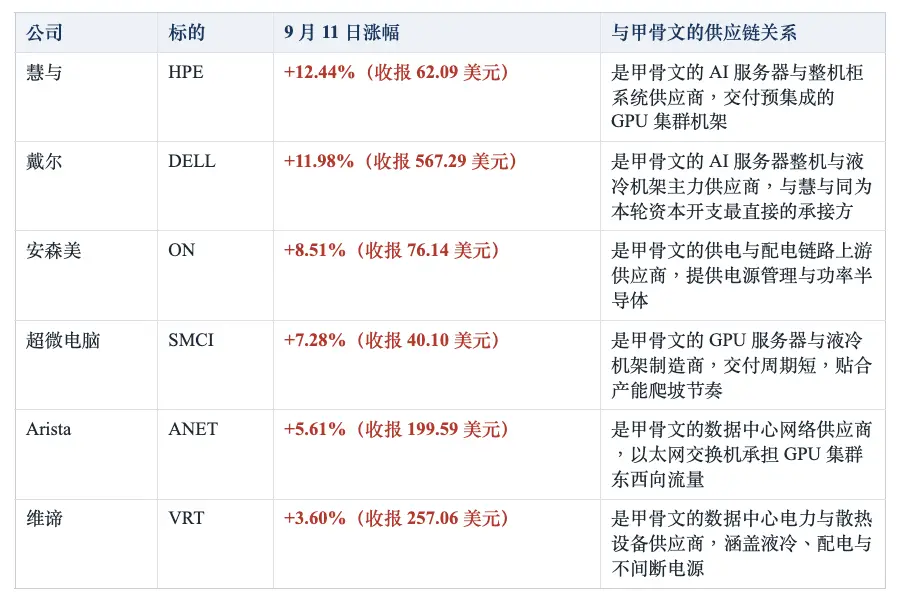
Примечание: Увеличение и цена закрытия относятся к данным за 11 сентября 2026 года. Последний пункт представляет собой роли в цепочке поставок, классифицированные по открытым бизнес-областям, Oracle не раскрыла список поставщиков, и не все компании имеют подтвержденные прямые отношения с Oracle.
II. Почему акции Oracle сначала выросли, а затем упали? RPO, свободный денежный поток и продажа акций Элисоном
Если финансовый отчет полностью превзошел ожидания, почему после открытия на 7,5% акции закрылись в минусе? Ответ не в первых строках отчета с яркими цифрами, а в деталях нескольких таблиц и в документе 10b5-1, который был опубликован вместе с отчетом и отменен в выходные.
Остаточные обязательства (RPO) - это самый привлекательный и легко неправильно интерпретируемый "пустой чек": 664 миллиарда долларов остаточных обязательств означают сумму, которая уже подписана в контрактах, но еще не признана в доходах, увеличившись на 209 миллиардов долларов по сравнению с прошлым годом, а за квартал было подписано новых контрактов на AI облачные услуги на сумму более 30 миллиардов долларов. Эта цифра имеет три уровня значений, которые нужно рассматривать отдельно: это верхний предел дохода, а не сам доход, и когда он будет преобразован, зависит от того, когда будет выполнена мощность; она не включает никакой информации о затратах, и нет прямой связи между объемом заказов и доходами для акционеров; ее качество зависит от контрагентов и условий, и рынок в целом оценивает, что почти половина из этих 664 миллиардов долларов направлена на одного и того же клиента. Иными словами, чем больше заказ, тем выше требования к способности выполнения и концентрации клиентов ------ это чек, который нужно будет обналичить в течение нескольких лет.
Улучшение свободного денежного потока частично связано с "приукрашенной" бухгалтерской отчетностью за счет предоплат: свободный денежный поток за первый квартал 2027 финансового года составил -5,4 миллиарда долларов, хотя это значительно лучше рыночных ожиданий в -9,56 миллиарда долларов, но при детальном анализе структуры операционного денежного потока можно увидеть, что 11,36 миллиарда долларов пришли от предоплат клиентов. Эти деньги, хотя и поступили, по своей сути являются обязательствами по предоставлению услуг в будущем, а не уже заработанной прибылью. В дополнение к этому есть также договоренности, при которых клиенты предоставляют часть оборудования, а поставщики участвуют в финансировании ------ они действительно частично перенесли финансовое давление, но чистые денежные расходы после вычитания этих факторов составили около 18 миллиардов долларов, что ниже 28,5 миллиарда долларов по бухгалтерским капитальным затратам; но это также означает, что сколько наличных в конечном итоге принесут эти быстрорастущие заказы на AI акционерам, в настоящее время остается вопросом без ответа.
Изменение позиции 82-летнего председателя в один день привело к росту на 2% на внебиржевых торгах в выходные: 10 сентября вместе с последним квартальным отчетом была опубликована также программа продажи акций, подготовленная исполнительным председателем и техническим директором компании, 82-летним Ларри Элисоном: он еще 22 июня подписал план торговли 10b5-1, в рамках которого он мог продать до 50 миллионов акций Oracle. В отчете с отрицательным свободным денежным потоком, рекордными капитальными затратами и только что завершенным увеличением капитала на 20 миллиардов долларов, добавление информации о том, что "основатель собирается продать акции на 7,5 миллиарда долларов", не оставляло сомнений в негативной интерпретации на рынке.
Перелом произошел в выходные. 12 сентября на сайте по связям с инвесторами Oracle было опубликовано заявление под заголовком "Ларри Элисон отменяет свой план продажи акций Oracle", в котором говорилось: "Ларри Элисон, исполнительный председатель совета директоров и технический директор, отменил свой план продажи акций Oracle по программе 10b5-1. В рамках этого плана не было продано никаких акций Oracle, и у него нет других планов по продаже своих акций Oracle." Всего через день после публикации информация была отменена. В выходные, после объявления новости, акции на внебиржевых торгах на время выросли более чем на 2%.
III. Дорога ли оценка в 19-кратный коэффициент P/E? Анализ PE и EV/EBITDA
Согласно прогнозу Oracle на 2027 финансовый год ------ выручка не менее 90 миллиардов долларов, скорректированная прибыль на акцию 8,1 доллара ------ текущая цена акций соответствует прогнозируемому коэффициенту P/E примерно 19. Если затем прибыль на акцию сможет поддерживать рост более 30% в год, через год этот коэффициент снизится до примерно 14, а через два года до примерно 11; при этом рыночные ожидания на следующий финансовый год составляют около 10,97 доллара за акцию, что соответствует примерно 13,7-кратному коэффициенту, что в целом совпадает с этой оценкой. Именно поэтому PEG Oracle составляет всего 0,58, что является самым низким среди Товарищи ов: если убрать коэффициент P/E, основанный на темпах роста, он действительно является самым дешевым среди этой группы компаний. Для компании, чей доход от облачной инфраструктуры вырос на 121% по сравнению с прошлым годом, а остаточные обязательства увеличились на 209 миллиардов долларов за год, поддерживать такой темп роста не является недостижимой задачей.
Но числитель коэффициента P/E - это рыночная капитализация, которая не включает долговые обязательства. Чистый долг Oracle достиг 132,1 миллиарда долларов, а стоимость компании составляет 586,5 миллиарда долларов, что примерно на 29% выше рыночной капитализации в 454,4 миллиарда долларов. Если использовать EV/EBITDA с учетом долга, Oracle составляет около 17,0, Amazon - около 17,2, Microsoft - около 19,2 ------ с одинаковыми активами, но с другим числителем, "дешевизна" уменьшается более чем наполовину. Для компании, которая расширяется за счет выпуска облигаций и увеличения капитала, игнорирование долговых показателей оценки естественным образом занижает ее реальную стоимость.
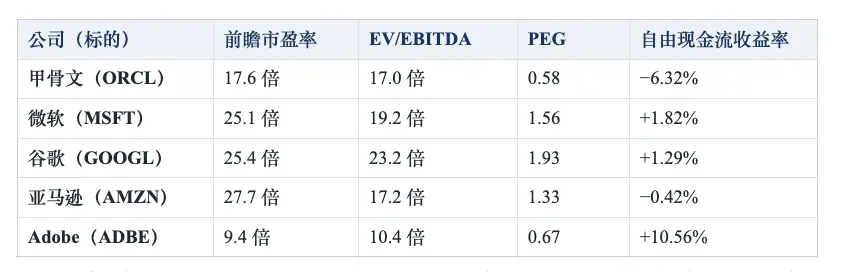
Примечание: Прогнозируемые коэффициенты P/E, EV/EBITDA и PEG основаны на данных открытого рынка на 12 сентября 2026 года; доходность свободного денежного потока за последние двенадцать месяцев. Прогнозируемый коэффициент P/E Oracle рассчитывается на основе рыночных ожиданий, и при расчете по прогнозируемой прибыли в 8,1 доллара он составляет около 18,6.
Согласно EV/EBITDA, коэффициент Oracle 17,0 ниже 19,2 у Microsoft и 23,2 у Google, и примерно на уровне 17,2 у Amazon, что ставит его на самое низкое место среди этой группы компаний. Учитывая, что его темпы роста значительно превышают средние по отрасли, эта позиция даже кажется заниженной ------ согласно рыночным ожиданиям, его EBITDA вырастет с примерно 36,5 миллиарда долларов в предыдущем финансовом году до примерно 52,4 миллиарда долларов, и статически рассчитанный прогнозируемый EV/EBITDA быстро упадет до чуть выше 11.
Но для оценки, является ли оценка завышенной, также нужно учитывать, что EBITDA исключает. Капитальные затраты Oracle в 28,5 миллиарда долларов в основном будут превращены в активы GPU и дата-центров, которые будут амортизироваться в течение следующих нескольких лет; процентные расходы за квартал также увеличились с 923 миллионов до 1,428 миллиарда долларов, что превышает 50%. Для компании, которая переходит к активной модели и расширяется за счет долгового финансирования, добавление амортизации и исключение процентов означает, что самые тяжелые два бремени убираются из поля зрения. Более важно, что обе стороны соотношения находятся в движении: рост EBITDA в числителе основан на ожиданиях, а рост чистого долга в числителе связан с уже подписанными планами капитальных затрат ------ рынок ожидает, что к 2028 финансовому году его чистый долг превысит 160 миллиардов долларов. Даже если EBITDA будет выполнена, снижение прогнозируемого коэффициента будет происходить медленнее, чем статически рассчитанное.
IV. Изменяется ли логика распределения акций программного обеспечения в эпоху ИИ? Изменение оценки на примере Oracle и Adobe
11 сентября также оставило легко упускаемое из виду явление: все лидеры роста были в аппаратном обеспечении, а сектор программного обеспечения почти полностью отсутствовал. Наибольший рост в тот день наблюдался в сегментах печатных плат и оптовой торговли компьютерами, в то время как акции Adobe упали, а Cloudflare и Rubrik также закрылись в минусе. Программная компания Adobe, которая опубликовала свой последний финансовый отчет в тот же день, составила практически полностью противоположный образец: выручка за третий квартал составила 6,76 миллиарда долларов, увеличившись на 13% по сравнению с прошлым годом, а годовой регулярный доход, связанный с ИИ, увеличился более чем на 150%, количество пользователей платформы превысило 1 миллиард ------ но акции упали из-за того, что прогноз на следующий квартал не превысил ожидания. Противоречие довольно очевидно: доходы от ИИ растут на трехзначные числа, количество пользователей увеличивается на миллиарды, но общий темп роста компании остается на уровне 13%.
Искусственный интеллект изменил оценку программных компаний с "темпа роста доходов" на "капитальную эффективность", одновременно сместив ценность к двум концам цепочки: один конец — это инфраструктурный уровень, который действительно поглощает капитальные затраты, другой конец — это уровень рабочих процессов, который не может быть заменен после модели, а часть, находящаяся посередине, полагающаяся только на количество мест и рост подписной цены, теряет свою переговорную способность.
Oracle и Adobe являются примерами этих двух путей. Oracle выбрала стать инфраструктурной компанией, цепочка — "заказ — производственные мощности — денежный поток", у нее нет нехватки в спросе, ей не хватает доказательства превращения спроса в свободный денежный поток на акцию, цена — это отрицательный свободный денежный поток, растущий долг и постоянное размывание. Adobe выбрала остаться на уровне программного обеспечения, цепочка — "бесплатные пользователи — привычка использования — готовность платить", ей не нужны огромные капитальные затраты, денежный поток всегда здоров, но ей не хватает доказательства превращения пользователей в доход. Отношение рынка к обоим компаниям также противоположно: к Oracle доверяют, что спрос сможет реализоваться; к Adobe же видят рост, но не верят, что он сможет продолжаться. Если модели ИИ в конечном итоге станут все более дешевыми базовыми возможностями, то решающим может быть не сама модель, а изменения, сотрудничество, управление материалами и доставка на этом уровне рабочих процессов — этот уровень до сих пор в значительной степени происходит в программном обеспечении самой Adobe.
Что касается Oracle, следующие группы данных имеют более высокий приоритет, чем общий объем заказов: сможет ли коэффициент использования мощностей оставаться высоким после добавления сотен мегаватт мощности, если он упадет с расширением производства, это указывает на то, что скорость расширения превысила скорость реализации спроса; доля предоплаты клиентов в операционном денежном потоке, а также доля новых контрактов с предоплатой или с аппаратной структурой, предоставленной клиентом, рост доли указывает на усиление распределения рисков; когда соотношение капитальных затрат и доходов достигнет пика, это самый прямой опережающий индикатор положительного свободного денежного потока; скорость сокращения разрыва свободного денежного потока за квартал, а также начало управления предоставлением временных ориентиров для выхода на положительный уровень; темп размывания акционерного капитала и скорость роста процентных расходов, превышают ли они скорость роста операционной прибыли; концентрация клиентов по заказам снижается ли с новыми контрактами, и будет ли на Дне инвестора в октябре предоставлена более детальная информация о доставке и денежном потоке.
Отказ от ответственности | Данная статья предназначена только для справки и не является инвестиционной рекомендацией или предложением продукта. Данные актуальны на 13 сентября 2026 года (восточное время США), источником являются открытые данные, компания не гарантирует их точность или полноту. В статье содержатся прогнозные суждения, фактические результаты могут значительно отличаться. Инвестиции связаны с рисками, цены могут расти и падать, прошлые результаты не являются показателем будущих результатов, инвесторы могут потерять весь капитал. Доступность продукта зависит от местных законов и нормативных ограничений. Пожалуйста, оцените самостоятельно и проконсультируйтесь с независимым профессиональным мнением.
 Предупреждение о рисках Предупреждение о рисках



Популярные статьи





