








Этой ночью решение Федеральной резервной системы (ФРС) приближается, вероятность повышения процентной ставки возросла до 94%! Что нужно понимать в ночь FOMC? Как распределить четыре типа стратегических ETF в FOMC?

 Согласно официальной точечной диаграмме, опубликованной Федеральной резервной системой 17 июня, три вещи, которые действительно нужно понять сегодня вечером.
Сегодня ночью в два часа ночи глобальные финансовые рынки столкнутся с самым важным макроэкономическим событием этого месяца — заседанием Федеральной резервной системы. На данный момент рынок процентных ставок повысил вероятность повышения ставки на 25 базисных пунктов до более чем 94%, диапазон федеральной фондовой ставки приближается к 3.75% — 4.00%. Однако каждый раз, когда наступает такой момент глобальной финансовой игры, инвесторы, находящиеся в азиатском часовом поясе, всегда оказываются в невыгодном положении. Решение в два часа ночи и рискованные стратегии опционов в акциях имеют высокий порог для обычных трейдеров. Как обычные инвесторы могут использовать стратегические ETF и силу профессиональных фондов, чтобы справиться с неопределенностью этого заседания? В этой статье вы узнаете о роли и исторической производительности этих стратегических активов и поможете вам заранее прояснить возможные изменения на рынке после решения.
I. Заседание FOMC: какие три вещи должны понять обычные инвесторы?
Каждый раз, когда проходит заседание Федеральной резервной системы с кратким экономическим прогнозом, рынок на самом деле не сосредоточен на том, будет ли повышение ставки или нет, а на точечной диаграмме, которая публикуется вместе с заявлением. Ее официальное название — оценка участников FOMC по подходящей денежно-кредитной политике. Каждая точка на диаграмме представляет собой мнение одного из участников о целевом диапазоне федеральной фондовой ставки на конец каждого года, с точностью до восьмой доли процента. Эти точки публикуются анонимно, поэтому все могут видеть только общее распределение, но не знают, кто именно голосовал.
Причина, по которой точечная диаграмма важнее самого решения, проста. Повышение ставки на 25 базисных пунктов изменяет стоимость капитала только в один момент времени, тогда как точечная диаграмма изменяет ожидания рынка относительно всей кривой дисконтирования. Долгосрочные высоко оцененные активы на фондовом рынке США гораздо более чувствительны к тому, где ставки будут находиться в ближайшие годы, чем к тому, будет ли повышение ставки в этом месяце. Поэтому на таких заседаниях настоящие движения на рынке часто происходят не в ту секунду, когда публикуется заявление, а через несколько часов или даже дней после того, как рынок прочитает точечную диаграмму и пересчитает путь ставок.
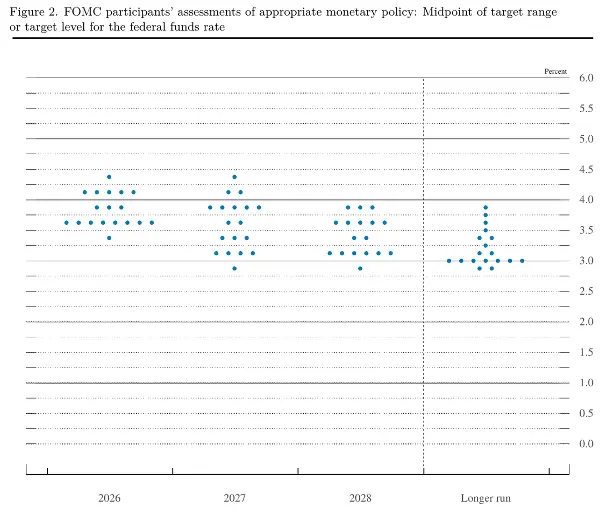
Рисунок: Оценка участников FOMC по подходящей денежно-кредитной политике, опубликованная 17 июня 2026 года. Источник: Федеральная резервная система США Summary of Economic Projections, June 2026, Figure 2.
Ссылаясь на официальную точечную диаграмму, опубликованную Федеральной резервной системой 17 июня, три вещи, которые действительно нужно понять сегодня вечером:
Первая вещь — посмотрите, в какую сторону переместится медиана на точечной диаграмме на конец 2026 года. В прогнозах 18 участников в июне медиана составила 3.8%, при этом наиболее плотная группа из 8 человек находится на уровне 3.6%, что означает, что после еще одного повышения в этом году будет сделана пауза. Вверх, около 3.9%, находятся 3 участника, около 4.1% — 5 участников, самый высокий прогноз составляет 4.4%, а самый низкий — 3.4%. Если после повышения на 25 базисных пунктов точечная диаграмма останется около 3.8%, это будет означать, что большинство чиновников склоняются к тому, чтобы сначала приостановить и наблюдать, что является относительно мягким сигналом, и у длинных доходностей будет пространство для снижения. Если она поднимется до 4.1%, это будет означать, что в этом году, скорее всего, будет еще одно повышение на 25 базисных пунктов, что близко к базовому сценарию, который рынок уже учитывает. Если она еще больше приблизится к 4.4%, что является самым ястребиным прогнозом в июне, рынок должен будет начать серьезно торговать более устойчивым путем повышения ставок. В настоящее время фьючерсный рынок уже оценивает два повышения ставки до конца года, в то время как июньский прогноз предсказывал только одно, и то, будет ли точечная диаграмма сближаться с рынком или оставаться на месте, само по себе является четким сигналом.
Вторая вещь — наблюдайте, переместится ли вся кривая на 2027 год. В точечной диаграмме на июнь медиана прогноза на конец 2027 года составляет 3.6%, на 2028 год — 3.4%, долгосрочный центр — 3.1%. Этот уровень на самом деле более критичен, чем несколько повышений в этом году. Если прогноз на 2026 год повышается, но 2027 год остается практически неизменным, это будет означать, что Федеральная резервная система просто делает краткосрочное ужесточение, смещая темп повышения ставок вперед. Но если вся кривая на 2027 и даже 2028 годы явно поднимается, рынок должен будет заново оценить новую норму высоких ставок, которая будет сохраняться дольше. Для оценки акций на фондовом рынке США это будет иметь гораздо более разрушительное воздействие, чем одно повышение на 25 базисных пунктов, потому что это изменяет долгосрочный центр дисконтирования, а не только стоимость наличных в этом году.
Третья вещь — обратите внимание, скажет ли Уорш на пресс-конференции, что это повышение ставки является максимальным. Точечная диаграмма статична, пресс-конференция динамична, и рынок часто ориентируется на тон пресс-конференции, чтобы определить настрой по точечной диаграмме. В течение этого получаса сосредоточьтесь на трех вещах: инфляция, цены на нефть и следующее повышение ставки. Если Уорш подчеркивает, что дальнейшие действия полностью зависят от данных и активно снижает ожидания рынка по поводу последовательных повышений ставок, это может быть воспринято как мягкое повышение ставки, то есть повышение ставки, но с объявлением о приостановке. Напротив, если он продолжит подчеркивать риски инфляции, цены на энергию и то, что текущая политика все еще недостаточно ограничивает спрос, рынок быстро переключит внимание на вопрос, когда будет следующее повышение ставки. На фоне цен на нефть Brent на уровне 107 долларов любое его высказывание о нефти будет интерпретировано с увеличением значимости. Он уже заявил на августовской конференции в Джексон-Хоуле, что недавние данные по инфляции еще не показывают достаточного возвращения к цели в 2%, и с учетом того, что на июльском заседании три чиновника проголосовали за повышение ставки, ожидания рынка по его ястребиным настроениям не низки.
II. Обзор рынка: S&P 500 и Nasdaq в целом находятся в боковом движении
В последние три недели фондовый рынок США в целом находился в боковом движении. Индекс S&P 500 колебался в узком диапазоне от 7580 до 7700, что составляет менее 1.6%, и только на прошлой неделе пробил вниз, в четверг он упал до 7580, а в пятницу снова поднялся до 7620 и вернулся к предыдущему максимуму, закрывшись на уровне 7656.98. 14 сентября он снова упал на 0.48%, закрывшись на уровне 7619.95, в итоге вернувшись к исходной точке. Nasdaq в тот же период также не нашел направления, 14 сентября он упал на 0.56%, закрывшись на уровне 26186.41. Традиционные защитные сектора на прошлой неделе коллективно упали: здравоохранение упало на 3.55%, материалы — на 2.84%, коммунальные услуги — на 1.60%, потребительские товары — на 1.42%, единственным сектором, показавшим рост, стал энергетический сектор, который вырос на 1.69%. Когда падение вызвано ставками, а не экономическим ростом, переход к защитным акциям не сработает.
Внутри технологического сектора наблюдается резкая диверсификация. 14 сентября ETF на полупроводники упал более чем на 4%, в то время как акции программного обеспечения и кибербезопасности показали рост, CrowdStrike и Palo Alto Networks обе показали рост. В тот же день, в одной и той же среде ставок, аппаратное и программное обеспечение ИИ пошли в совершенно противоположных направлениях, что означает, что даже если вы правильно выбрали общее направление, вы могли выбрать неправильные активы.
Волатильность также начала восстанавливаться. VIX в начале месяца достиг 14.4, что является вторым самым низким уровнем с декабря 2025 года, когда месячная защита S&P 500 на 25-дельта упала до самой дешевой с декабря 2024 года, а наклон был на первом процентиле за последний год, почти никто не покупал страховку от падения. На прошлой неделе VIX поднялся до 15.84, а к 15 сентября вернулся к 17.96, увеличившись более чем на 5% за день, что указывает на то, что премия за события была вновь куплена в последние несколько торговых дней.
Собрав все эти факторы вместе, получается комбинация, неблагоприятная для обычных инвесторов. Отсутствие направления у индекса делает как длинные, так и короткие позиции уязвимыми, защитные сектора больше не защищают от падения, что делает традиционную смену активов неэффективной, а диверсификация внутри секторов снижает допустимость выбора акций, в то время как определенные события происходят в два часа ночи. Ожидаемая волатильность на опционах, оцененная на вечер FOMC, составляет примерно ±1.1%, что соответствует диапазону в 2.2%, что больше, чем 1.6% всего бокового диапазона за последние три недели. Причина существования стратегических ETF как раз в этом: они не решают проблему определения направления, а улучшают распределение доходности инвесторов в условиях неопределенности направления.
III. Как понять четыре типа защитных стратегий ETF, когда направление рынка неясно
Самое сложное в управлении перед и после FOMC — это не просто определить, вырастет ли рынок или упадет, а столкнуться с множеством возможных путей развития. Рынок может оставаться в состоянии высокой волатильности, также может произойти отскок после негативных новостей, или может произойти явная коррекция, или даже сначала резкое падение, а затем резкий рост. В такой среде ключевым моментом является понимание того, какой результат вас больше всего беспокоит, и готовы ли вы заплатить какую цену за стабильность.
Сценарий I: Долгосрочно оптимистичен по отношению к акциям технологий, но беспокоит краткосрочная волатильность ------ QYLG
Если вы долгосрочно оптимистичны по поводу роста прибыли от искусственного интеллекта и крупных технологических компаний, но считаете, что краткосрочная оценка не низка и FOMC может увеличить волатильность, инвесторам не обязательно полностью покидать Nasdaq.
В этом случае можно продолжать держать акции технологий, одновременно превращая часть краткосрочного потенциала роста в доход от опционов. QYLG является типичным представителем таких ETF с покрытыми колл-опционами. Его базой по-прежнему является индекс Nasdaq 100, но он продает колл-опционы примерно на 50% своего портфеля акций. Инвесторы сохраняют высокий уровень экспозиции к Nasdaq, превращая часть будущего потенциала роста в премию за опционы.
QYLG находится между QQQ и QYLD: QQQ полностью участвует в росте и падении Nasdaq 100, QYLD акцентирует внимание на доходах от опционов с высоким покрытием, а QYLG выбирает примерно половину покрытия, чтобы сбалансировать рост и доход. Он подходит для выражения умеренной точки зрения, когда вы долгосрочно оптимистичны по отношению к технологиям, но считаете, что краткосрочно не будет значительного роста.
Историческая производительность показывает его границы. В 2022 году, когда оценка акций технологий сократилась, максимальная просадка QQQ достигла 35.12% в ноябре того года, в то время как максимальная просадка QYLG составила 29.98% в октябре того же года. По итогам года QQQ составил -32.58%, а QYLG — -26.27%. Премия за опционы смягчила часть потерь, но не изменила его высокую экспозицию к Nasdaq. По сравнению с индексом S&P 500, QYLG участвовал в 91.13% падения, но только в 89.80% роста. Он может немного смягчить падение, но не является настоящей стратегией защиты от падения, и в условиях глубокого медвежьего рынка все равно будет значительная просадка, а в условиях сильного бычьего рынка может отстать от QQQ из-за ограничений колл-опционов.
Сценарий II: Направление неясно, просто хотите временно снизить волатильность портфеля акций ------ DIVO
Если у вас нет сильного предпочтения по направлению рынка, вы не считаете, что медвежий рынок близок, и не уверены, смогут ли акции технологий сильно вырасти, но хотите снизить волатильность своего высокобета или технологического портфеля и продолжать оставаться на фондовом рынке, DIVO является представительным стратегическим решением.
DIVO — это активно управляемый ETF, использующий стратегию акций с высоким качеством дивидендов и тактических покрытых колл-опционов. Он не механически копирует индекс и не продает колл-опционы в фиксированном соотношении по всему портфелю. Менеджер фонда сначала выбирает около 20-25 акций из крупных американских компаний, акцентируя внимание на прибыльности, денежном потоке, возврате капитала и росте дивидендов, а затем тактически продает колл-опционы, основываясь на оценке, волатильности и краткосрочных движениях акций. Его доход состоит из трех частей: прирост капитала, дивиденды компаний и доход от опционов. Этот активный подход не требует отказываться от всего потенциала роста портфеля ради доходов от опционов. Акции с ограниченным ростом могут продаваться с колл-опционами, в то время как акции с высоким потенциалом сохраняются.
Во время коррекции на рынке в 2022 году максимальная просадка SPY достигла 24.50% в октябре того года, в то время как максимальная просадка DIVO составила 13.72% в сентябре того же года. По итогам года SPY составил -18.18%, а DIVO — только -1.46%. Во время коррекции в 2018 году максимальная просадка DIVO составила 9.64%, а годовая волатильность — около 9.41%, что значительно ниже рынка. Однако максимальная просадка DIVO с момента его создания произошла в марте 2020 года из-за пандемии и составила 30.04%, в то время как SPY составил 33.72%. Это показывает, что защитный выбор акций в сочетании с тактическими колл-опционами может снизить наклон падения, но не может полностью защитить от системного краха. Он подходит для инвесторов, которые хотят превратить высокую волатильность в стабильный портфель и сохранить возможность роста, но цена заключается в том, что активный выбор акций может быть ошибочным, и выбор из более чем 20 акций с высокими дивидендами может отставать в условиях сильного бычьего рынка.
Сценарий III: Действительно беспокоит возможность значительного падения рынка ------ BSEP
Если вас беспокоит возможность глубокого падения на 10% или более в ближайшие месяцы, простого использования Covered Call недостаточно, поскольку премия не может отделить первоначальные риски падения от структуры доходности.
В этом случае можно рассмотреть Buffer ETF, такой как BSEP. BSEP относится к стратегии Defined Outcome (определенный результат), которая использует ETF S&P 500 в качестве ориентира и заранее устанавливает структуру доходности на определенный период с помощью FLEX Options. Например, в первой серии, начинающейся в сентябре 2026 года, результативный период составляет с 1 сентября 2026 года по 31 августа 2027 года, начальный буфер составляет 9%, начальный лимит — 19.75% (данные до вычета расходов).
Инвесторы отказываются от высоких бычьих доходов, превышающих лимит, в обмен на буфер против первоначального падения. Если S&P 500 в течение полного периода в конечном итоге упадет на 5%, убытки останутся в пределах буфера. Если в конечном итоге падение составит 20%, это можно упростить как первоначальные около 9% полученных буферов, а убытки, превышающие предел, все равно придется нести самостоятельно.
Данные о реальном медвежьем рынке показывают, что продукт PJUL с буфером 15%, выпущенный Innovator в июле 2022 года (ссылка на SPY), упал на 0.80% за период, завершившийся в июне 2022 года, в то время как SPY упал на 11.87%; NJUL, ориентированный на QQQ, упал на 6.76%, в то время как QQQ упал на 20.93%. BSEP, как серия сентября, имеет буфер 9%. Оценивать BSEP нельзя по тому, обгоняет ли он S&P 500 в долгосрочной перспективе, а нужно смотреть, сработает ли буфер в момент падения. Если рынок продолжит расти, BSEP, вероятно, будет отставать от SPY, что является стоимостью за защиту. Кроме того, буфер и лимит связаны с начальной точкой, и при покупке в середине периода необходимо учитывать оставшиеся значения. Например, к 15 сентября 2026 года оставшийся буфер BSEP составит 8.53%, а оставшийся лимит — 20.68%.
Сценарий 4: Беспокойство о падении, но не знаем, когда возникнет риск ------HELO
Если риск не возникает в установленный годовой период, инвесторы хотят оставаться на рынке акций в долгосрочной перспективе и всегда иметь защиту от падения, HELO предлагает соответствующее решение.
HELO — это активно управляемый Hedged Equity ETF, использующий комбинацию акций крупных американских компаний с постоянным скользящим хеджированием с помощью лестничных опционов. У него нет фиксированного годового буфера, а одновременно работают несколько групп хеджей с сроком около трех месяцев, которые смещены друг относительно друга примерно на месяц, и по истечении срока создается новая защита, чтобы распределить риск создания защиты по времени, не требуя точного прогноза, в какой месяц произойдет коррекция.
HELO был основан 28 сентября 2023 года, исторические данные короче, чем у DIVO, и он не пережил большие медвежьи рынки 2008 или 2022 годов. Однако в период коррекции после Перечислено он уже продемонстрировал снижение убытков, его максимальная просадка в 2023 году составила 3.60%, в 2024 году — 4.16%, в 2025 году — 10.89%, с начала 2026 года — 5.76%, а максимальная просадка с момента основания составила 10.89% в апреле 2025 года. Его годовая волатильность составляет около 6.89%, бета-коэффициент относительно S&P 500 составляет около 0.49, а коэффициент захвата падения составляет около 59.11%, то есть при падении рынка на 1% он падает примерно на 0.59%.
Это подтверждает его цель по снижению убытков в обычные периоды коррекции, но его эффективность в условиях серьезного медвежьего рынка еще предстоит проверить на большом объеме данных. HELO подходит для инвесторов, которые хотят держать акции в долгосрочной перспективе и одновременно поддерживать портфель в состоянии хеджирования, его стоимость также включает в себя затраты на защиту опционов и снижение доходности в условиях сильного бычьего рынка.
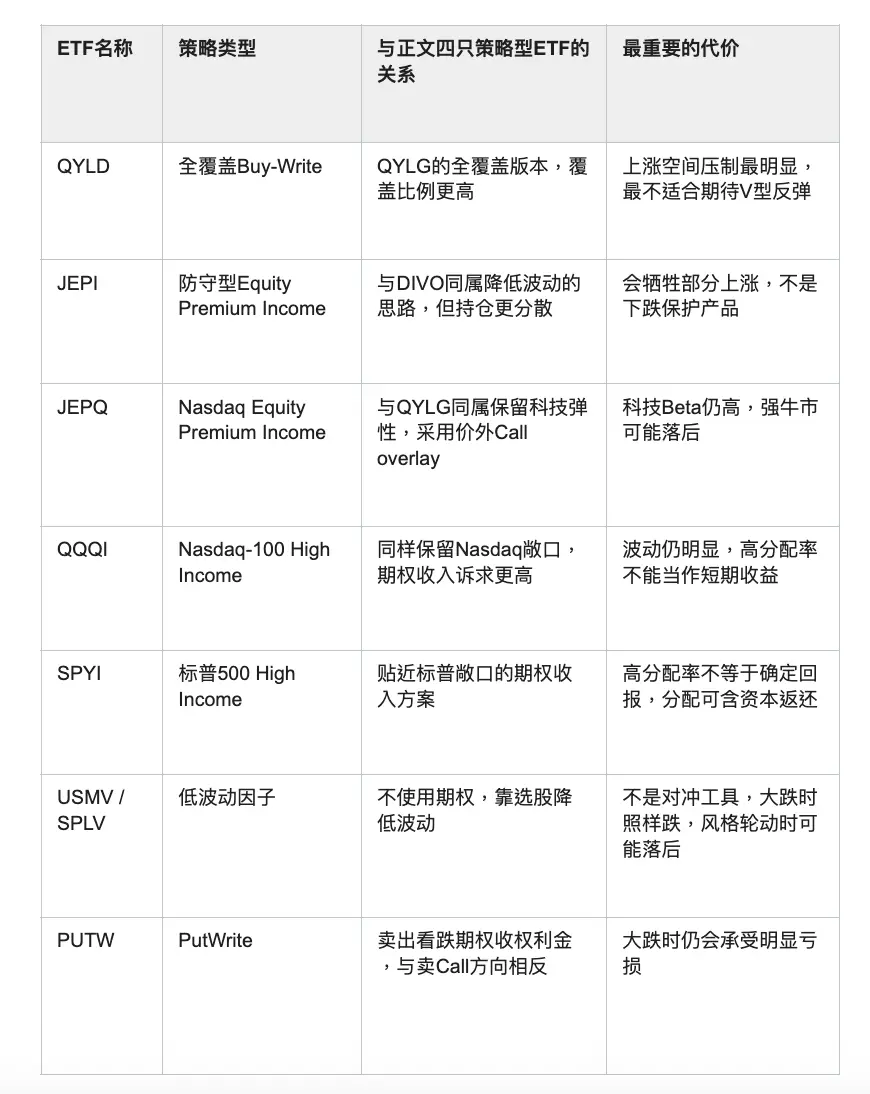
Список других связанных стратегий ETF:
Предупреждение о рисках: рыночные данные, ожидания решений Федеральной резервной системы и историческая производительность различных стратегических ETF, изложенные в этой статье, основаны на открытых источниках и предназначены только для справки, не являются инвестиционным советом. Исторические результаты не гарантируют будущую производительность, опционы и структурированные продукты несут риски истечения, ликвидности и потери капитала. Инвесторы должны самостоятельно оценивать свои возможности по принятию рисков и при необходимости консультироваться с профессиональными инвестиционными консультантами.
 Предупреждение о рисках Предупреждение о рисках


Популярные статьи





