








Основатель SemiAnalysis глубоко анализирует: как долго еще сможет продлиться инвестиции в AI? Сможет ли NVIDIA сохранить свою конкурентоспособность? Когда закончится дефицит памяти?
 Ключевые тезисы


 Основатель SemiAnalysis Дилан Пател отметил, что расширение инфраструктуры ИИ сталкивается с высокими затратами на финансирование и узкими местами в поставках чипов, связанные ограничения могут продлиться до 2028 года. Преимущество в производительности у NVIDIA все еще сохраняется, но конкуренция в области собственных чипов может постепенно повлиять на ее долю рынка и ценовую способность; возможность поддержания высокой прибыли в индустрии памяти будет зависеть от ввода новых мощностей и изменений в спросе и предложении после 2028 года.
Инвестиции в инфраструктуру ИИ все еще имеют потенциал для роста, но рост затрат на финансирование, ограничения в цепочке поставок полупроводников и усиливающаяся конкуренция в области собственных чипов ставят под сомнение устойчивость текущего бума ИИ.
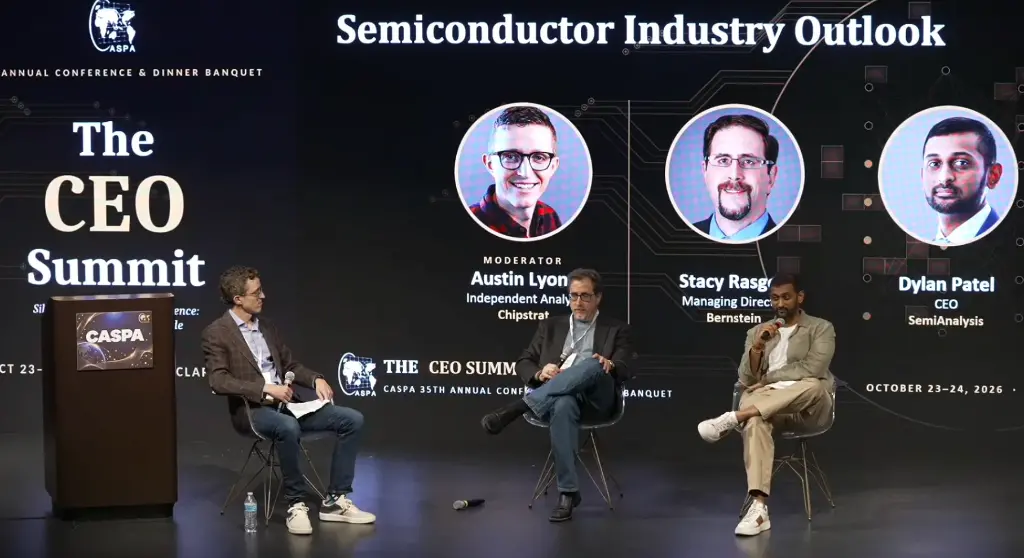
На 35-й ежегодной конференции CASPA, состоявшейся 23 октября в США, основатель и CEO SemiAnalysis Дилан Пател, управляющий директор и старший аналитик Bernstein Стейси Расгон и Остин Лайонс обсудили перспективы полупроводниковой отрасли, сосредоточив внимание на инвестициях в инфраструктуру ИИ, узких местах в цепочке поставок и конкурентной среде на рынке чипов.
Пател отметил, что текущий спрос на вычислительные мощности ИИ по-прежнему высок, но ограничения по мощности в ключевых сегментах, таких как подложки и память, сдерживают расширение инфраструктуры. В то же время, затраты на финансирование значительно возросли, и новым облачным сервисам, у которых нет долгосрочных заказов от клиентов, становится все труднее получать финансирование. Возможность продолжения инвестиций в ИИ зависит не только от спроса, но и от способности проектов к финансированию и возврату инвестиций.
Что касается NVIDIA, Расгон считает, что повышение производительности ее продукции все еще может поддерживать высокие цены, но собственные чипы облачных провайдеров меняют конкурентную среду. С учетом того, что компании, такие как Google TPU, Amazon Trainium и OpenAI, продвигают свои собственные чипы, даже если NVIDIA продолжит расти, она может столкнуться с двойным давлением со стороны доли рынка и ценового контроля.
Рынок памяти сталкивается с другой проблемой: высокий спрос на HBM и высокая рентабельность отрасли, но расширение мощностей производителями может постепенно изменить соотношение спроса и предложения после 2028 года. В течение следующих двух лет способность к финансированию, поставки ключевых компонентов и конкуренция со стороны собственных чипов станут ключевыми переменными, влияющими на скорость расширения инфраструктуры ИИ и распределение прибыли в цепочке поставок.
Основные моменты, подведенные Wall Street:
Инвестиции в ИИ все еще имеют потенциал для роста, но затраты на финансирование становятся важным ограничением. Доходность по 10-летним государственным облигациям США превысила 5%, а доходность необеспеченных облигаций некоторых новых облачных сервисов приближается к 15%. Компании, у которых нет долгосрочных заказов от клиентов, сталкиваются с еще большими трудностями в финансировании, а темпы реализации проектов будут все больше зависеть от способности к финансированию и возврату инвестиций.
Узкие места в цепочке поставок полупроводников в краткосрочной перспективе трудно решить, подложки и память являются ключевыми ограничениями. Подложки, HBM, оптические соединительные компоненты и мощности чистых помещений сталкиваются с ограничениями поставок. В то время как нехватка электроэнергии может быть частично смягчена за счет генерации на месте, расширение цепочки поставок полупроводников требует больше времени.
Нехватка памяти может продолжаться до тех пор, пока не будет освобождена новая мощность, а после 2028 года соотношение спроса и предложения может измениться. Спрос на HBM остается высоким, а валовая рентабельность в отрасли памяти, как сообщается, достигла 88% - 90%; однако, если новая мощность будет сосредоточена на запуске после 2028 года, а темпы роста спроса замедлятся, цены на память и рентабельность могут оказаться под давлением.
NVIDIA все еще имеет преимущества в производительности, но собственные чипы ставят под сомнение ее ценовую власть. NVIDIA продолжает поддерживать высокие цены за счет повышения производительности, но собственные чипы таких компаний, как Google TPU, Amazon Trainium и OpenAI, предоставляют крупным клиентам альтернативные варианты. Даже если доходы NVIDIA продолжат расти, ее доля на рынке и рентабельность не обязательно будут расти синхронно.
Затраты на инфраструктуру ИИ продолжают расти, и возврат инвестиций станет ключевым вопросом следующего этапа. Стоимость строительства дата-центра мощностью 1 ГВт возросла с примерно 40 миллиардов долларов в 2024 году до более чем 60 миллиардов долларов. Облачные провайдеры ускоряют разработку собственных чипов, чтобы снизить затраты на единицу вычислительной мощности, в то время как способность компаний продолжать расширять модель покупки токенов через облачные сервисы будет влиять на долгосрочную доходность инвестиций в инфраструктуру.
Как долго еще продлится инвестиции в ИИ? Затраты на финансирование и цепочка поставок становятся ключевыми ограничениями
Порог финансирования для строительства инфраструктуры ИИ значительно увеличивается. Доходность по 10-летним государственным облигациям США превысила 5%, а доходность необеспеченных облигаций таких новых облачных провайдеров, как CoreWeave, приближается к 15%. Облигации, выпущенные Volulta для строительства кластеров для Anthropic, имеют купонную ставку 12%, но продаются по цене 95% от номинала, что приводит к фактической доходности около 15%.
Расгон отметил, что ранее облачные провайдеры с высоким уровнем наличности, такие как Meta и Google, также значительно расходуют свободный денежный поток на строительство инфраструктуры ИИ, и некоторые компании в будущем могут даже потребовать финансирования через выпуск акций для поддержки инвестиций.
Пател добавил, что спрос на строительство со стороны не крупных облачных провайдеров составляет почти половину всего рынка, но такие компании обычно не имеют достаточной поддержки со стороны баланса. Без долгосрочных обязательств по закупкам (offtake agreement) от крупных облачных провайдеров проекты трудно финансировать. В связи с этим NVIDIA начала поддерживать строительство некоторых кластеров вычислительных мощностей через соглашения о распределении доходов, а Broadcom использует аналогичный способ поэтапной оплаты для предоставления чипов Anthropic.
Это означает, что способность к финансированию становится важным разделением для расширения инфраструктуры ИИ. Высокий спрос не гарантирует, что все проекты будут реализованы в срок; для новых облачных провайдеров, которые зависят от внешнего финансирования, долгосрочные заказы и денежные потоки будут напрямую влиять на скорость строительства.
Подложки и память труднее быстро расширить, чем электроэнергию
Что касается узких мест в цепочке поставок, Пател выделил подложки как одно из самых критических ограничений. Японские поставщики расширяют мощности относительно осторожно, что ограничивает увеличение мощностей для ускорения производства чипов, ЦП и других продуктов.
Память также является еще одним узким местом. Расгон отметил, что для производства HBM с аналогичной емкостью требуется в 3-4 раза больше пластин, чем для DDR5, что усиливает конкуренцию за мощности памяти из-за роста спроса на чипы ИИ. В то же время компоненты, необходимые для оптических соединений, такие как лазеры и оптоволоконные соединения, также испытывают нехватку, и даже если CPO планирует ускорить массовое производство до 2028 года, соответствующие поставки могут все еще не удовлетворять спрос.
Рынок оборудования для производства пластин также сталкивается с ограничениями по мощностям чистых помещений. Расгон считает, что прогноз, согласно которому глобальный рынок оборудования для производства пластин (WFE) превысит 200 миллиардов долларов в 2026 году, слишком оптимистичен. За счет повышения коэффициента использования существующих заводов рынок может вырасти с ожидаемых около 120 миллиардов долларов в начале года до примерно 155 миллиардов долларов, но новые чистые помещения начнут вводиться в эксплуатацию только в 2027 году, а больше мощностей ожидается в 2028-2029 годах.
В то же время нехватка электроэнергии имеет больше способов решения. Пател ожидает, что к 2027 году объем строящихся дата-центров в мире достигнет почти 50 ГВт, из которых около 35 ГВт в США. Решения, такие как газовые турбины на месте, поршневые двигатели и топливные элементы, могут частично смягчить ограничения по электроэнергии.
Таким образом, проблемы, с которыми сталкивается строительство ИИ, не являются простым недостатком электроэнергии или земли, а связаны с тем, что множество ключевых материалов и производственных этапов трудно синхронно расширить. В краткосрочной перспективе ограничения в цепочке поставок и затраты на финансирование могут совместно влиять на скорость выполнения проектов.
Когда закончится нехватка памяти? Освобождение поставок после 2028 года станет ключевым
Текущая высокая прибыль в отрасли памяти отражает дисбаланс между спросом на ИИ и ограниченными мощностями. Расгон утверждает, что валовая рентабельность в отрасли памяти достигла 88% - 90%, но рынок не дает соответствующим акциям очень высокую оценку, одной из причин является беспокойство инвесторов о том, что после 2028 года новая поставка будет сосредоточена, что приведет к снижению цен.
Особенность HBM заключается в том, что его производство требует больше ресурсов пластин. С ростом спроса на ускорители ИИ расширение HBM не только должно увеличить собственные мощности, но и повлиять на поставки других продуктов DRAM. В краткосрочной перспективе распределение мощностей и скорость расширения не смогут быстро соответствовать спросу; но по мере ввода в эксплуатацию новых мощностей соотношение спроса и предложения может измениться.
Когда закончится нехватка памяти, ключевым моментом будет не конкретная дата, а то, когда новая мощность начнет превышать прирост спроса. Если расширение мощностей сосредоточится на после 2028 года, а темпы роста спроса одновременно замедлятся, текущие высокие цены и высокая рентабельность могут оказаться под давлением.
Инвесторы должны следить за темпами расширения HBM и DRAM, возможностями передовой упаковки и производства пластин, а также изменениями в капитальных расходах облачных провайдеров. Прежде чем предложение явно увеличится, память все еще может ограничивать поставки вычислительных мощностей ИИ; но в более длительном периоде расширение также может стать фактором, снижающим цены и размывающим прибыль.
Сможет ли NVIDIA сохранить свою конкурентоспособность? Преимущества в производительности сталкиваются с вызовом собственных чипов
Ключевое преимущество NVIDIA заключается в постоянном повышении производительности чипов и в укреплении клиентской лояльности через программную экосистему и инструменты разработки. Однако с учетом того, что облачные провайдеры все больше акцентируют внимание на затратах на вычислительную мощность, их высокая цена также предоставляет пространство для развития собственных чипов.
Расгон отметил, что оценка NVIDIA относительно полупроводникового индекса Филадельфии находится на историческом низком уровне, что отражает беспокойство рынка о устойчивости инвестиций в ИИ и конкуренции со стороны собственных чипов.
С точки зрения итерации продуктов NVIDIA по-прежнему поддерживает цены за счет повышения производительности. С Ampere до Hopper средняя цена продукта увеличилась примерно в два раза, а производительность возросла примерно в 10 раз; с Hopper до Blackwell цена увеличилась примерно на 50%, а предполагаемое увеличение производительности составило от 3 до 30 раз. Пока повышение производительности продолжает превышать рост цен, у клиентов есть стимул платить более высокую цену за новое поколение продуктов.
Но конкуренты ускоряют свое движение. Исследования Пателя показывают, что доля NVIDIA в спросе на соответствующие чипы и HBM начала снижаться. В то же время Google TPU начала продавать внешним клиентам, Amazon Trainium продолжает улучшать поддержку экосистемы PyTorch, а OpenAI и Anthropic также продвигают свои собственные чипы.
Эти шаги не обязательно сразу заменят NVIDIA, но могут предоставить крупным клиентам альтернативные варианты и усилить их переговорные позиции. Для облачных провайдеров с большим спросом на вычислительные мощности привлекательность собственных чипов заключается не только в снижении затрат на закупку, но и в уменьшении зависимости от единственного поставщика.
Таким образом, ключевым испытанием для NVIDIA является не то, сможет ли она продолжить рост, а сможет ли она продолжать обосновывать свою ценовую надбавку за счет конкурентных преимуществ в производительности. Даже если рынок ИИ в целом расширяется, доходы, доля рынка и рентабельность NVIDIA не обязательно будут расти синхронно.
Реализация ИИ в компаниях: покупка токенов более реалистична, чем создание собственных вычислительных мощностей
На стороне корпоративных приложений трое аналитиков считают, что большинство компаний не будут самостоятельно закупать большое количество оборудования для работы с частными моделями, а будут покупать токены через облачные сервисы, то есть использовать облачные возможности ИИ для вывода данных и интеграции с собственными данными и бизнес-процессами. Это похоже на переход компаний от создания собственной инфраструктуры к облачным вычислениям в прошлом.
В настоящее время ИИ-поддерживаемое программирование является одним из наиболее зрелых корпоративных приложений. Расгон поделился, что с помощью Claude финансовая модель, которую обычно нужно было бы строить в течение недели, была завершена всего за 1 час 20 минут, включая логику, связанную с 10-летними историческими данными, несколькими бизнес-реорганизациями и содержанием телефонных конференций с руководством.
Ценность таких приложений в первую очередь заключается в экономии времени и снижении повторяющейся работы, а не обязательно сразу отражается в доходах. Их возврат инвестиций все еще необходимо проверять на практике, но использование моделей через облако также означает, что спрос на инфраструктуру ИИ будет все больше зависеть от объема использования услуг вывода данных.
Если корпоративные приложения продолжат расширяться, облачные провайдеры будут иметь стимул продолжать инвестировать в вычислительные мощности; но если затраты на строительство и финансирование будут расти быстрее, чем доходы, возврат инвестиций в инфраструктуру все равно будет под давлением.
Вот полный текст:
Ведущий Остин Лайонс:
Начнем с более макроэкономического взгляда, сначала поговорим о спросе, затем о предложении. Что касается спроса, доходы от ИИ растут очень быстро, но темпы роста уже начали замедляться. В настоящее время общий доход всей отрасли ИИ все еще составляет лишь небольшую часть от общего объема расходов в отрасли, поэтому рынок очень внимательно изучает каждую цифру дохода.
Что касается предложения, мощности вычислений на ближайшие несколько лет уже полностью забронированы, а цены остаются высокими. С точки зрения аналитика полупроводников, как мы должны понимать эти два сигнала? Куда в конечном итоге будет направлена ценность в цепочке поставок?
Сегодня мы пригласили двух важных людей из полупроводниковой отрасли: Дилан Пател — основатель и генеральный директор SemiAnalysis, одного из самых влиятельных исследовательских учреждений в области инфраструктуры ИИ; Стейси Расгон — управляющий директор и старший аналитик Bernstein, который занимается анализом полупроводников на Уолл-стрит более десяти лет. Я ваш ведущий на сегодня Остин Лайонс, в настоящее время главный стратегический аналитик, ранее работал главным инженером в Intel.
Сегодня мы обсудим будущее полупроводниковой отрасли, заглянем в 2027 и 2028 годы, охватывая такие области, как финансирование, GPU, CPU и контрактное производство чипов.
I. Инвестиции в инфраструктуру ИИ: замедлит ли стоимость финансирования расширение?
Ведущий Остин Лайонс:
В последнее время стоимость капитала стала центром обсуждения на рынке. Крупные облачные провайдеры вкладывают огромные суммы, свободный денежный поток уже стремится к отрицательному значению. В то же время доходность 10-летних государственных облигаций США превысила 5%, а доходность облигаций таких компаний, как CoreWeave, близка к 15%.
Должны ли мы беспокоиться об этом? Поскольку компании продолжают увеличивать инвестиции, а стоимость финансирования растет, как это повлияет на строительство инфраструктуры ИИ? Давайте сначала послушаем Стейси.
Стейси Расгон:
В настоящее время действительно существует множество ограничивающих факторов, замедляющих строительство инфраструктуры ИИ, включая электроэнергию, цепочку поставок, оборудование для производства полупроводников, а теперь, возможно, и финансирование.
С точки зрения фондового рынка, хотя акции соответствующих компаний все еще значительно выросли по сравнению с предыдущими показателями, они уже явно ниже пиковых значений. Рынок передает сигнал: инвесторы обеспокоены тем, что скорость и устойчивость строительства инфраструктуры имеют большую неопределенность, и также беспокоятся о том, что рост отрасли может приближаться к пику. Финансирование, безусловно, является одним из важных вопросов, возможно, даже одним из самых важных.
Вы только что упомянули, что крупные облачные провайдеры когда-то были одними из самых эффективных компаний по созданию наличности в истории человечества, но теперь они активно расходуют наличные, и в будущем могут потребоваться выпуски акций для финансирования. Meta недавно скорректировала свою структуру капитала, одной из целей которой является создание пространства для таких финансовых мероприятий. Компании, такие как Google, также проводили финансирование.
Например, в случае CoreWeave, его доходность по облигациям близка к 15%, и важно отметить, что это не отражает фактическую стоимость финансирования всех долгов компании в настоящее время, а является доходностью ее необеспеченных облигаций на рынке. Но если компания сегодня снова выйдет на рынок для выпуска необеспеченных облигаций, стоимость финансирования, вероятно, будет близка к этому уровню. Это довольно высокая стоимость.
Тем не менее, я считаю, что, по крайней мере, в течение следующего года-двух отрасль в целом все еще сможет функционировать. Более важно то, что соответствующие доходы должны продолжать расти, чтобы постепенно смягчить рыночные опасения по поводу финансирования.
Например, на рынке аренды вычислительных мощностей в настоящее время предложение крайне ограничено, и общее мнение заключается в том, что никто не может получить достаточное количество вычислительных мощностей. Некоторые компании арендуют вычислительные мощности по краткосрочным контрактам, и по некоторым оценкам, доход от одной гигаваатты вычислительной мощности может достигать около 50 миллиардов долларов.
Поэтому несложно представить ситуацию: даже если стоимость строительства очень высока, соответствующие доходы все равно могут покрыть затраты, а даже превысить их. Но проблема в том, как долго этот уровень доходов может сохраняться? В конечном итоге все зависит от того, насколько сильным является спрос по сравнению с предложением и как долго может сохраняться разрыв между спросом и предложением.
Эти вопросы, возможно, требуют более глубокого анализа от Дилана с точки зрения спроса и предложения в отрасли. Однако финансирование, безусловно, является одним из многих ограничивающих факторов в настоящее время.
Еще один момент, который стоит отметить: ограничивающие факторы замедляют рост, и это не обязательно плохо. Это может предотвратить чрезмерное расширение отрасли и избежать неконтролируемых инвестиций.
Подобная ситуация наблюдалась во время интернет-пузыря. Тогда было проложено множество темных волокон, то есть волокон, которые были проложены, но еще не использовались, и многие инфраструктурные объекты в конечном итоге были чрезмерно построены, и до сих пор некоторые из них не используются в полной мере.
Сегодняшние строительные ограничения, наоборот, могут сделать соответствие спроса и предложения более разумным, что позволит отрасли расти дольше. Если бы сегодня не было никаких ограничений на безумное расширение, в будущем это могло бы привести к более серьезному риску краха.
Поэтому я не считаю, что все ограничивающие факторы являются плохими. Конечно, как рынок воспринимает эти ограничения — это отдельный вопрос, и они, безусловно, уже повлияли на краткосрочные тенденции акций.
Дилан Пател:
Я согласен с мнением Стейси. Оглядываясь на строительство инфраструктуры за последние несколько десятилетий, каждый раз, когда отрасль расширялась, компании часто повторяли заказы, даже делали заказы в два или три раза больше, в конечном итоге создавая избыточные мощности. Цепочка поставок всегда недостаточно хорошо предсказывала спрос.
Сейчас финансирование играет определенную саморегулирующую роль. Год-два назад, если облачный провайдер был готов заплатить достаточно высокую процентную ставку, он обычно мог получить финансирование; но сейчас, если нет долгосрочных обязательств по закупкам с достаточным кредитным качеством, некоторые новые облачные провайдеры не могут построить вычислительные кластеры.
Крупные облачные провайдеры, конечно, могут снизить свободный денежный поток до почти нуля и продолжать заимствовать, и их прибыль все еще растет, поэтому их строительные возможности также будут расти. Но они не могут бесконечно вкладывать средства. В следующем году они не смогут увеличить капитальные расходы до более чем 2 триллионов долларов, а даже 2,5 триллионов долларов. Возможности финансирования в конечном итоге ограничат масштаб расходов.
Теперь посмотрим на новые облачные провайдеры (Neocloud). Строительные потребности, которые они принимают, составляют почти половину всего рынка. Если у них нет обязательств по закупкам от крупных облачных провайдеров, как они могут получить финансирование?
Сегодня, даже если они получают обязательства по закупкам от клиентов, таких как Anthropic или OpenAI, рынок может потребовать, чтобы соответствующий долг обеспечивал доходность 13% — 15%. Volulta является примером: эта компания строит вычислительный кластер для Anthropic, ставка купона облигаций составляет около 12%, но цена размещения составляет только 95% от номинала, поэтому фактическая доходность финансирования близка к 15%.
Если у компании нет обязательств по закупкам от крупных облачных провайдеров или крупных лабораторий ИИ, как она может построить вычислительные мощности и предоставлять услуги малым и средним предприятиям и стартапам? Откровенно говоря, без поддержки этих крупных клиентов финансирование будет очень сложным.
Это также одна из стратегий, которые использует Илон Маск: сначала построить много вычислительных мощностей, а затем сдать их в аренду стартапам и лабораториям ИИ по более высокой цене через краткосрочные контракты. Но в целом, ограничения на финансирование действительно будут сдерживать расширение отрасли.
NVIDIA уже осознала, что это серьезная проблема. На рынке есть всего несколько крупных клиентов, которые могут купить как можно больше вычислительных мощностей в пределах своих финансовых возможностей; но на рынке есть и другая половина спроса, как удовлетворить этих клиентов?
Поэтому NVIDIA начала использовать некоторые инновационные структуры финансирования. Например, в проектах, таких как Sharon AI и Fermis, NVIDIA поддерживает финансирование проектов, делясь доходами от вычислительных кластеров. Их схема примерно такова: NVIDIA арендует кластер по цене, которая гарантирует, что облачный провайдер в основном не будет зарабатывать, если облачный провайдер сдает вычислительные мощности другим клиентам по более высокой цене, NVIDIA делится частью дохода.
Подобные схемы становятся все более распространенными. Когда Lambda строила вычислительный кластер для Anthropic, ей также нужно было подписать соглашение о распределении доходов с NVIDIA, доля распределения составляет около 10%.
Это показывает, что возможность новых облачных провайдеров получить достаточный капитал, завершить строительство и в конечном итоге даже расшириться до уровня избытка предложения зависит от условий финансирования.
Мы также видим, что способы финансирования в отрасли переходят от долгосрочных кредитов и долгов к более гибким схемам. Broadcom использовала аналогичный способ аренды с последующим выкупом, когда предоставляла чипы Anthropic, продлевая срок платежей на несколько лет.
Для компаний, которые не могут финансироваться за счет собственного баланса, как крупные облачные провайдеры, чтобы получить вычислительные мощности, им нужно, чтобы такие компании, как NVIDIA, Broadcom или AMD, предоставили определенную финансовую поддержку или кредитные гарантии для кластеров.
Таким образом, финансирование является важным фактором, ограничивающим расширение инфраструктуры ИИ. У крупных облачных провайдеров также есть огромные обязательства как на балансе, так и внебалансовые. Например, обязательства Meta в области вычислений и центров обработки данных, как сообщается, достигли 1,4 триллиона долларов.
Эти проекты могут получать финансирование различными способами: компании могут занимать деньги для покупки центров обработки данных или арендовать центры обработки данных или соответствующее оборудование у других компаний, а сторона, предоставляющая инфраструктуру, затем может финансироваться на этой основе. Но чтобы вся отрасль могла продолжать значительно расширяться на этой основе, трудности возрастают.
Капитальные рынки даже начали беспокоиться о финансовых схемах Meta. Финансовое состояние самой Meta не означает, что она не может позволить себе эти инвестиции, но такой огромный объем обязательств уже достаточно, чтобы насторожить рынок.
В конечном итоге строительство инфраструктуры ИИ имеет три взаимосвязанных ключевых условия: земля, электроэнергия и оболочка (land, power, shell), чипы и финансирование. Любое ограничение в одной из этих областей может замедлить общее расширение.
II. Где находятся узкие места в цепочке поставок полупроводников в 2027-2028 годах?
Ведущий Остин Лайонс:
Ситуация с финансированием уже достаточно ясна: крупные облачные провайдеры относительно способны нести инвестиции, но новые облачные провайдеры сталкиваются с большими трудностями, и отрасль пытается новые структуры финансирования.
Если временно отложить финансирование и вернуться к традиционным узким местам в цепочке поставок, какие именно этапы будут ограничивать рост отрасли в ближайшие два года?
ASML заявила, что мощности на 2028 год уже распроданы; спрос на TSMC также всегда превышает предложение, хотя она расширяет мощности по производству на 2 нанометрах. Рынок также в целом считает, что электроэнергия является важным узким местом.
Дилан, вы недавно упомянули, что в следующем году может быть введено в эксплуатацию около 50 гигаваатт центров обработки данных. Можете ли вы оценить узкие места в цепочке поставок полупроводников по степени ограничения?
Дилан Пател:
Внутри цепочки поставок полупроводников, кроме памяти, я считаю, что самым большим узким местом являются подложки, включая упаковочные подложки, материалы PCB и другие сопутствующие материалы.
Эти этапы долгое время недоинвестировались. У многих японских поставщиков соответствующих материалов стиль ведения бизнеса довольно консервативен, и они не хотят масштабировать производство, поэтому в ближайшие два года как AI-ускорители, так и CPU, а также другие компоненты в цепочке поставок будут подвержены значительным ограничениям.
На мой взгляд, подложки являются одним из самых серьезных узких мест в настоящее время, их ограничения даже превышают ограничения по земле, электроэнергии, оболочке центров обработки данных и некоторому оборудованию для производства полупроводников.
Второе узкое место — это память.
Третья категория узких мест — это оптические соединения, включая совместную упаковку оптики (CPO) и оптику ближней упаковки (NPO). Соответствующей отрасли не легко значительно увеличить объем производства. Даже если все компании хотят использовать CPO в 2028 году, или какая-то крупная компания хочет развернуть его в то время, они не смогут получить достаточное количество лазеров, оптических соединительных компонентов и других сопутствующих деталей.
Что касается земли, электроэнергии и оболочки центров обработки данных, электроэнергия действительно является важным ограничением. Но наше исследование показывает, что рынок может переоценивать ограничения, с которыми столкнется строительство центров обработки данных в следующем году.
Ожидается, что в следующем году в мире будет построено около 50 гигаваатт центров обработки данных, из которых около 35 гигаваатт в США, а остальные распределены по Австралии, Индии, Малайзии и другим регионам. На самом деле центры обработки данных по всему миру быстро строятся.
Хотя электроэнергия все еще напряженная, компании могут использовать различные способы для смягчения ограничений, например, развертывание газовых турбин, поршневых двигателей или топливных элементов на площадке центров обработки данных.
Таким образом, хотя ограничения по электроэнергии и условия строительства центров обработки данных действительно существуют, их влияние может быть ниже, чем у подложек, памяти, лазеров и других компонентов оптической цепочки поставок.
Электроснабжение можно увеличить за относительно короткое время с помощью некоторых прямых методов, тогда как производственные процессы и системы материалов, связанные с цепочкой поставок полупроводников, гораздо более сложны, и время, необходимое для увеличения производства, также больше.
Стейси Расгон:
Этот вывод очень интересен. NVIDIA и Broadcom предоставили довольно высокие прогнозы роста. Дженсен Хуанг ранее заявил, что доходы NVIDIA, по крайней мере, могут вырасти на 70%; прогноз роста от Broadcom даже достигает 100%. Однако эти прогнозы уже ограничены, и основными ограничениями для компаний, похоже, являются условия строительства земельных участков, электроэнергии и центров обработки данных.
Возможно, это связано с тем, что они сами являются полупроводниковыми компаниями и хорошо понимают, сколько чипов можно произвести, поэтому больше внимания уделяют строительству центров обработки данных.
Я согласен, что в области электроэнергии и земли существуют некоторые решения. Однако даже генерация электроэнергии на месте может не быть реализована быстро. Сколько времени сейчас требуется для заказа газовой турбины? Илон Маск даже заявил, что готов сам производить лопатки для турбин, чтобы обойти ограничения поставок.
Рынок памяти особенно заслуживает внимания. Оценка акций памяти сейчас очень низка, у многих акций коэффициент цена/прибыль на будущие периоды составляет всего два-три или три-четыре, в то время как цены на память уже значительно выросли.
Я не занимаюсь исследованием акций памяти напрямую, но, например, у SanDisk прогноз квартальной прибыли на акцию даже выше, чем цена акций компании примерно два года назад. Это говорит о том, что текущий рост цен очень значителен.
Тем не менее, акции памяти в целом имеют лишь однозначные коэффициенты цена/прибыль, поскольку рынок обычно оценивает акции таким образом, когда цикл отрасли близок к пику. Инвесторы беспокоятся, что, особенно после 2028 года, когда начнется выпуск нового предложения, цены на память резко упадут.
Я все время думаю: а что если этого не произойдет?
Посмотрите на внутреннюю часть AI-стойки, около 70%---80% площади кремния на самом деле занимает память, в основном DRAM. У высокоскоростной памяти (HBM) есть еще одна особая проблема: для производства HBM такого же объема требуется примерно в три-четыре раза больше пластин, чем для обычного DDR5 DRAM.
Это означает, что производство HBM будет занимать много ресурсов пластин, сжимая мощности, которые изначально могли бы быть использованы для производства обычной памяти, необходимой для ПК, смартфонов и других продуктов.
Три. Память и производственное оборудование: нехватка может продолжаться до 2028 года
Стейси Расгон:
Спрос на HBM велик, что также приводит к другой узкой точке: оборудование для производства полупроводников, то есть оборудование, используемое для производства этих чипов.
На этой неделе одна компания представила предварительный прогноз для рынка оборудования для производства пластин (WFE) на следующий год, ожидая, что рынок превысит 200 миллиардов долларов. Я нахожу этот прогноз довольно удивительным, потому что считаю, что рынок вряд ли сможет достичь более высокого уровня, и даже сомневаюсь, что эта цифра может быть достигнута. Причина проста: у нас недостаточно фабрик.
Чистые комнаты почти полностью заняты. Компании стараются максимально повысить использование существующих помещений, поэтому в начале года рынок оценивал размер WFE примерно в 120 миллиардов долларов, а в этом году он может достичь 155 миллиардов долларов. Рост в основном связан с более полным использованием существующих мощностей, а не с массовым строительством новых фабрик.
Но у существующих мощностей все же есть предел использования. Компании должны строить новые чистые комнаты, что требует нескольких лет. Новые чистые комнаты начнут вводиться в эксплуатацию в небольшом объеме в 2027 году и будут увеличиваться в 2028 и 2029 годах. Только тогда мы сможем более четко оценить, возникнет ли дисбаланс между спросом и предложением.
Если спрос продолжит расти с текущей рыночной скоростью, память все еще может оставаться в состоянии дефицита в долгосрочной перспективе.
Субстраты, печатные платы и другие материалы также сталкиваются с аналогичными проблемами. Поставщики оборудования сообщают, что краткосрочные ограничения поставок уже повлияли на их способность увеличивать объемы производства. Ограничения касаются не только печатных плат и полупроводниковых чипов, но и таких, казалось бы, обычных компонентов, как клапаны, контроллеры расхода и т.д. Нехватка этих основных компонентов также повлияет на другие звенья цепочки поставок.
Во время пандемии компании, занимающиеся полупроводниковым оборудованием, и большинство компаний в цепочке поставок извлекли некоторые уроки, и теперь управление проблемами поставок стало более зрелым, чем раньше. Но в настоящее время все еще много звеньев под ограничениями, и эти проблемы должны быть решены в первую очередь, прежде чем ограничения производственных мощностей в других звеньях могут быть смягчены.
Таким образом, в цепочке поставок на самом деле существует множество ограничений. Я считаю, что ситуация с нехваткой в краткосрочной перспективе не исчезнет. В этом году проблем не так много, но в следующем году может быть все еще напряженно, в 2028 году, вероятно, также не будет легко. Что касается 2029 года, это будет зависеть от спроса в то время. В целом, я ожидаю, что нехватка продолжится еще некоторое время.
Четыре. Права на ценообразование в полупроводниковой отрасли меняются
Ведущий Остин Лайонс:
Если в ближайшие несколько лет предложение останется ограниченным, а рентабельность в памяти уже достигла более 80%, даже 88%---90%, будут ли все компании в цепочке продолжать повышать цены и получать более высокую прибыль?
Стейси Расгон:
У полупроводниковой отрасли есть очень интересная особенность: раньше люди почти воспринимали постоянное снижение цен как должное. На самом деле, в истории полупроводниковой отрасли это была отрасль, которая серьезно разрушала экономическую ценность, долгое время не могла покрыть капитальные затраты, и создаваемая ценность в основном шла к потребителям.
Много лет назад, когда я работал в McKinsey, я участвовал в исследовании создания ценности в полупроводниковой отрасли. Мы использовали классическое определение экономической прибыли, сравнивая рентабельность капитала компаний с взвешенной средней стоимостью капитала и обобщая данные по всей отрасли. Исследование охватывало около 150 компаний, 12 сегментов и полный цикл отрасли.
Начальный временной диапазон исследования составил примерно с 1996 по 2004 год. Результаты показали, что вся отрасль накопила около 5 миллиардов долларов экономической прибыли. Если исключить Intel, сумма потерь составила около 50 миллиардов долларов. В то время это была довольно удивительная цифра.
Другими словами, создаваемая отраслью ценность не была достаточной для покрытия капитальных затрат, экономическая ценность фактически шла к потребителям. Это было время, когда покупка полупроводниковых продуктов была очень выгодной.
После 2008 года отрасль прошла через консолидацию и централизацию, компании начали постепенно улучшать свою прибыльность, по крайней мере, медленно начали покрывать капитальные затраты.
Пандемия изменила восприятие отрасли своей способности к ценообразованию. Компании обнаружили, что на самом деле обладают сильной ценовой властью. Ранее отрасль не осознавала этого.
Во время пандемии затраты на сырье и другие входные ресурсы постоянно росли, но многие компании, за которыми я следил, не столкнулись с падением валовой прибыли из-за роста затрат. Они все повысили цены, и размер повышения был достаточен, чтобы компенсировать рост затрат.
Например, если у компании валовая прибыль составляет 60%, и затраты увеличиваются на 100 единиц, она может повысить цену на 160 единиц, чтобы сохранить прежнюю валовую прибыль. Клиенты также приняли эти повышения цен.
Я считаю, что инфляция во время пандемии, наоборот, помогла полупроводниковой отрасли улучшить свою прибыльность. В 2023 и 2024 годах объемы поставок в отрасли будут примерно на уровне 2019 года, но средняя цена продажи (ASP) будет на 50% выше, даже если исключить память.
Теперь эта ценовая способность проявляется еще более явно. Ожидается, что в этом году общий доход полупроводниковой отрасли достигнет около 1,5 триллиона долларов, и даже может быть выше, с годовым ростом почти 100%. При этом около 70%---80% прироста дохода связано с ростом средней цены продажи памяти, а значительная часть также связана с повышением цен на непамятные продукты.
В то же время рост объемов поставок будет значительно меньше. Отрасль более полно использует свою ценовую власть, и клиенты в целом принимают эти цены, потому что в условиях дефицита у них часто нет большого выбора.
Таким образом, пока предложение продолжает оставаться ограниченным, я считаю, что такая ситуация может продолжаться.
Дилан Пател:
В полупроводниковой отрасли разные компании используют свою ценовую власть по-разному. Некоторые компании значительно повышают цены в хорошие времена, но в условиях спада отрасли сталкиваются с серьезными проблемами; другие компании могут относительно стабильно поддерживать рентабельность на протяжении всего цикла.
Например, TSMC за последние десять лет стабильно увеличила свою валовую прибыль с примерно 45% до около 60%. В хорошие времена она действительно может повышать цены, но в условиях спада отрасли не теряет значительно ранее полученные прибыли.
Ситуация с памятью отличается. Примерно два года назад отрасль находилась в одном из самых худших спадов с момента интернет-пузыря, и валовая прибыль была даже отрицательной. Теперь прибыль производителей памяти значительно улучшилась.
Таким образом, ценовая власть на разных этапах цепочки поставок зависит от их рыночной структуры. TSMC имеет почти монопольное положение и поддерживает долгосрочные отношения с клиентами, и даже если у нее есть возможность повышать цены, она не повышает их так значительно, как некоторые другие компании.
Ситуация с производителями памяти отличается. Если такие клиенты, как Apple, оказывают большое давление на поставщиков в условиях спада отрасли, то когда цикл меняется и возникает дефицит, поставщики также будут повышать цены. То, что мы видим сейчас, является изменением этой циклической способности к ценообразованию.
Пять. Растут затраты на строительство вычислительных мощностей, кто понесет высокие затраты?
Дилан Пател:
В 2024 году общая стоимость строительства 1 ГВт вычислительных мощностей составит около 40 миллиардов долларов, включая чипы, землю, электроэнергию и инфраструктуру центров обработки данных. В настоящее время эта стоимость уже превышает 60 миллиардов долларов.
Конечно, в 2024 году не так много компаний действительно построят 1 ГВт вычислительных мощностей, но к 2026 году все больше компаний начнут строить такие масштабные вычислительные мощности. В то же время вычислительная способность, которую может предоставить каждый ГВт, также увеличивается.
Но проблема в том, что такая вычислительная кластерная мощность может иметь очень значительную рентабельность.
Ранее я упоминал, что облачные сервисы часто должны получить долгосрочные обязательства по закупкам от гипермасштабных облачных поставщиков, чтобы финансировать кластер. Это означает, что им нужно заранее зафиксировать цены, что также ограничивает их возможности получения сверхприбыли.
Илон Маск выбрал другую стратегию: если чипы, земля, электроэнергия и инфраструктура центров обработки данных ограничены, он может сначала построить инфраструктуру, а затем подписать договор аренды, когда она действительно будет использоваться. Таким образом, когда предложение вычислительных мощностей будет очень ограничено, у него будет возможность сдавать в аренду по более высокой цене, не фиксируя заранее более низкую цену.
В то же время сами AI-лаборатории могут получать огромные доходы от сервисов вывода. Согласно соответствующим данным, доход от каждого ГВт вычислительных мощностей может достигать 70---80 миллиардов долларов.
Но эти доходы не означают, что рентабельность может оставаться на высоком уровне. Если компания получает вычислительные мощности за 15 миллиардов долларов за ГВт, рентабельность может составить 75%---80%; если затраты возрастут до 50 миллиардов долларов, рентабельность значительно упадет.
Таким образом, вопрос о том, кто понесет эти затраты, остается открытым.
NVIDIA также должна столкнуться с этим давлением. Несмотря на то, что ее рентабельность в целом остается стабильной, даже немного снижается, ей приходится поглощать часть затрат на рост цен на память, а также на субстраты, оптические компоненты и другие звенья цепочки поставок.
В результате цены, которые NVIDIA взимает с клиентов, значительно возросли, но сама рентабельность не увеличилась пропорционально.
Это делает распределение прибыли в цепочке поставок особенно важным: кто сможет сохранить свою рентабельность, кто сможет увеличить прибыль, а кто будет вынужден нести давление роста затрат? Эти вопросы в реальном времени меняют ценовую ситуацию в отрасли.
В будущем клиенты могут подписывать аналогичные контракты по разным ценам. Компании с сильными продажами, которые могут воспользоваться возможностями дефицита, могут получить очень высокие цены.
Ведущий Остин Лайонс:
Это похоже на изменения, о которых Стейси только что говорил: полупроводниковая отрасль постепенно осознает, что может взимать плату за создаваемую ценность.
Дилан, вы также упомянули, что такие системные поставщики, как NVIDIA, должны решить, когда цены на различные компоненты растут, передать ли эти затраты клиентам или взять на себя затраты, чтобы сохранить рентабельность.
Проблема в том, что в ближайшие несколько лет строительство инфраструктуры явно продолжится, предложение ограничено, спрос велик, но финансирование становится все более сложным. Так что, будут ли такие крупные облачные компании, как Meta, когда-нибудь считать, что вычислительные мощности стали слишком дорогими, и начнут сопротивляться дальнейшему повышению цен?
Стейси Расгон:
При оценке этих инвестиций нельзя смотреть только на затраты и рентабельность, нужно также учитывать, что компании получили за свои деньги.
Например, в случае с NVIDIA цена каждого нового продукта растет, но клиенты часто получают гораздо большее повышение производительности. Это очень важно.
С момента появления Ampere до Hopper средняя цена GPU примерно удвоилась, но производительность увеличилась примерно в 10 раз. С Hopper до Blackwell ситуация сложнее для прямого сравнения, поскольку между двумя архитектурами есть значительные различия, однако можно грубо оценить, что средняя цена одного GPU возросла примерно на 50%, а производительность увеличилась в 3-30 раз, учитывая последующую оптимизацию программного обеспечения, фактическое улучшение может быть еще больше.
Далее, с Blackwell до Rubin, стоимость стоек может снова значительно возрасти. Согласно данным, предоставленным NVIDIA, стоимость стойки Blackwell составляет около 25 миллиардов долларов, а Rubin — около 40 миллиардов долларов, но производительность увеличилась примерно в 10 раз.
Таким образом, дело не в том, что стоимость строительства одного гигафлопса увеличилась с 25 миллиардов долларов до 40 миллиардов долларов, или с 40 миллиардов долларов до 60 миллиардов долларов, а в том, сколько токенов и вычислительной мощности клиент получает за каждый потраченный доллар.
Пока производительность на единицу стоимости продолжает расти, такие инвестиции остаются привлекательными.
Но если NVIDIA выпустит новое поколение продуктов с увеличением производительности всего на 20%, я начну очень беспокоиться о ее ценовой способности и рентабельности.
Валовая маржа NVIDIA превышает 70%, и она основана на огромном объеме доходов. Рынок постоянно задается вопросом: как она может продолжать поддерживать такую высокую рентабельность в условиях конкуренции со стороны других поставщиков GPU?
На мой взгляд, пока NVIDIA сможет продолжать значительно превышать рост цен на производительность, не стоит чрезмерно беспокоиться о рентабельности. Поскольку с увеличением сложности продуктов и ростом затрат, цены также должны повышаться; ключевым является то, что соотношение производительности и затрат должно всегда быть выгодным для клиентов.
Если скорость инноваций замедлится, я начну очень беспокоиться.
Я помню, что в 2023 году участвовал в конференции Hot Chips. Тогда главный ученый NVIDIA Билл Далли выступил с основным докладом, и одна из его мыслей произвела на меня сильное впечатление: за последние десять лет производительность GPU увеличилась примерно в 1000 раз. NVIDIA достигла этого прогресса с помощью различных технологий, и Далли заявил, что цель на следующие десять лет — увеличить производительность еще в 1 миллион раз.
Если NVIDIA сможет продолжать двигаться по этому пути, я не буду так сильно беспокоиться о ее рентабельности. Но если она не сможет поддерживать темп инноваций или другие конкуренты быстро догонят, ситуация изменится.
В конечном итоге эти затраты кто-то должен будет нести. В идеале клиенты готовы платить за полученную ценность. Но если затраты растут неустойчивыми темпами, поставщики должны будут начать нести часть из них, и борьба за прибыль между различными звеньями цепочки поставок станет более жесткой.
Шесть. Восход собственных чипов: как долго NVIDIA сможет сохранять свои конкурентные преимущества?
Ведущий Остин Лайонс:
Дилан, все больше компаний начинают разрабатывать свои собственные чипы. Пример OpenAI особенно заслуживает внимания. Как нам следует смотреть на развитие GPU в ближайшие два года и на быстрый рост различных XPU и AI-ускорителей? Многие стартапы пытаются реализовать различные архитектуры чипов, как это изменит конкурентную среду?
Дилан Пател:
Все больше компаний пытаются разрабатывать собственные чипы, это уже очевидная тенденция. OpenAI продемонстрировала важный факт: даже если компания впервые разрабатывает чип, она может создать продукт с выдающейся производительностью.
OpenAI пригласила нас в свою лабораторию. Мы использовали открытый бенчмарк InferenceX от SemiAnalysis для тестирования различных открытых моделей, и результаты показали, что производительность их первого поколения чипов превышает производительность Blackwell от NVIDIA.
Этот чип в процессе проектирования и программирования активно использовал AI-инструменты. Anthropic также начала продвигать свой проект чипов и надеется завершить разработку за половину времени, необходимого OpenAI. Эти цели довольно амбициозны, но если модель сможет значительно ускорить процесс проектирования, это не будет полностью невозможным.
Тем временем Google уже начала продавать TPU, а Trainium от Amazon стал довольно зрелым и хорошо поддерживает PyTorch. Meta и Microsoft также имеют очень активные планы по разработке чипов.
За этим стоит сильный экономический мотив. Мы ранее упоминали, что стоимость строительства одного гигафлопса уже возросла с 40 миллиардов долларов до более чем 60 миллиардов долларов. Если можно исключить прибыль таких компаний, как NVIDIA, Broadcom и Marvell, стоимость аналогичной вычислительной мощности может составлять всего около 20 миллиардов долларов.
Иными словами, если удастся значительно снизить прибыльные затраты на проектирование чипов, теоретически средства, сэкономленные на одном гигафлопсе, могут поддержать строительство большей вычислительной мощности. Для компаний, которым необходимо выполнять множество задач вывода, такая экономическая выгода очевидна.
Таким образом, NVIDIA должна поддерживать очень быстрый темп инноваций. Она не может ограничиваться увеличением производительности в два раза за каждый потраченный доллар, иначе другие конкуренты могут быстро догнать.
Если NVIDIA сможет продолжать поддерживать такую скорость увеличения производительности, у нее, безусловно, есть основания для продолжения получения высокой прибыли. Но если крупные клиенты смогут самостоятельно разрабатывать чипы, развертывать их и увеличивать объемы производства, при этом получая память, кремниевые пластины от TSMC, подложки и оптические компоненты по ценам, близким к затратам цепочки поставок, у них будет значительное пространство для снижения цен.
Если цепочка поставок будет дальше разделена, и NVIDIA или Broadcom больше не будут контролировать рынок так, как раньше, ситуация может измениться. Это также одна из причин, по которой рынок беспокоится о том, что коэффициенты оценки обеих компаний находятся на исторически низком уровне.
Например, сократит ли Meta свою зависимость от Broadcom? Сделает ли так же Google? Остановятся ли эти крупные клиенты в конечном итоге на закупке чипов NVIDIA и полностью перейдут на внутренние разработки?
В настоящее время поставщики компонентов также могут получить значительную ценовую власть. Настоящая проблема заключается в том, смогут ли NVIDIA и Broadcom продолжать поддерживать свои удивительные уровни рентабельности. По крайней мере, в ближайшие два года я считаю, что у них все еще есть возможность это сделать, но через два года это будет уже сложно сказать.
Проектирование чипов по-прежнему очень сложно, однако AI-модели значительно снижают сложность разработки программного обеспечения и программирования ускорителей.
Например, для того чтобы система вывода NVIDIA заработала, потребовалось около шести месяцев; AMD потребовалось от шести до девяти месяцев; Google и Amazon справились всего за несколько месяцев; а чип OpenAI заработал всего за полтора месяца.
Процесс от того, чтобы чип заработал, до того, чтобы программное обеспечение могло работать на чипе, быстро сокращается. Теперь компании начинают обращать внимание на само проектирование чипов.
Станет ли проектирование чипов, как разработка программного обеспечения, постепенно более распространенной и стандартизированной способностью? Если ответ положительный, количество компаний, способных разрабатывать чипы, может значительно увеличиться.
Конечно, проектирование чипов по-прежнему требует покрытия фиксированных затрат, таких как маски и инструменты автоматизации проектирования электроники (EDA), и только эти вложения могут составить 50 миллионов долларов. Но если AI продолжит снижать барьеры для проектирования и программирования, количество компаний, участвующих в проектировании чипов, все равно может увеличиться.
Как только проектирование чипов станет более распространенным, рентабельность в отрасли может снизиться. Мы уже видели, что некоторые компании программного обеспечения как услуги (SaaS) столкнулись с переоценкой на рынке; в то же время прибыль NVIDIA и Broadcom продолжает расти более чем в два раза в год, но их акции остаются относительно стабильными.
Это один из самых важных вопросов, на которые стоит обратить внимание в будущем полупроводниковой отрасли.
Семь. Могут ли стартапы XPU бросить вызов GPU? Доля рынка NVIDIA меняется
Ведущий Остин Лайонс:
Как будут развиваться рынки GPU и XPU в ближайшие два года? Все больше стартапов AI-ускорителей пытаются реализовать различные архитектуры, произойдут ли заметные изменения в конкурентной среде?
Дилан Пател:
Что касается компаний XPU, я вижу два разных пути.
Если вы являетесь крупным облачным провайдером, вы можете выбрать относительно стабильный путь проектирования, создавая продукты, подобные Google или NVIDIA, и полагаясь на свои масштабы для продвижения приложений.
Но если вы стартап, вам придется попробовать очень агрессивные технологии, которые явно отличаются от существующих решений. Если оглянуться на стартапы в области AI-аппаратного обеспечения первого поколения, такие как Cerebras и Groq, то одной из причин их относительного успеха было то, что они выбрали более смелые технологические пути.
Что касается новых стартапов, я считаю, что только те компании, чьи технологические решения достаточно уникальны и не могут быть легко скопированы NVIDIA, Google или AMD, действительно имеют шанс выделиться.
С положительной стороны, в эту область сейчас поступает много средств, и различные агрессивные архитектуры и идеи дизайна проходят испытания.
Тем временем доля NVIDIA в цепочке поставок уже начала меняться. С 2023 по 2024 год NVIDIA занимала довольно высокую долю в производственных мощностях HBM и передовых упаковок; к 2025 году этот рост начал замедляться, а в 2026 году ее доля еще больше снизится. По нашим оценкам, эта тенденция может продолжиться и в следующем году.
Но это не означает, что прибыль NVIDIA немедленно упадет. Весь рынок растет слишком быстро, и даже если доля снизится, прибыль NVIDIA в следующем году все равно может удвоиться.
Google, Amazon и AMD захватывают долю. Здесь нельзя смотреть только на количество чипов, поскольку размеры и ценности различных чипов сильно различаются. Более значимые показатели включают использование передовых упаковок, HBM, а также расходы на контрактное производство и память.
Эти показатели показывают, что конкуренты постепенно увеличивают свою долю на рынке.
Смотрим в 2028 и 2029 годы, скорость роста NVIDIA может замедлиться, и она может не удержать уровень роста доходов в 100% в год. В это время рынок должен будет оценить: замедление роста приведет к дальнейшему снижению ее доли, или же NVIDIA сможет сохранить лидерство с помощью нового поколения архитектур после Rubin?
NVIDIA должна продолжать ускорять темпы инноваций. Она использует темп обновления чипов раз в год не только для собственного развития, но и для того, чтобы конкуренты не могли догнать.
Ровно как и ее защитные механизмы, NVIDIA не ограничивается только аппаратным обеспечением. Программное обеспечение CUDA, обширная экосистема разработчиков, уже развернутая инфраструктура, а также собственный баланс и возможности финансирования составляют ее конкурентные преимущества.
NVIDIA также использует AI для ускорения проектирования своих чипов. Она не игнорирует давление со стороны конкурентов и активно применяет новые технологии. В конечном итоге, это гонка.
Хуан Жэньсюн явно внимательно следит за конкурентами. Он извлек уроки из истории Intel и всегда обращает внимание на действия конкурентов.
Стейси Расгон:
Это также объясняет, почему оценка NVIDIA находится на таком низком уровне.
Около девяти-десяти месяцев назад я написал исследовательский отчет, сравнивающий NVIDIA с общей оценкой полупроводниковой отрасли. В то время за последние десять лет относительная оценка NVIDIA была ниже только в 13 торговых днях.
А сейчас ее относительная оценка даже ниже, чем тогда.
Инвесторы беспокоятся не только о том, сможет ли спрос на AI продолжаться. Если весь спрос на AI исчезнет, то как NVIDIA, так и другие компании пострадают серьезно.
Но внутри полупроводниковой отрасли главная угроза для NVIDIA явно исходит от конкуренции. Она сейчас значительно опережает своих соперников, но все конкуренты хотят захватить ее рынок.
Это также характерная черта полупроводниковой отрасли: как только одна компания добивается успеха, постоянно появляются новые попытки бросить ей вызов. NVIDIA должна обеспечить свое постоянное лидерство, и с развитием отрасли это будет становиться все сложнее.
Восемь. Применение AI в бизнесе: будут ли больше компаний покупать чипы самостоятельно или напрямую приобретать токены?
Ведущий Остин Лайонс:
Мы говорили о GPU, XPU и о том, как конкуренты постоянно увеличивают свою долю на рынке. Наша дискуссия в основном сосредоточена на центрах обработки данных и крупных облачных провайдерах.
Так что, является ли локальное развертывание вычислительных мощностей важной возможностью роста для таких компаний, как NVIDIA?
Стейси Расгон:
NVIDIA теперь будет различать доходы от гипермасштабных облачных провайдеров и не гипермасштабных облачных провайдеров, но это разделение не совсем точно. Некоторые AI-лаборатории могут быть отнесены к не гипермасштабным облачным провайдерам, а расходы гипермасштабных облачных провайдеров также могут косвенно поддерживать эти лаборатории, поэтому между ними существует пересечение.
На первый взгляд, обе категории клиентов в настоящее время составляют примерно по половине. Доход, который AI-лаборатории вносят напрямую или косвенно, может составлять около 20% от общего дохода NVIDIA. Это все еще довольно большая доля.
Таким образом, источники дохода NVIDIA могут быть более разнообразными, чем мы предполагали ранее.
Но в конечном итоге, принятие AI компаниями является ключом к устойчивому развитию этой отрасли. Если компании не будут действительно использовать AI, долгосрочный рост всей отрасли будет лишен поддержки.
В настоящее время мы все еще находимся на ранней стадии, однако я считаю, что на стороне бизнеса уже появилась одна четко ценная основная область применения: программирование.
Доходы от AI-программирования быстро растут. Сегодня почти все разработчики программного обеспечения используют AI для помощи в программировании, и лишь немногие по-прежнему полностью полагаются на ручное написание кода.
Ценность корпоративных приложений также не обязательно напрямую отражается в росте доходов, она может проявляться в повышении производительности, что труднее измерить.
Я сам являюсь финансовым аналитиком и мне нужно строить финансовые модели. Несколько месяцев назад наша команда попыталась использовать Claude для выполнения этой работы. Первоначальные результаты были не очень хорошими, но позже один из коллег заметил, что инструмент значительно улучшился.
Таким образом, мы организовали командное собрание, чтобы он с нуля создал финансовую модель для компании, которую мы уже охватили.
Результат оказался удивительным: он потратил всего час двадцать минут на создание модели. Модель охватывала десять лет исторических данных, обрабатывала несколько бизнес-реорганизаций и корректировок подразделений компании, а также пыталась использовать логическое умозаключение для прогнозирования на основе высказываний CEO на телефонной конференции по отчетности, а не просто случайно генерировала цифры.
Эта работа, если бы ее выполнил один из аналитиков в команде, могла бы занять неделю; если бы я делал это сам, это могло бы занять три месяца. Но Claude потратил всего час двадцать минут.
Это означает, что та же команда может выполнять больше работы, даже с меньшим количеством людей.
Конечно, это также создает другие проблемы. Если AI широко распространится в компаниях, возможно ли это приведет к значительному росту уровня безработицы? Я не знаю ответа, но это действительно вопрос, который стоит рассмотреть.
С точки зрения текущего практического опыта, я все больше верю, что применение AI может приносить реальные результаты. Однако это все еще ранний рынок. Многие компании находятся на стадии экспериментов, неясно, как именно использовать AI, и им не хватает достаточной экспертизы для оценки конкретных потребностей, поэтому распространение требует времени.
В целом, я настроен оптимистично по поводу того, что я вижу в настоящее время.
Дилан Пател:
Я хотел бы добавить: что касается применения AI в бизнесе, я не думаю, что большинство компаний будут массово закупать оборудование и запускать свои собственные модели.
В модели вывода существуют очевидные эффекты масштабирования. Для большинства компаний более разумным подходом будет прямое приобретение токенов, то есть вызов облачных моделей вывода, а затем объединение этих возможностей с собственными данными.
Я считаю, что это будет основным способом потребления AI большинством компаний в будущем.
Это очень похоже на развитие корпоративных IT за последние двадцать лет. Двадцать лет назад компании обычно самостоятельно покупали инфраструктуру и разворачивали системы; сегодня большая часть IT-расходов уже направлена на облачные вычисления. В будущем большая часть расходов компаний на AI также может быть направлена на покупку токенов, а не на самостоятельную покупку вычислительных мощностей и запуск открытых моделей.
Даже фармацевтические компании и хедж-фонды могут в основном платить за прямое использование моделей, а не за самостоятельную покупку оборудования для запуска открытых моделей. Конечно, на рынке все еще будут существовать некоторые поставщики, которые специализируются на закупке вычислительных мощностей, развертывании моделей и предоставлении услуг клиентам.
В этом обсуждении есть много тем, которые стоит глубже исследовать, но мы уже превысили время. Сегодняшний обмен был очень интересным, и спасибо всем за участие.
Предупреждение о рисках и отказ от ответственности
Рынок несет риски, инвестиции требуют осторожности. Эта статья не является личной инвестиционной рекомендацией и не учитывает индивидуальные инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователи должны учитывать, соответствуют ли любые мнения, взгляды или выводы, изложенные в этой статье, их конкретным обстоятельствам. Инвестируя на основании этого, вы берете на себя ответственность.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи




