








Goldman Sachs понизил целевую цену на корейские акции на 25%, но считает, что "оценка хранения слишком пессимистична", и что оценка корейских акций стала "самой низкой в мире"
 Ключевые тезисы


 Goldman Sachs снизил целевую цену KOSPI с 12000 пунктов до 9000 пунктов, четко заявив, что "рынок оценивает чрезмерно пессимистичный фундаментальный прогноз". Считается, что текущая оценка полупроводников уже подразумевает экстремальные ожидания падения прибыли на 65% к 2027 году, что сильно отклоняется от фундаментальных показателей. Из-за снижения интереса к AI, прогнозируемый коэффициент P/E KOSPI составляет всего около 4, что является историческим минимумом среди 18 рынков с капитализацией в триллион долларов с 2006 года и даже менее половины от индонезийского.
Группа Goldman Sachs значительно снизила целевую цену для корейского фондового рынка, одновременно предупреждая, что пессимистичное ценообразование на рынке полупроводников сильно отклоняется от реальности.
Согласно сообщениям торговой платформы "Zhuifeng", команда стратегов Goldman Sachs в исследовательском отчете от 25 октября заявила, что снижает 12-месячную целевую цену для индекса комплексной фондовой цены Кореи (KOSPI) с 12000 до 9000 пунктов, что составляет снижение на 25%. Это изменение произошло на фоне того, что KOSPI с июня упал почти на 40%. Тем не менее, Goldman Sachs сохраняет позитивную позицию по отношению к корейскому фондовому рынку, указывая, что пересмотренная целевая цена все еще подразумевает более чем 60% потенциала роста по сравнению с текущим уровнем, и четко заявляет, что "рынок оценивает чрезмерно пессимистичный фундаментальный прогноз".
Снижение интереса к торговле на основе ИИ вызвало распродажу акций технологических компаний, что привело к тому, что Корея из одного из самых популярных рынков мира в этом году оказалась в низшей оценочной яме. Согласно данным, собранным Bloomberg, 12-месячное форвардное соотношение цена/прибыль для KOSPI упало до примерно 4 раз (что на 3 стандартных отклонения ниже исторического среднего), что является экстремально низким уровнем, который не наблюдался среди 18 рынков с капитализацией более триллиона долларов с 2006 года, и составляет примерно половину от соотношения цена/прибыль индонезийского индекса Джакарты (8 раз). В то же время некоторые инвесторы считают, что эта распродажа создала редкую возможность для покупки.
Снижение интереса к торговле на основе ИИ сильно ударило по корейскому рынку, Goldman Sachs вынуждена значительно снизить целевую цену
В отчете говорится, что команда стратегов Goldman Sachs снизила целевую цену для индекса KOSPI в Корее, поскольку базовый индекс упал более чем на 35% с июня, что требует применения "более консервативных оценочных предположений".
Стоит отметить, что в этом году Goldman Sachs несколько раз повышала эту целевую цену, последний раз в июне, и на фоне последующей глобальной распродажи акций ИИ настаивала на сохранении цели в 12000 пунктов. Это снижение знаменует собой значительный поворот в оценке Goldman Sachs корейского рынка. Goldman Sachs также снизила целевую цену для индекса MXAPJ в Азиатско-Тихоокеанском регионе с 1120 до 1040.
Крупные производители чипов, такие как Samsung Electronics и SK Hynix, сделали KOSPI барометром торговли на основе ИИ. Сомнения инвесторов в устойчивости масштабных расходов на инфраструктуру ИИ продолжают расти, в сочетании с увеличением стоимости финансирования и недостаточными сигналами о доходности, давление распродаж распространилось с технологического сектора на весь корейский рынок.
Стоит отметить, что это падение произошло на фоне исторического рекорда прибыли корейских компаний, что еще больше подчеркивает серьезное расхождение между рыночной оценкой и фундаментальными показателями. Кроме того, массовые операции по снижению рисков со стороны розничных инвесторов в отношении кредитных ETF также увеличили падение — объем соответствующих кредитных ETF сократился с пиковых 53 миллиардов долларов в июне до текущих 16 миллиардов долларов.
Оценка чипов памяти подразумевает "65% падение прибыли", Goldman Sachs считает, что ценообразование слишком экстремально
Несмотря на значительное снижение целевой цены, стратеги Goldman Sachs четко указали, что текущее рыночное ценообразование для сектора полупроводников сильно отклоняется от разумных границ.
Goldman Sachs оценивает, что текущий уровень оценки сектора полупроводников подразумевает ожидание снижения прибыли в этой отрасли на 65% к 2027 году — этот сценарий Goldman Sachs считает "чрезмерно пессимистичным". В отчете говорится, что рынок оценивает "чрезмерно негативный фундаментальный прогноз", а пересмотренная целевая цена предназначена лишь для учета более консервативных рыночных оценочных предположений, а не для отражения реального пессимизма Goldman Sachs по отношению к фундаментальным показателям.
Goldman Sachs указывает, что Samsung Electronics и SK Hynix в настоящее время торгуются по примерно 3-кратному форвардному соотношению цена/прибыль, что является исторически низким уровнем. Основываясь на данных за последние 20 лет, показывающих высокую степень соответствия (R²) между соотношением цена/балансовая стоимость и рентабельностью собственного капитала (ROE) в 72%, текущее соотношение цена/балансовая стоимость в 2.6 раза подразумевает ROE всего 23% к 2027 году, в то время как консенсус-прогноз рынка предсказывает ROE на уровне 45%.
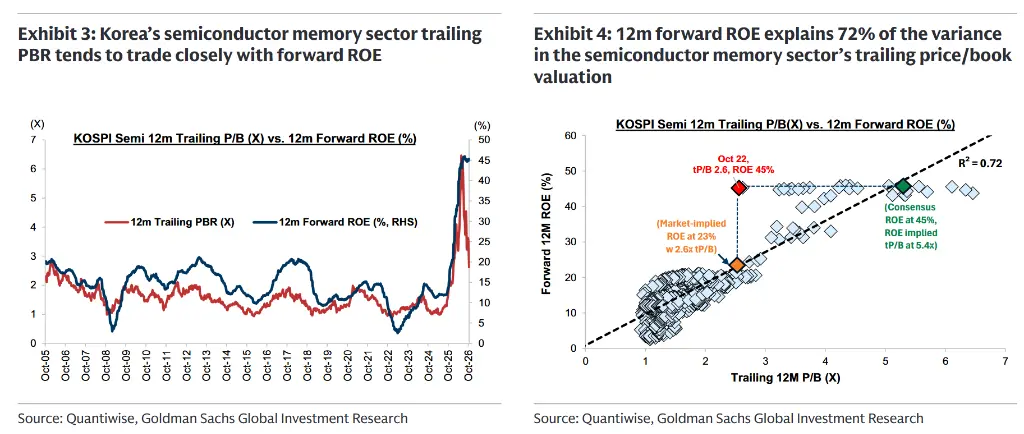
В отчете также указывается, что если рынок восстановит уверенность в перспективах, потенциальное пространство для доходности на текущем уровне оценки будет весьма значительным — двойной драйв возврата к соотношению цена/балансовая стоимость и роста балансовой стоимости означает, что сектор имеет потенциал для удвоения. Кроме того, два основных производителя чипов памяти уже пообещали вернуть как минимум 50% свободного денежного потока акционерам через дивиденды и выкуп акций, что дополнительно поддерживает текущую оценку риска и доходности.
Помимо сектора чипов памяти, другие акции, составляющие около половины веса индекса, в настоящее время торгуются по 7.6-кратному форвардному соотношению цена/прибыль, что также находится на исторически низком уровне. Goldman Sachs указывает, что консенсус-прогноз роста прибыли на акцию для несекторных компаний в 2026 году был повышен до 84%, а в 2027 и 2028 годах ожидается дальнейший рост на 16% и 11% соответственно; текущее соотношение ROE в 14.2% и историческая связь с соотношением цена/балансовая стоимость в 1.1x показывают, что текущая оценка занижена более чем на 30% по сравнению с разумным уровнем. Goldman Sachs заявляет, что на текущем уровне корейский рынок по-прежнему предлагает "привлекательную оценку риска и доходности".
Goldman Sachs продолжает положительно смотреть на акции, связанные с электроэнергией, промышленностью и улучшением корпоративного управления, а также на компании, которые выигрывают от внутренней реинфляции и корейской волны.
Оценка упала до "самой низкой в мире", корейские акции теперь дешевле индонезийских вдвое
Согласно данным, собранным Bloomberg, 12-месячное форвардное соотношение цена/прибыль для KOSPI упало до примерно 4 раз, что является экстремально низким уровнем, который не наблюдался среди 18 основных рынков с капитализацией более триллиона долларов с 2006 года.
В то же время индонезийский индекс Джакарты, который также сталкивается с возможным понижением рейтинга MSCI и сомнениями в инвестиционной привлекательности, сохраняет свое форвардное соотношение цена/прибыль на уровне около 8 раз. Оценка корейского фондового рынка составляет менее половины индонезийской.
Это обрушение оценки произошло на фоне не столь пессимистичных макроэкономических показателей Кореи. В этом году экспорт Кореи, вероятно, превысит триллион долларов, спрос на чипы остается высоким; Центральный банк Кореи также заявил, что в этом и следующем году темпы экономического роста должны "значительно превысить" предыдущие прогнозы. Тем не менее, сомнения рынка относительно цикла чипов памяти, перспектив капитальных расходов на ИИ и роста стоимости заимствований продолжают подавлять настроение инвесторов.
В отчете говорится, что недавний резкий рост волатильности (60-дневная годовая волатильность однажды превысила 80%, что значительно отклоняется от нормального диапазона 10%-30% за последние 5 лет и достигло экстремального значения почти в 4 стандартных отклонения) привел к увеличению премии за риск акций примерно на 2 процентных пункта, что эквивалентно снижению соотношения цена/балансовая стоимость примерно на 20%, что может объяснить около половины падения KOSPI на 40% с июня.
Кроме того, замедление темпов повышения прогнозов прибыли также оказывает давление на оценку — несмотря на то, что прогнозы прибыли на весь год продолжают повышаться, скорость повышения в последние месяцы явно замедлилась, что совпадает с временными рамками роста премии за риск акций. В будущем Goldman Sachs ожидает, что годовой темп роста прибыли замедлится с более чем 300% в этом году до 38% в 2027 году и 12% в 2028 году, и эта тенденция, вероятно, продолжит сдерживать расширение оценки.
Управляющий директор ACG Management Хуи Линг Ло заявила:
"Беспокойство по поводу агрессивных инвестиций в ИИ на данный момент только усилилось, что достаточно, чтобы компенсировать стабильные прибыли и прогнозы. Инвесторы также взвешивают влияние роста стоимости заимствований на акции, связанные с ИИ, и влияние на спрос на активы-убежища."
Некоторые инвесторы рассматривают распродажу как возможность для покупки, но мнения расходятся
Несмотря на пессимистичное настроение на рынке, некоторые инвесторы уже начали рассматривать эту распродажу как окно для покупки на низких уровнях.
KOSPI с июня упал примерно на 40%, но в то же время 12-месячные прогнозы прибыли выросли на 22%, расхождение между ценами акций и ожиданиями прибыли еще больше подчеркивает экстремально низкую оценку. Индекс за год все еще вырос на 31%.
Руководитель азиатских исследований Julius Baer Марк Мэттьюс заявил, что спрос на ИИ "по-прежнему значительно превышает предложение", "поэтому, когда мы видим такие резкие коррекции, особенно резкое падение акций полупроводников, это отличная возможность для покупки."
Тем не менее, мнения о том, когда настроение действительно достигнет дна и сможет ли оценка стать надежным сигналом для разворота, различаются. Эта распродажа также вызвала более глубокие обсуждения: могут ли традиционные оценочные показатели по-прежнему предоставлять надежные инвестиционные рекомендации в эпоху глубоких неопределенностей, вызванных технологическими изменениями.
Goldman Sachs считает, что чистые продажи иностранного капитала в этом году достигли 140 миллиардов долларов, настроение на рынке по-прежнему находится под явным давлением, но это также означает, что, как только уверенность на рынке восстановится, пространство для восстановления будет весьма значительным.
Предупреждение о рисках и отказ от ответственности
Рынок несет риски, инвестиции требуют осторожности. Этот текст не является личной инвестиционной рекомендацией и не учитывает индивидуальные инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователи должны рассмотреть, соответствуют ли любые мнения, взгляды или выводы, изложенные в этом тексте, их конкретным условиям. Инвестиции на основе этого текста осуществляются на собственный риск.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





