Когда прекратится падение AI-торговли? Рынок следит за "долговым кризисом" Meta, стоящим за "дилеммой заключенного"
 Ключевые тезисы

 Барклай считает, что гиганты AI стремятся заранее привлечь финансирование, создавая "дилемму заключенного", коллективное эмитирование облигаций повысит стоимость финансирования и ограничит сужение кредитного спреда. С ростом рисков облигаций с низким рейтингом и усилением дифференциации кредитоспособности эмитентов AI, способность рынка поглотить предложение финансирования станет ключевым фактором для оценки стабильности сделок с AI.
На прошлой неделе торговля с использованием ИИ столкнулась с новой волной распродаж, что оказало давление на рынки акций и облигаций в США. Индекс Nasdaq показал худший однодневный результат за несколько месяцев, риск-премия по высокодоходным облигациям достигла 17-месячного максимума, а доходность мусорных облигаций уровня CCC поднялась до самого высокого уровня с 2020 года. Поверхностные колебания индексов были ограничены, однако переоценка рисков базовых активов ускорилась.
Одной из причин беспокойства на рынке стало обнародование Meta масштабного плана по финансированию после публикации квартальных результатов. Согласно исследовательскому отчету Barclays от 23 октября, Meta выбрала досрочное финансирование, отчасти потому, что другие компании в экосистеме ИИ уже начали или планируют начать финансирование, и способность капитального рынка поглощать новые предложения становится все более ограниченной.
Это выявляет "дилемму заключенного", с которой сталкиваются гиганты ИИ: каждая компания имеет стимул к досрочному финансированию, но если гиганты коллективно ускорят выпуск облигаций, новое предложение может повысить стоимость финансирования, что, в свою очередь, сожмет пространство для финансирования всех участников. В то же время хедж-фонды продолжают сокращать кредитное плечо, а дифференциация спредов по кредитным активам, связанным с ИИ, также расширяется.
Когда торговля с использованием ИИ прекратит падение, зависит не только от финансовых результатов технологических гигантов, но и от способности рынка поглотить интенсивное предложение облигаций, а также от того, приведет ли постоянно растущая стоимость финансирования к дальнейшему удару по цепочке поставок ИИ.
Индексы выглядят спокойно, позиции ИИ подвергаются массовой распродаже
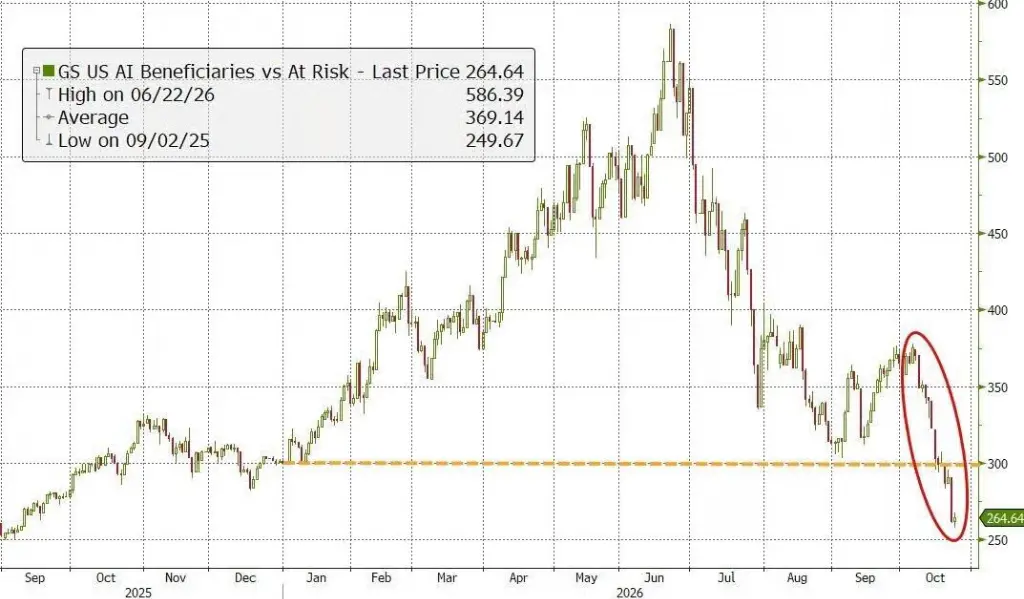
На прошлой неделе индексные показатели скрыли резкую дифференциацию между акциями. Данные Goldman Sachs показывают, что портфель акций, выигрывающих от ИИ, и рискованных акций упал примерно на 55% по сравнению с пиковыми значениями июня, а весь прирост за год был полностью потерян; стратегия моментума также показала значительное снижение, упав до экстремального уровня с финансового кризиса 2008 года.
В четверг индекс S&P 500 упал на 1,2%, при этом 335 акций из индекса все еще выросли; равновесный индекс S&P 500 вырос на 0,7%, тогда как взвешенный по капитализации SPY закрылся в минусе. Данные Goldman Sachs показывают, что хедж-фонды в предыдущие восемь торговых дней проводили операции по снижению кредитного плеча в семь из них, а распродажа в четверг была полностью вызвана закрытием длинных позиций.
Это указывает на то, что недавняя корректировка является не только пересмотром оценки ИИ, но и связана с массовой распродажей переполненных позиций. Однако сможет ли корректировка позиций привести к устойчивому росту, все еще зависит от того, ослабит ли давление на кредитный рынок.
Кредитные риски сосредоточены на заемщиках с низким рейтингом
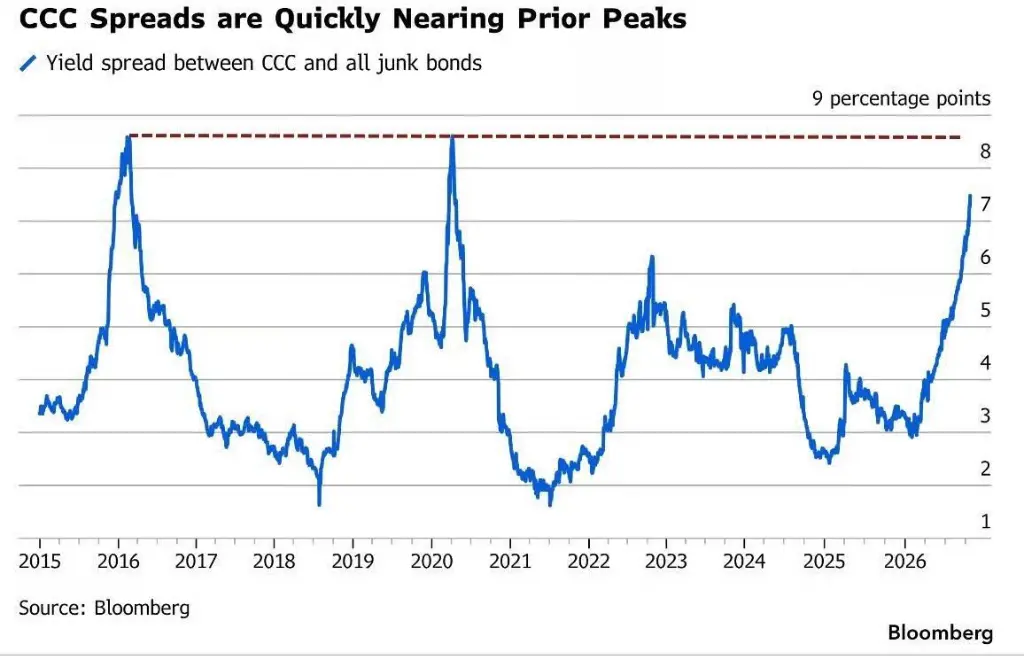
Согласно Bloomberg, средняя риск-премия по высокодоходным облигациям в США достигла 17-месячного максимума, на первичном рынке наблюдается крупнейшая волна отмен заказов за год; доходность мусорных облигаций уровня CCC поднялась до 15,85%, что является новым максимумом с 2020 года, а спред между облигациями уровня BB и CCC приближается к пиковым значениям 2016 и 2020 годов.
Рынок кредитов с левереджем также испытывает давление. Объем глубоко проблемных кредитов с ценой ниже 60 центов за доллар номинала достиг самого высокого уровня с марта 2020 года. Данные JPMorgan показывают, что за последние 12 месяцев объем кредитов с ценой на уровне 80 центов и ниже увеличился почти на 90%.
Стоит отметить, что в то время как спреды по облигациям уровня CCC значительно расширяются, общий кредитный рынок не ухудшается синхронно, что указывает на то, что риски сосредоточены на эмитентах с низкой платежеспособностью. Роберт Коэн, директор по корпоративным кредитам DoubleLine Capital, отметил, что некоторые заемщики уровня CCC могут столкнуться с реструктуризацией долга, но это не означает, что весь кредитный цикл уже развернулся.
Данные Goldman Sachs показывают, что спреды по различным рейтингам, от инвестиционного уровня до высокодоходных кредитных деривативов и низкокачественных наличных облигаций, достигли максимума в этом цикле. Р. Лакшманан, руководитель кредитного отдела CreditSights в Сингапуре, считает, что после многократных глобальных рисков, ударивших по рынку, переоценка кредитных рисков постепенно формирует устойчивую тенденцию.
Выпуск облигаций Meta выявляет "дилемму заключенного" в финансировании ИИ
План финансирования Meta выставил на первый план противоречие между капитальными расходами ИИ и предложением на кредитном рынке. Компания сократила прогноз капитальных расходов на 2026 год до 135-145 миллиардов долларов, ожидая, что расходы в четвертом квартале составят от 49 до 59 миллиардов долларов; свободный денежный поток после выплаты дивидендов станет отрицательным, и руководство также ожидает, что с осени этого года будет привлечено несколько сотен миллиардов долларов финансирования.
Barclays в своем отчете отмечает, что рост выручки у сверхкрупных технологических компаний начинает реализовываться, но капитальные расходы продолжают расти, и вопрос финансирования изменился с "можно ли привлечь средства" на "когда, сколько и как привлекать".
Meta в своих документах заявила, что, учитывая, что другие компании в экосистеме ИИ уже начали или планируют начать финансирование, способность капитального рынка поглощать новые предложения становится все более ограниченной, поэтому досрочное финансирование становится необходимым.
Но когда все компании выбирают досрочное финансирование, индивидуальные рациональные решения могут превратиться в давление на весь рынок: новое предложение облигаций сосредоточивается на рынке, повышая затраты на выпуск и ограничивая сужение кредитных спредов. Чтобы избежать чрезмерного заимствования, которое может повредить кредитному рейтингу, компании также начинают рассматривать такие каналы, как акционерное финансирование, конвертируемые облигации, обеспеченные активами ценные бумаги (ABS) и внебалансовое финансирование.
Barclays считает, что предложение финансирования, связанное с ИИ, в краткосрочной перспективе продолжит ограничивать пространство для сужения кредитных спредов.
Дифференциация кредитов ИИ усиливается, рынок переходит к оценке отдельных облигаций
Barclays оценивает, что объем кредитных активов, связанных с ИИ, составляет около 680 миллиардов долларов, охватывая сверхкрупные технологические компании, полупроводники, центры обработки данных и аппаратные компании, что составляет около 7,5% от рыночной капитализации индекса инвестиционных облигаций, но при этом они обеспечивают около 13% риска дюрации индекса (DTS).
В целом, кредитные активы ИИ имеют спреды премии примерно на 35 базисных пунктов по сравнению с индексом инвестиционного уровня, а облигации с сроком более 10 лет имеют премию около 55 базисных пунктов. В то же время дисперсия спредов между эмитентами ИИ за последний год увеличилась с 24 базисных пунктов до 65 базисных пунктов; даже исключая Oracle и сектор центров обработки данных, этот показатель все равно увеличился примерно на 60%, достигнув 37 базисных пунктов.
С середины сентября кредитные спреды Oracle, Meta, SpaceX и нескольких операторов центров обработки данных значительно расширились по сравнению с индексом; краткосрочные облигации Microsoft, Google и Amazon, наоборот, оказались более устойчивыми. Рынок начинает различать эмитентов по их потребностям в финансировании, балансовым отчетам и долгосрочным рискам, а не рассматривать ИИ как единую кредитную тему.
Кривая доходности также отражает давление на длинном конце. Данные Barclays показывают, что за последний год средняя кривая доходности для сверхкрупных технологических компаний на сроках от 2 до 5 лет, от 5 до 10 лет и от 10 до 30 лет стала более крутой на 137%, 140% и 68% соответственно. При этом спред кривой Meta на сроках от 10 до 30 лет достиг 68 базисных пунктов, что является самым крутым среди аналогичных эмитентов.
Уклонение длинной кривой отражает рост требований инвесторов к рисковым компенсациям за долгосрочные долги. Поскольку компании ИИ продолжают увеличивать капитальные расходы, рынок должен не только оценить, сможет ли инвестиция превратиться в доход, но и оценить объем финансирования, время улучшения денежного потока и влияние новых облигаций на стоимость финансирования.
Таким образом, сможет ли торговля с использованием ИИ прекратить падение, зависит от того, сможет ли рынок поглотить масштабное финансирование, стабилизируются ли кредитные спреды и продолжит ли расширяться дифференциация рисков между компаниями ИИ. До тех пор, пока эти давления не ослабнут, периодические отскоки все еще могут быть ограничены ростом стоимости финансирования.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи