








Microsoft, Alphabet и Amazon: прогнозы по отчетам о доходах: три пути монетизации AI, кто ближе к получению прибыли?

Майкрософт и Alphabet опубликуют свои отчеты о доходах после закрытия торгов 28 октября (среда) по восточному времени США, что соответствует примерно 4 часам утра 29 октября по пекинскому времени; Amazon опубликует свои результаты после закрытия торгов 29 октября (четверг), что соответствует примерно 4 часам утра 30 октября по пекинскому времени.
После публикации отчетов цены сначала отреагируют на послеторговых сессиях, точное время публикации будет зависеть от объявлений компаний.
Ключевые моменты:
Майкрософт: сможет ли Azure продемонстрировать рост и положительный свободный денежный поток одновременно? Рынок интересует не только рост облачного бизнеса, но и сможет ли компания выполнить обещание о положительном свободном денежном потоке после продолжительного расширения вычислительных мощностей.
Alphabet: сможет ли высокий рост облачного бизнеса превратиться в прибыль? Заказ на сумму 514 миллиардов долларов предоставляет видимость доходов, но постоянные инвестиции в расширение вычислительных мощностей и амортизация требуют более высокой операционной доходности для поддержки.
Amazon: сможет ли улучшение прибыльности AWS соответствовать темпам расширения? Заказы и рост доходов остаются сильными, но действительно влияющим на среднесрочные и долгосрочные ожидания является соотношение между будущими капитальными затратами, прибыльностью AWS и восстановлением денежного потока.
В рамках одной волны AI разные финансовые ограничения. Майкрософт, Alphabet и Amazon недавно раскрыли капитальные затраты за отчетный период в общей сложности около 134,9 миллиарда долларов. Все три компании расширяют вычислительные мощности, но способы реализации возврата инвестиций различаются.
Введение: помимо спроса на AI, рынок начинает задаваться вопросом о формуле возврата каждой из трех компаний.
На прошлой неделе Meta опубликовала отчет, в котором доходы и прибыль превысили рыночные ожидания, но свободный денежный поток в третьем квартале упал до минус 2,12 миллиарда долларов, в то время как в прошлом году он составил положительные 10,63 миллиарда долларов. Одновременный рост доходов и ослабление денежного потока изменили внимание рынка к инвестициям в AI: важно не только, насколько сильным является спрос, но и когда новые инвестиции начнут приносить достаточный возврат, что также влияет на оценку.
На этой неделе Майкрософт, Alphabet и Amazon последовательно опубликуют свои отчеты. Все три компании строят инфраструктуру AI, но у них разные пути монетизации. Майкрософт полагается на Azure для продажи облачных вычислительных мощностей корпоративным клиентам. Alphabet управляет Google Cloud и также использует инфраструктуру для трансформации поисковых и рекламных бизнесов. Amazon необходимо доказать, что рост и улучшение прибыльности AWS достаточно, чтобы поддержать постоянно расширяющийся инвестиционный план.
Эти три модели нельзя оценивать только по размеру капитальных затрат. Масштаб заказов определяет, сколько доходов будет видно в будущем, темпы роста доходов отражают скорость реализации спроса, прибыльность определяет качество роста, а денежный поток проверяет, сколько возврата в конечном итоге принесут эти инвестиции.
На этой неделе стоит обратить внимание на отчеты, не столько на то, кто потратил больше всего, сколько на то, смогут ли три компании дать более четкие ответы на вопросы о том, кто будет оплачивать новые вычислительные мощности, откуда будет поступать прибыль и как долго придется ждать денежного возврата.
I. Отчеты о доходах и решение Федеральной резервной системы совпадают, рынок одновременно откорректирует ожидания роста и стоимость капитала
Майкрософт и Alphabet ожидают публикации своих отчетов после закрытия торгов 28 октября по восточному времени США, а Amazon передаст эстафету 29 октября после закрытия торгов. Федеральная резервная система проведет заседание 27-28 октября, и решение по процентной ставке также будет опубликовано в это время. Точное время публикации будет зависеть от объявлений компаний.
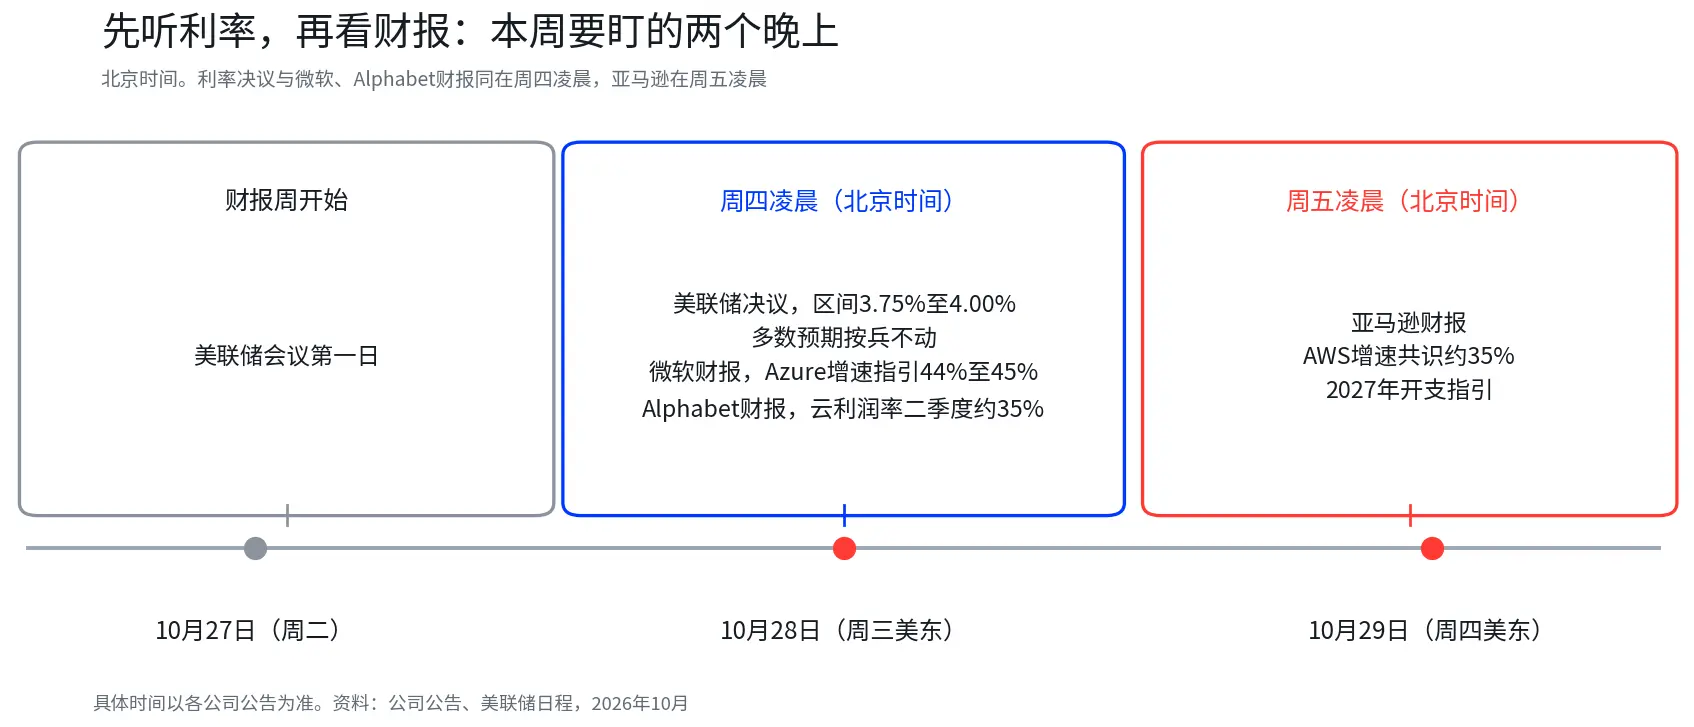
График: решение по процентной ставке и отчеты Майкрософт и Alphabet будут опубликованы в четверг утром, а Amazon — в пятницу утром. На графике отмечены цифры и диапазоны для проверки, точное время будет зависеть от объявлений компаний.
Целевой диапазон процентной ставки федеральных фондов в настоящее время составляет от 3,75% до 4,00%. Согласно опросу Bloomberg по состоянию на 23 октября, большинство опрошенных аналитиков ожидают, что на этом заседании процентная ставка останется без изменений, 8 из 64 опрошенных ожидают повышения на 25 базисных пунктов.
Способы, которыми процентные ставки и отчеты о доходах влияют на оценку, различны, но они пересекаются в одно и то же время. Процентные ставки влияют на альтернативные издержки капитала и требуемую доходность инвесторов, в то время как отчеты о доходах определяют, сможет ли компания поддерживать текущую оценку за счет более сильного роста и денежного потока.
Если рост облачного бизнеса превысит ожидания, а прибыльность продолжит улучшаться, рынок может быть более готов принять давление на денежный поток от первоначальных инвестиций. Напротив, даже если доходы продолжают расти, если расходы продолжают ускоряться, а руководство по возврату не улучшается синхронно, инвесторы могут пересмотреть стоимость расширения.
По состоянию на 26 октября, акции Майкрософт закрылись на уровне 532,60 долларов, увеличившись на 1,54%. Акции Alphabet закрылись на уровне 316,80 долларов, снизившись на 1,06%. Amazon в послеторговой сессии составила 249,42 долларов. Цены на акции перед отчетами еще не дали четкого направления, и последующие операционные данные и руководство руководства станут более прямыми основаниями для оценки.
II. После инвестиций в 134,9 миллиарда долларов финансовые стартовые позиции трех компаний различаются
Майкрософт, Alphabet и Amazon недавно раскрыли капитальные затраты за отчетный период в общей сложности около 134,9 миллиарда долларов. По соотношению операционного денежного потока и капитальных затрат давление, которое испытывают три компании, уже различается.
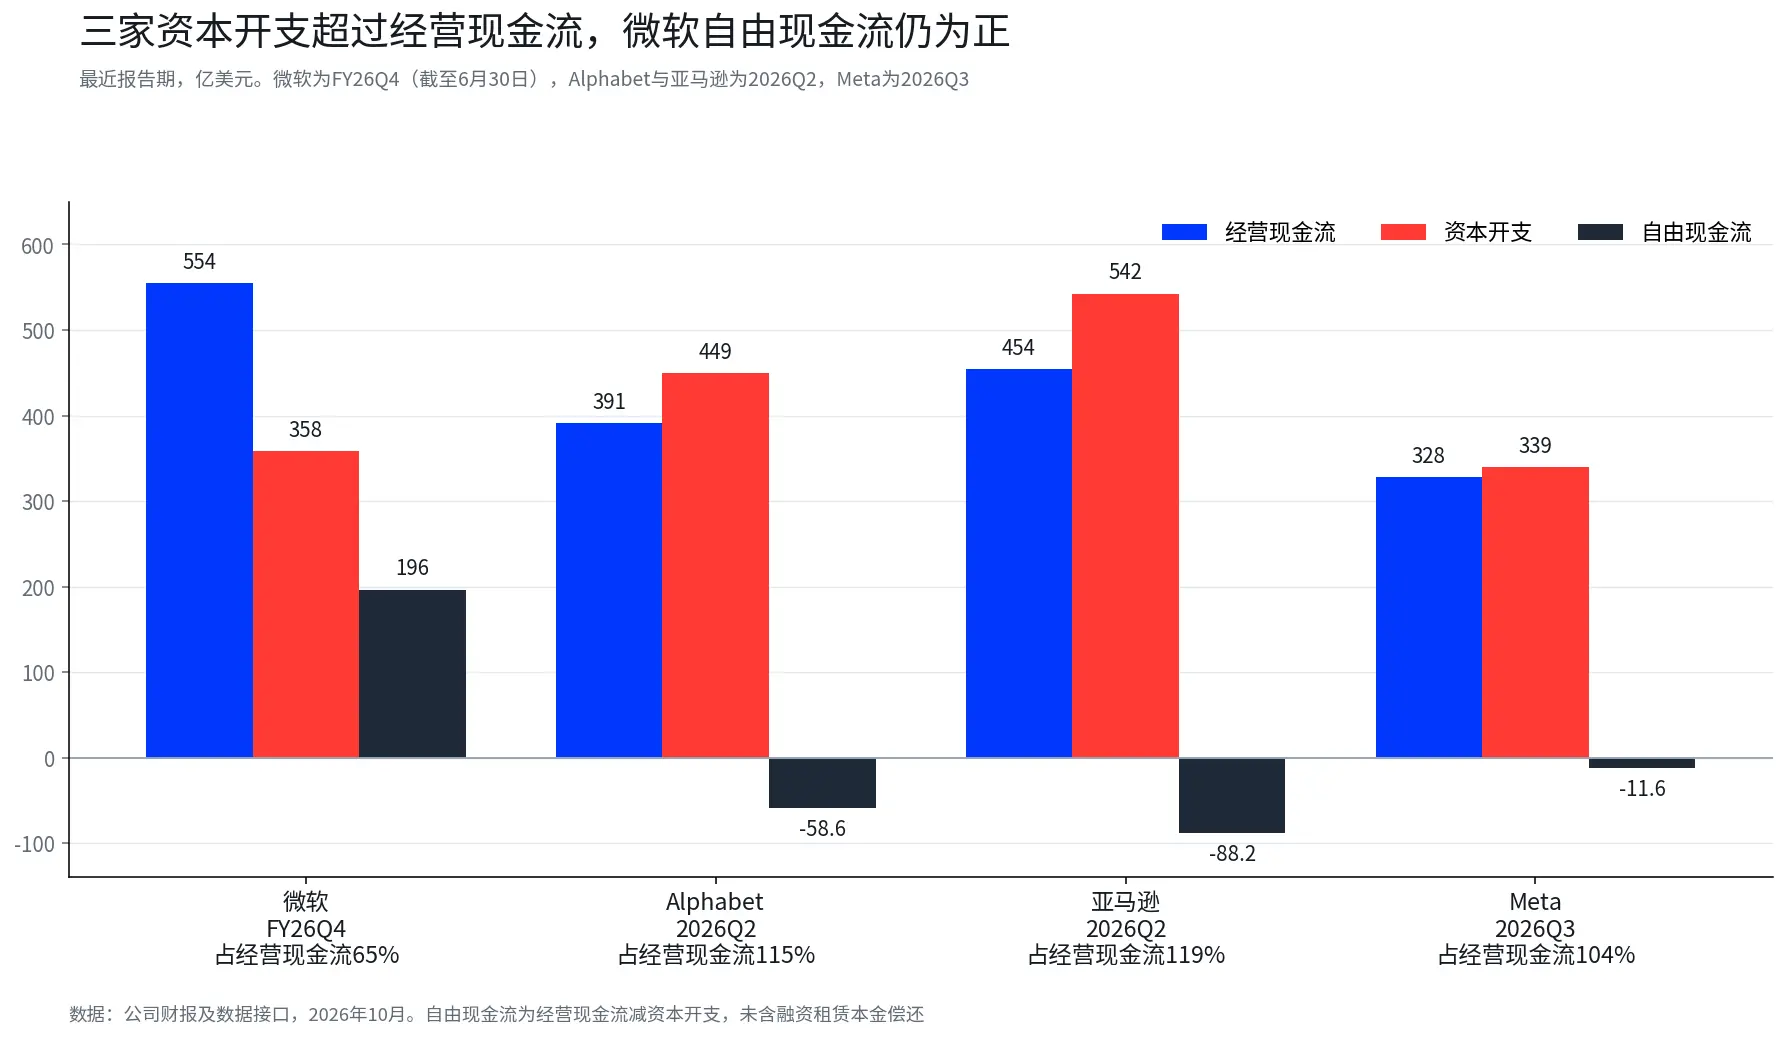
График: операционный денежный поток — синий столбец, капитальные затраты — красный столбец, свободный денежный поток — темно-серый столбец, отчетный период: Майкрософт FY2026Q4, Alphabet и Amazon 2026Q2, Meta 2026Q3. Примечание: свободный денежный поток рассчитывается как операционный денежный поток минус капитальные затраты, не включая погашение основного долга по финансовой аренде. Свободный денежный поток, раскрытый компанией Meta, составляет минус 2,12 миллиарда долларов, включая различия в обработке основного долга. Капитальные затраты, раскрытые Майкрософт за тот же период, составляют около 41 миллиард долларов и также связаны с финансовой арендой. Разные методы статистики не следует напрямую смешивать, суммы являются данными из интерфейса данных.
Операционный денежный поток Майкрософт все еще может покрыть капитальные затраты за квартал, оставив 19,64 миллиарда долларов свободного денежного потока. Alphabet и Amazon имеют капитальные затраты в 44,92 миллиарда и 54,21 миллиарда долларов соответственно, превышающие операционный денежный поток за тот же период, и краткосрочный дефицит должен быть покрыт за счет денежных резервов, финансирования или других финансовых мероприятий.
Однако отрицательный свободный денежный поток за квартал не означает, что общая способность компании к созданию денежных средств ухудшилась до одинаковой степени. При более длительном наблюдении различия между тремя компаниями становятся более очевидными.
Свободный денежный поток Alphabet за весь 2025 год составил около 73,27 миллиарда долларов, в первой половине 2026 года он все еще составил около 4,26 миллиарда долларов, во втором квартале он стал отрицательным, что в основном отражает влияние резкого роста расходов на текущий денежный поток. Свободный денежный поток Amazon за весь 2025 год составил около 7,7 миллиарда долларов, в первой половине 2026 года он упал до минус 26,99 миллиарда долларов, и свободный денежный поток за последние четыре квартала также стал отрицательным, давление на денежный поток требует постоянного отслеживания. Свободный денежный поток Meta за первые три квартала составил около 13,82 миллиарда долларов, отрицательные значения сосредоточены в третьем квартале. Майкрософт в последние четыре квартала сохранял положительные значения.
Поэтому, чтобы определить, устойчивы ли эти инвестиции, нельзя смотреть только на знак за один квартал. Более полезный вопрос заключается в том, сможет ли операционный денежный поток расти синхронно с увеличением капитальных затрат и сколько времени потребуется компании, чтобы снова увеличить свободный денежный поток.
Расходы продолжают расти, давление амортизации будет продолжать передаваться
За последние шесть кварталов капитальные затраты четырех компаний в целом увеличивались. Капитальные затраты Alphabet и Майкрософт за последний отчетный период увеличились более чем на 100% по сравнению с прошлым годом, а Amazon и Meta составили около 68% до 80%. На этой неделе отчеты восполнят последние данные о третьем квартале 2026 года для Майкрософт, Alphabet и Amazon.
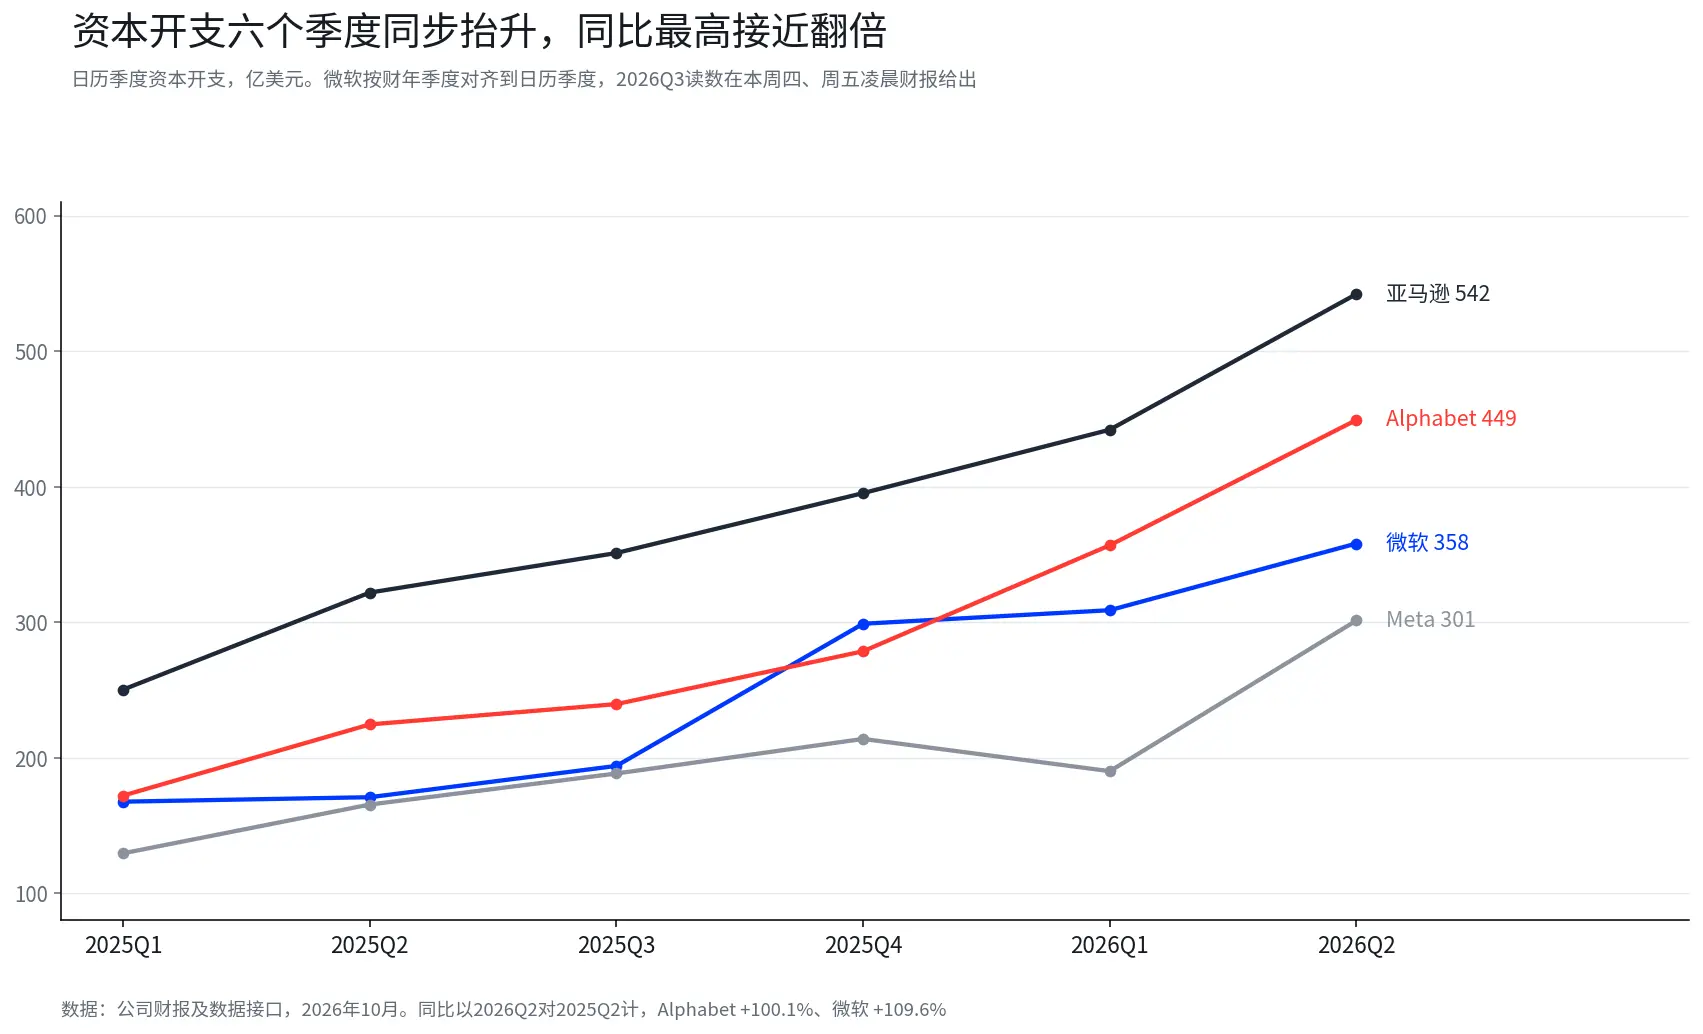
График: с 2025Q1 по 2026Q2 по календарным кварталам, Майкрософт выровнен по финансовым кварталам до календарных кварталов, его третий квартал 2026 года соответствует первому финансовому кварталу 2027 года. Операционный денежный поток Amazon имеет сезонный характер, первый квартал является самым низким за год, для межквартального сравнения лучше использовать данные за год.
Влияние расходов не ограничивается только текущими платежами. После ввода в эксплуатацию центров обработки данных, серверов и других вычислительных устройств соответствующие затраты постепенно отражаются в амортизации. За последний отчетный период амортизация четырех компаний увеличилась на 17% до 44% по сравнению с прошлым годом, при этом Alphabet и Meta превысили 40%.
Это означает, что даже если новые вычислительные мощности начинают приносить доход, прибыльность может не улучшиться немедленно. Новый доход должен покрывать операционные затраты и амортизацию, а при увеличении объема финансирования также необходимо учитывать процентные расходы. Между инвестициями и возвратом существует временной разрыв, который является наиболее важной финансовой переменной в текущем строительстве инфраструктуры AI.
Также стоит обратить внимание на источники финансирования. Согласно данным отчетности компаний, долгосрочные обязательства Meta увеличились на 22,2 миллиарда долларов за квартал, с 58,74 миллиарда долларов до 80,92 миллиарда долларов. Изменения в долге не могут однозначно подтвердить рост рисков инвестиций в AI, но когда капитальные затраты продолжают увеличиваться, комбинация денежных резервов, финансовых мероприятий и будущих денежных потоков повлияет на способность компании выдерживать колебания инвестиционного цикла.
Согласно соотношению свободного денежного потока за последние четыре квартала и рыночной капитализации, Майкрософт составляет около 1,7%, Alphabet — около 1,4%, Amazon — около -0,4%, Meta — около 1,8%, рыночная капитализация на 26 октября. В то же время доходность по десятигодичным государственным облигациям США составляет около 4,96%.
Эти данные могут служить лишь ориентиром для оценки и не могут быть использованы для прямого утверждения, что государственные облигации более привлекательны, чем акции технологий. Государственные облигации предоставляют контрактные потоки процентов, в то время как денежные потоки акций могут расти вместе с расширением бизнеса, но также могут подвергаться влиянию инвестиций, конкуренции и затрат на финансирование. Для технологических гигантов более низкая текущая доходность свободного денежного потока означает, что рынок должен увидеть более убедительный будущий рост, чтобы поддерживать текущую оценку.
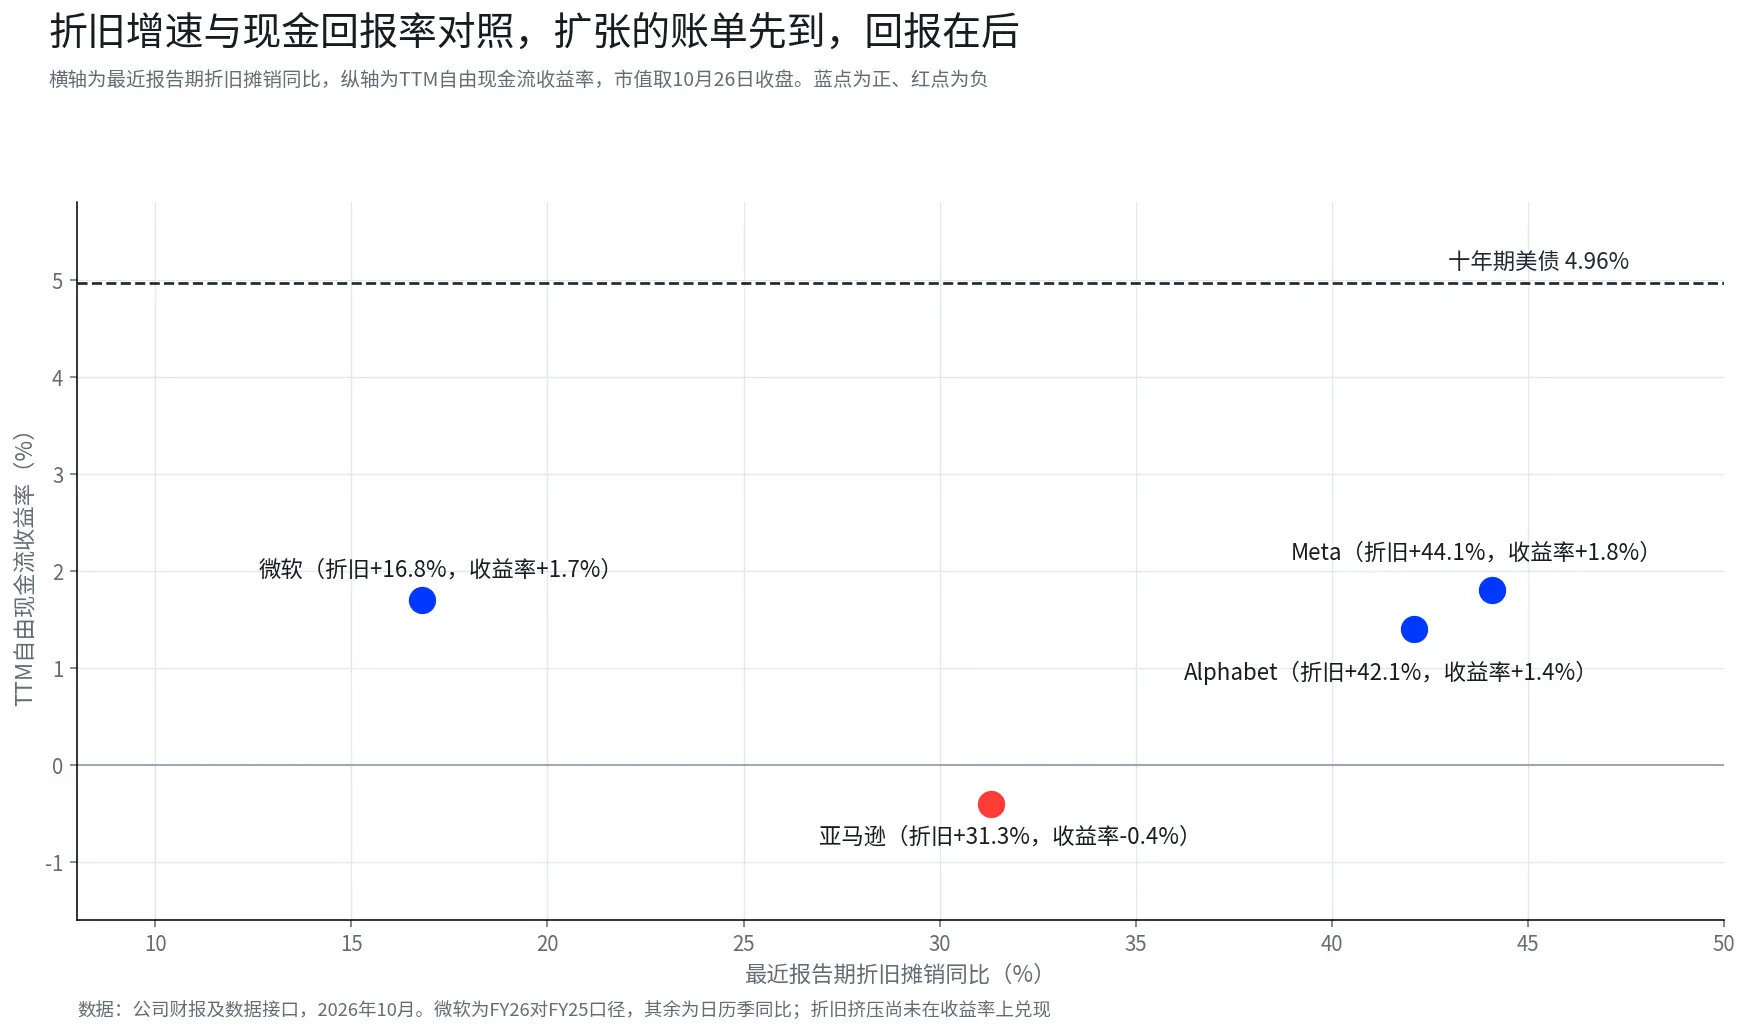
График: по горизонтали — недавний отчетный период амортизации по сравнению с прошлым годом, по вертикали — доходность свободного денежного потока за последние четыре квартала, пунктирная линия — десятигодичные государственные облигации 4,96%. У Meta самый высокий темп роста амортизации и самая высокая доходность, что означает, что давление амортизации еще не отразилось на денежном возврате, у Майкрософт самый низкий темп роста амортизации и положительная доходность, а Amazon — единственная с отрицательной доходностью.
III. Три модели монетизации: аренда вычислительных мощностей, собственная трансформация и масштабное расширение
Все три компании нуждаются в вычислительных мощностях, но настоящая разница заключается в том, как вычислительные мощности попадают в отчеты о доходах и прибыли.
| Компания | Основные способы монетизации | Темп роста облачного бизнеса за последний отчетный период | Прибыльность и состояние заказов | |------------|-----------------------------------|--------------------------------------------------------|----------------------------------------------------------| | Microsoft | Аренда вычислительных мощностей Azure корпоративным клиентам | Прогноз компании 44% до 45%, Goldman Sachs ожидает 46% до 47% | Прибыльность Azure не раскрыта отдельно для сопоставимых данных | | Alphabet | Аренда вычислительных мощностей Google Cloud, поддержка AI для поиска и рекламы | Реальный рост в Q2 2026 года 82%, консенсус рынка на Q3 около 89%, Bank of America ожидает 93% | Операционная прибыльность Q2 около 35%, в прошлом году около 21%, незавершенные заказы 514 миллиардов долларов | | Amazon | Аренда вычислительных мощностей AWS корпоративным клиентам | Реальный рост в Q2 2026 года 37%, консенсус рынка на Q3 около 35% | UBS ожидает операционную прибыльность в 2027 году около 46%, выше консенсуса рынка в 38%, незавершенные заказы 496 миллиардов долларов | | Meta | Использование вычислительных мощностей для собственных нужд, возврат через эффективность рекламы и монетизацию AI продуктов | Нет сопоставимого публичного облачного бизнеса | Основное внимание уделяется эффективности рекламы, ценообразованию и вовлеченности пользователей |
Таблица: Сравнение путей монетизации четырех компаний. Ожидания учреждений являются ссылками из СМИ и представляют собой лишь суждения соответствующих учреждений. Области деятельности компаний различны, темпы роста облачного бизнеса и прибыльность не следует напрямую сравнивать.
Коммерческий путь Microsoft и Amazon относительно прямолинеен: сначала строятся центры обработки данных и вычислительные мощности, затем предоставляются облачные услуги корпоративным клиентам, формируя доход через контракты и фактическое использование. Скорость возврата зависит от коэффициента использования мощностей, спроса клиентов, способности к ценообразованию и затрат на оборудование.
Расчеты Alphabet более сложны. Google Cloud может напрямую арендовать вычислительные мощности, но инфраструктура AI также обслуживает обновление продуктов поиска и рекламы. Одна и та же инвестиция может одновременно поддерживать доходы от облака и основной рекламной деятельности, возврат не полностью соответствует какому-либо одному подразделению. Поэтому рынок должен наблюдать как за ростом Google Cloud, так и за тем, сможет ли инвестиции в AI улучшить конкурентоспособность и эффективность монетизации рекламного бизнеса.
У Meta нет сопоставимого публичного облачного бизнеса, вычислительные мощности в основном используются для внутренних продуктов и рекламных систем. Возврат инвестиций в конечном итоге должен проявляться через эффективность рекомендаций, конверсии рекламы, способность к ценообразованию и вовлеченность пользователей. Этот путь не лишен коммерческой ценности, но его сложнее идентифицировать по одному показателю, а период проверки может быть дольше.
Общие незавершенные заказы Alphabet и Amazon составляют около 1,01 триллиона долларов, прогнозируемые капитальные расходы обеих компаний на 2026 год составляют около 425 миллиардов долларов, при этом первая компания в 2,4 раза больше второй. Если смотреть только на объем заказов, видимость будущих доходов довольно значительна, но незавершенные заказы не равны уже поступившим наличным средствам и не означают, что доход может быть равномерно подтвержден в краткосрочной перспективе.
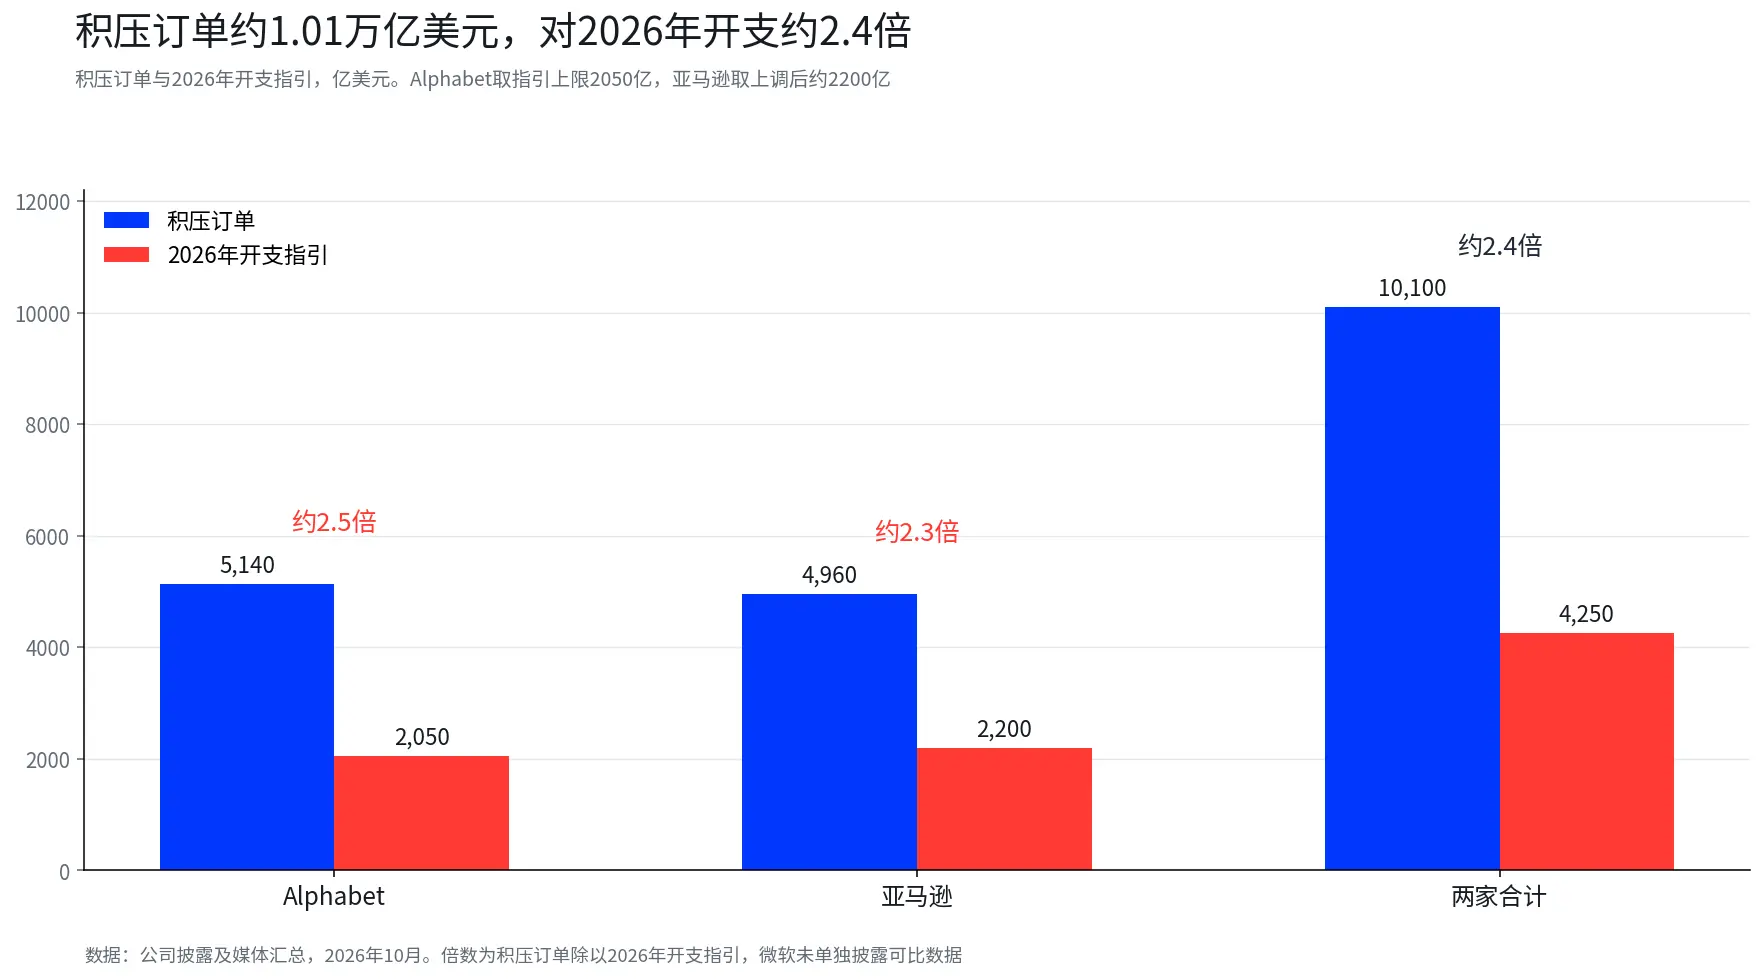
Рисунок: Незавершенные заказы Google Cloud на 514 миллиардов долларов в 2,5 раза превышают верхний предел расходов Alphabet в 205 миллиардов долларов, незавершенные заказы AWS на 496 миллиардов долларов в 2,3 раза превышают прогноз Amazon на 220 миллиардов долларов, в сумме около 2,4 раза, Microsoft не раскрыла отдельно сопоставимые данные.
Сможет ли преобразовать заказы в доход для акционеров, все еще зависит от циклов поставки, выполнения контрактов, прибыльности бизнеса и последующих капитальных расходов. Если рост заказов сопровождается улучшением прибыльности, новые инвестиции легче воспринимаются рынком. Если рост доходов не приводит к увеличению прибыльности, объем заказов недостаточен для независимого подтверждения возврата инвестиций.
Четыре, Microsoft: Рост Azure должен соответствовать ожиданиям, обязательства по свободному денежному потоку также не должны быть нарушены
Ключевым моментом для Microsoft является то, сможет ли рост облачного бизнеса поддерживать постоянное расширение, одновременно выполняя ожидания руководства по свободному денежному потоку.
Согласно ссылкам из СМИ, Goldman Sachs ожидает, что темп роста Azure по фиксированным курсам составит 46% до 47%, что выше прогноза компании в 44% до 45%. Morgan Stanley рассматривает около 47% как уровень, поддерживающий текущую оценку. Оба являются суждениями учреждений, а не обязательствами компании.
Если темп роста Azure достигнет или превысит ожидания учреждений, рынок будет иметь больше оснований полагать, что новые вычислительные мощности преобразуются в фактический спрос. Если результат окажется только на нижнем пределе диапазона прогноза компании, инвесторы могут задать дополнительные вопросы о том, сможет ли рост доходов поддерживаться при продолжающихся капитальных расходах и когда свободный денежный поток восстановит более сильный рост.
Объем инвестиций объясняет, почему этот вопрос важен. Капитальные расходы Microsoft на 2026 финансовый год составляют около 115,95 миллиарда долларов, что на 80% больше по сравнению с прошлым годом. Согласно единому прогнозу Visible Alpha, основанному на ссылках из Goldman Sachs, капитальные расходы на 2027 финансовый год составят около 221 миллиард долларов, что на 52% больше. Прогноз капитальных расходов компании на этот квартал превышает 50 миллиардов долларов, в то время как в прошлом году он составлял около 19 миллиардов долларов.
В то же время Microsoft обещает, что свободный денежный поток на 2027 финансовый год останется положительным. Возможность выполнения этого обязательства в конечном итоге зависит от роста операционного денежного потока, фактического темпа капитальных расходов и связанных затрат; объем инвестиций сам по себе не объясняет результат. Согласно ссылкам из СМИ, Goldman Sachs ожидает, что свободный денежный поток Microsoft на 2028 финансовый год составит около 14,3 миллиарда долларов, что означает, что даже если компания продолжит расширяться, улучшение денежного возврата все еще может испытывать колебания.
Естественные и финансовые временные метки также необходимо рассматривать отдельно. Прогноз капитальных расходов Microsoft на 2026 календарный год, как сообщается, был скорректирован с около 190 миллиардов долларов до около 175 миллиардов долларов. Анализ Morningstar считает, что это связано в основном с учетом переработки аренды, фактические планы строительства не были соответственно сокращены, поэтому это не следует просто понимать как намеренное замедление инвестиций в AI со стороны компании.
Относительное преимущество Microsoft заключается в том, что в настоящее время у нее все еще положительный свободный денежный поток, темп амортизации за последний отчетный период увеличился на 16,8% по сравнению с прошлым годом, что ниже, чем у других компаний. Goldman Sachs также ожидает, что в 2027 финансовом году Microsoft добавит около 5 ГВт новых вычислительных мощностей, а к середине 2030 года общий объем мощностей может достичь около 40 ГВт. Собственные чипы Maia 300 могут снизить затраты на вывод. Все это является мнением или прогнозом учреждений.
В этом финансовом отчете необходимо рассмотреть три аспекта: достиг ли рост Azure ожидаемых показателей, продолжится ли корректировка прогноза капитальных расходов, и как руководство объяснит путь выполнения свободного денежного потока. Один лишь впечатляющий рост облачного бизнеса недостаточен для ответа на все вопросы.
Пять, Alphabet: 514 миллиардов долларов незавершенных заказов, смогут ли они преобразоваться в более высокую прибыль?
Alphabet не испытывает нехватки в спросе, трудность заключается в том, чтобы рост облачного бизнеса и улучшение прибыльности соответствовали скорости инвестиций в инфраструктуру.
Согласно данным Visible Alpha, ожидания рынка по выручке Alphabet за третий квартал были повышены с 121,4 миллиарда долларов в апреле до около 127,9 миллиарда долларов, устойчивость рекламного бизнеса является одним из факторов поддержки. В облачном бизнесе Bank of America ожидает рост выручки в третьем квартале на 93%, что выше около 89% консенсуса рынка, основанного на увеличении новых мощностей и росте продаж TPU. Все это является прогнозами учреждений, основанными на ссылках из СМИ.
Прибыльность является еще одним важным показателем. Во втором квартале 2026 года операционная прибыль Google Cloud составила около 8,8 миллиарда долларов, а операционная прибыльность составила около 35%, в то время как в прошлом году она составляла около 21%. Это улучшение указывает на то, что рост облачного бизнеса уже начал преобразовываться в операционную прибыль, но сможет ли это продолжиться, зависит от доходов и структуры затрат после использования новых мощностей.
Alphabet повысила прогноз капитальных расходов на 2026 год до 195-205 миллиардов долларов и заявила, что капитальные расходы в 2027 году продолжат расти. Во втором квартале капитальные расходы составили 44,92 миллиарда долларов, и последующие инвестиции могут оставаться на высоком уровне. Увеличение оборудования создаст новые возможности для дохода, но также постепенно увеличит затраты на амортизацию.
Текущая ситуация с денежными потоками Alphabet лучше всего понимается через степень соответствия времени инвестиций и последующих возвратов. Свободный денежный поток за весь 2025 год составил около 73,27 миллиарда долларов, а за последние четыре квартала — около 53,27 миллиарда долларов. Отрицательный денежный поток за второй квартал не означает, что способность генерировать наличные средства за последние четыре квартала также стала отрицательной.
514 миллиардов долларов незавершенных заказов предоставляют видимость будущих доходов, но действительно определяющим для их финансового значения является скорость подтверждения и доставки заказов, а также сколько прибыли в конечном итоге останется от доходов. Если новые мощности способствуют росту доходов от облака и прибыльность продолжает улучшаться, текущее давление на денежные потоки легче объяснить как временные инвестиции в цикле строительства.
С другой стороны, если прибыльность облачного бизнеса в третьем квартале упадет ниже 30%, а рост заказов замедлится, тогда вопрос уже не только в том, что капитальные расходы сосредоточены в каком-то квартале, будущие доходы и прибыль могут оказаться недостаточными для поддержки темпа инвестиций. Этот сценарий стоит внимательно проверить в финансовом отчете и на телефонной конференции.
Шесть, Amazon: сильный рост AWS, но финансовая цена расширения также растет
Вызов для Amazon заключается в том, чтобы поддерживать рост AWS, контролируя использование расширения для денежного потока и объясняя, когда новые мощности смогут преобразоваться в более высокую прибыль.
Во втором квартале 2026 года выручка AWS составила около 42,2 миллиарда долларов, что на 37% больше, и это самый быстрый рост за 18 кварталов. Незавершенные заказы составляют около 496 миллиардов долларов. В то же время компания повысила прогноз капитальных расходов на 2026 год до около 220 миллиардов долларов, руководство указало на рост затрат на память и другие факторы.
Денежный поток является важным отличием между Amazon и Microsoft, Alphabet. Свободный денежный поток Amazon за весь 2025 год составил около 7,7 миллиарда долларов, а за первую половину 2026 года снизился до отрицательных 26,99 миллиарда долларов, при этом капитальные расходы за первую половину года составили 138% от операционного денежного потока.
Здесь необходимо учитывать сезонность. Операционный денежный поток Amazon в первом квартале обычно находится на низком уровне в течение года, в то время как в четвертом квартале он относительно высок, поэтому нельзя просто экстраполировать результаты одного квартала или полугодия на весь год. Тем не менее, использование капитальных расходов за первую половину года уже значительно увеличилось, и руководство все еще должно дать более четкое объяснение.
Согласно ссылкам из СМИ, UBS повысила прогноз капитальных расходов Amazon на 2027 год с около 250 миллиардов долларов до более чем 300 миллиардов долларов и ожидает, что свободный денежный поток в 2027 году может приблизиться к нулю или остаться отрицательным. В том же отчете прогнозируется, что операционная прибыльность AWS в 2027 году составит около 46%, что выше консенсуса рынка в 38%, и прогнозируется, что новые доходы AWS в том году составят около 80 миллиардов долларов. UBS также повысила целевую цену с 318 долларов до 348 долларов, сохранив рейтинг "покупать". Все это является прогнозами учреждений, а не подтвержденными результатами компании.
Суть этих прогнозов заключается в том, смогут ли более высокие инвестиции и более высокая прибыльность быть достигнуты одновременно. Постоянное расширение означает, что компания ожидает, что спрос останется высоким, но если доходы и прибыль от новых мощностей не покрывают соответствующие затраты, время выхода на положительный денежный поток может продолжать откладываться.
Поэтому в этом финансовом отчете не следует сосредотачиваться только на том, превышает ли рост AWS около 35% консенсуса рынка. Прогноз капитальных расходов, тенденция прибыльности AWS и объяснение руководством денежного потока на 2027 год должны оцениваться вместе. Если расходы продолжат увеличиваться, а прибыльность не улучшится, рынок должен будет пересмотреть график восстановления денежного потока.
Семь, на телефонной конференции действительно нужно ответить на операционные вопросы каждой из трех компаний
Основные моменты проверки для трех компаний различаются, и после публикации финансового отчета можно отслеживать следующие показатели.
Microsoft: сможет ли темп роста Azure соответствовать обязательствам по денежному потоку?
Azure сможет ли достичь или превысить диапазон прогноза в 44% до 45% — это прямое испытание спроса на облачные услуги. Но помимо темпов роста, также важно посмотреть, будет ли продолжено увеличение капитальных затрат, и как руководство объяснит обязательство по положительному свободному денежному потоку в 2027 финансовом году. Если рост доходов и улучшение денежного потока не произойдут одновременно, рынок будет вынужден пересмотреть свои оценки инвестиционной доходности.
Alphabet: сможет ли рост Google Cloud продолжать превращаться в прибыль?
514 миллиардов долларов США невыполненных заказов обеспечивают видимость будущих доходов, а около 35% операционной маржи во втором квартале служит контрольной точкой текущей прибыльности. Масштаб заказов и маржа прибыли необходимо наблюдать совместно; продолжится ли рост заказов, сможет ли новый доход компенсировать амортизацию и рост затрат, определит, как рынок будет понимать необходимость продолжения расширения.
Amazon: смогут ли будущие расходы и маржа прибыли AWS соответствовать друг другу?
AWS продолжает быстро расти, но капиталовложения уже значительно увеличивают нагрузку на денежный поток. Прогноз капитальных затрат на 2027 год, ожидаемая маржа прибыли AWS и оценка руководством восстановления денежного потока — это взаимосвязанные переменные. Если вложения продолжат расти, а улучшение прибыли не будет заметным, точка безубыточности денежного потока может сместиться дальше.
Влияние не ограничится только облачными провайдерами. Ожидания заказов поставщиков вычислительных чипов, хранения и энергетического оборудования напрямую связаны с инвестиционными планами крупных облачных компаний. Если три компании продолжат увеличивать производственные мощности, видимость спроса на верхнем уровне может быть поддержана. Если темпы инвестиций замедлятся, соответствующая цепочка поставок также должна будет пересмотреть свои ожидания по заказам и доходам.
Заключение: различия между тремя компаниями заключаются в том, как доказать, что вложения приносят отдачу.
Финансовые отчеты на этой неделе не дадут окончательного ответа на вопрос об инвестициях в инфраструктуру ИИ, но они сделают пути возврата для трех компаний более ясными.
Microsoft необходимо доказать, что рост Azure, капитальные затраты и обязательства по свободному денежному потоку могут сосуществовать. Alphabet нужно, чтобы маржа прибыли облачного бизнеса соответствовала росту доходов и инвестициям в инфраструктуру. Amazon должна объяснить, как рост AWS и улучшение прибыли могут поддерживать постоянно растущий объем инвестиций.
Модели бизнеса трех компаний различаются, и нельзя судить, кто ближе к безубыточности, основываясь только на одном показателе. Темпы роста Azure, маржа прибыли Google Cloud, прогнозы капитальных затрат и маржи прибыли AWS соответствуют различным операционным ограничениям. Все они указывают на один вопрос: сможет ли доход и прибыль, созданные новыми вычислительными мощностями, сформировать достаточный денежный возврат до того, как амортизация, финансирование и последующие затраты на расширение будут накапливаться.
Если данные и прогнозы, раскрытые на этой неделе, покажут синхронный рост доходов, улучшение маржи и эффективность вложений, у рынка будет основание продолжать предоставлять премию за долгосрочный рост. Если вложения продолжат увеличиваться, а время возврата инвестиций будет постоянно смещаться, оценка также может быть скорректирована.
На этой неделе действительно стоит сравнить, кто сможет более четко объяснить, почему следует продолжать инвестировать и каким образом эти вложения будут преобразованы в операционную отдачу; абсолютное значение расходов на самом деле является второстепенным.
Исторические результаты не гарантируют будущие результаты.
Данные
Финансовые данные, операционный денежный поток, капитальные затраты, свободный денежный поток и амортизация четырех компаний взяты из финансовых отчетов и интерфейсов данных, данные актуальны на октябрь 2026 года. Microsoft использует FY2026Q4, Alphabet и Amazon используют 2026Q2, Meta использует 2026Q3.
Свободный денежный поток и долги Meta, данные Dow Jones и ссылки на финансовые отчеты компаний.
Расписание финансовых отчетов и ожидания по процентным ставкам, объявления компаний, расписание Федеральной резервной системы и ссылки на опросы Bloomberg.
Прогнозы учреждений, мнения Goldman Sachs, Morgan Stanley, Bank of America, UBS, Visible Alpha, Morningstar и других учреждений, все они являются ссылками на СМИ и представляют собой мнение соответствующих учреждений на определенный момент времени.
Оценка и рыночные данные, рыночная капитализация и доходность по десятилетним государственным облигациям США основаны на данных закрытия от 26 октября 2026 года. Доходность свободного денежного потока — это оценка свободного денежного потока за последние четыре квартала, деленная на рыночную капитализацию, не равная ожидаемой общей доходности акций.
Статистические ограничения, раскрытие и методы расчета финансирования, капитальных затрат и свободного денежного потока могут различаться у компаний. Прогнозы, коэффициенты и сценарные анализы, упомянутые в этой статье, не должны рассматриваться как подтвержденные результаты компаний.
Отказ от ответственности: содержание этой статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент написания. Соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих сторон, упомянутые в статье, представляют собой мнение соответствующих третьих сторон на определенный момент времени и не отражают мнение или рекомендации BIT. Эта статья не является инвестиционным советом, инвестиционным исследованием, предложением, привлечением или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не гарантируют или не представляют будущие результаты. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом.
 Предупреждение о рисках Предупреждение о рисках


Популярные статьи





