








AI-гиганты тратят деньги, энергетические гиганты печатают деньги: супернеделя отчетов, разрушитель денег против печатной машины

 Когда капитальные расходы продолжают расти, а свободный денежный поток начинает испытывать давление, инвесторы должны пересчитать свои счета: смогут ли заказы своевременно преобразоваться в доход, сможет ли доход покрыть амортизацию и сколько наличных в конечном итоге останется у акционеров.
Введение: Microsoft и Alphabet опубликуют финансовые отчеты после закрытия рынка 28 октября, за ними последует Amazon, а ExxonMobil и Chevron завершат эту неделю. Основные моменты этого раунда отчетов заключаются не только в том, насколько быстро может расти спрос на ИИ, но и в том, какую денежную цену необходимо заплатить за этот рост.
В последние два года рынок был готов платить премию за долгосрочные доходы от облачных вычислений и инфраструктуры ИИ. Когда капитальные расходы продолжают расти, а свободный денежный поток начинает испытывать давление, инвесторы должны пересчитать, смогут ли заказы вовремя преобразоваться в доход, сможет ли доход покрыть амортизацию, и сколько наличных в конечном итоге останется акционерам.
На этой неделе Microsoft, Alphabet и Amazon должны ответить на вопрос о доходности инвестиций в ИИ. ExxonMobil и Chevron предоставляют другую группу ориентиров, когда прибыль превращается в наличные, а наличные могут быть использованы для дивидендов, выкупа акций и погашения долгов, какую цену рынок готов заплатить за такие активы.
I. 160 компаний представят отчеты на этой неделе, рынок сначала посмотрит на отчет о движении денежных средств
На этой неделе около 160 компаний из индекса S&P 500 опубликуют свои результаты, среди которых Microsoft, Alphabet, Amazon, ExxonMobil и Chevron являются наиболее заметной группой (сводка от TradingKey и компаний). Расписание: Microsoft и Alphabet 28 октября после закрытия рынка, Amazon и Intel 29 октября после закрытия, Eli Lilly и Caterpillar 29 октября до открытия, ExxonMobil и Chevron 30 октября завершат неделю. В то же время Samsung Electronics, SK Hynix и Kioxia также представят свои отчеты, спрос и стоимость на инфраструктуру ИИ становятся общей темой для американских и азиатских технологических акций.
Рынок уже заранее подал сигнал. На прошлой неделе ETF MAGS Seven fell почти на 7% от максимума года, Meta из-за отрицательного свободного денежного потока упала примерно на 18% от пика (отчет от 26 октября).
Это не означает, что рынок больше не верит в ИИ. Скорее, инвесторы начинают задаваться вопросом, насколько увеличатся капитальные расходы, амортизация и стоимость финансирования одновременно с ростом спроса на ИИ. Когда рост доходов больше не может объяснить оценку, отчет о движении денежных средств становится следующим барьером для проверки доходности инвестиций.
II. ИИ-гиганты сжигают тысячи миллиардов долларов в год, успевает ли за ними денежный поток?
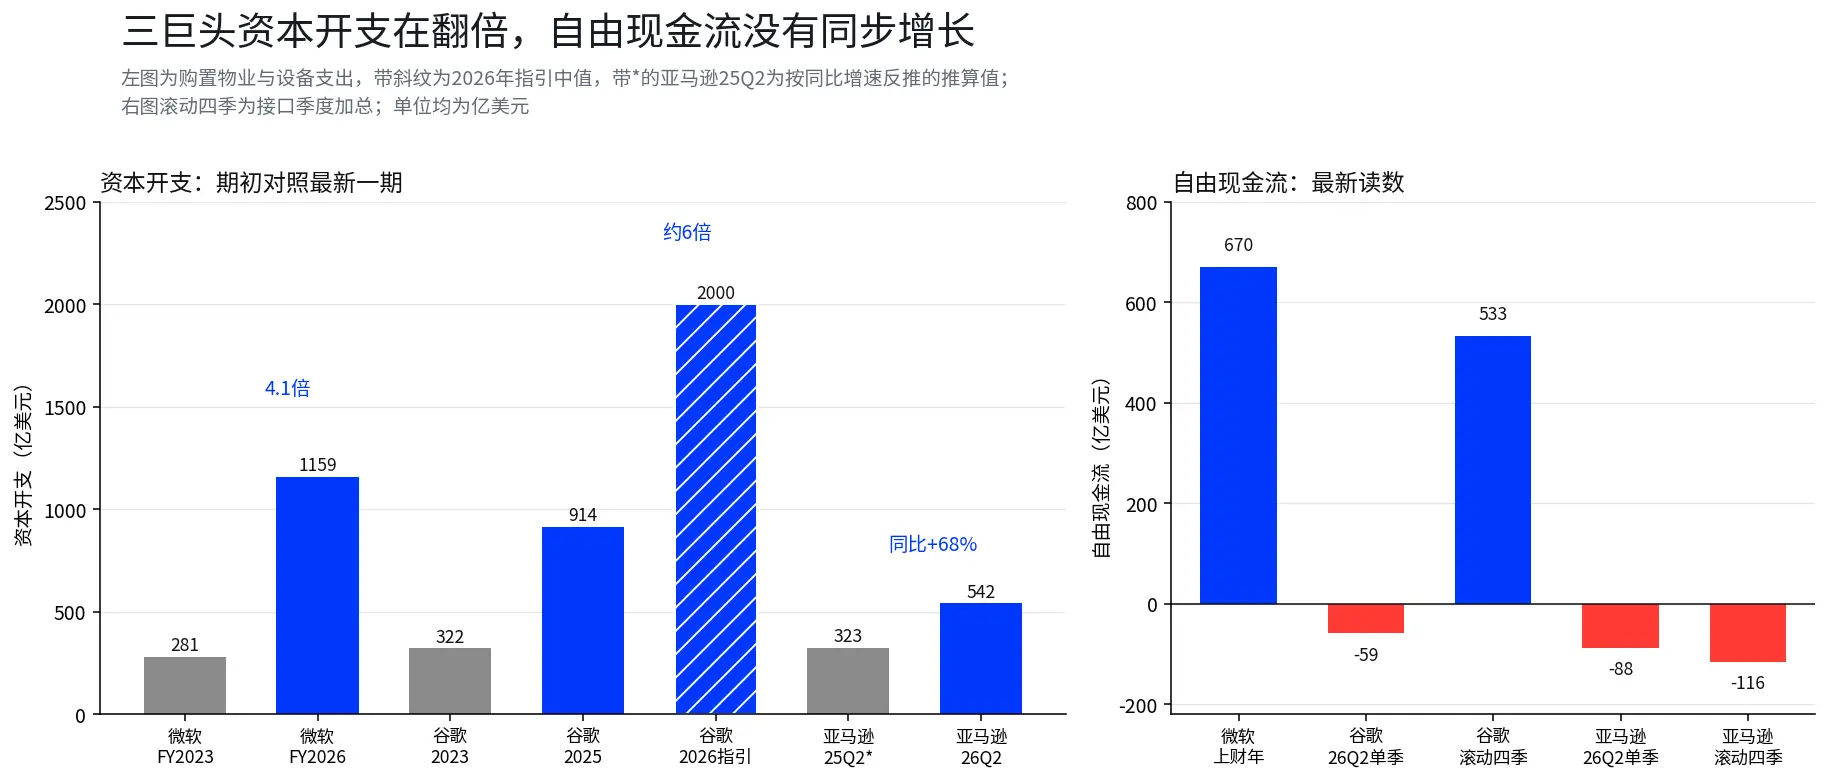
Три гиганта в прошлом квартале потратили на приобретение недвижимости и оборудования около 134,9 миллиарда долларов, что примерно в два раза больше, чем год назад (сводка от компаний). Строительство инфраструктуры ИИ продолжает ускоряться, и важно понимать, что расстояние между темпами инвестиций и денежными возвратами увеличивается.
Капитальные расходы Alphabet увеличились с 32,2 миллиарда долларов в 2023 году до 91,4 миллиарда долларов в 2025 году, а средний прогноз на 2026 год составляет около 200 миллиардов долларов (данные интерфейса и прогнозы компаний). Исходя из этого прогноза, во второй половине года необходимо будет инвестировать в среднем около 57,2–62,2 миллиарда долларов за квартал, что значительно выше 44,9 миллиарда долларов во втором квартале (расчет в данной статье). Другими словами, рынок уже смотрит не только на то, сколько было потрачено в этом квартале, но и на то, продолжается ли ускорение этих инвестиций.
Amazon сталкивается с аналогичным давлением на денежный поток. Капитальные расходы во втором квартале составили 54,2 миллиарда долларов, что на 68% больше, чем годом ранее, свободный денежный поток составил примерно минус 18,2 миллиарда долларов в первом квартале и минус 8,8 миллиарда долларов во втором квартале, что означает два квартала подряд чистого оттока.
Разница в Microsoft более показательна. Капитальные расходы в 2026 финансовом году (с июля 2025 года по июнь 2026 года) составят около 115,9 миллиарда долларов, что в 4,1 раза больше, чем 28,1 миллиарда долларов в 2023 финансовом году, в то время как свободный денежный поток за тот же период увеличился всего с 59,5 миллиарда долларов до примерно 67 миллиардов долларов (данные интерфейса, финансовые данные). Объем инвестиций увеличился в четыре раза, а денежные возвраты не выросли пропорционально.
Спрос не лишен поддержки. Alphabet раскрыла, что объем накопленных заказов в облачном бизнесе составляет около 514 миллиардов долларов (данные из отчета), а заказы на вычислительные мощности Amazon растянулись до 2028 года. Важно ответить на вопрос, с какой скоростью эти заказы могут быть преобразованы в доход и прибыль, и сколько дополнительных капитальных расходов потребуется для завершения поставок.
III. Доходность денежного потока уступает доходности американских облигаций, оценка технологических гигантов снова под давлением
Переход к отрицательному значению за квартал может быть вызван ритмом платежей и моментом расходов, тогда как суммирование за четыре квартала более подходит для наблюдения за способностью создавать денежные средства. По данным интерфейса, свободный денежный поток Alphabet за последние четыре квартала составляет около 53,3 миллиарда долларов, переход к отрицательному значению за квартал не означает, что способность создавать денежные средства за последний год рухнула. Свободный денежный поток Amazon за последние четыре квартала составляет около минус 11,6 миллиарда долларов (данные отчета показывают минус 7,6 миллиарда, разница может быть связана с методом расчета финансовой аренды, что указано в тексте). Свободный денежный поток Microsoft за прошлый финансовый год составил 66,987 миллиарда долларов.
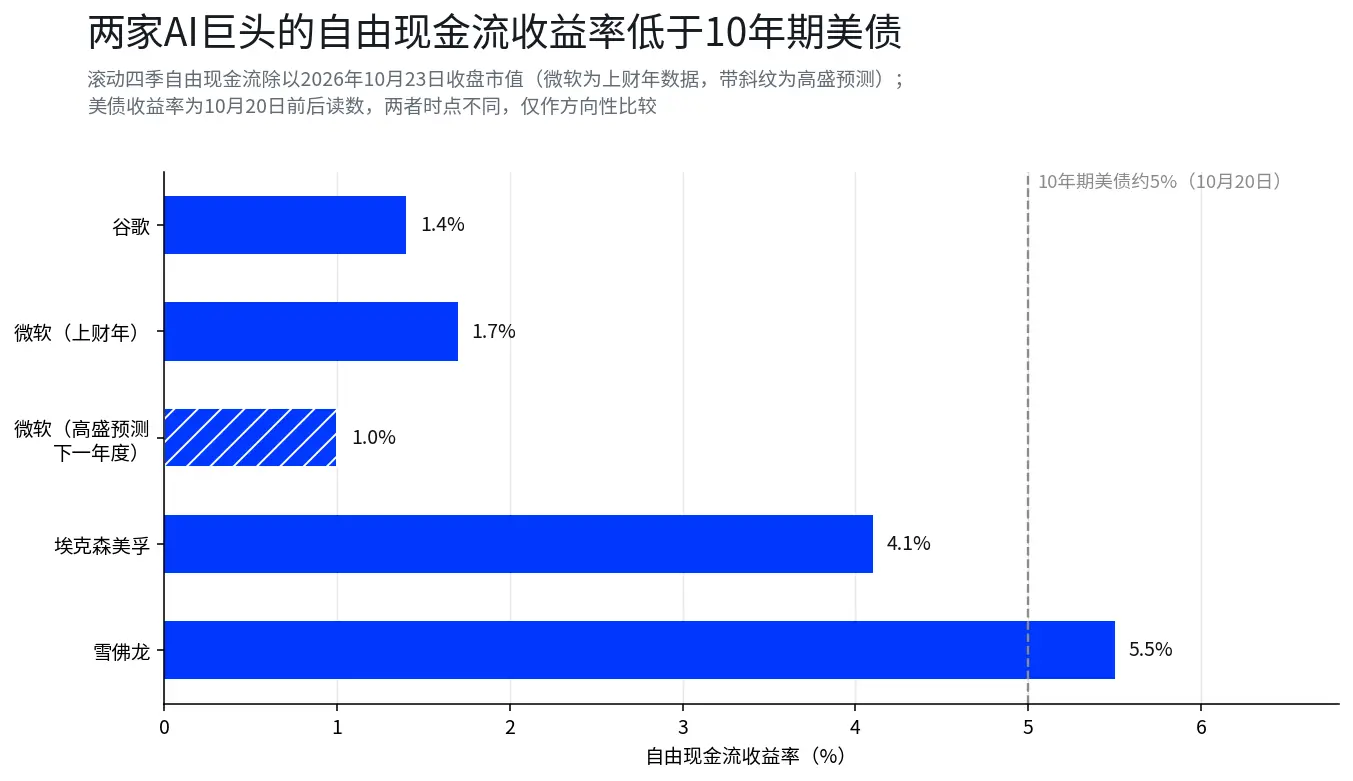
Сравнение свободного денежного потока с рыночной капитализацией дает более наглядное представление о давлении на оценку. По данным за последние четыре квартала и рыночной капитализации на закрытие 23 октября, доходность свободного денежного потока Alphabet составляет около 1,4%, а у Microsoft за прошлый финансовый год — около 1,7%. Если прогноз Goldman Sachs сбудется (снижение с 67 миллиардов до 40,1 миллиарда долларов), в следующем году она упадет до около 1,0%. В то же время доходность 10-летних американских облигаций находится около 5%.
Эта группа сравнений не позволяет напрямую сделать вывод о том, что американские облигации лучше технологических акций. Денежный поток акций может расти вместе с бизнесом, а доходность облигаций не равнозначна долгосрочной общей доходности акций. Это указывает на другую реальность: текущая оценка может потребовать более сильного роста будущего денежного потока для поддержки.
Энергетические гиганты предоставляют другую точку отсчета. По тем же расчетам, доходность свободного денежного потока ExxonMobil и Chevron составляет примерно 4,1% и 5,5% соответственно, что выше или близко к уровню американских облигаций. Рынок действительно сравнивает, сколько наличных можно получить за цену, которую платят сегодня, и какой риск необходимо взять на себя для будущего роста.
IV. Заказы не равны поступлениям: когда инвестиции в ИИ окупятся
Возврат инвестиций в инфраструктуру ИИ зависит от скорости выполнения заказов, интенсивности капитальных расходов и давления амортизации после ввода новых активов в эксплуатацию.
Что касается преобразования заказов, Alphabet имеет накопленные заказы в облачном бизнесе на сумму около 514 миллиардов долларов, при простом годовом экстраполировании облачного дохода во втором квартале в 24,8 миллиарда долларов, это соответствует годовому доходу около 99,2 миллиарда долларов (расчет в данной статье), статическое соотношение составляет около 5,2 раза. Эта цифра не является фактическим сроком окупаемости, и не означает, что накопленные заказы будут равномерно подтверждены в течение пяти лет, она больше подходит для иллюстрации разрыва между объемом заказов и текущим доходом. На телефонной конференции необходимо будет объяснить сроки поставки, ритм подтверждения дохода и возможные изменения в потребностях клиентов.
Что касается объема инвестиций, Amazon планирует капитальные расходы в 2026 году на уровне около 220 миллиардов долларов (данные отчета), что уже превышает доходы AWS за последние четыре квартала, составившие около 168,8 миллиарда долларов (422 миллиона умножить на четыре, расчет в данной статье). Эти два показателя не полностью сопоставимы, капитальные расходы служат для будущих нескольких лет и нескольких бизнесов, тогда как доходы AWS представляют собой текущий доход одного бизнеса. Это соотношение все еще указывает на то, что строительство инфраструктуры ИИ требует огромных предварительных инвестиций, и краткосрочный денежный поток может испытывать значительное давление.
Что касается амортизации, капитальные расходы трех гигантов в 2026 году составят около 670 миллиардов долларов (сводка СМИ), при статическом расчете с линейной амортизацией на 5-6 лет, после полного ввода в эксплуатацию ежегодная амортизация составит около 110-130 миллиардов долларов. Это лишь статический сценарий и не означает, что все расходы будут введены в эксплуатацию в одном и том же году или с одинаковым сроком амортизации. Ключевым моментом является то, сможет ли валовая прибыль от новых облачных доходов покрыть новую амортизацию и в какой момент маржа прибыли будет подвержена влиянию.
Доказательства с противоположной стороны также должны быть представлены. Облачные доходы имеют двойной опцион на повышение цен и увеличение спроса, Microsoft уже предупредила инвесторов о восстановлении роста свободного денежного потока (данные отчета). Ключевым переменным, влияющим на оценку, является структура валовой прибыли от дополнительного дохода, абсолютная величина расходов на самом деле является второстепенной, и это именно то, что стоит внимательно слушать на телефонной конференции.
V. Ожидается значительный рост прибыли энергетических гигантов
В отличие от ИИ-гигантов, которые продолжают вкладывать средства в будущее производство, внимание энергетических гигантов сосредоточено на том, сможет ли прибыль превратиться в наличные, и куда эти наличные в конечном итоге пойдут.
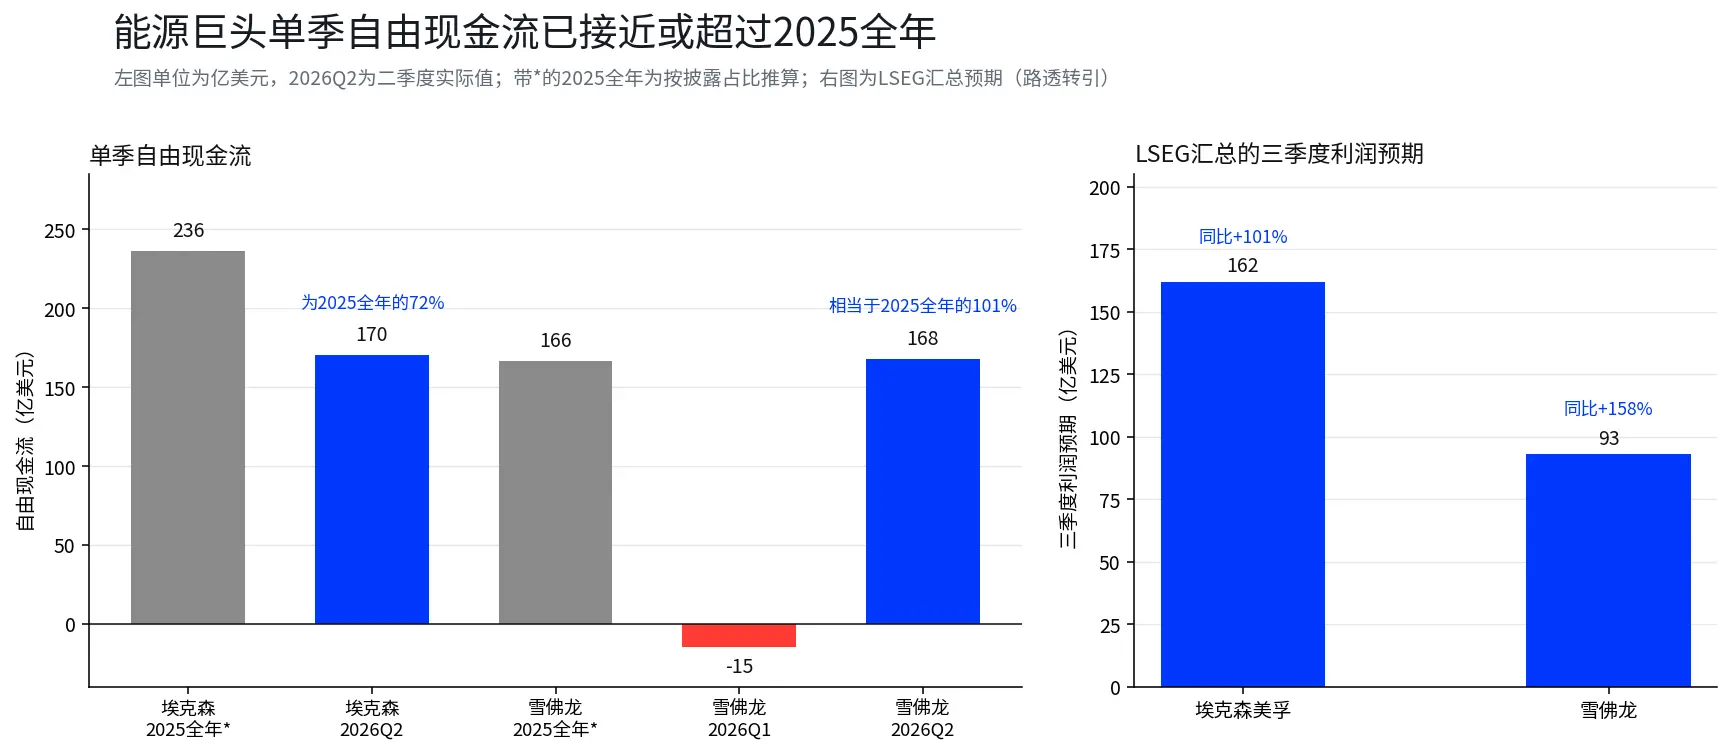
Согласно сводным данным LSEG, ожидаемая прибыль ExxonMobil за третий квартал составляет около 16,2 миллиарда долларов, что на 101% больше, чем год назад, а Chevron ожидает около 9,3 миллиарда долларов, что на 158% больше (данные Reuters). По расчетам на основе аналогичных данных за прошлый год, обе компании составляют около 115% и 163%, различия с данными LSEG могут быть связаны с корректировками, текст основывается на сводных данных LSEG. Эти прогнозы должны быть подтверждены официальными финансовыми отчетами, но уже отражают ожидания рынка относительно роста прибыли обеих компаний.
Данные о денежном потоке предоставляют еще один уровень поддержки. Операционный денежный поток ExxonMobil во втором квартале составил около 23,555 миллиарда долларов, свободный денежный поток составил около 17,028 миллиарда долларов, что соответствует 72% от общего объема за 2025 год за один квартал, квартальные капитальные расходы стабильно составляют около 6,5 миллиарда долларов и не увеличиваются с ростом цен на нефть. Свободный денежный поток Chevron во втором квартале составил около 16,807 миллиарда долларов, что соответствует примерно 101% от общего объема за 2025 год, годовые капитальные расходы стремятся к нижней границе диапазона 18-19 миллиардов долларов (данные исследования Goldman Sachs). Свободный денежный поток Chevron в первом квартале был отрицательным на 1,5 миллиарда долларов, и максимальные значения за квартал не могут быть напрямую экстраполированы на весь год.
Для энергетического сектора ключевым моментом является не только то, сколько можно заработать при росте цен на нефть, но и способность компании контролировать капитальные расходы и постоянно использовать наличные для дивидендов, выкупа акций и снижения долгов. Если прибыль за третий квартал соответствует ожиданиям, скользящий коэффициент P/E ExxonMobil снизится с текущих примерно 23 до около 18 (по расчетам чистой прибыли и рыночной капитализации), в сочетании с примерно 4% доходности свободного денежного потока, его привлекательность не полностью зависит от дальнейшего роста цен на нефть. Это суждение все еще зависит от цен на нефть, прибыли от переработки и политики денежного возврата, и не может быть основано только на увеличении прибыли за один квартал.
VI. Заказы Caterpillar покрывают доходы за вторую половину года, но акции упали на 34% от пиковых значений в июне
Финансовый отчет Caterpillar проверит, сможет ли инвестиции в ИИ продолжать передаваться в реальную экономику. Компания опубликует отчет 29 октября до открытия рынка, рынок ожидает доходов около 20,7 миллиарда долларов, что на 17% больше, чем год назад, скорректированная EPS составляет около 7 долларов (сводка аналитиков). Bernstein оценивает ее накопленные заказы примерно в 77 миллиардов долларов, что примерно равно 0,93 годового дохода (по расчетам, ожидаемый годовой доход за третий квартал составляет около 82,8 миллиарда долларов), что уже покрывает 100% ожидаемых доходов за вторую половину 2026 года, исторический средний уровень составляет около 60% (данные исследования). Расширение дата-центров приводит к спросу на генераторные установки, системы охлаждения и тяжелую технику, что обеспечивает прямую поддержку заказам.
Достаточное количество заказов не означает, что прибыль обязательно будет расти синхронно. За неделю до отчета акции Caterpillar упали примерно на 33,89% от закрытия 30 июня (данные TIKR), рынок подтверждает, смогут ли накопленные заказы быть преобразованы в отгрузки и доходы, и сможет ли рост продаж генераторных установок поддерживать уровень 29% во втором квартале. Заказы отражают спрос, но отгрузки, валовая прибыль и возврат наличных определяют, сколько эта потребность в конечном итоге стоит.
VII. Eli Lilly не дешева, но денежный поток виден
Eli Lilly опубликует отчет 29 октября до открытия рынка, рынок ожидает EPS за третий квартал около 8,38 долларов, доход около 22,97 миллиарда долларов (данные RBC и публичные отчеты). По расчетам на основе аналогичных данных, доход увеличится примерно на 31% по сравнению с прошлым годом, EPS увеличится примерно на 35%, а по сравнению с предыдущим кварталом останется примерно на одном уровне, наклон роста необходимо подтвердить на телефонной конференции.
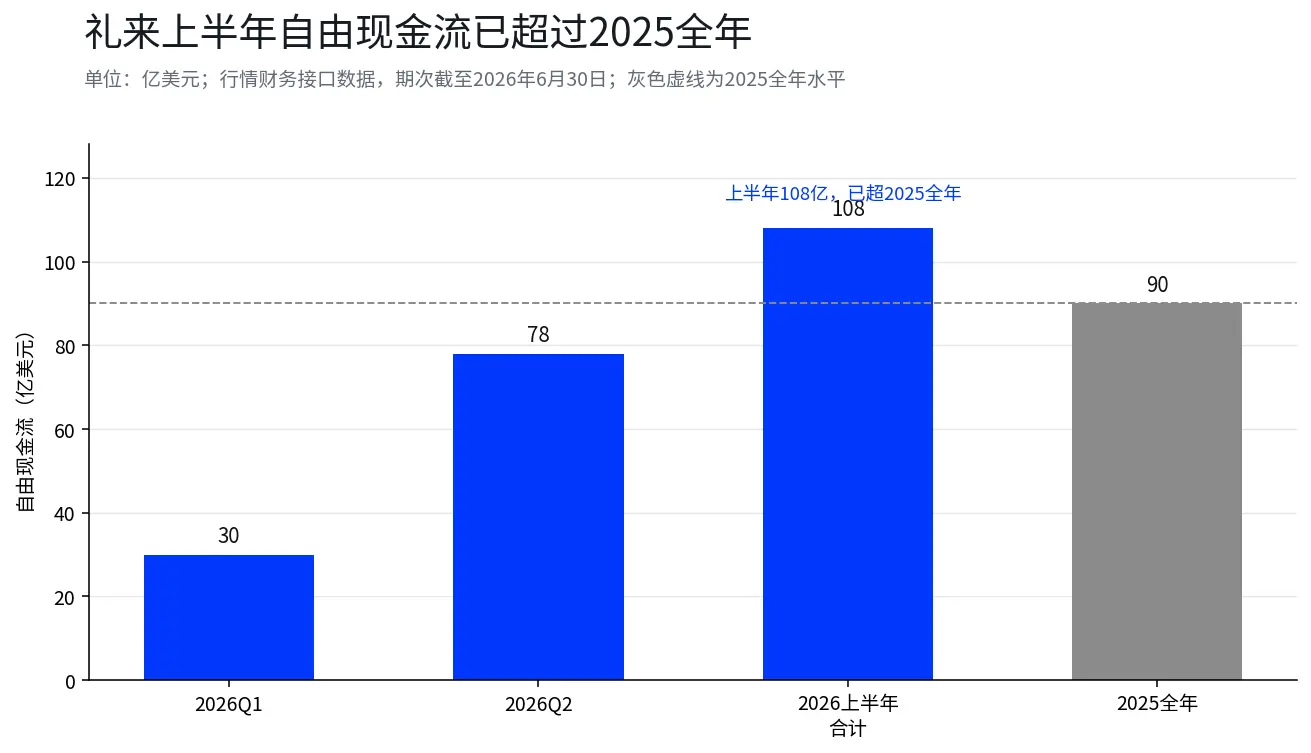
В настоящее время Eli Lilly имеет коэффициент P/E около 45 (по расчетам чистой прибыли за последние четыре квартала около 26,7 миллиарда долларов и рыночной капитализации на закрытие 23 октября), оценка не низкая. Его привлекательность заключается в логике роста, доходы от рецептурных препаратов и инвестиции в инфраструктуру ИИ являются двумя путями. Свободный денежный поток компании за первый и второй кварталы составил 3 миллиарда и 7,8 миллиарда долларов соответственно, за первое полугодие в сумме около 10,8 миллиарда долларов, что уже превышает 9 миллиардов долларов за весь 2025 год. Этот денежный поток также сталкивается с рисками, связанными с исследованиями и разработками, конкуренцией и ценообразованием на лекарства, но не зависит от того, что технологические гиганты продолжают увеличивать капитальные расходы для реализации.
На этой неделе, когда активы ИИ были переоценены, Eli Lilly предлагает другой риск. Настоящий вопрос заключается в том, какую цену инвесторы готовы заплатить за видимый рост доходов и способность генерировать наличные.
Восемь, три фразы, на которые стоит обратить внимание на телефонной конференции: капитальные расходы, амортизация и выполнение заказов
За последние два года капитал был готов платить высокую премию за вычислительные мощности на десять лет вперед, позволяя гигантам занимать деньги для расширения производства. Когда доходность 10-летних облигаций США колебалась около 5%, а стоимость финансирования оставалась высокой, терпение иссякало, и капитал начал оценивать балансы технологических гигантов по стандартам циклических акций. Meta на прошлой неделе уже продемонстрировала один раз переоценку, капитальные расходы превысили ожидания, свободный денежный поток стал отрицательным, а акции получили сильный удар.
На телефонной конференции сначала послушайте прогноз капитальных расходов на 2027 год: замедление или увеличение, что определит, как долго будет звучать сигнал тревоги по денежным потокам. Затем послушайте о соответствии амортизации и рентабельности: сможет ли рост Microsoft Azure по фиксированному курсу выдержать амортизацию, когда новая амортизация будет покрыта приростом валовой прибыли — это и есть график возврата к положительному денежному потоку. Наконец, послушайте о заказах и поступлениях: ритм признания доходов от накопленных заказов в облаке и прогресс выполнения заказов на вычислительные мощности Amazon, запланированных до 2028 года.
На этой неделе отчетов о доходах рынок сравнивает качество денежного потока, сроки выполнения и стоимость оценки различных активов за одним столом. Гиганты ИИ все еще могут реализовать высокие вложения благодаря росту облачного бизнеса и спросу на вычислительные мощности, при условии, что инвесторы увидят более четкий путь к возврату. Энергетические гиганты должны доказать, что текущий денежный поток может постоянно превращаться в дивиденды, выкуп акций и улучшение баланса, а не полагаться только на краткосрочную ценовую среду.
Перекрестная передача также происходит. Переключение средств между определенными активами на фондовом рынке и высокоэластичными активами ИИ может влиять на технологические акции и дивидендные активы на гонконгском рынке, а последовательная чистая продажа южных средств за последние две недели является еще одним показателем той же логики.
Данные
Календарь отчетов и количество компаний: сводка от TradingKey за неделю, MarketBeat, CNBC и Дунфан Цайфу, с 25 по 26 октября 2026 года.
Финансовые данные по четырем отчетам (выручка, чистая прибыль, операционный денежный поток, капитальные расходы, свободный денежный поток): финансовый интерфейс рынка, последний период по состоянию на 30 июня 2026 года, исторические периоды выровнены по окончанию отчетного периода. Данные Microsoft относятся к финансовому году (с июля 2025 года по июнь 2026 года), скользящие четыре квартала — это сумма кварталов интерфейса.
Определения показателей и ограничения сравнения: капитальные расходы в тексте и графиках основаны на раскрытых компаниями расходах на приобретение недвижимости и оборудования, не включая основную сумму финансовой аренды, учет финансовой аренды варьируется между компаниями, соответствующие цифры отдельно отмечены. В сравнении доходности свободного денежного потока рыночная капитализация берется на закрытии 23 октября 2026 года, доходность 10-летних облигаций США около 5% — это данные около 20 октября, два момента времени различны, результаты служат ориентиром.
Объяснение расчетов: доходность свободного денежного потока (свободный денежный поток деленный на рыночную капитализацию), конверсия заказов Google составляет около 5,2 года, сопоставление расходов Amazon и доходов AWS, объем амортизации, коэффициенты P/E Eli Lilly и Exxon являются расчетами данной статьи, не раскрытыми компанией или организацией.
Объем накопленных заказов Alphabet составляет 514 миллиардов долларов, капитальные расходы Amazon на 2026 год составляют около 220 миллиардов долларов, а данные о TTM свободном денежном потоке: ссылки на отчеты OANDA, Benzinga, Уолл-стрит Информирует и другие, не проверялись по оригинальным документам.
Прогноз свободного денежного потока Microsoft (с 67 миллиардов до 40,1 миллиарда долларов): исследование Goldman Sachs, процитированное в СМИ, 15-16 октября 2026 года.
Ожидания прибыли в энергетическом секторе: LSEG и Reuters (цитаты из OilPrice.com, Yahoo Finance), 21 октября 2026 года. Подробности о прибыли от переработки ExxonMobil взяты из предварительного отчета 8-K компании и расчетов BMO.
Накопленные заказы и коэффициенты Caterpillar: исследования Bernstein и Citigroup, процитированные в Investing.com, 12-14 октября 2026 года. Данные о ценах акций и ожидаемой выручке взяты из TIKR, 23 октября 2026 года.
Ожидания Eli Lilly: RBC Capital и открытые отчеты, октябрь 2026 года.
Закрывающиеся цены акций и рыночная капитализация: финансовый интерфейс, закрытие 23 октября 2026 года.
Отказ от ответственности: содержание данной статьи предназначено исключительно для общей информации и рыночных комментариев, основано на открытых данных на момент, указанное в статье, соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих лиц, упомянутые в статье, представляют собой лишь взгляды соответствующих третьих лиц на определенный момент времени и не отражают мнения или рекомендации BIT. Данная статья не является инвестиционным советом, исследованием инвестиций, предложением, привлечением или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна служить основанием для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не гарантируют будущих результатов. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом. Торговые услуги BIT на гонконгском рынке не предоставляются жителям Гонконга или пользователям из других ограниченных юрисдикций.
 Предупреждение о рисках Предупреждение о рисках


Популярные статьи





