








Акции AI-вычислительной мощности коллективно отскочили: долгосрочный контракт на 807 миллиардов долларов, ожидаемый Anthropic, и финансирование в 63 миллиарда долларов от Broadcom, что переоценивает рынок?

 Эти четыре компании занимают разные позиции в цепочке поставок, нельзя судить только по темпам роста доходов, также нельзя просто по свободному денежному потоку за один квартал оценивать долгосрочную ценность всех компаний. Но они все вместе подчеркивают одну проблему: заказы на вычислительные мощности могут привести к ожиданиям роста, только если затраты контролируемы, а клиенты продолжают платить, рост может быть преобразован в доход для акционеров.
I. Почему акции компаний, занимающихся AI-вычислениями, внезапно выросли?
27 октября акции AI-вычислительных компаний на американском рынке показали сильный рост. Индекс полупроводников Филадельфии вырос на 3.6%, все 30 акций в индексе закрылись в плюсе. Broadcom вырос на 4.00%, Oracle на 3.55%, Cerebras на 10.10%, CoreWeave на 7.94%. Индекс Nasdaq вырос на 1.18%, индекс S&P 500 на 0.60%.
Рост произошел не только среди акций чипов. Компания облачных вычислений Nebius выросла на 11.22%, IREN на 7.90%, а компания цепочки поставок оборудования Celestica на 11.93%. В то же время, Nvidia выросла всего на 0.90%, NXP закрылась с ростом 3.12%, но после публикации отчета акций упала примерно на 7%.
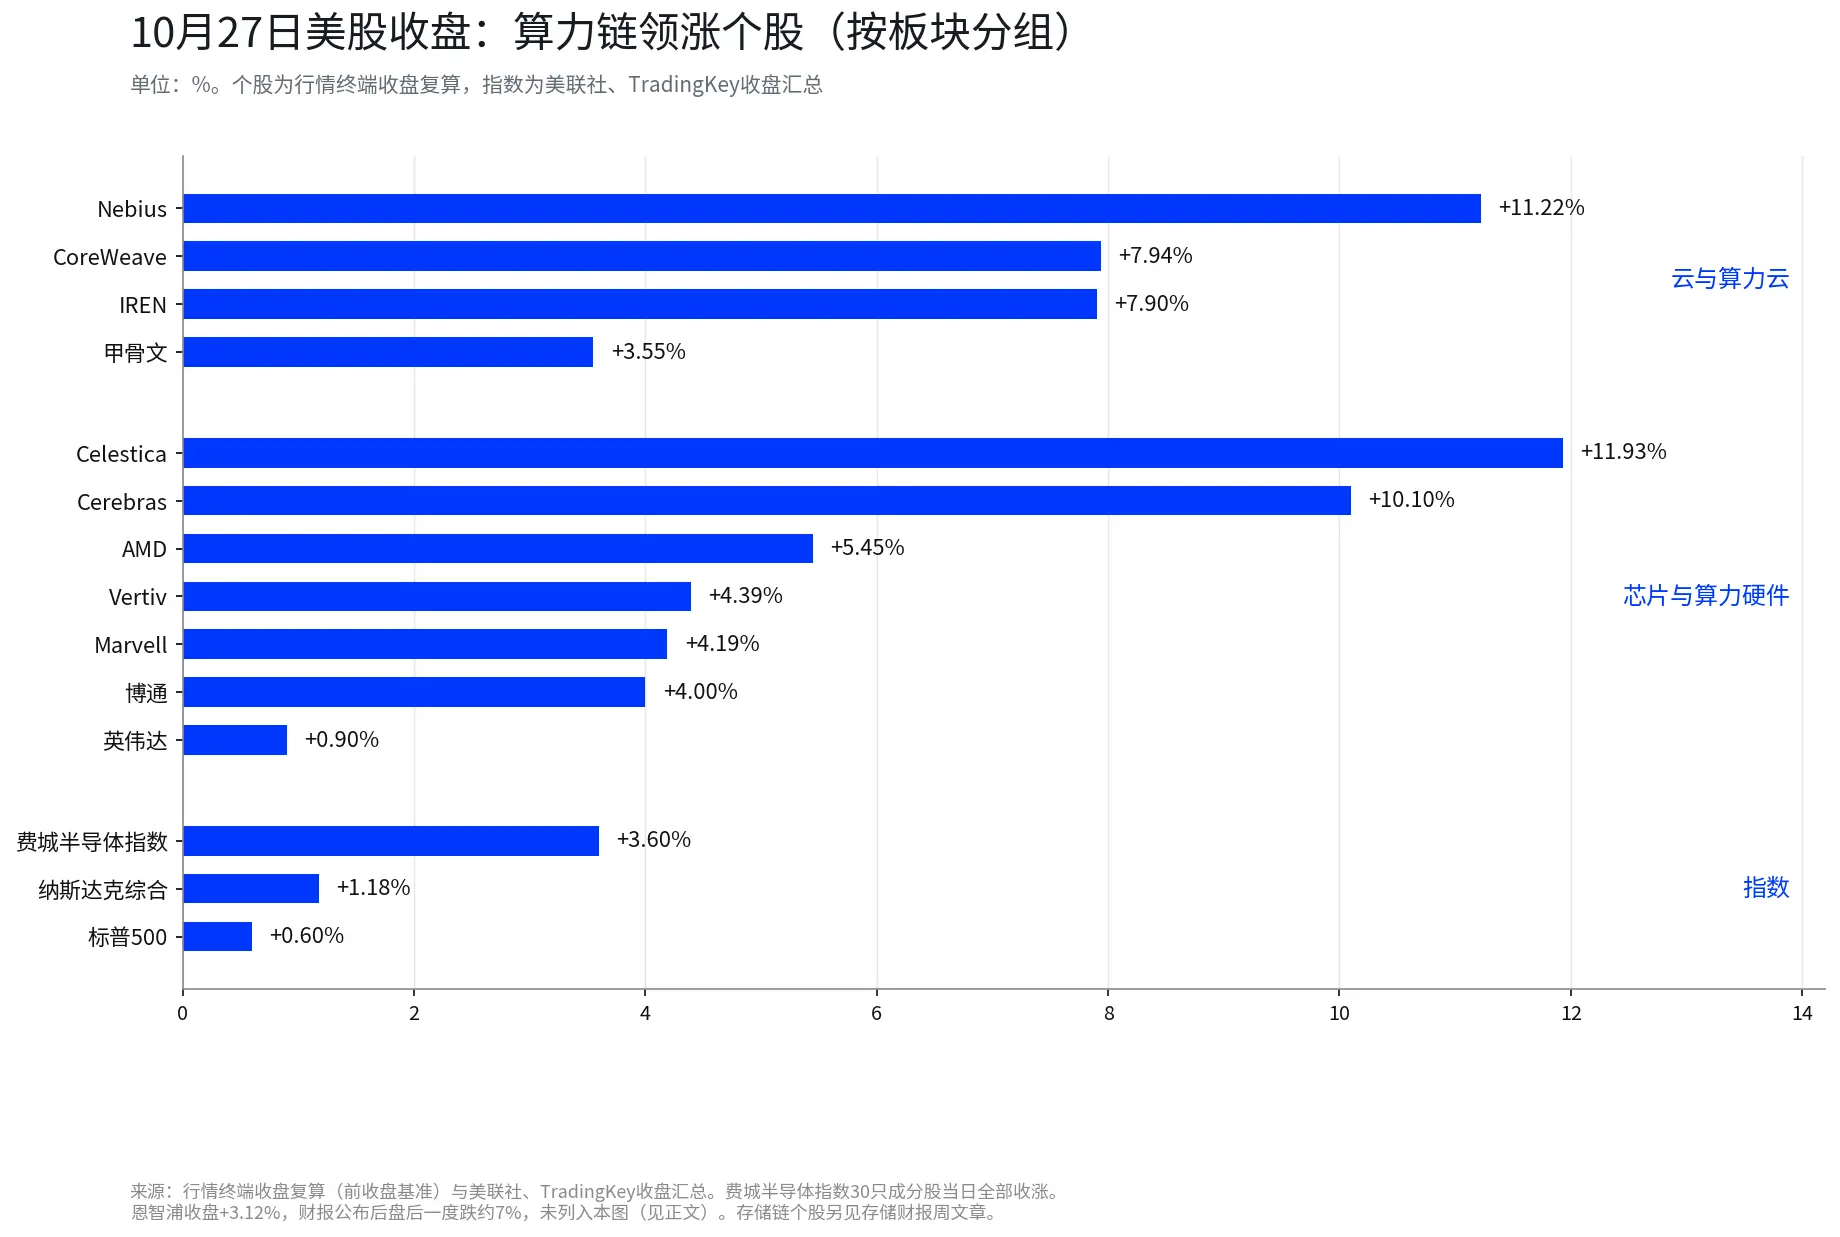
Это показывает, что деньги не просто вкладываются во все акции, связанные с AI. Компании с наибольшим ростом больше связаны с расширением инфраструктуры вычислений, закупкой оборудования и арендой вычислительных мощностей. Фокус рынка также сместился с вопроса о том, сможет ли AI-бум продолжиться, к тому, кто сможет получить заказы, привлечь финансирование и в конечном итоге реализовать прибыль.
Существует два основных катализатора. Первый — это подача компанией Anthropic документов для Перечисленные, связанные раскрытия и сводки в СМИ представляют собой масштабный долгосрочный план расходов на вычисления, позволяя инвесторам увидеть потребности компании в облачных услугах, ускорителях и ресурсах центров обработки данных в ближайшие годы. Второй — это объявление Broadcom о финансировании на сумму 63 миллиарда долларов, в котором участвуют Bank of America, Blackstone, Citigroup и Morgan Stanley, предоставляя финансирование для закупки AI-ускорителей и сетевого оборудования от Broadcom для Anthropic, ожидается, что оборудование начнет поставляться с 2027 года.
Эти две новости вместе означают не только "спрос на AI по-прежнему силен". Долгосрочные контракты увеличивают видимость спроса, а финансирование предоставляет финансовую поддержку для части этого спроса. Ранее рынок беспокоился о том, сможет ли постоянно растущие капитальные расходы технологических компаний в конечном итоге окупиться. Теперь рынок начинает видеть, как спрос на вычисления может быть преобразован в фактическое развертывание через контракты и структуры финансирования. Но это еще не ответ на вопрос о возврате инвестиций. Между суммой контрактов, объемом финансирования и конечной прибылью все еще стоят доставка, коэффициент использования оборудования, платежеспособность клиентов и устойчивый денежный поток от операционной деятельности.
II. Обязательства по вычислениям на сумму 807 миллиардов долларов: понимание спроса не равно видению доходов
Согласно сводкам СМИ о Документ о размещении акций и связанных соглашениях Anthropic, сумма, связанная с вычислениями и инфраструктурными расходами компании, составляет около 807 миллиардов долларов. Эта сумма охватывает долгосрочные облачные услуги, аренду оборудования, закупочные соглашения, а также часть будущих вычислительных планов, поставщики включают Broadcom, Google, Amazon, Microsoft и Nvidia.
СМИ также сообщают, что подписанные соглашения соответствуют обязательствам по платежам на сумму около 417 миллиардов долларов. Кроме того, есть дополнительные планы по вычислениям, которые будут поставляться с 2028 по 2031 год, сумма которых еще не определена, и которые могут увеличить обязательства по платежам на 125-150 миллиардов долларов.
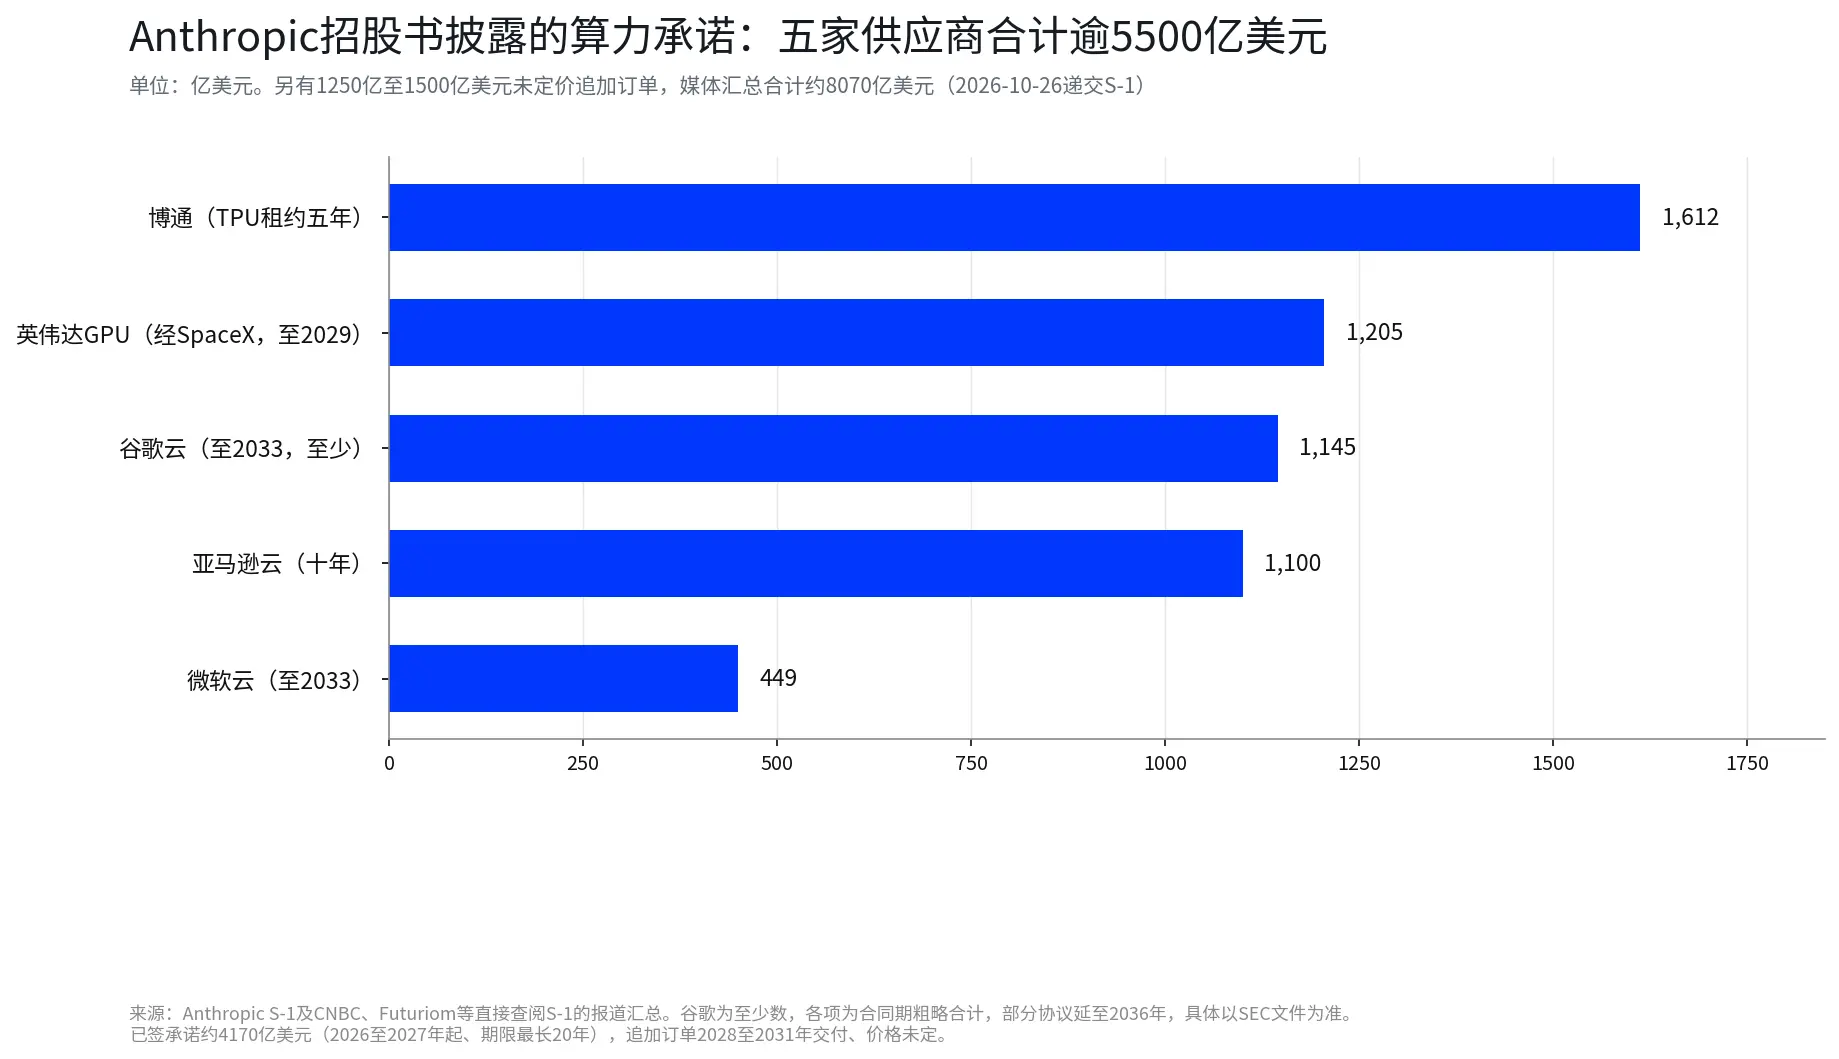
Эти цифры достаточно велики, но сначала необходимо прояснить один вопрос: 807 миллиардов долларов — это оценка долгосрочных расходов, собранная СМИ, а не подтвержденный доход Anthropic, и не может рассматриваться как жесткий заказ с уже действующей и определенной суммой. Поскольку S-1 не раскрывает общую сумму обязательств по вычислениям, результаты сводок различных СМИ не совпадают, 417 миллиардов долларов и 125-150 миллиардов долларов — это две относительно четкие группы цифр, другие отчеты дают общую сумму от 542 до 657 миллиардов долларов. Сроки, условия платежей и степень исполнения различных соглашений также различаются, некоторые из них касаются будущих поставок или еще не реализованных вычислений.
Действительно стоит обратить внимание на то, что эти долгосрочные соглашения изменили угол зрения рынка на спрос на вычисления. Ранее инвесторы в основном основывались на указаниях капитальных расходов таких облачных компаний, как Microsoft, Google, Amazon, чтобы оценить отгрузку чипов, строительство центров обработки данных и доходы поставщиков. Долгосрочные расходы модельных компаний заполнили еще одну часть головоломки со стороны спроса: для обучения передовых моделей требуется много вычислительных мощностей, а для предоставления услуг предприятиям и потребителям также необходимо постоянное вложение в ресурсы для вывода. Чтобы гарантировать, что в будущем они смогут получить достаточную вычислительную мощность, модельные компании заранее бронируют ресурсы, а иногда берут на себя определенные минимальные обязательства по платежам. Для поставщиков это помогает повысить видимость будущих доходов. По крайней мере в пределах охвата контрактов, спрос больше не зависит полностью от того, сколько оборудования клиенты решают закупить каждый квартал.
Тем не менее, объем контракта все еще не может напрямую равняться коммерческой ценности. Подписание контракта не означает подтверждение дохода, многолетние соглашения могут потребовать поэтапной поставки оборудования или предоставления облачных услуг, связанные доходы также будут постепенно подтверждаться в зависимости от хода выполнения. Долгосрочные контракты не могут устранить кредитный риск клиентов, если коммерческое продвижение модельной компании отстает от ожиданий, доходы могут быть недостаточными для покрытия обязательств по платежам за вычисления, даже если контракт остается обязательным, давление на выполнение и финансирование также может возрасти. Рост спроса на вычисления не равен повышению доходности инвестиций в вычисления, объем вызовов модели может расти, но если доход от каждого вызова недостаточен для покрытия затрат на вычисления, энергию и инфраструктуру, увеличение масштаба не обязательно приведет к лучшей прибыли. Таким образом, 807 миллиардов долларов действительно предоставляет ссылку на масштаб будущего спроса, а не прогноз прибыли. Рынок готов платить премию за большую видимость спроса, но сможет ли эта премия быть реализована, зависит от того, сможет ли модельная компания преобразовать вычисления в устойчивый доход.
III. Финансирование на сумму 63 миллиарда долларов: бизнес вычислений начинает испытывать кредитный рынок
Если долгосрочные контракты отвечают на вопрос "кто нуждается в вычислениях", то финансирование от Broadcom дальше отвечает на вопрос "кто будет платить". 26 октября Broadcom объявила, что Bank of America, Blackstone, Citigroup и Morgan Stanley примут участие в финансировании на сумму 63 миллиарда долларов. Соответствующий специальный целевой фонд (SPV) будет закупать AI-ускорители и сетевое оборудование от Broadcom, а затем сдавать оборудование в аренду Anthropic, ожидается, что поставки начнутся с 2027 года. Broadcom также предоставляет поддержку остаточной стоимости оборудования, соответствующую части первичного финансирования. 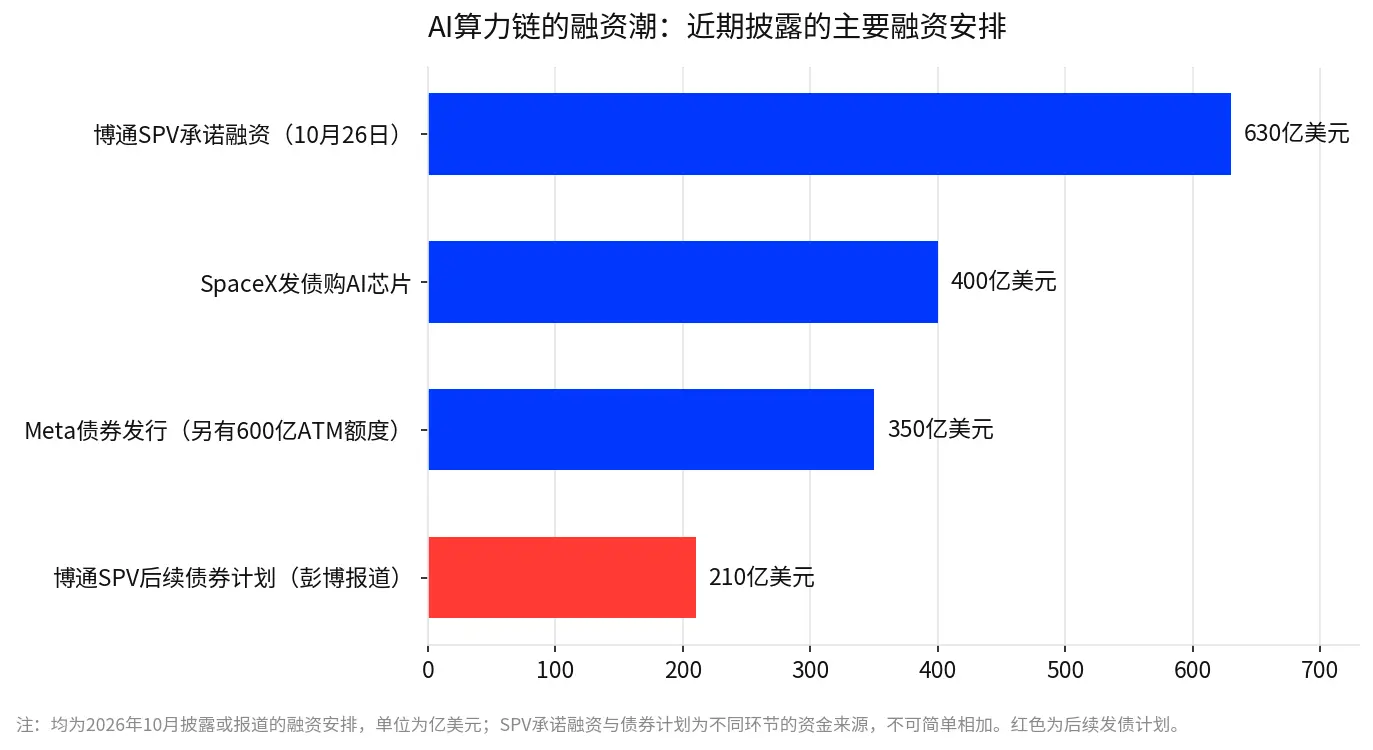
Эта структура связывает закупку чипов, внешнее финансирование, аренду оборудования и соглашения по остаточной стоимости. Для конечных клиентов развертывание вычислений может получить финансовую поддержку через аренду и финансирование. Для поставщиков оборудования источники финансирования и пути выполнения проекта становятся более ясными. Это отражает изменение в расширении инфраструктуры AI: инвестиции в вычисления больше не зависят только от того, сколько капитальных расходов решает увеличить технологическая компания, но также начинают становиться активами финансирования, в которые вовлечены финансовые учреждения. Недавние другие схемы финансирования также показывают, что потребность в финансировании для AI-инфраструктуры начинает распространяться на рынок облигаций и другие кредитные каналы. Однако объем финансирования, назначение средств и степень завершения различных сделок различаются, и нельзя рассматривать уже объявленные обязательства по финансированию как уже доступные наличные.
Что более важно, SPV не устраняет риски. В традиционной модели закупок компании напрямую покупают оборудование и несут соответствующие финансовые затраты. Через SPV оборудование может принадлежать независимому носителю, а затем предоставляться конечным пользователям в аренду. Такая схема помогает привлечь больше источников финансирования, но не изменяет факта, что проект вычислений в конечном итоге все равно должен генерировать достаточный денежный поток. Если Anthropic не сможет выполнить платежи по контракту или если вторичная стоимость AI-ускорителей окажется ниже ожидаемой, структура финансирования все равно может оказаться под давлением. Особенно стоит обратить внимание на поддержку остаточной стоимости, предоставляемую Broadcom: она помогает финансовым учреждениям оценить стоимость оборудования, но также означает, что Broadcom не полностью избавилась от рисков, связанных с ценностью соответствующего оборудования.
Способность таких сделок функционировать в долгосрочной перспективе, по крайней мере, зависит от трех реальных условий:
Является ли стоимость финансирования разумной. Чем выше процентные ставки по долгам и кредитные спреды, тем больше денежной отдачи необходимо создать проекту.
Сможет ли остаточная стоимость оборудования оправдать себя. AI-чипы обновляются очень быстро, остаточная стоимость оборудования, арендуемого на долгий срок, не является фиксированной.
Сможет ли клиент продолжать выполнять платежи. Если коммерческие доходы модельной компании не успевают за расходами на вычисления, чем сложнее структура финансирования, тем больше внимания может потребоваться к передаче рисков.
Таким образом, значение финансирования на сумму 63 миллиарда долларов не в том, что AI-индустрия теперь не испытывает нехватки в деньгах, а в том, что расширение вычислений получило новый способ организации финансирования. Это может ускорить развертывание оборудования, но также может увеличить волатильность, если спрос или условия финансирования ослабнут.
IV. Oracle вводит различные чипы: спрос на вывод открывает пространство для конкурентов
27 октября Oracle объявила о расширении масштабов развертывания системы Nvidia Vera Rubin, соответствующий план облачной инфраструктуры расширяется до многогигаваттного уровня. В то же время Oracle планирует впервые предоставить вычислительные мощности Google TPU на своей облачной платформе и внедрить решения для вывода от Cerebras, часть систем Nvidia также будет использовать сетевые чипы Oracle Acceleron.
Конкретные суммы сделок, связанных с этим сотрудничеством, не были полностью раскрыты, поэтому многогигаваттное развертывание не может быть напрямую переведено в подтвержденные заказы или прибыль. Но эта группа новостей по крайней мере раскрывает изменения в стратегии закупок облачной платформы: один и тот же крупный облачный сервис предоставляет больше аппаратных вариантов для различных задач.
Это связано с этапом развития AI-приложений. Обучение крупных моделей требует высокопроизводительных ускорителей, высокоскоростной связи и программного обеспечения, Nvidia имеет явное преимущество в этой области. Но по мере того как модели переходят в корпоративные приложения, этап вывода становится все более важным, то есть процесс, в котором модели многократно вызываются для выполнения реальных задач.
Особенно когда AI-агенты начинают обрабатывать многопроцессные задачи, одна работа может включать несколько вызовов модели. Клиенты заботятся не только о том, сможет ли модель выполнить задачу, но и о скорости отклика, стоимости единичного вызова, пропускной способности и энергоэффективности. Для задач с высокой частотой, повторяющихся или имеющих определенные вычислительные характеристики, специализированные чипы могут предложить более конкурентоспособные решения. Это создает возможности для Google TPU, Cerebras и других архитектур. Им не обязательно превосходить Nvidia во всех задачах, достаточно снизить затраты и повысить скорость в определенных сценариях, чтобы привлечь клиентов. Но расширение развертывания систем Nvidia также показывает, что это не история о том, что Nvidia скоро будет заменена. Скорее, рынок вычислений AI движется от относительно централизованных закупок оборудования к более детальному выбору на основе рабочей нагрузки, затрат и производительности, логика инвестирования различных компаний также будет дифференцироваться.
Nvidia необходимо продолжать доказывать общее преимущество своих ускорителей, систем и программного обеспечения.
Broadcom необходимо преобразовать спрос на индивидуальные ускорители и сетевое оборудование в устойчивый рост прибыли и денежного потока.
Специализированные чиповые компании, такие как Cerebras, должны доказать, что их технологическое преимущество может привести к реальным платежам клиентов, масштабируемому развертыванию и устойчивой прибыли.
Вход на крупные облачные платформы является важным шагом к коммерциализации, но сам список партнеров не является защитным барьером. Клиенты в конечном итоге будут определять объем закупок на основе фактических затрат на использование и бизнес-результатов.
V. Заказы и цены акций растут, но денежный поток не улучшился синхронно
Резкий рост 27 октября вновь сделал цепочку AI-вычислений центром внимания рынка, но финансовые показатели различных компаний напоминают инвесторам: рост спроса не всегда равномерно преобразуется в доходы для акционеров. Судя по имеющимся данным, доходы Broadcom и Oracle относительно стабильны, в то время как компании облачных вычислений, такие как CoreWeave, растут быстрее, но требуют значительных вложений в закупку оборудования, Cerebras все еще находится на этапе расширения коммерческого развертывания и проверки модели прибыли. 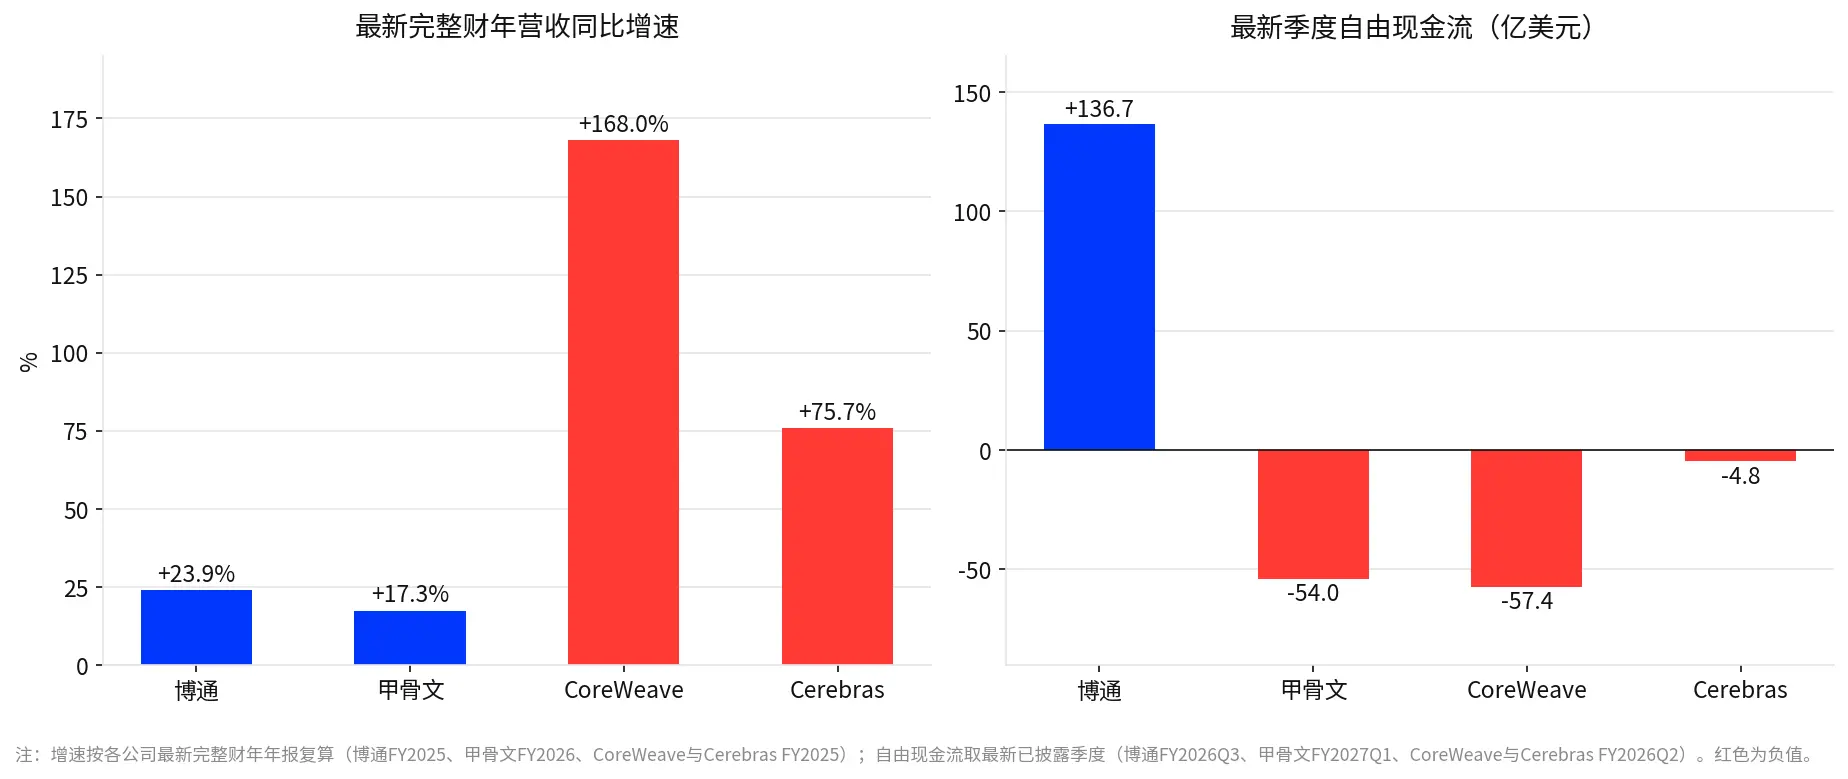
Broadcom: Имеет преимущества в денежном потоке, но также несет дополнительные риски оборудования
Выручка Broadcom за последний квартал составила 29,591 миллиарда долларов, чистая прибыль — 13,088 миллиарда долларов, операционный денежный поток — 14,197 миллиарда долларов, капитальные затраты — 532 миллиона долларов, свободный денежный поток — 13,665 миллиарда долларов. Выручка за последний полный финансовый год составила 63,887 миллиарда долларов, что на 23,9% больше по сравнению с прошлым годом. Эти данные показывают, что у Broadcom есть не только возможности для роста в области AI-ускорителей и сетевого оборудования, но и сильная база денежного потока. В отличие от облачных компаний, которым необходимо закупать большое количество оборудования, его бизнес-модель не требует нести такие же капитальные затраты на инфраструктуру.
Однако финансирование в размере 63 миллиардов долларов также ставит перед Broadcom новые испытания. Поддержка остаточной стоимости означает, что если стоимость оборудования упадет, часть риска может вернуться к поставщику. В дальнейшем необходимо следить за темпами поставок, рентабельностью, концентрацией клиентов и финансовыми рисками, которые могут возникнуть из-за поддержки остаточной стоимости. Для Broadcom вопрос заключается не только в том, насколько быстро могут расти доходы от AI, но и в том, смогут ли эти доходы продолжать превращаться в наличные, а также изменит ли новое финансирование изначально хорошую структуру риска и доходности.
Oracle: Быстрый темп расширения, но давление на возврат инвестиций также растет
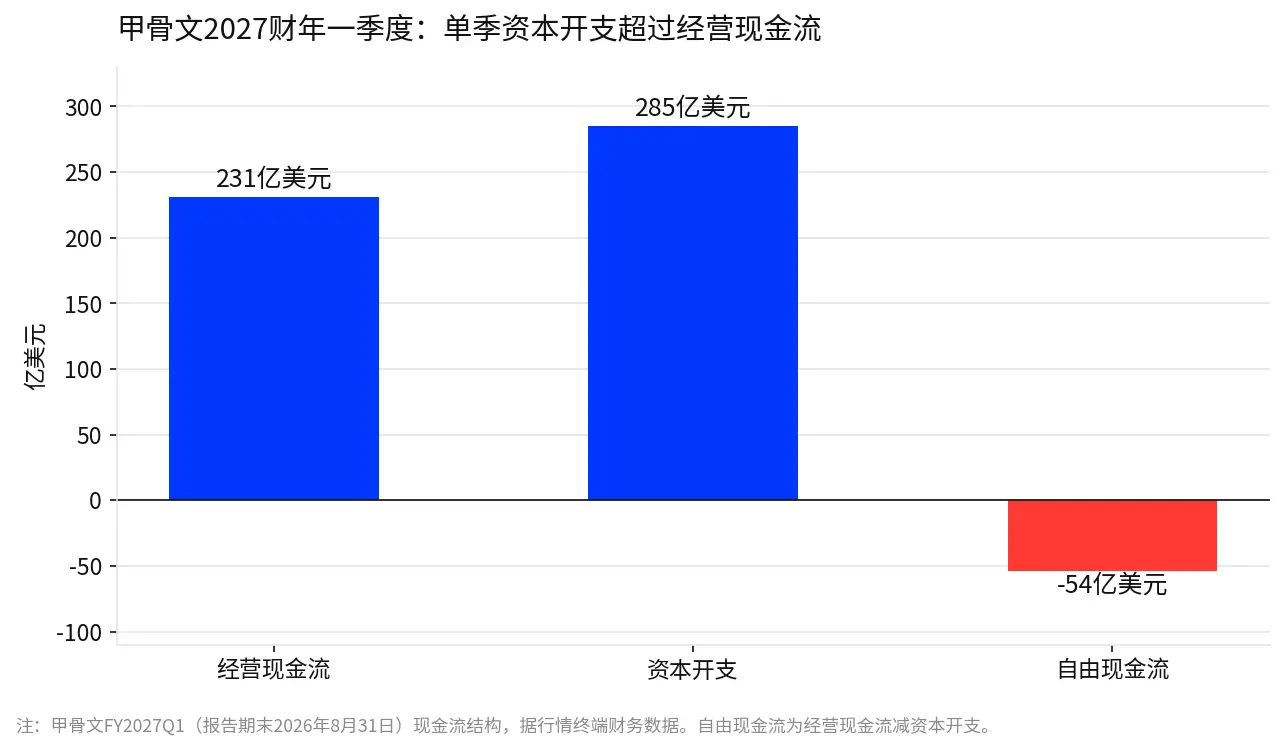
Выручка Oracle за последний квартал составила 19,345 миллиарда долларов, операционный денежный поток — 23,103 миллиарда долларов, капитальные затраты — 28,499 миллиарда долларов, свободный денежный поток составил отрицательные 5,396 миллиарда долларов. Выручка за последний полный финансовый год составила 67,358 миллиарда долларов, что на 17,3% больше по сравнению с прошлым годом. Капитальные затраты за квартал превысили операционный денежный поток, что указывает на то, что Oracle использует текущие средства для получения будущих мощностей вычислений. Расширение кластеров уровня Dojo и внедрение большего количества архитектур чипов помогут разнообразить продукты облачных услуг, но также означает, что компании необходимо продолжать инвестировать в оборудование, центры обработки данных и связанную инфраструктуру.
Если новая мощность сможет получить заказы от клиентов и поддерживать высокую степень загрузки, сегодняшние капитальные затраты могут стать основой для будущих доходов. Если спрос клиентов не оправдает ожиданий, инвестиции в оборудование увеличат срок возврата инвестиций и создадут дополнительное давление на финансирование. В дальнейшем доходы от облачной инфраструктуры, капитальные затраты, свободный денежный поток и выполнение клиентских контрактов будут более важными для отслеживания, чем просто объем закупок.
CoreWeave: Быстрый рост доходов, но также удивительные потребности в финансировании
Выручка CoreWeave за последний квартал составила 2,575 миллиарда долларов, капитальные затраты — 6,422 миллиарда долларов, свободный денежный поток составил отрицательные 5,743 миллиарда долларов. Выручка за финансовый год 2025 года увеличилась с 1,915 миллиарда долларов в предыдущем финансовом году до 5,131 миллиарда долларов, что на 168% больше по сравнению с прошлым годом. Высокий рост не вызывает удивления: спрос на вычислительные мощности расширяется, клиенты нуждаются в аренде GPU и связанной инфраструктуры, и облачные компании получают больше доходов. Однако такой бизнес требует постоянных закупок оборудования, строительства центров обработки данных и финансирования расширения.
Капитальные затраты за квартал составляют примерно 2,5 раза больше выручки, что означает, что рост доходов не переводится в свободный денежный поток. Пока спрос остается стабильным, финансирование проходит гладко, а степень загрузки оборудования достаточно высока, эта модель может продолжать расширяться. Но если стоимость финансирования возрастет или скорость обновления оборудования превысит скорость возврата наличных, рост может оказать давление на баланс. Для CoreWeave важны заказы и рост доходов, но также необходимо следить за тем, улучшаются ли задолженность, капитальные затраты, степень загрузки оборудования и свободный денеж поток.
Cerebras: Вход в облачную платформу Oracle, но клиентам нужно голосовать доходами
Сотрудничество Cerebras с Oracle предоставило новые каналы распространения для их чипов для вывода. Крупные облачные платформы могут расширить охват потенциальных клиентов и снизить барьеры для клиентов, чтобы попробовать новую архитектуру. Однако открытие коммерческих каналов не означает, что бизнес-модель уже была проверена. Выручка Cerebras за последний квартал составила 180 миллионов долларов, что ниже 193 миллионов долларов в предыдущем квартале, чистый убыток составил 451 миллион долларов. Выручка за финансовый год 2025 года составила 510 миллионов долларов, что на 75,7% больше по сравнению с прошлым годом.
Рост акций на 10,10% отражает позитивную реакцию рынка на новые возможности сотрудничества. Однако по сравнению с зрелыми поставщиками чипов, объем доходов Cerebras все еще мал, а масштаб убытков также нельзя игнорировать. В дальнейшем важно следить за тем, продолжают ли клиенты использовать их продукты, есть ли преимущества в экономике единичного вывода, и смогут ли новые развертывания принести достаточные доходы и прибыль.
Эти четыре компании находятся на разных позициях в цепочке поставок, и нельзя просто смотреть на темпы роста доходов или судить о долгосрочной стоимости всех компаний только по свободному денежному потоку за квартал. Но они все вместе подчеркивают одну проблему: заказы на вычислительные мощности могут привести к ожиданиям роста, и только при контролируемых затратах и постоянных платежах клиентов рост может превратиться в доход для акционеров.
Шесть. Какие доказательства нужны рынку дальше?
Этот раунд восстановления восстановил часть уверенности рынка в спросе на вычислительные мощности AI, но для того чтобы оценка оставалась стабильной, необходимо, чтобы операционные данные соответствовали. Сначала нужно обратить внимание на капитальные затраты крупных технологических компаний и доходы от облачного бизнеса. Если инвестиции в AI продолжают расти, а спрос со стороны корпоративных клиентов, доходы от облачных услуг и рентабельность улучшаются, логика роста поставщиков оборудования будет более обоснованной. В противном случае, если капитальные затраты продолжают расти, а доходы и денежный поток не улучшаются соответственно, рынок может снова пересмотреть инвестиционную доходность.
Во-вторых, необходимо обратить внимание на условия финансирования. Финансирование в размере 63 миллиардов долларов продемонстрировало новый способ организации капитала, но последующие затраты по долгам, кредитные спреды, остаточная стоимость оборудования и платежеспособность конечных клиентов будут влиять на возможность воспроизведения таких сделок. Чем больше объем финансирования, тем больше необходимо, чтобы проект сам генерировал достаточный денежный поток.
Наконец, необходимо выяснить, сможет ли бизнес вывода действительно приносить прибыль. Увеличение объема вызовов модели — это всего лишь сигнал о росте спроса. Различные архитектуры, стоимость вычислений на единицу, скорость отклика, потребление энергии и способность программного обеспечения адаптироваться будут определять, готовы ли клиенты платить за это в долгосрочной перспективе. Для специализированных чипов и облачных компаний внимание рынка в конечном итоге должно превратиться в использование клиентами, рост доходов и лучшую экономику единицы.
Заключение: Спрос на вычислительные мощности стал более ясным, но инвестиционная доходность все еще требует проверки
Долгосрочные планы расходов на вычислительные мощности Anthropic, структура финансирования Broadcom в размере 63 миллиардов долларов и многоархитектурная закупочная стратегия Oracle демонстрируют изменения, происходящие в цепочке поставок инфраструктуры AI. Со стороны спроса компании по моделям заранее планируют ресурсы вычислений через долгосрочные соглашения. Со стороны финансирования финансовые учреждения начинают участвовать в закупках и аренде оборудования. Со стороны предложения производители чипов и облачные платформы конкурируют в области обучения, вывода и различных рабочих нагрузок.
Эти изменения в совокупности облегчают рынку оценку того, насколько велик может быть спрос на вычислительные мощности в ближайшие годы, и предоставляют новым компаниям новые возможности для роста. Однако повышение видимости спроса не означает, что риски исчезли, а расширение каналов финансирования не гарантирует, что проекты обязательно будут прибыльными.
63 миллиарда долларов — это не уже реализованные доходы, а финансирование в размере 63 миллиардов долларов не является поставкой капитала. Они показывают, что спрос на вычислительные мощности получает более четкие контрактные соглашения и более разнообразную финансовую поддержку, но не решают проблему возврата капитала для любой компании.
На следующем этапе рынку необходимо будет оценить не только то, сколько еще денег будет вложено в инфраструктуру AI, но и сколько доходов и денежного потока эти вложения в конечном итоге смогут создать, а также кто сможет сохранить прибыль в условиях жесткой конкуренции. Заказы определяют возможности роста, финансирование влияет на скорость расширения, а денежный поток определяет, может ли этот бизнес существовать в долгосрочной перспективе.
Данные и пояснения
Рынок: Закрытие фондового рынка США 27 октября 2026 года, данные рынка пересчитаны, индексные данные основаны на сводке Associated Press и TradingKey.
Финансовые данные: Финансовые отчеты с терминала рынка, Broadcom FY2026Q3, Oracle FY2027Q1, CoreWeave и Cerebras FY2026Q2, свободный денежный поток равен операционному денежному потоку минус капитальные затраты.
Обязательства по вычислительным мощностям Anthropic: Документы о размещении SEC и сводка СМИ, 63 миллиарда долларов — это оценка MarketWatch, общая сумма не раскрыта в S-1, 41,7 миллиарда долларов — подписанные обязательства по платежам и дополнительные соглашения на сумму от 125 до 150 миллиардов долларов, как сообщают CNBC, Fortune и другие.
Финансирование Broadcom: Объявление Broadcom от 26 октября 2026 года и отчет Reuters, последующий план облигаций на 21 миллиард долларов — это информация Bloomberg, 40 миллиардов долларов от SpaceX и 35 миллиардов долларов от Meta (с дополнительным лимитом в 60 миллиардов долларов) — это ранее опубликованные данные.
Сотрудничество Oracle по чипам: Объявление Oracle и Cerebras, отчет Reuters от 27 октября 2026 года.
Отказ от ответственности: Содержимое данной статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент, указанное в статье, и может изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих лиц, упомянутые в статье, представляют собой лишь взгляды соответствующих третьих лиц на определенный момент времени и не отражают мнения или рекомендации BIT. Данная статья не является инвестиционным советом, исследованием инвестиций, предложением, призывом или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, историческая производительность и прошлые рыночные тенденции не гарантируют будущие результаты. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом.
 Предупреждение о рисках Предупреждение о рисках


Популярные статьи





