Маржа прибыли от хранения 80% все еще подвергается распродаже: рынок уже не верит в суперцикл хранения?
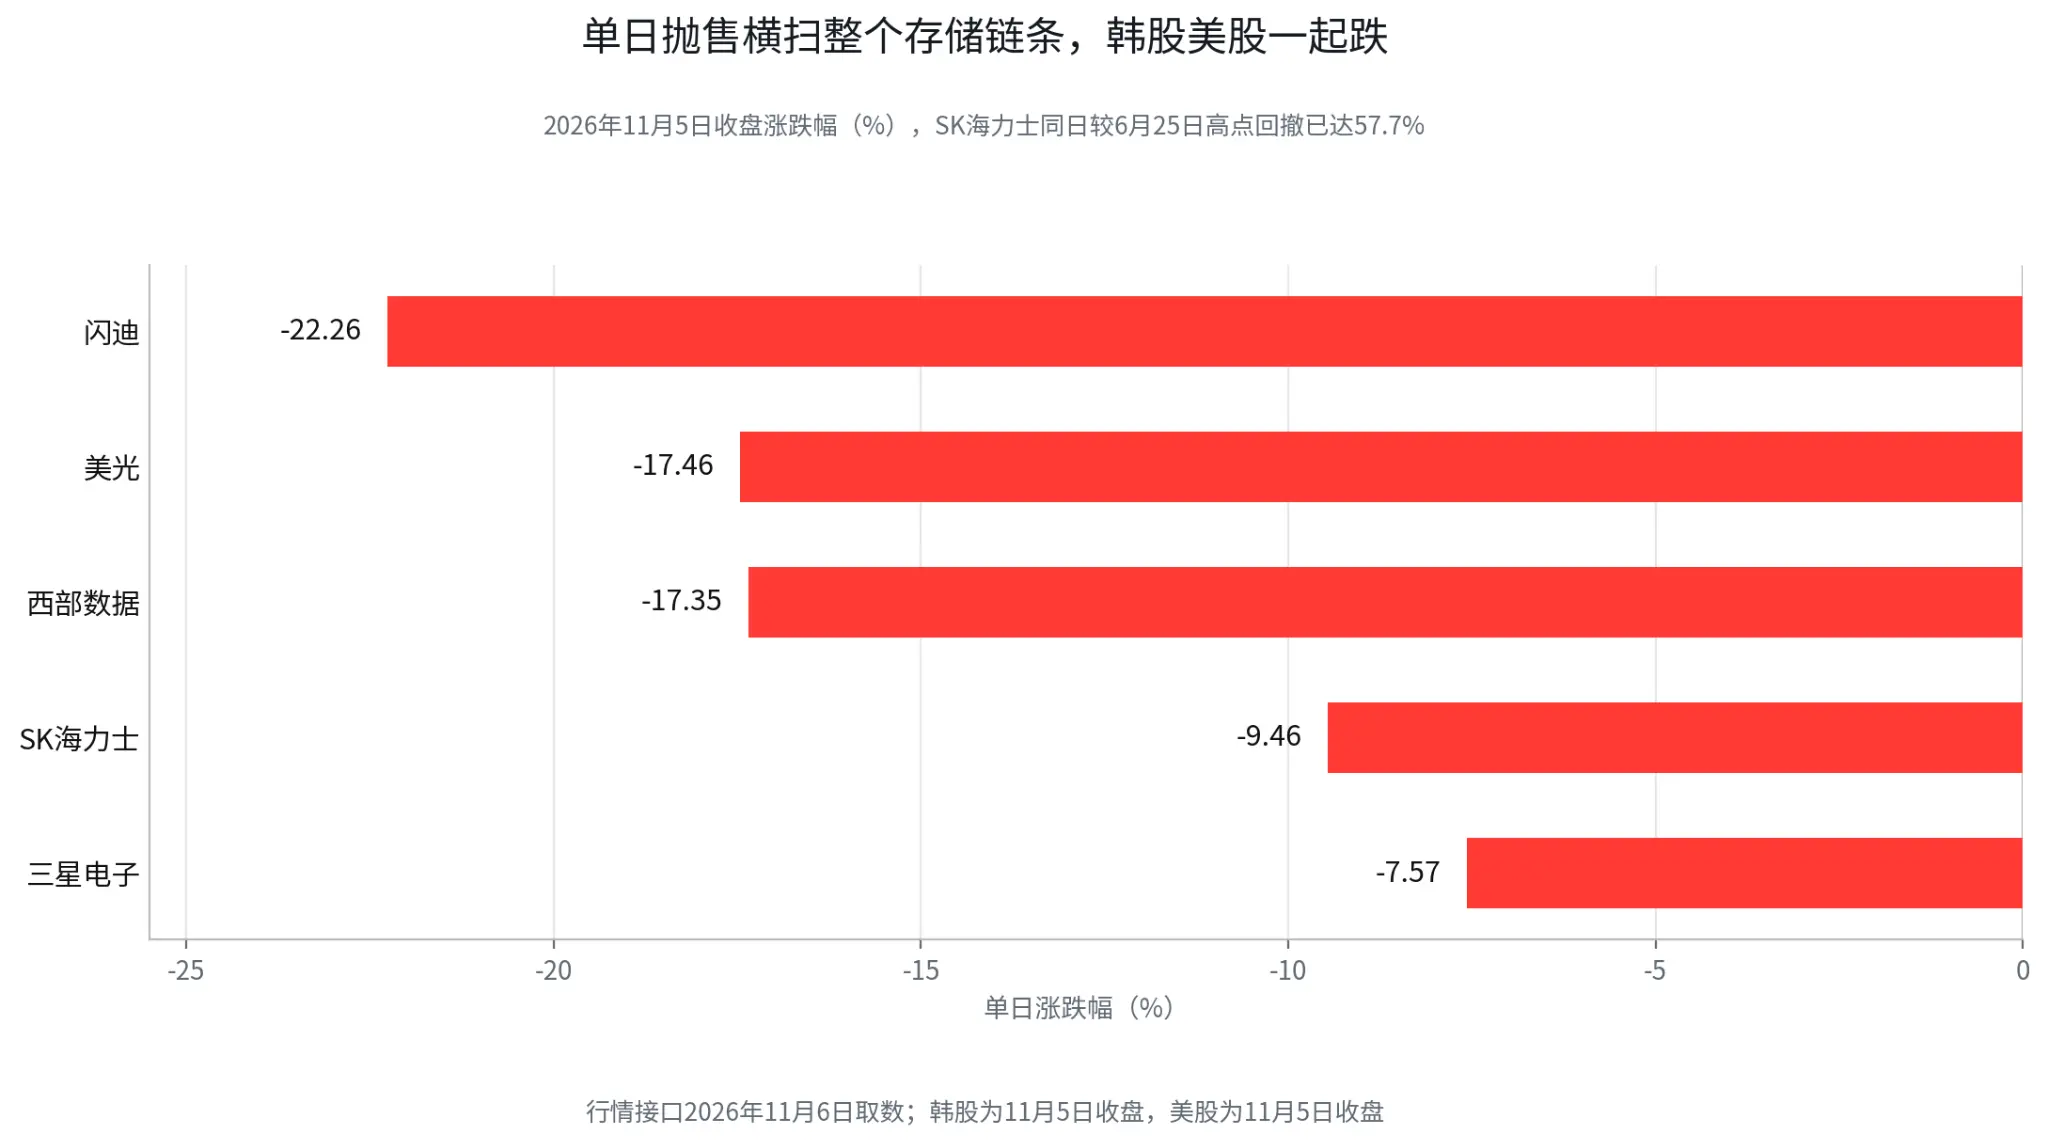
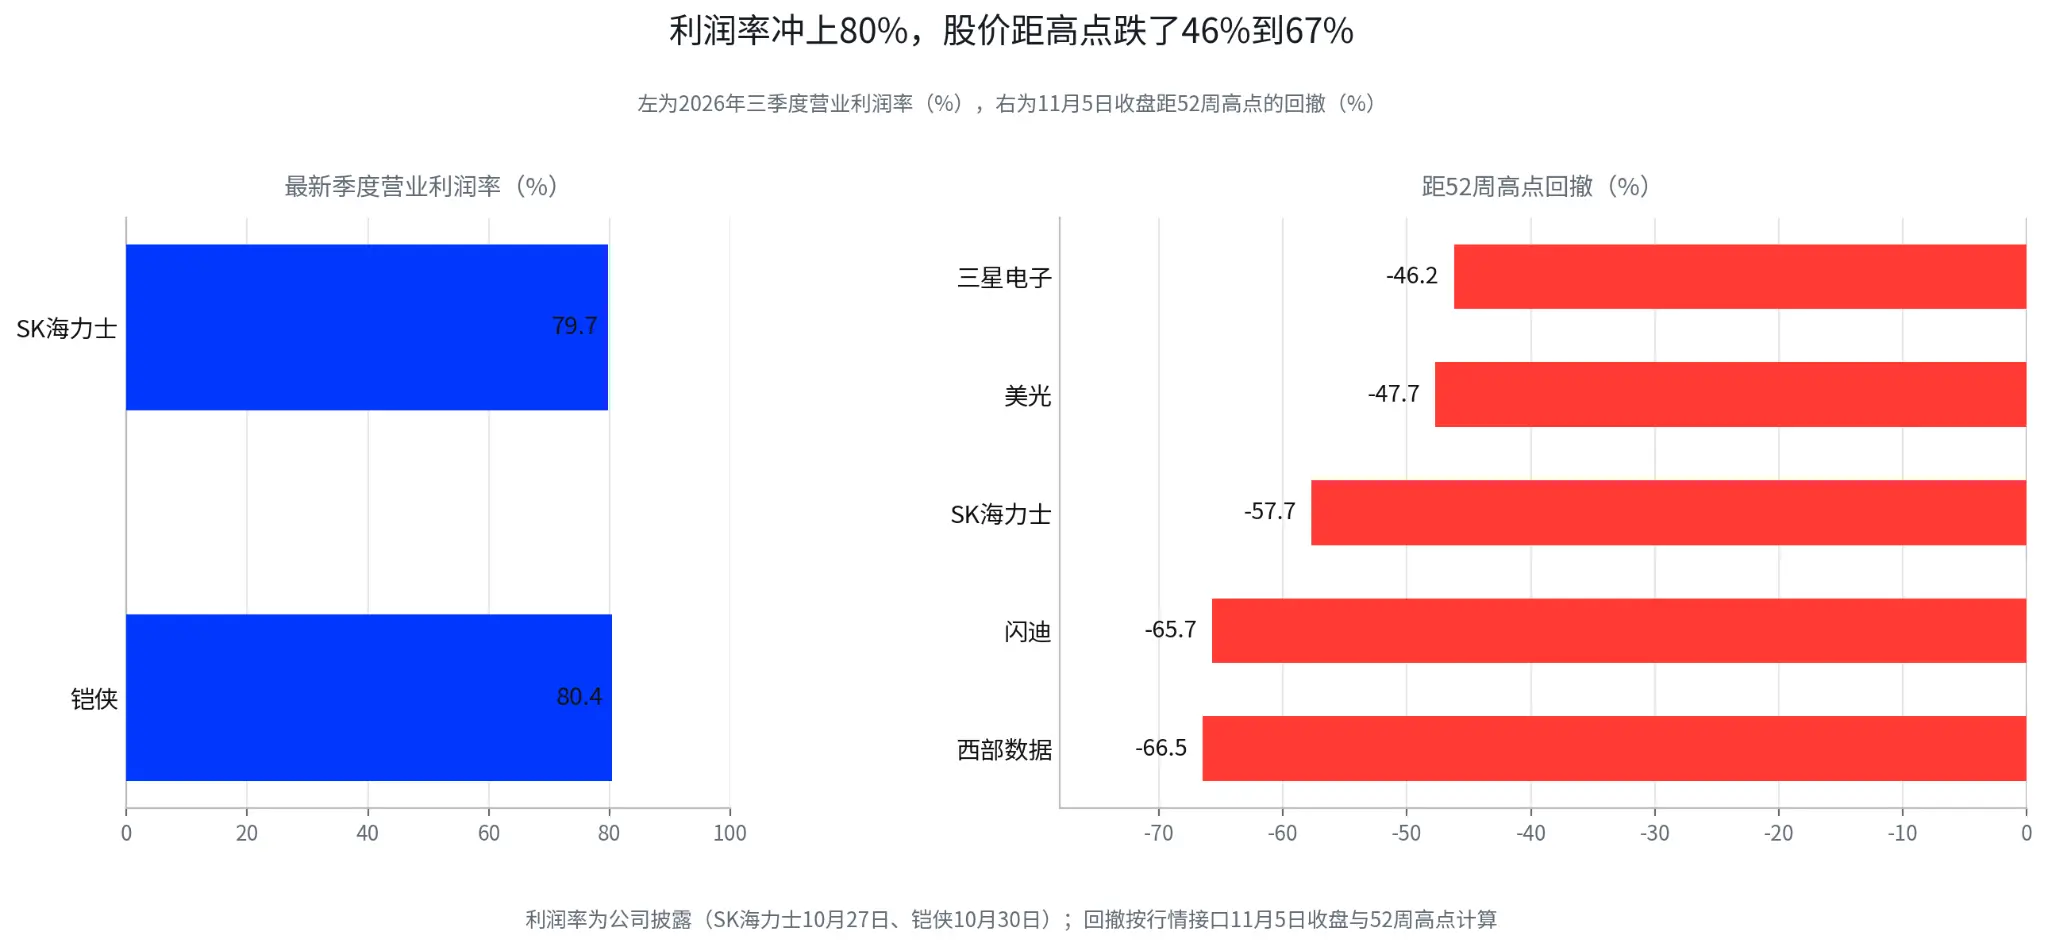
5 ноября в секторе хранения произошла группа контрастов, которые трудно игнорировать. Операционная прибыль SK Hynix за третий квартал составила 83,33 триллиона вон, а операционная маржа близка к 80%. Операционная прибыль Samsung Electronics за квартал превысила 107 триллионов вон, большая часть из которой пришлась на полупроводниковый бизнес. Прибыль обеих компаний бьет рекорды, но цены акций идут вразрез с финансовыми показателями: SK Hynix упала на 9,46% за день, Samsung Electronics упала на 7,57%, акции хранения на американском рынке также подверглись массовой распродаже.
Закрытие акций SK Hynix составило 126,4 тысячи вон, что на 57,7% ниже пика в 298,7 тысячи вон 25 июня. Рынок видит прибыль, но сомневается в другом: является ли эта прибыль началом нового долгосрочного роста или лишь ярким моментом на пике цикла.
Проблемы акций хранения сейчас изменились: достаточно ли высокой прибыльности — это лишь первая половина, а скорость роста прибыли — это уже вторая половина. Рынок уже не торгует уровнем прибыли, а наклон прибыли стал главной линией.
Основной спор в этом цикле уже сместился с вопроса о наличии спроса в будущем на вопрос о том, смогут ли зафиксированные заказы поддерживать текущие цены и насколько еще может вырасти незакрепленный новый спрос.
I. Цены продолжают расти, но рынок начинает беспокоиться о том, что рост может остановиться
Прибыльность в секторе хранения зависит от цен, и хотя цены продолжают расти, скорость роста замедляется.
DRAM и NAND — это типичные циклические продукты, и как только спрос и предложение теряют равновесие, рост цен быстро отражается в отчетах о прибыли. Когда темпы роста цен начинают замедляться, даже если котировки продолжают расти, акции могут заранее отразить пик роста прибыли.
Данные TrendForce уже показывают этот путь изменений: контрактные цены на обычный DRAM в первом квартале выросли на 90% до 98% по сравнению с предыдущим кварталом, во втором квартале снизились до 58% до 63%, а в третьем квартале еще больше сократились до 13% до 18% (по сообщениям). С роста почти вдвое за квартал до роста на несколько процентов, скорость роста цен явно замедлилась.
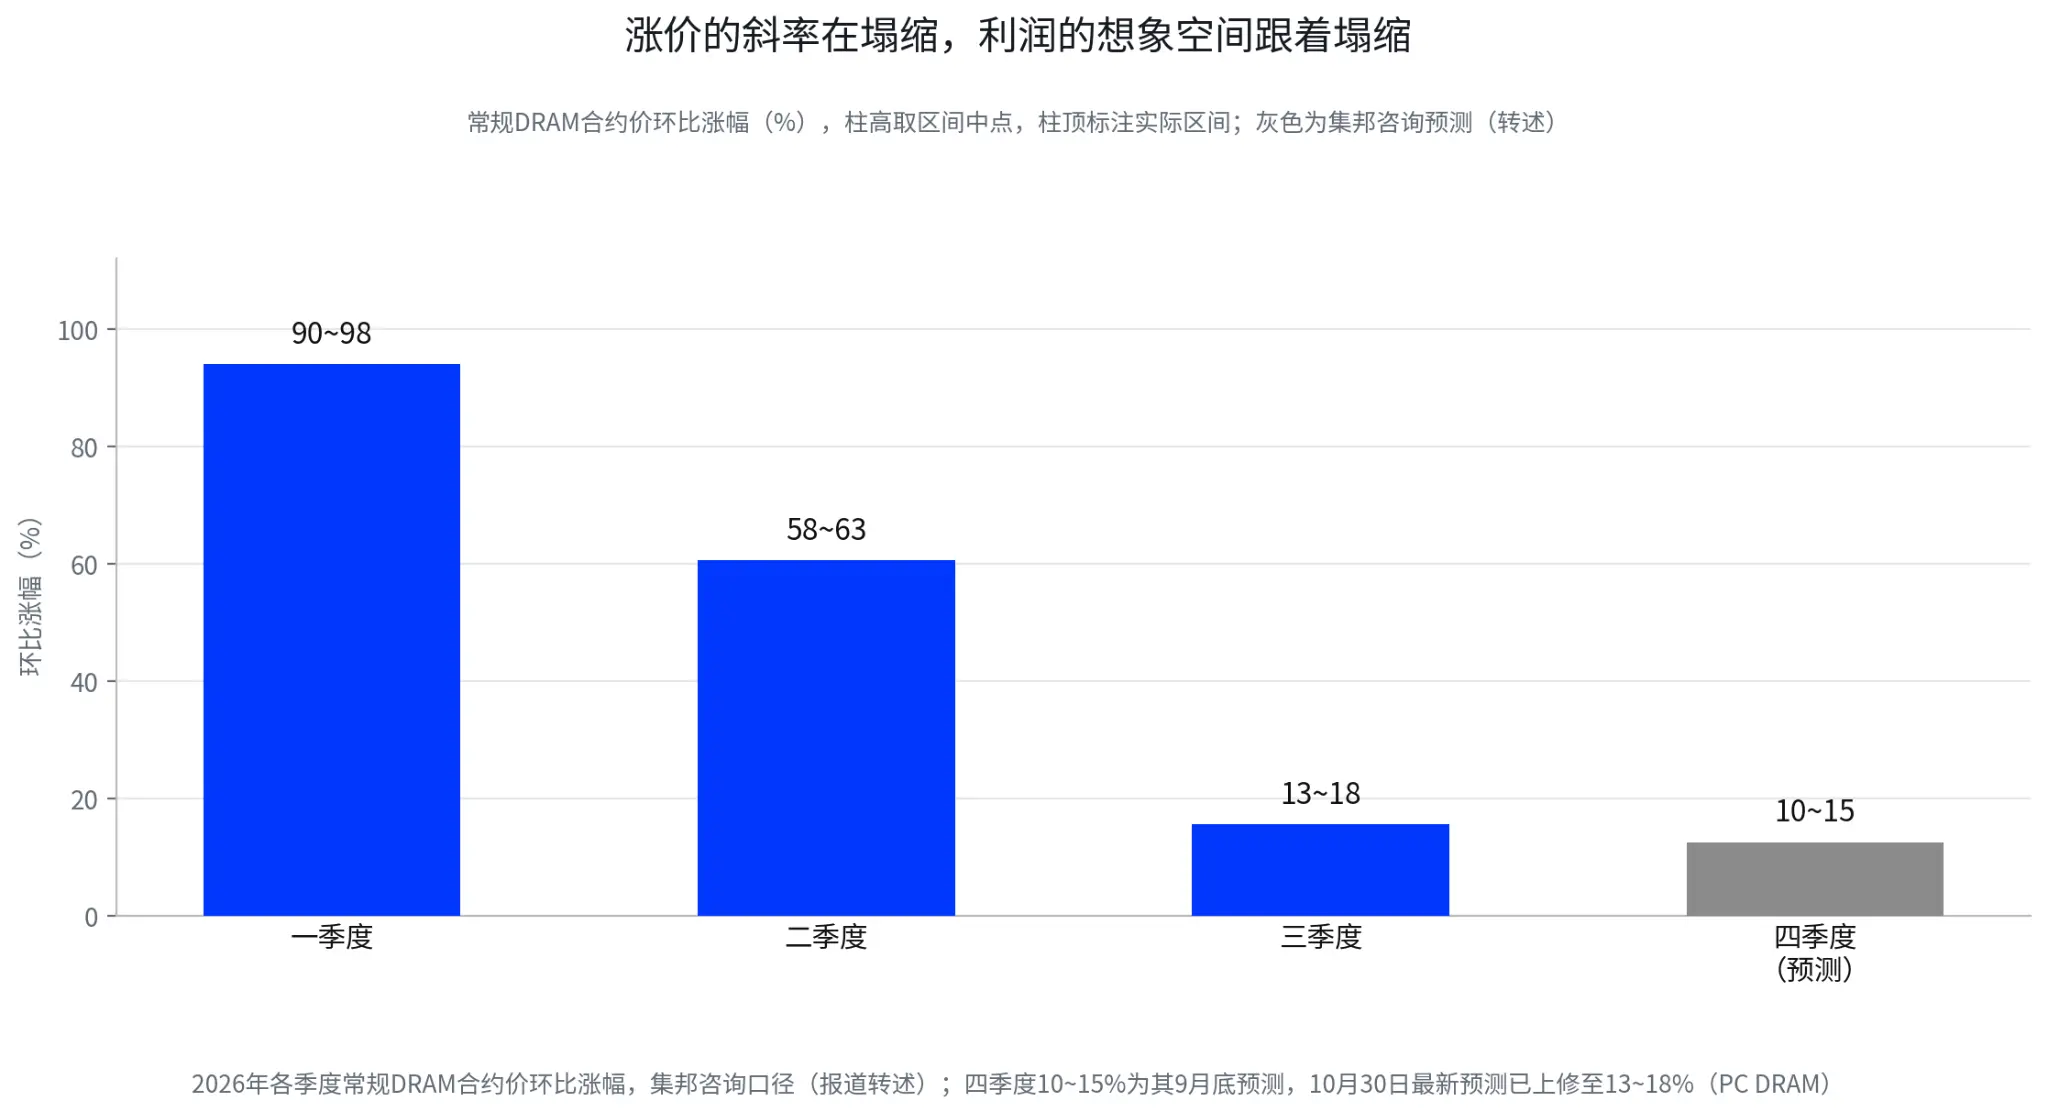
Конечно, нельзя только на основе этих цифр утверждать, что цикл уже развернулся. 30 октября TrendForce повысила прогноз роста цен на DRAM для ПК в четвертом квартале до 13% до 18%, что выше предыдущего прогноза в 10% до 15%. За этим стоит то, что поставщики продолжают смещать производственные мощности в сторону серверной памяти, а предложение обычного DRAM может еще больше сократиться. Рынок высказывает мнение, что такие компании, как Samsung и SK Hynix, могут сократить более 40% предложения DRAM для ПК в следующем году. Тенденция роста цен все еще сохраняется, но источники поддержки изменились, теперь это зависит от распределения мощностей и структурного дефицита, этап синхронного расширения спроса на все категории конечных продуктов завершился.
Финансовые отчеты Kioxia показали рынку другую сторону спроса. Выручка компании за квартал с июля по сентябрь составила около 2,48 триллиона иен, операционная прибыль составила около 1,99 триллиона иен, а операционная маржа превысила 80%, что свидетельствует о очень сильных финансовых показателях (компания раскрыла информацию 30 октября). Однако прогноз выручки на декабрьский квартал составил всего около 1% роста по сравнению с предыдущим кварталом, при этом руководство также упомянуло о слабом спросе на мобильные телефоны и ПК, а конечные клиенты имеют ограниченные возможности для принятия более высоких затрат на память. В день публикации акции Kioxia закрылись с падением.
Вот где рынок действительно напряжен: upstream-поставщики могут продолжать повышать цены за счет сокращения производства и корректировки структуры продуктов, но downstream-клиенты не обязательно могут бесконечно это принимать. Чем выше цены на память, тем больше давление на затраты для производителей мобильных телефонов, ПК и других конечных продуктов. Если в конечном итоге это будет передано потребителям через повышение цен, спрос может еще больше снизиться; если производители решат поглотить затраты самостоятельно, маржа прибыли будет сжата.
Сектор хранения вступает в более сложную стадию: на стороне серверов все еще наблюдается дефицит, а на стороне потребления начинается давление высоких цен. Прибыль поставщиков продолжает расти, но реакция конечного спроса на цены становится важнее, чем когда-либо.
II. Промежуточные выборы добавили новый переменный фактор к спросу на AI-серверы
Давление на потребительскую электронику уже отражено в данных и заявлениях компаний, а AI-серверы, как самая надежная опора, также получили новый политический переменный фактор.
Данные Counterpoint показывают, что в третьем квартале мировые поставки смартфонов упали на 20% по сравнению с прошлым годом, что является самым низким показателем за аналогичный период с 2012 года (по сообщениям от 26 октября). Qualcomm на финансовом отчете 4 ноября заявила, что ценообразование на память сжимает масштаб мобильной индустрии, а выручка компании от мобильного бизнеса за квартал упала на 26% по сравнению с прошлым годом (по сообщениям от отчета).
Заявление Apple более представительно. Новый CEO Джон Тёрнер на финансовом отчете 2 ноября сказал: "То, что мы видим с ценами на память сейчас, беспрецедентно." Компания дала прогноз валовой маржи на декабрьский квартал в 45% до 46% и отметила, что более высокие затраты на память являются важной причиной давления на валовую маржу (по оригинальному тексту отчета). Apple даже необходимо повышать цены на продукты, чтобы справиться с ростом затрат, а давление на малые и средние производители мобильных телефонов и ПК будет только увеличиваться.
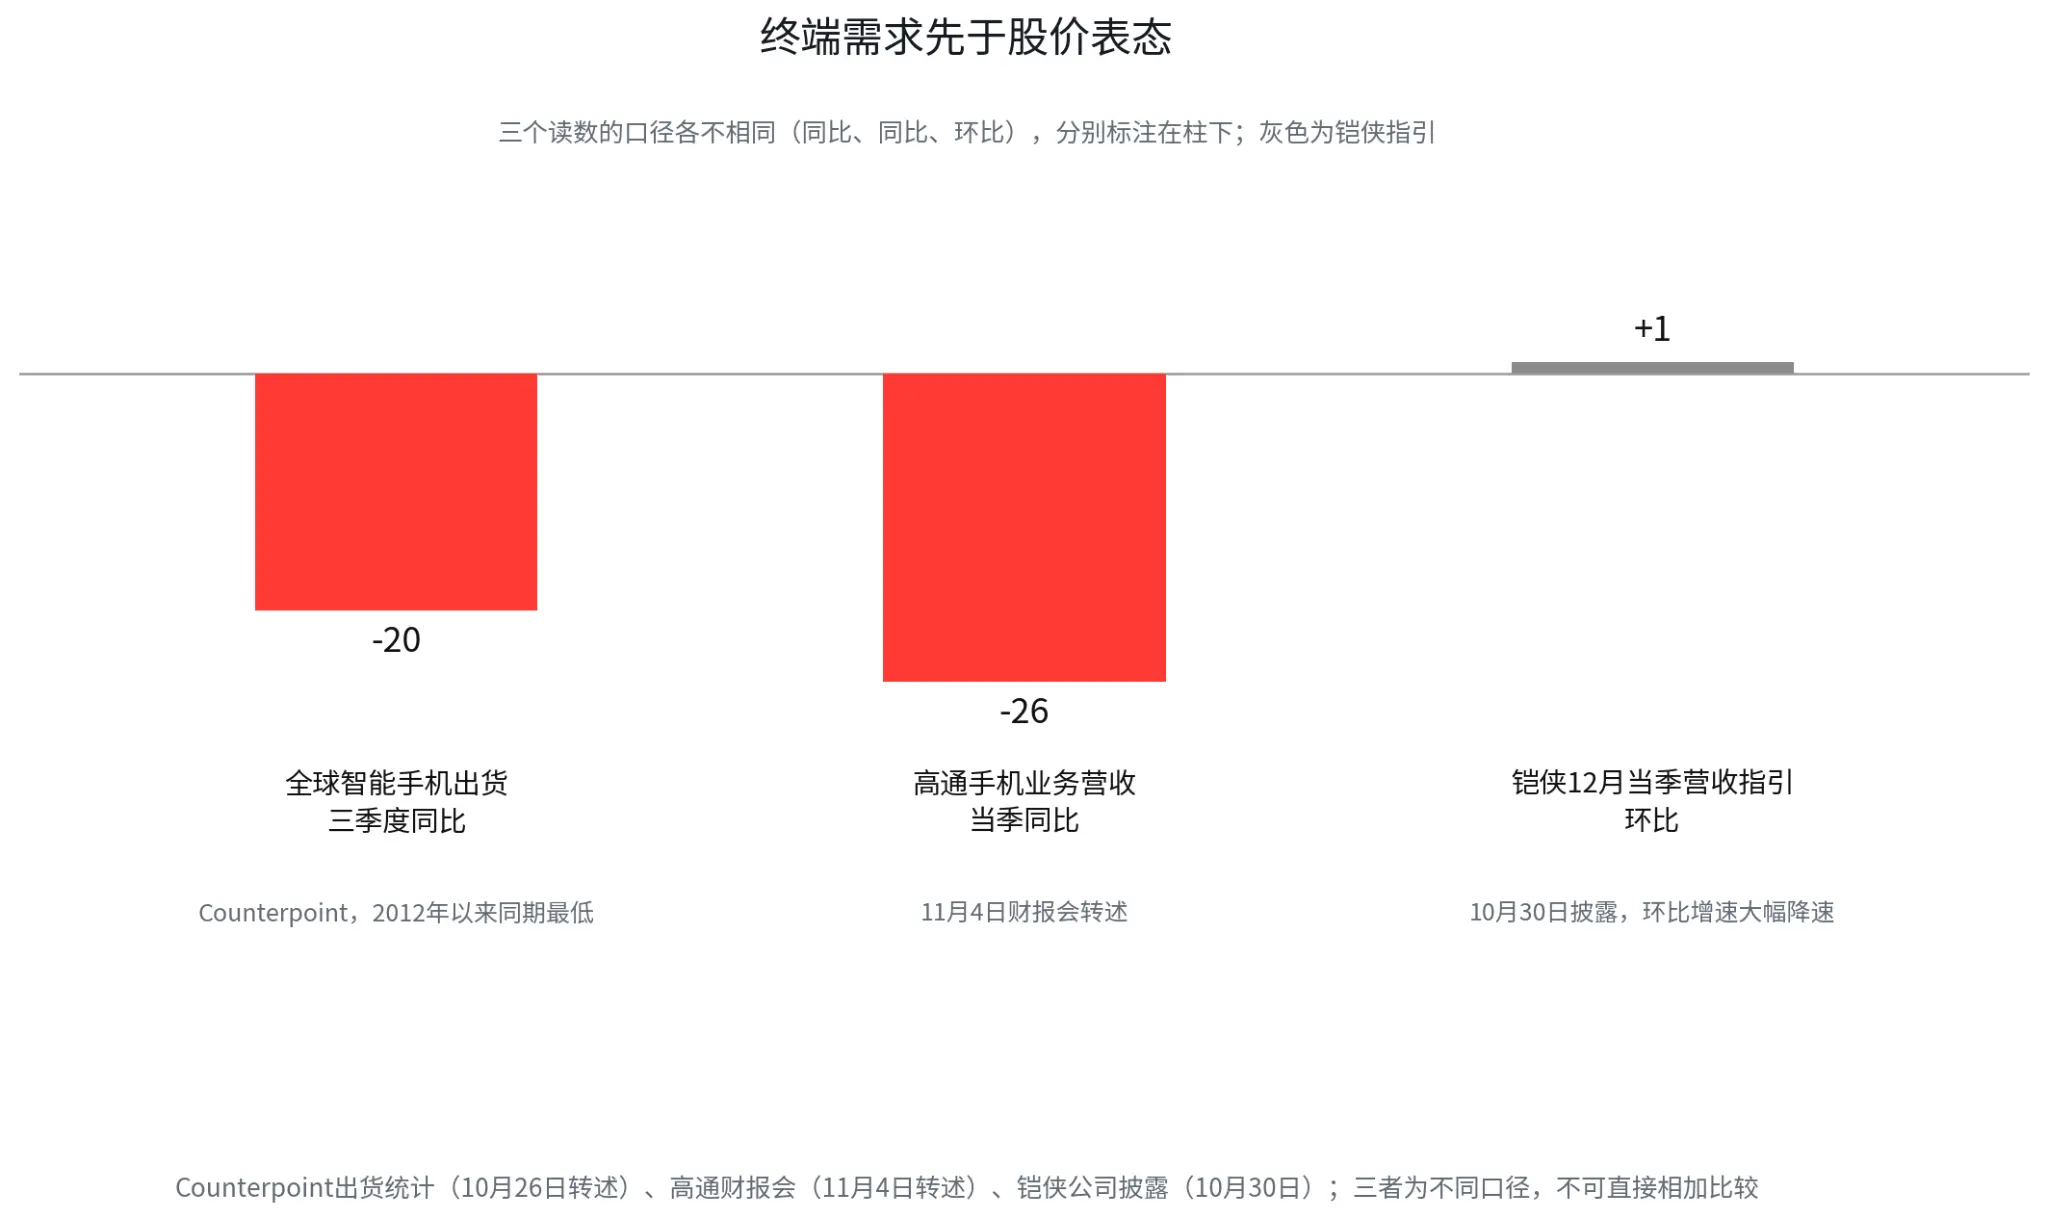
Эластичность спроса на потребительском рынке снижается, и рост сектора хранения становится более зависимым от AI-серверов. Изначально это была самая надежная поддержка в этом суперцикле, но после промежуточных выборов в ноябре эта линия спроса столкнулась с новым политическим переменным фактором.
Победа демократов в Палате представителей и Сенате означает, что законодательная повестка дня правительства Трампа на последние два года будет подвержена более строгим ограничениям, а уровень расследований и надзора со стороны Конгресса также может возрасти. Более важно для сектора хранения, это местная политическая реакция на строительство центров обработки данных, возникшая во время выборов. По данным Ballotpedia на 4 ноября, из 47 уже принятых местных голосований по вопросам, связанным с центрами обработки данных, 46 результатов склоняются к ограничению строительства центров обработки данных, способы ограничения различаются, включая запрет на новое строительство, установление паузы на строительство, увеличение общественных голосований и более строгие условия для проектов, получающих налоговые льготы. Другие организации подсчитали, что из 44 голосований, связанных с этим, 38 были приняты с ограничениями, при этом диапазоны и временные рамки подсчетов различаются.
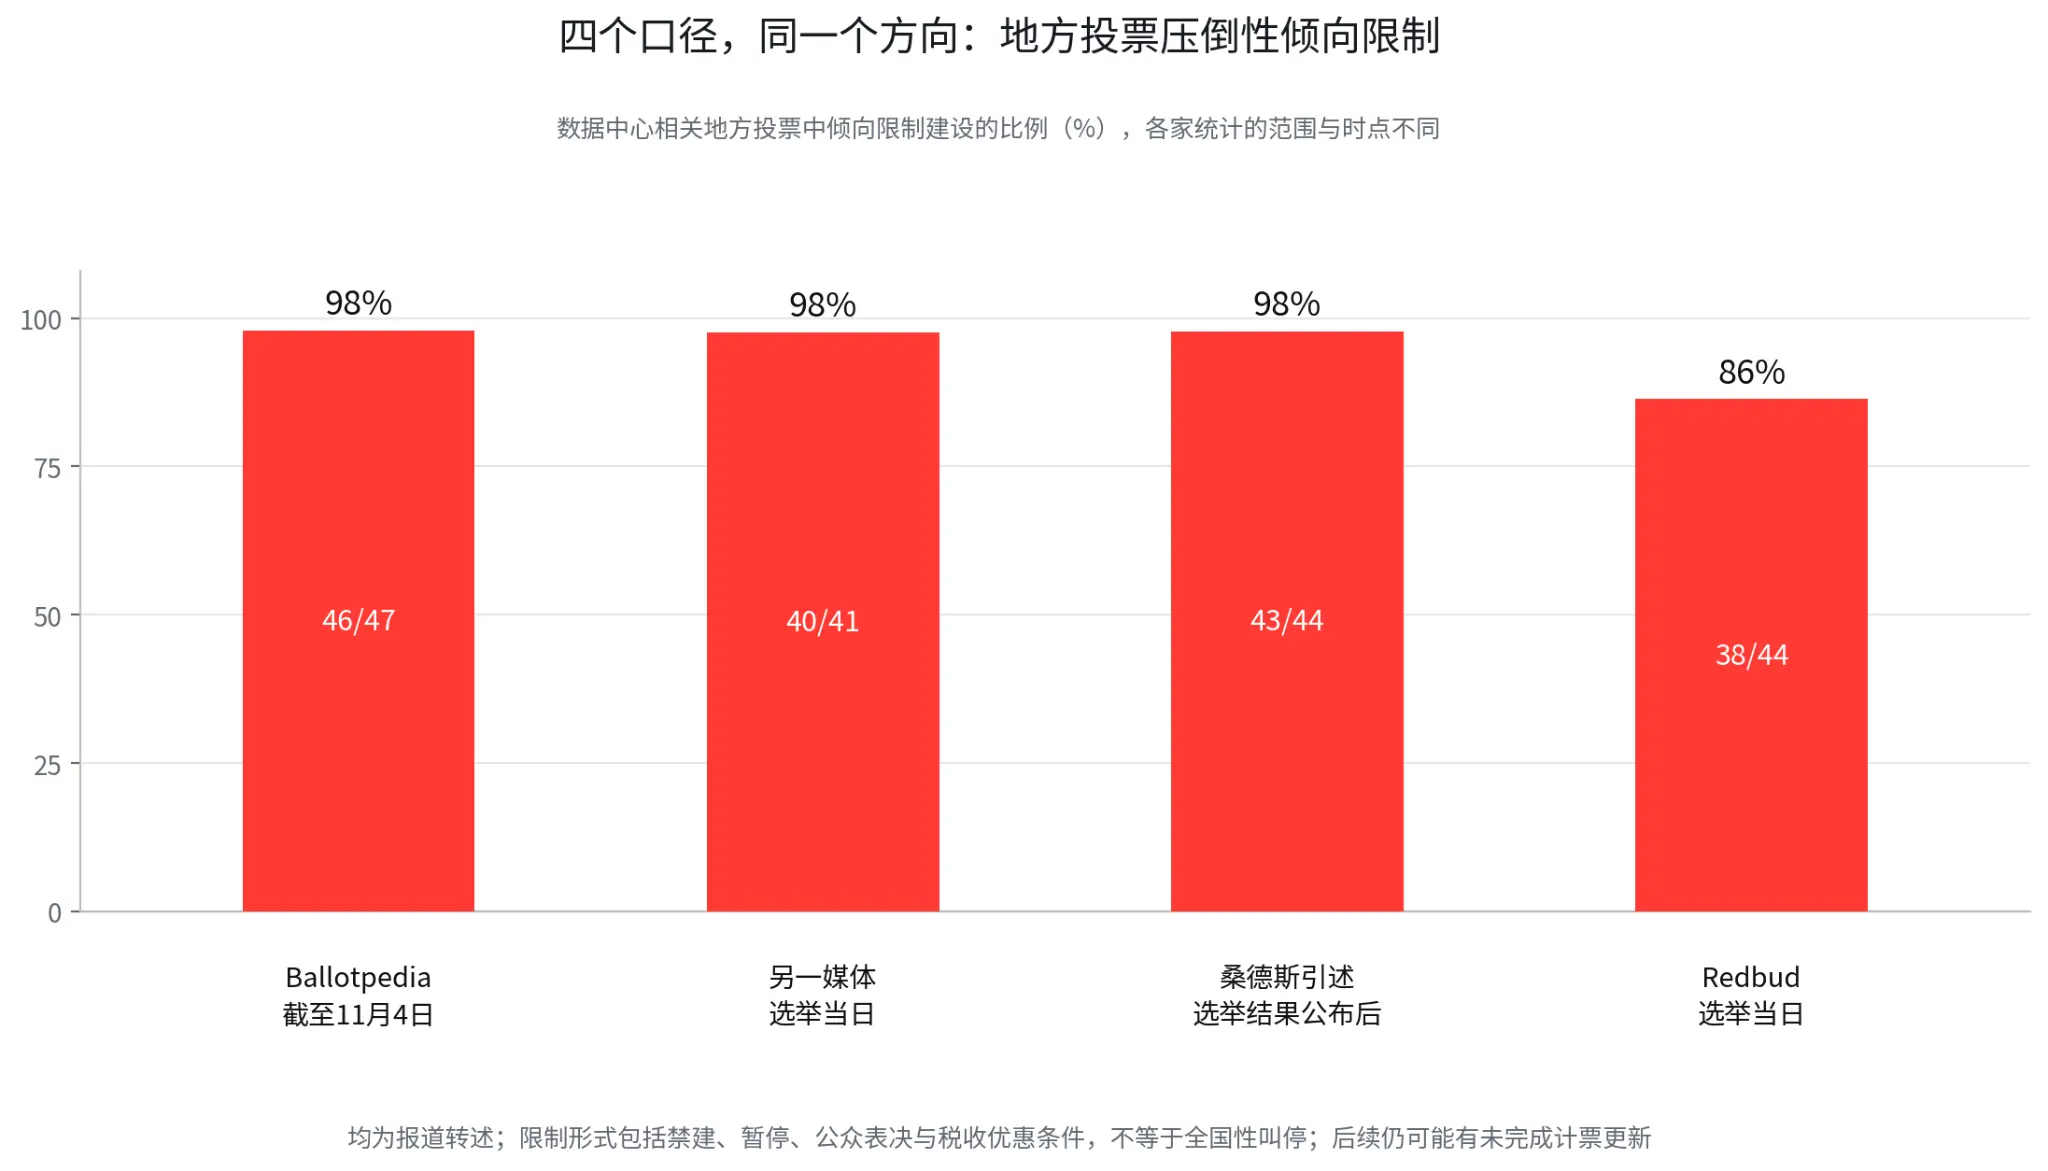
Сандерс также снова призвал к приостановке строительства центров обработки данных по всей стране после объявления результатов выборов, ссылаясь на цифры, согласно которым 43 из 44 сообществ поддерживают местные ограничения. Это все еще политическая инициатива, которая не вошла в процесс обсуждения в Конгрессе. Контроль демократов над Конгрессом не означает, что они могут просто остановить проекты центров обработки данных по всей стране; у Трампа все еще есть право вето, а местное планирование и одобрение проектов распределены между государственными, городскими и соответствующими регулирующими органами.
Для сектора хранения действительно важный вопрос изменился: помимо уже подписанных заказов, изменились ли затраты и сроки реализации новых проектов. Если местные власти повысят требования к одобрению, потребуют от застройщиков взять на себя больше затрат на электроэнергию, воду и инфраструктуру для сообщества, или ужесточат налоговые льготы, финансирование проектов и сроки строительства могут быть увеличены. Если проекты центров обработки данных будут отложены, закупка серверов, развертывание сетевого оборудования и сопутствующие заказы на DRAM и SSD также могут быть отложены.
Это будет иметь очевидный временной разрыв в влиянии на рынок хранения. Уже подписанные долгосрочные контракты на поставку не исчезнут автоматически из-за результатов выборов, но новые проекты центров обработки данных, запланированные на 2027 год и позже, могут потребовать повторной оценки инвестиционной доходности и темпов строительства. Заказы, подписанные в данный момент, не исчезнут из-за результатов выборов, но рынок беспокоит, что прирост спроса в ближайшие кварталы может не быть таким определенным, как ожидалось ранее.
Это также объясняет, почему долгосрочный спрос все еще силен, а акции начинают падать. Протоколы отраслевых встреч Goldman Sachs все еще оптимистичны по поводу спроса на HBM, считая, что дефицит предложения может продолжаться до 2028 года (по сообщениям от 28 октября). Финансовые рынки начали разделять инвестиции в инфраструктуру AI на два вопроса: смогут ли уже подтвержденные заказы быть выполнены и сможет ли следующий раунд новых капитальных затрат быть реализован по плану. Первое поддерживает текущую прибыль, второе определяет, сможет ли оценка продолжать расширяться.
III. PE в 3,5 раза выглядит дешево, но это может быть самым дорогим временем для циклических акций
Методика определения дешевых акций не ошибочна, ошибочно использовать прибыль на пике цикла в качестве знаменателя.
Отчет JPMorgan от 4 ноября выставил на обсуждение противоречие в оценке акций хранения. По данным отчета, основные акции хранения упали в среднем на 45% от пика 2026 года, в то время как индекс полупроводников Филадельфии упал на 29% за тот же период. Ожидаемое соотношение цена/прибыль на 2027 год составляет около 3,5 раза, другой источник сообщает о 3,6 раза, обе информации представлены параллельно. В то же время рынок все еще ожидает, что совокупный темп роста EPS в 2026-2028 годах составит 98% (по сообщениям).
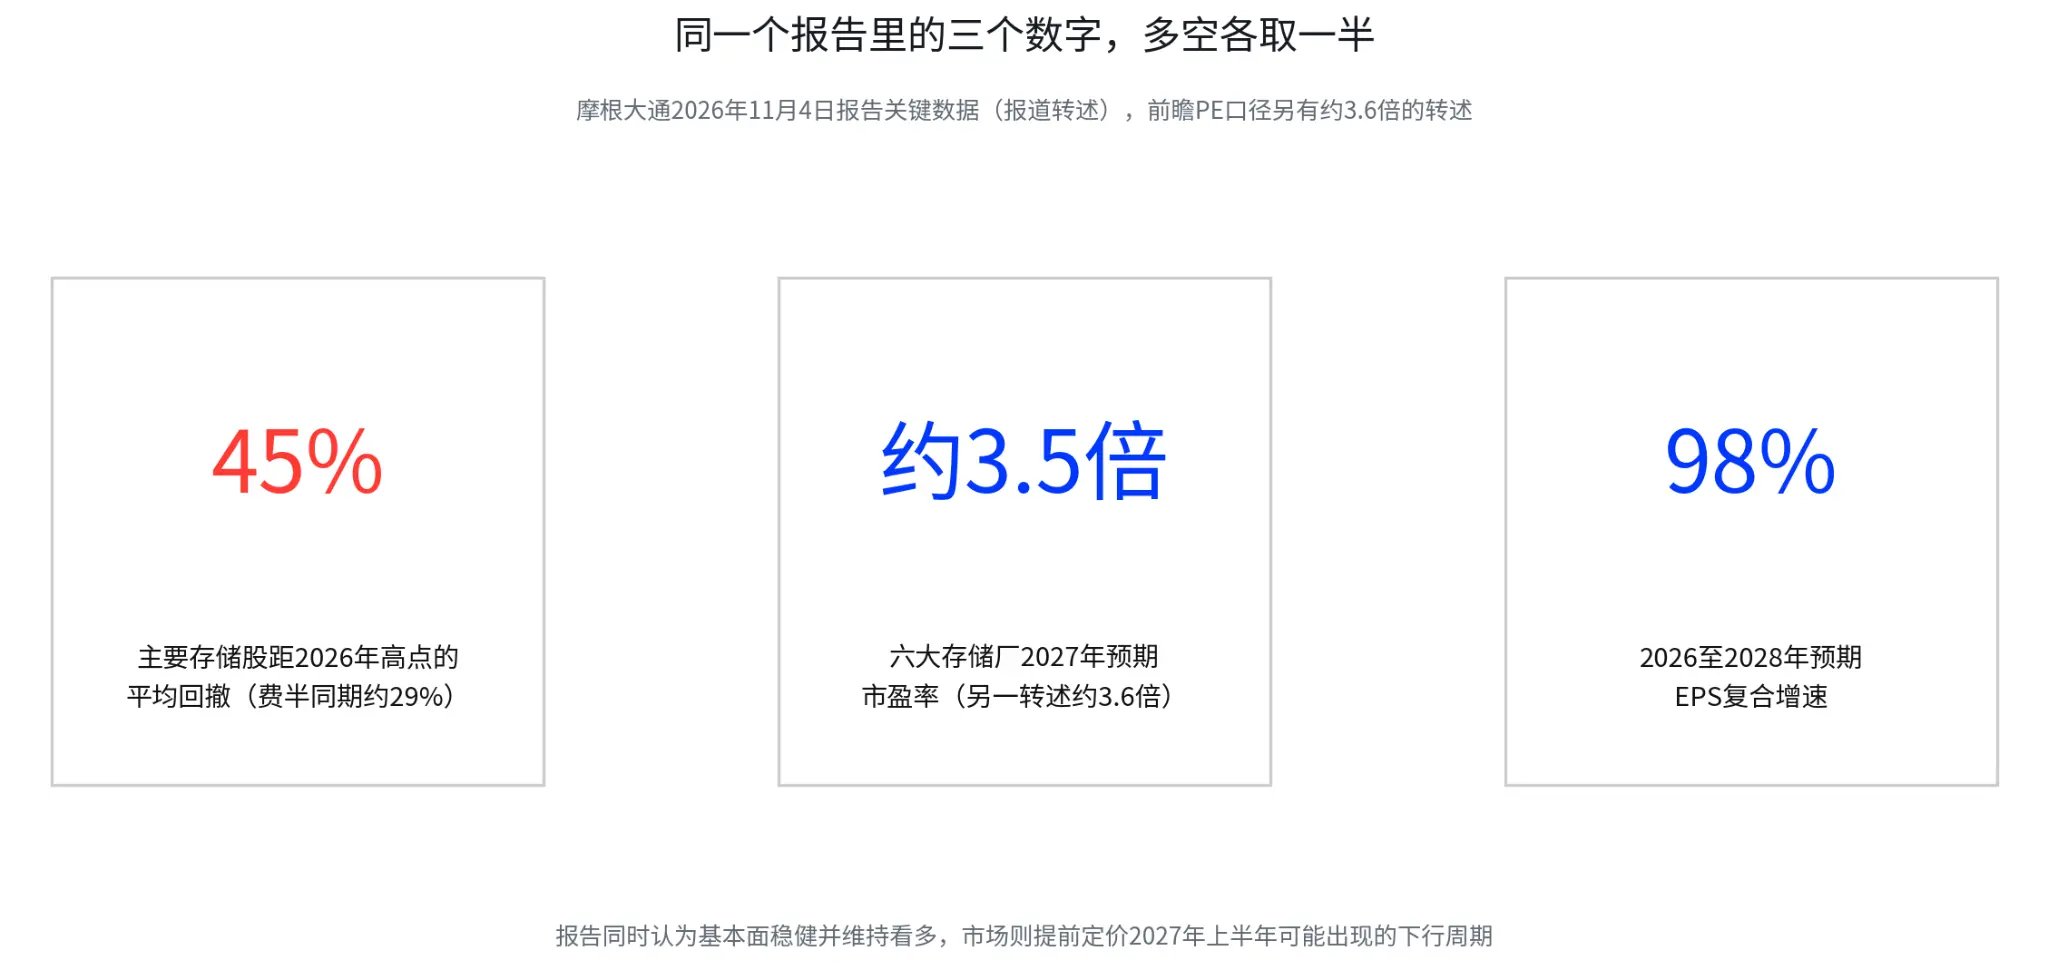
PE в 3,5 раза с прибылью, которая почти удваивается, на первый взгляд кажется очень дешевым. Знаменатель для соотношения цена/прибыль — это прибыль, и когда цены на хранение быстро растут, коэффициент использования мощностей находится на высоком уровне, а структура продуктов постоянно смещается в сторону HBM и серверной памяти, прибыль компании быстро увеличивается. В это время, даже если акции уже значительно выросли, если прибыль растет быстрее, PE все еще может оставаться на низком уровне. Это означает, что рынок готов верить, что текущая прибыль может сохраняться в течение многих лет, только тогда это можно считать дешевым.
Если цены на хранение войдут в плато или спрос со стороны потребителей из-за роста затрат еще больше сократится, темпы роста прибыли могут измениться раньше, чем выручка. Предположим, что прибыль упадет с пикового уровня цикла, то PE, который изначально выглядел как 3,5 раза, быстро станет недешевым, когда знаменатель уменьшится. Рынок действительно должен оценить, смогут ли эти компании поддерживать уровень прибыли, близкий к сегодняшнему, через два года; текущие результаты — это только билет на вход.
Вот почему акции могут падать до публикации рекордных финансовых отчетов. Акции дисконтируют будущее, уже опубликованные квартальные результаты — это лишь прошлое. Сжатие оценки акций хранения по сути отражает снижение ценности устойчивости прибыли.
Тем не менее, медведи также не могут игнорировать ограничения со стороны предложения. SK Hynix официально сообщила, что более 50% мощностей на 2027-2028 годы уже подписаны в долгосрочные контракты на поставку, компания также ожидает, что нехватка памяти продлится до 2030 года (компания раскрыла информацию 27 октября). Компания подчеркивает, что контракты будут отражать рыночные условия и помогут стабилизировать будущую прибыль. Samsung также продолжает расширять предложение HBM4, серверного DRAM и корпоративных SSD. Спрос на AI-серверы все еще силен, расширение возможностей передовых технологий, упаковки и тестирования требует времени, и в краткосрочной перспективе предложение не может быстро догнать спрос.
Никто из сторон не отрицает существование спроса на ИИ,Спор идет о том, как долго могут сохраняться высокие прибыли.. Быки ставят на структурный дефицит HBM и серверной памяти до 2028 года, полагая, что долгосрочные контракты и ограничения по мощности смогут защитить прибыль. Медведи же беспокоятся о том, что этап быстрого роста цен уже прошел, давление на конечные затраты, одобрение проектов центров обработки данных и ограничения по электроэнергии постепенно отразятся в течение следующих нескольких кварталов. Прогнозируемый коэффициент P/E компании Micron также составляет менее 5, и по словам генерального директора Мехротрлы, предложение начнет постепенно улучшаться только к 2028 году (по сообщениям от 3 ноября).
Рынок сейчас предлагает коэффициент P/E 3.5, что отражает другое: капитал не хочет использовать текущий уровень прибыли, чтобы платить за высокую оценку в будущем.
Четыре. Мощности уже забронированы на многие годы, но маржа не удерживается
Бронирование мощностей решает, кому продавать, долгосрочные контракты решают, сколько продавать, но на самом деле оценка зависит от цены продажи и маржи.
Если мощности на ближайшие несколько лет уже забронированы клиентами, о чем же тогда беспокоится рынок? Здесь необходимо различать три концепции:
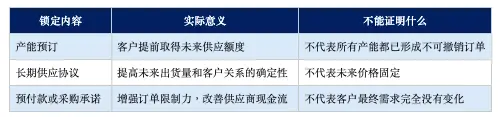
Официальные данные SK Hynix сообщают, что более половины мощностей на 2027-2028 годы уже подписаны по долгосрочным контрактам, что является сильным сигналом для основ. Некоторые СМИ обобщили заявления руководства, что в течение следующих трех лет предложение фактически распродано, это является пересказом, а жесткие цифры в объявлении показывают, что более половины мощностей уже подписаны по долгосрочным контрактам. Конкретные ограничения долгосрочных контрактов зависят от условий контракта, есть ли минимальный объем закупок, как регулируются цены, могут ли клиенты отложить или отменить заказы, существует ли предоплата, каковы затраты на нарушение контракта. Гарантированный объем поставок не означает, что каждая чипа сможет поддерживать текущую цену и маржу.
Это также то, что необходимо переосмыслить в контексте политических рисков промежуточных выборов. Местные власти США повышают требования к одобрению проектов центров обработки данных, увеличивают требования к электроэнергии и водоснабжению, что в краткосрочной перспективе не приведет к автоматическому отмене долгосрочных контрактов на хранение, подписанных облачными провайдерами. На самом деле под ударом находятся еще не реализованные проекты центров обработки данных и следующая волна закупок новых серверов. Если проекты задерживаются, облачные провайдеры могут сначала скорректировать свои капитальные расходы, а затем это повлияет на продление и расширение будущих долгосрочных контрактов. Политические потрясения, скорее всего, повлияют на приростный спрос, в то время как прямое разрушение уже забронированных заказов встречается реже.
Сторона предложения также сталкивается с временным разрывом. SK Hynix, Samsung и Micron продолжают расширять предложение HBM и серверной памяти, но высвобождение мощностей для передовых продуктов требует времени. В то же время рынок обычной DRAM и NAND также может быть подвержен влиянию расширения мощностей местных производителей. Пятая генерация DRAM от Changxin Storage уже запущена в массовое производство, ожидается, что мощность к 2028 году вырастет вдвое (по данным TechInsights, пересказ от 5 и 19 октября), а Yangtze Memory также продолжает обновление продуктов NAND. Циклы спроса и предложения для различных продуктов не полностью синхронизированы, и нельзя предполагать, что если HBM все еще дефицитен, то вся индустрия хранения сможет поддерживать текущий уровень прибыли.
Пять. Далее, для оценки, действительно ли цикл хранения достиг пика, важны три сигнала:
Первый — посмотреть, изменится ли контрактная цена с сокращения роста к фактическому падению. Прогноз роста цен на DRAM для ПК в четвертом квартале был пересмотрен вверх, что указывает на продолжающееся напряжение в предложении. Но необходимо различать DRAM для серверов, DRAM для ПК, HBM и NAND, нельзя напрямую приравнивать цены одного сегмента к всему рынку хранения. Действительно стоит насторожиться, если рост цен замедляется и переходит в падение, одновременно с увеличением запасов на каналах и ослаблением покупательского спроса.
Второй — посмотреть, повлияют ли капитальные расходы центров обработки данных ИИ на политику и ограничения по электроэнергии. После промежуточных выборов местные ограничения на проекты центров обработки данных уже перешли от предвыборных лозунгов к реальным случаям запрета строительства, приостановки, общественного голосования и условий налоговых льгот. Далее необходимо наблюдать, изменят ли крупные облачные провайдеры свои прогнозы капитальных расходов, удлинится ли цикл одобрения проектов и подключения к электроэнергии, будут ли задержаны планы по строительству новых центров обработки данных. Только если эти изменения отразятся на закупках серверов, это действительно повлияет на заказы производителей хранения.
Третий — посмотреть, сможет ли покрытие долгосрочных контрактов одновременно поддерживать фактическую маржу. Долгосрочные контракты могут повысить коэффициент использования мощностей и определенность поставок, если диапазон корректировки цен по контракту снижается или предложение высокомаржинальных продуктов постепенно увеличивается, маржа все равно может снизиться. В следующих отчетах SK Hynix и Samsung необходимо одновременно наблюдать за структурой продуктов HBM, серверной DRAM и корпоративных SSD, средней ценой, валовой маржей и капитальными расходами; просто смотреть на доходы и операционную прибыль, достигающую новых рекордов, недостаточно.
Индустрия хранения все еще находится в структурных возможностях, вызванных расширением инфраструктуры ИИ, спрос на HBM и серверную память не исчез из-за одного раунда выборов. Рынок больше не хочет заранее учитывать все ожидания роста в цене акций, сможет ли потребитель выдержать высокие цены, смогут ли проекты центров обработки данных быть реализованы вовремя, сможет ли поставщик поддерживать текущую маржу — эти вопросы начинают становиться важнее, чем следующий рекордный отчет.
80% операционной маржи — это результат, который уже был реализован в этом суперцикле. Ожидаемый коэффициент P/E 3.5 — это сомнение рынка в устойчивости будущей прибыли. Стена, с которой столкнулись акции хранения, построена на ценообразовании, высота стены не зависит от абсолютного уровня прибыли, а зависит от того, сколько рынок готов заплатить за еще не реализованные годы.
Отказ от ответственности: Содержимое этой статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент написания, связанные рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих сторон, упомянутые в статье, представляют собой мнения соответствующих третьих сторон на определенный момент времени и не представляют мнение или рекомендации BIT. Эта статья не является инвестиционным советом, инвестиционным исследованием, предложением, привлечением или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна рассматриваться как основание для каких-либо инвестиционных решений. Финансовые рынки подвержены рискам, цены на ценные бумаги и рыночные показатели могут колебаться, историческая производительность и прошлые рыночные тенденции не гарантируют будущие результаты. Инвесторы должны независимо оценивать связанные риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом. Торговые услуги BIT на Гонконгской фондовой бирже не предоставляются жителям Гонконга или пользователям из других ограниченных юрисдикций.
 Предупреждение о рисках Предупреждение о рисках