Федеральная резервная система повысила процентные ставки, почему SGOV не сильно упал? Логика доходности краткосрочных ETF на государственные облигации США
1. Что такое покупка SGOV, BIL и SHV?
SGOV, BIL и SHV — это ETF, основным объектом инвестирования которых являются государственные облигации США, но сроки их хранения различаются. SGOV в основном держит государственные облигации США с остаточным сроком от 0 до 3 месяцев, BIL — с остаточным сроком от 1 до 3 месяцев, а SHV охватывает краткосрочные государственные облигации США с сроком от 0 до 1 года. Общей чертой этих трех ETF является короткий срок, влияние изменений процентных ставок на чистую стоимость обычно значительно меньше, чем у долгосрочных ETF на государственные облигации, а основные различия заключаются в сроках хранения, продолжительности портфеля и управленческих сборах.
|---------|-------------|--------|--------------| | ETF | Основной срок хранения | Ставка | Основная позиция | | SGOV | Государственные облигации США на 0--3 месяца | около 0.09% | Управление сверхкороткими денежными средствами | | BIL | Государственные казначейские векселя на 1--3 месяца | около 0.14% | Краткосрочные продукты, близкие к SGOV | | SHV | Государственные облигации США на 0--1 год | около 0.15% | Продукты краткосрочных облигаций с немного более длительным сроком |
Чтобы понять такие продукты, сначала нужно разобраться, как государственные казначейские векселя приносят доход. В отличие от обычных облигаций с фиксированным доходом, казначейские векселя обычно не выплачивают купонный доход периодически, а выпускаются по цене ниже номинала и погашаются по номинальной стоимости. Разница между ценой покупки и суммой, полученной при погашении, и есть доход инвестора. Например, если инвестор покупает трехмесячный казначейский вексель номиналом 100 долларов за 99.5 долларов, то через три месяца он получит 100 долларов, а разница в 0.5 долларов и будет доходом от этой инвестиции, что соответствует годовой доходности около 2% (без учета торговых издержек и других факторов).
После покупки корзины казначейских векселей фонд постепенно получает доход от этих облигаций в течение срока хранения. Цены на облигации постепенно приближаются к номинальной стоимости по мере приближения даты погашения, и соответствующий доход также отражается в активах фонда, а затем распределяется среди держателей через механизм распределения фонда. Таким образом, цель держателя SGOV — получать доход от процентов по корзине краткосрочных казначейских векселей, ожидая, что цена какой-либо облигации значительно вырастет, что не является источником дохода для таких продуктов.
Позиции SGOV и BIL сосредоточены на краткосрочных казначейских векселях, и после погашения облигаций фонд может быстро вернуть капитал и реинвестировать в новые векселя. SHV охватывает более длительные сроки, поэтому обычно более чувствителен к изменениям процентных ставок. Здесь также необходимо различать два понятия. Указанный срок хранения продукта не означает, что остаточный срок каждой облигации в портфеле совпадает с ним, и не равен эффективной продолжительности фонда. Для оценки чувствительности фонда к изменениям процентных ставок важны такие показатели, как эффективная продолжительность.
Например, по состоянию на 30 октября, общий актив SGOV составляет около 116.8 миллиарда долларов, что делает его одним из крупнейших ETF на сверхкороткие государственные облигации США, и он распределяет доходы ежемесячно. Покупая его, инвестор фактически получает корзину краткосрочных государственных облигаций США и доход от процентов по этим облигациям. Для временно свободных долларов SGOV предлагает способ участия в доходах краткосрочного рынка облигаций, стремление к росту цен на облигации не является его основной инвестиционной целью.
По сравнению с другими распространенными инструментами наличных долларов, характеристики SGOV также довольно четкие. Прямое приобретение казначейских векселей позволяет держать одну облигацию до погашения, заранее зная ее сумму погашения, но для этого необходимо проводить сделки через аукционы или вторичный рынок и самостоятельно организовывать реинвестиции погашенных средств. Процентные ставки по банковским депозитам устанавливаются банками, срочные депозиты обычно фиксируют ставку на согласованный срок, но гибкость средств относительно низка. Основные активы и механизмы доходности денежного рынка могут быть схожи с краткосрочными фондами облигаций, но конкретные позиции, правила подписки и выкупа и риски не совсем одинаковы. SGOV же торгуется на бирже через ETF, инвесторы могут покупать и продавать по частям, не нужно управлять погашением и сменой казначейских векселей по каждой сделке, но цена фонда все равно будет колебаться в зависимости от рыночных изменений, и доход не гарантируется фиксированным. Выбор таких ETF по сути означает обмен рыночной плавающей доходности на удобство в торговле и управлении позициями.
2. Почему, когда ФРС повышает процентные ставки, чистая стоимость SGOV не падает?
Чистая стоимость SGOV относительно стабильна, в основном из-за очень короткой продолжительности. Чем короче продолжительность, тем меньше влияние на цены существующих облигаций, когда рыночные процентные ставки растут. Цены на облигации и рыночные процентные ставки обычно изменяются обратно пропорционально, но насколько сильно упадет цена, зависит не только от того, насколько выросли ставки, но и от продолжительности облигации. Долгосрочные облигации имеют денежные потоки, распределенные на более длительный срок, и более чувствительны к изменениям процентных ставок. Краткосрочные казначейские векселя быстро погашаются, и их цены гораздо меньше реагируют на изменения ставок.
Например, у долгосрочного ETF на государственные облигации TLT эффективная продолжительность составляет около 16-17 лет. Согласно анализу Yahoo Finance за сентябрь 2026 года, при прочих равных условиях, если доходность долгосрочных облигаций вырастет на 1 процентный пункт, цена TLT может упасть примерно на 16%. В то же время эффективная продолжительность SGOV составляет около 0.09 года. Если предположить, что рыночная доходность вырастет на 1 процентный пункт, то по расчетам продолжительности влияние на цену SGOV составит около 0.09%. Это лишь приблизительная оценка чувствительности к процентным ставкам и не означает, что чистая стоимость фонда обязательно изменится на такую величину.
Роль продолжительности можно понять через денежные потоки облигаций. Основная сумма долгосрочных облигаций часто возвращается только через несколько лет, и инвесторы должны продолжать ждать дохода от купонов в течение этого времени. После повышения рыночных процентных ставок эти будущие денежные потоки необходимо пересчитывать по более высокой ставке дисконтирования, и чем дальше от настоящего момента находятся денежные потоки, тем больше влияние дисконтирования, поэтому цены на долгосрочные облигации значительно падают. Казначейские векселя, которые держит SGOV, погашаются в течение нескольких месяцев, и фонд быстро может вернуть капитал, а затем купить новые векселя по текущим рыночным ставкам. Хотя существующие позиции все еще будут подвержены влиянию изменений ставок, это влияние будет ограниченным, и фонд сможет быстро обновить свои позиции. В отличие от этого, у долгосрочного ETF на государственные облигации срок облигаций больше, и существующие облигации с низкой доходностью не могут быстро погаситься и быть заменены новыми, поэтому рынок может только через падение цен скорректировать их доходность.
Рынок в 2022 году может более наглядно продемонстрировать различия между ними. В этом году ФРС быстро повысила ключевую процентную ставку с почти нуля до более 4%, и общий доход долгосрочного ETF TLT составил -31.41%. В то же время общий доход SGOV, BIL и SHV составил 1.58%, 1.38% и 0.94% соответственно, все положительные.
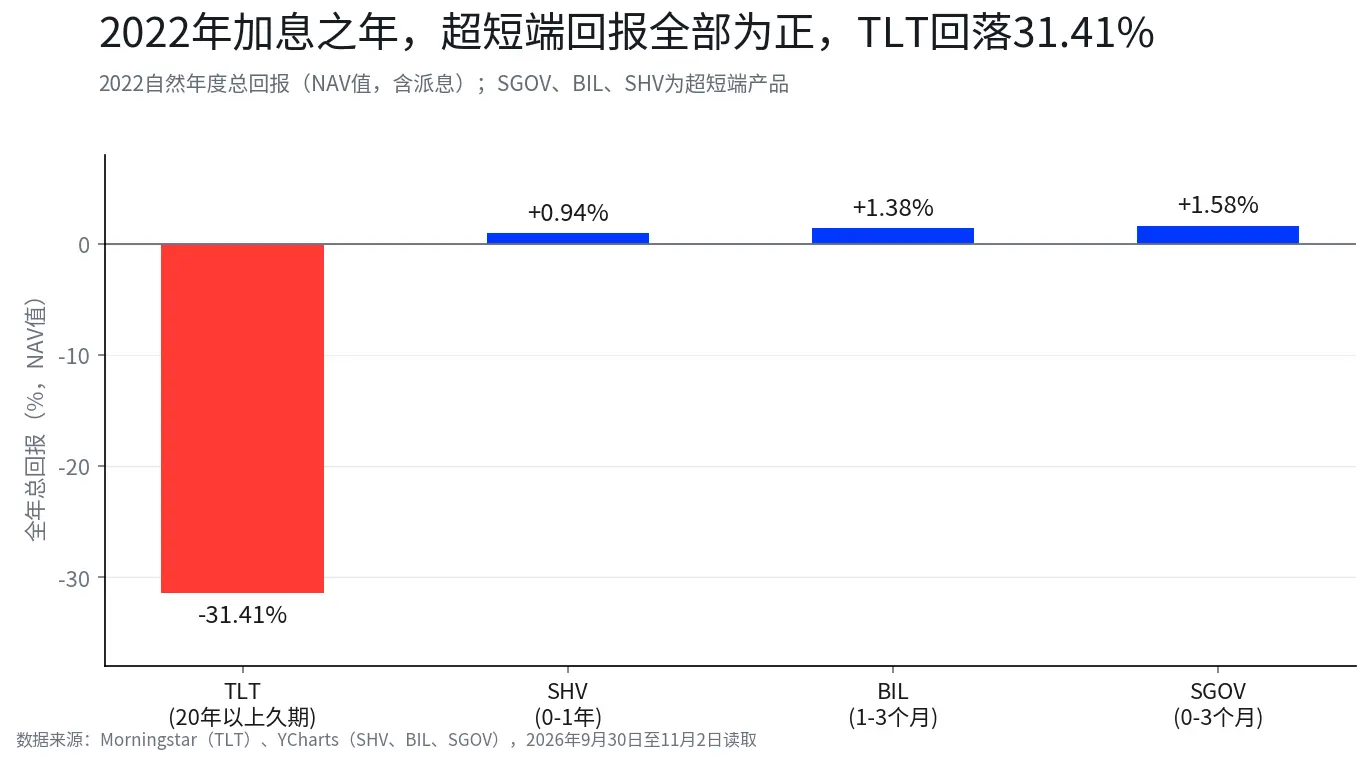
Данные представляют собой общий доход за 2022 календарный год (значение NAV, включая дивиденды). SGOV, BIL, SHV — это продукты краткосрочных облигаций, TLT — это долгосрочный ETF на государственные облигации с сроком более 20 лет.
Тем не менее, короткая продолжительность не означает, что чистая стоимость не колеблется. SHV в 2021 году зафиксировала общий доход -0.10%, что показывает, что в годах, когда процентные ставки близки к нулю и доходности изменяются, краткосрочные ETF на государственные облигации также могут показать доходность, близкую к нулю или даже незначительно отрицательную. Колебания чистой стоимости зависят от скорости и амплитуды изменений доходности, но из-за короткой продолжительности влияние на цены обычно ограничено. Например, с эффективной продолжительностью SGOV около 0.09 года, при прочих равных условиях, влияние на цену при повышении доходности на 1 процентный пункт составит около 0.09%. Это и есть основное отличие краткосрочных ETF на государственные облигации от долгосрочных. У первых риск цен обычно меньше, но он не отсутствует.
Данные за 2022 год также не могут быть интерпретированы как свидетельство того, что краткосрочные ETF на государственные облигации могут получать положительный доход в любой среде повышения ставок. Это показывает, что короткая продолжительность значительно снижает ценовые потери, вызванные ростом ставок. В этом году доходность краткосрочных облигаций постепенно повышалась по мере того, как ФРС продолжала повышать ставки, и фонд мог реинвестировать погашенные средства в новые векселя с более высокой доходностью, что помогло компенсировать ограниченные колебания цен. В дальнейшем SGOV показал общий доход около 5.12% и 5.27% в 2023 и 2024 годах соответственно, что дополнительно подтверждает, что доходность таких продуктов в основном поступает от накопленных процентов, а вклад роста чистой стоимости относительно ограничен.
3. Откуда берется доход SGOV? Ответ — реинвестиция после погашения
Доход SGOV в основном поступает от процентов, получаемых от базовых казначейских векселей, а также от дохода, получаемого фондом после реинвестирования погашенной основной суммы в новые векселя. Поскольку срок хранения облигаций очень короткий, фонд постоянно возвращает погашенные суммы и снова покупает новые краткосрочные государственные облигации по текущим рыночным ставкам. Министерство финансов США регулярно проводит аукционы казначейских векселей с сроками от нескольких недель до полугода, фонд может участвовать в первичных аукционах или покупать на вторичном рынке по текущим рыночным ценам и доходностям. Доходность краткосрочных государственных облигаций определяется спросом и предложением на рынке и ожиданиями по процентным ставкам, изменения в политике ФРС влияют на рынок коротких облигаций, но рыночная доходность не обязательно изменяется только после официальных действий ФРС.
Предположим, что доходность краткосрочных облигаций увеличивается с 3% до 4%, и по мере погашения существующих облигаций фонд получает возможность реинвестировать погашенные суммы в новые векселя с более высокой доходностью, общий уровень доходности портфеля также постепенно будет приближаться к новым рыночным ставкам. Этот процесс не завершится за один день, а будет происходить постепенно по мере погашения позиций и постоянной покупки новых векселей фондом. SGOV в основном держит казначейские векселя с сроком от 0 до 3 месяцев, поэтому обновление портфеля происходит быстро, и изменения рыночных ставок обычно могут быть отражены в доходности портфеля в относительно короткие сроки.
Можно использовать упрощенный пример, чтобы понять этот процесс. Предположим, что доходность существующего портфеля фонда составляет 3%, а после повышения рыночных ставок доходность новых казначейских векселей достигает 4%. По мере погашения существующих позиций фонд будет инвестировать средства в новые векселя, и доходность портфеля постепенно будет приближаться от 3% к 4%. Конкретная скорость роста зависит от распределения сроков погашения существующих облигаций, фактической доли смены позиций и изменений рыночной доходности, и не обязательно, что после завершения фиксированного процента смены позиций доходность портфеля вырастет на тот же процент.
Это отличается от механизма доходности долгосрочных облигаций с фиксированным купоном. При покупке долгосрочных облигаций купон уже практически установлен, и даже если рыночные ставки впоследствии вырастут, существующие облигации не получат автоматически более высокий купон. Инвесторы, если хотят перейти на новые облигации с более высокой доходностью, должны продать существующие облигации, а при росте рыночных ставок цена старых облигаций обычно уже упала. У SGOV короткий срок хранения и быстрая оборачиваемость средств, что позволяет постоянно покупать новые векселя и корректировать доходность портфеля, поэтому ему легче следовать изменениям рыночных ставок на коротком конце.
Если посмотреть на доходность SGOV за несколько лет, можно увидеть влияние различных процентных сред на уровень доходности. В 2022 году, когда начался период повышения ставок, доходность краткосрочных облигаций постепенно повышалась, общий доход SGOV составил 1.58%. В 2023 и 2024 годах, когда ключевые процентные ставки находились на высоком уровне, доходность краткосрочных облигаций оставалась высокой, общий доход SGOV составил около 5.12% и 5.27% соответственно. После возобновления повышения ставок в сентябре 2026 года краткосрочные ставки снова выросли, и доходность SGOV за год составила 3.04% (по состоянию на 29 октября). Эти данные показывают, что уровень доходности SGOV тесно связан с рыночными процентными ставками по краткосрочным облигациям. В начале повышения ставок доходность требует времени, чтобы постепенно передаться на позиции фонда. Когда процентные ставки остаются высокими, фонд может продолжать получать высокий доход от процентов. Когда рыночные ставки снова изменяются, доход фонда также будет корректироваться в зависимости от обновления позиций. 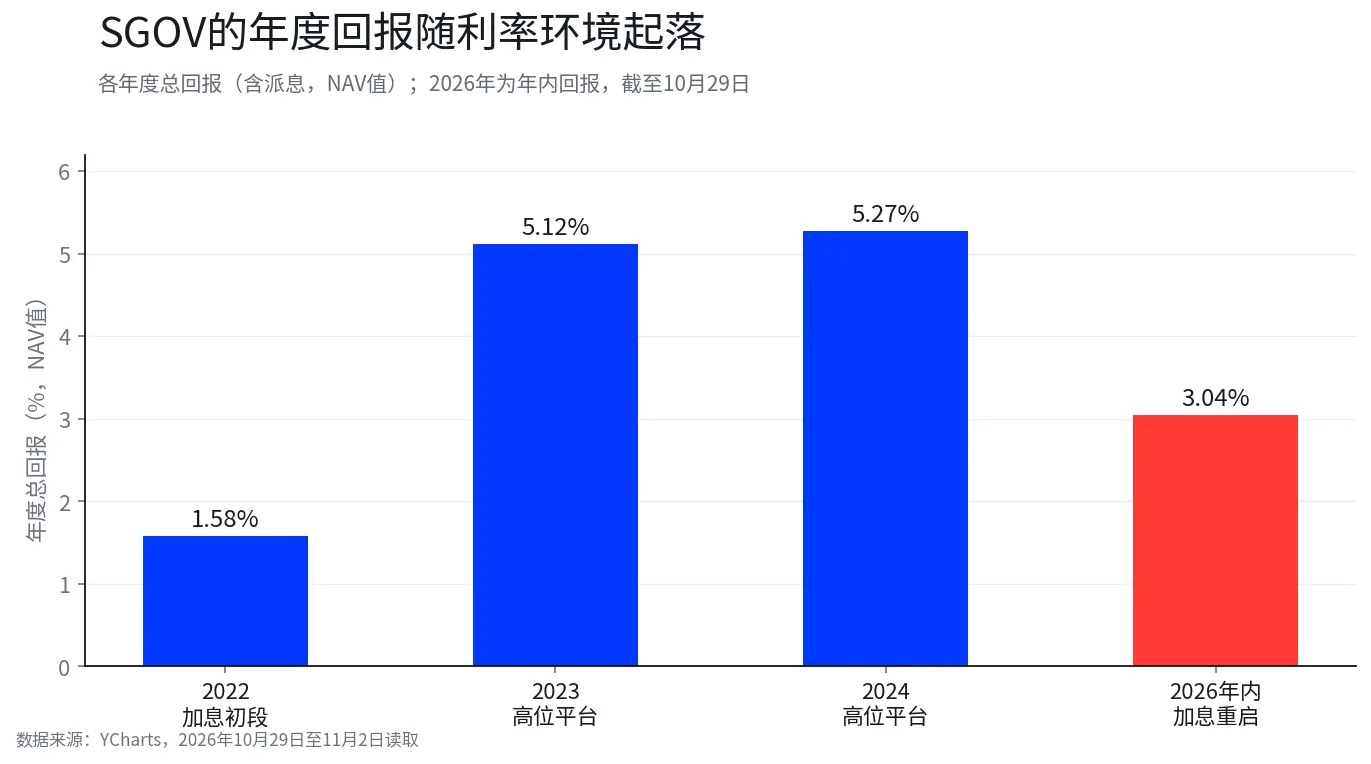
Данные представляют собой общий доход SGOV за каждый год (включая дивиденды, значение NAV), 2026 год — это доход за текущий год по состоянию на 29 октября. 2022 год — это год повышения ставок, в 2023-2024 годах ключевые процентные ставки находились на высоком уровне, в сентябре 2026 года возобновилось повышение ставок.
Однако дивиденды SGOV не будут немедленно и пропорционально увеличиваться с каждым повышением процентной ставки Федеральной резервной системы. Доходность краткосрочных государственных облигаций также будет зависеть от рыночного спроса и предложения, ожиданий будущих процентных ставок и состояния ликвидности, поэтому рынок иногда может заранее скорректировать доходность краткосрочных государственных облигаций до официального повышения ставок Федеральной резервной системой. Скорость обновления портфеля фонда и управленческие расходы также повлияют на конечную доходность. Поэтому, чтобы оценить текущий и будущий уровень доходности SGOV, необходимо не только следить за тем, повышает ли Федеральная резервная система ставки, но и наблюдать за доходностью на рынке краткосрочных государственных облигаций, а также за фактическими дивидендами фонда в будущем.
По состоянию на 29 октября 2026 года 30-дневная доходность SEC SGOV составляет 3.79%, а скользящая доходность за последние 12 месяцев составляет 3.64%, разница между ними составляет около 0.15 процентных пункта. Эти два показателя рассчитываются по-разному и не могут быть напрямую сопоставлены как одинаковая доходность. 30-дневная доходность SEC рассчитывается на основе недавних доходов от активов и аннулируется, в основном отражая недавний уровень доходности фонда. Скользящая доходность за последние 12 месяцев рассчитывается на основе фактических распределенных доходов за прошлый год и включает дивиденды, выплаченные в условиях различных процентных ставок. Поскольку в прошлом году могли быть распределения в периоды с низкими процентными ставками, если текущие краткосрочные ставки остаются на высоком уровне, с выходом низких дивидендов из скользящего статистического диапазона, скользящая доходность за последние 12 месяцев может приблизиться к недавнему уровню доходности. Но это не означает, что два показателя в конечном итоге обязательно будут равны, поскольку их методы расчета и статистические диапазоны различны.
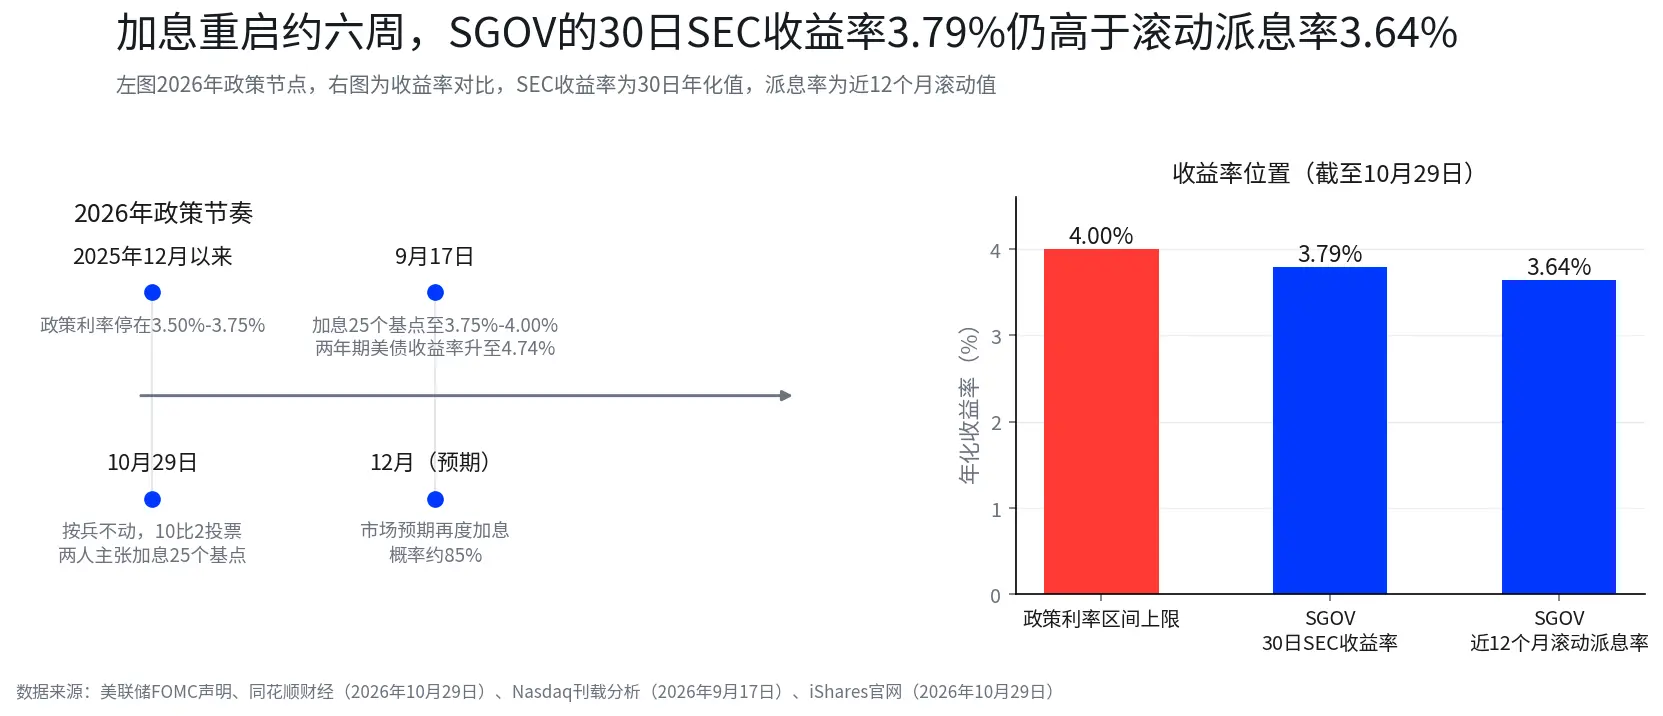
На левом графике показаны изменения процентной ставки политики на 2026 год. На правом графике представлены данные о доходности SGOV по состоянию на 29 октября 2026 года. 30-дневная доходность SEC является аннулированным показателем, а скользящая доходность за последние 12 месяцев рассчитывается на основе распределений за последние 12 месяцев, и стандарты их расчета различны, поэтому их нельзя рассматривать как одинаковую доходность.
Для инвесторов наиболее важно отслеживать, изменяется ли доходность краткосрочных государственных облигаций, и отражается ли это изменение постепенно в последующих месячных дивидендах SGOV. Изменение чистой стоимости в день объявления о повышении ставок Федеральной резервной системой не может напрямую указать, сколько дохода фонд сможет получить в будущем. Доходность на краткосрочном рынке и фактические дивиденды являются более ценными показателями.
Четыре. Падение чистой стоимости после выплаты дивидендов — это убыток?
Нет. Снижение чистой стоимости после выплаты дивидендов — это нормальное изменение, связанное с распределением накопленных доходов среди держателей акций фонда. В течение цикла выплаты дивиденды, полученные от базовых облигаций, постепенно учитываются в активах фонда. В день распределения фонд выплачивает накопленные доходы в денежной форме держателям акций, и чистая стоимость фонда соответственно снижается. Полученные инвесторами деньги соответствуют уменьшению чистой стоимости, поэтому, если смотреть только на график цен, легко ошибочно интерпретировать нормальное изменение после выплаты дивидендов как инвестиционный убыток.
Например, при годовой доходности 3.79% простое деление на 12 дает ежемесячный доход около 0.32%. То есть, если держать 10,000 долларов SGOV, при этом уровне доходности грубо рассчитывается, что ежемесячный доход до налогообложения составит около 31.6 долларов. После поступления дивидендов чистая стоимость фонда будет соответственно скорректирована, и сколько бы ни уменьшилась стоимость активов фонда, столько же инвестор получит в виде денежного распределения. Следует отметить, что это всего лишь простая оценка для понимания уровня доходности, фактическая сумма дивидендов определяется фондом на основе текущих доходов от активов и распределительных планов, и не гарантируется, что она будет одинаковой каждый месяц.
При оценке SGOV, BIL и SHV следует учитывать общую доходность с учетом дивидендов, простое сравнение цены покупки и текущей чистой стоимости может привести к неправильному пониманию. Общая доходность состоит из изменений чистой стоимости и дивидендов, если выбрать реинвестирование дивидендов, также нужно учитывать доход, полученный от реинвестирования. Для продуктов с ежемесячным распределением дохода инвесторы могут после поступления дивидендов самостоятельно решать, продолжать ли покупки. Если выбрано реинвестирование, последующие доходы также будут зависеть от рыночной процентной ставки и цены покупки в момент реинвестирования. Периодические зубчатые изменения на графике чистой стоимости не означают, что фонд каждый месяц несет фактические убытки.
Налоги также являются фактором, который следует учитывать перед удержанием. Для налоговых резидентов США распределения от ETF краткосрочных государственных облигаций обычно необходимо декларировать в соответствии с соответствующими налоговыми правилами, конкретная налоговая классификация и обработка государственных и местных налогов зависят от состава годового распределения фонда и местоположения инвестора. Налоговые нерезиденты США должны учитывать свою налоговую идентичность и применимые правила. Поэтому доходность, отображаемая на странице продукта, является показателем до налогообложения, фактическая доходность может различаться в зависимости от налоговой идентичности инвестора.
Пять. Стоит ли сейчас обращать внимание на SGOV? Основное внимание на использование средств и краткосрочные ставки
SGOV подходит для временного хранения долларов и получения процентов от краткосрочных государственных облигаций, не подходит для фиксирования ставок или спекуляций на ценовых различиях, связанных со снижением ставок.
Сначала нужно четко понять две вещи: когда будут использоваться деньги и насколько высока текущая доходность. По состоянию на 29 октября 2026 года 30-дневная доходность SEC SGOV составляет 3.79%, а скользящая доходность за последние 12 месяцев составляет 3.64%. 3.79% можно использовать для наблюдения за недавним уровнем доходности, но это не фиксированная доходность, которую можно зафиксировать после покупки. При этом уровне доходности, грубо говоря, 10,000 долларов в год до налогообложения составляют около 379 долларов, фактически это будет изменяться в зависимости от краткосрочных ставок, доходности активов и расходов. Если краткосрочные ставки сохранятся на текущем уровне, последующие дивиденды могут оставаться на близком уровне; если ставки продолжат расти, доходность может постепенно увеличиться после замены старых облигаций новыми; если Федеральная резервная система перейдет к снижению ставок, доходность новых облигаций может снизиться, и месячные дивиденды также могут постепенно уменьшиться.
В отличие от обычных долларовых денежных инструментов, позиция SGOV отличается. Банковские депозитные сертификаты могут фиксировать ставки на согласованный срок, но досрочное снятие может быть ограничено, ставки устанавливаются банком и не всегда могут быстро реагировать на краткосрочный рынок. Денежные фонды могут включать краткосрочные государственные облигации, репо и т.д., механизм доходности схож с ETF краткосрочных государственных облигаций, но состав активов, способы подписки и выкупа, а также риски зависят от конкретного продукта. Прямое владение казначейскими облигациями позволяет четко знать сумму погашения конкретной облигации при покупке, и держание до погашения обеспечит соответствующую доходность, но необходимо участвовать в аукционах или вторичных рынках и организовывать реинвестирование по истечении срока. SGOV передает управление и замену корзины краткосрочных государственных облигаций управляющему фондом, инвесторы могут торговать в реальном времени на бирже, не управляя сроками погашения по каждой облигации; цена — это колебания чистой стоимости на рынке, и дивиденды также не фиксированы. Он предоставляет доходность краткосрочных государственных облигаций и удобство торговли, а не фиксированный депозит с фиксированным сроком и ставкой.
Таким образом, с точки зрения характеристик продукта, чистая стоимость ETF краткосрочных государственных облигаций колеблется незначительно, доходность колеблется в зависимости от краткосрочных ставок, и его можно торговать на бирже, что часто используется для управления долларовой наличностью. Если средства могут понадобиться в ближайшие месяцы или если вы хотите сохранить высокую гибкость, такие продукты могут быть одним из вариантов управления наличностью. Но если средства могут быть размещены на длительный срок, и вы хотите зафиксировать текущую высокую доходность и получить капитализацию от роста цен на облигации в будущем, следует рассмотреть инструменты с более длительным сроком. Период удержания SGOV очень короткий, и после снижения ставок основная сумма быстро будет вложена в новые облигации с более низкой доходностью, и дивиденды соответственно снизятся; короткий срок также затрудняет получение значительного роста цен в цикле снижения ставок, как это происходит с долгосрочными государственными облигациями.
Три показателя, влияющих на доходность таких продуктов. 30-дневная доходность SEC, чтобы увидеть, начала ли доходность активов снижаться; фактическая сумма месячных дивидендов, чтобы увидеть, передались ли изменения доходности в денежные распределения; доходность казначейских облигаций США на срок от 1 до 3 месяцев, чтобы увидеть направление краткосрочных рыночных ставок. Если краткосрочная доходность продолжает снижаться, доходность SEC и месячные дивиденды также будут снижаться, тогда нужно будет снова сравнить SGOV с другими инструментами управления наличностью по доходности после налогообложения, простое наблюдение за доходностью на странице продукта недостаточно.
Когда следует пересмотреть? Если краткосрочные рыночные ставки продолжают снижаться и это уже отражается в доходности SEC и месячных дивидендах, это указывает на возможное снижение будущих денежных поступлений; если изменилось использование средств, например, если изначально планировалось временное хранение, а затем решено инвестировать на долгий срок, следует пересмотреть сроки и структуру доходности; если доходность SGOV после налогообложения явно не конкурентоспособна по сравнению с банковскими депозитами, денежными фондами или другими денежными инструментами, это также стоит пересмотреть. Регулярная проверка этих показателей полезнее, чем предполагать, как Федеральная резервная система будет принимать решения на каждом заседании.
Риски также должны быть четко обозначены: если инфляция остается выше доходности продукта, реальная доходность после учета инфляции может быть отрицательной; в определенные моменты, когда рыночная ликвидность напряженная, цена ETF может временно быть ниже чистой стоимости, и продажа в это время может привести к дополнительным затратам; SGOV не является банковским депозитом и не гарантирует возврат капитала или фиксированную доходность. Его процентный риск обычно ниже, чем у долгосрочных ETF государственных облигаций, но все же существуют риски рыночной цены, процентных ставок, ликвидности и налогообложения.
В целом, ценность SGOV заключается в том, чтобы временно неиспользуемые доллары приносили доход, связанный с краткосрочными рыночными ставками, а не в получении прибыли от ценовых различий на облигации в условиях снижения ставок. На этапе повышения ставок он постепенно увеличивает доходность за счет реинвестирования по истечении срока; на этапе снижения ставок доходность новых облигаций снижается, и дивиденды также будут корректироваться. Перед покупкой необходимо четко определить использование средств, а в течение периода удержания оценивать, стоит ли продолжать держать, основываясь на краткосрочных ставках, доходности SEC и фактических дивидендах. Действительно стоит потратить усилия не на то, чтобы угадать следующее заседание Федеральной резервной системы, а на то, чтобы оценить, стоит ли продолжать держать текущую доходность.
Отказ от ответственности: содержание данной статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент написания, связанные рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих лиц, упомянутые в статье, представляют собой лишь взгляды соответствующих третьих лиц на определенный момент времени и не отражают мнения или рекомендации BIT. Данная статья не является инвестиционным советом, исследованием инвестиций, предложением, привлечением или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна рассматриваться как основание для каких-либо инвестиционных решений. Финансовые рынки подвержены рискам, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не гарантируют будущих результатов. Инвесторы должны независимо оценивать связанные риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом.
 Предупреждение о рисках Предупреждение о рисках