








Nebuis сегодня представит отчет о доходах, а CoreWeave уже сдал отчет за третий квартал: сколько из 133 миллиардов долларов заказов сможет принести наличный поток?
CoreWeave в третьем квартале увеличила выручку на 168%, а скорректированная операционная прибыль достигла 10%, цена акций за один день выросла на 24,7%; однако доходность необеспеченных облигаций на некоторое время приблизилась к 15%. От старых GPU до предоплат клиентов и финансирования проектов, давайте посмотрим, сколько из 133 миллиардов долларов заказов действительно сможет превратиться в денежный поток для акционеров.
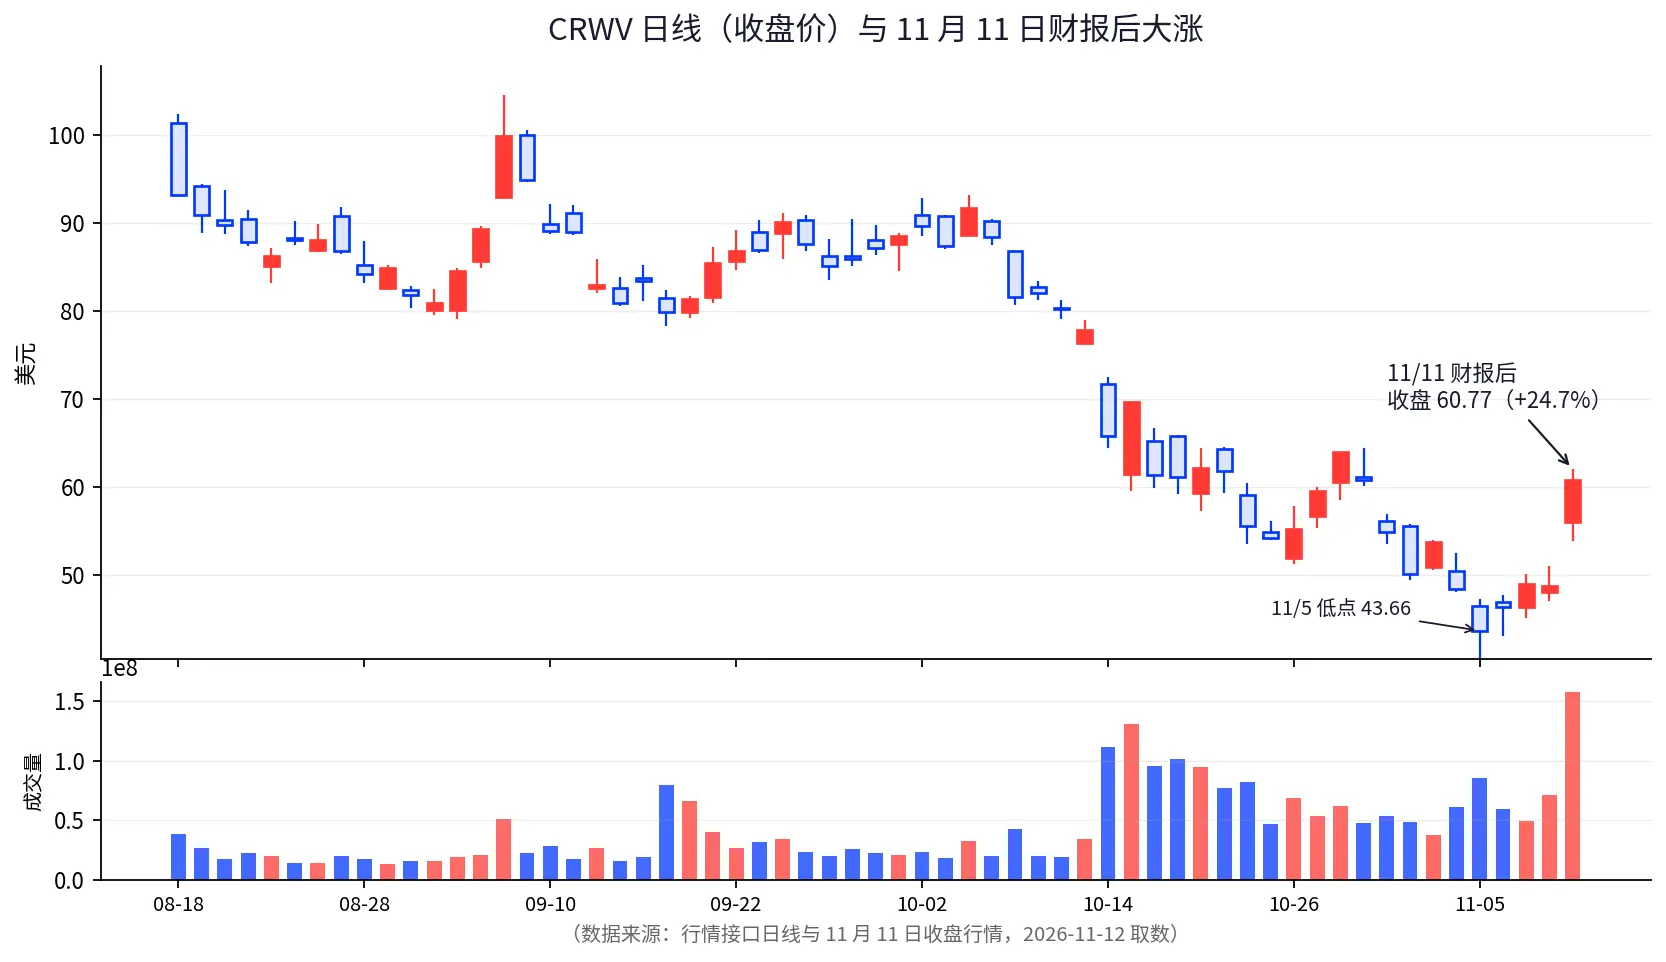
Заказы на 133 миллиарда долларов и доходность облигаций около 15% одновременно находятся под именем одной и той же компании. 10 ноября после торгов CoreWeave представила самый сильный квартальный отчет с момента Список, выручка за третий квартал составила 3,661 миллиарда долларов, что на 168% больше по сравнению с прошлым годом, превысив верхнюю границу прогноза. 11 ноября цена акций закрылась на уровне 60,77 долларов, что на 24,7% выше предыдущего закрытия, в течение дня достигнув максимума в 62,03 долларов, объем торгов составил 158 миллионов акций, что близко к четырехкратному среднему объему торгов за предыдущие три месяца. По состоянию на вечер 11 ноября по восточному времени США, цена акций вернулась к уровню около 57 долларов. Но за месяц до публикации этого отчета необеспеченные облигации упали до 79,5 центов, а доходность приблизилась к 15,2% (по данным открытых источников).
Рынок за последний месяц довел это расхождение до предела. С 91,72 долларов на закрытии в начале октября до 43,66 долларов на дне 5 ноября, откат составил более 50%, 14 октября акции упали на 15% за один день, а на следующий день снова упали на 12%, в это время необеспеченные облигации упали до 79,5 центов. 11 ноября, в первый день после отчета, акции закрылись на уровне 60,77 долларов, увеличившись на 24,7% за день, объем торгов увеличился до почти четырехкратного среднего объема за последние три месяца. Акции и облигации в одно и то же время указывают в разных направлениях, ниже мы разберем, что они оценивают по отдельности.
Доходность облигаций в 15% говорит о том, что рынок беспокоится о трех вещах: первое, я не очень верю, что ты сможешь без проблем пережить срок погашения долга в 2027 году. Второе, даже если ты переживешь, я беспокоюсь, что в то время ты не сможешь занять деньги по низкой цене. Третье, если ты действительно обанкротишься, я окажусь в последней очереди, и если смогу вернуть три-четыре десятка процентов, это будет неплохо. Эти три фразы вместе составляют 15%. Акции растут, потому что результаты хорошие; облигации не растут, потому что даже если результаты хорошие, это не спасет от нехватки денег до 2027 года.
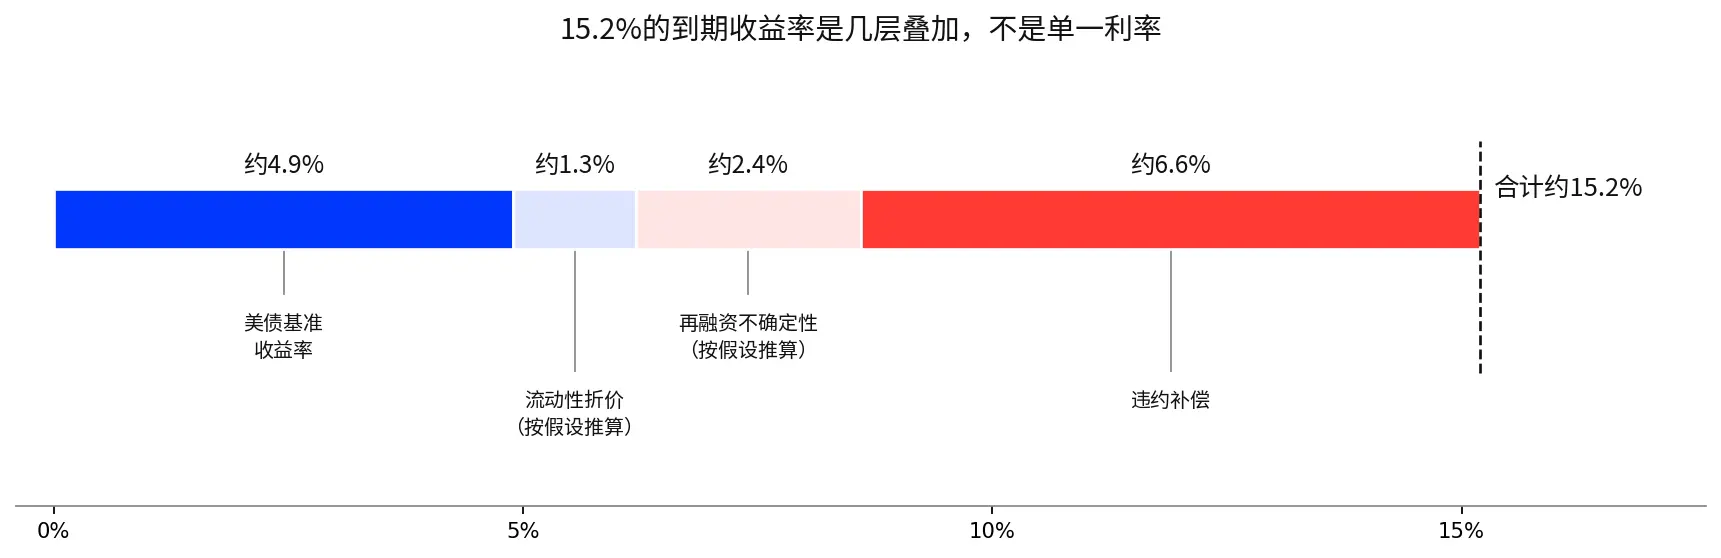
Если говорить подробнее, 15,2% — это не просто ставка, это наложение нескольких факторов. Внизу находится базовая доходность американских облигаций, 10 ноября доходность 10-летних облигаций на некоторое время превысила 5% (по данным открытых источников). Над ней находится кредитный спред, который составляет около 10,3 процентных пункта, из которых большая часть — это компенсация за дефолт, а меньшая часть — неопределенность рефинансирования и ликвидности (уровни разбиваются по гипотетическим расчетам). Рынок облигаций использует эти 15% для выражения вопроса, не связанного с рентабельностью, а с тем, кто будет иметь право на ценообразование, когда наступит срок погашения долгов в 2027 году.
Это также причина, по которой квартальный отчет Nebius стоит посмотреть заранее. Обе компании продают вычислительные мощности для ИИ, но одна больше зависит от собственного финансирования для покупки GPU, а другая больше акцентирует внимание на предоплатах клиентов и обязательствах клиентов инвестиционного уровня. Отчет Nebius как раз выходит в день публикации этой статьи, он является наглядным экспериментом для всех.
I. CoreWeave представила красивый отчет: выручка резко возросла, рентабельность достигла 10%
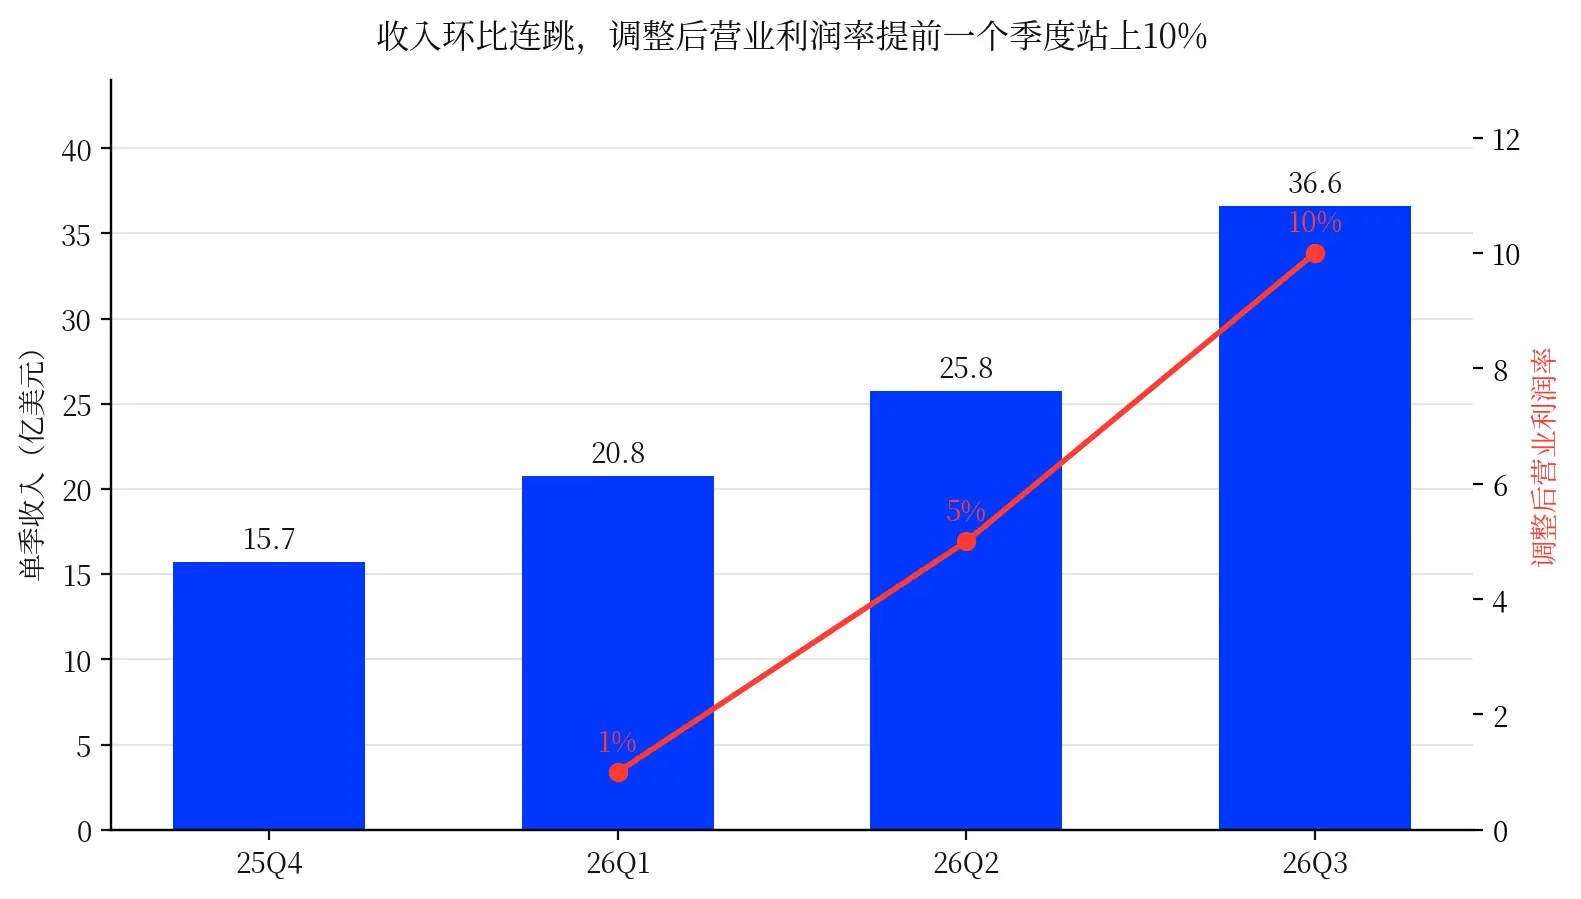
Выручка за третий квартал составила 3,661 миллиарда долларов, что на 168% больше по сравнению с прошлым годом, но действительно изменило рыночные ожидания именно рентабельность. Скорректированная операционная рентабельность выросла с примерно 1% в первом квартале и 5% во втором квартале до 10%, руководство заявило, что низкая двузначная рентабельность была достигнута на квартал раньше, чем планировалось в начале года. Цены на продукцию также увеличились, в июле цены на все продукты были повышены примерно на 25%, а в течение квартала еще на 10%, новые контракты на долгосрочную аренду составили от 20 до 25 миллионов долларов за мегаватт в год, а краткосрочные могут превышать 40 миллионов долларов.
Рост рентабельности имеет два источника: один — это повышение цен на новые контракты, другой, который легко упустить, — это продление старых вычислительных мощностей. Руководство сообщило, что цены на продление старых вычислительных мощностей выросли на 30% до 50% по сравнению с предыдущим периодом и превышают первоначальную цену контракта. В 2027 году более 130 тысяч GPU истекают, в 2028 году еще около 170 тысяч, при текущих ценах продление может принести почти 4 миллиарда долларов дополнительного годового дохода в 2027 году, включая почти 10 миллиардов долларов в 2028 году, и не требует дополнительных капитальных затрат. Новые GPU требуют новых денег, продление старых карт означает повторное использование уже вложенных активов, это самая ценная часть в отчете о прибылях и убытках.
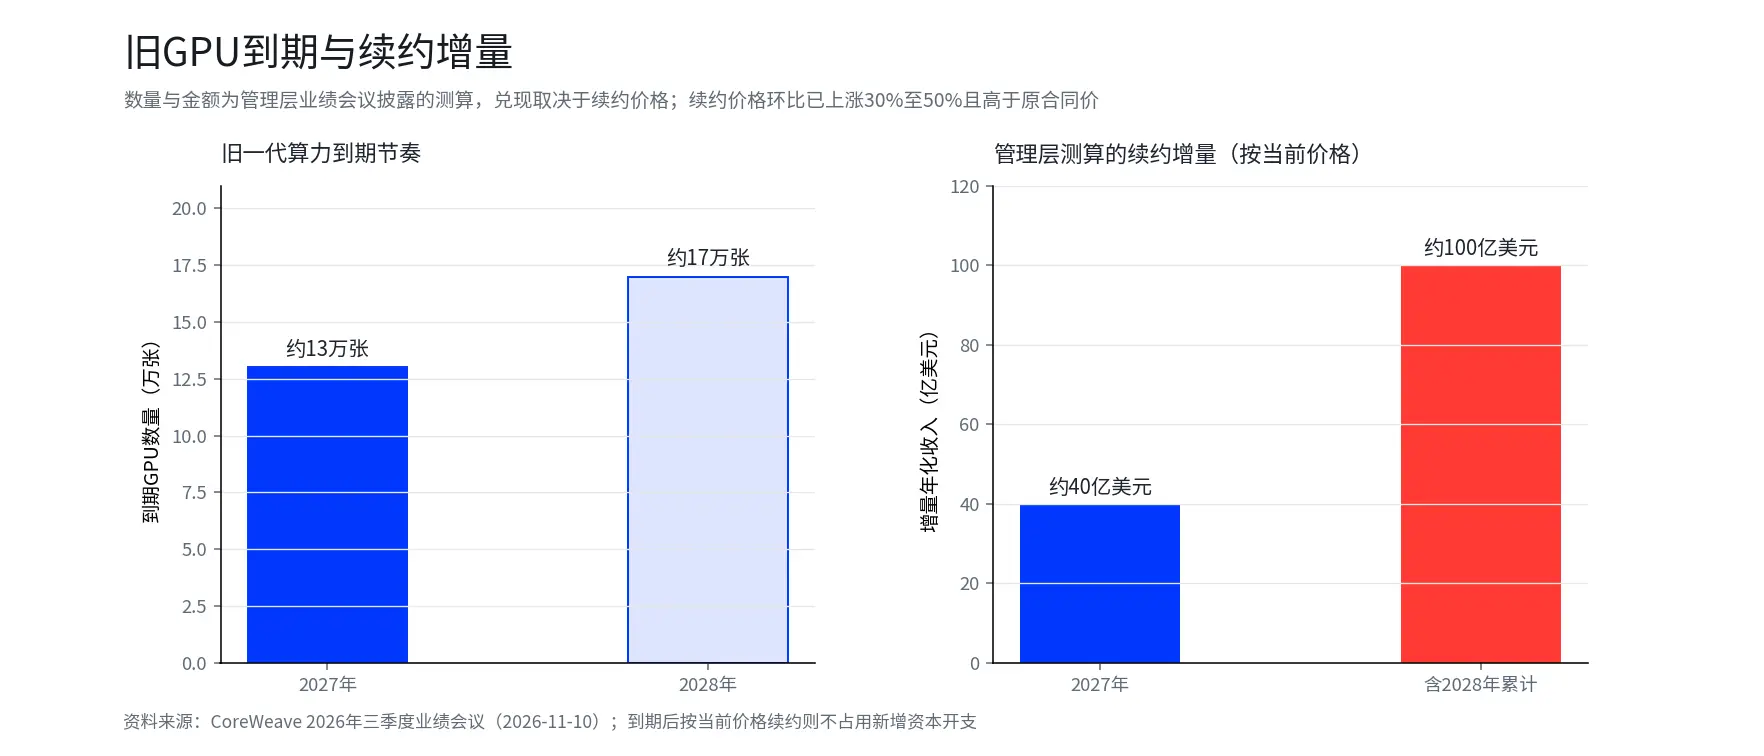
Рост арендной платы за старые карты требует объяснения: соотношение цена/качество GPU постоянно улучшается, новые карты продолжают снижать стоимость вычислительной мощности за доллар, арендная плата за старые карты должна была бы снижаться. Сейчас есть три объяснения:
Узкие места в поставках: электроэнергия, дата-центры и современные упаковки ограничивают новые производственные мощности, клиенты не могут найти достаточно быстрые заменители вычислительных мощностей. Цены на старые карты зависят от "доступности машин в данный момент", а не от того, насколько высока стоимость вычислительной мощности за доллар.
Увеличение экономического срока службы: спрос на ИИ делает остаточную стоимость GPU выше, чем предполагает традиционная амортизация.
Премия за немедленную доставку: клиенты готовы платить премию за немедленное получение вычислительных мощностей. После выхода новых мощностей и сокращения времени ожидания, цены на продление могут быстро упасть. Первые два объяснения поддерживают продолжение премии, третье означает, что премия может быть возвращена.
Различайте их, смотрите на цены продления, разницу в ценах аренды новых и старых GPU, время ожидания доставки и коэффициент использования старых карт. Если в 2027 году цена продления будет ниже первоначальной цены контракта, эта логика бычьего рынка будет впервые опровергнута.
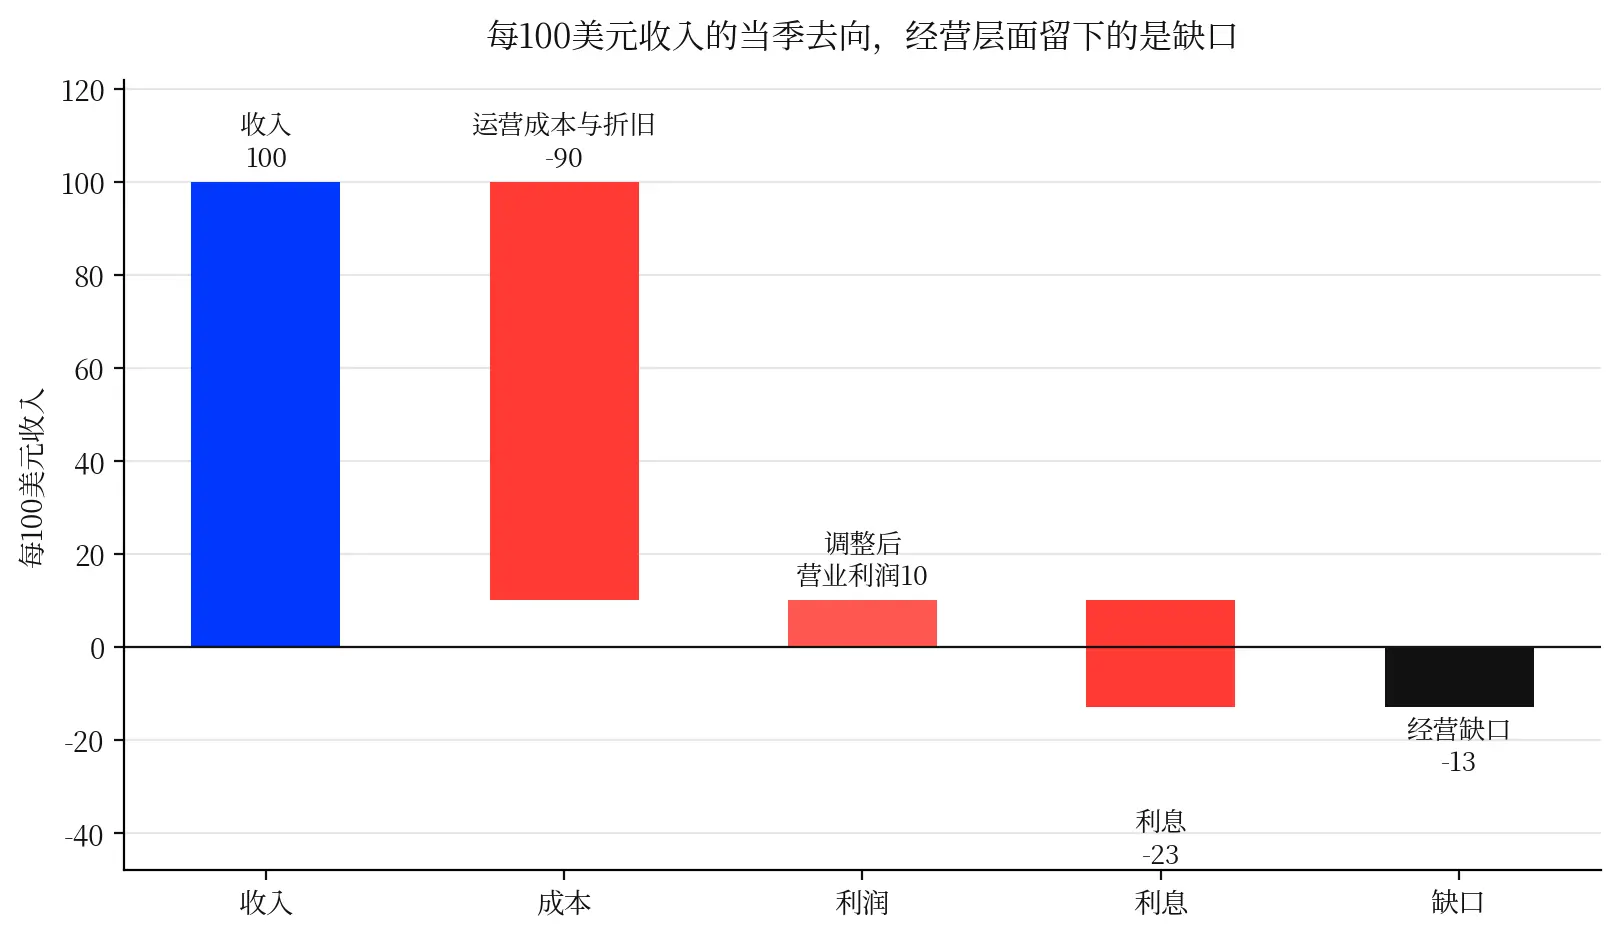
Проценты всегда стоят перед акционерами. Скорректированная операционная прибыль за третий квартал составила 379 миллионов долларов, процентные расходы — 846 миллионов долларов, проценты составляют около 23% от выручки, операционная прибыль не покрывает проценты; по прогнозам на весь год, проценты составят около 3,1 миллиарда долларов, что составляет 23% до 24% от выручки в 13-13,3 миллиарда долларов. Руководство ожидает, что в 2027 году убытки значительно сократятся, а в 2028 году компания выйдет на прибыль, рынок торгует именно тем, "сможет ли рост прибыли опередить рост процентов", иначе логика оценки изменится. Ответ можно увидеть только в заказах и финансировании, самое большое изменение в квартальном отчете — это увеличение накопленных заказов на 29 миллиардов долларов за квартал.
II. Заказы на 133 миллиарда долларов очень привлекательны, но заказы не являются наличными: настоящая проблема в том, как их финансировать
На конец третьего квартала накопленные заказы CoreWeave увеличились с примерно 104 миллиарда долларов на конец второго квартала до 133 миллиардов долларов, более половины из которых ожидается к поставке до конца года, руководство также заявило, что к 2027 году мощностей будет практически недостаточно, а в 2028 году они еще не будут полностью распроданы. Рост заказов решает проблему спроса, но не решает проблему финансирования.
Долгосрочный контракт на вычислительные мощности не превращается в наличные деньги в день подписания. CoreWeave сначала должна построить дата-центр, закупить GPU, оплатить электроэнергию и инфраструктурные расходы, а затем подтвердить доход в соответствии с контрактным циклом. При грубом расчете по циклу поставки в пять-шесть лет, 133 миллиарда долларов контрактов соответствуют среднему годовому подтвержденному доходу около 22-27 миллиардов долларов, что примерно соответствует прогнозу компании на 2026 год по выходу на годовой доход в 20-21 миллиард долларов. В то же время прогноз капитальных затрат компании на 2026 год составляет 37-39 миллиардов долларов, чем быстрее заказы поступают в период поставки, тем больше денег нужно вложить заранее.
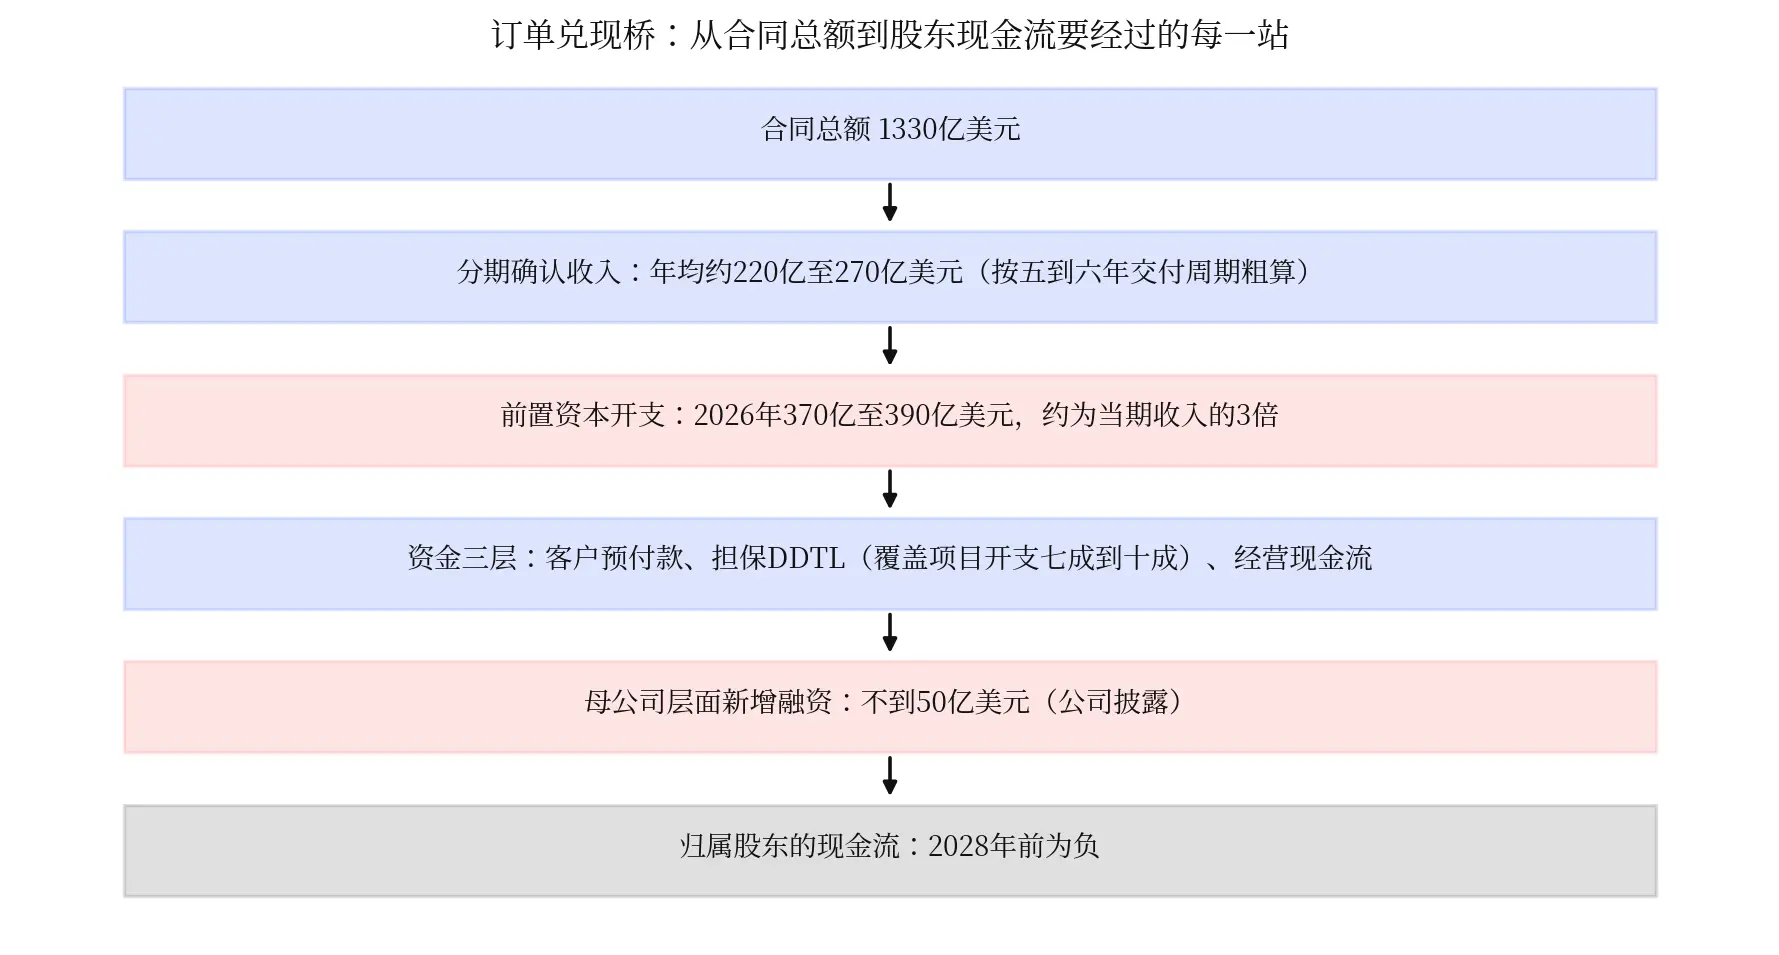
Поэтому нельзя просто делить заказы на доход для оценки. Заказы — это общая стоимость будущих денежных потоков на несколько лет, подтверждение дохода имеет временной разрыв, капитальные затраты происходят до получения дохода, а проценты постоянно изымают наличные. Сейчас для CoreWeave важнее не то, сколько новых заказов она подпишет, а насколько легко будет реализовать уже подписанные заказы. Даже если это заказы на 10 миллиардов долларов, если клиент платит заранее, контракт жесткий, а кредитоспособность клиента высока, риск для акционеров может быть очень низким. Если компании нужно сначала занять деньги для строительства, клиент имеет сильные права на пересмотр условий, а стоимость финансирования высока, чем больше контракт, тем больше предварительное финансовое давление.
Сейчас для CoreWeave важнее не то, сколько новых заказов она подпишет, а насколько экономно будет реализовывать уже подписанные заказы, насколько стабильно будут поступать деньги. Если углубиться, 133 миллиарда — это диапазон, а не число:
Подсказки из телефонной конференции могут установить качество заказов на нейтрально-оптимистичном уровне: оптимистично — около 70% новых контрактов с предоплатами, цены на продление старых вычислительных мощностей выросли на 30% до 50% и превышают первоначальные контракты, мощности на 2027 год практически распроданы, WACD снизился до 7,9%; осторожно — 5-летние обеспеченные кредиты соответствуют базовым контрактам в среднем около 3 лет, уровень отмены и продления не раскрыт, доля контрактов с лабораториями ИИ неясна. Сложив все вместе, текущая ситуация ближе к нейтральной, заказы временно имеют преимущество по срокам и кредитоспособности. В дальнейшем стоит обратить внимание на данные о предоплатах и денежном потоке от Nebius, а также на цены на продление первых старых GPU в 2027 году. Обсуждаемые на рынке 30-50% скидки на заказы — это лишь грубая оценка, не следует воспринимать это как точную оценку.
III. Почему прибыль уже выросла, а рынок облигаций все еще не уверен?
Структура финансирования CoreWeave сложна, потому что она не полагается исключительно на выпуск облигаций материнской компанией для покупки GPU. В третьем квартале общие капитальные затраты составили около 14,5 миллиарда долларов, из которых около 9,441 миллиарда долларов было потрачено на покупку оборудования, остальная часть включает оборудование, полученное через финансовые схемы и другие проекты. Прогноз на весь год составляет 37-39 миллиардов долларов по капитальным затратам, основы для расчетов различаются, нельзя просто умножать квартальные капитальные затраты на четыре. По темпам наличной покупки, за первые три квартала было потрачено около 23,6 миллиарда долларов, в четвертом квартале нужно вложить еще около 13,5-15,5 миллиарда долларов, чтобы попасть в диапазон прогноза на весь год.
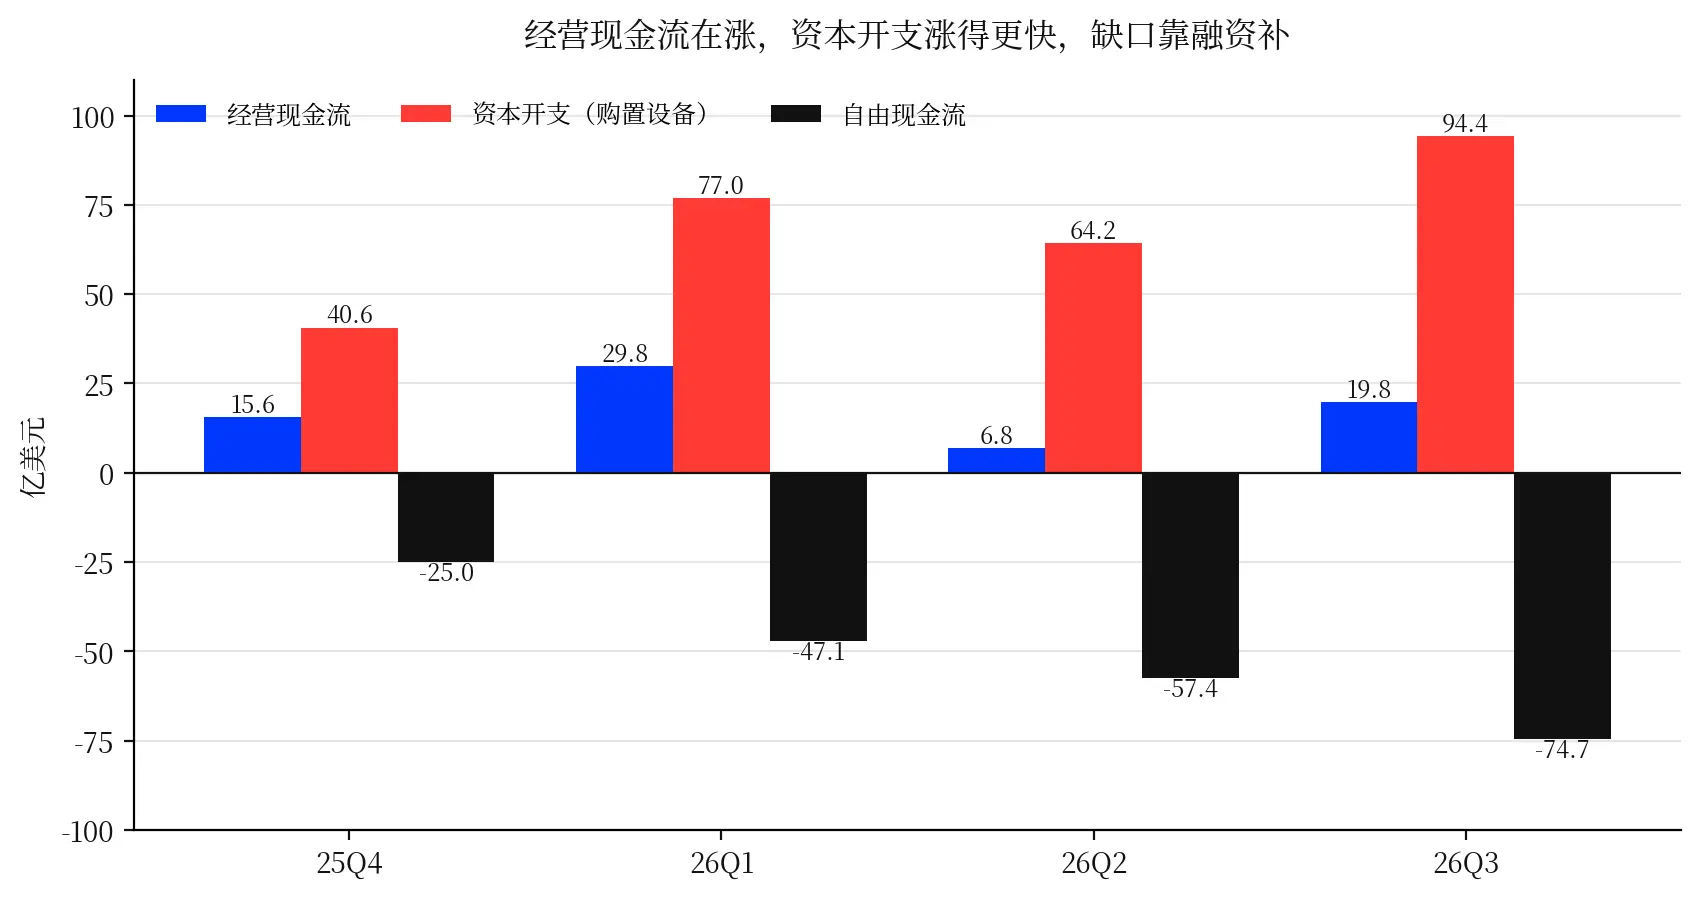
Настоящее стресс-тестирование заключается не в том, есть ли у компании деньги, а в том, смогут ли две другие ноги компенсировать, если одна из них станет тоньше. По гипотетическим расчетам, если предоплата уменьшится на 2 миллиарда долларов, дефицит может быть компенсирован неиспользованным лимитом DDTL, стоимость которого близка к нулю, но это исчерпает будущие остатки. Если доступный лимит DDTL уменьшится еще на 3 миллиарда долларов, дефицит начнет передаваться на уровень материнской компании, и если его покрыть по безрисковой доходности облигаций около 15%, годовые проценты составят около 450 миллионов долларов, что эквивалентно одной трети годового скорректированного операционного дохода. Увеличение маржи будет отложено на два квартала, операционный денежный поток уменьшится еще на 1,5 миллиарда долларов, и дефицит еще больше увеличится. Когда все три показателя ухудшаются одновременно, общий дефицит увеличивается примерно на 6,5 миллиарда долларов, и компания действительно будет вынуждена обратиться к дорогим безрисковым облигациям или даже к акционерному финансированию.
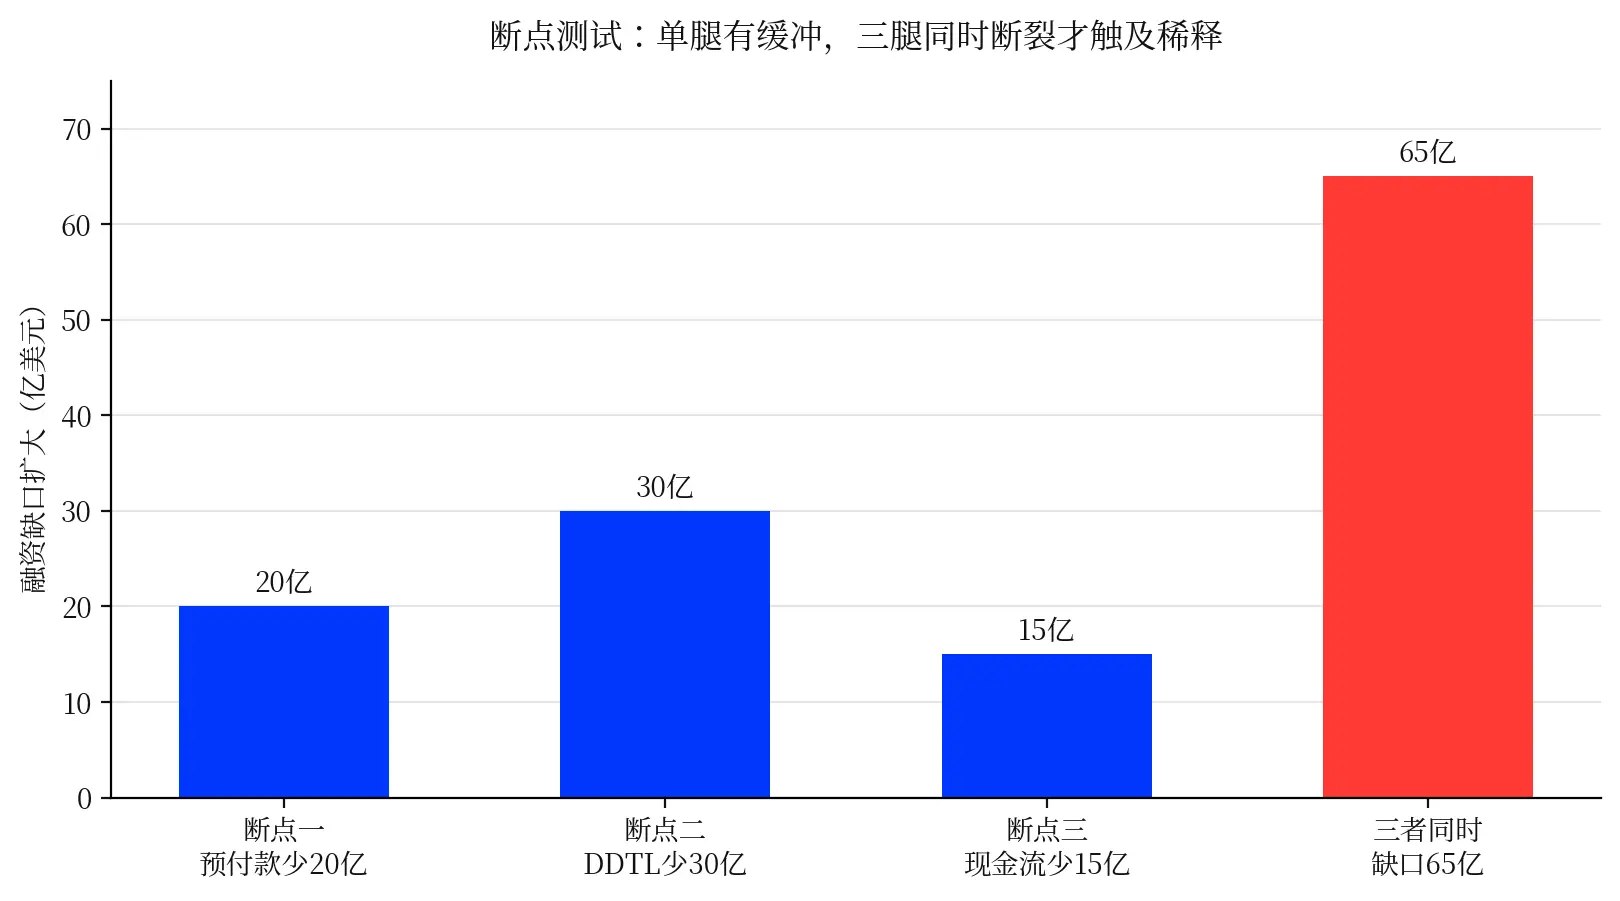
Согласно информации из отчета за третий квартал, давайте упорядочим эти точки разрыва от ближайшей к дальнейшей:
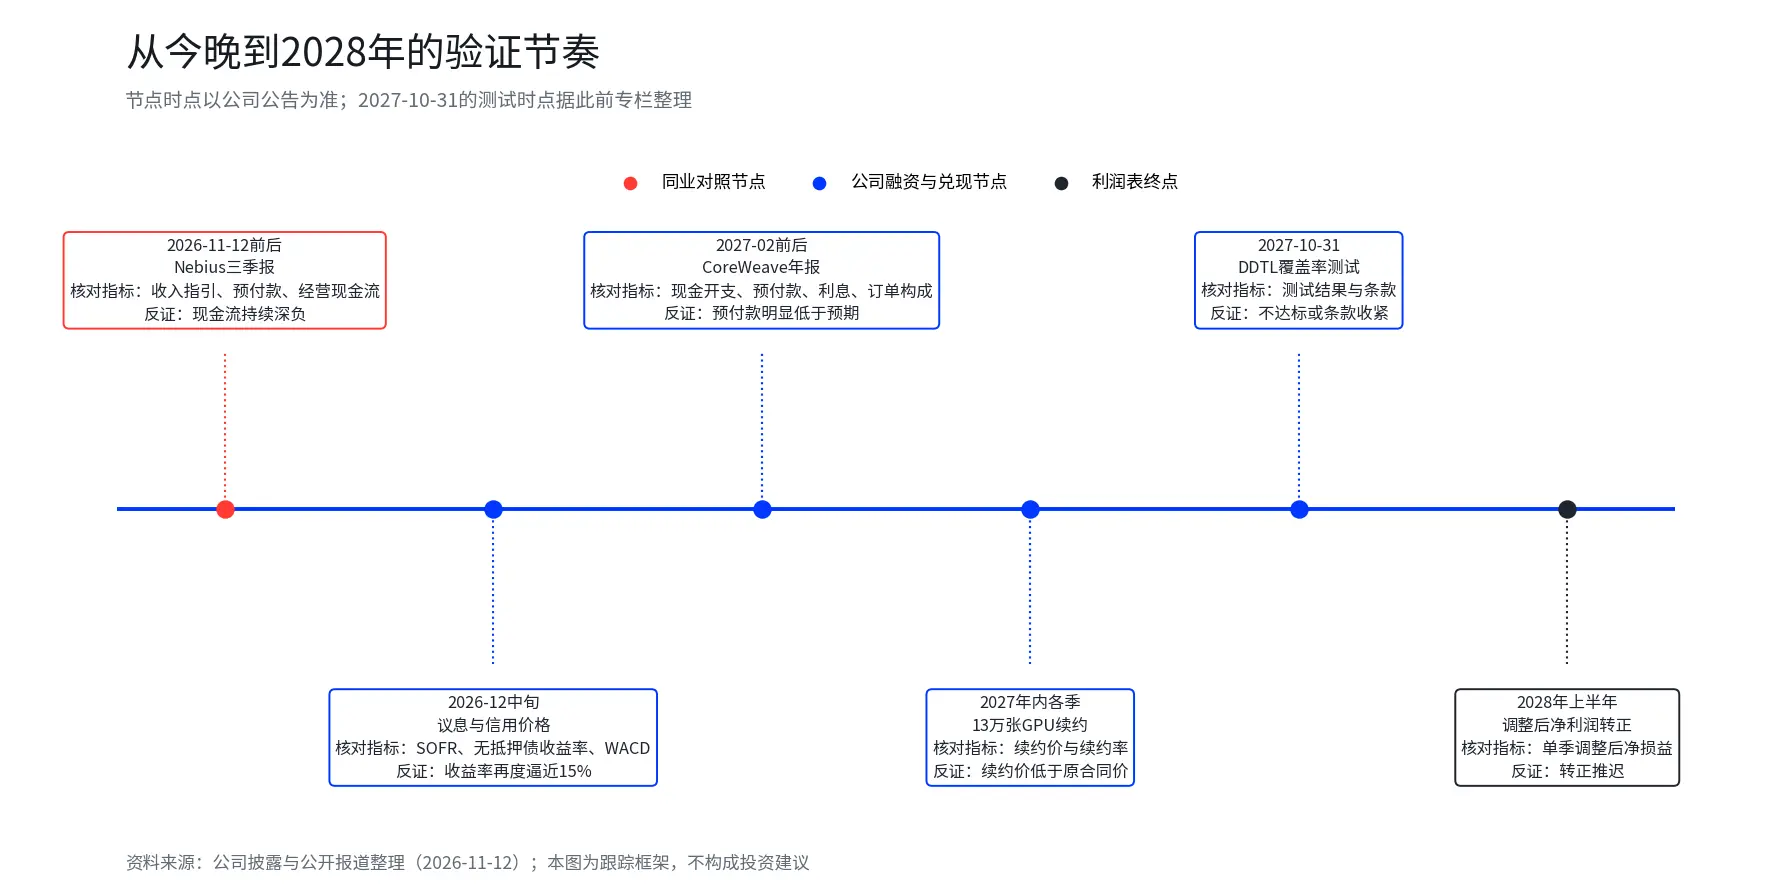
Ближайшая: точка разрыва предоплаты. Годовой отчет за четвертый квартал и февраль следующего года напрямую раскроет ситуацию с поступлениями за год, это единственное, что может быть подтверждено или опровергнуто в течение следующих трех месяцев.
Средняя: точка разрыва операционного денежного потока. Условие для срабатывания — задержка увеличения маржи, проверка будет возможна только в отчете за первый квартал 2027 года.
Далеко: точка разрыва DDTL. Тестирование покрытия будет проводиться примерно до 31 октября 2027 года.
Самая дальняя и самая серьезная: одновременный разрыв всех трех ног. Условие для срабатывания — проблемы с платежами от крупных клиентов или общее ослабление спроса в отрасли, в настоящее время нет публичных доказательств этого.
В настоящее время наиболее важным является именно предоплата. Рынок облигаций реагирует быстрее, чем рынок акций, и причина в этом. Инвесторы в акции смотрят на будущую маржу, а инвесторы в облигации — откуда придут следующие деньги. А возможность дешево занять следующие деньги зависит от кредитоспособности материнской компании и кредитоспособности проекта.
Скорректированный операционный доход за третий квартал составил 379 миллионов долларов, а расходы по процентам — 846 миллионов долларов, что покрывает примерно 0,45 раза. Если смотреть только на консолидированную отчетность, это не комфортная цифра, в четвертом квартале прогноз по процентам должен увеличиться до 1,05-1,15 миллиарда долларов. Однако структура долга CoreWeave не может быть понята только через отчет о прибылях и убытках материнской компании: корпоративный кредит рассматривает прибыль, денежный поток и структуру капитала всей компании, тогда как проектное финансирование смотрит на денежный поток, обеспеченный контрактами, залогами и кредитоспособностью клиентов конкретного проекта.
Многочисленные обеспеченные кредиты CoreWeave соответствуют конкретным проектам, за которыми обычно стоят клиентские контракты, залоги оборудования и денежные буферы от предоплат, компания раскрывает, что такие кредиты могут покрыть значительную часть расходов соответствующих проектов. Поэтому 0,45 раза не означает, что долг нельзя будет погасить немедленно, это действительно указывает на то, что денежный поток акционеров на уровне материнской компании еще не сформировал достаточную способность к обслуживанию долга, поэтому компании необходимо максимально перенести финансирование на уровень проектов.
Это также самая уязвимая часть всей модели финансирования: проект может занять деньги на основе контрактов и залогов, если кредитоспособность материнской компании немного хуже, это не обязательно повлияет на каждую новую статью расходов; но как только проектное финансирование требует поддержки от материнской компании, система финансирования перейдет от многоуровневого ценообразования к общему ценообразованию. В то время доходность безрисковых облигаций около 15% действительно станет стоимостью для акционеров.
Четыре, ключевая ставка CoreWeave: смогут ли предоплата и проектное финансирование покрыть капитальные расходы
Долг CoreWeave не имеет единой процентной ставки. Например, по данным третьей стороны, разбивка долга за второй квартал показывает, что плавающие обеспеченные долги составляют около 14,2 миллиарда долларов, ставки по различным DDTL могут отличаться на сотни базисных пунктов, а ставка по одному и тому же инструменту DDTL может отличаться более чем на 300 базисных пунктов, различие не в самом инструменте, а в кредитоспособности базовых контрактов. Денежные потоки контрактов с клиентами инвестиционного уровня легче принимаются кредитными учреждениями, стоимость финансирования относительно низка, тогда как контракты для лабораторий ИИ сталкиваются с неопределенностью кредитоспособности клиентов и коротким сроком действия контрактов, кредиторы требуют более высокой компенсации за риск.
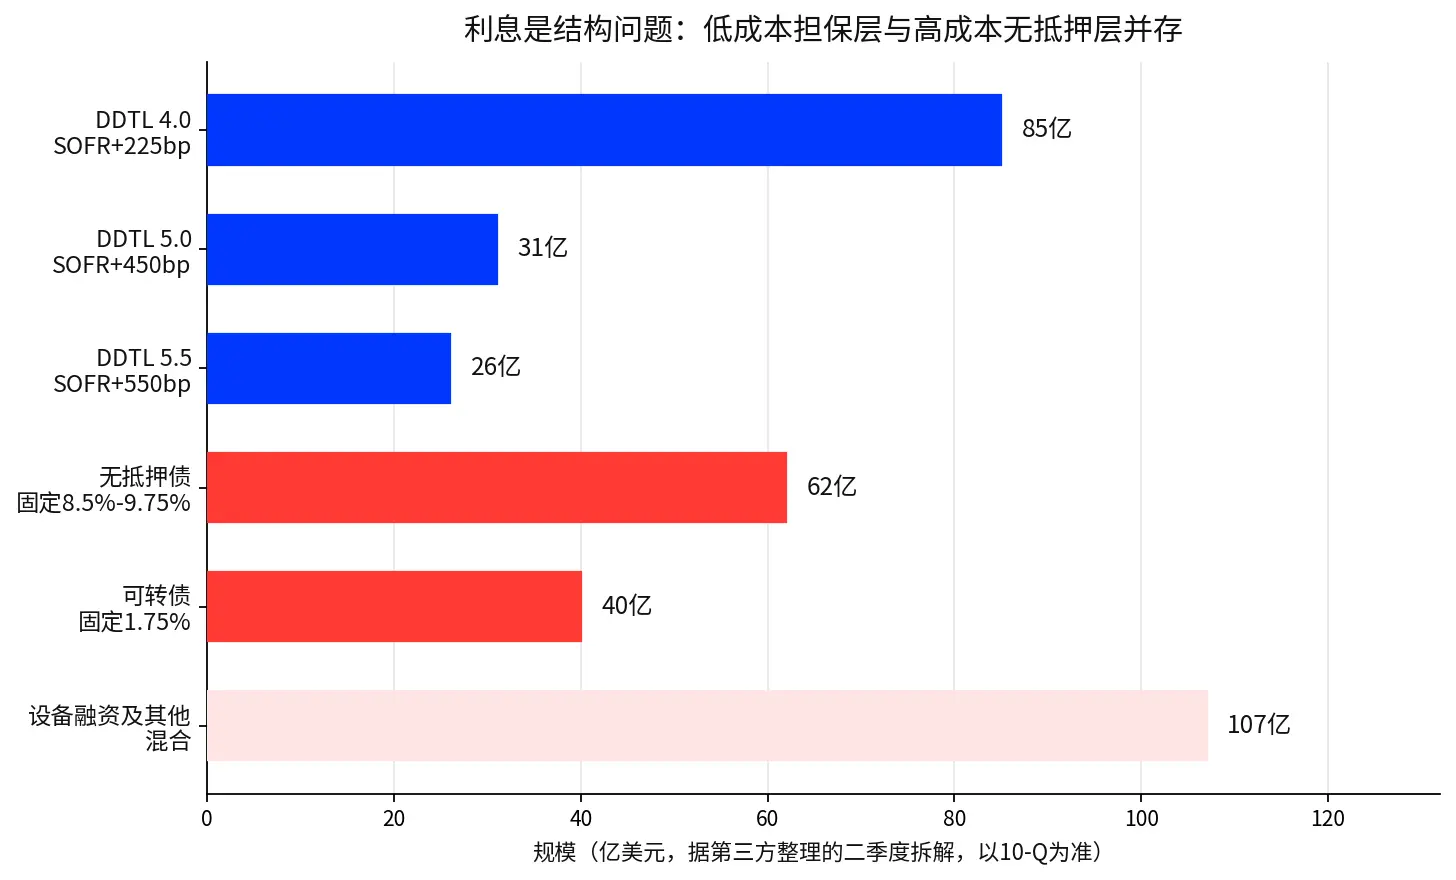
Раскрытый компанией WACD уже снизился до 7,9%, что на 250 базисных пунктов ниже по сравнению с прошлым годом, в третьем квартале было досрочно погашено более 4 миллиардов долларов, включая часть более дорогих DDTL. Это позитивный сигнал, потому что каждое снижение стоимости финансирования добавляет еще один уровень буфера к денежному потоку, оставшемуся акционерам после выполнения заказов. Но WACD также может стать усилителем риска, ухудшение кредитоспособности приводит к тому, что новое финансирование попадает в более высокую процентную ставку, увеличение процентов сжимает свободный денежный поток, ухудшение денежного потока означает необходимость в большем внешнем финансировании, увеличение потребности в финансировании снова повышает доходность облигаций, следующее финансирование становится дороже, и это снова отражается на WACD.
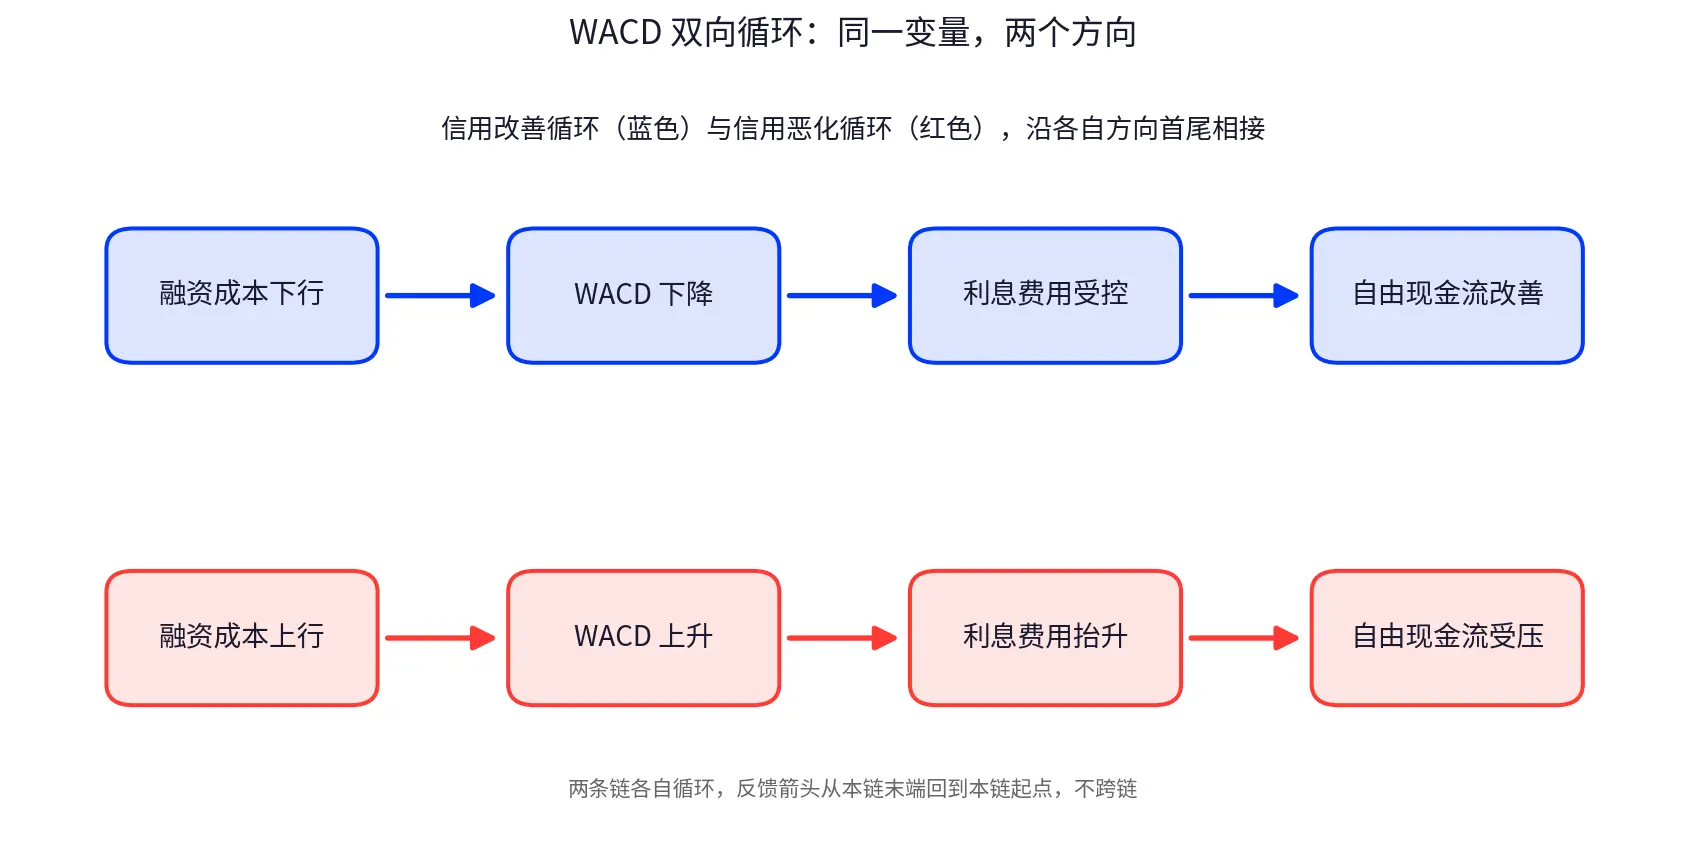
Квантитативно рассмотрим эту цепочку: по грубым расчетам, если плавающие обеспеченные долги составляют около 14,2 миллиарда долларов, при увеличении SOFR на 100 базисных пунктов годовые проценты увеличиваются примерно на 140 миллионов долларов, каждые 25 базисных пунктов — примерно на 35 миллионов долларов. Если дефицит покрывается безрисковыми облигациями с доходностью 15%, каждый 1,4 миллиарда долларов дефицита генерирует дополнительные 20 миллионов долларов процентов в год. Этот расчет более значим, чем "каждые 100 базисных пунктов увеличивают общий долг на 500 миллионов долларов", потому что фиксированные процентные ставки по долгам не изменяются синхронно с SOFR.
В дальнейшем, следя за CoreWeave, не нужно каждый день гадать о цене акций. Более важно следить за тремя вещами: сможет ли WACD продолжать снижаться, будет ли новое финансирование оставаться в категории обеспеченных низких процентных ставок, начнут ли процентные расходы опережать скорректированный операционный доход. Если все три показателя ухудшаются одновременно, беспокойство рынка облигаций перейдет от уровня оценки к отчету о прибылях и убытках. В то же время, помимо стоимости финансирования, есть еще один переменный фактор, который рынок не оценил: капитальные расходы на нижнем уровне.
Пять, сегодня вечером смотрим на NBIS: кто из них первым заплатит за ИИ-вычисления?
Финансовый отчет Nebius как раз выходит в день публикации этой статьи. Бизнес-модель CoreWeave и Nebius выглядит очень похожей, но пути финансирования различаются, инфраструктура ИИ-вычислений может быть грубо разделена на четыре категории.
|----------------|------------|----------------|-----------| | Модель | Кто первым платит | Кто несет риск остаточной стоимости GPU | Сложность финансирования | | GPU-облако типа CoreWeave | Компания финансирует покупку GPU | Компания | Финансирование материнской компании плюс проектное финансирование | | Предоплатное облако типа Nebius | Клиенты предоплачивают часть расходов | Клиенты несут больше | Давление на финансирование материнской компании меньше | | Хостинг | Клиенты обеспечивают GPU | Клиенты | Финансирование аренды проекта | | Облако сверхбольшого масштаба | Баланс группы | Группа | Зависит от кредитоспособности группы |
Основной вопрос за этой таблицей только один: кто первым достанет деньги. По состоянию на 11 ноября, рыночная капитализация Nebius составляет около 37,1 миллиарда долларов, а обязательства инвестиционных клиентов, таких как Microsoft и Meta, превышают 40 миллиардов долларов; рыночная капитализация CoreWeave составляет около 33,5 миллиарда долларов, но она несет заказы на 133 миллиарда долларов. Обе компании доказывают, что спрос на ИИ-вычисления велик, в тот же день Nebius также вырос на 15,4% вместе с CoreWeave, но оценка, которую дает рынок, значительно различается: по расчетам предыдущих аналитиков, Nebius имеет около 16-кратный коэффициент будущих продаж, тогда как CoreWeave — около 5-кратный.
Это различие нельзя просто объяснить тем, что рынок более оптимистичен в отношении Nebius, более важно то, на чью долю ложится риск капитальных расходов. Высокий процент предоплат от клиентов означает, что компании не нужно заранее занимать все капитальные расходы; сильная кредитоспособность клиентов также снижает стоимость проектного финансирования; длительное покрытие контрактов облегчает кредиторам превращение будущих денежных потоков в способность к финансированию. Напротив, CoreWeave сама финансирует покупку GPU и несет риск остаточной стоимости, и рынок, естественно, будет требовать более высокой компенсации за риск.
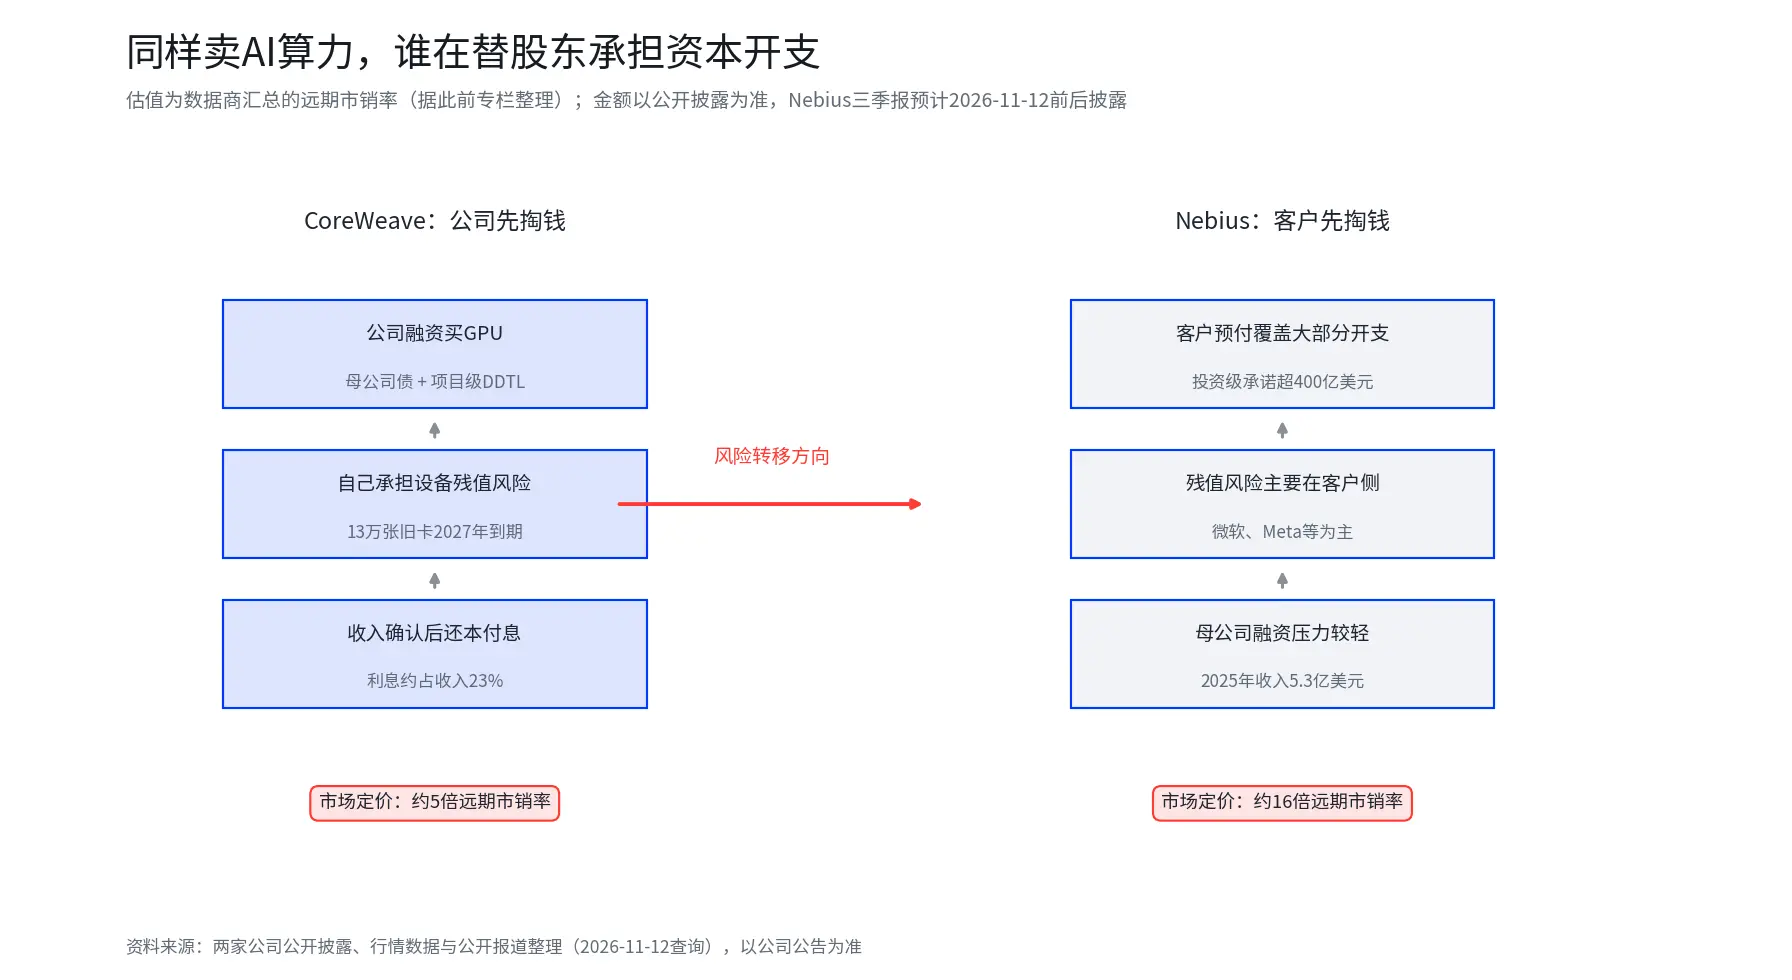
Финансовый отчет Nebius следует рассматривать не только с точки зрения того, сколько она заработала, но и как средство проверки разумности оценки CoreWeave. Обычным инвесторам не нужно самостоятельно рассчитывать прибыль на акцию или составлять таблицы, им нужно просто обратить внимание на три наиболее важных результата: заплатил ли клиент заранее, выполнили ли обязательства такие крупные клиенты, как Microsoft и Meta, и не превышает ли заимствование компании при расширении. Если Nebius быстро расширяется, но не занимает много денег, то оценка CoreWeave будет иметь обоснование с точки зрения бизнеса; если Nebius также зависит от значительного внешнего финансирования для своего расширения, то различие в оценках будет больше связано с рыночными настроениями. Финансовый отчет выйдет сегодня вечером, и СМИ и телефонные конференции ответят на эти три вопроса.
Шесть, деньги ИИ-облаков передаются вниз по цепочке: 37 миллиардов долларов капитальных расходов, кто первым получит выгоду от роста цен на хранение?
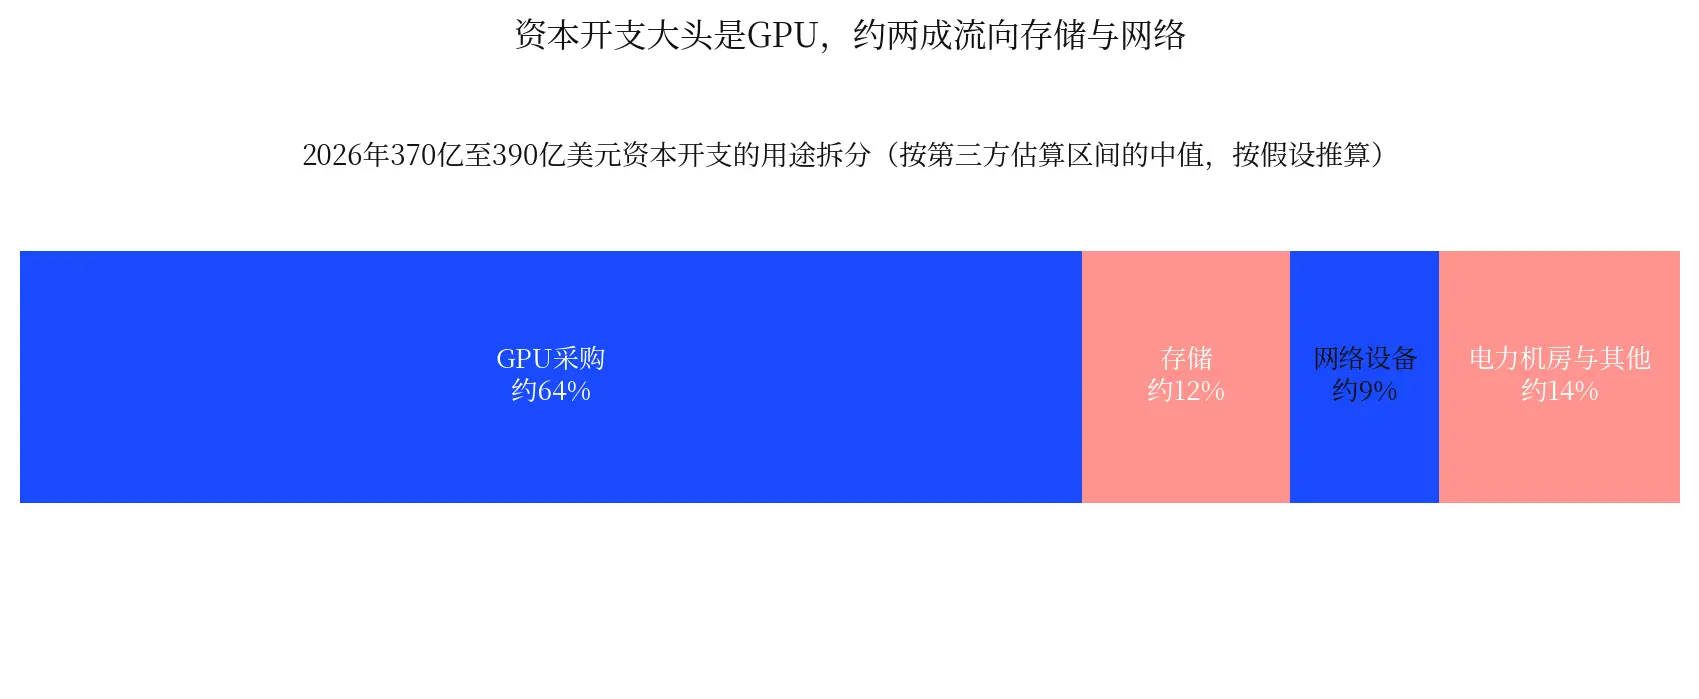
Капитальные расходы CoreWeave — это не только проблема ее собственного баланса, они будут передаваться по цепочке поставок. Путь передачи таков: заказы GPU от компаний ИИ-облаков становятся доходами и денежными потоками поставщиков, производственные планы поставщиков превращаются в спрос на HBM и DRAM, напряженность в спросе в конечном итоге отражается на ценах на хранение. Если разобрать использование 37-39 миллиардов долларов наличных расходов в 2026 году, большая часть идет на закупку GPU и сетевое оборудование, хранение встроено в каждый сервер, и оно идет вместе с закупкой оборудования, компания не раскрыла отдельно долю хранения, но можно подтвердить, что объем закупок увеличивается синхронно с количеством установленных карт.
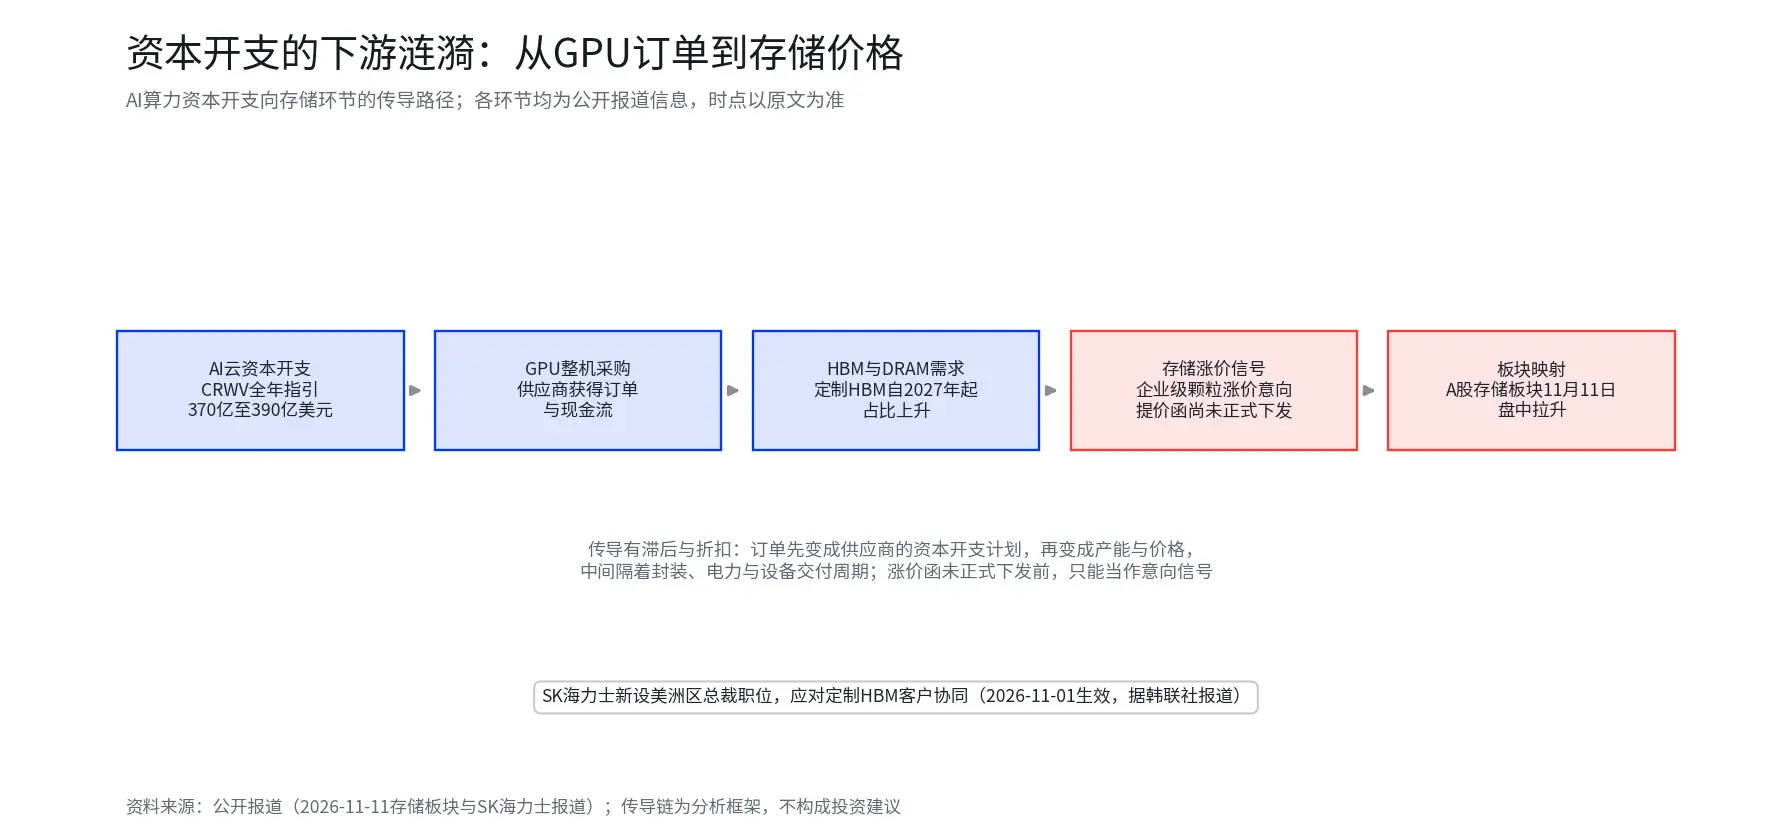
HBM — это наиболее определенный элемент в этой цепочке. Информация, раскрытая компанией, сама по себе имеет вес: доля доходов от услуг GPU-облаков в третьем квартале снизилась до 72%, закупка GPU отражена в отчетности через обязательства перед такими поставщиками, как NVIDIA; руководство на телефонной конференции пояснило, что старые карты, срок действия которых истекает в следующем году, в основном будут продлены, а цены на продление увеличатся на 30-50% по сравнению с предыдущим периодом, эта часть — реальные заказы с уже согласованными ценами, которые не требуют дополнительной оценки.
Сторона предложения также имеет публичные оценки. Согласно анализу отрасли от TrendForce, в четвертом квартале 2026 года потребление HBM удвоится, а спрос и предложение приблизятся к балансу. Увеличение объемов HBM4 и напряженность в поставках поднимут цены в 2027 году, а переговорная сила сместится в сторону поставщиков. Производители памяти сейчас перестраивают отношения с клиентами вокруг кастомизированного HBM. Со стороны спроса есть информация о продлении контрактов, со стороны предложения — оценки о сбалансированности отрасли, обе стороны совпадают, этого достаточно для направления. Что касается доли закупок этой компании на глобальном рынке HBM, в данной статье мы лишь сохраняем оценку направления: спрос одной компании в области облачных AI больше служит для проверки реальности спроса на AI, чем для непосредственного влияния на ценообразование памяти.
Недавние публичные сигналы также связаны с этой цепочкой. Согласно сообщениям СМИ, 11 ноября сектор чипов памяти на фондовом рынке A-Share поднялся, некоторые ведущие компании уже устно сообщили дистрибьюторам о намерении повысить цены на корпоративные чипы, официальные уведомления о повышении цен еще не были выданы. SK Hynix 30 октября организовала изменения, создав новую должность президента по Америке, на которую назначен Ан Хян, который ранее руководил разработкой HBM, с 1 ноября. Это связано с тем, что производители AI-чипов все глубже вовлекаются в проектирование памяти, кастомизированный HBM ожидается как более важный с 2027 года.
Чтобы подтвердить эту цепочку, нужно следовать порядку появления ценовых сигналов: устное намерение повысить цены — это только первый шаг, затем последуют официальные уведомления о повышении цен, корректировка контрактных цен и рост цен на спотовом рынке. С каждым шагом подтверждение о высоком спросе на вычислительные мощности AI становится все более убедительным. Передача информации имеет задержки и скидки, заказы сначала превращаются в капитальные расходы поставщиков, затем в производственные мощности и цены, между ними находятся циклы упаковки, электроэнергии и поставки оборудования. Ритм на каждом этапе не имеет публичных данных от компаний, ориентируясь на прошлые циклы повышения цен в индустрии памяти, можно грубо упорядочить, конкретные временные точки будут определяться объявлениями компаний и ценами третьих сторон. Если уведомление о повышении цен не будет выдано в течение нескольких недель, это будет означать, что устное намерение могло быть лишь проверкой со стороны канала, и вопрос о повышении цен на память станет под сомнением, качество исполнения заказов CoreWeave также нужно будет пересмотреть. Для тех, кто читает о CoreWeave, цель этой цепочки всегда заключается в перекрестной проверке: если цены на память ослабевают, качество исполнения заказов также должно быть пересмотрено.
Семь, от NBIS до CoreWeave, стоит обратить внимание на эти несколько сигналов денежного потока
Давление на CoreWeave можно разделить на три цепочки передачи. Падение акций при стабильных ценах на облигации больше связано с проблемой риск-аппетита, одновременное падение акций и облигаций указывает на то, что рынок начинает переоценивать кредитоспособность компании и ее способность к рефинансированию, постоянный рост процентных расходов при стабильных низких ценах на облигации приводит к давлению на фактический отчет о прибылях и убытках. Худший сценарий — это одновременный запуск трех цепочек, когда процентная среда увеличивает стоимость плавающего финансирования, доходность облигаций снова приближается к 15%, что делает финансирование материнской компании более дорогим, а сокращение риск-аппетита сужает окно для акционерного финансирования, в этот момент предоплата клиентов, финансирование на уровне проектов и операционный денежный поток будут одновременно под давлением.
Если цены на кредит вернутся назад, WACD продолжит снижаться, а цены на продление старых GPU останутся высокими, этот раунд восстановления получит больше подтверждений денежного потока. Напротив, если одновременно произойдут снижение предоплат, рост стоимости финансирования и падение цен на продление старых GPU, заказ на 133 миллиарда долларов станет давлением: компании придется заранее инвестировать больше капитала для выполнения большего количества заказов, а каждый доллар заказа будет оставлять все меньше наличных. Вышеизложенное — это лишь рамка отслеживания, не являющаяся инвестиционной рекомендацией; одного показателя недостаточно для определения направления, выводы должны обновляться с учетом квартальных проверок.
В заключение: 133 миллиарда долларов не проблема, а кто за это заплатит — вот в чем вопрос
Отчет CoreWeave за третий квартал подтверждает, что вычислительная мощность может повышаться в цене, а рентабельность может быстро расти; но он еще не доказал, что заказы могут легко превращаться в денежный поток для акционеров. Рентабельность, достигшая 10% заранее, является причиной переоценки на фондовом рынке, в то время как высокие проценты и огромные капитальные расходы остаются причиной осторожности на рынке облигаций.
133 миллиарда долларов — это не наличные CoreWeave, а сумма контрактов, которую необходимо сначала инвестировать в капитал, оплатить стоимость финансирования, а затем постепенно выполнить. На самом деле, для оценки следует учитывать не номинальную стоимость заказов, а то, сколько свободного денежного потока останется после выполнения заказов. Для этой компании рост заказов сам по себе не является самым большим переменным, а то, кто быстрее справится с ростом заказов и финансированием, имеет большее значение.
А отчет Nebius этой ночью поднимет этот вопрос на уровень всего сектора облачных AI: если предоплаты клиентов, инвестиционные контракты и более легкая структура финансирования действительно позволят Nebius меньше использовать капитал акционеров во время быстрого расширения, тогда дисконтация оценки CoreWeave станет не просто рыночной эмоцией; наоборот, если Nebius также нуждается в постоянном финансировании для выполнения заказов, тогда рынок в конечном итоге будет торговать не тем, "у кого больше заказов", а тем, кто более способен превратить спрос на AI в настоящий свободный денежный поток.
Отказ от ответственности: содержание данной статьи предназначено только для общей информации и рыночных комментариев, основано на публичных данных на момент, упомянутый в статье, и соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих лиц, упомянутые в статье, представляют собой лишь взгляды соответствующих третьих лиц на определенный момент времени и не отражают мнения или рекомендации BIT. Эта статья не является инвестиционной рекомендацией, исследованием инвестиций, предложением, привлечением или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не гарантируют будущих результатов. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





