








Oracle công bố báo cáo tài chính vượt kỳ vọng, tại sao mở cửa tăng 7.5% nhưng lại đóng cửa giảm? Đẩy giá lên là nhà cung cấp của nó

 AI đã thay đổi cách định giá của các công ty phần mềm từ "tốc độ tăng trưởng doanh thu" sang "hiệu quả vốn", đồng thời đẩy giá trị về hai đầu của chuỗi công nghiệp: một đầu là lớp hạ tầng thực sự tiêu tốn chi phí vốn, đầu kia là lớp quy trình làm việc không thể thay thế sau mô hình, trong khi phần ở giữa, chỉ dựa vào số lượng ghế và giá đăng ký để tăng trưởng, đang bị suy yếu khả năng thương lượng.
Vào thứ Sáu tuần trước, ngày 11 tháng 9, tức là ngày giao dịch đầu tiên sau khi Oracle công bố báo cáo tài chính mới nhất, giá cổ phiếu của họ đã tăng vọt 7.5% lên 164.43 USD, trong phiên giao dịch có lúc đạt 165.99 USD. Gần như cùng thời điểm, chuỗi cung ứng của họ cũng đồng loạt tăng trưởng: Huiyu tăng 12.44%, Dell tăng 11.98%, cả hai đều dẫn đầu chỉ số S&P 500; Supermicro tăng 7.28%, Arista tăng 5.61%, Onsemi tăng 8.51%, Viavi tăng 3.60%, phần cứng máy chủ trở thành lĩnh vực có mức tăng mạnh nhất trong ngày.
==============================================================================================================================================================================================================
Nhưng Oracle, đơn vị đã kích hoạt tất cả những điều này, lại không thể duy trì đà tăng: giá cổ phiếu từ đỉnh cao trong phiên đã giảm xuống, đóng cửa ở mức 150.28 USD, giảm 1.74% trong ngày, với biên độ dao động vượt quá 10%. Các nhà cung cấp dịch vụ điện toán đám mây AI CoreWeave và Nebius, cũng đã có lúc tăng khoảng 4% trong phiên, nhưng cuối cùng cũng đồng loạt giảm, đi theo đường cong tương tự như Oracle trong ngày.
Một, 90 tỷ USD chi tiêu vốn khổng lồ, là bảo đảm thu nhập chắc chắn cho chuỗi cung ứng
Báo cáo tài chính quý đầu tiên của năm tài chính 2027 được công bố sau khi đóng cửa vào ngày 10 tháng 9, có chất lượng khá vững chắc, với hầu hết sự tăng trưởng đến từ mảng điện toán đám mây. Doanh thu trong quý đạt 19.345 tỷ USD, tăng 30% so với cùng kỳ năm trước, cao hơn khoảng 19.14 tỷ USD dự kiến; lợi nhuận trên mỗi cổ phiếu điều chỉnh đạt 1.92 USD, cao hơn 1.74 USD dự kiến. Doanh thu từ mảng điện toán đám mây đạt 11.6 tỷ USD, tăng 62% so với cùng kỳ, đã chiếm khoảng 60% tổng doanh thu, trong đó doanh thu từ cơ sở hạ tầng đám mây (OCI) đạt 7.4 tỷ USD, tăng 121%, trong khi doanh thu từ phần mềm triển khai tại chỗ truyền thống giảm 3%. Phía giao hàng cũng rất ấn tượng: trong quý, đã bổ sung 850 megawatt công suất trung tâm dữ liệu, giao hơn 300.000 GPU, tỷ lệ sử dụng cơ sở hạ tầng đạt 97.9%, giá trung bình của các hợp đồng GPU đến hạn khi gia hạn hoặc chuyển nhượng cao hơn khoảng 20% so với hợp đồng ban đầu. Dự báo cả năm là doanh thu ít nhất 90 tỷ USD, lợi nhuận trên mỗi cổ phiếu điều chỉnh 8.1 USD.
Nhưng điều thực sự kích thích chuỗi cung ứng là một chỉ dẫn về chi tiêu vốn trong cuộc gọi hội nghị. Cuộc gọi hội nghị báo cáo tài chính được tổ chức vào lúc 5 giờ chiều theo giờ miền Đông vào ngày 10 tháng 9, CFO cho biết: "Dự kiến chi tiêu vốn cả năm vẫn ở mức 90 đến 95 tỷ USD, trong đó chi tiêu vốn ròng không vượt quá 70 tỷ USD." ------ số tiền 90 đến 95 tỷ USD này cuối cùng sẽ biến thành tủ rack, switch, hệ thống làm mát bằng chất lỏng và thiết bị điện. Số tiền này trên báo cáo của Oracle là chi phí, nhưng trên báo cáo của nhà cung cấp lại là doanh thu, và thị trường ngay lập tức đưa ra câu trả lời:
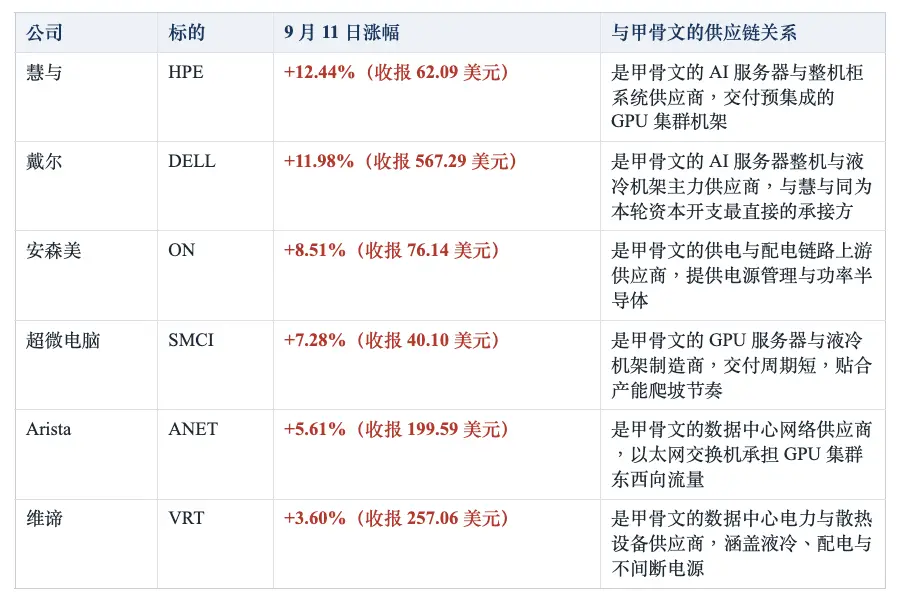
Chú thích: Mức tăng và giá đóng cửa đều tính theo giá đóng cửa ngày 11 tháng 9 năm 2026. Cuối cùng là vai trò trong chuỗi cung ứng được phân loại theo lĩnh vực kinh doanh công khai, Oracle không công bố danh sách nhà cung cấp, một số công ty có thể không có mối quan hệ cung cấp trực tiếp đã được xác nhận với Oracle.
Hai, tại sao giá cổ phiếu Oracle lại tăng rồi giảm? RPO, dòng tiền tự do và việc Ellison bán cổ phần
Nếu báo cáo tài chính vượt xa kỳ vọng, tại sao sau khi mở cửa tăng 7.5% lại lại giảm? Câu trả lời không nằm ở những con số ấn tượng ở đầu báo cáo lợi nhuận, mà ẩn chứa trong chi tiết của các bảng sau và một tài liệu 10b5-1 được công bố cùng với báo cáo tài chính nhưng đã bị thu hồi vào cuối tuần.
Nghĩa vụ hợp đồng còn lại (RPO) là "tấm séc hứa hẹn" hấp dẫn nhất, nhưng cũng dễ bị hiểu sai: 664 tỷ USD nghĩa vụ hợp đồng còn lại, chỉ số này đề cập đến số tiền đã ký hợp đồng nhưng chưa được công nhận là doanh thu, tăng 209 tỷ USD so với cùng kỳ năm trước, chỉ trong quý này đã ký mới hợp đồng điện toán đám mây AI vượt quá 30 tỷ USD. Con số này có ba ý nghĩa cần được xem xét riêng biệt: nó là giới hạn doanh thu chứ không phải doanh thu thực tế, thời điểm chuyển đổi phụ thuộc vào thời điểm năng lực được giao; nó không bao gồm bất kỳ thông tin chi phí nào, quy mô đơn hàng và lợi tức cổ đông không có mối quan hệ chuyển đổi trực tiếp; chất lượng của nó phụ thuộc vào đối tác giao dịch và điều khoản, trong khi thị trường ước tính gần một nửa trong số 664 tỷ USD này hướng tới cùng một khách hàng. Nói cách khác, đơn hàng càng lớn, yêu cầu về khả năng giao hàng và độ tập trung khách hàng càng cao ------ đó là một tấm séc cần nhiều năm để thực hiện.
Sự cải thiện dòng tiền tự do một phần đến từ sự "phô trương" trên báo cáo nhờ vào các khoản tiền ứng trước: dòng tiền tự do quý đầu tiên của năm tài chính 2027 là âm 5.4 tỷ USD, mặc dù đã tốt hơn rõ rệt so với dự báo âm 9.56 tỷ USD của thị trường, nhưng khi xem xét cấu thành dòng tiền hoạt động, sẽ thấy rằng trong đó có 11.36 tỷ USD đến từ tiền ứng trước của khách hàng. Số tiền này mặc dù đã thực sự được chuyển vào tài khoản, nhưng về bản chất lại là khoản nợ tương ứng với dịch vụ cần giao trong tương lai, chứ không phải là lợi nhuận đã kiếm được. Cùng với đó là các thỏa thuận mà khách hàng tự mang theo một phần phần cứng, nhà cung cấp tham gia tài trợ ------ chúng thực sự đã chuyển một phần áp lực tài chính ra ngoài, nhưng sau khi loại bỏ những yếu tố này, chi tiêu ròng khoảng 18 tỷ USD, thấp hơn 28.5 tỷ USD chi tiêu vốn trên báo cáo; nhưng điều này cũng có nghĩa là, số đơn hàng AI tăng trưởng nhanh chóng này cuối cùng có thể để lại bao nhiêu tiền mặt cho cổ đông, hiện vẫn là một câu hỏi chưa có lời đáp.
Sự "thay đổi" của Chủ tịch 82 tuổi, vào cuối tuần tăng khoảng 2%: Ngày 10 tháng 9, cùng với báo cáo tài chính quý mới nhất, một kế hoạch bán cổ phần do Larry Ellison, Chủ tịch điều hành và Giám đốc công nghệ 82 tuổi của công ty, đã được công bố: ông đã ký một kế hoạch giao dịch 10b5-1 vào ngày 22 tháng 6, có thể bán tối đa 50 triệu cổ phiếu Oracle. Trong một báo cáo tài chính với dòng tiền tự do âm, chi tiêu vốn lập kỷ lục và vừa hoàn thành phát hành 20 tỷ USD, cộng thêm thông tin "người sáng lập chuẩn bị bán 7.5 tỷ USD", sự giải thích tiêu cực của thị trường không khó để tưởng tượng.
Bước ngoặt xảy ra vào cuối tuần. Vào ngày 12 tháng 9, trang web quan hệ nhà đầu tư của Oracle đã phát hành tuyên bố có tiêu đề "Larry Ellison Hủy Kế Hoạch Bán Cổ Phiếu Oracle", trong đó nêu rõ: "Larry Ellison, Chủ tịch điều hành Hội đồng quản trị và Giám đốc công nghệ, đã hủy kế hoạch bán cổ phiếu Oracle theo kế hoạch 10b5-1. Dưới kế hoạch này không có cổ phiếu Oracle nào được bán, và ông cũng không có kế hoạch bán bất kỳ cổ phiếu Oracle nào khác mà ông nắm giữ." Chỉ cách một ngày từ khi công bố đến khi hủy bỏ. Trong phiên giao dịch ngoài giờ vào cuối tuần sau khi thông tin được công bố, giá cổ phiếu đã tăng hơn 2%.
Ba, định giá P/E 19 lần có đắt không? Phân tích PE và EV/EBITDA
Theo hướng dẫn của Oracle cho năm tài chính 2027 ------ doanh thu ít nhất 90 tỷ USD, lợi nhuận trên mỗi cổ phiếu điều chỉnh 8.1 USD ------ giá cổ phiếu hiện tại tương ứng với tỷ lệ P/E dự phóng khoảng 19 lần. Nếu sau đó lợi nhuận trên mỗi cổ phiếu có thể duy trì tốc độ tăng trưởng trên 30%, tỷ lệ này sẽ giảm xuống khoảng 14 lần sau một năm, và xuống khoảng 11 lần sau hai năm; trong khi dự báo của thị trường cho lợi nhuận trên mỗi cổ phiếu trong năm tài chính tiếp theo khoảng 10.97 USD, tương ứng khoảng 13.7 lần, phù hợp với tính toán này. Đây cũng chính là lý do tỷ lệ PEG của Oracle chỉ 0.58, là mức thấp nhất trong ngành: nếu loại bỏ tỷ lệ P/E theo tốc độ tăng trưởng, nó thực sự là công ty rẻ nhất trong nhóm này. Đối với một công ty có doanh thu từ cơ sở hạ tầng đám mây tăng trưởng 121% so với cùng kỳ và nghĩa vụ hợp đồng còn lại tăng 209 tỷ USD trong một năm, duy trì tốc độ tăng trưởng như vậy không phải là điều không thể.
Nhưng tỷ lệ P/E có tử số là giá trị thị trường, trong khi giá trị thị trường không bao gồm nợ. Nợ ròng của Oracle đã đạt 132.1 tỷ USD, giá trị doanh nghiệp 586.5 tỷ USD, cao hơn khoảng 29% so với giá trị thị trường 454.4 tỷ USD. Khi sử dụng EV/EBITDA, Oracle khoảng 17.0 lần, Amazon khoảng 17.2 lần, Microsoft khoảng 19.2 lần ------ cùng một bộ tài sản, đổi tử số, "rẻ" đã giảm đi một nửa. Đối với một công ty đang mở rộng bằng cách phát hành trái phiếu và phát hành cổ phiếu, việc bỏ qua chỉ số định giá không tính đến nợ sẽ tự nhiên đánh giá thấp giá trị thực của nó.
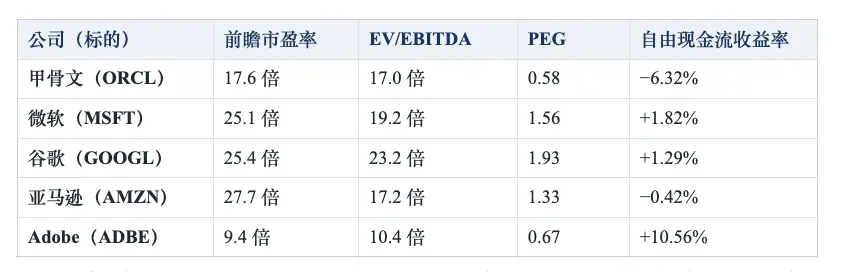
Chú thích: Tỷ lệ P/E dự phóng, EV/EBITDA, PEG là dữ liệu thị trường công khai ngày 12 tháng 9 năm 2026; tỷ suất lợi nhuận dòng tiền tự do là theo số liệu 12 tháng gần nhất. Tỷ lệ P/E dự phóng của Oracle được tính theo dự báo đồng thuận của thị trường, theo hướng dẫn của công ty với 8.1 USD, khoảng 18.6 lần.
Theo EV/EBITDA, Oracle 17.0 lần thấp hơn Microsoft 19.2 lần và Google 23.2 lần, gần như tương đương với Amazon 17.2 lần, nằm ở mức thấp nhất trong nhóm này. Xét đến tốc độ tăng trưởng của nó cao hơn nhiều so với các đối thủ, vị trí này thậm chí còn thấp ------ theo dự báo của thị trường cho năm tài chính 2027, EBITDA của nó sẽ từ khoảng 36.5 tỷ USD năm trước tăng lên khoảng 52.4 tỷ USD, tính toán tĩnh, tỷ lệ EV/EBITDA dự phóng sẽ nhanh chóng giảm xuống khoảng 11 lần.
Nhưng để đánh giá xem định giá có bị thổi phồng hay không, còn phải xem EBITDA đã loại bỏ những gì. Chi tiêu vốn 28.5 tỷ USD của Oracle trong quý này phần lớn sẽ trở thành tài sản GPU và trung tâm dữ liệu, sẽ tiếp tục khấu hao trong những năm tới; chi phí lãi suất trong quý cũng đã từ 9.23 triệu USD tăng lên 14.28 triệu USD, với tốc độ tăng trưởng vượt quá 50%. Đối với một công ty đang chuyển sang mô hình tài sản nặng và mở rộng bằng cách phát hành trái phiếu, việc cộng lại khấu hao và loại bỏ lãi suất, tương đương với việc đưa hai gánh nặng nặng nhất ra khỏi tầm nhìn. Quan trọng hơn, cả hai bên của tỷ lệ đều đang thay đổi: sự tăng trưởng của EBITDA ở mẫu số đến từ dự báo, trong khi sự gia tăng nợ ròng trong tử số lại đến từ kế hoạch chi tiêu vốn đã ký ------ thị trường dự đoán đến năm tài chính 2028, nợ ròng của nó sẽ tăng lên trên 160 tỷ USD. Ngay cả khi EBITDA được thực hiện đúng hẹn, sự giảm tỷ lệ dự phóng cũng sẽ chậm hơn so với tính toán tĩnh.
Bốn, logic phân bổ cổ phiếu phần mềm trong thời đại AI có thay đổi? Nhìn từ Oracle và Adobe về sự chuyển biến trong định giá
Ngày 11 tháng 9 cũng để lại một hiện tượng dễ bị bỏ qua: tất cả các cổ phiếu dẫn đầu đều là phần cứng, trong khi lĩnh vực phần mềm gần như vắng mặt hoàn toàn. Ngành có mức tăng cao nhất trong ngày là bảng mạch in và bán buôn máy tính, trong khi Adobe giảm, Cloudflare và Rubrik cũng đồng loạt giảm. Công ty phần mềm Adobe công bố báo cáo tài chính mới nhất cùng ngày với Oracle đã tạo thành một mẫu hình gần như hoàn toàn trái ngược: doanh thu quý ba đạt 6.76 tỷ USD, tăng 13% so với cùng kỳ, doanh thu định kỳ liên quan đến AI tăng hơn 150% so với cùng kỳ, quy mô người dùng nền tảng vượt qua 1 tỷ ------ nhưng giá cổ phiếu lại giảm do dự báo cho quý tiếp theo không vượt quá kỳ vọng. Mâu thuẫn này rất rõ ràng: doanh thu từ AI đang tăng trưởng ba con số, quy mô người dùng đang mở rộng hàng tỷ, nhưng tốc độ tăng trưởng tổng thể của công ty vẫn dừng lại ở mức 13%.
AI đã thay đổi cách định giá các công ty phần mềm từ "tăng trưởng doanh thu" sang "hiệu quả vốn", đồng thời đẩy giá trị về hai đầu của chuỗi ngành: một đầu là tầng cơ sở hạ tầng thực sự tiêu tốn chi phí vốn, đầu còn lại là tầng quy trình làm việc không thể thay thế sau mô hình, trong khi phần ở giữa, chỉ dựa vào số lượng ghế và giá thuê bao để tăng trưởng, đang bị suy yếu khả năng thương lượng.
Oracle và Adobe chính là mẫu cho hai con đường này. Oracle chọn biến mình thành công ty cơ sở hạ tầng, chuỗi là "đơn hàng---công suất---tiền mặt", họ không thiếu nhu cầu, mà thiếu bằng chứng chuyển đổi nhu cầu thành dòng tiền tự do trên mỗi cổ phiếu, cái giá phải trả là dòng tiền tự do âm, nợ gia tăng và sự pha loãng liên tục. Adobe chọn ở lại tầng phần mềm, chuỗi là "người dùng miễn phí---thói quen sử dụng---ý định trả phí", họ không cần chi phí vốn khổng lồ, dòng tiền luôn khỏe mạnh, nhưng thiếu bằng chứng chuyển đổi người dùng thành doanh thu. Thái độ của thị trường đối với hai công ty cũng vì vậy mà trái ngược: đối với Oracle là tin tưởng nhu cầu có thể được hiện thực hóa; đối với Adobe thì thấy tăng trưởng nhưng không tin rằng nó có thể duy trì. Nếu mô hình AI cuối cùng trở thành một khả năng cơ bản ngày càng rẻ hơn, thì điều quyết định thắng bại có thể không phải là mô hình bản thân, mà là việc sửa đổi, hợp tác, quản lý tài liệu và giao hàng trong toàn bộ quy trình làm việc sau khi tạo ra------mà quy trình đó vẫn chủ yếu diễn ra trong phần mềm của chính Adobe.
Đối với Oracle, một số dữ liệu tiếp theo có độ ưu tiên cao hơn tổng giá trị đơn hàng: liệu tỷ lệ sử dụng công suất có thể duy trì ở mức cao sau khi thêm hàng trăm megawatt công suất mới, nếu giảm theo sự mở rộng, điều đó cho thấy tốc độ mở rộng đã vượt quá tốc độ hiện thực hóa nhu cầu; tỷ lệ tiền đặt cọc của khách hàng trên dòng tiền hoạt động, cũng như tỷ lệ trong các hợp đồng mới sử dụng tiền đặt cọc hoặc cấu trúc phần cứng do khách hàng cung cấp, tỷ lệ gia tăng cho thấy việc chia sẻ rủi ro đang được củng cố; tỷ lệ chi phí vốn so với doanh thu khi nào đạt đỉnh, đây là chỉ báo tiên phong trực tiếp nhất cho việc dòng tiền tự do chuyển sang dương; tốc độ thu hẹp khoảng cách dòng tiền tự do trong một quý, cũng như liệu ban lãnh đạo có bắt đầu đưa ra hướng dẫn thời gian chuyển sang dương hay không; nhịp độ pha loãng cổ phiếu và tốc độ gia tăng chi phí lãi suất, có nhanh hơn tốc độ gia tăng lợi nhuận hoạt động hay không; độ tập trung khách hàng của đơn hàng có giảm theo các hợp đồng mới ký hay không, và liệu có đưa ra các con đường giao hàng và dòng tiền chi tiết hơn trong ngày nhà đầu tư tháng 10 hay không.
Tuyên bố miễn trừ trách nhiệm|Bài viết này chỉ mang tính tham khảo, không cấu thành bất kỳ lời khuyên đầu tư hay đề nghị sản phẩm nào. Dữ liệu tính đến ngày 13 tháng 9 năm 2026 (giờ miền Đông Hoa Kỳ), nguồn từ thông tin công khai, công ty không đảm bảo tính chính xác hoặc đầy đủ của nó. Bài viết chứa các phán đoán mang tính dự báo, kết quả thực tế có thể có sự khác biệt đáng kể. Đầu tư có liên quan đến rủi ro, giá có thể tăng hoặc giảm, hiệu suất trong quá khứ không đại diện cho hiệu suất trong tương lai, nhà đầu tư có thể mất toàn bộ vốn. Tính khả dụng của sản phẩm bị giới hạn bởi luật pháp và quy định địa phương. Vui lòng tự đánh giá và tham khảo ý kiến chuyên môn độc lập.
 Cảnh báo rủi ro



Bài viết nổi bật





