Trước thềm báo cáo việc làm phi nông nghiệp, Waller đã chuyển sang lập trường ôn hòa, các cổ phiếu công nghệ tăng trưởng như Tesla, SpaceX, Oracle đã tăng mạnh, CPI tuần tới sẽ là biến số quan trọng

 Nhìn về việc công bố CPI tuần tới, rủi ro tác động biên của giá năng lượng đối với CPI tháng 8 thực sự vẫn chưa được giải tỏa, nếu tình hình ở Eo biển Hormuz xảy ra biến động hoặc thậm chí ảnh hưởng đến lưu thông hàng hải, áp lực lạm phát nhập khẩu có thể trở nên rõ ràng hơn.
Tối qua, thị trường chứng khoán Mỹ "cuồng nhiệt", sau khi dữ liệu "phi nông nghiệp nhỏ" ngày hôm trước phát ra tín hiệu tích cực cho thị trường, phát biểu của Waller từ Cục Dự trữ Liên bang Mỹ tối qua lại truyền tải tín hiệu bồ câu, điều kiện kích hoạt tăng lãi suất trở nên chậm lại; ba chỉ số chính đồng loạt tăng cao, vàng, bạc, Bitcoin và các tài sản trú ẩn khác đồng thời tăng, cổ phiếu công nghệ tăng trưởng có mức tăng nổi bật, trong khi chuỗi cung ứng phần cứng AI lại rõ ràng yếu hơn so với thị trường chung. Bề ngoài, đây là một đợt tăng trưởng đồng loạt của tất cả các tài sản, nhưng khi phân tích logic thúc đẩy, có thể thấy rằng bản chất của nó là sự phục hồi tâm lý vĩ mô do phát biểu của các quan chức Cục Dự trữ Liên bang chuyển sang bồ câu và lợi suất trái phiếu Mỹ giảm, chứ không phải là sự cải thiện thực chất trong cơ bản hoặc xu hướng ngành. Cuộc họp FOMC ngày càng gần, dữ liệu thương mại và tình hình địa chính trị cho thấy áp lực lạm phát vẫn chưa thực sự giảm bớt, dữ liệu CPI tháng 8 sẽ được công bố vào tuần tới có thể trở thành biến số quan trọng để kiểm tra xem đợt phục hồi này có thể kéo dài hay không.
Một, Phân tích thị trường: Phân hóa cấu trúc dưới bề mặt tăng trưởng đồng loạt
Tính đến ngày 3 tháng 9, thị trường chứng khoán Mỹ đóng cửa, chỉ số Dow Jones tăng khoảng 580 điểm, tăng khoảng 1,08%, đạt 53,656 điểm; chỉ số Nasdaq Composite tăng khoảng 1,2%, gần 26,572 điểm; chỉ số S&P 500 tăng khoảng 1,04%, đạt 7,743 điểm; chỉ số Nasdaq 100 cũng đồng thời tăng hơn 1%. Ở cấp độ cổ phiếu, có sự phân hóa cấu trúc rõ rệt: thứ nhất là các ông lớn công nghệ truyền thống và các cổ phiếu tăng trưởng liên quan dẫn đầu, cổ phiếu Tesla và SpaceX đóng cửa tăng khoảng 6%, Oracle, Dell Technologies, Meta đóng cửa tăng hơn 4%, Microsoft đóng cửa tăng hơn 3%; thứ hai là chuỗi cung ứng phần cứng AI đồng loạt yếu đi, chỉ số bán dẫn Philadelphia có hiệu suất bình thường, Broadcom đóng cửa giảm mạnh 6%, các lĩnh vực lưu trữ và truyền thông quang học cũng chạy sau thị trường; thứ ba là lĩnh vực phần mềm xuất hiện phân hóa, Snowflake nhờ vào kết quả vượt kỳ vọng (ban lãnh đạo cho rằng tăng trưởng là do tỷ lệ thâm nhập sản phẩm AI tăng lên) đóng cửa tăng hơn 20%, là một trong số ít đại diện tăng trưởng được thúc đẩy bởi cơ bản.
Về sự liên kết tài sản, vàng và bạc đồng thời tăng khoảng 3%, Bitcoin vượt mốc 80,000 USD, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm giảm khoảng 5 điểm cơ bản xuống gần 4,75%, chỉ số đô la Mỹ yếu đi. Sự cải thiện trong khẩu vị rủi ro cũng truyền tải đến các chỉ số dẫn đầu của thị trường châu Á - Thái Bình Dương ------ hợp đồng tương lai chứng khoán Hồng Kông tăng gần 1%, chỉ số hợp đồng tương lai FTSE China A50 tăng khoảng 0,3%.
Hai, Hiểu rõ phát biểu của Waller: Tăng lãi suất chậm lại nhưng lo ngại về lạm phát chưa được giải quyết
Yếu tố kích thích trực tiếp cho đợt tăng trưởng này là phát biểu công khai mới nhất của thành viên Hội đồng Thống đốc Fed, Waller, vào tối qua: trừ khi dữ liệu lạm phát sắp công bố có bất ngờ, ông có xu hướng ủng hộ việc giữ nguyên lãi suất. Phát biểu này nhanh chóng phản ánh trong định giá hợp đồng tương lai lãi suất, công cụ FedWatch của CME, sau khi Waller phát biểu, xác suất cược của các nhà giao dịch về việc Fed tăng lãi suất trong vài tuần tới đã giảm mạnh từ 63,2% xuống còn 50,4%, giảm hơn 12 điểm phần trăm.
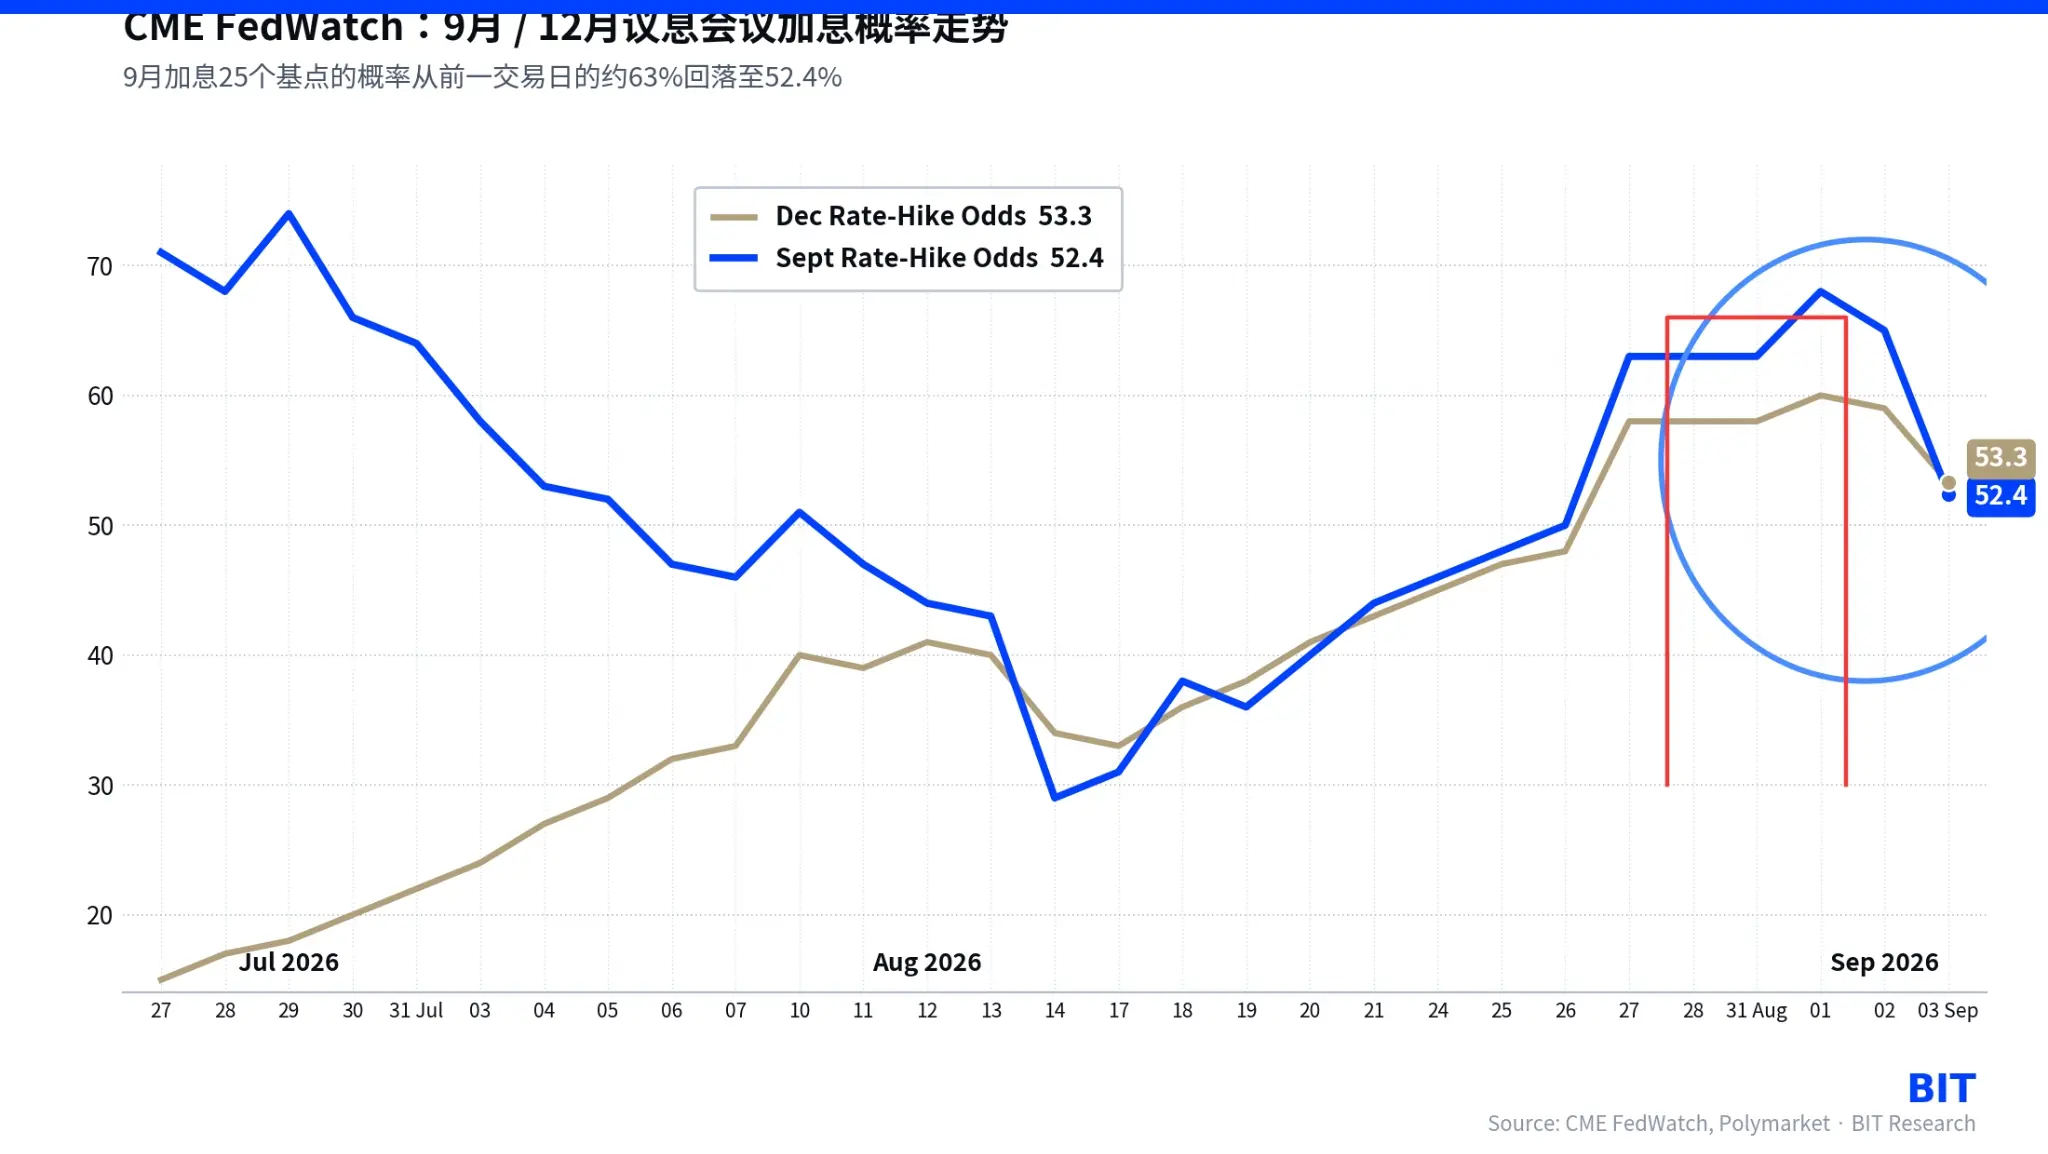
Cần lưu ý rằng, đây không phải là tín hiệu bồ câu vô điều kiện, mà gần hơn với trạng thái "tăng lãi suất chậm lại, lo ngại chưa được giải quyết". Trong một thời gian trước đó, lo ngại về việc tăng lãi suất vào tháng 9 đã gia tăng, logic cốt lõi là nhịp độ giảm lạm phát có thể bị gián đoạn ------ chỉ cần số liệu CPI tháng 8 xuất hiện dấu hiệu phục hồi biên, ngay cả khi không vượt quá kỳ vọng lớn, cũng đủ để khiến cán cân chính sách nghiêng về phía thắt chặt. Phát biểu của Waller thực chất là sự giảm nhẹ biên trên cơ sở lo ngại này, ông rõ ràng đã liên kết quyết định lãi suất tiếp theo với dữ liệu CPI tháng 8 sẽ được công bố vào tuần tới, đồng thời cũng bày tỏ sự lạc quan thận trọng về các dấu hiệu cải thiện lạm phát gần đây, cũng như dữ liệu việc làm sắp công bố. Nói cách khác, hàm phản ứng chính sách hiện tại của Fed vẫn chưa thay đổi, ưu tiên lạm phát vẫn đứng đầu, chỉ là trong ngắn hạn, độ dung nạp đối với "dữ liệu bất ngờ" đã tăng lên một chút. Điều này có nghĩa là, liệu đợt phục hồi tâm lý này có thể kéo dài hay không, phụ thuộc rất nhiều vào việc dữ liệu tuần tới có thể xác nhận sự lạc quan này hay không, biến số cốt lõi là lạm phát vẫn chưa được giải quyết thực sự.
Ba, Bản chất của phân hóa cấu trúc: Đánh giá phản ứng của tâm lý vĩ mô, không phải logic ngành
Từ góc độ định giá tài sản, những cổ phiếu dẫn đầu tăng trưởng tối qua như Tesla, cổ phiếu SpaceX, Oracle, Dell, Meta, Microsoft, đều có đặc điểm là cổ phiếu tăng trưởng dài hạn, định giá cao, độ nhạy cảm của định giá đối với lợi suất trái phiếu chính phủ Mỹ cao hơn rõ rệt so với tài sản giá trị hoặc tài sản chu kỳ. Sau khi phát biểu của Waller dẫn đến sự giảm lợi suất, giả định tỷ lệ chiết khấu của các tài sản này được cải thiện, định giá được hỗ trợ trực tiếp ------ thực chất đây là một sự phục hồi định giá do thanh khoản và kỳ vọng lãi suất thúc đẩy, không phải là sự thay đổi thực chất trong cơ bản ngành.
Ngược lại, logic định giá của chuỗi cung ứng phần cứng AI vẫn chủ yếu được neo vào nhịp độ chi tiêu vốn và cấu trúc cạnh tranh trong ngành, có mối tương quan tương đối yếu với sự thay đổi lãi suất ngắn hạn. Broadcom đóng cửa giảm 6% xuống còn 346,49 USD ------ doanh thu quý 3 đạt 29,6 tỷ USD (tăng 86% so với cùng kỳ năm trước), doanh thu từ AI đạt 16,7 tỷ USD (tăng 221% so với cùng kỳ năm trước), đã chiếm 56% tổng doanh thu, kết quả thực sự rất ấn tượng, nhưng hướng dẫn doanh thu quý 4 là 34,8 tỷ USD, hơi thấp hơn so với kỳ vọng của thị trường là 35,05 tỷ USD, thị trường đã đánh giá lại không gian và tiến độ thay thế của công ty trong lĩnh vực chip AI tùy chỉnh ASIC so với NVIDIA, sự cải thiện trong môi trường thanh khoản khó có thể bù đắp cho những thông tin tiêu cực cụ thể này. Thị trường đã bỏ phiếu bằng chân, phản ánh rằng cơ bản "tăng doanh thu không tăng lợi nhuận" vẫn còn nghi ngờ.
Sự tăng vọt ngược chiều của Snowflake cung cấp một mẫu đối chiếu có ý nghĩa: Trong cùng một môi trường vĩ mô, mức tăng của nó chủ yếu đến từ việc xác thực khả năng biến đổi của sản phẩm AI, thuộc về sự tăng trưởng "được thúc đẩy bởi cơ bản" điển hình. Điều này cho thấy thị trường hiện tại đã bước vào giai đoạn thực hiện kết quả trong ngành AI, giai đoạn chủ yếu dựa vào câu chuyện và nhạy cảm với lãi suất đã qua. Cần phải dựa vào dữ liệu thực tế để nói chuyện.
Bốn, Áp lực lạm phát vẫn còn: Dữ liệu thương mại và tín hiệu giá dầu địa chính trị kép
Phát biểu của Waller tạm thời đã làm dịu lo lắng về việc tăng lãi suất trên thị trường, nhưng nếu nhìn xa hơn một chút về cơ bản, lo ngại về lạm phát và mối đe dọa từ các yếu tố bên ngoài trên thị trường vẫn chưa được giải quyết:
Từ góc độ dữ liệu thương mại, dữ liệu xuất nhập khẩu của Mỹ tháng 7 là tham khảo quan trọng để đánh giá xu hướng CPI tháng 8. Trong tháng, thâm hụt thương mại hàng hóa tiếp tục mở rộng, động lực chính đến từ nhu cầu nhập khẩu trong nước: Nhập khẩu hàng hóa tư bản duy trì tốc độ tăng trưởng cao, phản ánh ý chí chi tiêu vốn của doanh nghiệp chưa bị áp lực lãi suất cao rõ rệt, nhu cầu nhập khẩu từ phía hộ gia đình cũng không thấy yếu đi rõ rệt, sức mạnh nội địa tổng thể mạnh hơn so với dự đoán trước đó của thị trường; trong khi đó, xuất khẩu có hiệu suất tương đối yếu, nhịp độ giảm giá hàng nhập khẩu chậm lại so với trước đó. Tổng hợp lại, nền kinh tế Mỹ hiện đang thể hiện cấu trúc "có hỗ trợ từ nhu cầu nội địa, nhu cầu bên ngoài yếu", chưa bước vào giai đoạn suy thoái, điều này tạo ra cơ sở thực tế cho rủi ro phục hồi biên của CPI tháng 8.
Một manh mối khác là chuỗi truyền dẫn địa chính trị của giá dầu. Thỏa thuận ngừng bắn tạm thời giữa Mỹ và Iran đã bị phá vỡ vào giữa tháng 8, tuần này lại không yên ổn, sự đối đầu quân sự giữa Mỹ và Iran tại eo biển Hormuz đã leo thang trở lại: Ngày 31 tháng 8, Mỹ đã phát động một đợt tấn công mới vào Iran, đẩy giá dầu tăng trong một ngày; từ ngày 1 đến 2 tháng 9, Mỹ đã mở rộng phạm vi tấn công, phá hủy khoảng 100 mục tiêu quân sự trong lãnh thổ Iran, và lần đầu tiên sử dụng phương pháp "đổi tàu chở dầu lấy tàu chở dầu" để tấn công hai tàu chở dầu của chính phủ Iran neo gần bờ biển Iran; Iran đã phóng khoảng 25 tên lửa đạn đạo và hàng chục máy bay không người lái tấn công vào căn cứ quân sự của Mỹ gần Jordan, nhưng phần lớn đã bị chặn lại hoặc không trúng mục tiêu. Do ảnh hưởng này, giá dầu Brent đã một thời điểm tăng lên gần 97 USD/thùng, WTI duy trì trên 90 USD/thùng, chỉ vì thị trường giải thích ý định hành động quân sự của Mỹ là "kiềm chế", cộng thêm kế hoạch tăng sản lượng của OPEC+ vào tháng 9, đà tăng không thể mở rộng thêm, giá dầu nhìn chung duy trì ở mức cao mà không có xu hướng giảm.
Nhìn về dữ liệu CPI sẽ công bố vào tuần tới, rủi ro tác động biên của giá năng lượng đối với CPI tháng 8 thực tế vẫn chưa được giải quyết, một khi tình hình tại eo biển Hormuz xảy ra biến động hoặc thậm chí ảnh hưởng đến giao thông hàng hải, áp lực lạm phát nhập khẩu có thể trở nên rõ ràng hơn.
Cần lưu ý rằng, tối qua vàng và các tài sản trú ẩn khác có thể đồng thời tăng trong bối cảnh giá dầu duy trì ở mức cao, thực chất là do sự cải thiện kỳ vọng thanh khoản từ phát biểu của Waller, trong ngắn hạn đã áp đảo được áp lực tăng chi phí năng lượng này ------ nhưng sự kết hợp "thân thiện với lãi suất để chống lại rủi ro năng lượng" này không ổn định, một khi CPI tuần tới xác nhận rằng các yếu tố năng lượng có tác động thực chất đến lạm phát tổng thể, sự định giá lạc quan trước đó của thị trường về tín hiệu bồ câu của Waller sẽ phải đối mặt với áp lực điều chỉnh. Nói cách khác, sự dịu đi của tâm lý vĩ mô là có thật, nhưng vấn đề sâu xa hơn về lạm phát hiện tại vẫn chưa được giải quyết.
Năm, Triển vọng dữ liệu CPI tuần tới: Ba kịch bản và con đường định giá tài sản
Dữ liệu CPI tháng 8 sắp công bố vào tuần tới sẽ là điểm chú ý quan trọng nhất trước cuộc họp chính sách của FOMC vào tháng 9. Nhìn lại dữ liệu tháng 7 đã công bố trước đó, CPI tăng 3,4% so với cùng kỳ, CPI cơ bản tăng 2,5% so với cùng kỳ, mặc dù có sự giảm nhẹ biên, nhưng vẫn còn khoảng cách rõ rệt so với mục tiêu chính sách 2%, cơ sở lạm phát vẫn chưa ổn định. Kết hợp với sức mạnh nhu cầu nội địa và rủi ro giá dầu địa chính trị, sau khi công bố CPI tuần tới, thị trường sẽ diễn giải theo ba con đường chính sau đây:
CPI cao hơn kỳ vọng: Nhịp độ giảm lạm phát bị gián đoạn thực chất, thị trường sẽ điều chỉnh tăng xác suất tăng lãi suất vào tháng 9 và các tháng tiếp theo, mức tăng do phục hồi kỳ vọng trong đợt này có rủi ro điều chỉnh lớn, các tài sản nhạy cảm với lãi suất như cổ phiếu tăng trưởng dài hạn, kim loại quý, tài sản tiền điện tử sẽ chịu áp lực đầu tiên.
CPI cơ bản phù hợp với kỳ vọng: Fed có khả năng tiếp tục chính sách "giữ nguyên" nhưng phát biểu của các quan chức vẫn sẽ giữ tông điệu thận trọng, cuộc họp chính sách vào tháng 11 sẽ tiếp tục được thị trường xem như cửa sổ quan sát chính sách tiềm năng, tài sản rủi ro có khả năng duy trì cấu trúc dao động.
CPI rõ ràng thấp hơn kỳ vọng: Xu hướng giảm lạm phát được xác nhận lại, kỳ vọng đồng thuận về việc nới lỏng điều kiện kích thích tăng lãi suất sẽ được củng cố thêm, thậm chí có thể mở ra không gian thảo luận về con đường chính sách nới lỏng hơn trong năm nay, đợt phục hồi hiện tại có khả năng nhận được hỗ trợ thêm từ cơ bản, thời gian và không gian kéo dài có thể vượt quá kỳ vọng hiện tại.
Cần nhấn mạnh rằng, bản chất của đợt phục hồi này gần hơn với sự phục hồi tạm thời của kỳ vọng, Fed không phát đi bất kỳ tín hiệu nào về việc bắt đầu chu kỳ giảm lãi suất, lập trường chính sách tiền tệ vẫn nghiêng về phía thắt chặt. Trước khi dữ liệu CPI tháng 8 được công bố, hướng đi của thị trường nước ngoài vẫn còn nhiều bất định, độ biến động ngụ ý vẫn ở mức tương đối cao, rủi ro lặp lại và điều chỉnh trong ngắn hạn không nên bị đánh giá thấp.
Tuyên bố miễn trừ trách nhiệm: Bài viết này chỉ mang tính tham khảo, không cấu thành bất kỳ lời khuyên đầu tư hoặc đề nghị sản phẩm nào. Dữ liệu tính đến thời điểm đóng cửa thị trường chứng khoán Mỹ vào ngày 3 tháng 9 năm 2026 (giờ Đông Mỹ), nguồn từ thông tin công khai, công ty chúng tôi không đảm bảo tính chính xác hoặc đầy đủ của nó. Bài viết chứa các phán đoán có tính tiên đoán, kết quả thực tế có thể có sự khác biệt lớn. Đầu tư có rủi ro, giá có thể tăng hoặc giảm, hiệu suất trong quá khứ không đại diện cho hiệu suất trong tương lai, nhà đầu tư có thể mất toàn bộ vốn đầu tư. Tính khả dụng của sản phẩm bị hạn chế bởi luật pháp và quy định địa phương. Vui lòng tự đánh giá và tham khảo ý kiến chuyên gia độc lập.
 Cảnh báo rủi ro


Bài viết nổi bật