








Khoản tiền khoảng 40 tỷ USD đã bốc hơi chỉ trong một đêm, nhưng chỉ số vẫn đạt mức cao kỷ lục: Tiền của AI bắt đầu chọn lọc các khâu

 Chỉ trong một đêm, chỉ số đạt mức cao kỷ lục, cổ phiếu lưu trữ sụp đổ, hai sự việc xảy ra trong cùng một thị trường, cùng một giao dịch. Nhiều phân tích quy kết điều này cho việc Toshiba mở rộng sản xuất, Seagate đấu thầu, phòng ngừa trước báo cáo tài chính - đều đúng, nhưng không giải thích được tại sao lại giảm mạnh như vậy, tại sao chỉ giảm ở lĩnh vực lưu trữ.
Lời mở đầu: Chỉ trong một đêm, chỉ số đạt mức cao kỷ lục, cổ phiếu lưu trữ sụp đổ, hai sự kiện xảy ra trong cùng một thị trường, cùng một giao dịch. Nhiều phân tích cho rằng điều này là do Toshiba mở rộng sản xuất, Seagate thâu tóm, và phòng ngừa trước báo cáo tài chính ------ tất cả đều đúng, nhưng không giải thích được tại sao lại giảm mạnh như vậy, tại sao chỉ giảm ở lĩnh vực lưu trữ. Điều thực sự đáng nhớ là câu trả lời cho câu hỏi "ai đang giảm, ai đang tăng": Tiền từ AI bắt đầu chọn lọc.
I. Đầu tiên là sự thật: Ai đang giảm, ai đang tăng, chỉ số đang làm gì
Vào ngày 6 tháng 10 tại Mỹ, chỉ số S&P 500 tăng 0.58% lên 7,818.93 điểm, lần đầu tiên đóng cửa trên 7,800 điểm; chỉ số Nasdaq tăng 0.45% lên 27,599.79 điểm, liên tiếp hai ngày đạt mức cao kỷ lục; Nvidia nhẹ nhàng thiết lập kỷ lục đóng cửa mới, với giá trị vốn hóa khoảng 5.79 triệu tỷ đô la, có lúc vượt 5.8 triệu tỷ đô la (dữ liệu trên đã được xác minh).
Cùng ngày: Seagate giảm 9.18%, Western Digital giảm 6.93%, SanDisk giảm 2.56%, Micron giảm 1.73%; tại Seoul, SK Hynix giảm 3.69%. Theo giá đóng cửa và vốn hóa, tổng giá trị vốn hóa của bốn công ty Seagate, Western Digital, Micron, SanDisk đã bốc hơi khoảng 40 tỷ đô la. Phía tăng giá có: Corning tăng 6.03%, Marvell tăng 5.81%, Lumentum tăng 3.82%, Broadcom tăng 3.67%, AMD tăng 2.80%.
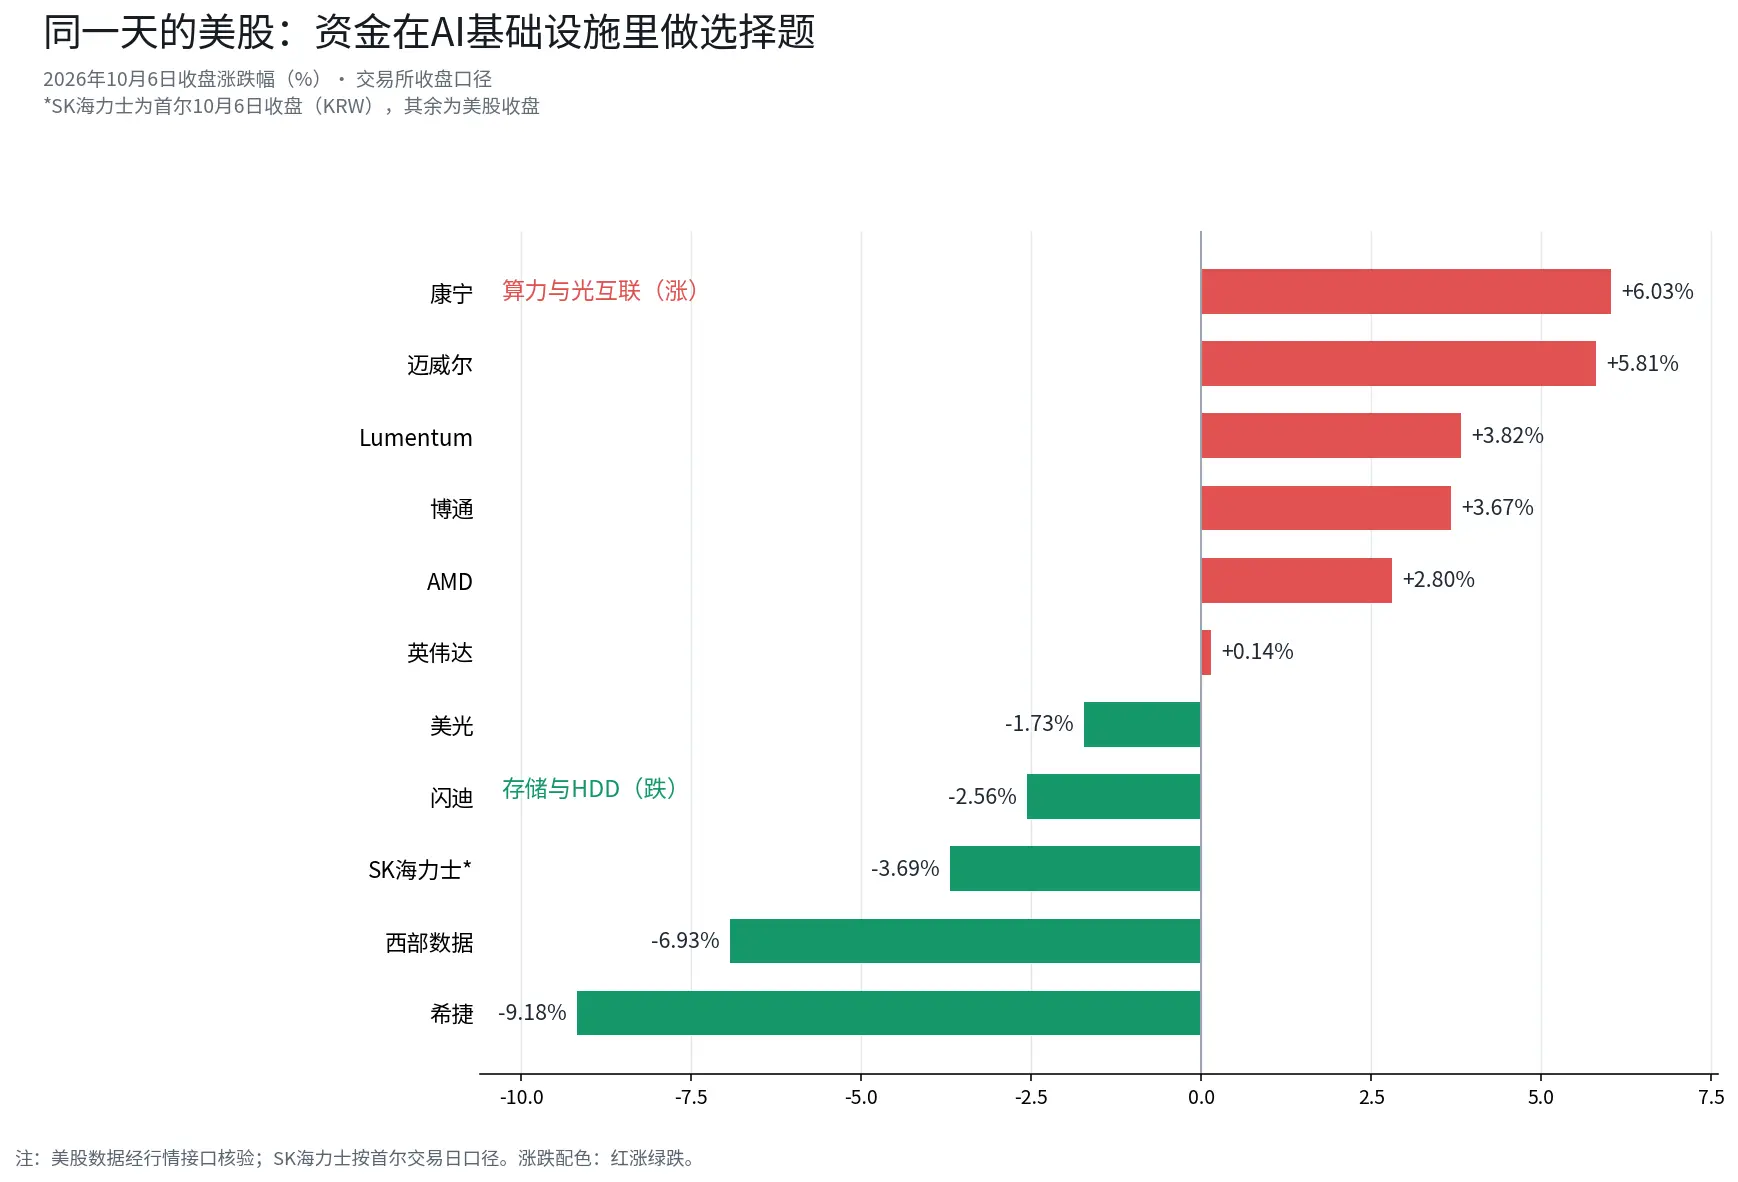
Cần phải sửa một quan niệm phổ biến: Đây không phải là sự sụt giảm của ngành bán dẫn. ETF đại diện cho ngành bán dẫn (SOXX) hôm đó đóng cửa không thay đổi, trước đó đã tăng khoảng 3.9% trong 5 phiên giao dịch, chỉ còn cách 60 ngày khoảng 1.2%. Chỉ số không giảm, sức mạnh tính toán đang tăng, chỉ có lưu trữ và HDD sụp đổ ------ cấu trúc này tự nó đã chứa đựng nhiều thông tin hơn cả mức giảm: Tiền không rời khỏi ngành bán dẫn, mà đang thay đổi vị trí bên trong ngành bán dẫn.
II. Hai chất xúc tác không thể giải thích mức giảm này
Thị trường đã tìm ra hai lý do cho sự giảm giá của lưu trữ. Thứ nhất, theo báo cáo của Nikkei, Toshiba dự định đầu tư khoảng 60 tỷ yên để mở rộng nhà máy tại Philippines, tăng gấp đôi công suất HDD cho trung tâm dữ liệu AI trước năm tài chính 2027 ------ đây là lần đầu tiên trong năm năm Toshiba đầu tư quy mô lớn vào lĩnh vực HDD. Thứ hai, theo Bloomberg dẫn lời những người biết chuyện, Seagate và Toshiba đang cạnh tranh để thâu tóm mảng đầu đọc HDD thuộc TDK, giao dịch có thể lên tới hàng tỷ đô la; TDK là nhà cung cấp đầu đọc HDD độc lập duy nhất trên thế giới.
Cả hai lý do đều có thật, nhưng không đủ để hỗ trợ mức giảm 9% trong một ngày. Công suất của Toshiba phải đến năm tài chính 2027 mới tăng gấp đôi, nước xa không cứu được lửa gần; chi phí tiềm năng hàng tỷ đô la cho việc thâu tóm mảng đầu đọc không tạo ra biến số chết người cho Seagate, công ty có giá trị vốn hóa 180 tỷ đô la. Điều đáng chú ý hơn là logic phân tầng có thể ảnh hưởng đến định giá thị trường dưới đây.
III. Phân tầng chi tiêu vốn AI: Thị trường đang định giá lại "nút thắt"
Trước tiên, hãy xem tổng số tiền. Theo các báo cáo công khai, bốn công ty Microsoft, Google, Meta, Amazon đã đưa ra hướng dẫn chi tiêu vốn cho năm 2026 tổng cộng khoảng 730 tỷ đô la, cao hơn khoảng 77% so với khoảng 410 tỷ đô la của năm 2025; nếu tính cả Oracle, theo ước tính của Bank of America, năm công ty này sẽ đầu tư vượt quá 860 tỷ đô la trong năm nay, gần 1.2 triệu tỷ đô la vào năm tới. Nhưng mặt khác, doanh thu hàng năm trực tiếp liên quan đến dịch vụ AI ước tính chỉ khoảng 25 tỷ đô la ------ khoảng 4% chi tiêu vốn. Dự đoán của Goldman Sachs còn khắt khe hơn: Các ông lớn cần khoảng 300 tỷ đô la doanh thu AI mỗi năm để bù đắp cho khoản đầu tư.
Tiền đang tăng lên, áp lực lợi nhuận cũng đang gia tăng. Khi chi tiêu vốn chuyển từ "mua tất cả" sang "đột phá trọng điểm", câu hỏi mà các nhà cung cấp đám mây đặt ra không còn là "còn phải mua bao nhiêu" mà là "nút thắt nào đang kìm hãm tôi".
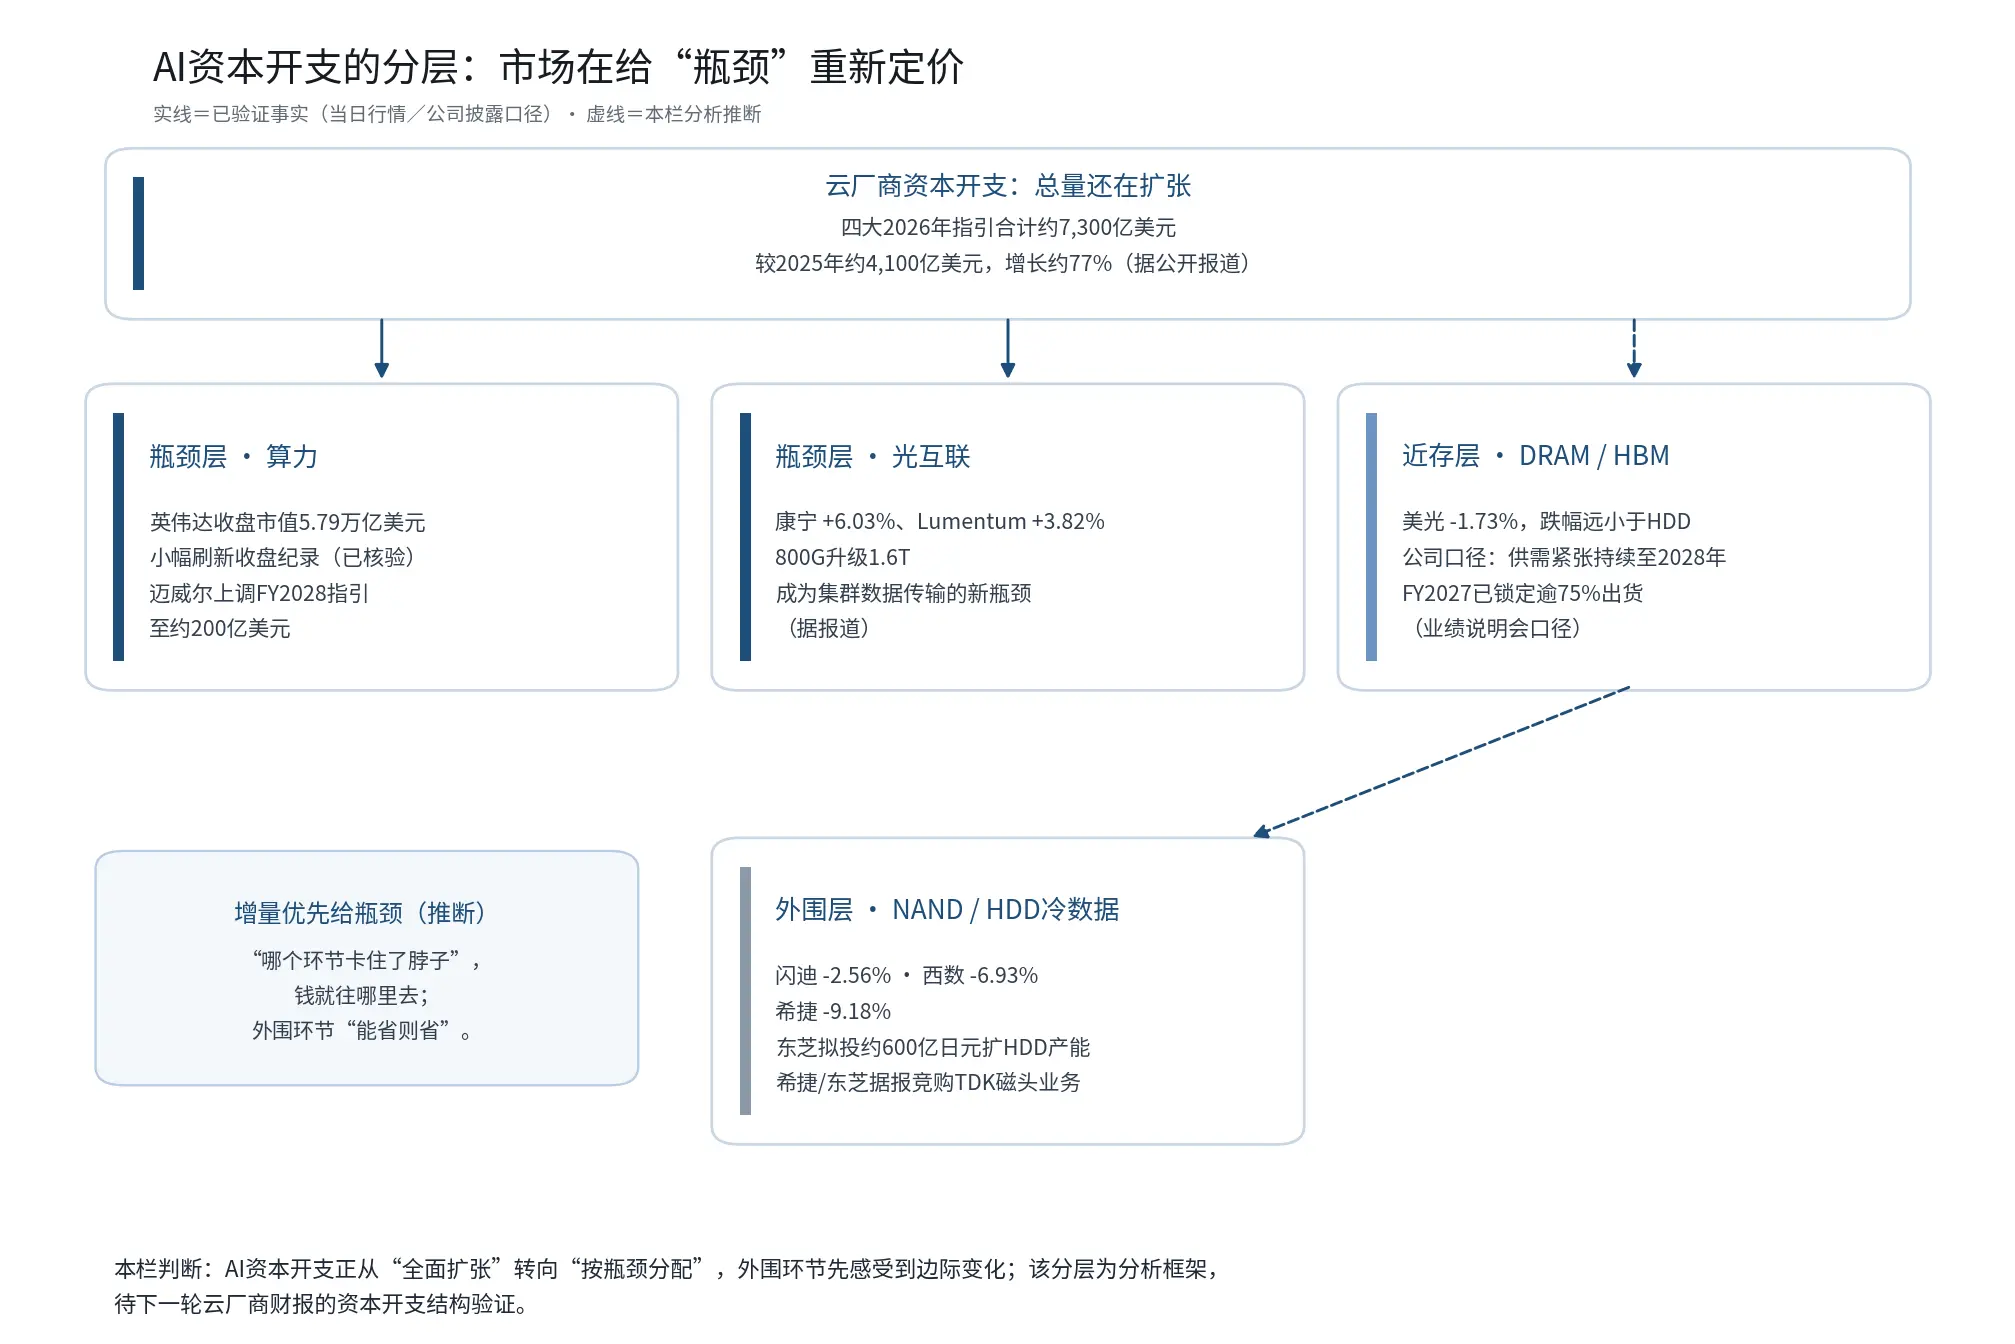
Khung phân tầng này có thể giải thích cho mọi biến động tăng giảm trong ngày hôm đó:
Nút thắt · Sức mạnh tính toán: GPU của Nvidia vẫn không đủ cung cấp ------ theo báo cáo của Financial Times, SpaceX đang tìm kiếm khoản tài trợ 400 tỷ đô la do Apollo Global Management dẫn đầu, dành riêng cho việc mua chip Nvidia; Marvell đã điều chỉnh hướng dẫn doanh thu cho năm tài chính 2028 lên khoảng 20 tỷ đô la (dự đoán của Phố Wall khoảng 18.2 tỷ), và đưa ra khung doanh thu cho năm tài chính 2031 từ 70 tỷ đến 90 tỷ đô la, vượt xa đồng thuận của thị trường khoảng 46.85 tỷ. AMD tăng 2.80%, Broadcom tăng 3.67% cũng thuộc về tầng này.
Nút thắt · Kết nối quang học: Nâng cấp từ 800G lên 1.6T, Corning tăng 6.03%, Lumentum tăng 3.82%.
Tầng gần · DRAM/HBM: Micron chỉ giảm 1.73% ------ Lưu ý, phát biểu của Micron trong cuộc họp pháp lý cho biết tình trạng cung cầu sẽ tiếp tục căng thẳng đến năm 2028, hơn 75% sản lượng năm tài chính 2027 đã được phân bổ. Ít nhất từ những gì các công ty trên công bố, chưa thấy dấu hiệu suy yếu rõ rệt; mức giảm của nó nhỏ hơn HDD, có thể liên quan đến việc nó gần hơn với nhu cầu sức mạnh tính toán.
Tầng ngoài · Dữ liệu lạnh NAND/HDD: Hai ông lớn HDD giảm 6%-9%. Lưu trữ dữ liệu lạnh nằm ở rìa ngoài của chuỗi đào tạo và suy luận AI, là phần đầu tiên trong ngân sách của các nhà cung cấp đám mây "bị thương lượng". Ngay cả trong khung doanh thu của Marvell cho năm tài chính 2031, "trao đổi và lưu trữ" cũng là phần nhỏ nhất.
Quan điểm của chúng tôi là: sự sụp đổ của lưu trữ không phải là thị trường đang nói "lưu trữ không quan trọng nữa", mà là sự gia tăng biên của chi tiêu vốn AI đang chuyển từ "mua tất cả" sang "chỉ mua những gì khan hiếm nhất". Toshiba mở rộng sản xuất HDD chứ không phải DRAM, chi tiết này cũng cung cấp một góc nhìn cho khung trên ------ khoản đầu tư mới của họ vào HDD có thể phản ánh đánh giá của công ty về nhu cầu dài hạn và tình hình cung cầu trong lĩnh vực này.
IV. Bối cảnh lớn hơn: "Thịnh vượng" của chỉ số và "Gấu" của cổ phiếu
Sự sụp đổ của lưu trữ không phải là một hiện tượng đơn lẻ, nó xảy ra trong một thị trường đang xấu đi nghiêm trọng. Theo báo cáo mới nhất của chiến lược gia cổ phiếu hàng đầu của Morgan Stanley, Mike Wilson (trích dẫn từ truyền thông): Trong số các cổ phiếu thành phần của Russell 3000, đã có 51% giảm hơn 20% so với mức cao tháng 6, bước vào thị trường gấu kỹ thuật, tỷ lệ này đã xấu đi hơn so với hơn 40% cách đây hai tuần; cổ phiếu trung vị của S&P 500 thấp hơn 16% so với mức cao 52 tuần, độ rộng thị trường giảm xuống mức thấp nhất kể từ khi bong bóng Internet vỡ; có khoảng cách phân kỳ khoảng 12% giữa chỉ số và độ rộng.
Biến số phá vỡ của Wilson là độ biến động của trái phiếu Mỹ: Hiện tại, lợi suất trái phiếu Mỹ kỳ hạn 10 năm ở mức khoảng 5.3% (dữ liệu trên đã được xác minh), chỉ số MOVE cao hơn 100 trong khi VIX chưa đến 15 ------ nếu độ biến động của thị trường trái phiếu không giảm, ông dự đoán S&P 500 có thể giảm xuống khoảng 6,800 đến 7,300 điểm trong tháng tới để hoàn thành "cuộc hội ngộ"; ngược lại, các cổ phiếu có thể phục hồi để lấp đầy khoảng trống. Đánh giá này chỉ đại diện cho quan điểm của Morgan Stanley. Một số thống kê công khai khác cho thấy, trọng số của ngành bán dẫn trong S&P 500 đã vượt quá 20%, trong khi Nvidia chiếm khoảng 13% trọng số của Nasdaq ------ một số ít cổ phiếu nâng đỡ chỉ số, trong khi đa số cổ phiếu tự hành động, điều này giải thích tại sao sự sụp đổ của lưu trữ có thể xảy ra cùng ngày với mức cao kỷ lục.
V. Những gì cần theo dõi tiếp theo: Ba thời điểm, Hai công tắc
Điểm xác thực gần đây nhất là vào ngày mai: Vào sáng ngày 8 tháng 10 theo giờ Bắc Kinh, Samsung Electronics sẽ công bố kết quả sơ bộ cho quý ba. Theo báo chí Hàn Quốc, Samsung dự kiến sẽ công bố kết quả sơ bộ vào trước giờ mở cửa ngày 8 tháng 10, thị trường kỳ vọng sẽ đạt mức lợi nhuận tốt nhất trong lịch sử (dự đoán của FnGuide, trích dẫn từ truyền thông); báo cáo tài chính chính thức và cuộc họp giải thích kết quả dự kiến sẽ diễn ra vào cuối tháng 10. Đây là điểm dữ liệu đầu tiên có thể xác thực sau đợt bán tháo lưu trữ này: Nếu Samsung công bố lợi nhuận sơ bộ thấp hơn kỳ vọng trong bối cảnh giá lưu trữ tăng, thị trường có thể có xu hướng giải thích điều này là "định giá lại cơ bản"; nếu dữ liệu sơ bộ mạnh mẽ, mức giảm của lưu trữ trong ngày hôm đó có thể được giải thích nhiều hơn là điều chỉnh định giá theo cảm xúc.
Thời điểm thứ hai: Hai cuộc họp báo cáo tài chính chính thức vào cuối tháng 10. Theo ước tính hiện tại của truyền thông, SK Hynix dự kiến sẽ công bố kết quả chính thức vào ngày 27 tháng 10, Samsung dự kiến vào ngày 29 tháng 10 (cả hai công ty đều chưa xác nhận ngày chính thức, căn cứ theo thông báo của công ty). Những gì cần chú ý trong cuộc họp không chỉ là số liệu của quý này, mà còn bao gồm cách mà ban quản lý nói về cung cầu từ năm 2027 trở đi ------ nếu "khó khăn" bắt đầu nhường chỗ cho "cân bằng", thị trường có thể sẽ đánh giá lại khung định giá của lĩnh vực lưu trữ.
Thời điểm thứ ba: Báo cáo tài chính của các nhà cung cấp đám mây từ cuối tháng 10 đến đầu tháng 11. Tập trung vào cấu trúc phân bổ chi tiêu vốn: ngân sách sức mạnh tính toán có duy trì không, ngân sách lưu trữ và dữ liệu lạnh có bị cắt giảm không. Nếu sự phân hóa cấu trúc được xác thực, "phân bổ theo nút thắt" sẽ trở thành sự thật từ những suy đoán của chúng tôi; nếu bốn loại ngân sách cùng tăng, thì đợt bán tháo hôm đó có thể được chứng minh là một lần điều chỉnh có thể đảo ngược.
Hai công tắc nằm ở thị trường trái phiếu. Một là sự phân hóa cực đoan giữa chỉ số MOVE và VIX (MOVE cao hơn 100, VIX chưa đến 15, theo báo cáo của Morgan Stanley): Đây là công tắc tổng thể cho sự yếu kém hiện tại của chỉ số; hai là lợi suất trái phiếu Mỹ kỳ hạn 10 năm, hiện ở mức cao khoảng 5.3%, mỗi ngày dừng lại thêm một ngày, độ khó phục hồi độ rộng lại tăng thêm một phần.
Kết luận cuối cùng
Chúng tôi có ba đánh giá. Thứ nhất, điều thực sự xảy ra hôm đó không phải là "sự giảm giá của ngành bán dẫn", mà là một cuộc chuyển nhượng kiểu phẫu thuật: ETF đại diện cho ngành bán dẫn đóng cửa không thay đổi, sức mạnh tính toán và kết nối quang học tăng, lưu trữ và HDD sụp đổ ------ sự gia tăng biên của chi tiêu vốn AI đang chuyển từ "mở rộng toàn diện" sang "phân bổ theo nút thắt", đây là cách chúng tôi định vị đợt bán tháo lưu trữ này. Thứ hai, sự phân hóa giữa HDD giảm 9% và Micron chỉ giảm 1.7% có thể phản ánh rằng thị trường đang phân biệt các khía cạnh khác nhau bên trong nhãn "lưu trữ"; Toshiba đầu tư vào mở rộng sản xuất HDD thay vì DRAM cũng cung cấp một góc nhìn cho logic định giá này. Thứ ba, trong bối cảnh 51% cổ phiếu thành phần của Russell 3000 đã vào thị trường gấu, chỉ số duy trì mức cao mới nhờ vào một số cổ phiếu trọng số, bất kỳ "biến đổi biên" nào ở một khía cạnh cũng có thể được độ rộng khuếch đại thành biến động cấp số ------ những khía cạnh nào có thể tiếp tục bị ảnh hưởng bởi sự phân hóa này, đáng để theo dõi liên tục. Những đánh giá trên dựa trên thông tin công khai hiện tại, kết luận sẽ thay đổi khi điều kiện thay đổi.
Dữ liệu giải thích
Cổ phiếu Mỹ: S&P +0.58% lên 7,818.93, Nasdaq +0.45% lên 27,599.79; Nvidia +0.14%, Broadcom +3.67%, AMD +2.80%, Marvell +5.81%; Lưu trữ yếu: Seagate -9.18%, Western Digital -6.93%, Micron -1.73%; SK Hynix -3.69%.
Ngành: Toshiba dự định đầu tư 60 tỷ yên mở rộng HDD; Seagate, Toshiba thâu tóm đầu đọc TDK; Marvell dự báo FY2028 khoảng 20 tỷ, khung FY2031 700--900 tỷ; Micron cho biết cung cầu căng thẳng đến năm 2028.
Đám mây/AI: Bốn nhà cung cấp đám mây có chi tiêu vốn năm 2026 khoảng 730 tỷ đô la (+77%); SpaceX theo FT tìm kiếm khoản tài trợ 400 tỷ đô la để mua chip Nvidia.
Thị trường: Lợi suất trái phiếu Mỹ 10 năm khoảng 5.3%; Morgan Stanley cho biết 51% trong Russell 3000 đã vào thị trường gấu kỹ thuật, S&P có thể giảm xuống 6,800--7,300.
Khác: Ngành bán dẫn chiếm hơn 20% trong S&P 500, Nvidia chiếm khoảng 13% trong Nasdaq; PE kỳ hạn: Seagate 18--20 lần, Micron khoảng 8 lần, Nvidia khoảng 32 lần, AMD khoảng 45 lần. Samsung công bố kết quả vào ngày 8/10, SK Hynix dự kiến vào ngày 29/10. Nguồn: Sở giao dịch, Nikkei, Bloomberg, FT, v.v.; một số chưa được xác minh độc lập.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết này chỉ dành cho thông tin chung và bình luận thị trường, được biên soạn dựa trên các tài liệu công khai tính đến thời điểm được đề cập trong bài viết. Dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị, mời gọi hoặc khuyến nghị về bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất trong quá khứ và xu hướng thị trường trước đây không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá độc lập các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro









