








Phi nông bất ngờ, cược tăng lãi suất tháng 10 sụp đổ chỉ sau một đêm, nhưng cảnh báo 5.34% của trái phiếu Mỹ vẫn chưa được gỡ bỏ

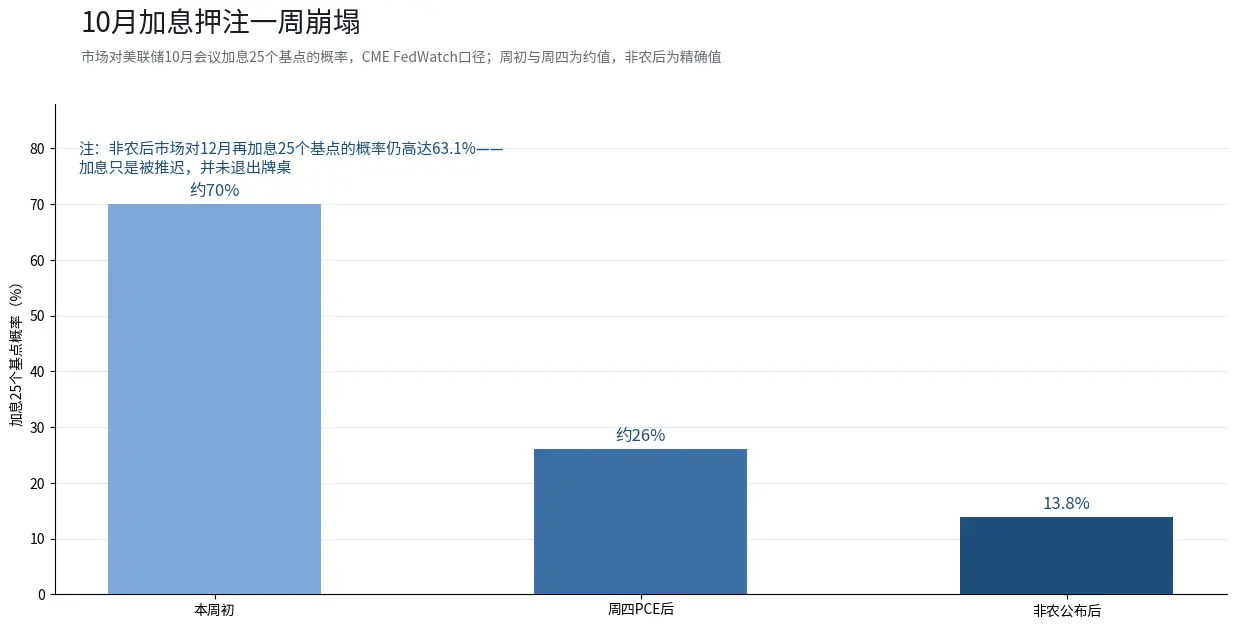
 Sau khi dữ liệu được công bố, thị trường đã giảm bớt cược vào việc Cục Dự trữ Liên bang Mỹ tăng lãi suất vào tháng 10: một tuần trước đó, xác suất tăng lãi suất gần 70%, nhưng vào thứ Sáu đã giảm xuống còn 13.8%, trong khi xác suất giữ nguyên lãi suất vào tháng 10 tăng lên 86.2%. Tuy nhiên, phản ứng của thị trường phức tạp hơn nhiều so với "kỳ vọng tăng lãi suất giảm, thị trường chứng khoán tăng".
Ngày 2 tháng 10, báo cáo việc làm phi nông nghiệp của Mỹ tháng 9 đã mang đến cho thị trường một cú "đòn bẩy bồ câu" bất ngờ.
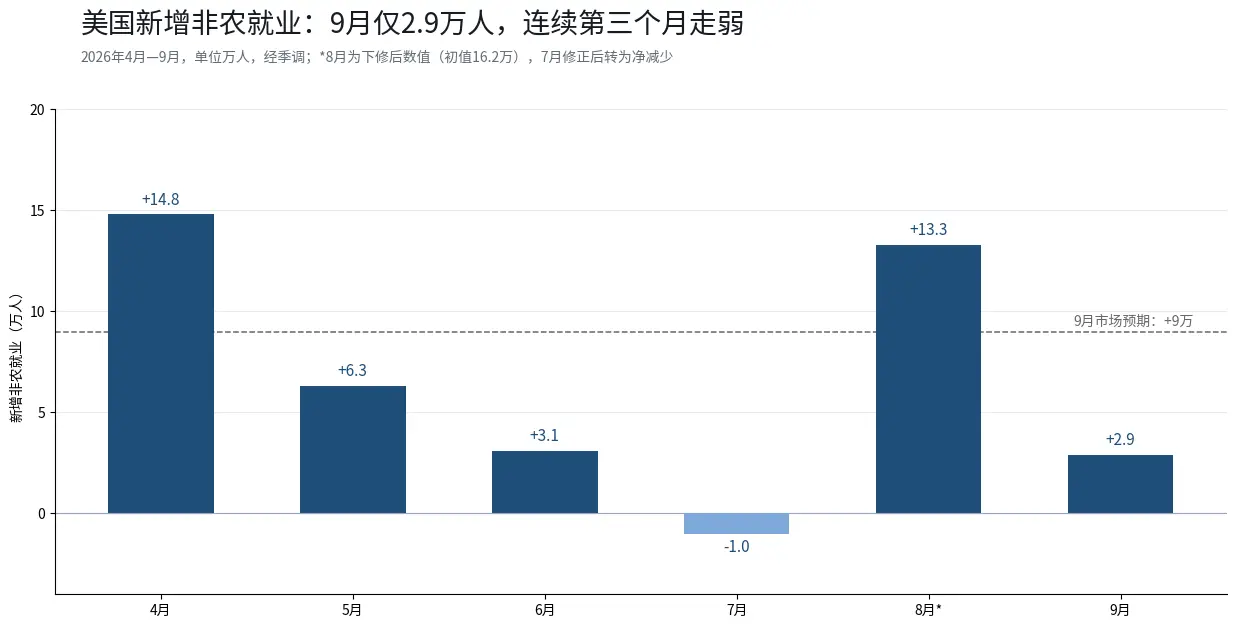
Số việc làm phi nông nghiệp mới trong tháng 9 chỉ đạt 29,000 người, thấp hơn nhiều so với dự đoán của thị trường là 90,000 người, chỉ bằng một phần ba giá trị dự kiến; tỷ lệ thất nghiệp tăng từ 4.1% lên 4.2%; mức lương trung bình theo giờ giảm xuống 3.0% so với cùng kỳ năm trước, chỉ tăng 0.1% so với tháng trước. Điều đáng chú ý hơn là sự điều chỉnh dữ liệu lịch sử: số việc làm mới trong tháng 8 đã được điều chỉnh giảm từ 162,000 người xuống còn 133,000 người, dữ liệu tháng 7 cũng được điều chỉnh giảm thêm 31,000 người, sau khi điều chỉnh đã chuyển thành giảm ròng------ bức tranh việc làm trong ba tháng gần đây còn yếu hơn so với dữ liệu của từng tháng.
Sau khi dữ liệu được công bố, thị trường đã giảm mạnh cược vào việc tăng lãi suất của Cục Dự trữ Liên bang Mỹ trong tháng 10: một tuần trước đó, xác suất tăng lãi suất gần 70%, nhưng vào thứ Sáu đã giảm xuống còn 13.8%, xác suất giữ nguyên trong tháng 10 tăng lên 86.2%.
Tuy nhiên, phản ứng của thị trường phức tạp hơn nhiều so với "giảm kỳ vọng tăng lãi suất, thị trường chứng khoán tăng".
I. Sự sụp đổ của cược tăng lãi suất, nhưng lợi suất trái phiếu Mỹ không giảm
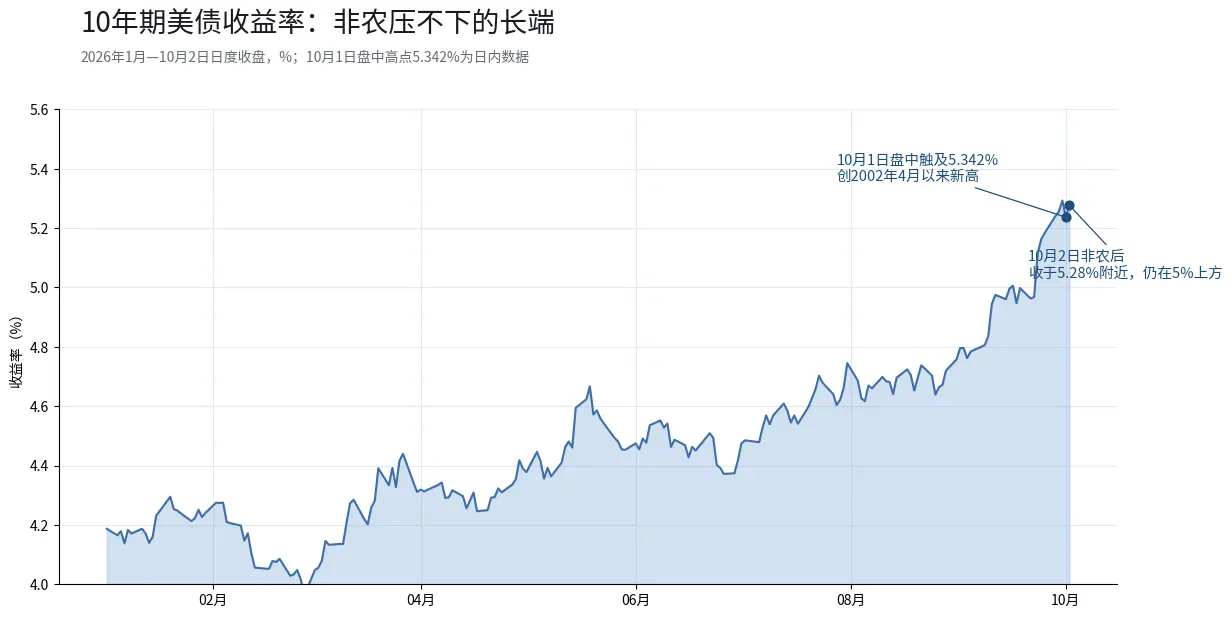
Sau khi công bố dữ liệu phi nông nghiệp, lợi suất trái phiếu Mỹ kỳ hạn 10 năm đã giảm trong phiên giao dịch, nhưng vào cuối phiên đã phục hồi, đóng cửa gần 5.28%. Ngày hôm trước (1 tháng 10), con số này đã chạm mức 5.342%, đạt mức cao nhất kể từ tháng 4 năm 2002------ ngay cả khi giảm xuống, vẫn đứng ở mức cao lịch sử trên 5%.
Đây là một tín hiệu đáng cảnh giác. Dữ liệu việc làm yếu đã làm giảm xác suất tăng lãi suất, nhưng không kéo lợi suất dài hạn xuống. Một số nhà quản lý đầu tư cho rằng, với sự kiên cường của nền kinh tế Mỹ, lợi suất kỳ hạn 10 năm có khả năng tăng lên 5.5% đến 6%, trong khi chi phí vay mượn tăng có thể gây áp lực lên lợi suất cổ phiếu. Lợi suất dài hạn vẫn cao, có nghĩa là thị trường không chỉ quan tâm đến việc "có tăng lãi suất hay không", mà còn bao gồm "lãi suất cao sẽ duy trì bao lâu". Ngay cả khi Cục Dự trữ Liên bang ngừng tăng lãi suất, chỉ cần lợi suất dài hạn không giảm, định giá của các tài sản có định giá cao vẫn có thể bị áp lực.
Sự thay đổi trong kỳ vọng tăng lãi suất cũng cần được hiểu một cách chính xác. Hợp đồng tương lai lãi suất cho thấy, xác suất tăng lãi suất trong tháng 10 đã giảm từ khoảng 26% trước khi công bố dữ liệu xuống còn 13.8%, nhưng xác suất tăng thêm 25 điểm cơ bản vào tháng 12 vẫn cao tới 63.1%, thị trường thậm chí không còn hoàn toàn định giá "còn một lần tăng lãi suất hoàn chỉnh trong năm nay". Goldman Sachs đã hoãn thời điểm tăng lãi suất tiếp theo của Cục Dự trữ Liên bang từ tháng 10; Chủ tịch Cục Dự trữ Liên bang New York, Williams cho biết, sau khi tăng lãi suất vào tháng 9, không cần phải vội vàng hành động lần nữa, nhưng có thể tăng lãi suất một lần nữa vào cuối năm nay là hợp lý.
Nói cách khác: việc tăng lãi suất không rời khỏi bàn, chỉ là bị hoãn lại.
II. Sự phân hóa trong công nghệ và bán dẫn: Câu chuyện AI vẫn tiếp tục, chu kỳ truyền thống đang tụt lại
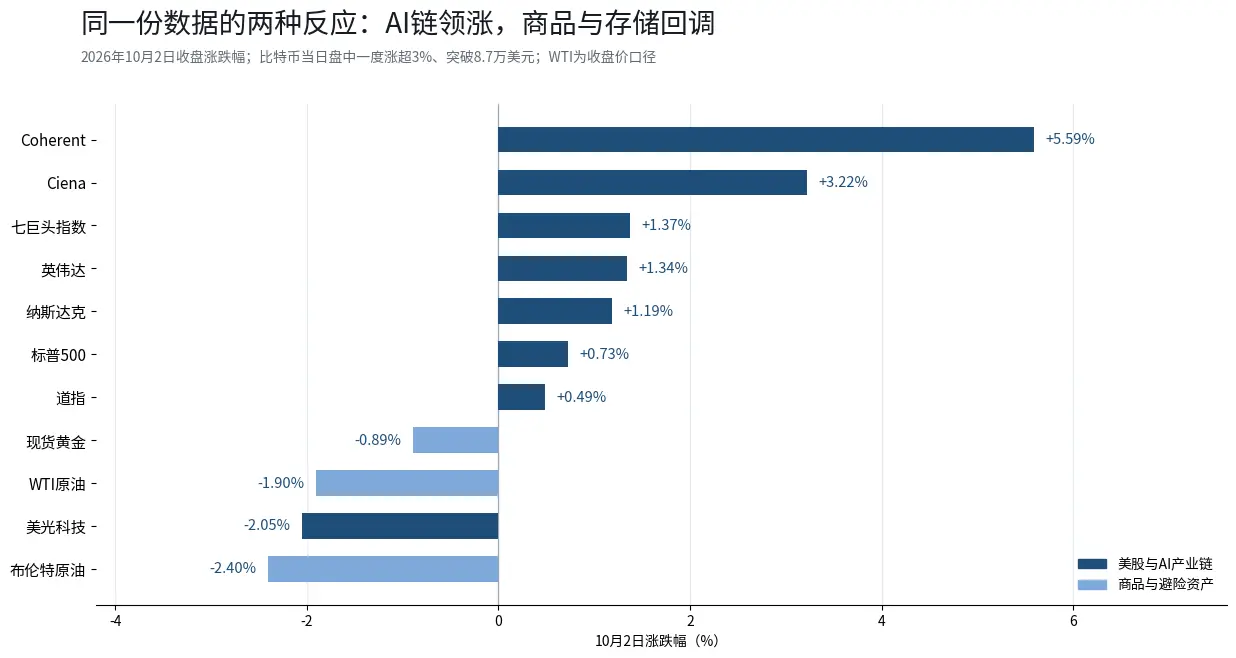
Sau khi công bố dữ liệu phi nông nghiệp, chỉ số hợp đồng tương lai chứng khoán Mỹ đã tăng ngắn hạn, tiền tiếp tục giao dịch theo logic chính "hạ cánh mềm của nền kinh tế, tăng lãi suất bị hoãn". Vào cuối tuần, chỉ số Dow Jones tăng 0.49% lên 51,176.96 điểm, chỉ số S&P 500 tăng 0.73% lên 7,722.72 điểm, chỉ số Nasdaq tăng 1.19% lên 27,190.86 điểm, trong phiên đã thiết lập mức cao nhất lịch sử; chỉ số bảy gã khổng lồ công nghệ Mỹ tăng 1.37%, Tesla tăng mạnh 4.65% do giao hàng quý ba vượt kỳ vọng, Nvidia tăng 1.34%, trong phiên chạm mức 237.88 USD, thiết lập mức cao nhất lịch sử, giá trị vốn hóa một thời điểm đã trở lại 5.7 nghìn tỷ USD.
Tuy nhiên, sự phân hóa trong các lĩnh vực còn có nhiều thông tin hơn cả chỉ số.
Chuỗi ngành công nghiệp AI tiếp tục dẫn đầu: lĩnh vực truyền thông quang tiếp tục duy trì sức mạnh từ ngày hôm trước, Coherent tăng 5.59%, Ciena tăng 3.22%------ ngay trong ngày 1 tháng 10, Coherent đã tăng mạnh 10.90%, chỉ số bán dẫn Philadelphia tăng tổng thể 1.59%. Trong khi đó, lĩnh vực lưu trữ bắt đầu tụt lại: Micron Technology vào thứ Sáu giảm 2.05%, trái ngược với mức tăng 3.03% của ngày trước; các lĩnh vực chu kỳ truyền thống và giá trị cũng yếu, chỉ số S&P 500 và các chỉ số trọng số thể hiện yếu hơn so với chỉ số trọng số, hầu hết các lĩnh vực trong 11 lĩnh vực đều có xu hướng yếu. Chỉ số tăng, nhưng động lực tăng vẫn chủ yếu tập trung vào một vài dòng chính của AI.
III. Cùng một dữ liệu, câu trả lời phân hóa giữa các tài sản
Tác động của dữ liệu phi nông nghiệp đến các loại tài sản khác nhau thể hiện rõ ràng sự phân hóa.
Bitcoin đã một thời điểm vượt qua 87,000 USD sau khi dữ liệu được công bố, với mức tăng trong ngày vượt quá 3%, trong suốt cả ngày dao động trong khoảng 83,700 đến 87,200 USD, tính đến sáng ngày 5 tháng 10 báo giá khoảng 86,600 USD. Khu vực từ 87,000 đến 87,500 USD gần đây đã được thị trường kiểm tra nhiều lần, việc có thể vượt qua hiệu quả hay không vẫn còn không chắc chắn và có thể bị ảnh hưởng bởi tâm lý rủi ro trong tuần tới.
Vàng thì diễn ra một "cuộc đua xe lửa" với sự tăng cao rồi giảm: sau khi công bố phi nông nghiệp, giá vàng giao ngay đã tăng hơn 1%, vượt qua 4,200 USD, nhưng đà tăng không thể duy trì, đóng cửa ở mức 4,140.09 USD, giảm 0.89% trong ngày, hợp đồng tương lai vàng COMEX đóng cửa ở mức 4,172.1 USD. Ngày giao dịch trước đó (1 tháng 10), giá vàng cũng đã từng tăng lên 4,218 USD rồi giảm mạnh. Kể từ cuối tháng 8, giá vàng đã giảm hơn 10%. Các yếu tố kìm hãm rất rõ ràng: đồng USD mạnh mẽ và lợi suất trái phiếu Mỹ cao đã vượt qua lợi ích từ dữ liệu việc làm; một số tổ chức phân tích cho rằng, trong ngắn hạn, kim loại quý sẽ chủ yếu dao động, cần chờ đợi con đường chính sách tiền tệ rõ ràng hơn.
Giá dầu vào thứ Sáu đã giảm mạnh: Nhóm bảy quốc gia công bố giải phóng 100 triệu thùng dự trữ dầu chiến lược, cộng với việc xuất khẩu dầu thô từ Trung Đông phục hồi, WTI trong phiên đã giảm hơn 4%, đóng cửa ở mức 91.11 USD mỗi thùng (khoảng -1.9%), Brent giảm xuống dưới 100 USD, đóng cửa ở mức gần 99.9 USD (khoảng -2.4%). Tuy nhiên, Mỹ vẫn tiếp tục tăng cường điều động tàu sân bay và quân đội đến Trung Đông, thúc giục các đồng minh nhanh chóng giải phóng dự trữ dầu diesel, địa chính trị vẫn chưa hoàn toàn giảm bớt------ phần giá dầu giảm là do cung, phần không giảm là do rủi ro.
Chỉ số USD đã một thời điểm tăng lên trên 102.2, đạt mức cao nhất kể từ tháng 4 năm 2025, vào thứ Sáu đã giảm nhẹ xuống còn khoảng 101.9, nhưng trong cả tuần vẫn duy trì xu hướng tăng, đồng USD so với euro đã tăng lên mức cao nhất trong 17 tháng. Đồng USD mạnh mẽ đã tạo ra thêm trở ngại cho sự phục hồi của vàng và tài sản thị trường mới nổi.
IV. Tuần này xem gì: Ba điểm xác thực
Điểm xác thực đầu tiên: PMI dịch vụ ISM (thứ Hai). Đây là dữ liệu quan trọng đầu tiên trong tuần. Nếu tình hình kinh doanh dịch vụ giảm nhiệt, chỉ số giá giảm, có thể củng cố thêm kỳ vọng "lãi suất cao đã đạt đỉnh"; nếu lạm phát trong dịch vụ vượt quá dự kiến, có thể thúc đẩy kỳ vọng thắt chặt tăng nhiệt một lần nữa, và gây áp lực lên định giá cổ phiếu công nghệ.
Điểm xác thực thứ hai: Biên bản cuộc họp FOMC (thứ Tư). Cục Dự trữ Liên bang đã tăng lãi suất 25 điểm cơ bản lên khoảng 3.75%--4.00% vào tháng 9-- điểm mấu chốt trong biên bản là sự đồng thuận nội bộ của ủy ban về "duy trì lãi suất cao trong thời gian dài" mạnh đến mức nào. Nếu có nhiều quan chức nghiêng về "không hành động trong năm nay", có thể tạo ra hỗ trợ ngắn hạn cho cổ phiếu công nghệ có định giá cao; nếu biên bản cho thấy ủy ban vẫn cảnh giác với lạm phát dai dẳng, áp lực lên lợi suất dài hạn có thể tiếp tục.
Điểm xác thực thứ ba: CPI tháng 9 và xu hướng giá dầu. Trước cuộc họp chính sách vào cuối tháng 10, CPI tháng 9 là mảnh ghép quan trọng cuối cùng; trong khi giá dầu gần đây đã dao động mạnh, OPEC+ vào ngày 4 tháng 10 đã quyết định giữ nguyên mục tiêu sản lượng tháng 11. Chính sách sản lượng và xu hướng giá dầu tiếp theo vẫn có thể ảnh hưởng đến giá năng lượng và kỳ vọng lạm phát, và trở thành một trong những yếu tố để thị trường đánh giá con đường lãi suất tháng 12.
Dữ liệu phi nông nghiệp bất ngờ khiến cược tăng lãi suất trong tháng 10 rời khỏi bàn, nhưng tín hiệu cảnh báo 5.34% của trái phiếu Mỹ vẫn chưa được gỡ bỏ. Việc việc làm yếu đã làm giảm xác suất tăng lãi suất, nhưng không làm giảm rõ rệt lợi suất dài hạn------ mâu thuẫn này có thể là một trong những biến số quan trọng ảnh hưởng đến định giá cổ phiếu công nghệ trong thời gian tới.
Dữ liệu giải thích: Dữ liệu thị trường tính đến thời điểm đóng cửa thị trường chứng khoán Mỹ ngày 2 tháng 10 năm 2026 (trái phiếu Mỹ, hàng hóa là số liệu đóng cửa ngày 2 tháng 10, Bitcoin là báo giá sáng ngày 5 tháng 10); dữ liệu việc làm phi nông nghiệp đến từ Cục Thống kê Lao động Mỹ công bố ngày 2 tháng 10, chuỗi lịch sử đến từ FRED; xác suất tăng lãi suất đến từ CME FedWatch; chỉ số chứng khoán Mỹ và biến động giá cổ phiếu là số liệu đóng cửa ngày 2 tháng 10 (dữ liệu lĩnh vực ngày 1 tháng 10 là số liệu đóng cửa của ngày giao dịch trước đó).
Tuyên bố từ chối trách nhiệm: Nội dung bài viết chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị, mời gọi hoặc khuyến nghị đối với bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất lịch sử và xu hướng thị trường trước đó không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro









