








Công ty mẹ Kimi được báo cáo đang chuẩn bị IPO tại Hồng Kông, định giá khoảng 50 tỷ USD! Có cả Ling AI cũng đến

 Theo báo cáo của Bloomberg, KeLing AI đang hợp tác với Zhongjin Company, Goldman Sachs và UBS để chuẩn bị cho IPO cổ phiếu Hồng Kông, mục tiêu sớm nhất là niêm yết vào năm sau, dự kiến huy động ít nhất 1 tỷ USD; chi tiết vẫn có thể điều chỉnh.
Lời mở đầu: Sử dụng Kimi để viết báo cáo và theo dõi các bài dài không ít, nhưng không nhiều người biết rằng công ty mẹ của nó vẫn chưa niêm yết. Vào ngày 6 tháng 10, Bloomberg đã đưa vấn đề này ra ánh sáng: Mặt tối của mặt trăng đã hoàn thành vòng gọi vốn tư nhân cuối cùng trước khi niêm yết, với định giá khoảng 50 tỷ USD ------ trong vòng một năm, từ khoảng 10 tỷ USD đã tăng lên khoảng năm lần; cùng ngày, Kuaishou đã đưa tài sản AI giá trị nhất của mình là Keling AI lên lộ trình IPO. Đây không phải là hai thông tin cổ phiếu mới đơn lẻ, mà là tín hiệu cho thấy việc vốn hóa AI trên thị trường chứng khoán Hồng Kông đang chuyển từ trường hợp cá biệt sang hàng loạt: Cửa sổ là có thật, và sự cạnh tranh trong cửa sổ cũng là có thật.
Một, đã xảy ra điều gì: Hai thông tin, một tín hiệu
Theo Bloomberg, Mặt tối của mặt trăng đã hoàn thành vòng gọi vốn tư nhân cuối cùng trước khi niêm yết, với định giá khoảng 50 tỷ USD, công ty đã bắt đầu chuẩn bị cho việc giao tiếp với các nhà đầu tư, có thể bắt đầu các cuộc thảo luận sơ bộ từ tháng này; trước đó, theo thông tin, công ty đã nộp đơn xin niêm yết cho Sở Giao dịch Chứng khoán Hồng Kông một cách bí mật, Bank of America đóng vai trò là điều phối viên tổng thể, China International Capital Corporation, Deutsche Bank và Goldman Sachs là các ngân hàng bảo lãnh. Báo cáo cho biết các cuộc thảo luận vẫn đang diễn ra, thời gian IPO có thể thay đổi; Mặt tối của mặt trăng chưa phản hồi yêu cầu bình luận.
Cùng ngày, theo Bloomberg, Keling AI đang hợp tác với China International Capital Corporation, Goldman Sachs và UBS để chuẩn bị cho IPO trên thị trường chứng khoán Hồng Kông, mục tiêu là niêm yết sớm nhất vào năm tới, dự kiến huy động ít nhất 1 tỷ USD; chi tiết vẫn có thể điều chỉnh, Goldman Sachs và UBS từ chối bình luận. Ngoài ra, theo báo cáo trước đó của The Information, các cơ quan quản lý đã khởi động cuộc điều tra an toàn dữ liệu đối với DeepSeek và Mặt tối của mặt trăng ------ không biết có ảnh hưởng đến định giá hoặc thời gian biểu hay không, hiện chưa có kết luận công khai.
Hai thông tin được công bố cùng ngày, chúng tôi có xu hướng cho rằng đây không phải là sự trùng hợp: khả năng tiếp nhận của thị trường cổ phiếu mới trên thị trường chứng khoán Hồng Kông hiện tại, kênh 18C, và sở thích của dòng vốn phía Nam, cùng nhau tạo thành một cửa sổ có thể không tồn tại lâu dài. Đối với các công ty đang chuẩn bị, việc nộp đơn trước tiên không phải là thời gian, mà là quyền định giá.
Hai, định giá: Tỷ lệ giá bán 50 lần không phải là định giá, mà là một thỏa thuận cược
Trước tiên, hãy nhìn vào đường cong này: Theo báo cáo công khai, từ tháng 1 đến tháng 2 đã có ba vòng gọi vốn liên tiếp, định giá từ 10 tỷ USD tăng lên 18 tỷ USD; sau vòng D vào tháng 5 khoảng 20 tỷ USD; vào mùa hè một vòng khoảng 31,5 tỷ USD (có báo cáo khác cho biết vòng sau khoảng 35 tỷ USD, có sự khác biệt trong cách tính); vòng gần nhất khoảng 50 tỷ USD. Trong một năm, khoảng năm lần.
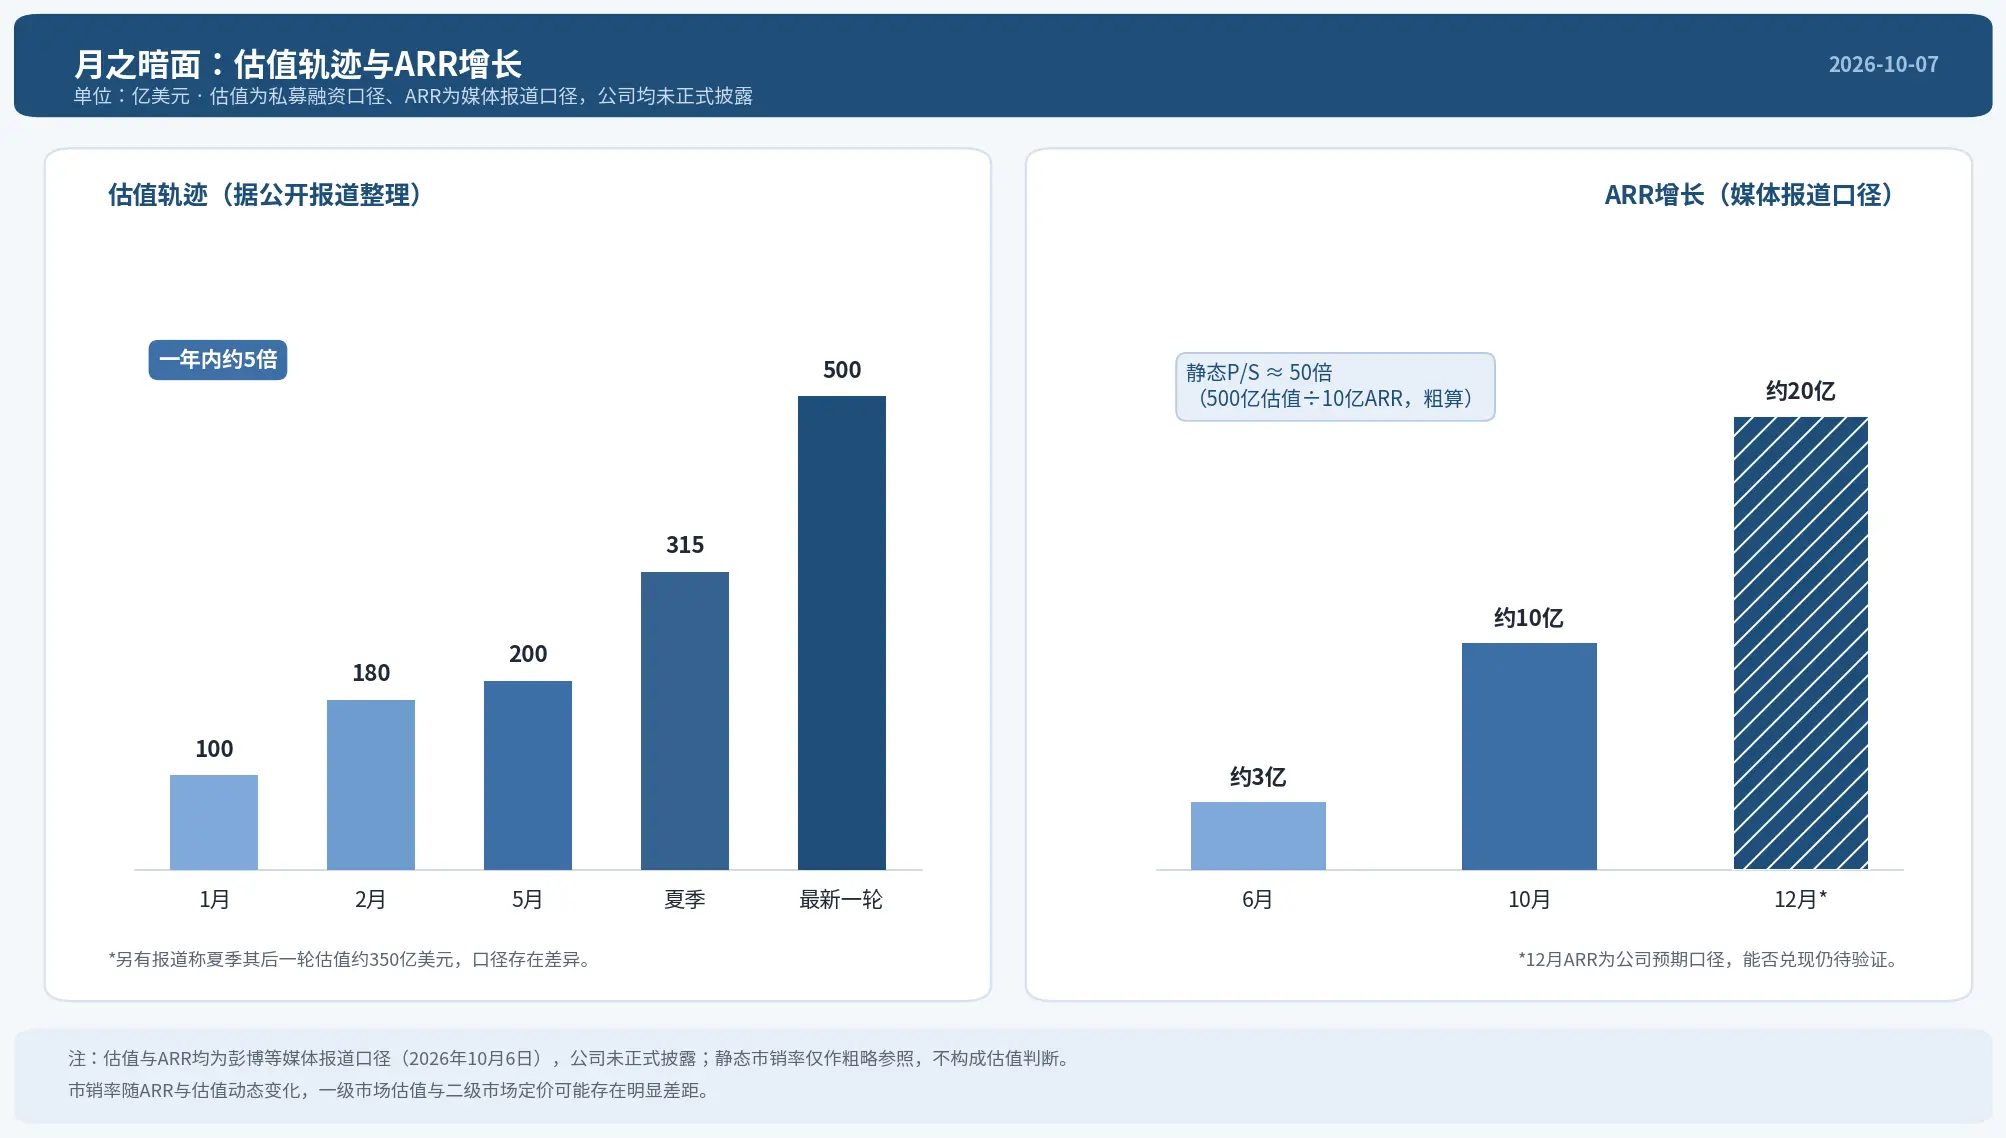
Câu chuyện hỗ trợ là tốc độ tăng trưởng doanh thu, không phải quy mô doanh thu. Theo Bloomberg, ARR từ khoảng 300 triệu USD vào tháng 6 đã tăng lên khoảng 1 tỷ USD hiện tại, công ty dự đoán đến tháng 12 có thể đạt 2 tỷ USD ------ lưu ý đây là số liệu dự đoán của công ty. Về mô hình kinh doanh, phía C là đăng ký phân cấp của Kimi, phía B cung cấp khả năng công nghệ cơ bản cho các doanh nghiệp, vào tháng 6 đã ra mắt sản phẩm trí tuệ nhân tạo Kimi Work, mô hình mã nguồn mở Kimi K3 được báo cáo là gần giống với các mô hình hàng đầu của OpenAI và Anthropic trong một số chỉ số đánh giá.
Quan điểm của chúng tôi là: tỷ lệ giá bán tĩnh khoảng 50 lần không phải là Mặt tối của mặt trăng hiện tại, mà là một thỏa thuận cược về tốc độ thực hiện ARR. Làm hai phép tính thô: 50 tỷ USD so với 1 tỷ USD ARR, tĩnh khoảng 50 lần; ngay cả khi ARR dự kiến gấp đôi lên 2 tỷ USD, tỷ lệ giá bán trong tương lai vẫn còn 25 lần. Tham chiếu là thị trường thứ cấp: Zhizhu theo giá trị thị trường khoảng 313,4 tỷ HKD vào ngày 6 tháng 10 và ARR khoảng 1,8 tỷ USD trong báo cáo giữa năm, tính toán tĩnh khoảng 22 lần. Hệ số mà thị trường cấp một đưa cho Mặt tối của mặt trăng, khoảng gấp hơn hai lần so với hệ số mà thị trường cấp hai đưa cho các đối thủ đã niêm yết ------ khoảng cách giữa chúng chỉ có thể được lấp đầy bằng hai thứ: hoặc ARR tiếp tục tăng trưởng với tốc độ vượt quá hiện tại, hoặc giá niêm yết quay trở lại mức neo của thị trường thứ cấp. Thảo luận về giá niêm yết thực chất là cuộc đàm phán này; và nếu ARR vào tháng 12 thực hiện khoảng 2 tỷ USD, đó là điểm kiểm tra đầu tiên của thỏa thuận cược này.
Ba, thị trường cổ phiếu mới Hồng Kông: Cửa sổ thực sự tồn tại, nhưng đang bị sử dụng
Baker Tilly đã công bố báo cáo quý 3 vào ngày 6 tháng 10 cho thấy (truyền thông trích dẫn): Trong ba quý đầu tiên có 116 cổ phiếu mới niêm yết, tổng số vốn huy động vượt 388 tỷ HKD, gấp hơn hai lần so với cùng kỳ năm ngoái, lập kỷ lục cao nhất từ trước đến nay; số đơn xin niêm yết hoạt động vượt quá 600 đơn, rõ ràng cao hơn so với mức bình thường của các năm trước; tổng số vốn huy động trong năm có cơ hội đạt 500 tỷ HKD, nếu thực hiện sẽ phá vỡ kỷ lục hàng năm 427 tỷ HKD vào năm 2010.
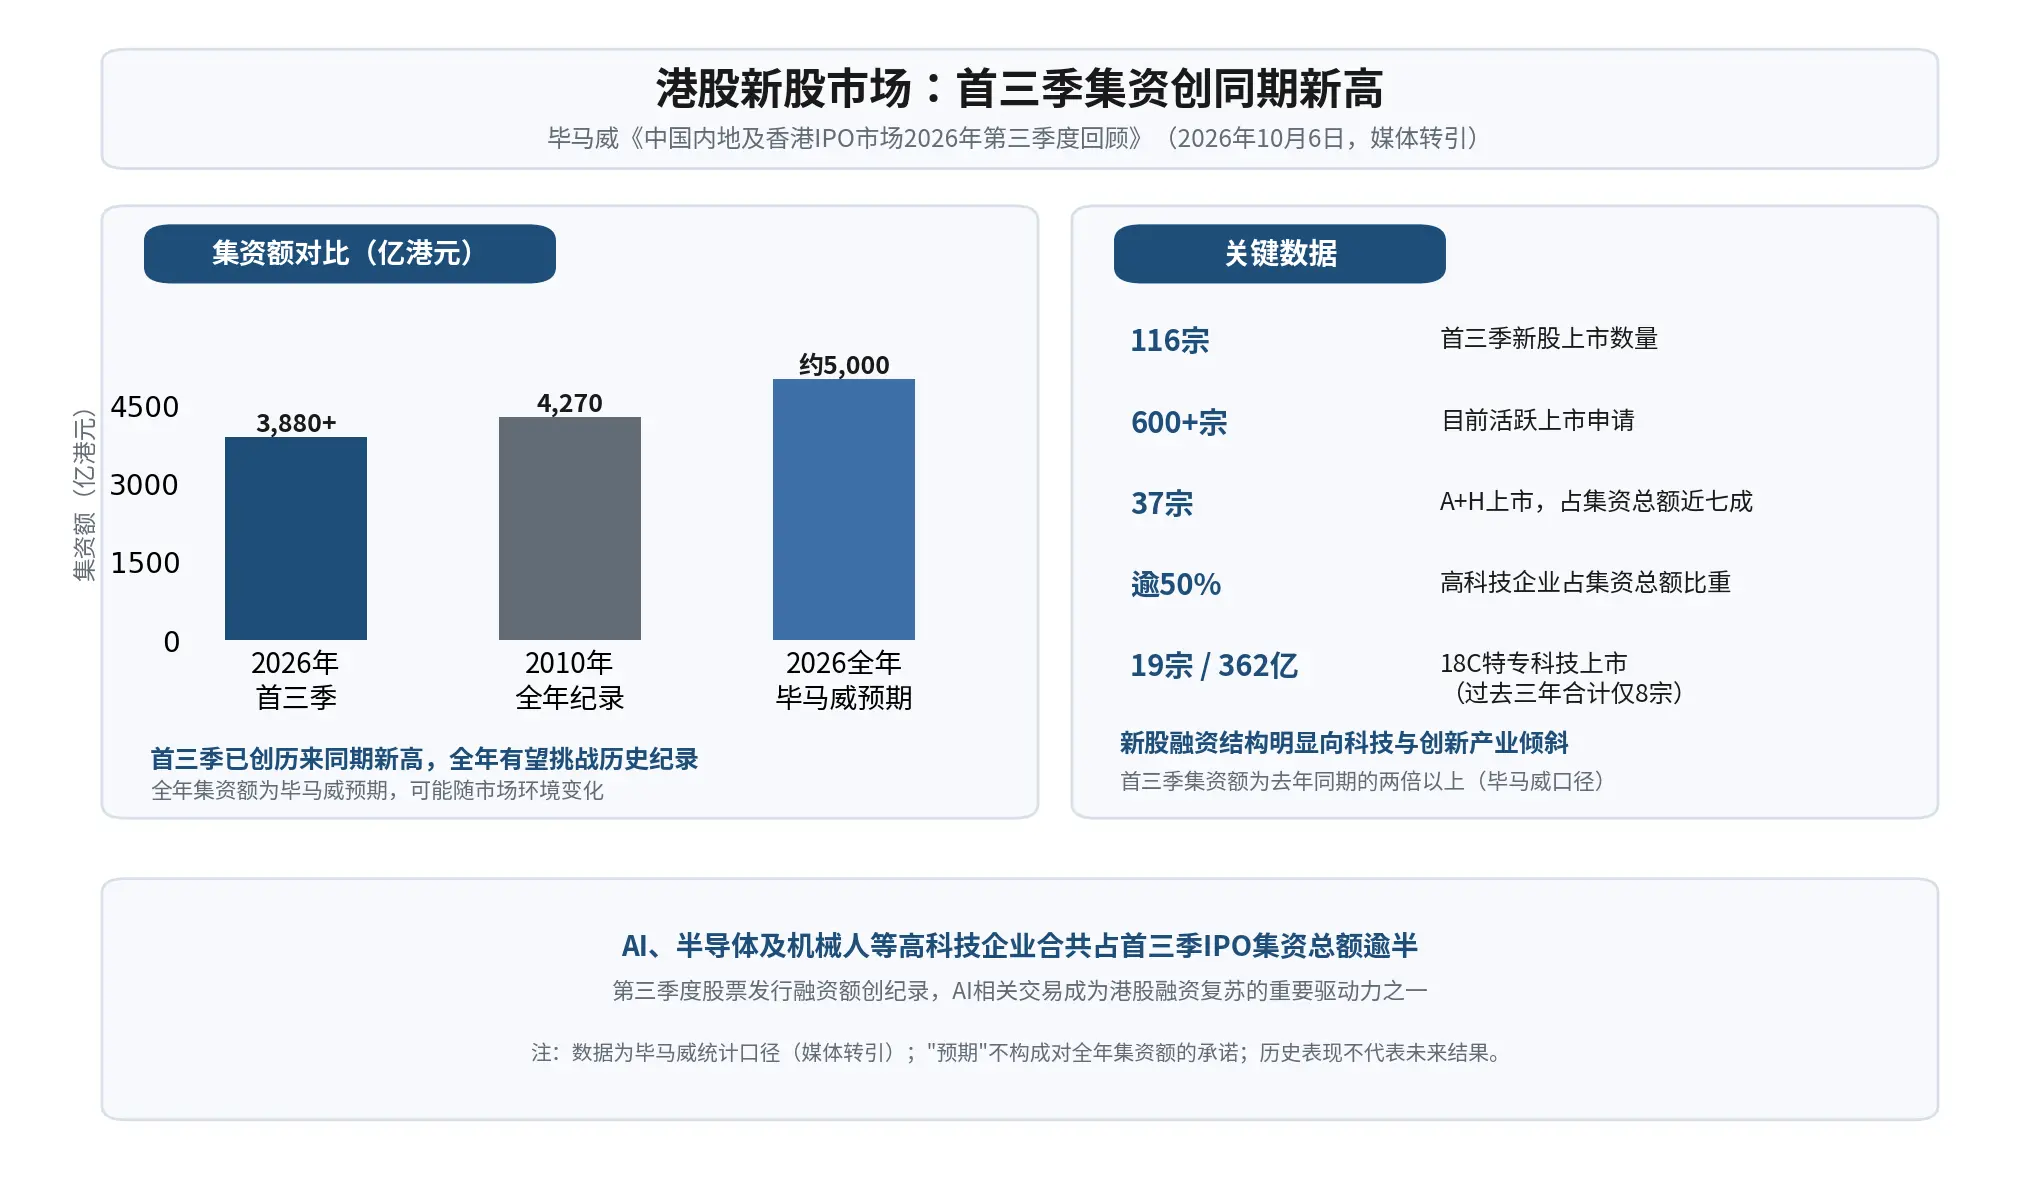 Về cấu trúc, có hai mạch đáng chú ý: các công ty công nghệ cao (AI, bán dẫn, robot) chiếm hơn một nửa tổng số vốn huy động, số tiền phát hành cổ phiếu trong quý 3 lập kỷ lục; trong thời gian này có 19 công ty công nghệ đặc biệt theo chương 18C niêm yết, huy động 36,2 tỷ HKD, trong khi ba năm qua chỉ có tổng cộng 8 đơn. Đánh giá của chúng tôi về kênh 18C là: nó đã chuyển từ cửa phụ thành cửa chính, và khi cửa chính mở ra, sự khan hiếm bắt đầu đếm ngược. Điều kiện đủ để niêm yết theo chương 18C chủ yếu bao gồm giá trị thị trường, đầu tư nghiên cứu và phát triển, v.v., không yêu cầu lợi nhuận là điều kiện cần thiết, do đó cung cấp con đường niêm yết cho các công ty công nghệ đặc biệt vẫn đang trong giai đoạn đầu tư; nhưng khi lưu lượng của kênh càng lớn, mức độ khan hiếm mà từng mục tiêu có thể hưởng lợi càng mỏng ------ các công ty nộp đơn năm nay sẽ hưởng lợi từ cửa sổ, trong khi các công ty nộp đơn năm sau có thể phải đối mặt với một cấu hình đã bị lấp đầy.
Bốn, Keling AI: Tiếp tục cung cấp đạn dược cho cuộc đua vũ trang, không phải là đơn giản rút lui
Keling AI sẽ ra mắt vào năm 2024, tập trung vào video AI sinh. Theo Bloomberg, sau khi OpenAI ngừng Sora, các nhà cung cấp dịch vụ Trung Quốc như Keling đang cố gắng tiếp nhận không gian thị trường mà Sora để lại; vào tháng 7 năm nay đã hoàn thành vòng gọi vốn 2,8 tỷ USD, định giá trước đầu tư khoảng 15 tỷ USD, các nhà đầu tư bao gồm Alibaba, Tencent và Baidu, vào cuối tháng 8 theo thông báo của Kuaishou và báo cáo đã hoàn thành một vòng tăng vốn khác, hạn mức tài trợ độc lập bắt đầu trong năm nay đã được sử dụng hết.
Đưa IPO của Keling vào bối cảnh cạnh tranh, chúng tôi giải thích rằng: đây là hành động tiếp tục cung cấp đạn dược cho cuộc đua vũ trang, chứ không phải đơn giản là sự rút lui của cổ đông. ByteDance với Seedance, Shengshu Technology (theo báo cáo của Bloomberg cũng đang lên kế hoạch niêm yết tại Hồng Kông), PixVerse (Aishi Technology, cũng như trên) đều đang đặt cược trên cùng một đường đua; chi phí tính toán và dữ liệu cho việc tạo video rất cao, người chiến thắng trong đường đua này có khả năng không phải là bảng xếp hạng mô hình, mà là khả năng duy trì dòng tiền ------ ai tiêu tốn đạn dược vốn trước, ai sẽ tụt lại phía sau. Không biết khoảng trống mà Sora để lại có thể được tiếp nhận bao nhiêu và duy trì được bao lâu, hiện chưa có câu trả lời; nhưng độ dài của danh sách đối thủ chính nó đã là một tín hiệu: tiền trong đường đua này hiện đang tiêu tốn nhanh hơn kiếm được.
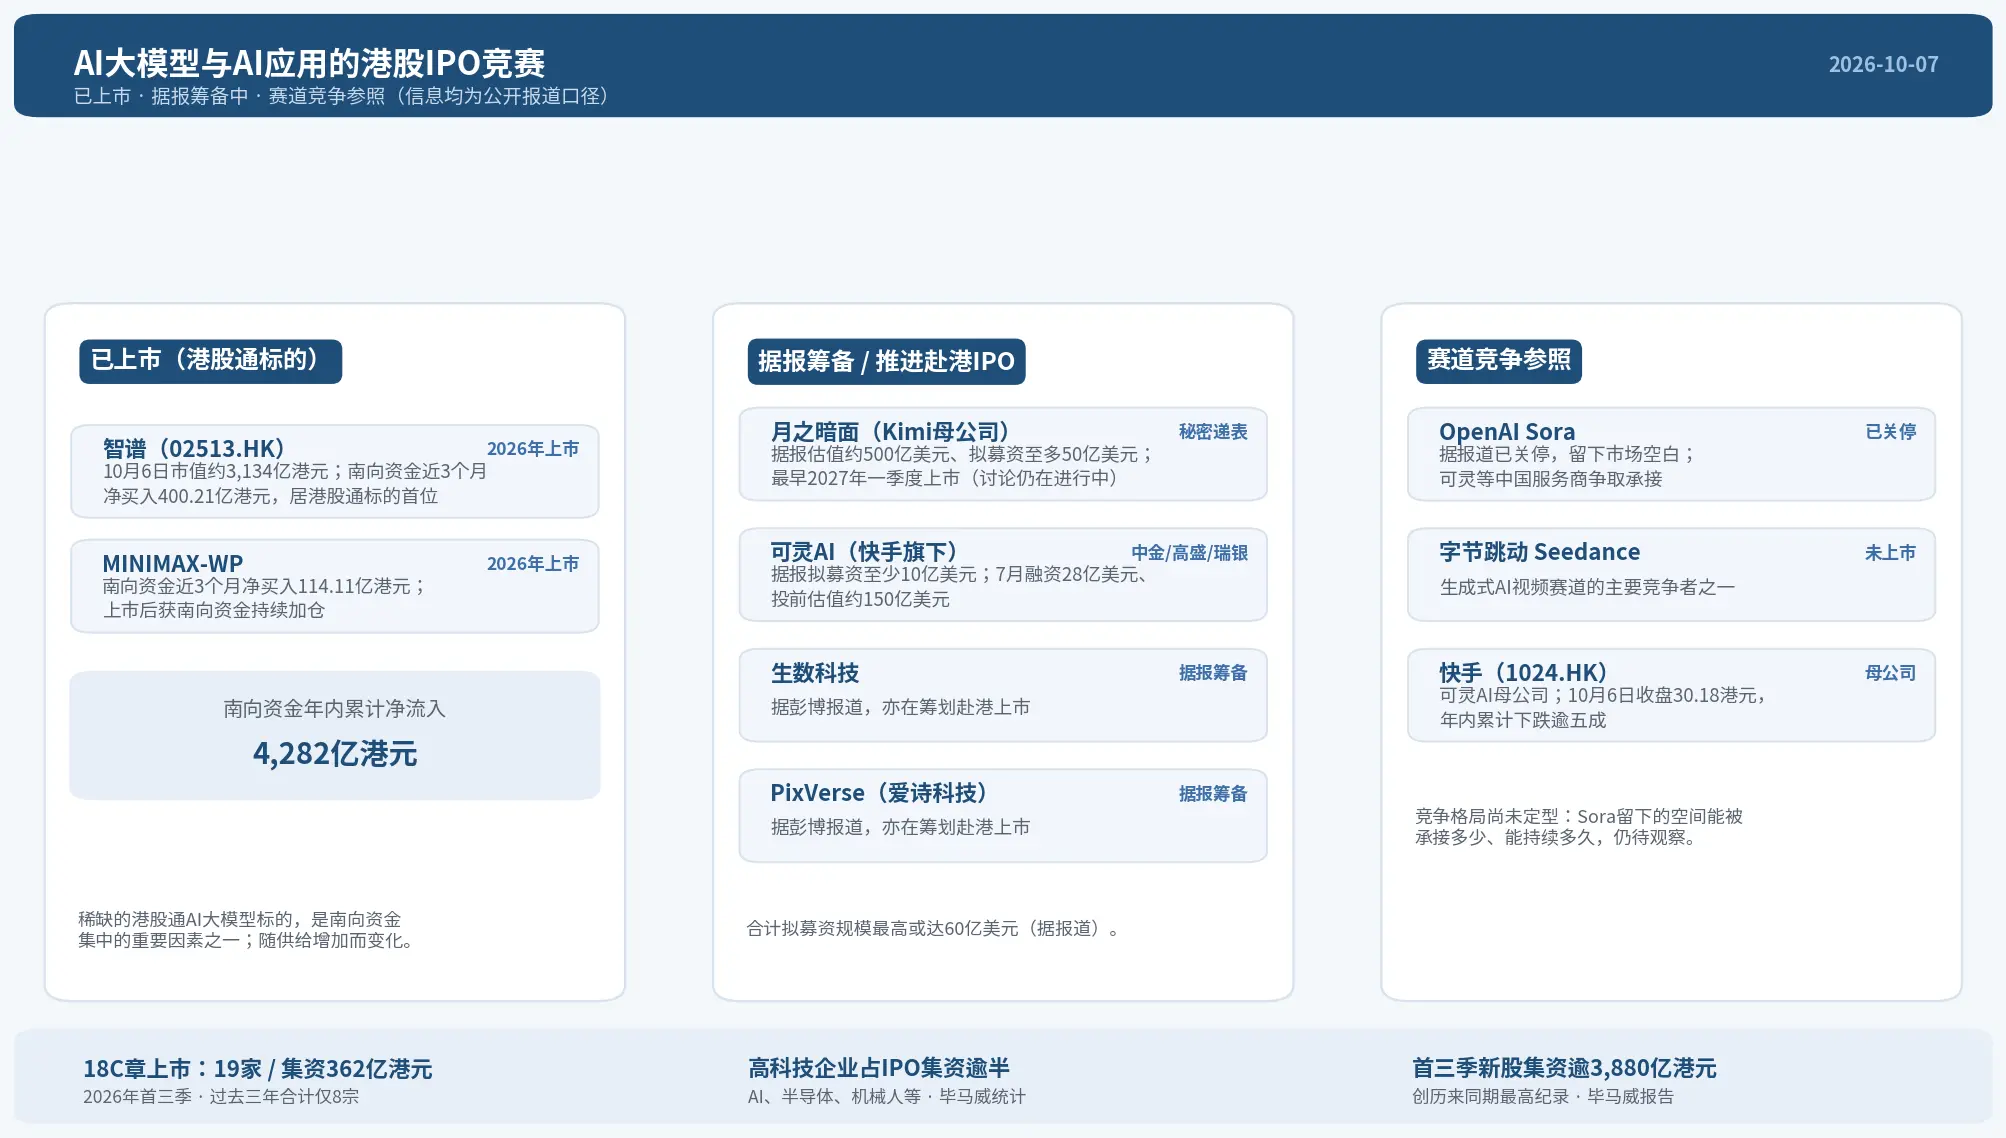 Giá cổ phiếu của công ty mẹ là một biến số khác đáng suy nghĩ. Theo Bloomberg và dữ liệu thị trường xác nhận, Kuaishou đã giảm hơn 50% kể từ đầu năm (ngày giao dịch đầu tiên của năm 2026 đóng cửa ở mức 66,25 HKD, ngày 6 tháng 10 đóng cửa ở mức 30,18 HKD). Đây là một con dao hai lưỡi, cả hai mặt đều sắc bén: công ty mẹ yếu có thể kìm hãm kỳ vọng định giá của Keling; nhưng ngược lại, việc tách tài sản AI ra khỏi "định giá nền tảng nội dung" của Kuaishou để định giá riêng biệt, chính là cơ hội đầu tiên cho thị trường để định giá riêng cho hoạt động video AI ------ việc tách ra là thặng dư hay chiết khấu, giá phát hành sẽ đưa ra câu trả lời đầu tiên. Chúng tôi có xu hướng cho rằng, điều sau cũng có thể là một trong những yếu tố mà Kuaishou xem xét để thúc đẩy việc tách ra.
Năm, tại sao là thị trường chứng khoán Hồng Kông, tại sao là bây giờ
Dòng vốn phía Nam là biến số chính cho sự tiếp nhận. Theo Wind, dòng vốn phía Nam đã có tổng cộng dòng tiền ròng vào 428,203 tỷ HKD trong năm nay (tính đến ngày 28 tháng 9), giá trị thị trường nắm giữ khoảng 60,2 nghìn tỷ HKD (tính đến ngày 29 tháng 9); trong ba tháng gần đây, các mục tiêu mua ròng hàng đầu đều là các mục liên quan đến AI ------ Zhizhu đứng đầu với 40,021 tỷ HKD, MINIMAX-W đạt 11,411 tỷ HKD. Theo cấu trúc này, nếu Mặt tối của mặt trăng, Keling AI và các cổ phiếu mới tương tự niêm yết và được đưa vào kênh giao dịch cổ phiếu Hồng Kông, thì các nhà đầu tư biên sẽ có khả năng vẫn nằm trong nhóm vốn này; hiệu suất của chúng sau khi niêm yết sẽ quyết định lại thái độ tổng thể của dòng vốn phía Nam đối với loại tài sản mô hình lớn ------ hiệu suất của các mục tiêu đầu tiên sẽ là môi trường định giá cho những người đến sau.
Thặng dư khan hiếm có thời hạn sử dụng, đây chính là câu trả lời cho "tại sao là bây giờ". Zhizhu, MINIMAX-W sau khi niêm yết đã nhận được sự gia tăng liên tục từ dòng vốn phía Nam, bối cảnh quan trọng là các mục tiêu mô hình lớn trong kênh giao dịch cổ phiếu Hồng Kông thực sự quá ít; theo Baker Tilly, chỉ trong ba quý đầu tiên đã có 19 công ty 18C niêm yết, hơn 600 đơn xin đang chờ xử lý. Khi "sự khan hiếm" trở thành "số lượng lớn", những người niêm yết trước sẽ hưởng lợi từ quyền định giá, trong khi những người niêm yết sau sẽ phải đối mặt với đuôi của cấu hình. Đối với các công ty chuẩn bị IPO, quyền định giá trong thời gian cửa sổ còn quý giá hơn cả cửa sổ chính nó ------ đây là hiểu biết cốt lõi của chúng tôi về nhịp độ nộp đơn dày đặc này.
Sáu, tiếp theo có thể theo dõi điều gì
Tiến trình nộp đơn và thẩm vấn: Phiên bản đơn chính thức được công bố trên Sở Giao dịch Chứng khoán Hồng Kông, đặc biệt là cách công bố về cấu thành ARR, phân tách doanh thu từ đăng ký và doanh thu từ phía B;
Phản hồi từ các cuộc thảo luận sơ bộ với các nhà đầu tư: Cuộc giao tiếp ý định bắt đầu sớm nhất vào tháng này là cửa sổ đầu tiên để quan sát thái độ của các nhà đầu tư thứ cấp đối với tỷ lệ giá bán tĩnh 50 lần;
Liệu ARR vào tháng 12 có thể thực hiện kỳ vọng khoảng 2 tỷ USD hay không: Đây là điểm dữ liệu cốt lõi để câu chuyện định giá có thể tự hợp lý hóa;
Giá cổ phiếu Kuaishou và môi trường thị trường: Hiệu suất của công ty mẹ, môi trường lãi suất và độ nóng tổng thể của cổ phiếu mới đều sẽ truyền tải đến giá phát hành.
Viết ở cuối
Ba câu để kết thúc phán đoán của chúng tôi. Thứ nhất, tỷ lệ giá bán tĩnh khoảng 50 lần của Mặt tối của mặt trăng so với khoảng 22 lần của Zhizhu, giữa cấp một và cấp hai có một khoảng cách về kỳ vọng tăng trưởng ------ dữ liệu ARR vào tháng 12 sẽ là một trong những điểm quan sát quan trọng: nếu có thể thực hiện, sẽ hỗ trợ một phần cho logic định giá hiện tại; nếu không thể thực hiện, có thể làm tăng khả năng thị trường đánh giá lại định giá của nó. Thứ hai, kênh 18C từ cửa phụ trở thành cửa chính có nghĩa là sự khan hiếm bắt đầu đếm ngược, bản chất của việc nộp đơn dày đặc này là giành quyền định giá, chứ không phải chỉ để tham gia. Thứ ba, IPO của Keling AI là hành động tiếp tục cung cấp đạn dược cho cuộc đua vũ trang video AI, người chiến thắng sẽ dựa vào khả năng duy trì dòng tiền chứ không phải thứ hạng trong bảng xếp hạng; sự yếu kém của giá cổ phiếu Kuaishou có thể kìm hãm định giá, nhưng cũng có thể chính là động lực cho việc tách ra. Những phán đoán trên dựa trên thông tin công khai hiện tại, khi điều kiện thay đổi, kết luận cũng sẽ thay đổi.
Nguồn dữ liệu
Bloomberg (2026/10/6), báo cáo quý 3 của Baker Tilly 2026, Wind, dữ liệu thị trường và báo cáo công khai.
Mặt tối của mặt trăng: định giá khoảng 50 tỷ USD, dự kiến niêm yết vào quý 1 năm 2027, huy động tối đa 5 tỷ USD; ARR 3→10→20 tỷ USD; định giá 10→18→20→31,5 tỷ (có cách tính 35 tỷ khác). Công ty chưa công bố chính thức.
Mặt tối của mặt trăng bảo lãnh/nộp đơn: Bank of America, China International Capital Corporation, Deutsche Bank, Goldman Sachs; nộp đơn bí mật.
Keling AI: bảo lãnh bởi China International Capital Corporation, Goldman Sachs, UBS; dự kiến huy động ít nhất 1 tỷ USD; vòng gọi vốn tháng 7 là 2,8 tỷ USD, định giá trước đầu tư khoảng 15 tỷ USD. Thông báo của Kuaishou có sự khác biệt về hạn mức tài trợ khoảng 3 tỷ.
IPO trên thị trường chứng khoán Hồng Kông: 116 đơn, hơn 388 tỷ HKD, hơn 600 đơn xin; 18C 19 đơn/362 tỷ HKD; tỷ lệ công nghệ cao chiếm hơn một nửa; kỷ lục năm 2010 là 427 tỷ HKD.
Dòng vốn phía Nam: tổng dòng tiền ròng vào 428,203 tỷ HKD, giá trị nắm giữ khoảng 60,2 nghìn tỷ HKD; Zhizhu 40,021 tỷ, MINIMAX-W 11,411 tỷ HKD. Tính đến ngày 28-29 tháng 9.
Kuaishou: Ngày giao dịch đầu tiên của năm 2026 đóng cửa ở mức 66,25 HKD, ngày 6 tháng 10 đóng cửa ở mức 30,18 HKD (khoảng -54%).
Tỷ lệ giá trị thị trường: Mặt tối của mặt trăng khoảng 50 lần tĩnh; Trí Bản khoảng 22 lần (giá trị thị trường khoảng 3,134 tỷ đô la Hồng Kông vào ngày 10/6, ARR báo cáo giữa kỳ khoảng 1.8 tỷ đô la Mỹ tính toán sơ bộ). Mục này tính toán sơ bộ, tỷ giá khoảng 7.78 đô la Hồng Kông/đô la Mỹ, chỉ để tham khảo, không cấu thành đánh giá giá trị.
Chú thích: Mặt tối của mặt trăng, AI Khả Linh liên quan chưa được công ty chính thức công bố, dựa vào báo cáo của truyền thông; thông báo của AI Khả Linh trên Kuaishou có sự khác biệt, đã được ghi chú trong văn bản.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết này chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai được sắp xếp tính đến thời điểm được đề cập trong văn bản, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong văn bản chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị, mời gọi hoặc khuyến nghị đối với bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất lịch sử và xu hướng thị trường trong quá khứ không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro









