








Giá vàng giảm xuống 4066 USD: không phải là sự thất bại của việc phòng ngừa rủi ro, mà là chi phí nắm giữ trái phiếu Mỹ đã thắng

Ngày 7 tháng 10, giá vàng giao ngay mở cửa ở mức 4163,97 USD, sau khi tăng cao lên 4170 trong phiên châu Á thì đã giảm xuống, trong phiên New York đã giảm xuống 4066 USD, tạo mức thấp nhất kể từ ngày 5 tháng 8, đóng cửa ở mức 4110,68 USD, giảm 1,28%. Cùng ngày, phiên đấu giá trái phiếu chính phủ Mỹ kỳ hạn 10 năm trị giá 39 tỷ USD đã được đấu giá với lãi suất 5,300%, tỷ lệ đặt thầu là 2,77, cao hơn nhiều so với mức trung bình gần sáu lần là 2,54.
Nhiều báo cáo đã đặt hai sự kiện này cùng nhau: "Giá vàng giảm, trái phiếu chính phủ bị thu hút". Nhưng khi sắp xếp theo thứ tự thời gian, cách nói này có một lỗ hổng rõ ràng: việc bán tháo vàng xảy ra trước khi công bố kết quả đấu giá. Giảm trước, ổn định sau ------ thứ tự này, có thông tin nhiều hơn cả việc tăng giảm.
I. Đặt đúng thứ tự nguyên nhân
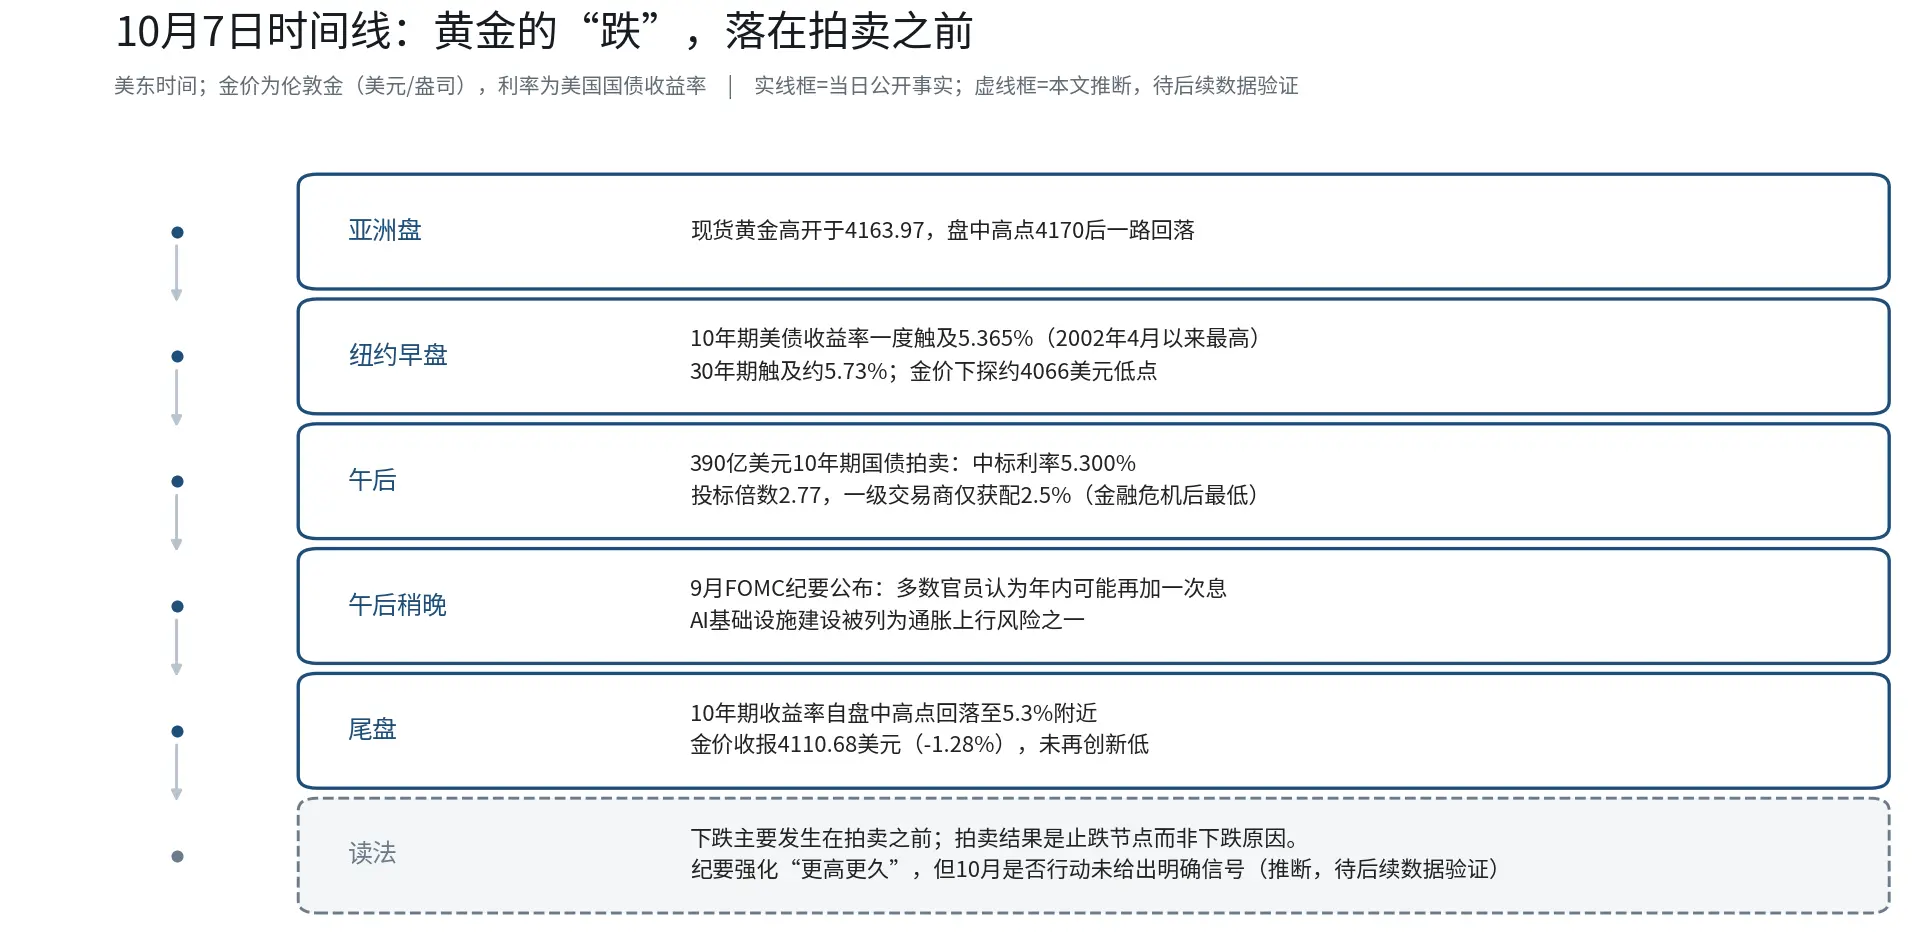
Diễn biến thị trường trong ngày diễn ra theo thứ tự này: giá vàng tăng cao rồi giảm trong phiên châu Á; trong phiên sáng New York, lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã có lúc vượt qua 5,34%, tạo mức cao nhất kể từ tháng 4 năm 2002, kỳ hạn 30 năm chạm 5,73%, giá vàng đồng thời giảm xuống dưới 4100, xuống 4066; buổi chiều, kết quả đấu giá được công bố, lãi suất trúng thầu 5,300% lại thấp hơn mức thị trường trước khi đấu giá (5,317%), lợi suất giảm từ mức cao, giá vàng cuối phiên phục hồi lên 4110; vào ngày 8 tháng 10, trong phiên châu Á, giá vàng tiếp tục phục hồi lên khoảng 4130 USD.
Kết luận rất rõ ràng: sự kiện duy nhất rõ ràng có lợi cho vàng trong ngày hôm đó chính là phiên đấu giá bị nghi ngờ "đã đè bẹp vàng". Ghi nhận mức giảm của vàng vào đầu phiên đấu giá là coi điểm chuyển mình thành điểm khởi đầu.
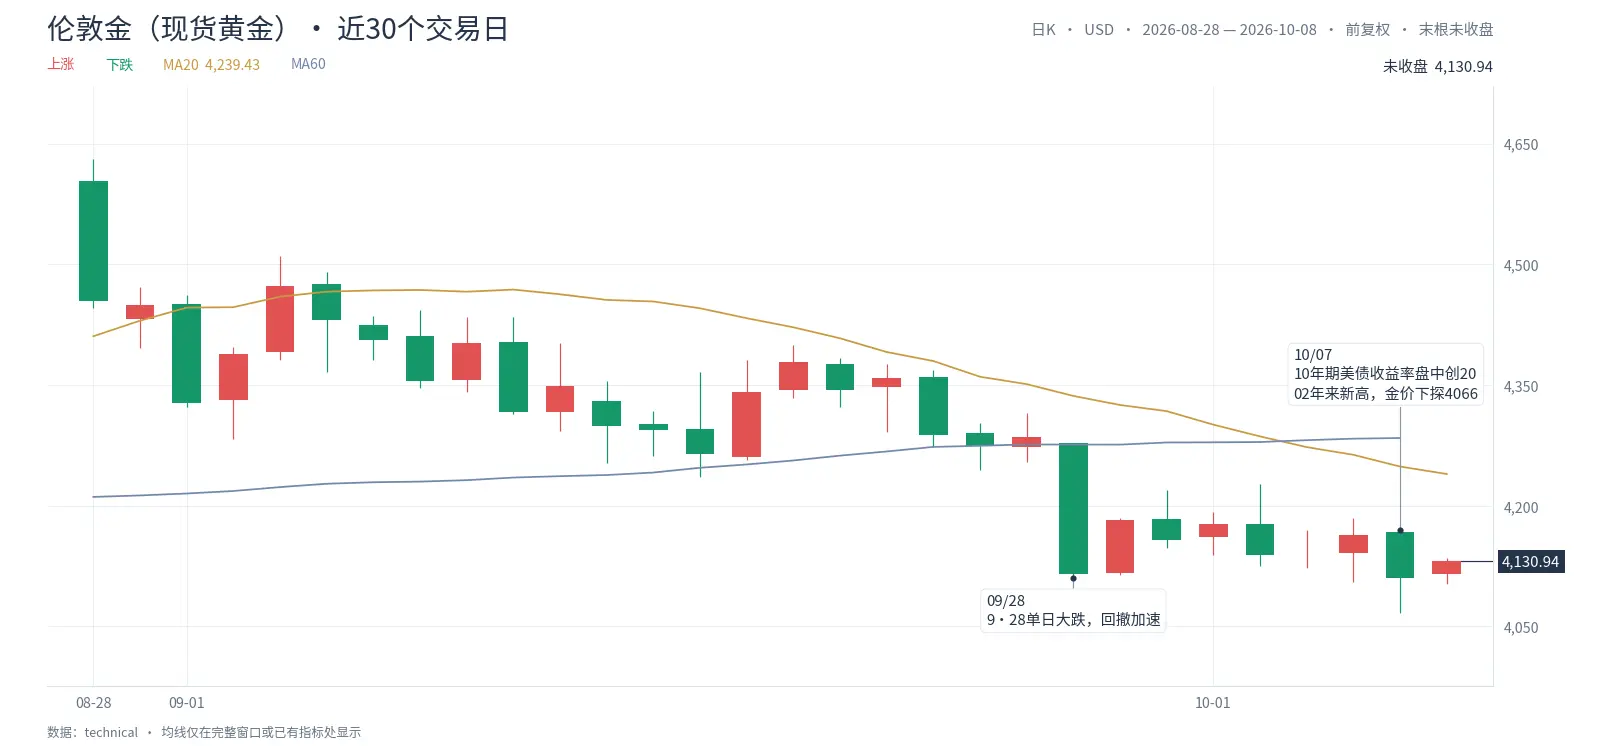
Một bối cảnh khác thường bị bỏ qua: đây không phải là chuyện của một ngày. Vào cuối tháng 8, giá vàng vẫn ở mức 4630 đến 4700, sau khi giảm mạnh vào ngày 28 tháng 9, đã nhanh chóng hồi phục, đến ngày 7 tháng 10, giá đã giảm khoảng 12% so với mức cao trong 60 ngày. Mức 4066 chỉ là mức thấp chính thức bị phá vỡ kể từ ngày 5 tháng 8. Sự sụt giảm mạnh trong một ngày là kết quả, trong khi sự giảm dần trong hai tuần mới là quá trình.
II. Biên bản là xác nhận kỳ vọng cũ, không phải tin xấu mới
Cuộc họp FOMC vào ngày 15-16 tháng 9 đã diễn ra ba tuần trước, nhưng biên bản chỉ được công bố vào chiều ngày 7 tháng 10 theo giờ Đông Mỹ, vì vậy nó là thông tin của đêm qua ------ chỉ có sự gia tăng rất hạn chế.
Biên bản xác nhận ba điều: tăng lãi suất 25 điểm cơ bản được thông qua toàn bộ; đa số các quan chức cho rằng có thể sẽ tăng lãi suất thêm một lần nữa trong năm nay; không có tín hiệu nào về việc có hành động trong tháng 10. Trước khi biên bản được công bố, thị trường hợp đồng tương lai chỉ định giá khoảng 19% cho tháng 10, trong khi việc tăng lãi suất vào tháng 12 đã được định giá hoàn toàn. Thị trường đã sớm tính toán "một lần tăng lãi suất nữa trong năm nay" vào giá cả, biên bản chỉ là ghi lại kỳ vọng đã được định giá trên giấy. Việc quy kết sự biến động đêm qua cho "biên bản thiên về diều hâu" là lấy kỳ vọng cũ làm tin xấu mới.
Điều mới mẻ thực sự là một thông tin khác: một số người tham gia đã liệt kê việc xây dựng cơ sở hạ tầng AI là một trong những rủi ro tăng lạm phát trung hạn. Chi tiêu vốn cho AI đã vào cuộc thảo luận về lạm phát của ngân hàng trung ương, sự thay đổi này đáng để theo dõi riêng ------ nhưng nó không phải là điểm khởi đầu cho sự giảm giá vàng trong ngày hôm đó. Lợi suất đạt mức cao mới, sự đóng góp của giá dầu và kỳ vọng lạm phát có khả năng đứng trước biên bản.
III. Vàng thua một bài toán số học
Thay vì nói rằng logic phòng ngừa rủi ro không còn hiệu lực, có lẽ nên nói rằng vàng đã bị đánh bại bởi chi phí nắm giữ của chính nó.
Lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã vượt quá 5,3%, trong khi vàng không tạo ra lãi suất. Chi phí ngầm để nắm giữ vàng trong một năm chính là phần 5,3% trừ đi phần lạm phát. Đây không phải là vấn đề cảm xúc, mà là vấn đề số học.
Áp lực thứ hai đến từ đồng đô la: chỉ số đô la đã tăng lên khoảng 102,3, vượt qua mức cao nhất trong năm, vàng tính bằng đô la trở nên đắt hơn đối với người mua không phải đô la. Còn về tình hình Trung Đông gia tăng, giá dầu Brent vượt qua 100 USD ------ theo sách giáo khoa, điều này nên thúc đẩy nhu cầu mua vàng phòng ngừa, nhưng lần này không xảy ra, vì sự tăng giá dầu có hướng truyền dẫn là kỳ vọng lạm phát và lãi suất dài hạn, điều này là tiêu cực cho vàng. Khi sách giáo khoa không còn hiệu lực, thường là trọng số của biến số lãi suất đã vượt qua mọi thứ khác.
IV. Con số đáng nhớ hơn giá vàng là 2,5%
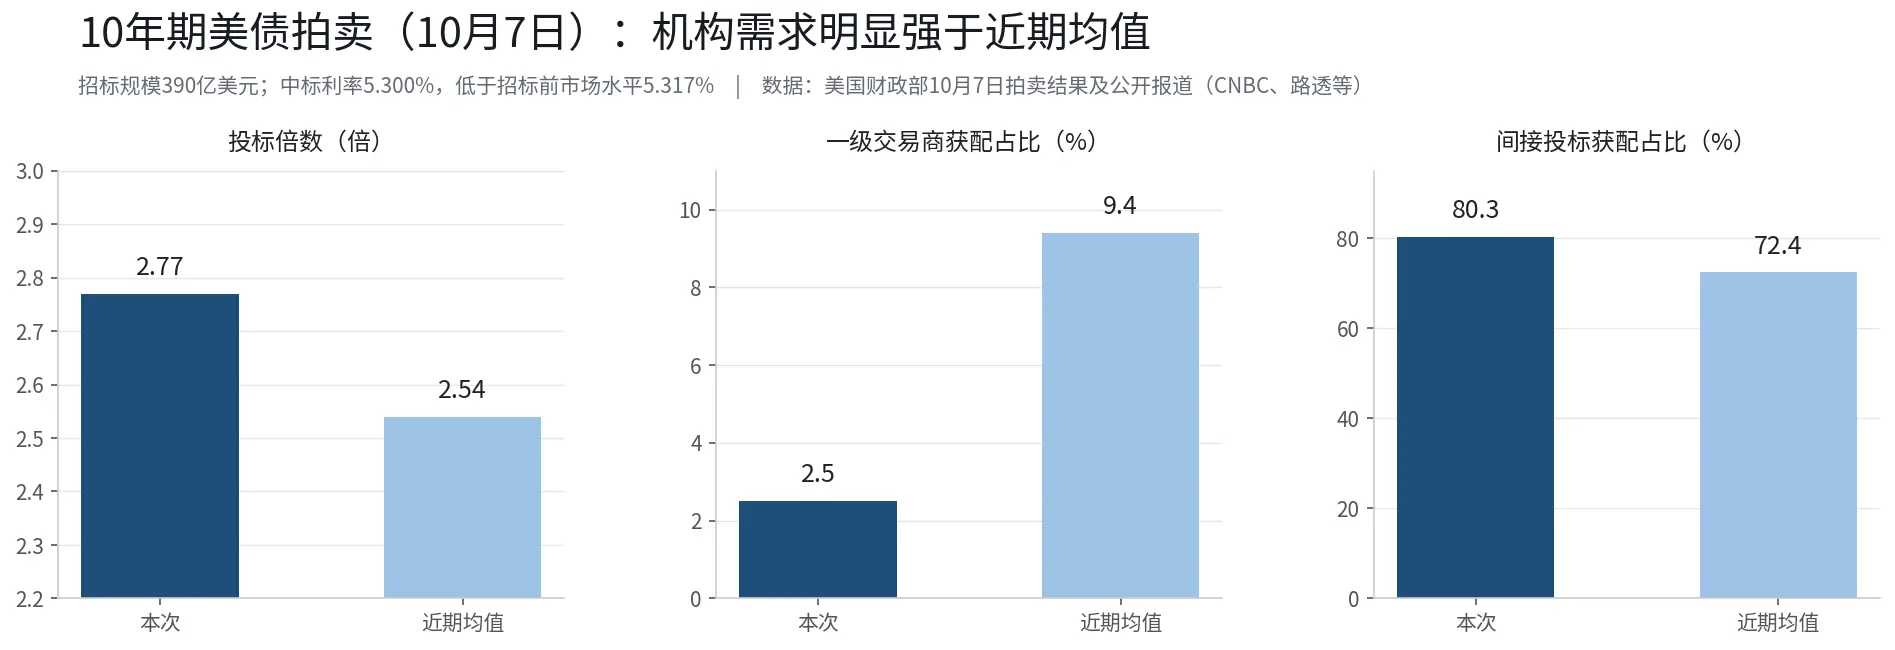
Trong dữ liệu đấu giá, tỷ lệ đặt thầu 2,77 cho thấy "nhu cầu mạnh", nhưng con số 2,5% mới cho thấy nhu cầu đến từ đâu: các nhà giao dịch cấp một chỉ lấy 2,5% khối lượng phát hành, là mức thấp nhất kể từ cuộc khủng hoảng tài chính ------ khối lượng tiếp nhận không phải dựa vào các nhà tạo lập thị trường mà là do các quỹ thực sự phân bổ vốn trực tiếp lấy đi; tỷ lệ đặt thầu gián tiếp (bao gồm các ngân hàng trung ương toàn cầu và các tổ chức khác) đạt 80,3%, rõ ràng cao hơn mức trung bình gần 10 lần là 72,4%.
Logic quyết định của loại vốn này khác với các giao dịch: quỹ hưu trí, bảo hiểm, quỹ chủ quyền có kỷ luật về lợi suất, chỉ cần đủ cao là phân bổ. Đối với họ, 5,3% là mức lợi suất có thể tính toán chưa thấy trong nhiều năm.
Phán đoán của bài viết này là: nếu nhu cầu mua này tiếp tục, đỉnh lợi suất dài hạn có thể gần hơn so với mức định giá hiện tại; nếu chỉ là một lần đấu giá ngẫu nhiên, áp lực lên vàng và cổ phiếu tăng trưởng vẫn chưa được giải tỏa. Điểm quan sát để phân biệt hai điều này chính là phiên đấu giá 30 năm trị giá 22 tỷ USD vào ngày 8 tháng 10 ------ lợi suất phát hành có thể đạt mức cao nhất kể từ năm 2000.
V. Tiếp theo cần chú ý điều gì
Thứ nhất, kết quả đấu giá 30 năm. Nếu 10 năm mạnh, 30 năm yếu, điều này cho thấy nhu cầu dài hạn chỉ là sự phục hồi của một số khía cạnh; nếu cả hai đều mạnh, mới có thể nói đến "vốn quay trở lại".
Thứ hai, mức 4000 USD. Đây là mức hỗ trợ số nguyên tiếp theo; theo báo cáo công khai, Ngân hàng Trung ương Trung Quốc đã liên tục tăng cường dự trữ vàng lên 77,47 triệu ounce tính đến cuối tháng 9, mua vào chính thức giữ ở dưới, nhưng không thể thay đổi hướng đi của lãi suất thực tế.
Thứ ba, lộ trình lãi suất tháng 12. Trước khi biên bản được công bố, tháng 12 đã được định giá hoàn toàn, chỉ cần có một dữ liệu lạm phát nào đó vượt quá dự kiến, lợi suất có thể thử nghiệm lại mức cao trước đó; ngược lại, bất kỳ tín hiệu nào về việc lạm phát giảm sẽ đồng thời cải thiện tình hình của vàng và trái phiếu dài hạn.
Viết ở cuối
Việc đọc đêm qua thành "vàng đã sụp đổ" hoặc "trái phiếu chính phủ ổn định" đều không đầy đủ. Những gì thực sự xảy ra hôm qua là: lợi suất đã ép giá vàng xuống mức thấp nhất kể từ tháng 8, rồi bị một phiên đấu giá với nhu cầu vượt quá dự kiến đẩy trở lại. Giá vàng là nhiệt kế, phiên đấu giá mới là yếu tố điều chỉnh. Trong vài ngày tới, theo dõi phiên đấu giá 30 năm và CPI sẽ hữu ích hơn là theo dõi biểu đồ ngày của giá vàng.
Dữ liệu giải thích
Dữ liệu tính đến ngày 8 tháng 10 năm 2026, nguồn: thị trường công khai, Bộ Tài chính Mỹ, Cục Dự trữ Liên bang, CNBC, Reuters, v.v.
Vàng: Vàng London đóng cửa ngày 7/10 ở mức 4110,68 USD (-1,28%), mức thấp trong phiên là 4066,36 USD; vào ngày 8/10, trong phiên châu Á đã phục hồi lên khoảng 4130 USD.
Trái phiếu chính phủ: Lợi suất 10 năm trong phiên đã vượt 5,34% (mức cao nhất kể từ tháng 4 năm 2002, khoảng 5,34%--5,37%), lợi suất 30 năm trong phiên là 5,728%, lợi suất 10 năm đóng cửa ở mức khoảng 5,3%.
Đấu giá 10 năm: 39 tỷ USD, lãi suất trúng thầu 5,300% (dự kiến 5,317%); tỷ lệ đặt thầu 2,77 (trung bình 2,54); các nhà giao dịch cấp một 2,5% (mức thấp nhất sau khủng hoảng tài chính); tỷ lệ đặt thầu gián tiếp 80,3%.
Biên bản FOMC: Cuộc họp ngày 15-16/9, công bố ngày 7/10; tăng lãi suất 25 điểm cơ bản lên 3,75%--4,00%; đa số quan chức cho rằng có thể tăng thêm một lần trong năm; cơ sở hạ tầng AI được liệt kê là rủi ro lạm phát. Trước cuộc họp, định giá hợp đồng tương lai cho tháng 10 khoảng 19%, tháng 12 đã được định giá hoàn toàn.
Khác: Chỉ số đô la khoảng 102,3, vượt qua mức cao nhất trong năm; Ngân hàng Trung ương Trung Quốc đã tăng cường dự trữ vàng lên 77,47 triệu ounce vào cuối tháng 9, liên tục mua vào.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị, mời gọi hoặc khuyến nghị về bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất trong quá khứ và diễn biến thị trường trước đây không đại diện hoặc đảm bảo kết quả trong tương lai. Các nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro









