Các ông lớn AI đốt tiền, các ông lớn năng lượng in tiền: Tuần báo cáo tài chính siêu, máy hủy tiền đối đầu máy in tiền

 Khi chi tiêu vốn liên tục tăng lên, dòng tiền tự do bắt đầu chịu áp lực, các nhà đầu tư cần phải tính toán lại một khoản, liệu các đơn hàng có thể kịp thời chuyển đổi thành doanh thu, doanh thu có thể đủ để bù đắp khấu hao, và cuối cùng có bao nhiêu tiền mặt thực sự còn lại cho cổ đông.
Lời mở đầu: Microsoft và Alphabet sẽ công bố báo cáo tài chính sau giờ giao dịch vào ngày 28 tháng 10, Amazon theo sau ngay sau đó, ExxonMobil và Chevron sẽ kết thúc vào cuối tuần này. Điểm nhấn của đợt báo cáo tài chính này không chỉ là nhu cầu AI còn có thể tăng trưởng nhanh như thế nào, mà còn là chi phí tiền mặt cần phải trả cho sự tăng trưởng đó.
Trong hai năm qua, thị trường sẵn sàng trả giá cao cho lợi nhuận dài hạn từ hạ tầng điện toán đám mây và AI. Khi chi tiêu vốn tiếp tục tăng và dòng tiền tự do bắt đầu chịu áp lực, các nhà đầu tư sẽ phải tính toán lại, liệu đơn hàng có thể chuyển đổi kịp thời thành doanh thu, doanh thu có thể trang trải cho khấu hao hay không, và cuối cùng có bao nhiêu tiền mặt thực sự để lại cho cổ đông.
Trong tuần này, Microsoft, Alphabet và Amazon sẽ phải trả lời câu hỏi về lợi nhuận từ đầu tư AI. ExxonMobil và Chevron cung cấp một nhóm tham chiếu khác, khi lợi nhuận được chuyển đổi thành tiền mặt, tiền mặt có thể chuyển đổi thành cổ tức, mua lại và giảm nợ, thị trường sẽ sẵn sàng trả giá cho những tài sản như vậy là bao nhiêu.
Một, 160 công ty công bố báo cáo tài chính trong tuần này, thị trường trước tiên xem bảng lưu chuyển tiền tệ
Khoảng 160 công ty thuộc chỉ số S&P 500 sẽ công bố kết quả kinh doanh trong tuần này, trong đó Microsoft, Alphabet, Amazon, ExxonMobil và Chevron là nhóm được chú ý nhất (Tổng hợp thông báo từ TradingKey). Lịch trình là Microsoft và Alphabet vào ngày 28 tháng 10 sau giờ giao dịch, Amazon và Intel vào ngày 29 tháng 10 sau giờ giao dịch, Eli Lilly và Caterpillar vào ngày 29 tháng 10 trước giờ giao dịch, ExxonMobil và Chevron sẽ kết thúc vào ngày 30 tháng 10. Cùng thời gian, Samsung Electronics, SK Hynix và Kioxia cũng sẽ công bố kết quả, nhu cầu và chi phí cho hạ tầng AI đang trở thành chủ đề chung giữa cổ phiếu Mỹ và cổ phiếu công nghệ châu Á.
Thị trường đã đưa ra tín hiệu trước. Tuần trước, quỹ ETF MAGS giảm gần 7% so với mức cao nhất trong năm, Meta do dòng tiền tự do chuyển sang âm, giảm khoảng 18% so với mức cao nhất (báo cáo ngày 26 tháng 10).
Điều này không có nghĩa là thị trường không còn tin tưởng vào AI. Chính xác hơn, các nhà đầu tư bắt đầu đặt câu hỏi, khi nhu cầu AI tăng trưởng, chi tiêu vốn, khấu hao và chi phí tài chính sẽ tăng bao nhiêu. Khi doanh thu tăng không còn đủ để giải thích định giá, bảng lưu chuyển tiền tệ trở thành rào cản tiếp theo để kiểm tra lợi nhuận đầu tư.
Hai, các ông lớn AI đã đốt hàng trăm tỷ đô la trong một năm, dòng tiền có theo kịp không?
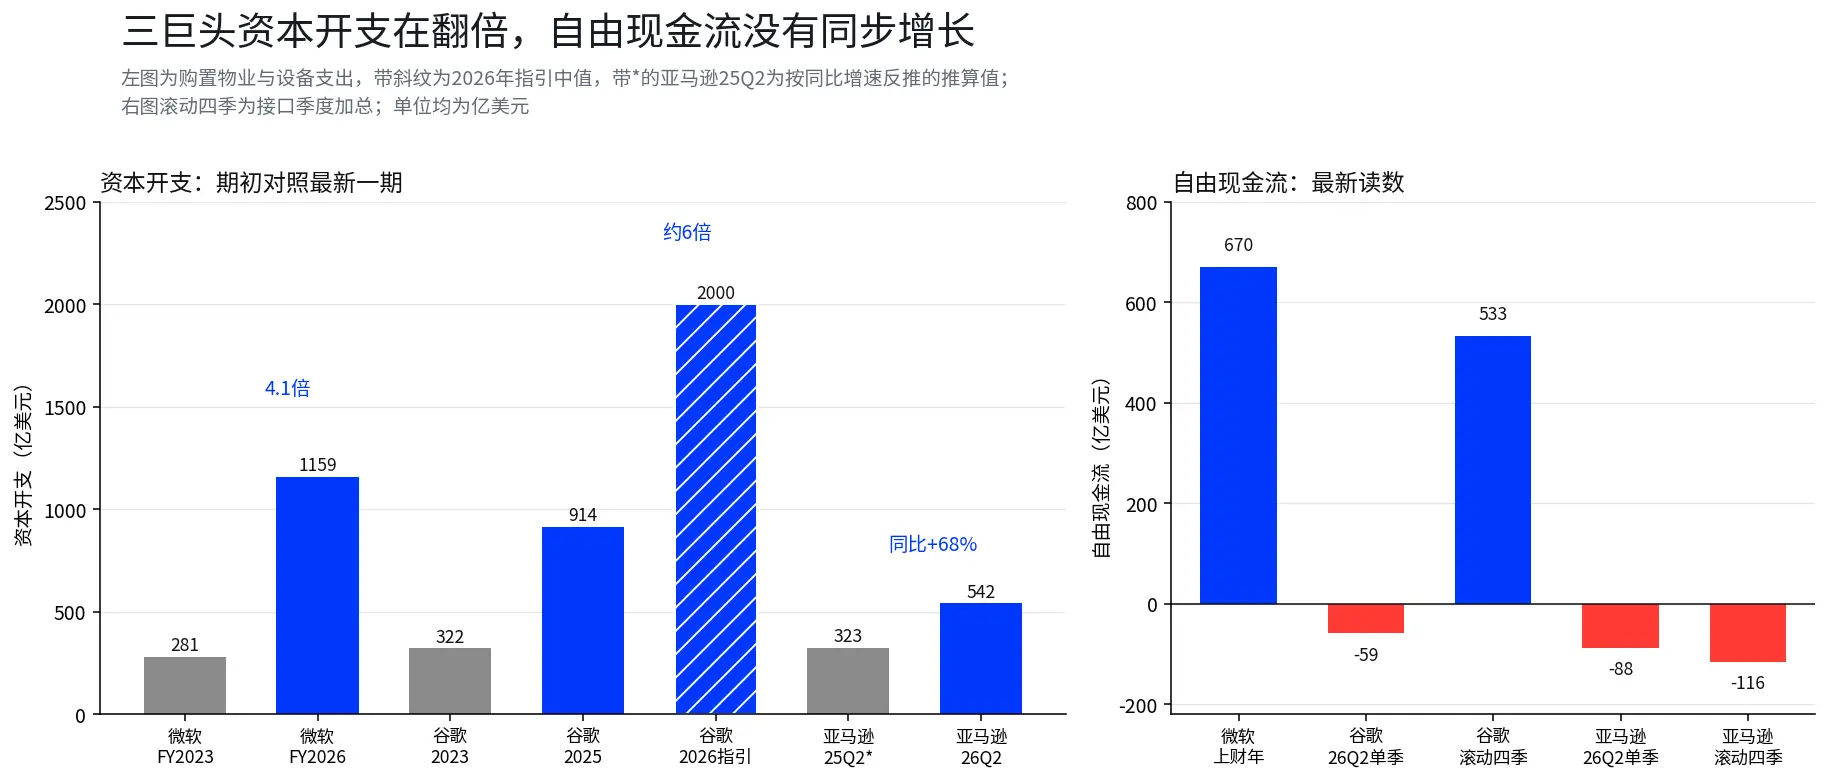
Ba ông lớn trong quý trước đã chi tổng cộng khoảng 134,9 tỷ đô la cho bất động sản và thiết bị, gấp đôi so với một năm trước (Tổng hợp thông báo từ các công ty). Việc xây dựng hạ tầng AI vẫn đang tăng tốc, điều cần nhìn rõ hơn là khoảng cách giữa tốc độ đầu tư và lợi nhuận tiền mặt đang ngày càng xa.
Chi tiêu vốn của Alphabet đã tăng từ 32,2 tỷ đô la vào năm 2023 lên 91,4 tỷ đô la vào năm 2025, dự báo trung bình khoảng 200 tỷ đô la vào năm 2026 (dữ liệu từ các công ty). Theo dự báo này, trong nửa cuối năm, trung bình mỗi quý cần đầu tư khoảng 57,2 tỷ đến 62,2 tỷ đô la, rõ ràng cao hơn so với 44,9 tỷ đô la của quý hai (tính toán trong bài viết). Nói cách khác, thị trường không chỉ xem xét số tiền đã chi trong quý này, mà còn xem liệu đợt đầu tư này có còn tăng tốc hay không.
Amazon cũng đang đối mặt với áp lực tiền mặt tương tự. Chi tiêu vốn trong quý hai là 54,2 tỷ đô la, tăng 68% so với năm trước, dòng tiền tự do trong quý một khoảng âm 18,2 tỷ đô la, quý hai khoảng âm 8,8 tỷ đô la, liên tiếp hai quý ròng ra.
Sự chênh lệch của Microsoft càng cho thấy vấn đề. Chi tiêu vốn trong năm tài chính 2026 (từ tháng 7 năm 2025 đến tháng 6 năm 2026) khoảng 115,9 tỷ đô la, gấp 4,1 lần so với 28,1 tỷ đô la của năm tài chính 2023, trong khi dòng tiền tự do chỉ tăng từ 59,5 tỷ đô la lên khoảng 67 tỷ đô la (dữ liệu từ các công ty, số liệu năm tài chính). Quy mô đầu tư đã tăng gấp bốn lần, nhưng lợi nhuận tiền mặt không tăng theo tỷ lệ tương ứng.
Nhu cầu không phải không có hỗ trợ. Alphabet tiết lộ rằng đơn hàng tồn đọng trong mảng đám mây khoảng 514 tỷ đô la (dữ liệu từ báo cáo), đơn hàng tính toán của Amazon kéo dài đến năm 2028. Điều thực sự cần trả lời là, những đơn hàng này có thể chuyển đổi thành doanh thu và lợi nhuận nhanh như thế nào, và việc hoàn thành giao hàng cần bao nhiêu chi tiêu vốn bổ sung.
Ba, lợi suất dòng tiền thấp hơn trái phiếu Mỹ, định giá của các ông lớn công nghệ lại chịu áp lực
Việc chuyển sang âm trong một quý có thể bị ảnh hưởng bởi nhịp thanh toán và thời điểm chi tiêu, tổng hợp bốn quý liên tiếp sẽ phù hợp hơn để quan sát khả năng tạo ra tiền mặt. Theo dữ liệu từ các công ty, dòng tiền tự do của Alphabet trong bốn quý liên tiếp vẫn khoảng 53,3 tỷ đô la, việc chuyển sang âm không có nghĩa là khả năng tạo ra tiền mặt trong năm qua đã sụp đổ. Dòng tiền tự do của Amazon trong bốn quý liên tiếp khoảng âm 11,6 tỷ đô la (dữ liệu báo cáo là âm 7,6 tỷ đô la, sự khác biệt có thể đến từ cách tính toán thuê tài chính, đã được ghi chú trong bài viết). Dòng tiền tự do của Microsoft trong năm tài chính trước là 66,987 tỷ đô la.
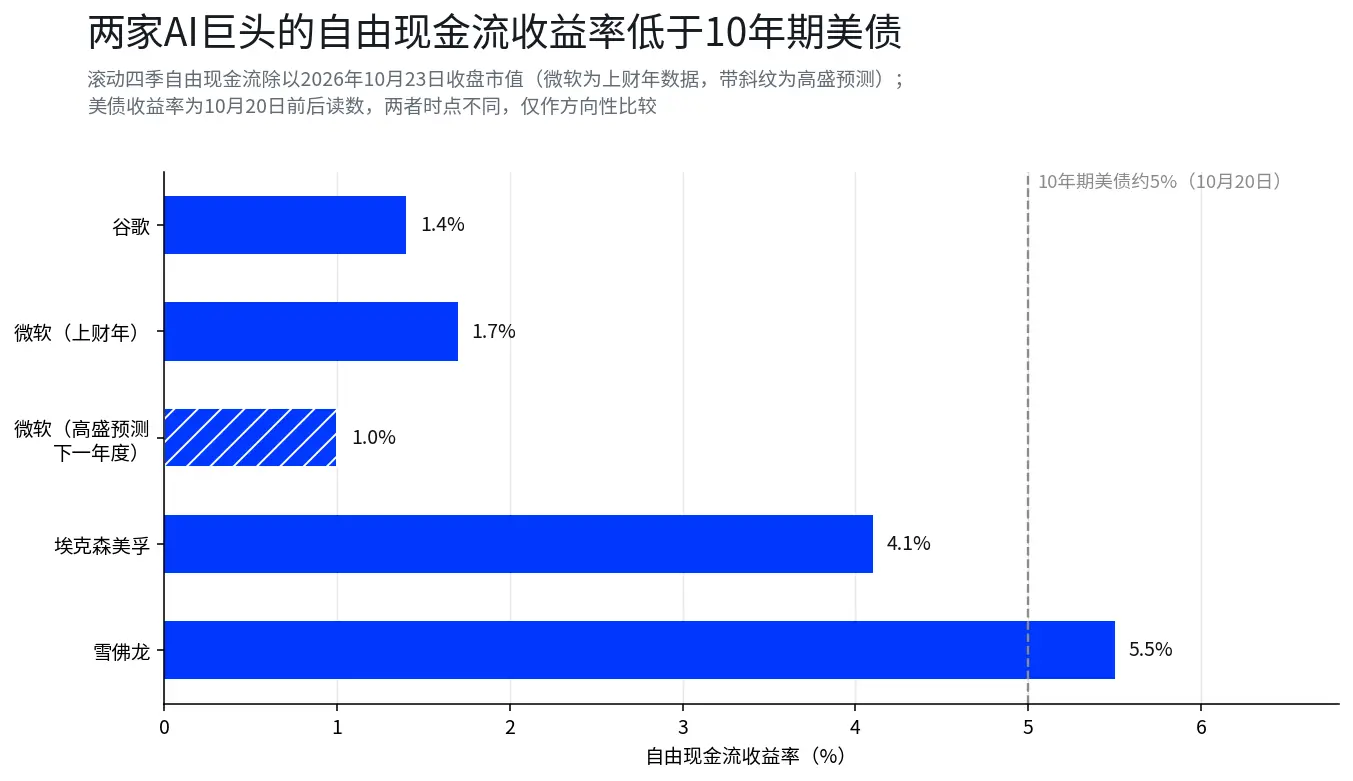
So sánh dòng tiền tự do với giá trị thị trường, áp lực định giá trở nên rõ ràng hơn. Theo dữ liệu bốn quý liên tiếp và giá trị thị trường đóng cửa vào ngày 23 tháng 10, lợi suất dòng tiền tự do của Alphabet khoảng 1,4%, của Microsoft trong năm tài chính trước khoảng 1,7%, nếu dự báo của Goldman Sachs trở thành hiện thực (giảm từ 67 tỷ xuống 40,1 tỷ đô la), năm tiếp theo sẽ giảm xuống khoảng 1,0%. Trong cùng thời gian, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm ở mức khoảng 5%.
So sánh này không thể trực tiếp kết luận rằng trái phiếu tốt hơn cổ phiếu công nghệ. Dòng tiền của cổ phiếu có thể tăng theo sự phát triển của doanh nghiệp, và lợi suất trái phiếu không tương đương với tổng lợi nhuận dài hạn của cổ phiếu. Nó cho thấy một thực tế khác, rằng định giá hiện tại có thể cần sự tăng trưởng dòng tiền trong tương lai mạnh mẽ hơn để hỗ trợ.
Các ông lớn năng lượng cung cấp một tham chiếu khác. Theo cùng một cách tính toán, lợi suất dòng tiền tự do của ExxonMobil và Chevron lần lượt khoảng 4,1% và 5,5%, cao hơn hoặc gần bằng mức trái phiếu. Thị trường thực sự so sánh là giá phải trả hôm nay có thể đổi lấy bao nhiêu tiền mặt, và sự tăng trưởng trong tương lai cần phải chịu rủi ro lớn đến mức nào.
Bốn, đơn hàng không đồng nghĩa với thanh toán: Đầu tư AI khi nào thu hồi được chi phí
Lợi nhuận từ đầu tư vào hạ tầng AI phụ thuộc vào tốc độ chuyển đổi đơn hàng, cường độ chi tiêu vốn, và áp lực khấu hao sau khi tài sản mới được đưa vào sử dụng.
Về chuyển đổi đơn hàng, đơn hàng tồn đọng của Alphabet trong mảng đám mây khoảng 514 tỷ đô la, theo doanh thu đám mây quý hai là 24,8 tỷ đô la, tương ứng với doanh thu hàng năm khoảng 99,2 tỷ đô la (tính toán trong bài viết), tỷ lệ tĩnh khoảng 5,2 lần. Con số này không phải là chu kỳ hoàn vốn thực tế, cũng không đại diện cho việc đơn hàng tồn đọng sẽ được xác nhận doanh thu đều trong năm năm, mà nó phù hợp hơn để chỉ ra khoảng cách giữa quy mô đơn hàng và doanh thu trong kỳ. Cuộc gọi hội nghị cần làm rõ thời hạn giao hàng, nhịp độ xác nhận doanh thu, và liệu nhu cầu của khách hàng có thay đổi hay không.
Về quy mô đầu tư, kế hoạch chi tiêu vốn của Amazon cho năm 2026 khoảng 220 tỷ đô la (dữ liệu báo cáo), đã cao hơn tổng doanh thu của AWS trong bốn quý qua khoảng 168,8 tỷ đô la (422 triệu nhân bốn, tính toán trong bài viết). Hai điều này không hoàn toàn có thể so sánh, chi tiêu vốn phục vụ cho nhiều năm và nhiều lĩnh vực trong tương lai, trong khi doanh thu của AWS là doanh thu trong kỳ của một lĩnh vực đơn lẻ. Tỷ lệ này vẫn cho thấy, việc xây dựng hạ tầng AI cần một khoản đầu tư lớn trước, dòng tiền ngắn hạn có thể chịu áp lực khá lớn.
Về khấu hao, ba ông lớn đã chi tổng cộng khoảng 670 tỷ đô la cho chi tiêu vốn trong năm 2026 (tổng hợp từ truyền thông), theo khấu hao thẳng trong 5 đến 6 năm, sau khi đưa vào sử dụng, mỗi năm sẽ có thêm khoảng 110 đến 130 tỷ đô la khấu hao mới. Đây chỉ là kịch bản tĩnh, không có nghĩa là tất cả chi tiêu sẽ được đưa vào sử dụng trong cùng một năm hoặc áp dụng cùng một thời gian khấu hao. Điều quan trọng là liệu lợi nhuận gộp từ doanh thu đám mây mới có thể trang trải cho khấu hao mới hay không, và tỷ suất lợi nhuận sẽ bị ảnh hưởng vào thời điểm nào.
Bằng chứng phản biện cũng cần được đặt ra. Doanh thu đám mây có hai tùy chọn về tăng giá và nhu cầu tăng trưởng, Microsoft đã thông báo với các nhà đầu tư rằng dòng tiền tự do sẽ phục hồi tăng trưởng (báo cáo). Các biến số chính trong định giá là cấu trúc lợi nhuận gộp của doanh thu gia tăng, giá trị tuyệt đối của chi tiêu thực sự là thứ yếu, đây chính là phần đáng nghe nhất trong cuộc gọi hội nghị.
Năm, lợi nhuận của các ông lớn năng lượng dự kiến sẽ tăng mạnh
Khác với các ông lớn AI vẫn đang đầu tư mạnh vào năng lực sản xuất trong tương lai, điểm nhấn của các ông lớn năng lượng là liệu lợi nhuận có thể chuyển đổi thành tiền mặt, và những tiền mặt này cuối cùng sẽ chảy về đâu.
Theo dữ liệu tổng hợp từ LSEG, lợi nhuận dự kiến của ExxonMobil trong quý ba khoảng 16,2 tỷ đô la, tăng khoảng 101% so với năm trước, Chevron dự kiến khoảng 9,3 tỷ đô la, tăng khoảng 158% (dữ liệu từ Reuters). Theo cách tính toán từ cơ sở năm trước, hai công ty lần lượt là khoảng 115% và 163%, sự khác biệt với dữ liệu LSEG có thể đến từ các điều chỉnh, bài viết này dựa vào tổng hợp từ LSEG. Những dự báo này cần được xác nhận bởi báo cáo tài chính chính thức, nhưng đã phản ánh kỳ vọng của thị trường về sự tăng trưởng lợi nhuận của hai công ty.
Dữ liệu dòng tiền cung cấp một lớp hỗ trợ khác. Dòng tiền hoạt động của ExxonMobil trong quý hai khoảng 23,555 tỷ đô la, dòng tiền tự do khoảng 17,028 tỷ đô la, một quý đã đạt 72% của toàn bộ năm 2025, chi tiêu vốn quý ổn định ở mức khoảng 6,5 tỷ đô la, không mở rộng theo giá dầu. Dòng tiền tự do của Chevron trong quý hai khoảng 16,807 tỷ đô la, tương đương khoảng 101% của toàn bộ năm 2025, chi tiêu vốn cả năm có xu hướng ở mức đáy khoảng 18 đến 19 tỷ đô la (dữ liệu từ báo cáo nghiên cứu của Goldman Sachs). Dòng tiền tự do của Chevron trong quý một đã từng âm 1,5 tỷ đô la, mức cao nhất trong một quý không thể trực tiếp suy ra cho cả năm.
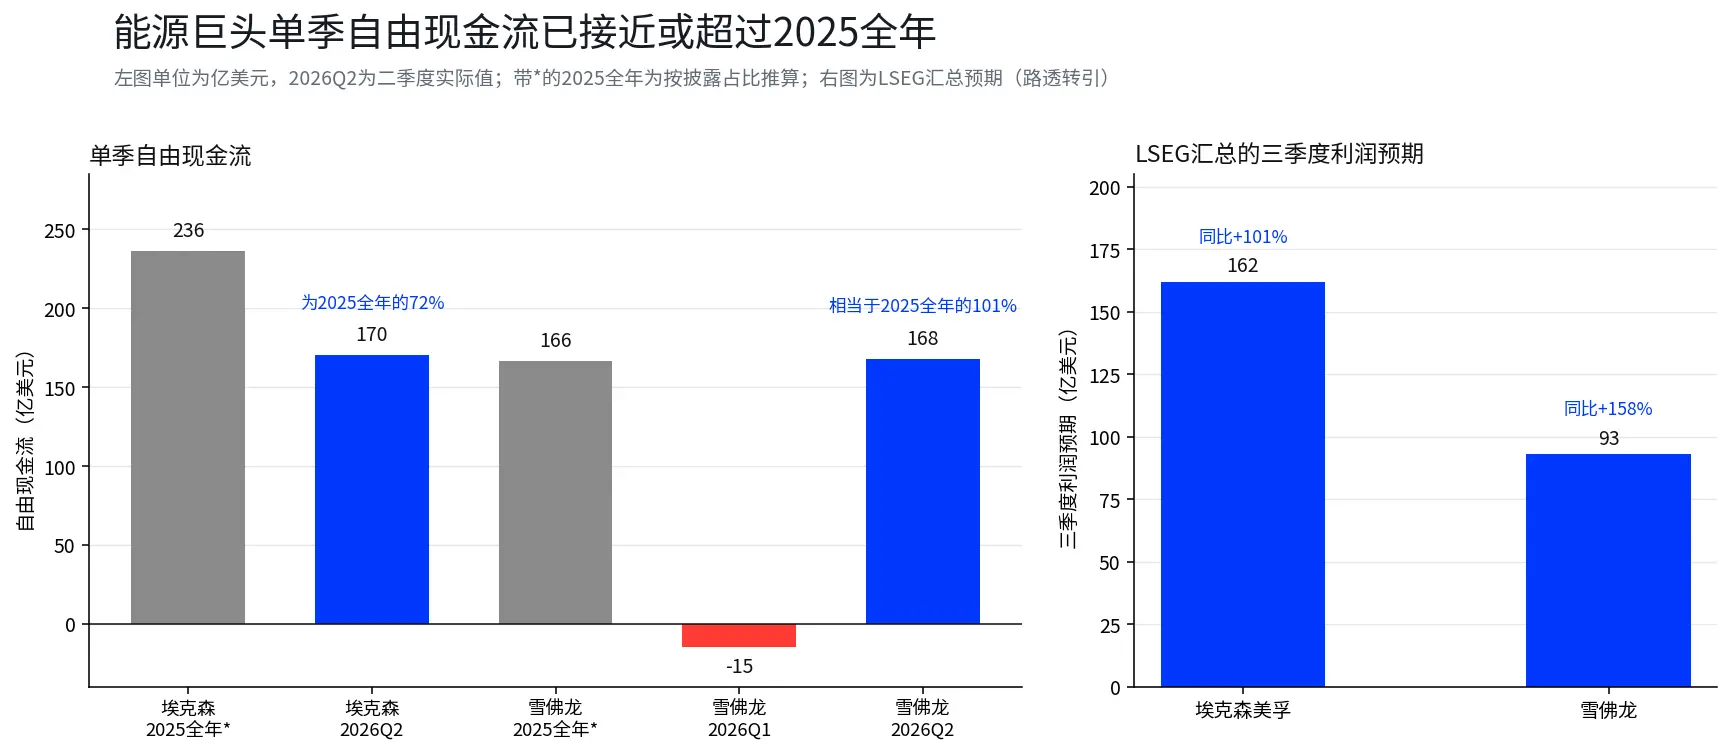
Đối với lĩnh vực năng lượng, điều quan trọng không chỉ là khi giá dầu tăng thì có thể kiếm được bao nhiêu, mà còn là công ty có thể kiểm soát chi tiêu vốn và liên tục sử dụng tiền mặt cho cổ tức, mua lại và giảm nợ hay không. Nếu lợi nhuận quý ba phù hợp với kỳ vọng, tỷ lệ P/E của ExxonMobil sẽ giảm từ khoảng 23 lần hiện tại xuống khoảng 18 lần (tính toán từ lợi nhuận ròng và giá trị thị trường), kết hợp với lợi suất dòng tiền tự do khoảng 4%, sức hấp dẫn của nó không hoàn toàn phụ thuộc vào việc giá dầu có tăng lên hay không. Đánh giá này vẫn phụ thuộc vào giá dầu, lợi nhuận tinh chế và chính sách hoàn trả tiền mặt, không thể chỉ dựa vào mức tăng lợi nhuận của một quý để đưa ra kết luận.
Sáu, đơn hàng của Caterpillar bao phủ doanh thu nửa cuối năm, nhưng giá cổ phiếu đã giảm 34% so với mức cao tháng 6
Báo cáo tài chính của Caterpillar sẽ kiểm tra xem đầu tư AI có thể tiếp tục truyền tải đến nền kinh tế thực hay không. Công ty sẽ công bố báo cáo vào ngày 29 tháng 10 trước giờ giao dịch, thị trường dự kiến doanh thu khoảng 20,7 tỷ đô la, tăng khoảng 17% so với năm trước, EPS điều chỉnh khoảng 7 đô la (tổng hợp từ các nhà phân tích). Bernstein ước tính đơn hàng tồn đọng của công ty khoảng 77 tỷ đô la, tương đương khoảng 0,93 lần doanh thu hàng năm (theo dự báo doanh thu hàng năm khoảng 82,8 tỷ đô la trong quý ba), đã bao phủ 100% doanh thu dự kiến nửa cuối năm 2026, mức trung bình lịch sử khoảng 60% (dữ liệu từ báo cáo nghiên cứu). Nhu cầu về thiết bị phát điện, hệ thống làm mát và máy móc hạng nặng do sự mở rộng của trung tâm dữ liệu đã cung cấp hỗ trợ trực tiếp cho đơn hàng.
Đơn hàng đầy đủ không đồng nghĩa với lợi nhuận chắc chắn sẽ tăng đồng bộ. Một tuần trước báo cáo tài chính, giá cổ phiếu của Caterpillar đã giảm khoảng 33,89% so với mức cao đóng cửa vào ngày 30 tháng 6 (thống kê từ TIKR), thị trường đang xác nhận liệu đơn hàng tồn đọng có thể chuyển đổi thành giao hàng và doanh thu theo kế hoạch hay không, và tốc độ bán thiết bị phát điện có thể duy trì ở mức 29% của quý hai hay không. Đơn hàng phản ánh nhu cầu, nhưng giao hàng, tỷ suất lợi nhuận gộp và thu hồi tiền mặt mới quyết định giá trị cuối cùng của nhu cầu này là bao nhiêu.
Bảy, Eli Lilly không rẻ, nhưng dòng tiền thì rõ ràng
Eli Lilly sẽ công bố báo cáo vào ngày 29 tháng 10 trước giờ giao dịch, thị trường dự kiến EPS quý ba khoảng 8,38 đô la, doanh thu khoảng 22,97 tỷ đô la (dữ liệu từ RBC và báo cáo công khai). Theo cách tính toán từ cơ sở, doanh thu tăng khoảng 31% so với năm trước, EPS tăng khoảng 35% so với năm trước, và gần như không thay đổi so với quý trước, độ dốc của động lực tăng trưởng cần được xác nhận trong cuộc gọi hội nghị.
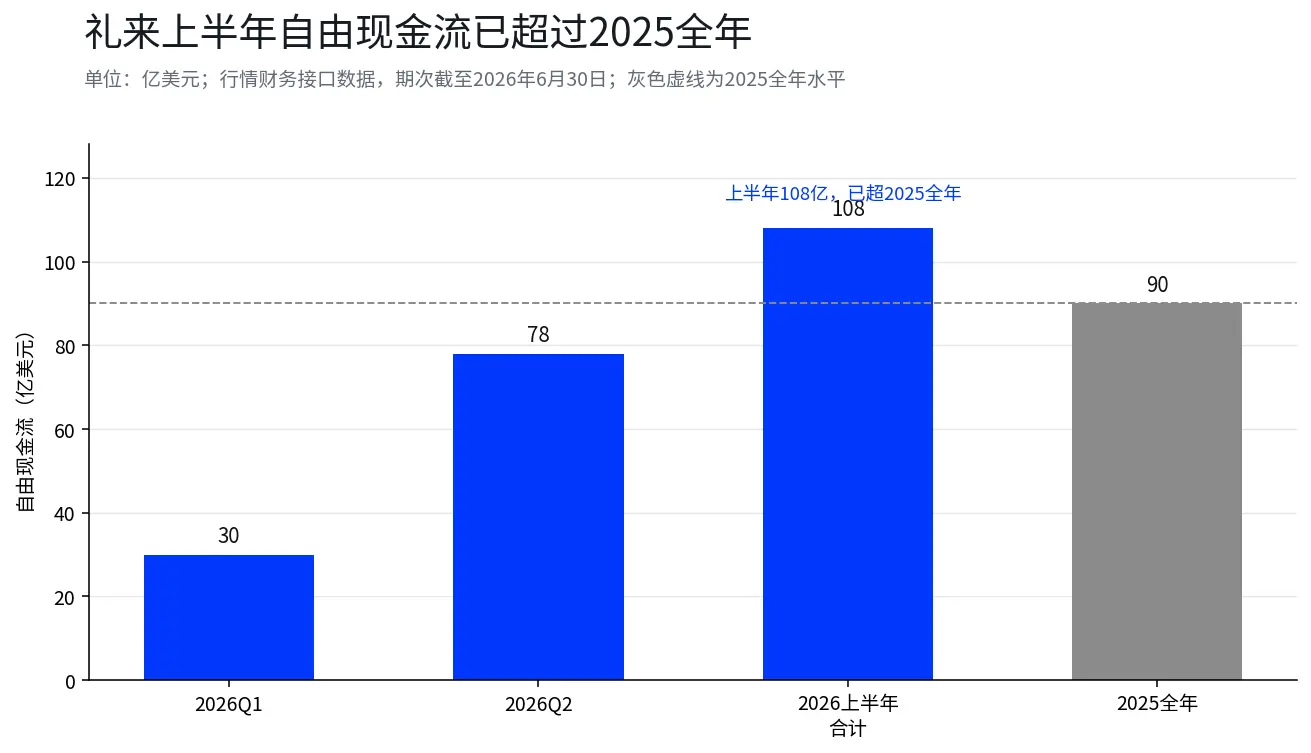
Eli Lilly hiện có tỷ lệ P/E khoảng 45 lần (tính toán từ lợi nhuận ròng bốn quý khoảng 26,7 tỷ đô la và giá trị thị trường đóng cửa vào ngày 23 tháng 10), định giá không thấp. Điểm nhấn của nó nằm ở logic tăng trưởng, doanh thu từ thuốc theo đơn và đầu tư vào hạ tầng AI là hai con đường. Dòng tiền tự do của công ty trong quý một và quý hai lần lượt là 3 tỷ và 7,8 tỷ đô la, tổng cộng khoảng 10,8 tỷ trong nửa đầu năm, đã vượt quá 9 tỷ của cả năm 2025. Dòng tiền này cũng phải đối mặt với rủi ro từ nghiên cứu phát triển, cạnh tranh và định giá thuốc, nhưng không cần phụ thuộc vào các ông lớn công nghệ để tiếp tục mở rộng chi tiêu vốn để hiện thực hóa.
Trong tuần mà tài sản AI được định giá lại, Eli Lilly cung cấp một loại rủi ro khác. Vấn đề thực sự là nhà đầu tư sẵn sàng trả giá bao nhiêu cho sự tăng trưởng doanh thu và khả năng tạo ra tiền mặt có thể nhìn thấy.
Tám, ba câu cần chú ý trong cuộc gọi: Chi tiêu vốn, Khấu hao và Xác nhận đơn hàng
Trong hai năm qua, vốn đã trả giá cao cho vị trí tính toán trong mười năm tới, chấp nhận các ông lớn vay tiền để mở rộng sản xuất. Khi lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm dao động quanh mức 5%, chi phí tài chính vẫn cao, sự kiên nhẫn đang cạn kiệt, vốn bắt đầu xem xét bảng cân đối kế toán của các ông lớn công nghệ bằng tiêu chuẩn của cổ phiếu chu kỳ. Meta đã một lần trình bày về định giá vào tuần trước, chi tiêu vốn vượt kỳ vọng, dòng tiền tự do chuyển sang âm, giá cổ phiếu bị đánh mạnh.
Trong cuộc gọi, trước tiên hãy nghe hướng dẫn chi tiêu vốn năm 2027, có chậm lại hay tăng cường, quyết định thời gian cảnh báo dòng tiền kéo dài bao lâu. Tiếp theo là sự phù hợp giữa khấu hao và tỷ suất lợi nhuận, liệu tốc độ tăng trưởng của Microsoft Azure theo tỷ giá cố định có thể chịu được sự gia tăng khấu hao, thời điểm khấu hao mới được bù đắp bởi lợi nhuận gộp gia tăng, đó là thời gian dòng tiền trở lại dương. Cuối cùng là nghe về đơn hàng và thanh toán, nhịp độ xác nhận doanh thu từ đơn hàng tích lũy của đám mây, và tiến độ xác nhận đơn hàng tính toán của Amazon kéo dài đến năm 2028.
Trong tuần báo cáo tài chính này, thị trường đang làm điều gì đó, đó là so sánh chất lượng dòng tiền, thời gian xác nhận và chi phí định giá của các tài sản khác nhau trên cùng một bàn. Các ông lớn AI vẫn có thể thực hiện đầu tư lớn nhờ vào sự tăng trưởng của dịch vụ đám mây và nhu cầu tính toán, với điều kiện là nhà đầu tư thấy được con đường hoàn vốn rõ ràng hơn. Các ông lớn năng lượng thì phải chứng minh rằng dòng tiền hiện tại có thể liên tục chuyển đổi thành cổ tức, mua lại và cải thiện bảng cân đối kế toán, không chỉ phụ thuộc vào môi trường giá ngắn hạn.
Sự chuyển giao giữa các thị trường cũng đang diễn ra. Sự chuyển đổi vốn giữa tài sản có độ chắc chắn trên thị trường chứng khoán Mỹ và tài sản có độ đàn hồi cao của AI có thể đang ảnh hưởng đến cổ phiếu công nghệ và tài sản cổ tức trên thị trường chứng khoán Hồng Kông, việc bán ròng liên tiếp của vốn hướng nam trong hai tuần qua là một chỉ số khác của cùng một logic.
Dữ liệu giải thích
Lịch báo cáo tài chính và số lượng: Tổng hợp từ TradingKey một tuần trước, MarketBeat, CNBC và Đông Phương Tài Phú, từ ngày 25 đến 26 tháng 10 năm 2026.
Dữ liệu tài chính bốn bảng (doanh thu, lợi nhuận ròng, dòng tiền hoạt động, chi tiêu vốn, dòng tiền tự do): Giao dịch tài chính, kỳ gần nhất tính đến ngày 30 tháng 6 năm 2026, các kỳ lịch sử được căn chỉnh theo thời điểm báo cáo. Microsoft là dữ liệu tài chính năm tài khóa (từ tháng 7 năm 2025 đến tháng 6 năm 2026), bốn quý liên tiếp là tổng hợp quý giao dịch.
Định nghĩa chỉ số và hạn chế so sánh: Chi tiêu vốn trong nội dung và biểu đồ được thống kê theo chi phí mua sắm tài sản và thiết bị mà các công ty công bố, không bao gồm vốn thuê tài chính, việc xử lý kế toán cho thuê tài chính có sự khác biệt giữa các công ty, các con số liên quan đã được ghi chú riêng. Trong so sánh tỷ suất lợi nhuận dòng tiền tự do, giá trị thị trường được lấy vào ngày 23 tháng 10 năm 2026, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm khoảng 5% là số liệu vào khoảng ngày 20 tháng 10, hai thời điểm khác nhau, kết quả chỉ mang tính tham khảo hướng đi.
Giải thích suy luận: Tỷ suất lợi nhuận dòng tiền tự do (dòng tiền tự do chia cho giá trị thị trường), thời gian chuyển đổi đơn hàng của Google khoảng 5.2 năm, chi tiêu của Amazon và doanh thu AWS đối chiếu, quy mô khấu hao, tỷ lệ P/E của Eli Lilly và Exxon đều là suy luận trong bài viết này, không phải do công ty hoặc tổ chức công bố.
Đơn hàng tích lũy của Alphabet là 514 tỷ USD, chi tiêu vốn của Amazon năm 2026 khoảng 220 tỷ USD và dữ liệu dòng tiền tự do TTM: Trích dẫn từ OANDA, Benzinga, và các báo cáo từ Phố Wall, không được kiểm tra từng tài liệu gốc.
Dự đoán dòng tiền tự do của Microsoft (giảm từ 67 tỷ xuống 40.1 tỷ USD): Báo cáo nghiên cứu của Goldman Sachs được truyền thông trích dẫn, từ ngày 15 đến 16 tháng 10 năm 2026.
Dự báo lợi nhuận năng lượng: LSEG và Reuters (trích dẫn từ OilPrice.com, Yahoo Finance), ngày 21 tháng 10 năm 2026. Chi tiết lợi nhuận lọc dầu của ExxonMobil đến từ bản xem trước 8-K của công ty và ước tính của BMO.
Đơn hàng tích lũy và tỷ lệ bao phủ của Caterpillar: Báo cáo nghiên cứu của Bernstein, Citigroup được trích dẫn từ Investing.com, từ ngày 12 đến 14 tháng 10 năm 2026. Giá cổ phiếu và dữ liệu doanh thu dự kiến đến từ TIKR, ngày 23 tháng 10 năm 2026.
Dự đoán của Eli Lilly: RBC Capital và các báo cáo công khai, tháng 10 năm 2026.
Giá đóng cửa và giá trị thị trường của cổ phiếu: Giao dịch tài chính, giá đóng cửa ngày 23 tháng 10 năm 2026.
Tuyên bố từ chối trách nhiệm: Nội dung bài viết này chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai được tổng hợp tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, dự đoán và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị, mời gọi hoặc khuyến nghị về bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất lịch sử và xu hướng thị trường trước đây không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết. Dịch vụ giao dịch cổ phiếu Hồng Kông của BIT không cung cấp cho cư dân Hồng Kông hoặc người dùng thuộc các khu vực pháp lý hạn chế khác.
 Cảnh báo rủi ro Cảnh báo rủi ro