Chật chội, bối rối, hụt hơi: Thị trường toàn cầu xuất hiện nhiều tín hiệu cực đoan
 Quan điểm cốt lõi


 Thị trường toàn cầu đang đồng thời phát ra nhiều tín hiệu cực đoan: Mag 7 tỷ lệ biến động ngụ ý đạt mức thấp nhất trong bốn năm, quỹ phòng hộ đã đẩy mức độ mở ra đến phần trăm thứ 97 trong lịch sử; chiến lược động lượng đã giảm từ mức cực kỳ đông đúc xuống gần như bằng không trong vài tháng; thị trường chứng khoán Hàn Quốc đã phục hồi kỹ thuật sau khi bị bán quá mức cực đoan; tỷ suất lợi nhuận từ bất động sản ở Mỹ đã giảm xuống dưới mức trước đại dịch; quỹ nợ của Brazil có thể bị điều chỉnh cưỡng chế. Đây không phải là một rủi ro đơn lẻ, mà là một bài kiểm tra áp lực cấu trúc trên nhiều tài sản.
Hiện tại, thị trường toàn cầu đang đồng thời xuất hiện các tín hiệu cực đoan trên nhiều phương diện, các nhà đầu tư Phố Wall không chỉ đối mặt với một rủi ro đơn lẻ, mà là một bài kiểm tra áp lực cấu trúc xuyên tài sản.
Biến động ngụ ý của Mag 7 tương đối thấp so với toàn bộ lĩnh vực công nghệ, trong khi quỹ đầu cơ có mức độ tiếp xúc gần đạt đỉnh lịch sử với nhóm công ty AI này; đồng thời, vị thế chiến lược động lượng đã bị phá vỡ gần như hoàn toàn, thị trường chứng khoán Hàn Quốc đã phục hồi từ mức định giá cực thấp, trong khi nền tảng thị trường nhà ở Mỹ tiếp tục xấu đi. Những tín hiệu này không tồn tại một cách cô lập, mà xuất hiện đồng thời trong cùng một khoảng thời gian.
Điều khiến thị trường lo lắng hơn là những hiện tượng cực đoan trên phản ánh sự hỗn loạn trong định giá và sự khác biệt trong vị thế - quỹ đầu cơ và quỹ tương hỗ có hướng nắm giữ gần như trái ngược nhau trên Mag 7, chiến lược động lượng đã chuyển từ đông đúc sang hoang vắng chỉ trong vài tháng. Rủi ro tài chính tại Brazil càng thêm một lớp lo ngại cho bức tranh đã phức tạp này.
Biến động Mag 7: Định giá bất thường và vị thế cực đoan đồng tồn tại
Biến động ngụ ý của Mag 7 hiện đang giao dịch ở mức chiết khấu đáng kể so với toàn bộ lĩnh vực công nghệ. Theo dữ liệu từ Goldman Sachs, tỷ lệ biến động tương đối này chỉ nằm ở mức 15 phần trăm trong bốn năm qua, có nghĩa là quyền chọn Mag 7 đang ở mức giá bất thường thấp so với các cổ phiếu công nghệ khác.
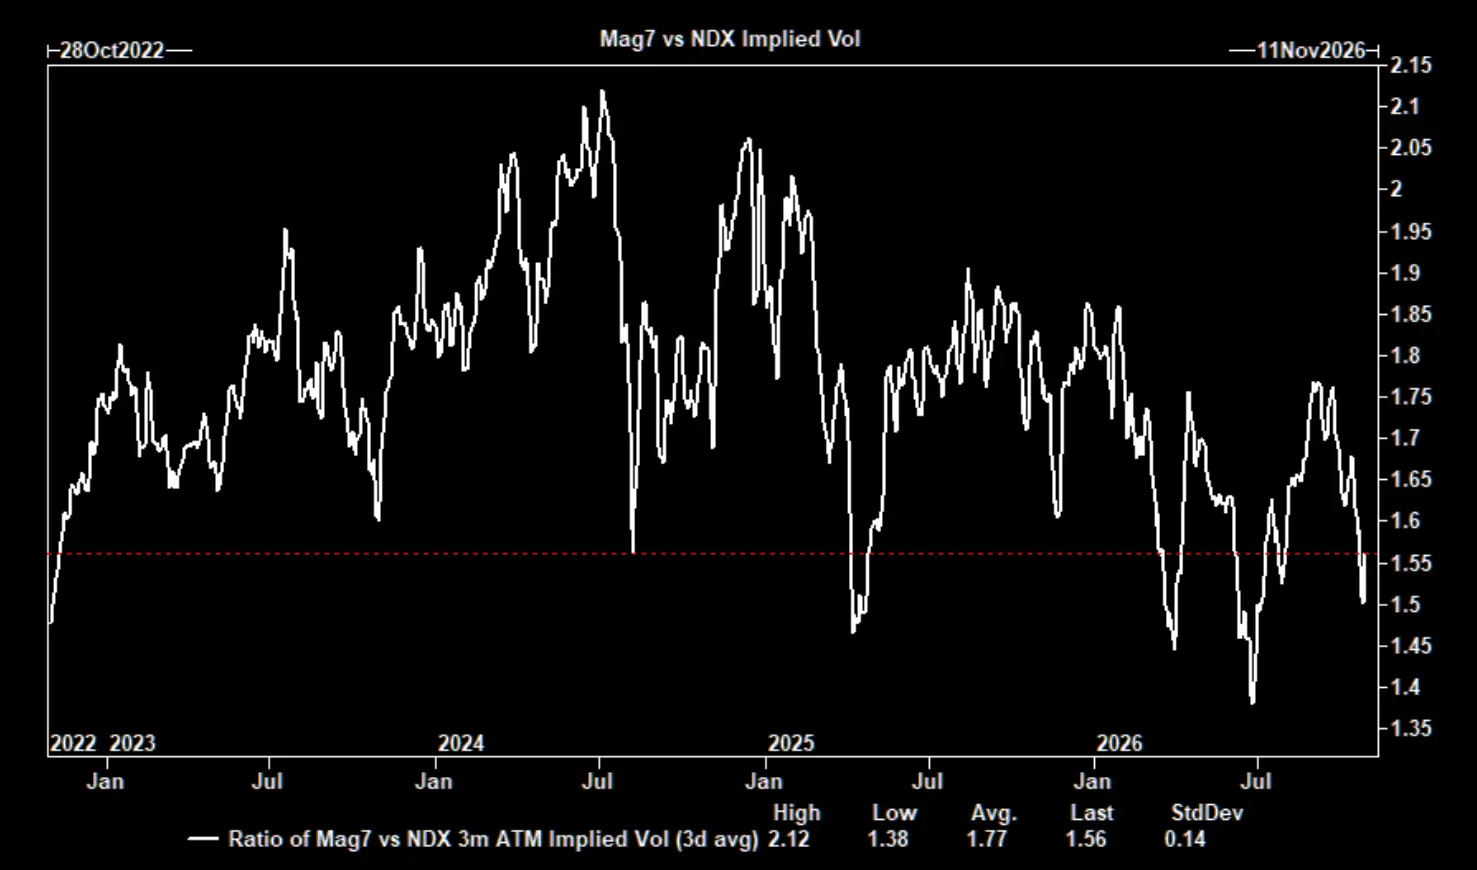
Trong khi đó, chênh lệch biến động ngụ ý giữa chỉ số Nasdaq 100 và chỉ số S&P 500 mặc dù đã giảm mạnh trong tuần trước - mức giảm trong ba ngày là lớn nhất trong bốn năm qua - nhưng chênh lệch quyền chọn tại mức giá thực vẫn ở mức 94 phần trăm, biến động của lĩnh vực công nghệ vẫn ở mức cao lịch sử so với thị trường chung.
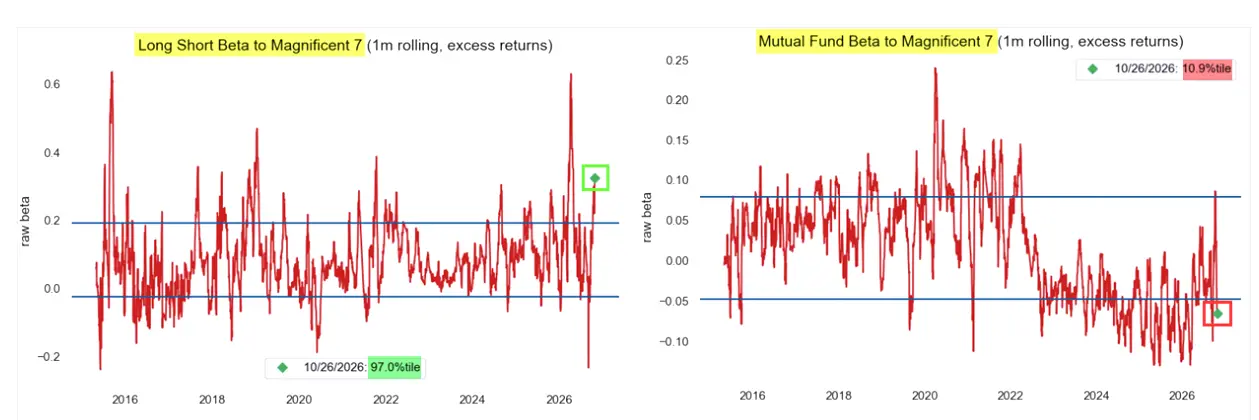
Sự khác biệt về vị thế cũng cực đoan. Nhà chiến lược của Nomura, McElligott, chỉ ra rằng, quỹ đầu cơ đã đẩy beta lăn của Mag 7 lên mức 97 phần trăm lịch sử, trong khi beta của quỹ tương hỗ chỉ ở mức 11 phần trăm. Quỹ đầu cơ nắm giữ mạnh các công ty AI, trong khi các nhà quản lý dài hạn truyền thống lại có cấu trúc phân bổ thấp hơn - dưới cùng một nhóm cổ phiếu, tồn tại hai thực tế vị thế hoàn toàn khác nhau.
Chiến lược động lượng: Từ đông đúc đến hoang vắng
Sự sụp đổ của chiến lược động lượng lần này không phải là điều chỉnh vị thế thông thường. Dữ liệu từ Goldman Sachs cho thấy, mức độ tiếp xúc động lượng của chiến lược cơ bản đã giảm mạnh từ gần 70% xuống khoảng 15%, chỉ trong vài tháng đã hoàn thành sự chuyển đổi từ đông đúc đến gần như trống rỗng.
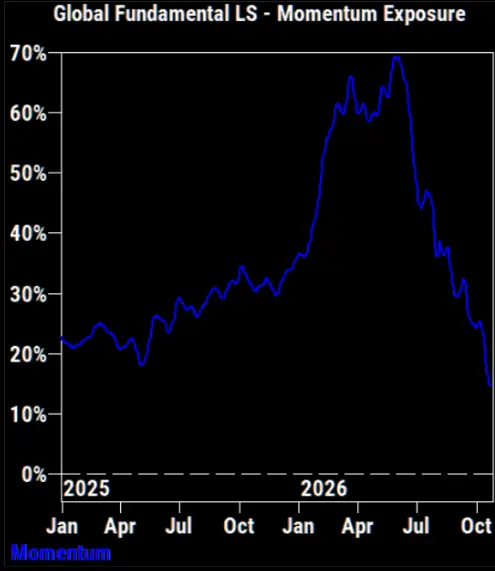
Tốc độ và mức độ sụp đổ này đều hiếm thấy, cho thấy thị trường đã trải qua sự thanh lý hệ thống đối với vị thế tập trung trong yếu tố động lượng, chứ không phải là sự tái cân bằng rủi ro dần dần.
Thị trường chứng khoán Hàn Quốc: Phục hồi kỹ thuật sau khi bị định giá cực thấp
Thị trường chứng khoán Hàn Quốc trước đó đã giảm xuống mức định giá cực thấp. Theo dữ liệu từ JPMorgan, ngay cả khi loại trừ các công ty dẫn đầu trong lĩnh vực chip nhớ, tỷ lệ P/E tương lai của chỉ số tổng hợp Hàn Quốc (KOSPI) chỉ là 8.4 lần, nằm ở mức 11 phần trăm lịch sử; chỉ số RSI đã giảm xuống mức thấp nhất kể từ "Ngày Giải phóng", số lượng cổ phiếu bị bán quá mức đạt mức cực đoan.
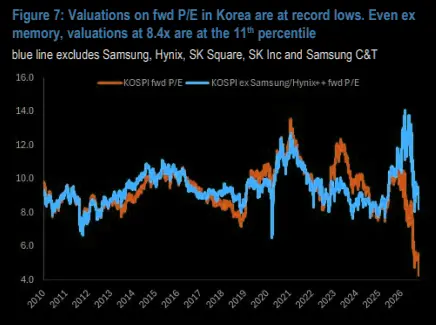
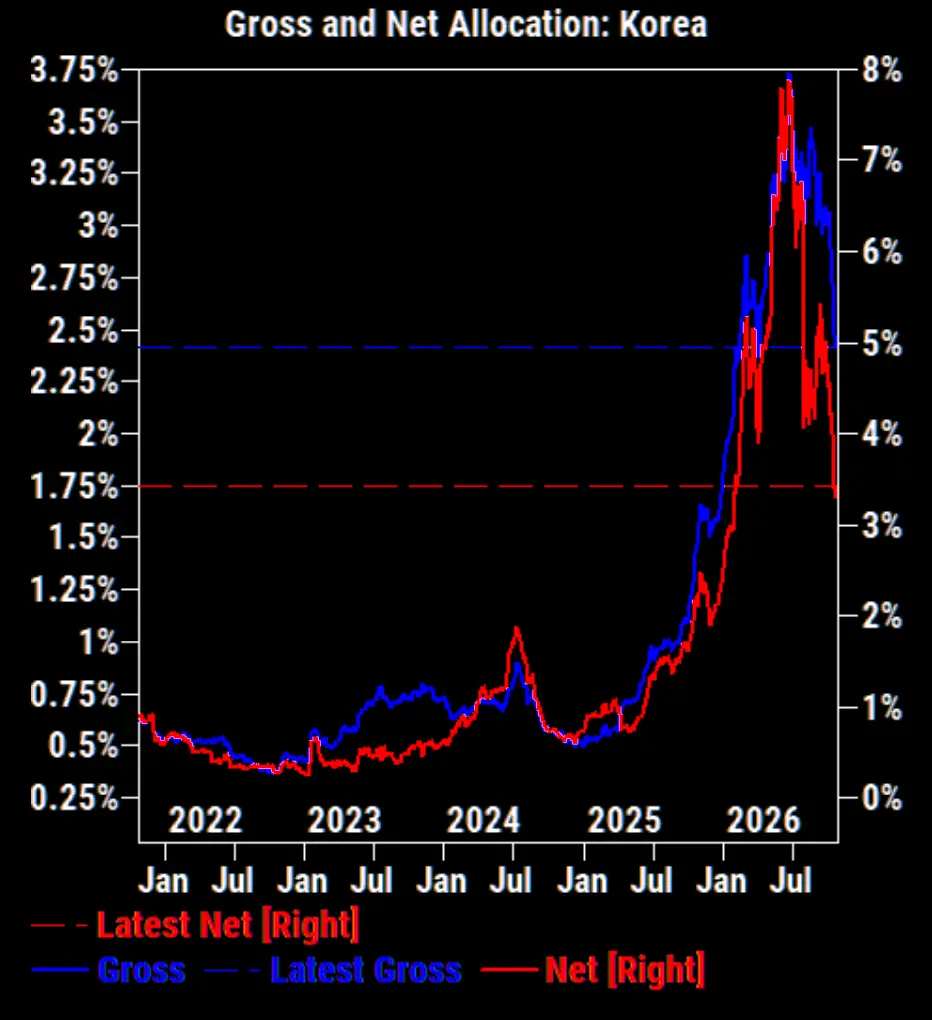
Dữ liệu về vị thế cũng xác nhận nhận định này. Theo dữ liệu từ Goldman Sachs, tỷ lệ phân bổ ròng trên thị trường Hàn Quốc đã giảm xuống 3.4% (mức 29 phần trăm trong một năm, mức 86 phần trăm trong năm năm), tỷ lệ phân bổ tổng cộng đã giảm xuống 2.4% (mức 30 phần trăm trong một năm, mức 86 phần trăm trong năm năm). JPMorgan đã chính xác nắm bắt được điểm thấp giai đoạn này trong báo cáo ngày 20 tháng 10, cho rằng sự kết hợp giữa định giá và kỹ thuật đang trở nên "ngày càng hấp dẫn".
Thị trường nhà ở Mỹ: Áp lực kép từ nhu cầu và tỷ suất lợi nhuận
Áp lực trên thị trường nhà ở Mỹ đã lan từ phía cầu sang phía cung. Theo dữ liệu từ TS Lombard, tỷ suất lợi nhuận hoạt động của các nhà xây dựng nhà đã giảm xuống dưới mức trước đại dịch COVID-19, giá nhà mới yếu đi và chi phí xây dựng, lao động và tài chính tăng lên tạo thành áp lực hai chiều, các nhà xây dựng đang phải chịu áp lực lợi nhuận từ cả hai phía.
Phía cầu cũng không khả quan. Lãi suất thế chấp hiện đã trở lại khoảng 7.3%, khả năng chi trả nhà ở tại Mỹ vẫn ở mức thấp lịch sử. TS Lombard cảnh báo, nếu Cục Dự trữ Liên bang duy trì lập trường diều hâu, lãi suất có thể đối mặt với áp lực tăng thêm, từ đó tiếp tục kìm hãm nhu cầu mua nhà. Kết luận của họ khá rõ ràng: chỉ dựa vào việc giảm giá nhà, chưa chắc đã đủ để thu hút người mua trở lại thị trường.
Brazil: Đường đi của nợ và vách đá tài chính
Áp lực tài chính tại Brazil đang tích tụ đến mức khiến thị trường lo lắng. Theo dữ liệu từ TS Lombard, tỷ lệ nợ trên GDP của Brazil đã tăng từ 71.7% khi Lula nhậm chức vào năm 2023 lên 81.9%, nếu duy trì chính sách hiện tại, tỷ lệ này có thể gần đạt 118% vào năm 2036. Cuộc bầu cử đã kết thúc, nhưng thử thách thực sự mới chỉ bắt đầu: làm thế nào để thuyết phục các nhà đầu tư tin rằng Brazil có khả năng ổn định đường đi của nợ.
TS Lombard cảnh báo thêm, nếu thiếu cải cách tài chính thực chất, Brazil có thể đối mặt với rủi ro ngừng hoạt động một phần của chính phủ vào năm 2028. Chi tiêu bắt buộc đang dần chiếm lĩnh không gian tài chính có thể chi tiêu, nguồn vốn có thể sẽ giảm xuống dưới ngưỡng tối thiểu cần thiết cho hoạt động bình thường của chính phủ. Kết luận của họ khá nghiêm khắc: vòng điều chỉnh tài chính tiếp theo của Brazil có thể không xuất phát từ ý chí chính trị, mà là do logic toán học ép buộc.
 Cảnh báo rủi ro
 Cảnh báo rủi ro