Logic đằng sau sự sụt giảm mạnh của Google: AI đã đốt cháy dòng tiền, đốt cháy cả việc mua lại, và vẫn đang đốt cháy tìm kiếm
 Quan điểm cốt lõi


 Alphabet giảm mạnh hơn 11% trong một ngày, giá trị thị trường bốc hơi khoảng 5000 tỷ USD: Đầu tư vào AI đã nuốt chửng dòng tiền, mua lại giảm về 0 và chuyển sang phát hành cổ phiếu bán trái phiếu, tốc độ tăng trưởng doanh thu từ tìm kiếm giảm xuống mức thấp nhất trong năm; JPMorgan cho biết đây là "một thất bại trong việc khởi động lại giao dịch AI".
Google vào thứ Năm đã trải qua cú giảm mạnh nhất trong lịch sử một ngày, giá cổ phiếu giảm hơn 11%, giá trị thị trường bốc hơi khoảng 500 tỷ USD, trong phiên giao dịch đã xuất hiện "giao cắt tử thần" - tức là đường trung bình động 50 ngày đã giảm xuống dưới đường trung bình động 200 ngày, đồng thời ảnh hưởng đến các cổ phiếu công nghệ rộng hơn, chỉ số Nasdaq cũng bị áp lực giảm theo.
Báo cáo tài chính mới nhất của Alphabet đã chạm vào dây thần kinh nhạy cảm nhất của thị trường: Đầu tư vào AI tiếp tục tiêu tốn dòng tiền, việc mua lại cổ phiếu giảm xuống bằng không, khả năng định giá của mảng tìm kiếm cốt lõi cũng bắt đầu chịu áp lực. Theo dự đoán đồng thuận của Bloomberg, doanh thu từ tìm kiếm của Google, YouTube, đăng ký và Google Services đều thấp hơn mong đợi, lợi nhuận hoạt động của tập đoàn đạt 40.6 tỷ USD, thấp hơn dự đoán của thị trường là 43.2 tỷ USD, cũng thấp hơn ngưỡng khoảng 45 tỷ USD của bên mua.
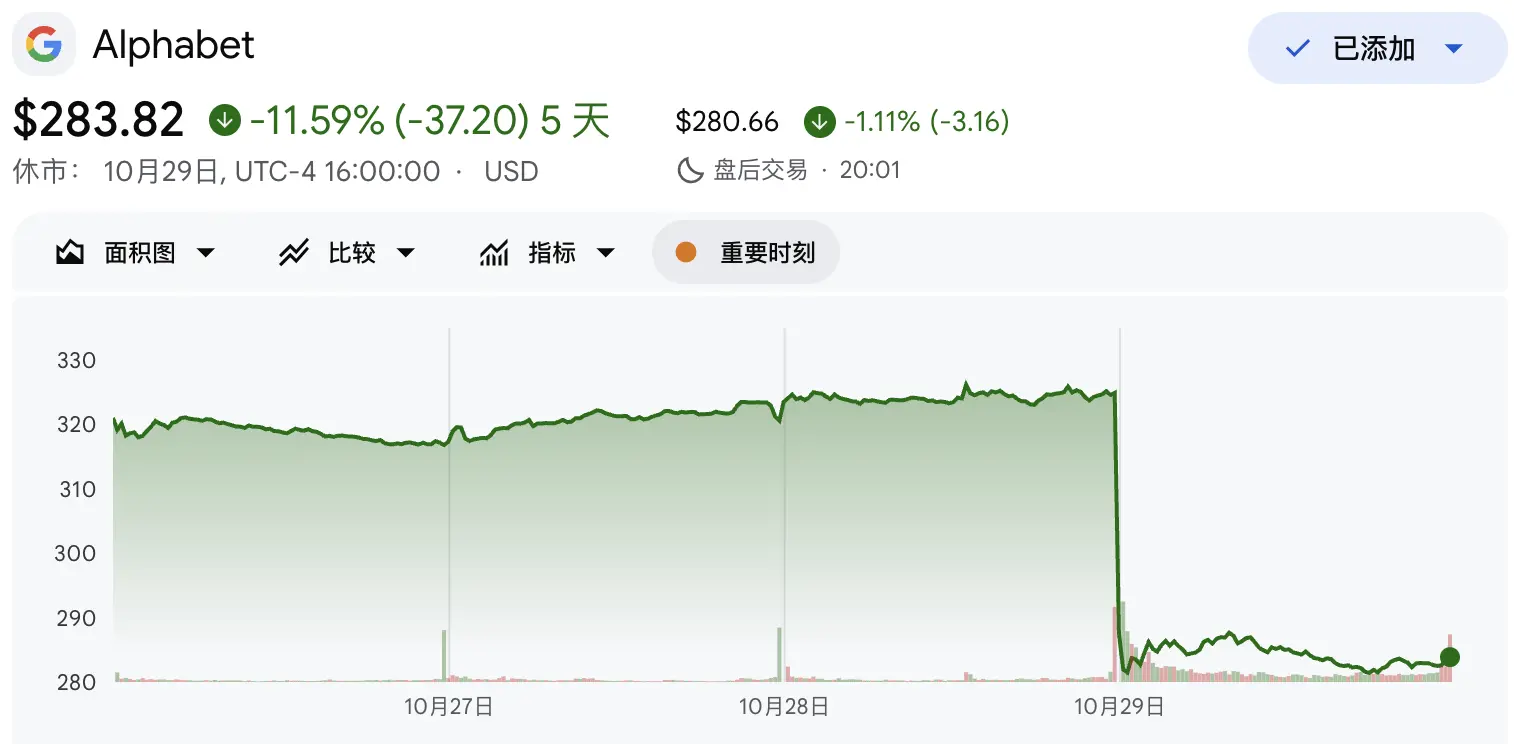
Đây không chỉ là một thất bại ở cấp độ báo cáo tài chính, mà giống như một sự định giá lại logic giao dịch AI. Các bình luận từ JPMorgan, Goldman Sachs và Morgan Stanley đều chỉ ra cùng một kết luận: Báo cáo tài chính này đã làm giảm khẩu vị rủi ro của mảng AI vừa mới hồi phục gần đây, làm gia tăng lo ngại của thị trường về lợi tức đầu tư vào chi tiêu vốn AI của các công ty công nghệ lớn, JPMorgan thẳng thắn cho rằng đây là "một cú sốc trong việc khởi động lại giao dịch AI/công nghệ". Nhà giao dịch của Goldman Sachs, Thales Arruda, cũng đề cập rằng thị trường đang chuyển từ "thưởng cho sự tăng trưởng chi tiêu vốn" sang "yêu cầu chứng minh lợi tức".
Bảng câu hỏi mà Alphabet đưa ra lại hoàn toàn ngược lại. Dòng tiền tự do của công ty tiêu tốn vượt xa mong đợi, việc mua lại trong chín tháng đầu năm 2026 giảm xuống bằng không, trong khi công ty huy động vốn thông qua việc bán cổ phiếu và phát hành trái phiếu. Trong khi đó, Sundar Pichai nhấn mạnh rằng tốc độ tăng trưởng truy vấn tìm kiếm so với cùng kỳ năm trước đạt mức cao nhất trong năm năm qua, nhưng tốc độ tăng trưởng doanh thu từ tìm kiếm lại chậm lại, tỷ lệ chuyển đổi thấp của AI Mode trở thành tín hiệu mà thị trường lo ngại nhất.
Lượng truy vấn đạt mức cao nhất trong năm năm, nhưng doanh thu từ tìm kiếm lại đạt mức tăng trưởng thấp nhất trong năm
Mâu thuẫn khiến các nhà đầu tư lạc quan lo lắng nhất trong báo cáo tài chính này nằm trong một nhóm số liệu so sánh.
Giám đốc điều hành Alphabet, Sundar Pichai, trong báo cáo tài chính tuyên bố rằng tốc độ tăng trưởng lượng truy vấn của Google Search so với cùng kỳ năm trước "là cao nhất trong năm năm qua". Tuy nhiên, doanh thu từ tìm kiếm và các mảng khác chỉ tăng 12% lên 63.35 tỷ USD, giảm mạnh so với 16.8% của quý hai và 19.1% của quý một, cũng rõ ràng thấp hơn ngưỡng mong đợi khoảng 14% của bên mua.
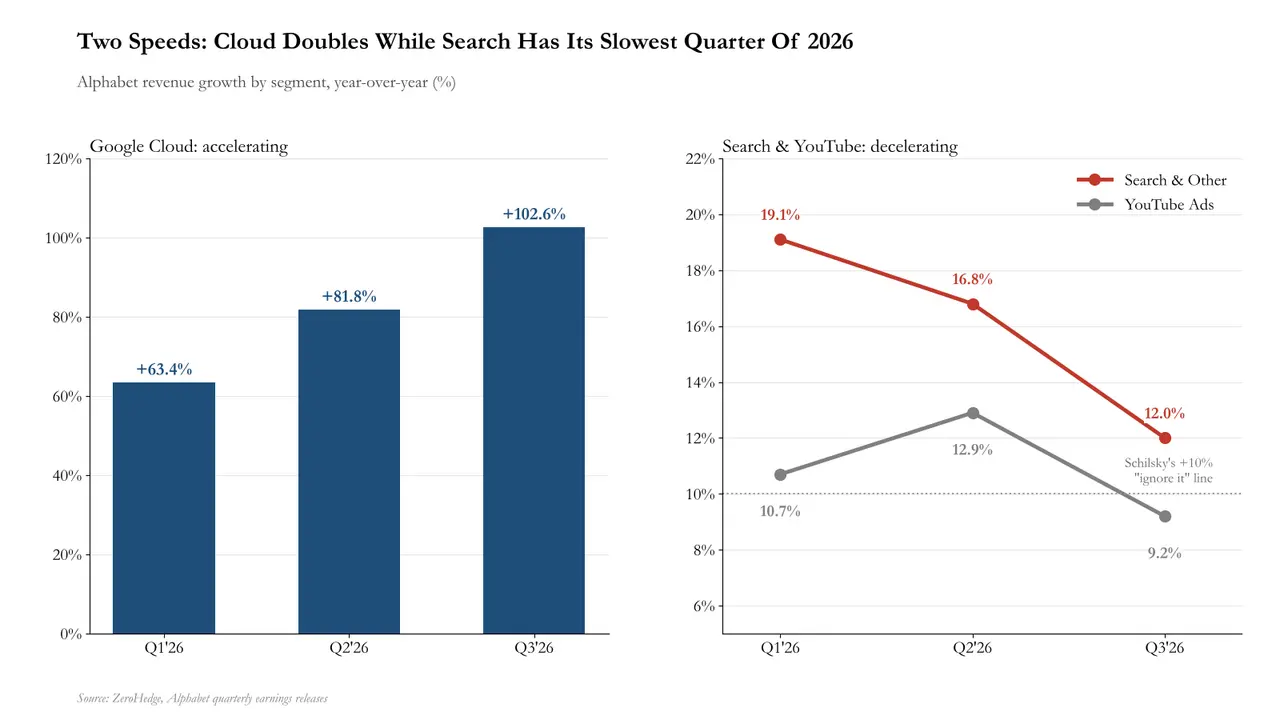
Theo lời của Mark Schilsky từ bàn giao dịch JPMorgan, điều này có nghĩa là "Google đang trả lời nhiều câu hỏi hơn bao giờ hết, nhưng phần thưởng cho mỗi câu hỏi ngày càng ít đi".
Ban lãnh đạo đã đưa ra nhiều giải thích. Giám đốc thương mại Philipp Schindler đã liệt kê tỷ giá hối đoái là "yếu tố kéo lớn nhất đối với hoạt động tìm kiếm trong quý hai", đội ngũ TMT của Goldman Sachs cũng bổ sung hai yếu tố ngành dọc: Việc EU bãi bỏ chính sách miễn trừ mức tối thiểu đã ảnh hưởng đến quảng cáo của các nhà bán lẻ ở khu vực châu Á-Thái Bình Dương, và sự trở lại bình thường của chi tiêu quảng cáo truyền thông giải trí sau khi FIFA World Cup kết thúc.
Nhưng điều mà thị trường thực sự lo ngại là sự xói mòn của AI Mode đối với việc chuyển đổi doanh thu từ tìm kiếm. Schindler thừa nhận rằng AI Mode có "mức chuyển đổi thấp", nhưng khẳng định rằng "hầu hết các truy vấn trong AI Mode là gia tăng, và theo thời gian sẽ tạo ra nhiều cơ hội chuyển đổi hơn". Nhà phân tích của Barclays, Ross Sandler, chỉ ra rằng ban lãnh đạo "ưu tiên trải nghiệm người dùng hơn là chuyển đổi", tốc độ tăng trưởng của các truy vấn liên kết xanh chậm hơn tốc độ tăng trưởng tổng thể của các truy vấn, và quy trình tìm kiếm đại lý mạnh mẽ hơn trong năm tới có thể làm cho khoảng cách này càng mở rộng hơn. Ông đã định nghĩa điều này là "cảnh báo vàng" cho các nhà đầu tư.
Morgan Stanley cũng chỉ ra rằng khoảng cách giữa tốc độ tăng trưởng tìm kiếm của Alphabet và tốc độ tăng trưởng quảng cáo của Meta đã mở rộng đến mức cao nhất gần đây khoảng 13 điểm phần trăm, điều này củng cố lo ngại của thị trường về việc chuyển đổi thị phần quảng cáo và sự phân tán do AI.
YouTube cũng không thể cung cấp sự đệm, doanh thu của mảng này chỉ tăng 9.2%, thấp hơn mức quan sát 10% mà Mark Schilsky của JPMorgan đã đề cập trước đó.
Nhìn về quý bốn, CFO Anat Ashkenazi cảnh báo rằng áp lực từ tỷ giá hối đoái sẽ tiếp tục gia tăng, trong khi mảng tìm kiếm cũng sẽ phải đối mặt với áp lực từ mức cơ sở cao do tăng trưởng nhanh trong quý ba năm 2025.
Doanh thu từ mảng đám mây nổi bật, nhưng lợi nhuận bị "hố đen" nghiên cứu AI nuốt chửng
Điểm sáng duy nhất vượt qua mong đợi trong báo cáo tài chính đến từ Google Cloud.
Doanh thu từ mảng đám mây đã tăng gấp đôi so với cùng kỳ năm trước, đạt 30.7 tỷ USD, tỷ suất lợi nhuận của bộ phận này từ 23.7% tăng vọt lên 36.2%, vượt xa dự đoán khoảng 33% của thị trường, gần 100 khách hàng đã sử dụng TPU. Đơn đặt hàng chưa thực hiện của mảng đám mây đạt 561 tỷ USD, tăng 256% so với cùng kỳ năm trước, công ty cho biết khoảng 55% sẽ được chuyển đổi thành doanh thu trong 24 tháng tới. Gần 100 khách hàng đang sử dụng TPU.
Nhưng vấn đề là, sự tăng trưởng mạnh mẽ của mảng đám mây không thể truyền tải đầy đủ đến lợi nhuận của tập đoàn.
Lỗ từ nghiên cứu AI chia sẻ ở cấp độ Alphabet đã mở rộng từ 4.5 tỷ USD một năm trước lên 7.7 tỷ USD, Other Bets lại lỗ thêm 2 tỷ USD. Ước tính sơ bộ, khoảng một nửa lợi nhuận tăng thêm từ mảng đám mây đã bị tiêu tốn trước khi đến được báo cáo lợi nhuận hợp nhất.
Nhà phân tích của Goldman Sachs, Eric Sheridan, trong bình luận về báo cáo tài chính của mình đã tóm tắt hiện tượng này là "hoạt động tìm kiếm chậm lại, trong khi nhu cầu về sức mạnh tính toán vẫn cần được đầu tư". Ông chỉ ra rằng ban lãnh đạo tiếp tục nhấn mạnh vị thế dẫn đầu trong các mô hình tiên tiến, bao gồm việc phát hành Genie 4 và Gemini C4 Carbon, đồng thời cũng thừa nhận rằng sức mạnh tính toán khả dụng vẫn là yếu tố hạn chế cho sự tăng trưởng tiếp theo của mảng đám mây.
Đây cũng là mối lo ngại chính của thị trường: Nhu cầu về mảng đám mây mạnh mẽ, nhưng nhu cầu về chi tiêu vốn cho AI còn mạnh mẽ hơn. Tăng trưởng có vẻ tồn tại, nhưng lợi tức tiền mặt vẫn cần chờ đợi.
Dòng tiền tự do khan hiếm, mua lại bằng không, chuyển sang phát hành trái phiếu và bán cổ phiếu
Thông tin gây sốc nhất trong báo cáo tài chính này có lẽ không đến từ báo cáo lợi nhuận, mà từ việc công bố hoạt động huy động vốn.
Thị trường ban đầu dự đoán Alphabet sẽ tiêu tốn khoảng 3.5 tỷ USD dòng tiền tự do trong quý này. Số liệu thực tế gần gấp ba lần dự đoán này. Chi tiêu vốn đạt 51.4 tỷ USD, thấp hơn dự đoán của thị trường là 55.8 tỷ USD, nhưng dòng tiền hoạt động giảm 13% so với cùng kỳ năm trước, xuống còn 42.3 tỷ USD, thấp hơn nhiều so với dự đoán của thị trường là 53.9 tỷ USD. Chi tiêu vốn đã tăng gấp đôi trong một năm, trong khi dòng tiền hoạt động lại đang giảm.
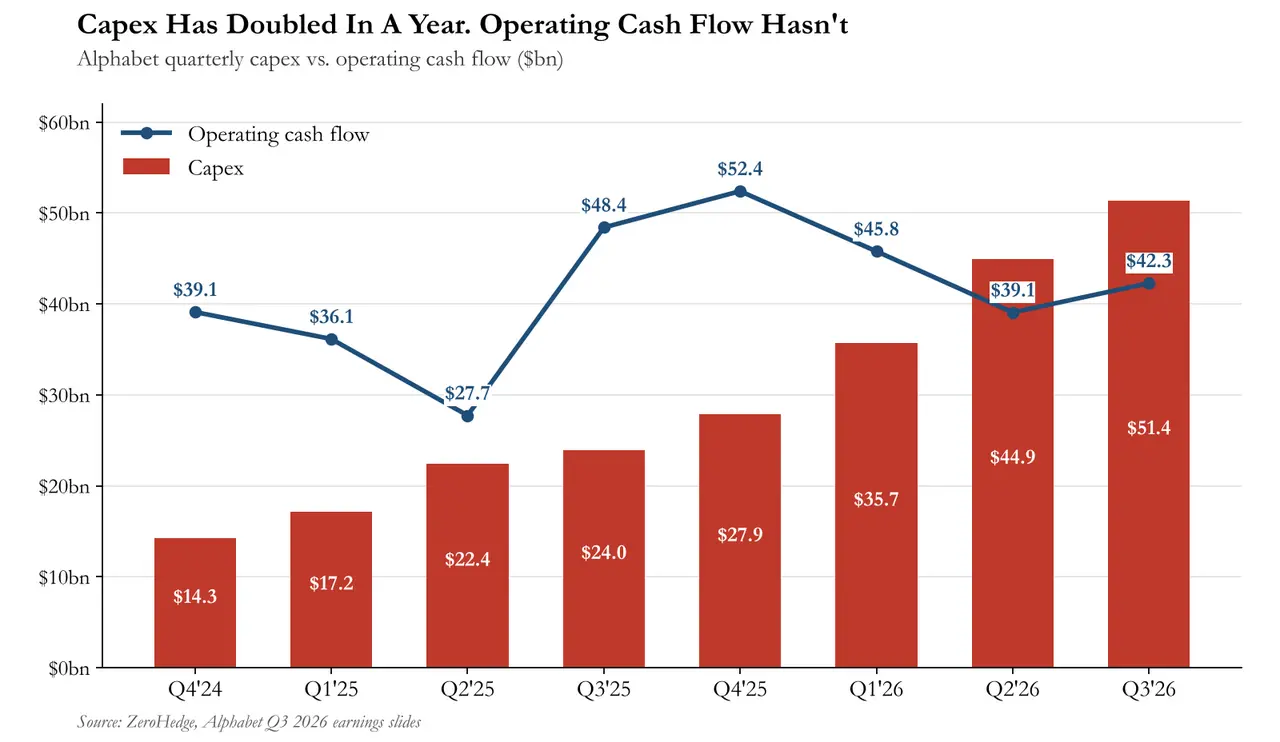
Điều đáng chú ý hơn là sự thay đổi cơ bản trong cấu trúc huy động vốn. Trong ba quý đầu năm 2026, số tiền mua lại cổ phiếu của Alphabet là bằng không - trong khi cùng kỳ năm 2025 là 39.8 tỷ USD. Trong khi đó, công ty đã bán 12 triệu cổ phiếu loại A (thu về 4.3 tỷ USD) và 24 triệu cổ phiếu loại C (thu về 8.1 tỷ USD) thông qua kế hoạch phát hành theo giá thị trường (ATM), tổng cộng phát hành cổ phiếu mới trị giá 12.4 tỷ USD, kế hoạch ATM còn lại 27.6 tỷ USD. Ngoài ra, công ty cũng đã phát hành 28.7 tỷ USD trái phiếu ưu tiên không có bảo đảm, chi phí lãi suất hàng quý từ 143 triệu USD một năm trước đã tăng vọt lên 9.67 tỷ USD.
So với năm 2025, trong ba quý đầu năm 2025, Alphabet đã hoàn trả cho các nhà đầu tư 44.4 tỷ USD thông qua các hoạt động huy động vốn; trong khi trong ba quý đầu năm 2026, công ty đã huy động ròng 115.8 tỷ USD, bao gồm 42.9 tỷ USD cổ phiếu phổ thông (trong đó 10 tỷ USD đến từ Berkshire Hathaway), 19.1 tỷ USD cổ phiếu ưu tiên có thể chuyển đổi bắt buộc và 76.3 tỷ USD nợ mới.
Ban lãnh đạo cho biết, họ dự đoán tỷ suất lợi nhuận đầu tư sẽ "cao hơn đáng kể so với chi phí vốn". Nhưng chi phí vốn đã tăng lên: Giá bán trung bình của cổ phiếu Alphabet khoảng 358 USD cho cổ phiếu loại A và 338 USD cho cổ phiếu loại C, trong khi giá cổ phiếu trước giờ giao dịch khoảng 290 USD, có nghĩa là công ty đã hoàn thành huy động vốn với mức giá cao hơn từ 15% đến 20% so với giá thị trường hiện tại - đây có thể là giao dịch có lợi nhất mà họ thực hiện trong quý này.
Câu chuyện thị trường chuyển hướng, mảng AI đối mặt với thử thách "chứng minh lợi tức" mới
Ảnh hưởng của báo cáo tài chính này đã vượt ra ngoài Alphabet, nhắm thẳng vào cốt lõi của toàn bộ logic đầu tư AI.
Nhà giao dịch của Goldman Sachs, Thales Arruda, trong báo cáo buổi sáng của mình chỉ ra rằng thị trường đang trải qua sự chuyển đổi từ "thưởng cho sự tăng trưởng chi tiêu vốn" sang "yêu cầu chứng minh lợi tức", và mô tả "giao dịch đau đớn" hiện tại là các nhà cung cấp đám mây quy mô lớn đang thua lỗ so với thị trường, trong khi các tài sản "cái xẻng và cái cuốc" đang bắt đầu hoạt động. Ông cũng chỉ ra rằng sự cải thiện trong tính ổn định của thị trường tín dụng và báo cáo tài chính của Oracle có thể có ý nghĩa quyết định hơn đối với các cơ sở hạ tầng có đòn bẩy cao hơn bất kỳ báo cáo tài chính nào của các nhà cung cấp đám mây quy mô lớn.
Đội ngũ thông tin thị trường của JPMorgan đã định nghĩa báo cáo tài chính này là "một cú sốc trong việc khởi động lại giao dịch AI/công nghệ", và chỉ ra rằng xu hướng giá trước giờ giao dịch cho thấy xu hướng luân chuyển rộng sẽ tiếp tục. Họ đã dẫn chứng từ các tiền lệ đầu năm: Trong khoảng thời gian từ tháng 1 đến ngày 20 tháng 2 năm nay, mảng năng lượng tăng 22%, mảng vật liệu tăng 16%, mảng công nghiệp tăng 14%, trong khi mảng công nghệ giảm 3.5%, tổng mức tăng của S&P 500 chưa đến 1%. JPMorgan duy trì lập trường "tích cực chiến thuật", cho rằng rủi ro chính đến từ sự leo thang xung đột địa chính trị ở Trung Đông chứ không phải từ báo cáo tài chính.
Về mục tiêu giá của các nhà phân tích, nhiều tổ chức đã hạ mục tiêu giá trong khi giữ nguyên đánh giá: Bernstein hạ từ 385 USD xuống 325 USD, Bank of America hạ từ 430 USD xuống 380 USD, JPMorgan hạ từ 425 USD xuống 375 USD, Morgan Stanley hạ từ 400 USD xuống 375 USD, Barclays hạ từ 425 USD xuống 405 USD, Susquehanna hạ từ 460 USD xuống 400 USD. Citizens là tổ chức duy nhất hạ đánh giá xuống "hiệu suất thị trường". Ngay cả sau khi hạ, mức giá mục tiêu trung bình của các nhà phân tích vẫn cao hơn khoảng 30% so với giá trước giờ giao dịch.
Bank of America chỉ ra rằng, với mức giá khoảng 291 USD, cổ phiếu Alphabet tương ứng với tỷ lệ P/E khoảng 19 lần cho năm 2027 và khoảng 16 lần cho năm 2028, trong khi định giá cho mảng tìm kiếm cốt lõi chỉ khoảng 10 lần. Đây có thể là một tín hiệu mua vào, với điều kiện là thị trường tin rằng dự đoán lợi nhuận cho năm 2028 là đáng tin cậy và không có đối thủ cạnh tranh nào chiếm lĩnh miếng bánh này trước. Và ngay khi Alphabet vật lộn với khó khăn trong việc chuyển đổi, Microsoft Azure lại tăng trưởng vượt mong đợi, và dự đoán tốc độ tăng trưởng tỷ giá cố định trong quý tới đạt 49% đến 50%. Sự so sánh này làm cho logic phân hóa của các nhà đầu tư vào cơ sở hạ tầng AI ngày càng rõ ràng hơn.
Cảnh báo rủi ro và điều khoản miễn trừ trách nhiệm
Thị trường có rủi ro, đầu tư cần thận trọng. Bài viết này không cấu thành lời khuyên đầu tư cá nhân và cũng không xem xét các mục tiêu đầu tư, tình hình tài chính hoặc nhu cầu đặc biệt của từng người dùng. Người dùng nên xem xét bất kỳ ý kiến, quan điểm hoặc kết luận nào trong bài viết này có phù hợp với tình trạng cụ thể của họ hay không. Đầu tư dựa trên đó, trách nhiệm tự chịu.
 Cảnh báo rủi ro Cảnh báo rủi ro