Anthropic nộp đơn ba ngày ai tăng 25%, ai chỉ tăng 2%? Niêm yết làm thế nào để thúc đẩy chuỗi ngành?

Dữ liệu trong bản cáo bạch tính đến ngày 30 tháng 6 năm 2026 (S-1 nộp vào ngày 26 tháng 10 năm 2026), dữ liệu thị trường và báo cáo tài chính tính đến ngày 28 tháng 10 năm 2026 khi thị trường chứng khoán Mỹ đóng cửa, ngày 29 tháng 10 năm 2026 theo giờ Bắc Kinh.
Bản cáo bạch S-1 tiết lộ sổ sách thực sự của chuỗi ngành công nghiệp AI
Từ 807 tỷ USD cam kết đến dòng tiền: Ai là người nhận tiền trước, ai đang ứng vốn, rủi ro nằm trong tay ai
Thị trường đã đưa ra câu trả lời trong ba ngày
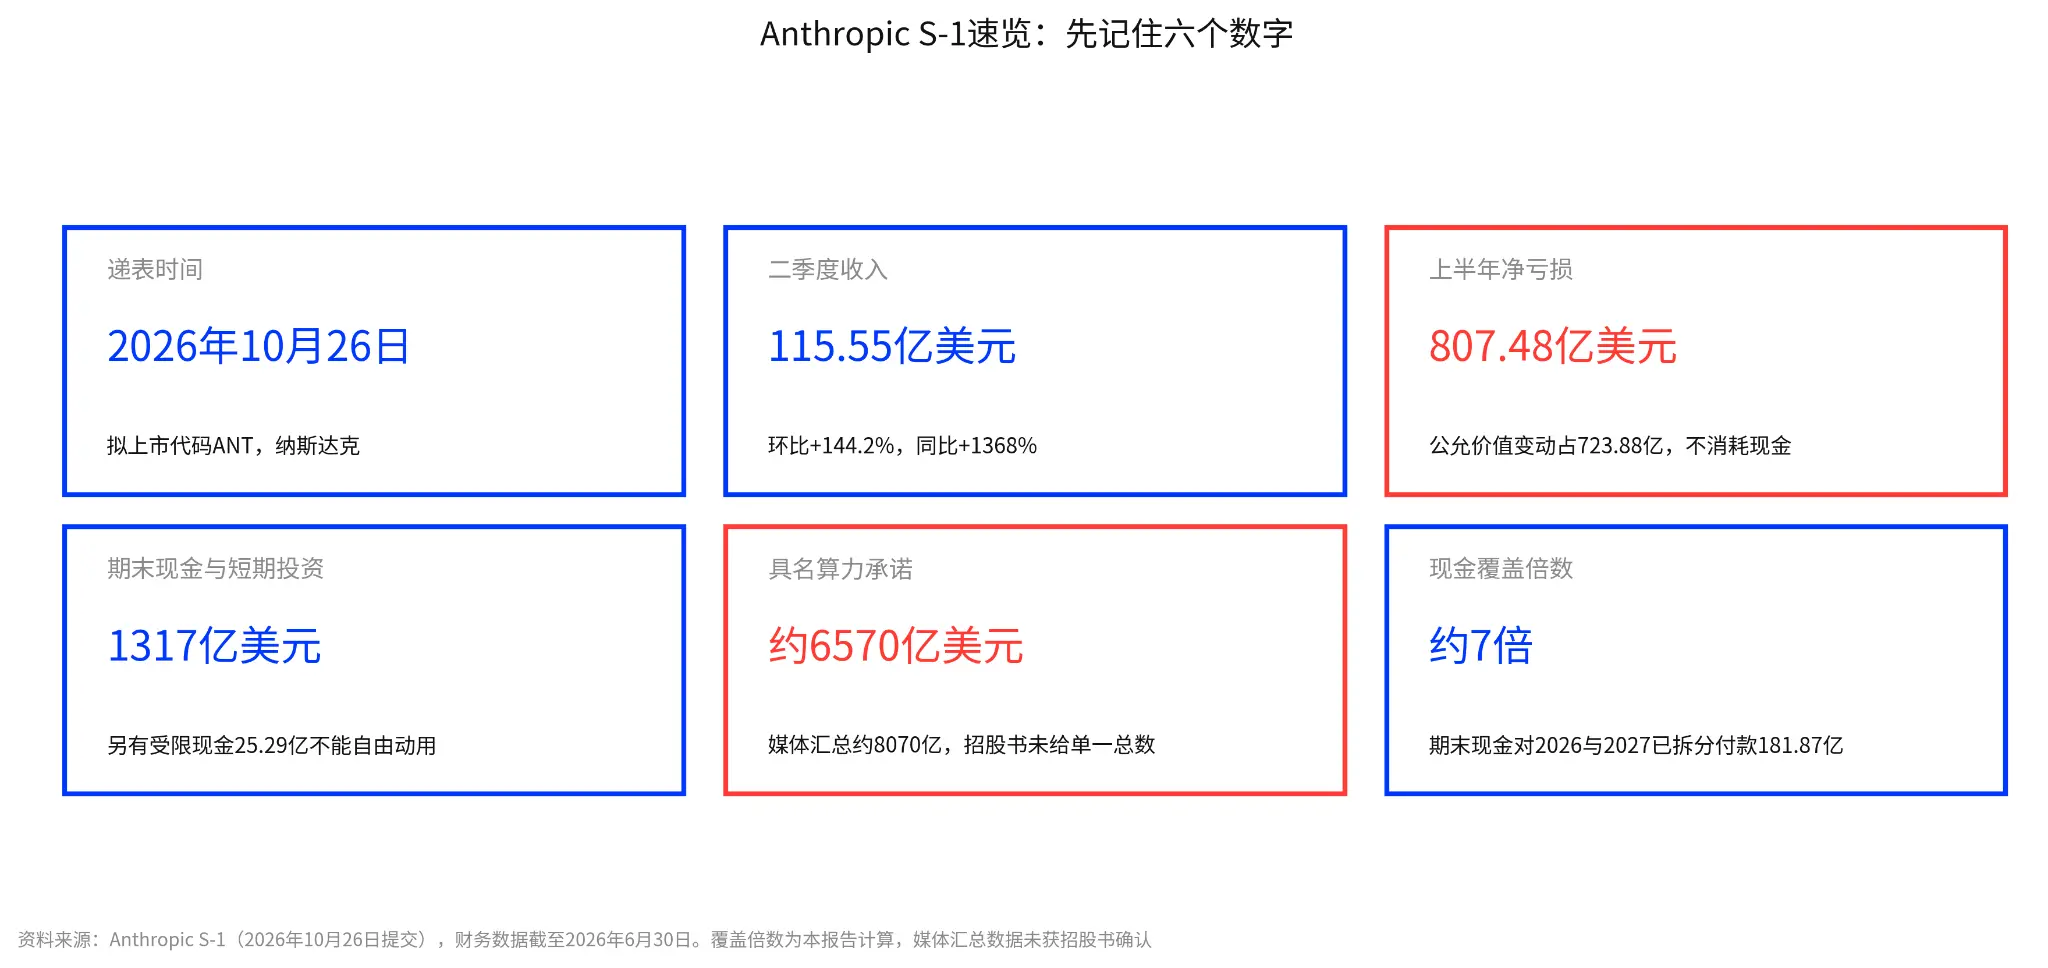
Vào ngày 26 tháng 10, Anthropic đã nộp bản cáo bạch S-1 lên Ủy ban Chứng khoán và Giao dịch Mỹ, dự định niêm yết trên Nasdaq với mã chứng khoán ANT. Các phương tiện truyền thông nhanh chóng tổng hợp một con số gây sốc: 807 tỷ USD cam kết về sức mạnh tính toán.
Ba ngày giao dịch sau đó, bảng xếp hạng tăng trưởng đã đưa ra câu trả lời phi lý: Vertiv (thiết bị tản nhiệt điện) tăng 25,0%, CoreWeave (dịch vụ đám mây GPU) tăng 17,9%, Oracle tăng 14,4%, Broadcom tăng 9,4%, trong khi Nvidia chỉ tăng 2,1%.
Bảng xếp hạng này đã đảo ngược nhận thức thông thường. Chip là phần lớn nhất, nhưng Nvidia chỉ tăng 2,1%. Ngược lại, nhà cung cấp thiết bị điện Vertiv tăng vọt 25%. Thị trường đang bỏ phiếu bằng chân: Mức tăng không nhìn vào số tiền cam kết, mà là ai có đơn hàng được xác nhận trước, ai có tiền thu hồi trước.
Điểm chính
· Một dòng chính: Bản S-1 này đã chuyển cơ sở định giá của chuỗi ngành công nghiệp AI từ câu chuyện sang hợp đồng và dòng tiền: Trong ba ngày giao dịch sau khi nộp hồ sơ, thị trường đã bắt đầu định giá lại theo thứ tự xác nhận, Vertiv tăng tổng cộng 25,0%, Nvidia chỉ tăng 2,1%, không phải là số tiền cam kết lớn nhất, mà là đơn hàng và tiền thu hồi được xác nhận trước. Số tiền cam kết quyết định ai ở trong chuỗi, đơn hàng và tiền thu hồi quyết định ai được định giá.
· Tiền đã chi ra, ai đã nhận: Doanh thu quý 2 của Anthropic đạt 11,555 triệu USD, tăng 144% so với quý trước, các nhà cung cấp đám mây đã ứng vốn 90,7 tỷ USD trong một quý, dòng tiền tự do của Google chuyển sang âm, đám mây đã nhận được doanh thu, nhưng phải mua chip và điện từ phía hạ nguồn.
· Ai nhận tiền trước, ai ứng vốn trước: Broadcom ở tầng chip vừa là bên bán vừa là bên tài trợ (161,2 tỷ USD tiền thuê cộng với 63 tỷ USD SPV), tầng điện Vertiv có đơn hàng gấp đôi nhưng khâu thu hồi tiền nhiều nhất, phần mềm ứng dụng không nhận tiền từ Anthropic, mà là ngân sách quy trình làm việc của khách hàng cuối.
· Mặt khác của hóa đơn: Trong khoản lỗ ròng 80,748 triệu USD trong nửa đầu năm, biến động giá trị hợp lý chiếm 90%, dòng tiền hoạt động dương 3,929 triệu USD, 131,7 tỷ USD tiền mặt đủ để chi trả khoảng 7 lần cho hai năm thanh toán, chỉ đủ khoảng 20% cho hợp đồng 657 tỷ USD, khoảng trống phải được lấp đầy bằng dòng tiền hoạt động và tài trợ liên tục, rủi ro tập trung vào ai đã ký hợp đồng không thể hủy bỏ.
Anthropic đã nộp S-1 lên Ủy ban Chứng khoán và Giao dịch Mỹ vào ngày 26 tháng 10, dự định niêm yết trên Nasdaq với mã chứng khoán ANT. Thị trường lần đầu tiên nhìn thấy là tổng hợp của các phương tiện truyền thông về khoảng 807 tỷ USD cam kết sức mạnh tính toán, nhưng bản cáo bạch không đưa ra con số tổng hợp này, kết quả tổng hợp của các phương tiện truyền thông cũng không nhất quán. Thị trường đã phản ứng trước khi phát hành: Từ khi đóng cửa vào ngày 23 tháng 10 trước khi nộp hồ sơ đến khi đóng cửa vào ngày 28 tháng 10, Vertiv đã tăng tổng cộng 25,0%, CoreWeave tăng 17,9%, Oracle tăng 14,4%, Micron tăng 12,0%, Broadcom tăng 9,4%, trong khi Nvidia chỉ tăng 2,1%.
Nộp hồ sơ chỉ là bước đầu tiên. Câu hỏi thực sự hữu ích cho các nhà đầu tư là: Tiền sẽ chảy vào tầng nào, và nên theo dõi điều gì trước? Bài viết này sẽ theo một chuỗi tiền: trước tiên xem ai đã nhận tiền sau khi Anthropic chi tiêu; sau đó xem trong số những người nhận tiền, ai nhận tiền mặt trước, ai ứng vốn trước; rồi quay lại hóa đơn và hợp đồng của chính Anthropic, xem rủi ro nằm trong tay ai; cuối cùng hỏi hiện tại đã trả trước bao nhiêu giả định.
Một, một bản cáo bạch "chi tiền trước, kiếm tiền sau"
Doanh thu của Anthropic và cam kết đều bùng nổ cùng lúc, nhưng bản chất khác nhau. Doanh thu là quý đầu tiên vừa thoát lỗ, cam kết là đảm bảo tối thiểu lâu dài; thị trường đã bỏ phiếu theo "cường độ xác nhận đơn hàng và tiền thu hồi", chứ không phải quy mô cam kết:
Doanh thu đang bùng nổ, nhưng việc thoát lỗ trong một quý không có nghĩa là có lãi trong nửa năm: Bản S-1 cho thấy, doanh thu từ 376 triệu USD trong quý 1 năm 2025 đã tăng lên 11,555 triệu USD trong quý 2 năm 2026, tăng 144,2% so với quý trước, tăng 1368% so với cùng kỳ năm trước. Trong cùng thời gian, chi phí sức mạnh tính toán và cơ sở hạ tầng tăng 300%, tốc độ tăng doanh thu gấp hơn bốn lần tốc độ tăng chi phí; lợi nhuận hoạt động GAAP đạt 974 triệu USD, tỷ suất lợi nhuận 8%, việc thoát lỗ xảy ra trong quý gần nhất. Tổng cộng trong nửa đầu năm vẫn lỗ 693 triệu USD.
Quy mô cam kết lớn hơn, nhưng chỉ nhìn vào con số có thể xác nhận: Tám cam kết sức mạnh tính toán được nêu tên trong S-1 ước tính tổng cộng khoảng 657 tỷ USD, còn có sức mạnh TPU bổ sung chưa có giá từ 125 đến 150 tỷ USD; các phương tiện truyền thông tổng hợp khoảng 807 tỷ USD, nhưng bản cáo bạch không đưa ra con số tổng hợp này. Điều có thể xác nhận là, cam kết cố định hoặc tối thiểu khoảng 265,6 tỷ USD, thời hạn dài nhất là 20 năm, khoảng 13,5 lần doanh thu 19,708 tỷ USD trong mười hai tháng qua; theo tám cam kết nêu tên ước tính thì khoảng 33 lần. Bản cáo bạch này vẫn nói về việc chi tiền trước, kiếm tiền sau. Thị trường đã bỏ phiếu. Trong ba ngày giao dịch sau khi nộp hồ sơ, bảng xếp hạng mức tăng không đi theo số tiền cam kết, mà đi theo cường độ xác nhận đơn hàng và tiền thu hồi. Tăng trưởng của Vertiv vào đêm báo cáo tài chính đã đóng góp phần lớn vào mức tăng; Nvidia thì bị áp lực từ kỳ vọng phân luồng của khách hàng lớn tự phát triển. Khi giá niêm yết chính thức được công bố, bảng xếp hạng này sẽ có một điểm tham chiếu rõ ràng, và định giá cũng liên quan.
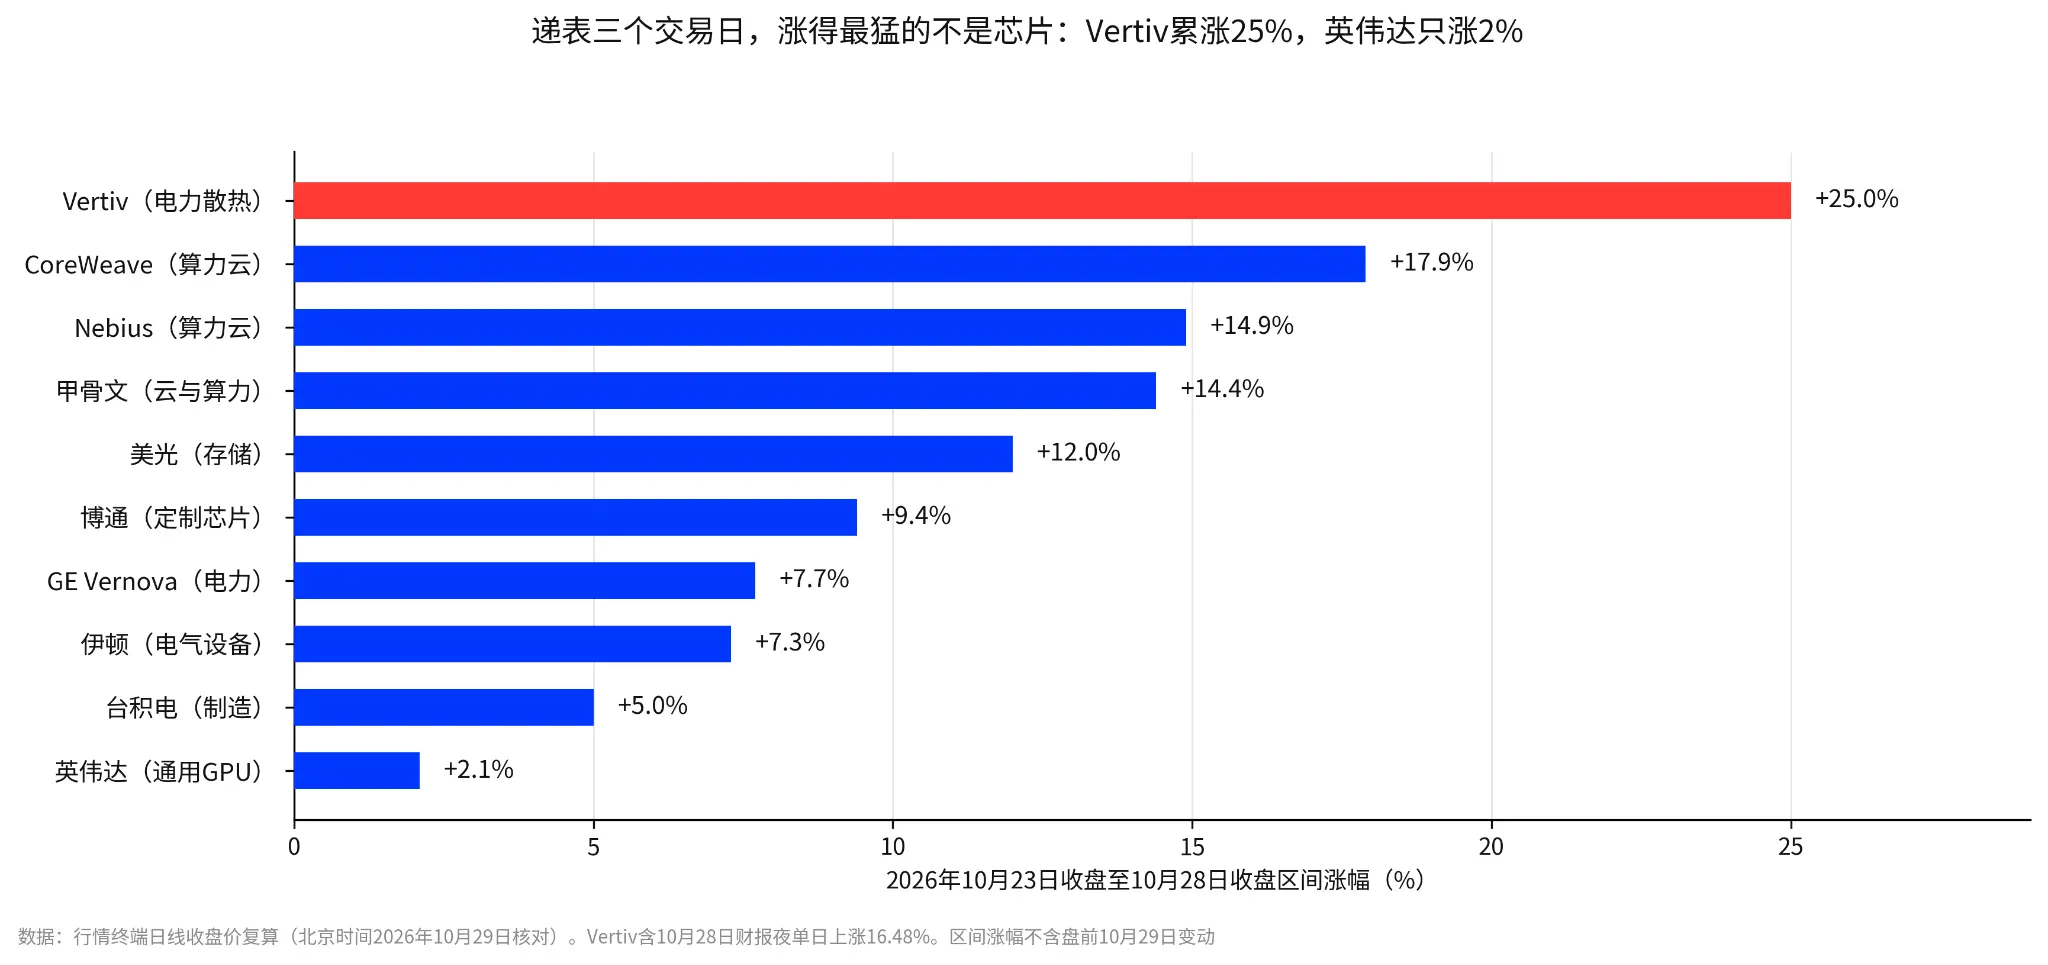
Trong ba ngày giao dịch sau khi nộp hồ sơ, không phải chip tăng mạnh nhất: Vertiv tăng tổng cộng 25%, Nvidia chỉ tăng 2%
Thị trường đã bỏ phiếu, không phải chip tăng mạnh nhất. Trong ba ngày giao dịch sau khi nộp hồ sơ, bảng xếp hạng mức tăng đi theo cường độ xác nhận đơn hàng và tiền thu hồi, không đi theo số tiền cam kết: Vertiv tăng tổng cộng 25,0%, CoreWeave tăng 17,9%, Oracle tăng 14,4%, Micron tăng 12,0%, Broadcom tăng 9,4%, trong khi Nvidia chỉ tăng 2,1%. Vertiv đã tăng 16,48% vào đêm báo cáo tài chính, đóng góp phần lớn vào mức tăng; Nvidia thì bị áp lực từ kỳ vọng phân luồng của khách hàng lớn tự phát triển. Giá niêm yết chính thức sẽ cung cấp một điểm neo cho bảng xếp hạng này, cách điểm neo này ảnh hưởng đến định giá sẽ được thảo luận trong chương năm.
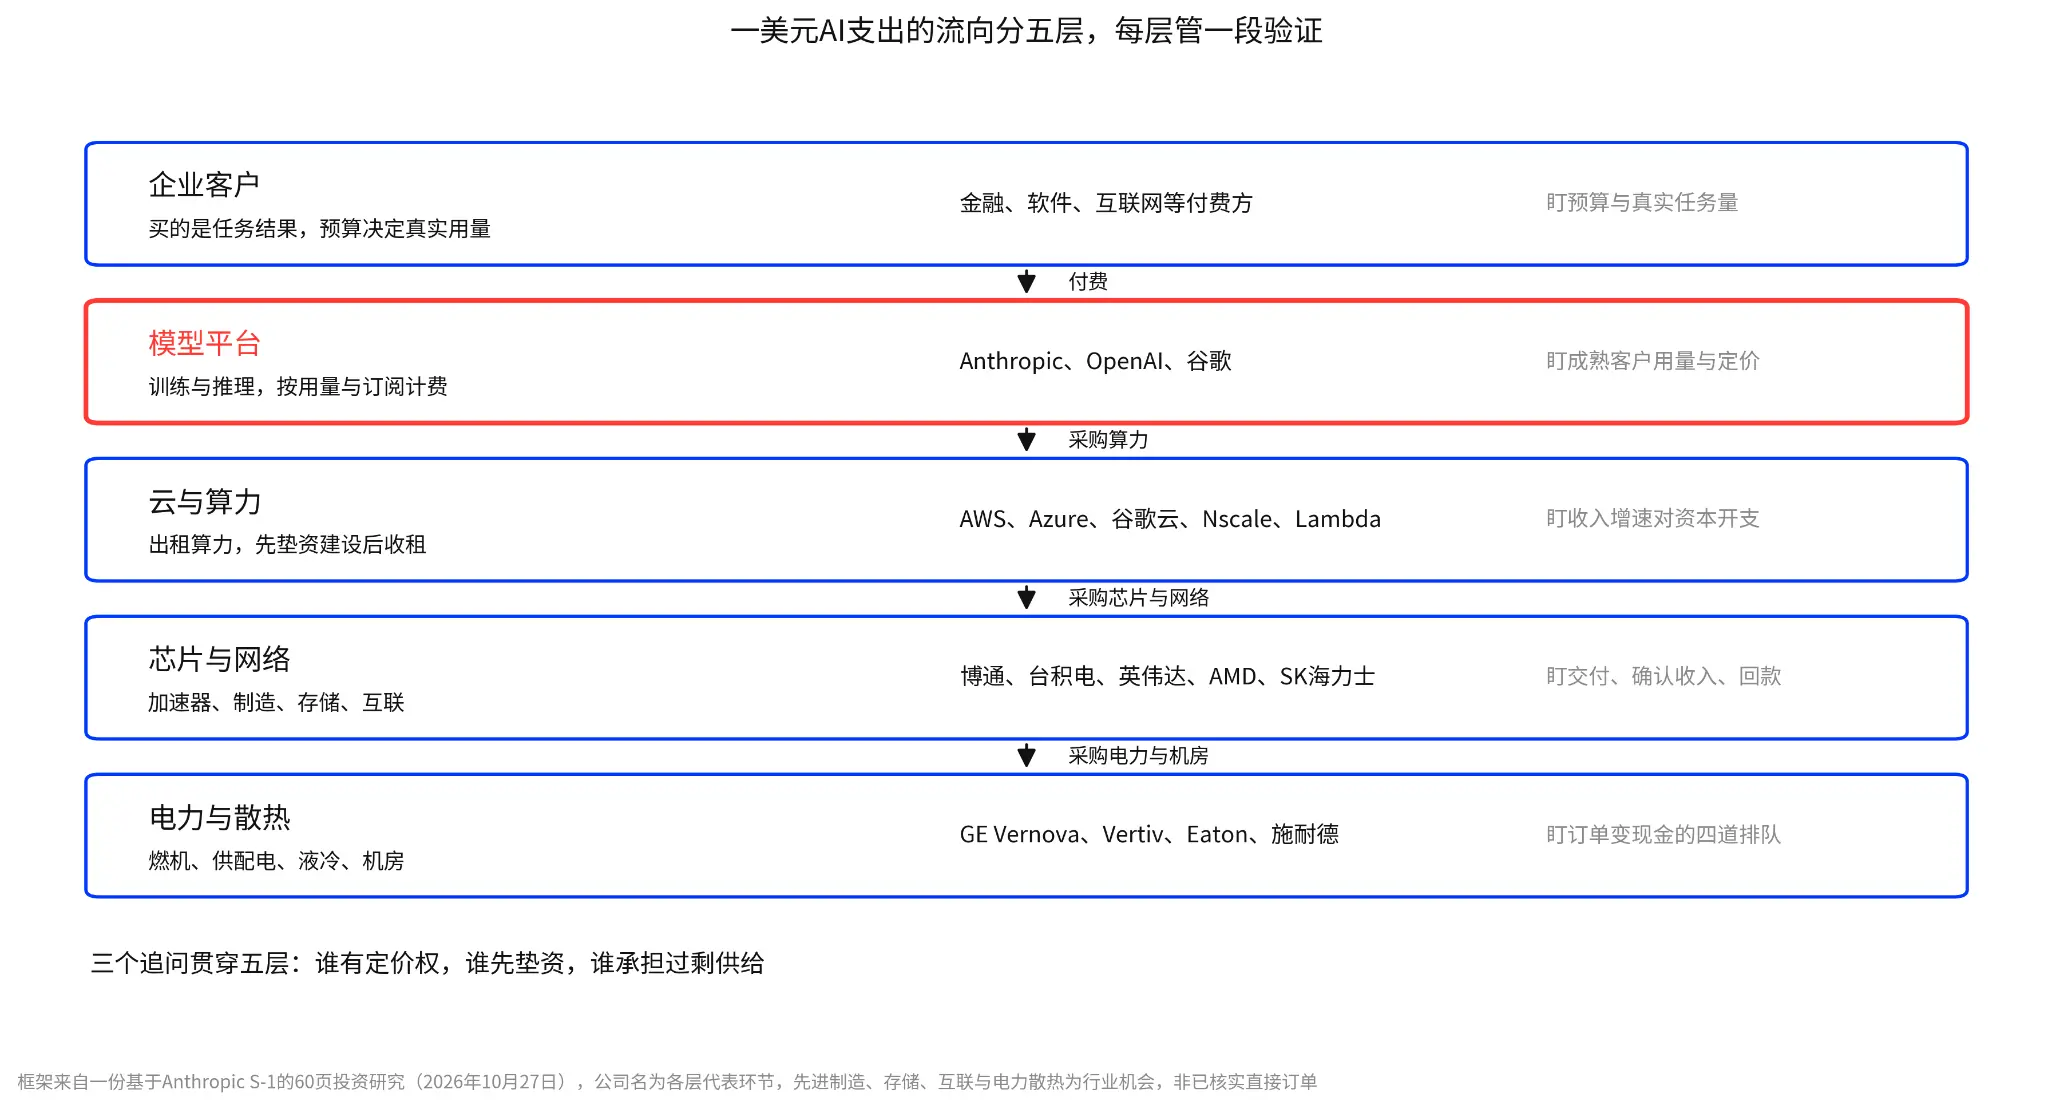
Dòng tiền chi cho AI một đô la được chia thành năm tầng, mỗi tầng quản lý một phần xác nhận
Khách hàng doanh nghiệp trả tiền cho nền tảng mô hình, nền tảng mô hình mua đám mây và sức mạnh tính toán, đám mây và sức mạnh tính toán lại mua chip, lưu trữ và mạng, tiếp theo là điện và tản nhiệt, vòng ngoài cùng là phần mềm ứng dụng. Mỗi tầng đều hỏi ba câu hỏi: Ai có quyền định giá, ai ứng vốn trước, ai chịu trách nhiệm về cung cấp dư thừa.
Hai, tiền đã chi ra, ai đã nhận
Tầng mô hình đã nhận được bao nhiêu tiền, tầng đám mây đã ứng bao nhiêu vốn. Hai tầng này là hai đầu của cùng một khoản tiền, mô hình kinh doanh thanh toán theo lượng của Anthropic quyết định đường cong doanh thu của nó, cũng quyết định đường cong ứng vốn của các nhà cung cấp đám mây. Tầng mô hình chủ yếu cần trả lời hai câu hỏi: Doanh thu bùng nổ của Anthropic là nhờ vào sự gia tăng khách hàng mới, khách hàng cũ tăng lượng, hay tăng giá? Tỷ suất lợi nhuận là nhờ tăng giá hay nâng cao hiệu suất?
2.1. Tầng mô hình: Doanh thu lần đầu tiên vượt chi phí sức mạnh tính toán, chất lượng nhìn vào khách hàng và tỷ lệ giữ chân
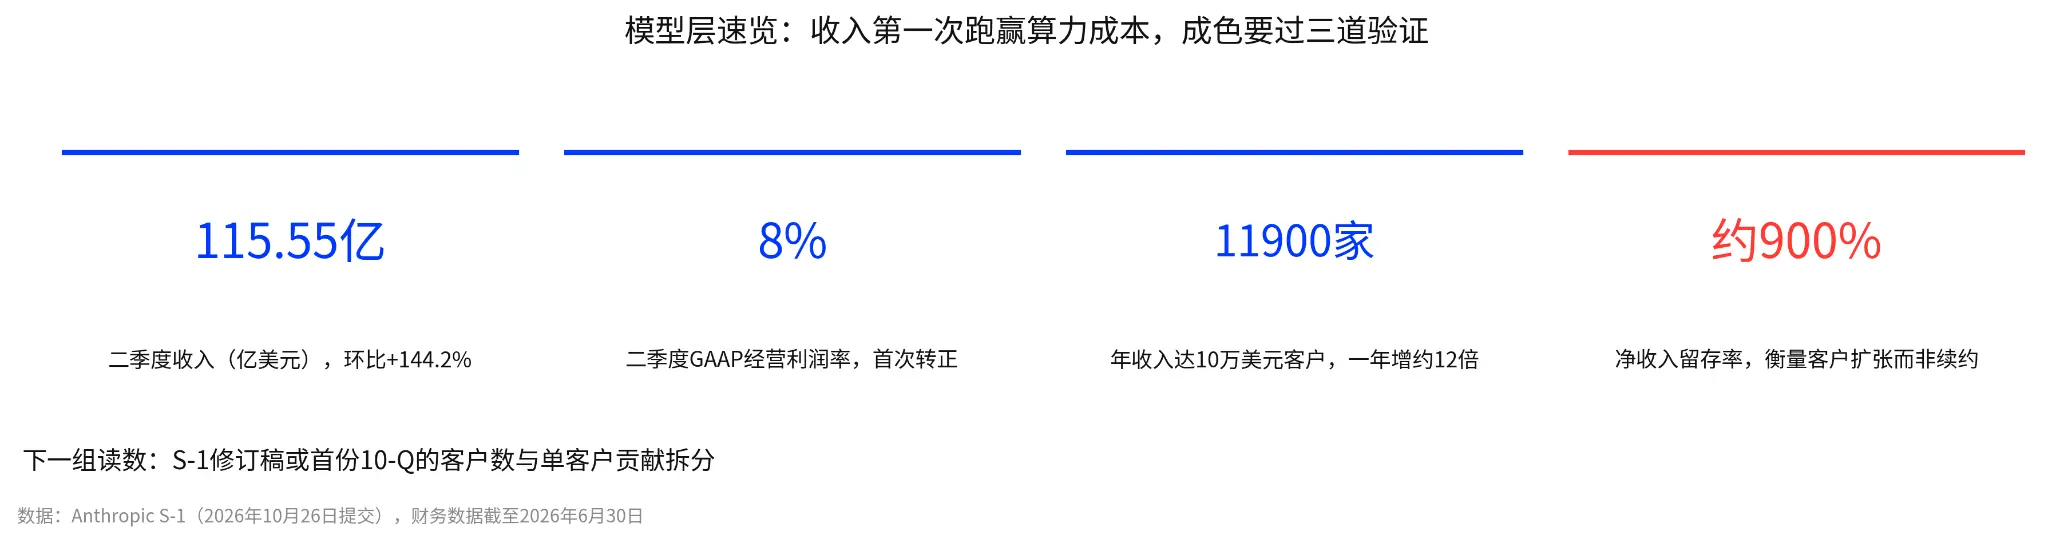
Tổng quan tầng mô hình: Doanh thu quý 2 đạt 11,555 triệu USD, tỷ suất lợi nhuận hoạt động 8%, có 11,900 khách hàng, tỷ lệ giữ chân khoảng 900%
Về cấu trúc doanh thu, chủ yếu là thanh toán theo lượng, phiên bản cập nhật nhanh. Trong nửa đầu năm, doanh thu từ mô hình tiêu dùng (tính theo lượng token) đạt 13,1 tỷ USD, chiếm 80%, doanh thu từ mô hình đăng ký đạt 3,2 tỷ USD, chiếm 20%. Chi phí cho một nhiệm vụ của Opus 5.5 giảm khoảng 40% so với Opus 5 (theo tổng hợp của Guo Xin Securities), đây là lý do sản phẩm có thể vượt qua chi phí sức mạnh tính toán dưới hình thức thanh toán theo lượng. Về khu vực, Mỹ chiếm khoảng 72%, nước ngoài khoảng 28%; hơn 80% doanh thu đến từ các phiên bản mô hình được phát hành trong sáu tháng trước đó, vị trí doanh thu của các phiên bản hiện tại có thể bị thay đổi bất cứ lúc nào.
Khách hàng cũ chi nhiều tiền hơn là động lực chính cho sự bùng nổ doanh thu. Tỷ lệ giữ chân ròng khoảng 900%, cùng một nhóm khách hàng sau một năm chi tiêu khoảng 9 lần so với mức cơ sở. Tỷ trọng doanh thu từ năm khách hàng lớn nhất giảm từ 36% trong quý đầu tiên xuống còn 25% trong ba quý tiếp theo, trong quý ba chỉ còn 21%, không có khách hàng nào vượt quá 10%. Điều này cho thấy sự bùng nổ doanh thu chủ yếu đến từ việc mở rộng lượng sử dụng của khách hàng cũ; cơ sở khách hàng mới quá nhỏ, không đủ để duy trì tổng doanh thu. Nếu tốc độ tăng trưởng khối lượng gọi của tải công việc của các tác nhân chậm lại, tốc độ tăng trưởng doanh thu cũng sẽ chậm lại theo.
Tỷ suất lợi nhuận chuyển sang dương nhờ vào việc nâng cao sản lượng sức mạnh tính toán: Mỗi 1 USD sức mạnh tính toán đổi lại doanh thu từ 0,40 USD trong quý 1 năm 2025 đã tăng lên 2,08 USD trong quý 2 năm 2026, tổng cộng tăng 5,2 lần (theo tổng hợp của Guo Xin Securities theo S-1). Doanh thu quý 2 tăng 144% so với quý trước, chi phí sức mạnh tính toán tăng 300%, chi phí có vẻ tăng nhanh hơn, nhưng kinh tế đơn vị đang cải thiện.
Cải thiện chủ yếu đến từ việc tối ưu hóa thuật toán liên tục, cũng như tự động chọn sức mạnh tính toán có tỷ lệ hiệu quả chi phí tốt hơn giữa các chip khác nhau. Vì vậy, tỷ suất lợi nhuận chuyển sang dương không phải nhờ vào việc tăng giá. Rủi ro là: Nếu không gian điều phối đa đám mây bị cạn kiệt, lợi ích từ việc tối ưu hóa thuật toán giảm dần, liệu 2,08 có thể tăng lên hay không, là biến số đầu tiên của tỷ suất lợi nhuận năm 2027. Nâng cao hiệu suất nhân lực là một khía cạnh khác: Đến tháng 9 năm 2026, hơn 90% mã nguồn được viết bởi Claude, doanh thu trong mười hai tháng qua tăng khoảng 1200%, số nhân viên chỉ tăng khoảng 170, doanh thu hàng năm trên mỗi nhân viên từ 1,4 triệu USD tăng lên hơn 6,6 triệu USD. Tỷ lệ chi phí giảm nhờ vào việc mô hình nâng cao hiệu suất nhân lực, không phải nhờ vào việc sa thải.
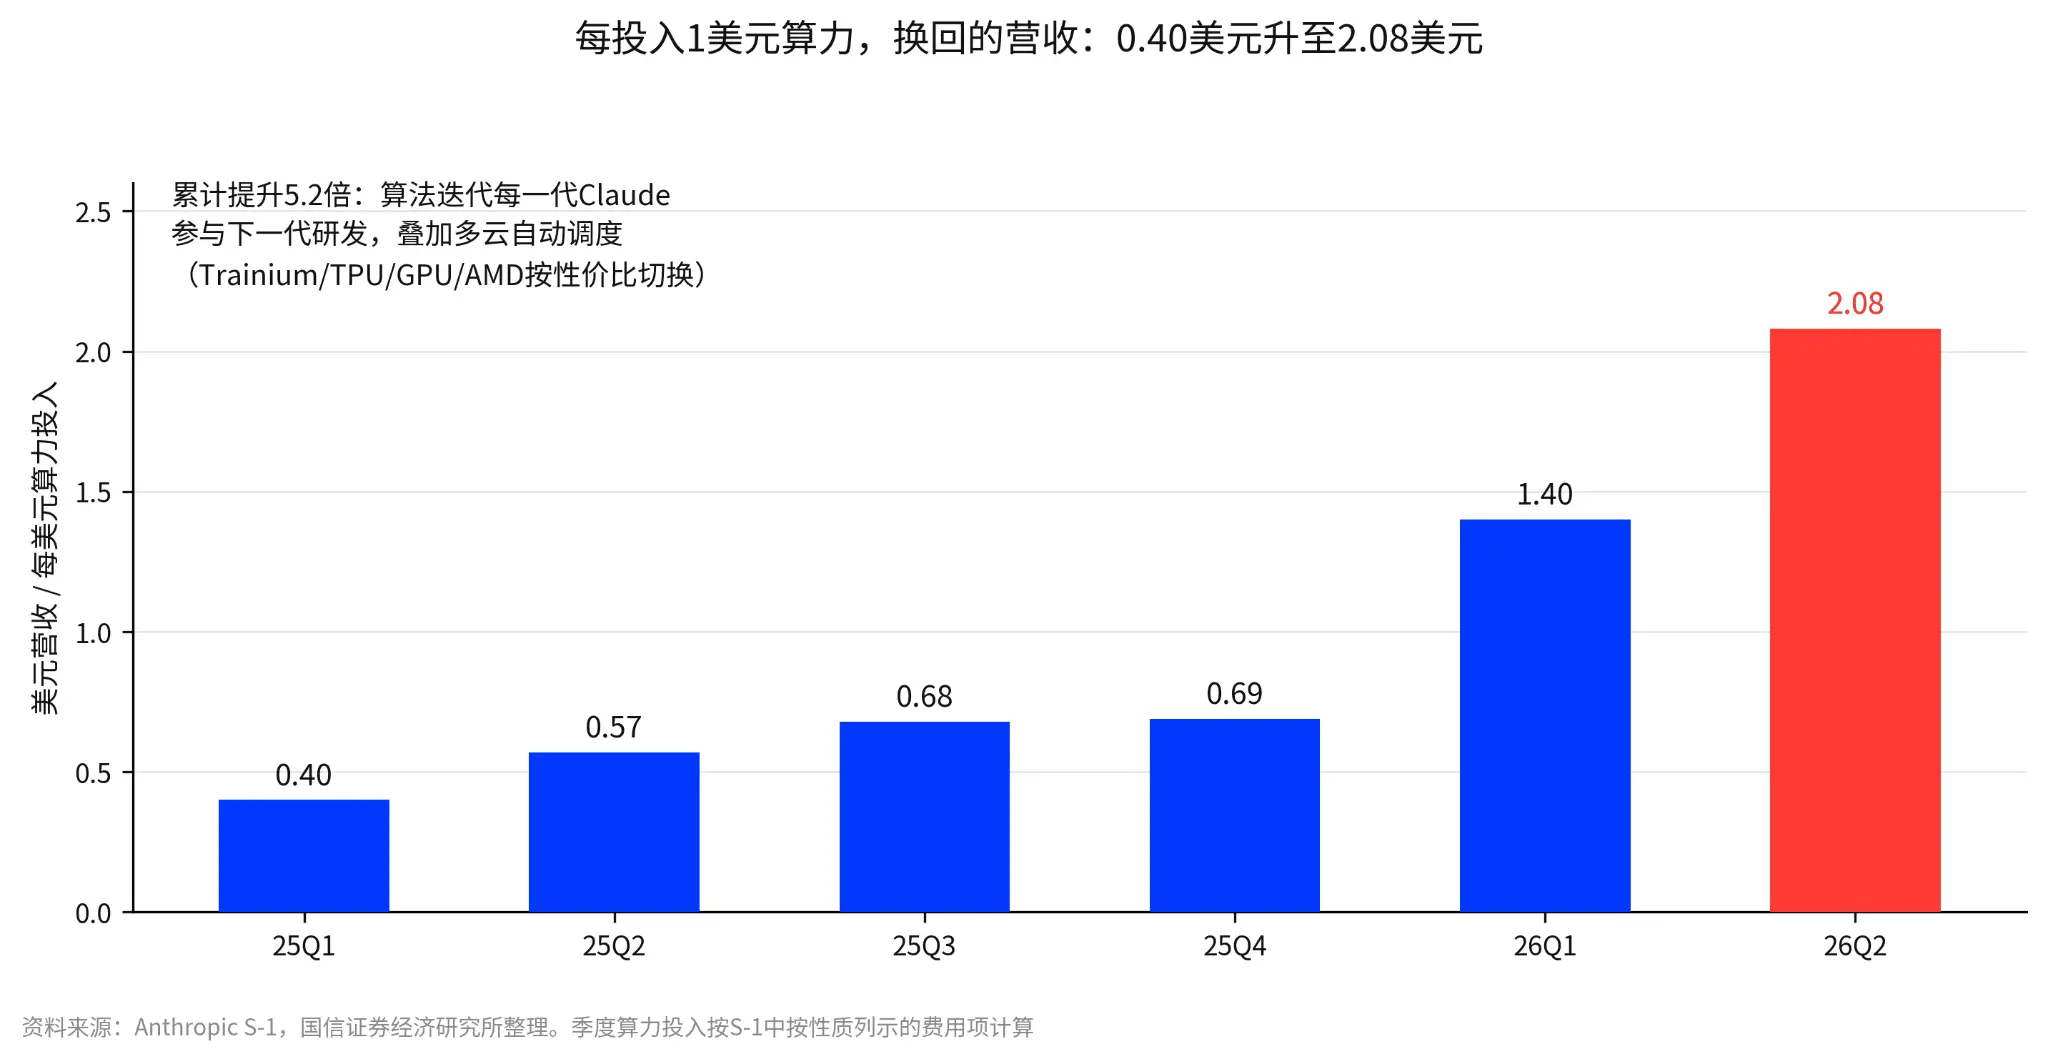
Doanh thu đổi lại từ mỗi 1 USD sức mạnh tính toán: Sáu quý từ 0,40 USD tăng lên 2,08 USD
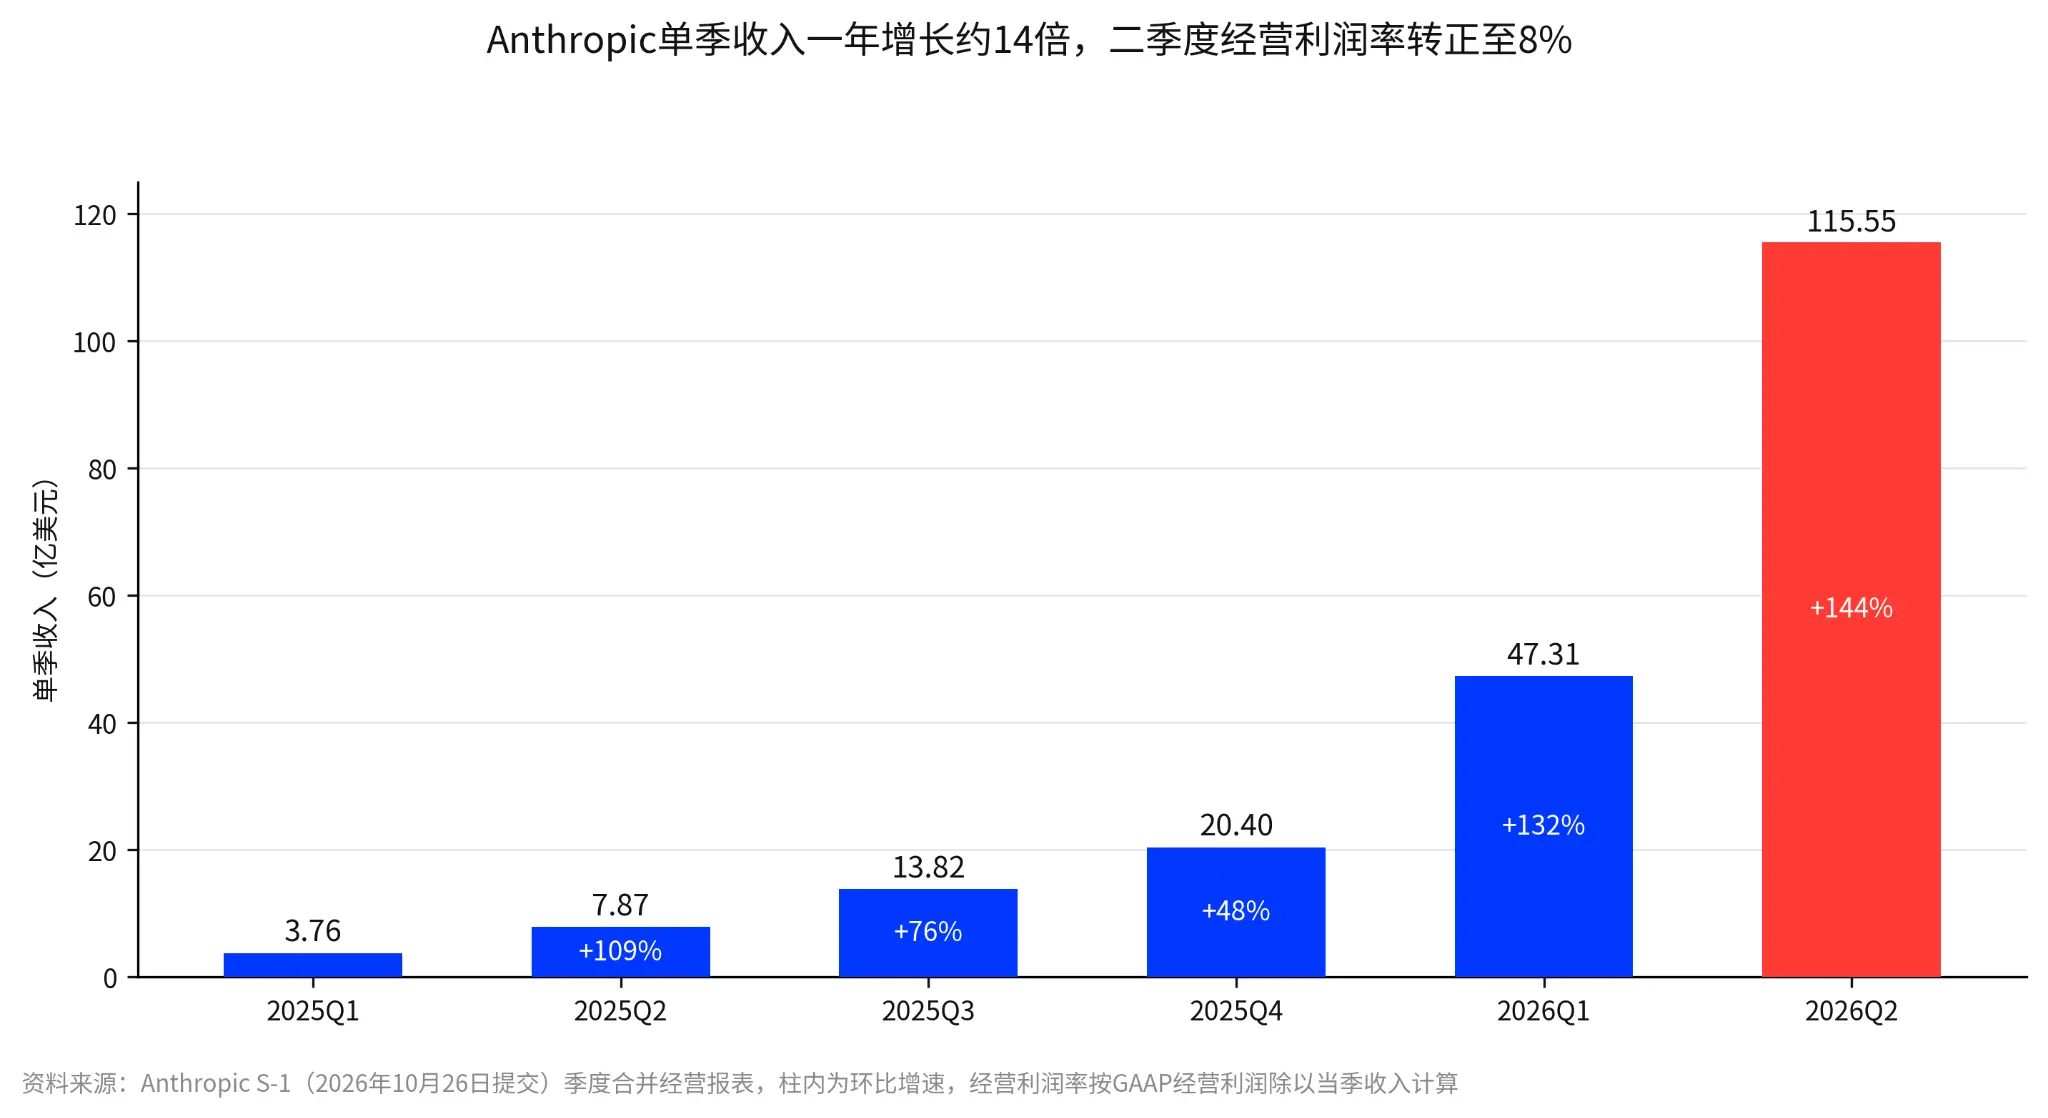
Doanh thu của Anthropic trong một quý tăng khoảng 14 lần trong một năm, tỷ suất lợi nhuận hoạt động trong quý hai chuyển sang dương đạt 8%
Số lượng khách hàng tăng 12 lần trong một năm, nhưng sự phụ thuộc vào khách hàng đơn lẻ chưa được giải quyết đồng bộ. Số lượng khách hàng có doanh thu trên 100,000 USD đã tăng từ khoảng 950 lên hơn 11,900, số lượng khách hàng trên 1 triệu USD vượt quá 1,900, số lượng khách hàng trên 10 triệu USD khoảng 250. Trong năm 2025, khách hàng A và B mỗi người chiếm 12% doanh thu, trong nửa đầu năm 2026, khách hàng C chiếm 11%; sự gia tăng số lượng khách hàng chủ yếu nâng cao độ phân tán, nếu khách hàng C giảm lượng sử dụng vào năm 2027, mức doanh thu tối thiểu vẫn sẽ yếu hơn so với số lượng khách hàng cho thấy. Tỷ trọng của năm khách hàng lớn nhất là 25%, không có tiêu chuẩn ngành đáng tin cậy, chỉ có thể tham khảo xu hướng giảm từ 36%. 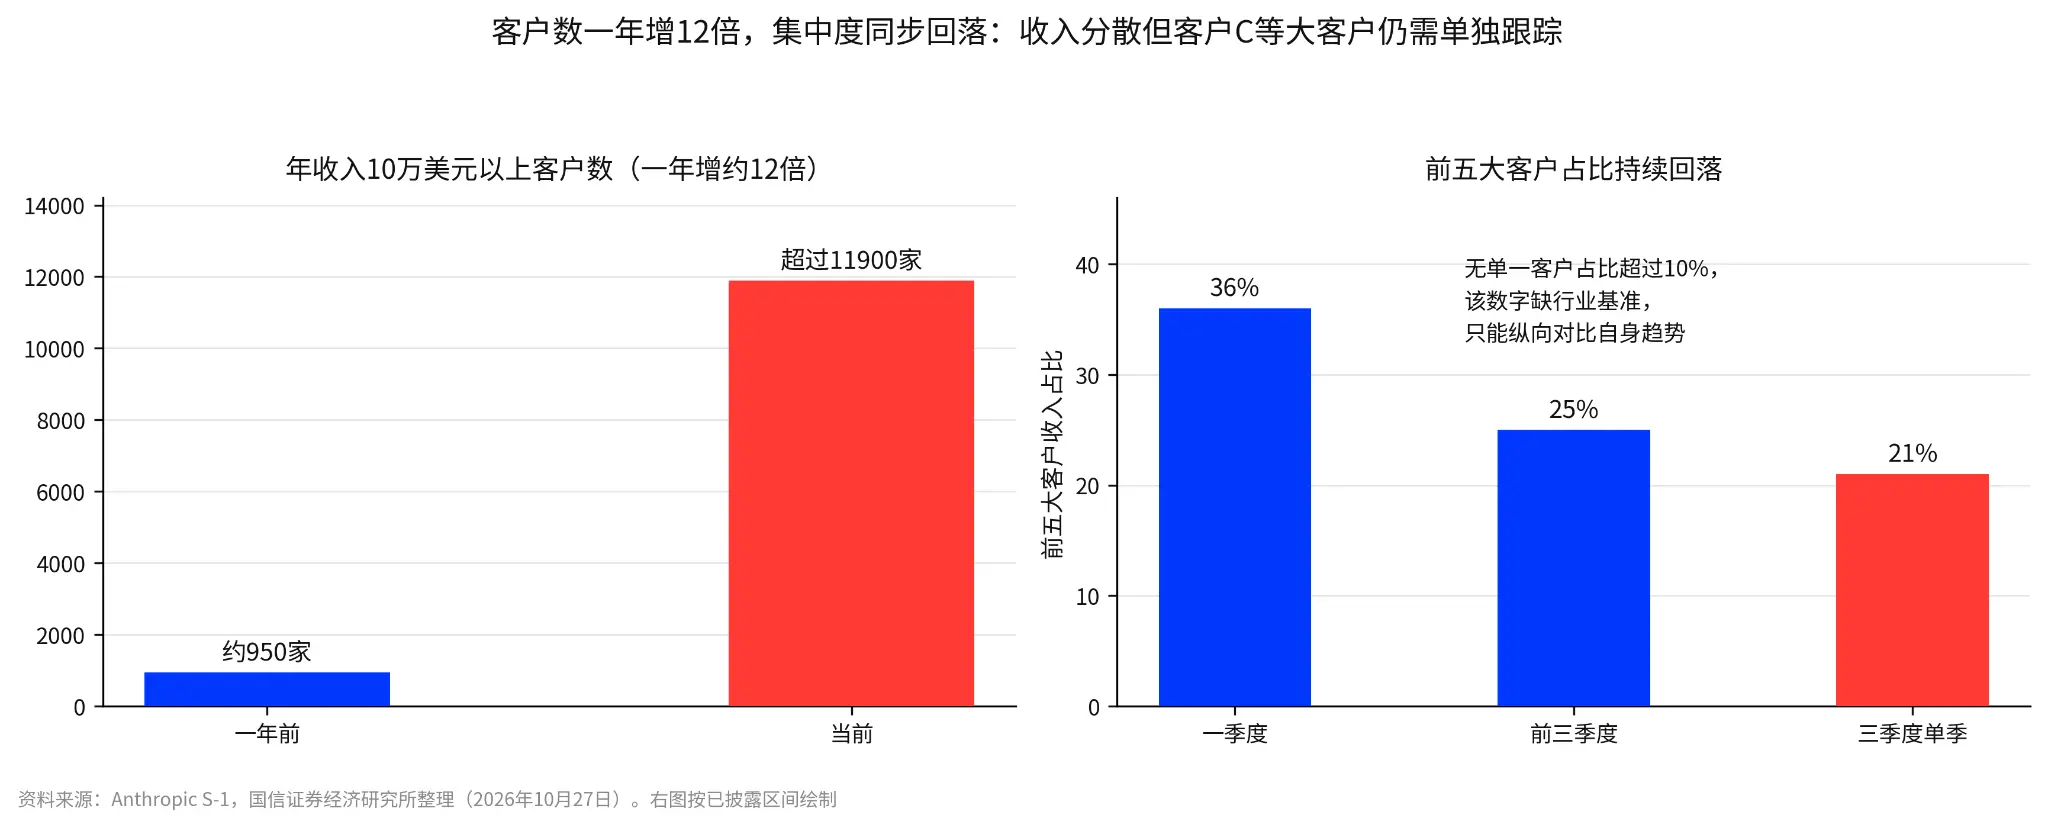
Số lượng khách hàng tăng 12 lần trong một năm, tỷ trọng của năm khách hàng lớn nhất đồng thời giảm: Độ phân tán đang cải thiện, nhưng sự phụ thuộc vào khách hàng đơn lẻ vẫn cần theo dõi riêng.
Tỷ lệ giữ chân khách hàng 900% cần xem xét cơ sở trước: Tỷ lệ giữ chân doanh thu ròng tiêu chuẩn của SaaS thường dao động từ 110% đến 130%, 900% là rất cao; nhưng chỉ số này chỉ bao gồm sự mở rộng chi tiêu của khách hàng theo lượng, không tính đến các thuê bao Pro và Max có giá cố định, cơ sở thấp và việc áp dụng sớm cũng sẽ làm tăng con số. Do đó, 900% trước tiên cho thấy lượng sử dụng của khách hàng vẫn đang trong giai đoạn tăng trưởng, không thể coi đó là bằng chứng về lòng trung thành. Sau khi giai đoạn tăng trưởng kết thúc, mức độ giảm xuống là yếu tố quyết định tính bền vững của doanh thu.
Chi phí cũng đang trở lại bình thường: Tổng chi phí được liệt kê theo tính chất là 16.979 tỷ USD, tương đương 104% doanh thu; trong đó chi phí tính toán là 8.945 tỷ (53%), nhân sự 3.152 tỷ (19%), tiếp thị và kênh bán hàng 3.168 tỷ (19%), khác 1.714 tỷ (10%). Chi phí cả năm 2025 tương đương 276% doanh thu, hiện đang giảm rõ rệt, động lực là hiệu suất tính toán trên đơn vị được cải thiện. Chi phí doanh thu được liệt kê theo chức năng là 2.380 triệu USD (biên lợi nhuận gộp 85,4%) chỉ là một phần chi phí tính toán, phần còn lại nằm trong các mục nghiên cứu và phát triển cũng như bán hàng, không thể cộng với 16.979 tỷ. Chi phí nghiên cứu và phát triển là 9.741 triệu USD, chiếm khoảng 60% doanh thu. Tính đến ngày 30 tháng 6, nghĩa vụ thực hiện còn lại là 10.8 tỷ USD, khoảng 75% sẽ được xác nhận trong 12 tháng tới; RPO chỉ bao gồm các thỏa thuận không thể hủy bỏ, không thể chỉ vì RPO thấp hơn tổng số mua mà khẳng định có khoảng trống tài chính.
Tổng thể mà nói, động cơ doanh thu của mô hình là sự tăng trưởng sử dụng của khách hàng hiện tại, và đệm an toàn là hiệu suất tính toán trên đơn vị, chỉ cần một trong hai yếu tố này bị lung lay, các hợp đồng đã ký ở các cấp dưới sẽ trở nên không đáng tin cậy.
2.2. Lớp đám mây: Vốn đầu tư 90.7 tỷ USD trong một quý, tăng trưởng doanh thu cần xem xét cùng với chi tiêu vốn
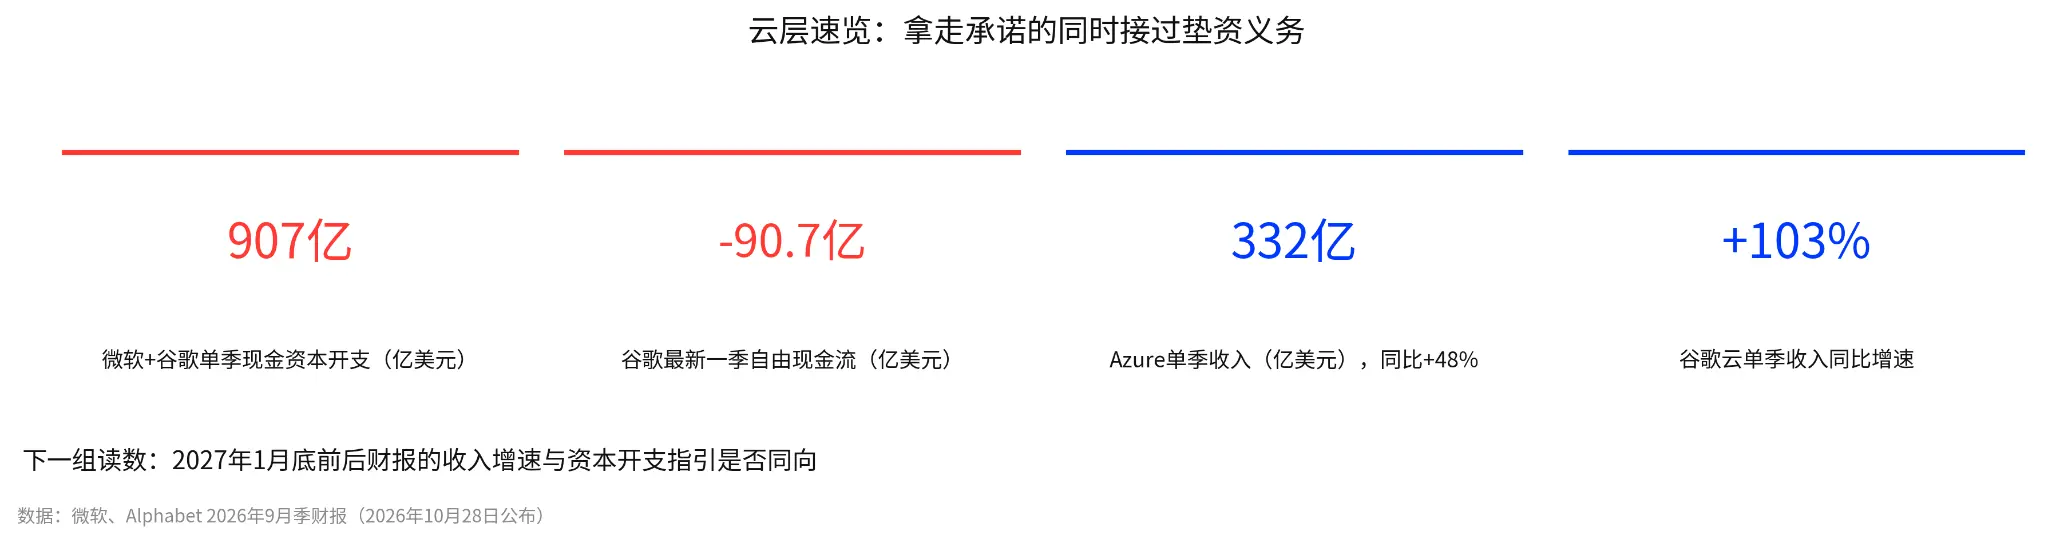
Tổng quan lớp đám mây: Hai công ty có tổng chi tiêu vốn trong một quý là 90.7 tỷ USD, dòng tiền tự do của Google là -9.07 tỷ USD.
Tại sao các nhà cung cấp đám mây lại sẵn sàng đầu tư vốn? Bởi vì hợp đồng có điều khoản tiêu thụ tối thiểu: không đủ sẽ bù chênh lệch, không thể hủy bỏ trừ khi có vi phạm nghiêm trọng. Các nhà cung cấp đám mây không đang cược vào việc Anthropic sẽ tăng trưởng, mà đang xây dựng năng lực trước dựa trên việc Anthropic đã cam kết thanh toán tối thiểu. Vì vậy, rủi ro 90.7 tỷ USD không nằm ở phía cầu, mà ở phía cung: năng lực được xây dựng nhưng lượng sử dụng không đủ, Anthropic sẽ bù chênh lệch; việc xây dựng năng lực bị trì hoãn, sự tăng trưởng sử dụng của Anthropic sẽ bị kẹt lại bởi nguồn cung.
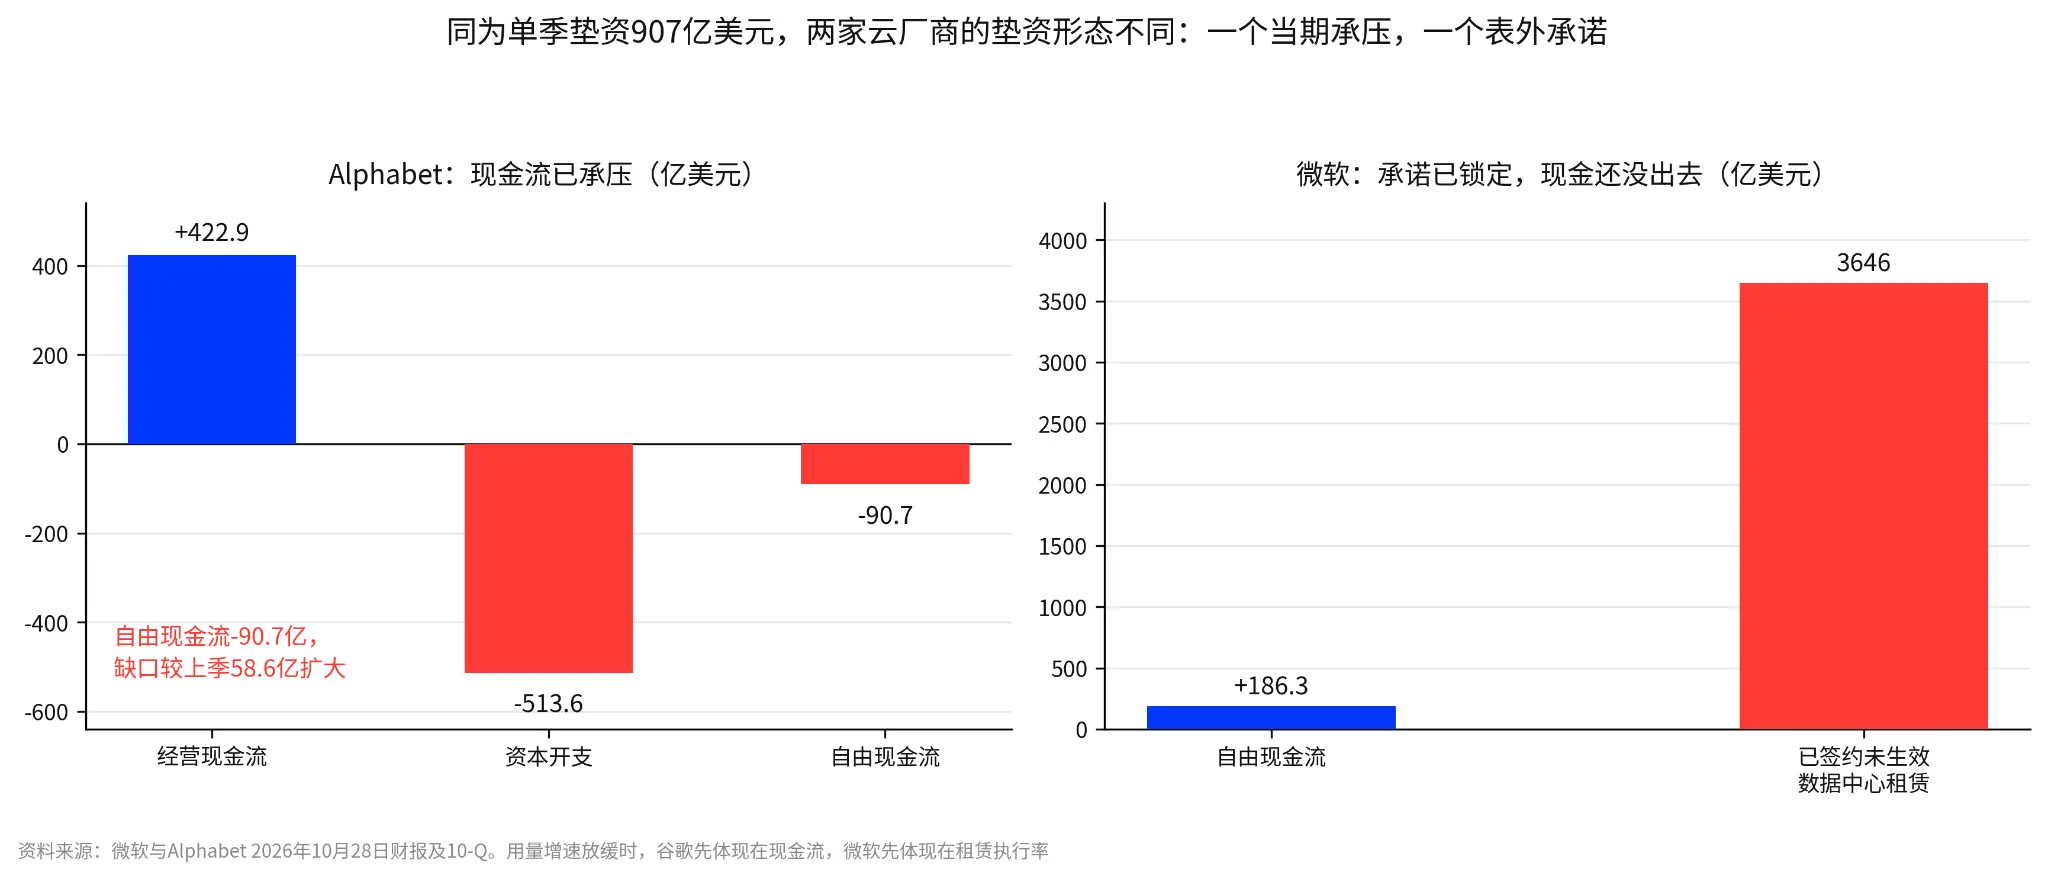
Cùng là vốn đầu tư 90.7 tỷ USD trong một quý, hai nhà cung cấp đám mây có hình thức đầu tư khác nhau: Google chịu áp lực trong kỳ, Microsoft cam kết ngoài bảng.
Cũng là chi tiêu vốn trong một quý, hai hình thức khác nhau: Google chịu áp lực trong kỳ, Microsoft cam kết ngoài bảng. Báo cáo quý ba ngày 28 tháng 10 cho thấy, chi tiêu vốn tiền mặt trong một quý của Microsoft và Alphabet tổng cộng là 90.7 tỷ USD; trong đó doanh thu Azure là 33.2 tỷ USD, tăng 48% so với năm trước, doanh thu Google Cloud là 30.7 tỷ USD, tăng 103% so với năm trước. Nhưng vị trí áp lực của hai công ty là khác nhau:
Alphabet chịu áp lực trong kỳ: Dòng tiền hoạt động trong quý là 42.29 tỷ USD, chi tiêu vốn là 51.36 tỷ USD, dòng tiền tự do âm 9.07 tỷ USD, khoảng trống tiếp tục mở rộng so với quý trước là 5.86 tỷ USD, vốn đầu tư đã tiêu tốn toàn bộ dòng tiền hoạt động.
Microsoft áp lực ở ngoài bảng: Dòng tiền tự do vẫn dương 18.63 tỷ USD, nhưng hợp đồng thuê trung tâm dữ liệu đã ký nhưng chưa có hiệu lực lên tới 364.6 tỷ USD, vốn đầu tư thể hiện nhiều hơn dưới dạng cam kết chứ không phải tiền mặt trong kỳ.
Nếu vào năm 2027, tốc độ tăng trưởng sử dụng của Anthropic chậm lại, áp lực của Google sẽ trước tiên thể hiện ở dòng tiền, trong khi Microsoft sẽ trước tiên thể hiện ở tỷ lệ thực hiện hợp đồng thuê.
90.7 tỷ là chi tiêu trong kỳ, 807 tỷ là cam kết dài hạn, cái sau phân tán giữa nhiều nhà cung cấp. 807 tỷ USD này tương ứng với một khách hàng Anthropic cam kết lâu dài về năng lực tính toán với nhiều nhà cung cấp, không phải là kế hoạch mở rộng của một nhà cung cấp đám mây nào. Theo tính toán chi tiêu vốn tiền mặt trong một quý của hai công ty tổng cộng là 90.7 tỷ USD, cam kết này tương đương với chi tiêu của hai công ty trong chín quý, và đây chỉ là cam kết của một khách hàng Anthropic, đồng thời phân tán giữa Google Cloud, AWS, Microsoft, Broadcom, SpaceXAI và nhiều nhà cung cấp khác, không thể tính tất cả vào một nhà cung cấp đám mây. Trong số 90.7 tỷ USD chi tiêu vốn của Microsoft và Alphabet, chỉ một phần là để mở rộng năng lực cho các khách hàng lớn như Anthropic. Có hai rủi ro: nếu tốc độ tăng trưởng sử dụng của Anthropic không theo kịp, thì các trung tâm dữ liệu, điện và thiết bị đã được dự trữ cho nó sẽ trở nên dư thừa; đồng thời OpenAI, Google Gemini cũng đang cạnh tranh cho cùng một nguồn điện, đất đai và thiết bị, việc các nhà cung cấp đám mây ưu tiên tài nguyên cho ai sẽ ảnh hưởng trực tiếp đến khả năng Anthropic nhận được năng lực đúng hạn.
Ba gã khổng lồ đám mây cũng có vấn đề riêng: Amazon dựa vào chip tự phát triển và phối hợp phân phối đám mây, doanh thu AWS quý hai là 42.2 tỷ USD, lợi nhuận hoạt động 16.6 tỷ USD, nhiều mức phí trên cùng một con đường khách hàng không thể cộng dồn; TPU của Alphabet phục vụ đồng thời cho Gemini nội bộ và Claude bên ngoài, doanh thu khác trong quý hai bao gồm 98 tỷ USD lợi nhuận chưa thực hiện từ chứng khoán vốn, thuộc về phi hoạt động; Microsoft Azure kết hợp phần mềm doanh nghiệp với nền tảng tính toán, biên lợi nhuận Microsoft Cloud là 65% và giảm so với năm trước, áp lực khấu hao đã xuất hiện trong biên lợi nhuận.
Điểm cốt lõi là, liệu cam kết có thể được thực hiện hay không, biến số chính là tốc độ tăng trưởng doanh thu mô hình, trong khi ý chí thanh toán lại là yếu tố thứ yếu, vì điều khoản tiêu thụ tối thiểu đã ghi rõ ý chí thanh toán trong hợp đồng. Nếu tốc độ tăng trưởng doanh thu của Google Cloud và Azure trong hai quý tới chậm lại, trong khi hướng dẫn chi tiêu vốn của hai công ty tiếp tục tăng, thì định giá của các nhà cung cấp đám mây sẽ chịu áp lực trước cả câu chuyện AI. Đây là một phán đoán có thể kiểm chứng, điều kiện tiên quyết là cả hai công ty trong báo cáo tài chính tiếp theo đều đưa ra hướng dẫn doanh thu chậm lại và hướng dẫn chi tiêu tăng lên, chỉ xem một công ty thì không có giá trị.
Rủi ro của việc các nhà cung cấp đám mây đầu tư vốn nằm ở phía cung chứ không phải phía cầu, điều khoản tiêu thụ tối thiểu đã để lại rủi ro cầu cho chính Anthropic. Và một khi việc xây dựng năng lực bị trì hoãn, tốc độ tăng trưởng doanh thu của Anthropic sẽ là cái bị kẹt trước tiên. Các nhà cung cấp đám mây đã nhận được tiền, nhưng phải mua chip và điện từ phía dưới, chương tiếp theo sẽ xem ai nhận được tiền mặt trước, ai đầu tư vốn trước.
Ba, ai nhận tiền trước, ai đầu tư vốn trước
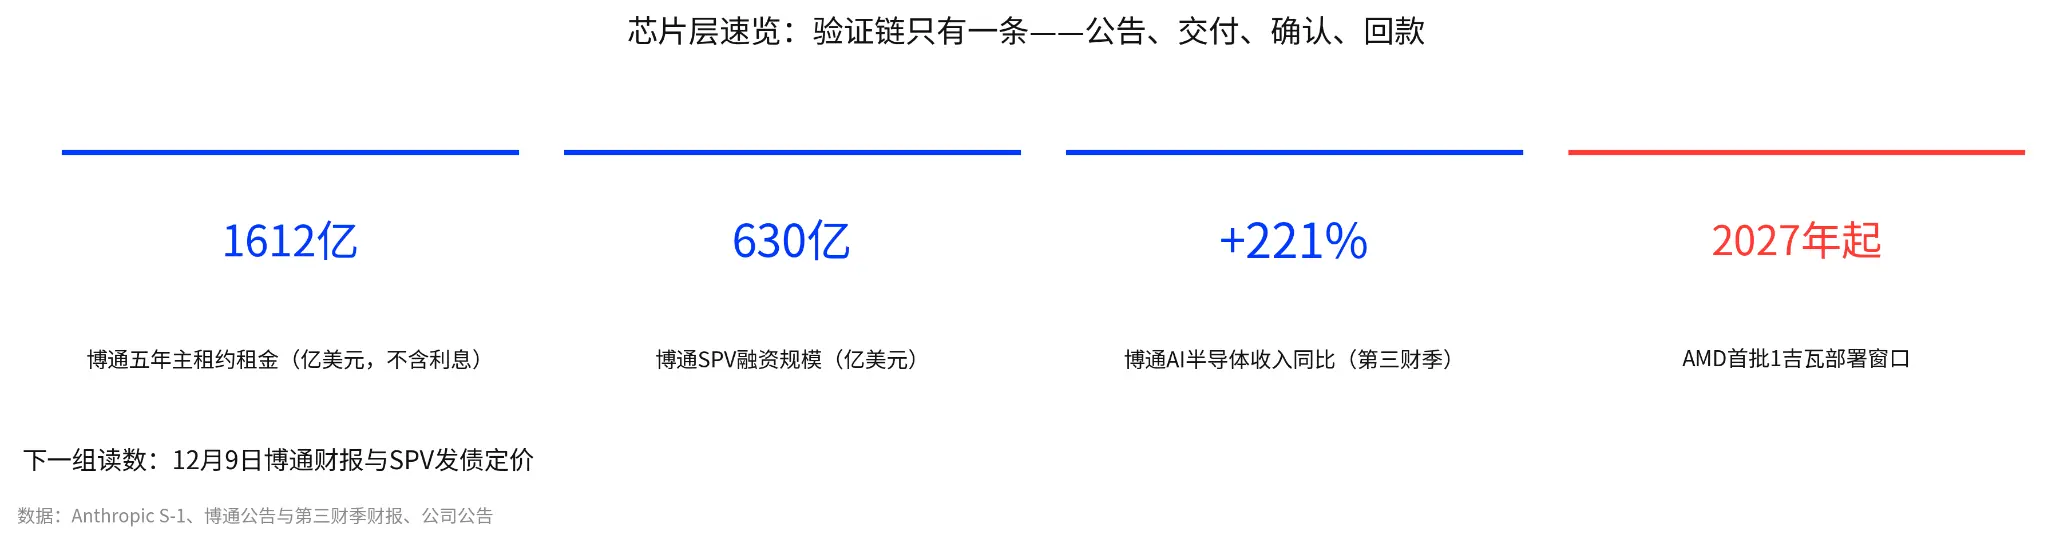
3.1. Lớp chip: Broadcom đặc biệt nhất, TSMC hưởng lợi từ cả hai phía, NVIDIA và AMD nhìn vào thị phần và giao hàng
Tổng quan lớp chip: Broadcom thuê 161.2 tỷ, tài trợ SPV 63 tỷ, doanh thu AI +221%, AMD bắt đầu giao hàng từ năm 2027.
Trước tiên xem bảng tổng hợp, trong bảng được phân loại theo giai đoạn, để phân tích sâu hơn về chi tiêu khổng lồ mà Anthropic đã cam kết trong S-1, những nhà cung cấp nào có thể nhận được doanh thu tương lai chắc chắn và lớn nhất:
|------------|----------------|----------------|----------| | Giai đoạn | Nguồn lợi nhuận | Rủi ro chính | Công ty liên quan | | Chip tùy chỉnh (ASIC) | Doanh thu thiết kế và tùy chỉnh chip | Rủi ro tập trung khách hàng và tài trợ thuê | Broadcom | | GPU chung | Doanh thu bán chip, hệ sinh thái phần mềm và giao hàng hệ thống | Thị phần cạnh tranh và chi phí nhiệm vụ thực tế | NVIDIA và AMD | | Sản xuất tiên tiến | Dịch vụ sản xuất wafer và đóng gói | Mở rộng, khấu hao, tỷ lệ sử dụng và rủi ro khu vực | TSMC | | Lưu trữ | Nâng cấp bộ nhớ băng thông cao như HBM | Chu kỳ giá cả, tự phát triển của khách hàng và hàng trắng | SK Hynix và Micron | | Kết nối | Chuyển mạch mạng và kết nối cụm | Cải tiến công nghệ và thay đổi kiến trúc khách hàng | Arista |
Broadcom thuộc về giai đoạn chip tùy chỉnh và kết nối mạng, là mắt xích đặc biệt nhất trong chuỗi này: vừa là đối thủ trực tiếp của Anthropic, vừa là bên tài trợ. Hợp đồng thuê chính kéo dài năm năm khoảng 161.2 tỷ USD (không bao gồm lãi suất); vào ngày 26 tháng 10 năm 2026, Broadcom đã thiết lập SPV trị giá 63 tỷ USD với Bank of America, Blackstone, Citigroup và Morgan Stanley, sử dụng vốn cam kết để mua bộ tăng tốc XPU và thiết bị mạng rồi cho Anthropic thuê, SPV này dự kiến sẽ phát hành khoảng 21 tỷ USD trái phiếu sau đó. Việc SPV mua thiết bị là một hình thức mua sắm tài chính do Broadcom sắp xếp, không phải là nhu cầu chip độc lập mới từ khách hàng cuối, rủi ro nằm ở phía Broadcom và SPV. Ngoài ra còn có hạn mức tài trợ thuê tối đa 4.2 tỷ USD, lãi suất PIK thông thường là 9%, trong điều kiện doanh thu cụ thể là 13%, tính đến cuối tháng 6, số dư nợ chưa thanh toán là không; hạn mức này được sử dụng để thanh toán tiền thuê hiện có, không thể cộng dồn với tiền thuê. Doanh thu quý ba của Broadcom là 29.6 tỷ USD, tăng 85.5% so với năm trước, doanh thu từ bán dẫn AI tăng 221% so với năm trước, dòng tiền tự do trong quý là 13.665 tỷ USD. Nhìn về phía trước có ba điều: liệu năng lực có thể được đưa vào hoạt động đúng hạn, liệu doanh thu có thể được xác nhận theo hợp đồng, và liệu việc thu hồi tiền có thể theo kịp lợi nhuận. Nếu việc giao phòng máy bị trì hoãn liên tục, khách hàng phụ thuộc nhiều hơn vào tài trợ để thanh toán tiền thuê, hoặc lợi nhuận tăng trưởng đi kèm với việc thu hồi tiền mặt xấu đi, thì nên điều chỉnh ưu tiên.
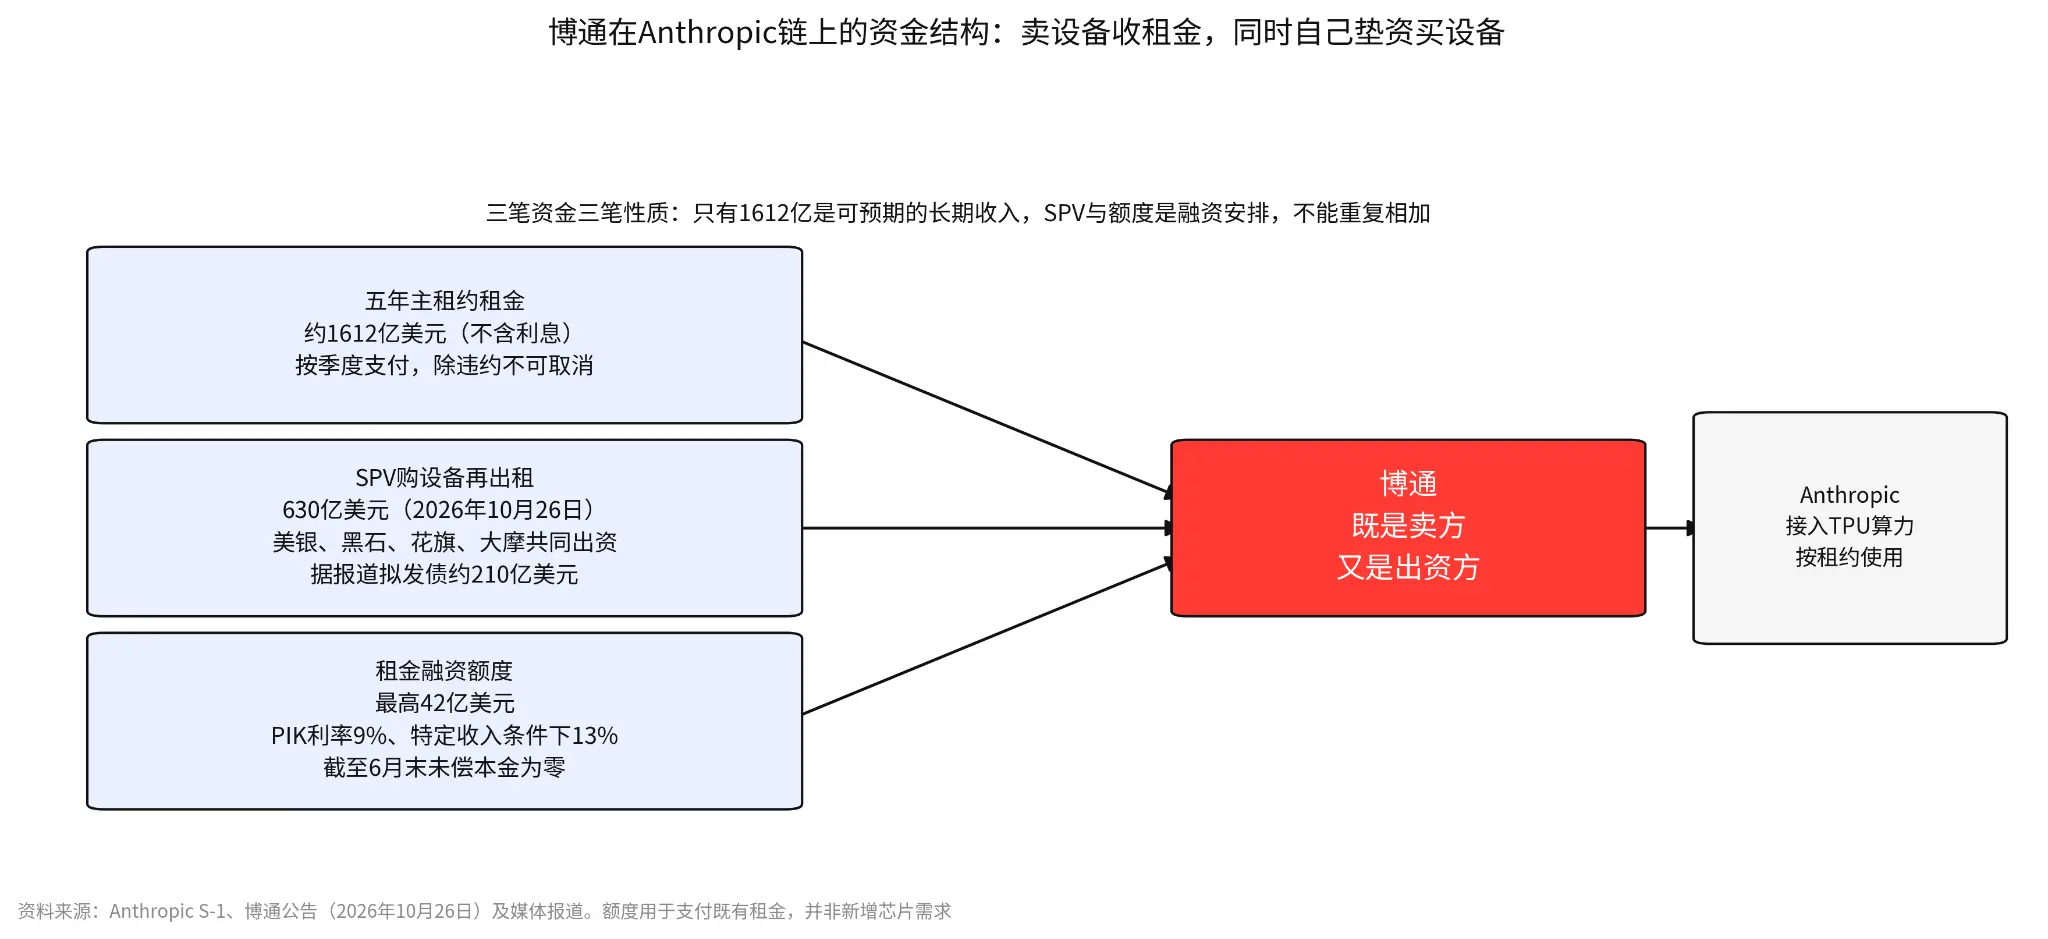
Cấu trúc tài chính của Broadcom trong chuỗi Anthropic: bán thiết bị thu tiền thuê, đồng thời tự đầu tư vốn mua thiết bị.
TSMC thuộc về giai đoạn sản xuất tiên tiến, đứng ở cả hai bên trong cuộc chiến kiến trúc: Cạnh tranh giữa GPU và chip tùy chỉnh sẽ làm tăng nhu cầu về wafer và đóng gói tiên tiến, việc giảm sự phụ thuộc vào một người chiến thắng mô hình đơn lẻ không thể loại bỏ chu kỳ vốn. Công ty dự kiến ngân sách vốn năm 2026 từ 60 đến 64 tỷ USD, ban lãnh đạo dự đoán năng lực hàng năm của gia đình N2 vào năm 2027 sẽ tăng gấp đôi (theo nghiên cứu trích dẫn từ cuộc họp kết quả quý ba của TSMC). Họ không đặt cược vào loại kiến trúc chip nào sẽ thắng, nhưng việc mở rộng, khấu hao và tỷ lệ sử dụng vẫn sẽ theo chu kỳ vốn.
NVIDIA thuộc về giai đoạn GPU chung, điểm xác thực nằm ở thị phần, không phải tổng lượng: Thông báo hợp tác chính thức vào ngày 18 tháng 11 năm 2025 liên quan đến nền tảng Grace Blackwell và Vera Rubin cùng với tối đa 1 gigawatt năng lực tính toán ban đầu. Khách hàng tăng cường sử dụng TPU và AMD không tự động đồng nghĩa với việc doanh thu của NVIDIA giảm, nhưng có thể thay đổi thị phần và quyền định giá.
AMD cũng thuộc về giai đoạn GPU chung, cần phải chờ đến năm 2027 để xác thực: Dòng MI450 đầu tiên với 1 gigawatt sẽ bắt đầu triển khai từ nửa đầu năm 2027, quy hoạch tổng thể tối đa 2 gigawatt, quy mô triển khai thuộc về kế hoạch chứ không phải doanh thu đã giao. Nếu quy mô ban đầu được mua toàn bộ, chi tiêu trong thời gian hợp đồng dự kiến sẽ vượt quá 20 tỷ USD; còn có kế hoạch đầu tư vốn tối đa 5 tỷ USD, không nên nhầm lẫn với doanh thu từ hoạt động chính.
SK Hynix và Micron thuộc lĩnh vực lưu trữ, là phần mở rộng của lớp chip: điều này thuộc về mối liên hệ ngành nghề, không phải là đơn hàng trực tiếp đã được xác minh từ Anthropic. SK Hynix HBM4 sẽ được giao hàng đại trà vào quý 2 năm 2026, đã đạt được hợp đồng dài hạn với khoảng 10 khách hàng; Micron HBM4 nhắm đến nền tảng Vera Rubin, chi tiêu vốn ròng khoảng 27.37 tỷ USD trong năm tài chính 2026. Hợp đồng dài hạn tăng cường khả năng nhìn thấy, nhưng giá cả, điều khoản hủy bỏ và quyền sở hữu khách hàng vẫn cần được xác minh, không thể coi tỷ lệ P/E thấp hình thành từ lợi nhuận đỉnh cao là rẻ.
Arista thuộc lĩnh vực kết nối mạng: Broadcom đã công bố Tomahawk 6, Jericho 4 và thẻ mạng 800G, Arista công bố sản phẩm mạng AI 1.6Tbps; sản phẩm không đồng nghĩa với việc đã có đơn hàng.
Còn một hiện tượng liên công ty đáng xem xét riêng: theo báo cáo, NVIDIA và AMD lần lượt đã đầu tư 3 tỷ USD và 1 tỷ USD vào cuối tháng 10 để tham gia vào việc bán cổ phiếu của Meta. Các nhà sản xuất chip gắn kết khách hàng bằng cổ phần, tính khả so sánh giữa các báo cáo đang giảm.
Cần lưu ý rằng, mối liên hệ ngành nghề không đồng nghĩa với đơn hàng trực tiếp: các bên đối tác được nêu tên trong S-1 chỉ có Broadcom, AMD, NVIDIA, TSMC, các bên còn lại đều là mối liên hệ ngành nghề. Mối quan hệ càng trực tiếp, càng nên được xếp ở phía trước, khả năng bị thúc đẩy bởi Anthropic càng cao. Về thứ tự, Broadcom và TSMC đứng đầu; NVIDIA và AMD đứng thứ hai, xem xét thị phần và giao hàng, không xem tổng lượng; lưu trữ và kết nối đứng sau, chờ đợi dữ liệu đơn hàng và doanh thu xuất hiện rồi xem xét.
3.2. Lớp điện lực: đơn hàng cứng nhất, quy trình thu hồi tiền cũng nhiều nhất
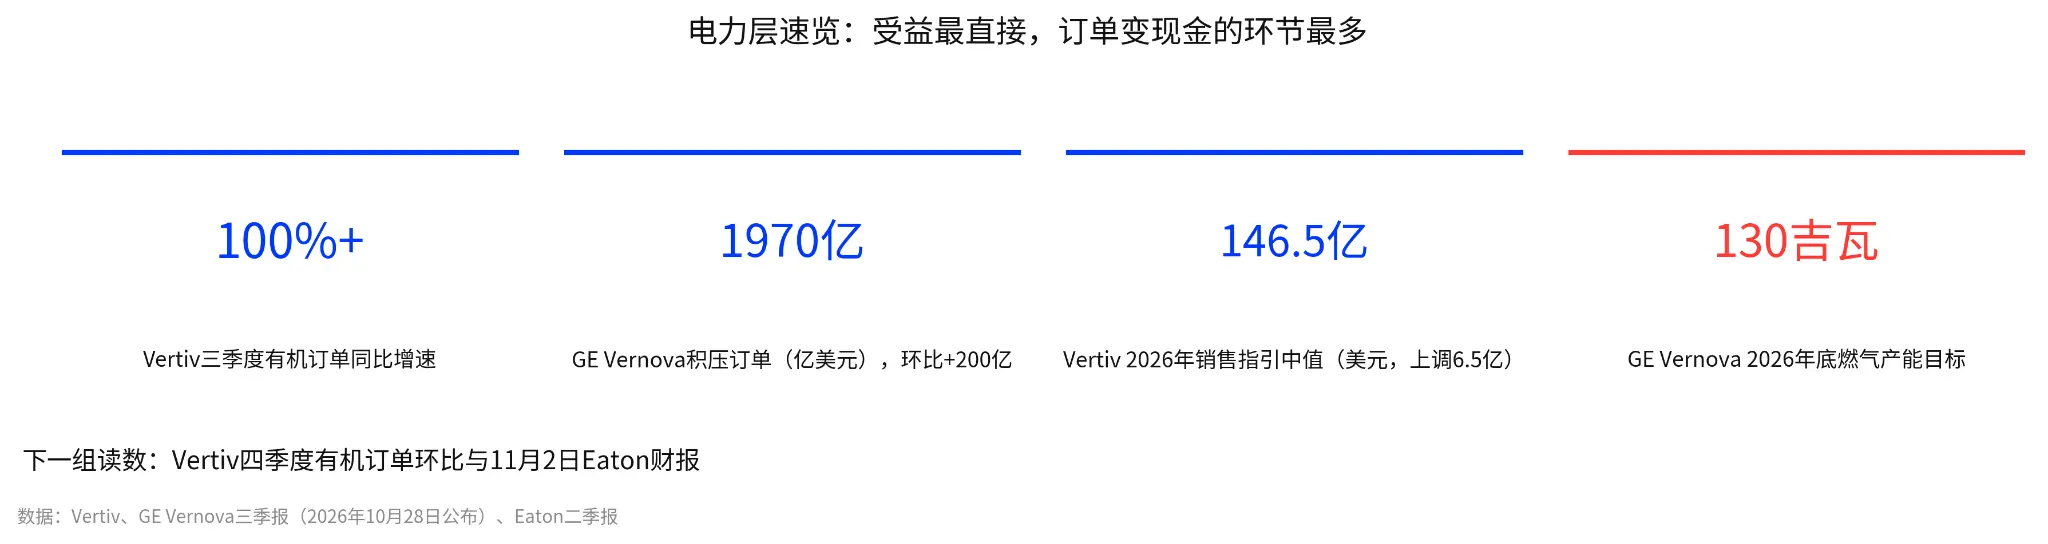
Tổng quan lớp điện lực: Vertiv có đơn hàng hữu cơ tăng trưởng trên 100%, GEV có đơn hàng tồn đọng 197 tỷ USD, hướng dẫn tăng lên, công suất 130 GW.
Báo cáo tài chính của Vertiv đã đưa nhiệt độ lên rõ ràng. Vào ngày 28 tháng 10, công bố báo cáo quý 3: doanh thu 4.313 tỷ USD, tăng 61% so với năm trước; lợi nhuận trên mỗi cổ phiếu điều chỉnh là 2.21 USD, tỷ lệ lợi nhuận hoạt động điều chỉnh là 25.2%; đơn hàng hữu cơ tăng hơn 100% so với năm trước. Công ty cũng đã điều chỉnh giá trị trung bình của hướng dẫn doanh thu năm 2026 tăng lên 6.5 tỷ USD, đạt 14.65 tỷ USD, và vào cuối ngày, giá cổ phiếu tăng 16.48%. Ban lãnh đạo cho biết, sự tăng trưởng đơn hàng cho thấy nhu cầu thị trường mạnh mẽ, không phải là việc phục hồi đơn hàng trước đó. Độ chính xác của tuyên bố này sẽ phụ thuộc vào việc đơn hàng quý 4 có tăng trưởng theo quý hay không. 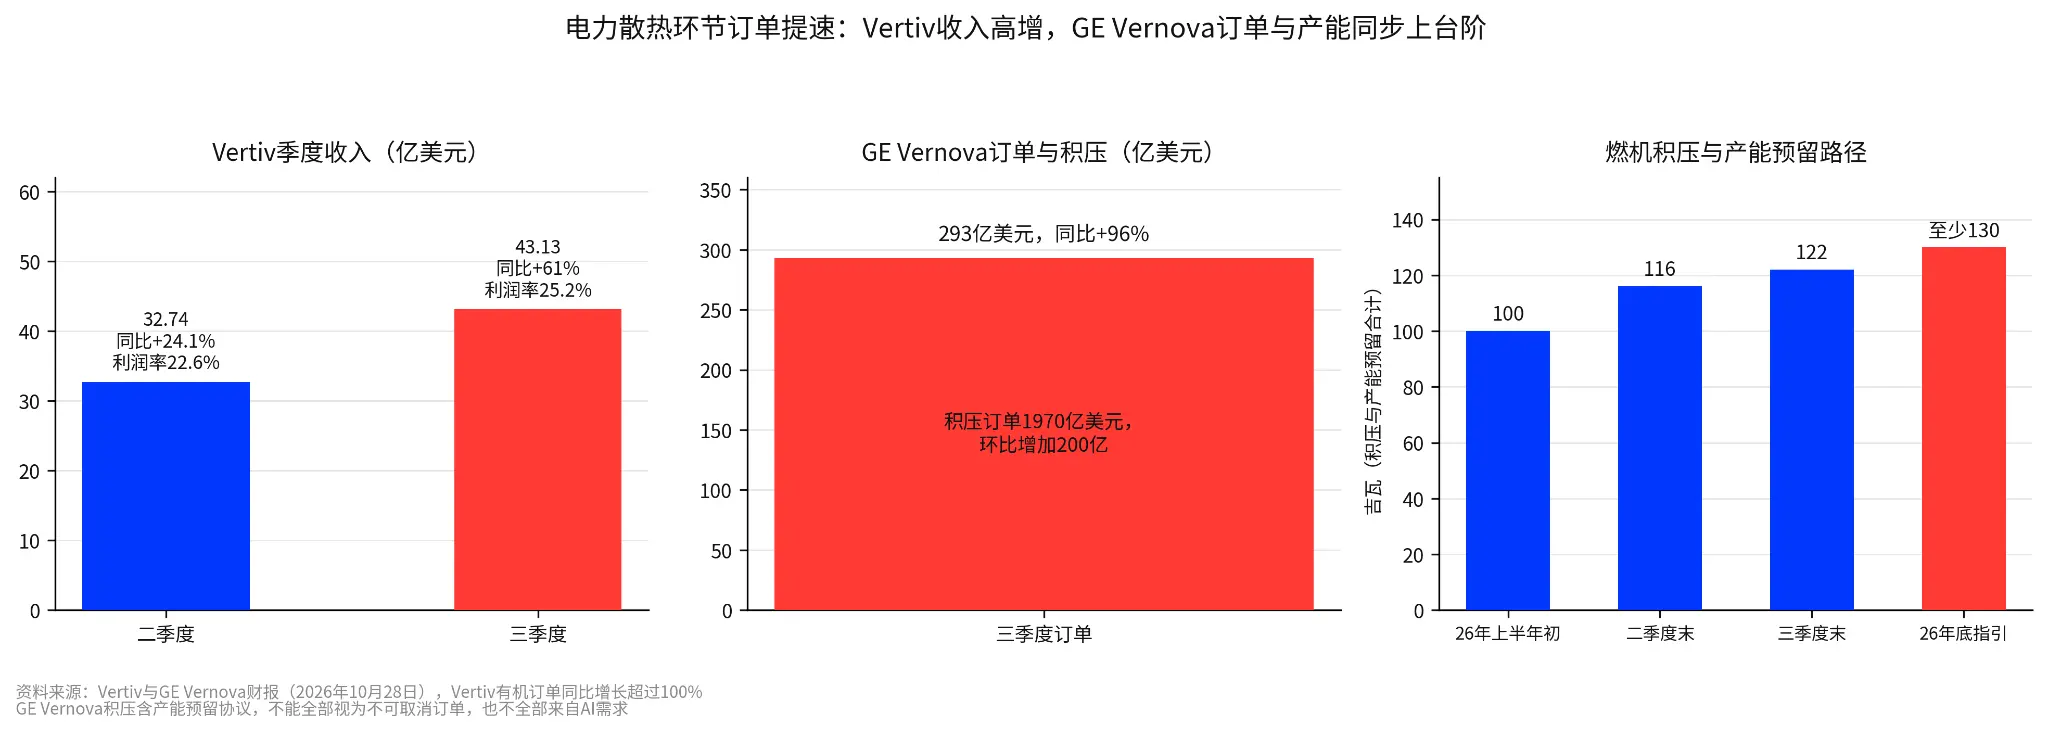
Đơn hàng trong lĩnh vực tản nhiệt điện lực đang tăng tốc: Doanh thu của Vertiv tăng cao, đơn hàng và công suất của GE Vernova đồng thời tăng lên.
Báo cáo quý 3 của GE Vernova có quy mô lớn hơn, nhưng việc đặt hàng và thu tiền cách nhau nhiều năm xây dựng. Đơn hàng đạt 29.3 tỷ USD, tăng 96% so với năm trước, đơn hàng tồn đọng tăng 20 tỷ USD lên 197 tỷ USD, thỏa thuận thiết bị khí đốt từ 116 GW tăng lên 122 GW, dự kiến đến cuối năm 2026 ít nhất là 130 GW; hướng dẫn dòng tiền năm 2026 được điều chỉnh lên 16 đến 17 tỷ USD, cùng ngày công bố mua lại Trench Group với giá 9 tỷ USD và tăng quyền mua lại, giá cổ phiếu giảm 1.90% vào cuối ngày. Thỏa thuận dự trữ được tính vào tổng số, không thể coi là đơn hàng không thể hủy bỏ, cũng không thể hoàn toàn quy cho nhu cầu AI.
Eaton trong quý 2 có đơn hàng tồn đọng trong lĩnh vực điện tăng 43% so với năm trước, doanh thu trung tâm dữ liệu khu vực Mỹ tăng khoảng 65%, nhưng đây là dữ liệu tổng thể của bộ phận, không đồng nghĩa với đơn hàng AI hoặc Anthropic.
S-1 không công bố từng nhà cung cấp tương ứng trong lĩnh vực điện, sự tăng trưởng trên đến từ nhu cầu tổng thể của ngành xây dựng trung tâm dữ liệu. Tiếp theo sẽ kiểm tra tỷ lệ đơn hàng và doanh thu, chu kỳ giao hàng, tỷ lệ lợi nhuận phân khúc và vốn lưu động; nếu đơn hàng tăng nhưng chuyển đổi tiền mặt xấu đi, điều đó cho thấy nhu cầu vẫn chưa chuyển thành tiền mặt có thể thu hồi. Khả năng định giá do thiếu thiết bị cũng cần phải qua phê duyệt, xây dựng và đưa vào sản xuất, mới có thể trở thành dòng tiền liên tục.
3.3. Phần mềm ứng dụng: không phải tiền của Anthropic, mà là ngân sách quy trình làm việc của khách hàng cuối
Lớp ứng dụng khác với hai lớp chip và điện. Nó không trực tiếp nhận đơn hàng từ Anthropic, mà nhận cách tính phí mà Anthropic đã thay đổi: mô hình càng rẻ, càng tính phí theo lượng sử dụng, logic hóa đơn của phần mềm đăng ký càng trở nên thụ động. Đây chính là lý do lớp phần mềm có thể đứng ngang hàng với hai lớp trước.
Salesforce và ServiceNow đều công bố hợp tác sản phẩm với Anthropic, nhưng cả hai đều không công bố doanh thu đóng góp từ hợp tác: tích hợp sản phẩm chỉ là điểm khởi đầu, còn phải xem hợp đồng có thể chuyển thành sử dụng trả phí, gia hạn và thu hồi tiền mặt hay không. ServiceNow đã công bố báo cáo tài chính vào ngày 28 tháng 10, doanh thu 4.106 tỷ USD, lợi nhuận ròng 277 triệu USD; hướng dẫn doanh thu từ đăng ký đã gây ra lo ngại trên thị trường về việc mô hình thanh toán đăng ký bị ảnh hưởng bởi AI, giá cổ phiếu đã giảm khoảng 19% vào cuối ngày, đóng cửa ở mức 150.13 USD, giảm 3.00%. S-1 cho thấy khoảng 80% doanh thu được tính phí theo lượng sử dụng, điều này cũng là nguồn lo ngại: chi tiêu của khách hàng chuyển từ phí đăng ký sang lượng sử dụng, trong khi hóa đơn phần mềm chưa chắc đã tăng theo.
Lớp ứng dụng cần tính toán là số dư ròng: doanh thu từ nhiệm vụ mới, trừ đi chi phí suy diễn, chi phí hỗ trợ giao hàng, và sau đó trừ đi lợi nhuận từ các vị trí bị thay thế. Sự phân hóa đã xuất hiện: Salesforce đã biến Claude thành mô hình mặc định cho một số sản phẩm, thông qua kênh và phân phối; ServiceNow lấy Anthropic làm đối tác thiết kế sản phẩm Agent, nhúng các tác nhân vào động cơ quy trình làm việc của mình, đặt cược vào khả năng khóa quy trình doanh nghiệp. Bảo vệ giá trị dựa vào dữ liệu độc quyền, quyền truy cập phức tạp, quy trình làm việc kinh doanh và mối quan hệ thanh toán, càng chiếm ưu thế, không gian bị khách hàng bỏ qua và bị mô hình giảm giá xâm phạm càng nhỏ. Các ứng dụng chỉ đơn thuần bán lại quyền truy cập mô hình sẽ phải đối mặt với áp lực từ việc khách hàng truy cập trực tiếp và giảm giá mô hình. Nhu cầu về an toàn và quản trị có logic tương đối độc lập, ARR của CrowdStrike đạt 5.84 tỷ USD, tăng 25% so với năm trước, nhưng doanh thu an toàn của Agent không được tách riêng, tăng trưởng của tập đoàn không thể hoàn toàn tính vào AI.
Chu kỳ xác minh của lớp ứng dụng dài hơn cả chip và điện: chip nhìn vào giao hàng, điện nhìn vào đơn hàng, ứng dụng nhìn vào gia hạn và vị trí, sự thay đổi phải chờ báo cáo tài chính mới thấy. Đây cũng là lý do khiến lớp ứng dụng được xếp ở phía sau trong danh sách nghiên cứu. Hướng dẫn đăng ký quý 4 và hiệu suất gia hạn của ServiceNow sẽ đưa sự phân hóa giữa hai con đường kênh và quy trình làm việc ra bàn.
Trên toàn chuỗi, người nhận tiền trước tiên là Broadcom, dòng tiền tự do trong quý đạt 13.665 tỷ USD; quy trình thu hồi tiền chậm nhất là lớp điện, đơn hàng phải qua phê duyệt, xây dựng và đưa vào sản xuất mới trở thành tiền mặt; phần mềm ứng dụng giữ ngân sách quy trình làm việc của riêng mình. Nếu vào đầu năm 2027, cửa sổ SpaceXAI bị hủy bỏ, phần đầu tiên bị định giá lại sẽ là phần thưởng khả năng nhìn thấy dựa trên các đơn hàng này. Liệu những khoản tiền này cuối cùng có thể quay trở lại báo cáo của từng công ty hay không, phụ thuộc vào cách viết điều khoản hợp đồng. Chương tiếp theo sẽ quay lại hóa đơn và hợp đồng của chính Anthropic, xem rủi ro sẽ ở lại tay ai.
IV. Các nút xác minh trong chín tháng tới
Các nút không cần nhiều, mỗi nút đều phải tương ứng với một giả thuyết có thể bị lật lại. Bảng dưới đây sắp xếp các nút kiểm tra trong chín tháng tới thành lịch trình, mỗi hàng trả lời năm câu hỏi, khi nào xem, xem sự kiện gì, đọc số liệu kiểm tra là gì, tín hiệu nào xuất hiện để lật lại phán đoán, ảnh hưởng đến lớp nào trong chuỗi hoặc khía cạnh nào.
|------------|---------------------|------------------------------|---------------|---------| | Thời điểm | Sự kiện | Đọc số liệu | Tín hiệu phản chứng | Cấp độ ảnh hưởng | | 2 tháng 11 | Báo cáo tài chính của Eaton và Palantir | Tăng trưởng đơn hàng trong lĩnh vực điện của Eaton và tăng trưởng doanh thu trung tâm dữ liệu | Tăng trưởng đơn hàng của bộ phận giảm rõ rệt | Lớp điện | | 3 tháng 11 | Báo cáo quý 3 của AMD | Nhịp giao hàng của hệ thống Helios và mô tả lợi nhuận của Instinct | Giao hàng bị trì hoãn hoặc dựa vào giá thấp để giành thị phần | Lớp chip | | 17 tháng 11 | Báo cáo tài chính của NVIDIA | Doanh thu trung tâm dữ liệu và mô tả về khách hàng lớn tự phát triển | Tín hiệu phân luồng khách hàng được ban lãnh đạo xác nhận | Lớp chip | | 9 tháng 12 | Quý tài chính thứ tư của Broadcom | Doanh thu chip AI so với hướng dẫn khoảng 21.7 tỷ USD, tiến độ phát hành trái phiếu SPV | Hướng dẫn không đạt hoặc phát hành trái phiếu bị trì hoãn | Lớp chip và đầu tư tài chính | | Từ tháng 12 | Dự kiến bắt đầu giao hàng đầy tải của SpaceXAI | Thông báo nhận và tính phí cho công suất đã giao | Nhịp giao hàng rõ rệt bị lùi lại | Về hợp đồng | | Thời điểm chưa xác định | Bản sửa đổi S-1 hoặc báo cáo 10-Q đầu tiên sau khi niêm yết | Cập nhật phân chia cam kết 265.6 tỷ USD theo năm và độ tập trung khách hàng | Phân chia chậm trễ không được công bố | Về báo cáo và hợp đồng | | Tháng 1 và tháng 3 năm 2027 | Thời gian không thể hủy bỏ ban đầu của SpaceXAI lần lượt hết hạn | Thực tế sử dụng bao nhiêu công suất đã ký | Bất kỳ bên nào phát thông báo hủy bỏ | Về hợp đồng | | Trước cuối tháng 1 năm 2027 | Báo cáo tài chính của Google và Microsoft | Tăng trưởng doanh thu đám mây có đồng hướng với hướng dẫn chi tiêu vốn không | Doanh thu chậm lại trong khi chi tiêu tăng lên | Lớp đám mây và định giá | | Nửa đầu năm 2027 | Triển khai 1 GW đầu tiên của AMD | Tiến độ triển khai, chuyển đổi phần mềm và tỷ lệ hiệu suất giá | Kế hoạch vẫn chỉ dừng lại trên giấy | Lớp chip |
Nguồn dữ liệu: Lịch trình báo cáo tài chính của các công ty, S-1 của Anthropic và các báo cáo truyền thông, hướng dẫn của Broadcom theo báo cáo.
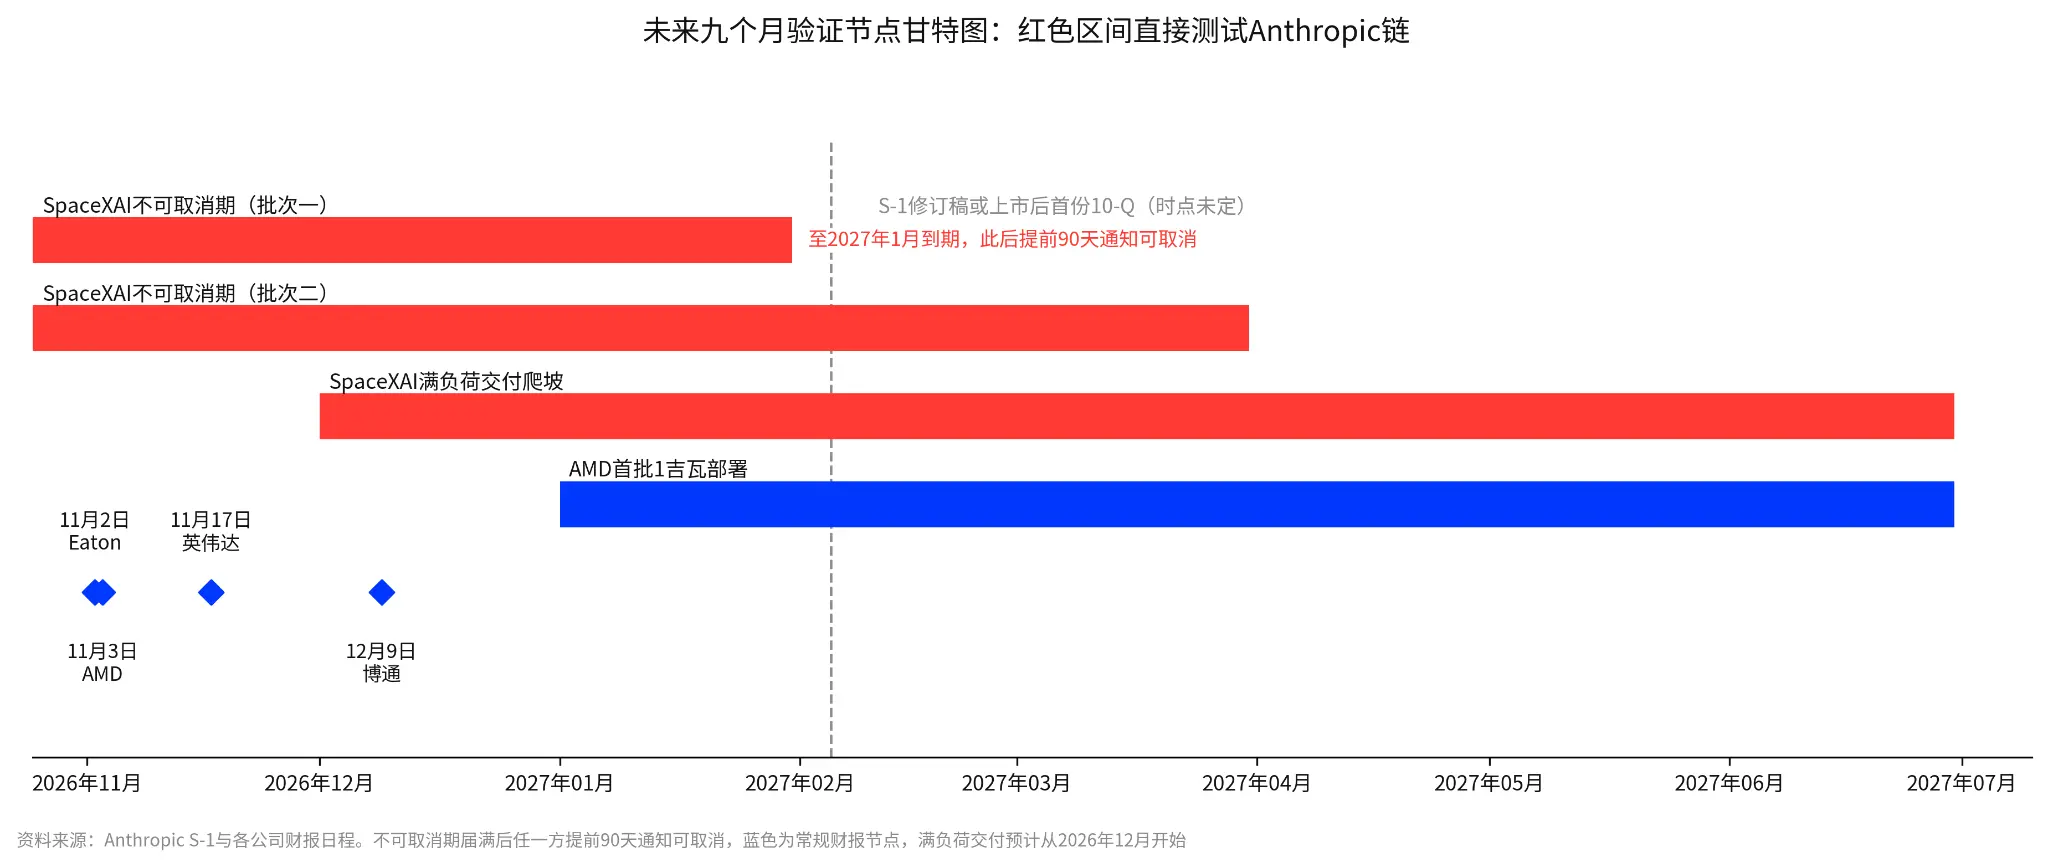
Biểu đồ Gantt cho các nút xác minh trong chín tháng tới: Khoảng thời gian màu đỏ trực tiếp kiểm tra việc thực hiện cam kết của chuỗi Anthropic.
Đối với các mục tiêu, danh sách theo dõi như sau, lý do lựa chọn và loại bỏ xem trong từng chương của văn bản.
|-----------------------------------|--------------------|-------------------|--------------| | Đối tượng | Tại sao có trong danh sách | Nhóm số đọc tiếp theo | Tín hiệu phản chứng | | Broadcom | Đối thủ trực tiếp và nhà đầu tư của Anthropic | Giá phát hành trái phiếu quý IV vào ngày 9 tháng 12 | Giao hàng bị trì hoãn hoặc trái phiếu bị hủy | | TSMC | Kiếm tiền từ GPU và chip tùy chỉnh | Hướng dẫn công suất và tỷ lệ sử dụng N2 vào năm 2027 | Đặt hàng lặp lại hoặc khách hàng trì hoãn | | Vertiv | Đơn đặt hàng tản nhiệt điện đã được xác nhận | Đơn đặt hàng hữu cơ quý IV so với quý trước | So với quý trước chuyển sang âm hoặc chuyển đổi thiết kế | | GE Vernova | Đơn đặt hàng máy phát điện và dự phòng công suất | Đến cuối năm ít nhất 130 GW sẽ được thực hiện | Hướng dẫn giảm hoặc hủy dự phòng | | Eaton | Đơn đặt hàng điện trung tâm dữ liệu | Báo cáo tài chính ngày 2 tháng 11 | Tốc độ tăng đơn đặt hàng giảm | | NVIDIA và AMD | Xác nhận thị phần và giao hàng | Báo cáo tài chính ngày 17 tháng 11 và ngày 3 tháng 11 | Phân luồng tự phát hoặc giao hàng bị trì hoãn | | ServiceNow, Salesforce, CrowdStrike | Doanh thu từ tầng ứng dụng | Hướng dẫn đăng ký và gia hạn quý IV | Khách hàng mới bị ảnh hưởng khiến gia hạn yếu đi |
Nguồn dữ liệu: Tóm tắt các mục kiểm tra trong các chương của văn bản. Danh sách là để theo dõi ưu tiên, không phải xếp hạng mua vào.
Kết luận: Từ định giá theo câu chuyện đến định giá bằng tiền mặt
Bản S-1 này đã chuyển cơ sở định giá của chuỗi ngành AI từ "câu chuyện" sang "hợp đồng và dòng tiền". Thị trường đã bắt đầu định giá lại theo thứ tự xác nhận: Vertiv tăng 25% (đơn đặt hàng đã được xác nhận), NVIDIA chỉ tăng 2% (thị phần bị phân luồng). Chín tháng tới, hai điểm cứng nhất là cửa sổ hủy bỏ SpaceXAI vào tháng 1 năm 2027 và báo cáo tài chính của Broadcom cùng giá phát hành trái phiếu SPV vào ngày 9 tháng 12. Trước hai điểm này, ưu tiên theo dõi danh sách là Broadcom, TSMC, Vertiv, các nhà cung cấp đám mây: Broadcom vừa là bên bán vừa là nhà đầu tư, nhịp độ thu hồi tiền của nó là nhiệt kế nhạy nhất của toàn bộ chuỗi. TSMC kiếm tiền từ hai dòng chip cùng một lúc. Đơn đặt hàng của Vertiv đã được xác nhận qua báo cáo tài chính. Câu trả lời từ các nhà cung cấp đám mây sẽ phải chờ đến báo cáo tài chính vào cuối tháng 1 năm sau. Trước đó, điều khoản hợp đồng quan trọng hơn câu chuyện, tốc độ thu hồi tiền quan trọng hơn tổng số đơn đặt hàng. Nếu bản sửa đổi S-1 không sớm phân tách cam kết 265,6 tỷ USD thành các khoản thanh toán hàng năm, hoặc SpaceXAI hủy bỏ vào đầu năm 2027, thì cần điều chỉnh mức độ nhìn thấy đơn đặt hàng của các nhà cung cấp đám mây và các nhà sản xuất chip.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong văn bản, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, lời mời, tuyển dụng hoặc khuyến nghị về bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất trong quá khứ và xu hướng thị trường không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết. Dịch vụ giao dịch cổ phiếu Hồng Kông của BIT không cung cấp cho cư dân Hồng Kông hoặc người dùng thuộc các khu vực pháp lý hạn chế khác.
 Cảnh báo rủi ro Cảnh báo rủi ro