Lợi nhuận cũng tăng mạnh, HSBC giảm, Heng Rui tăng: Mùa báo cáo tài chính của cổ phiếu Hồng Kông đang thưởng gì?

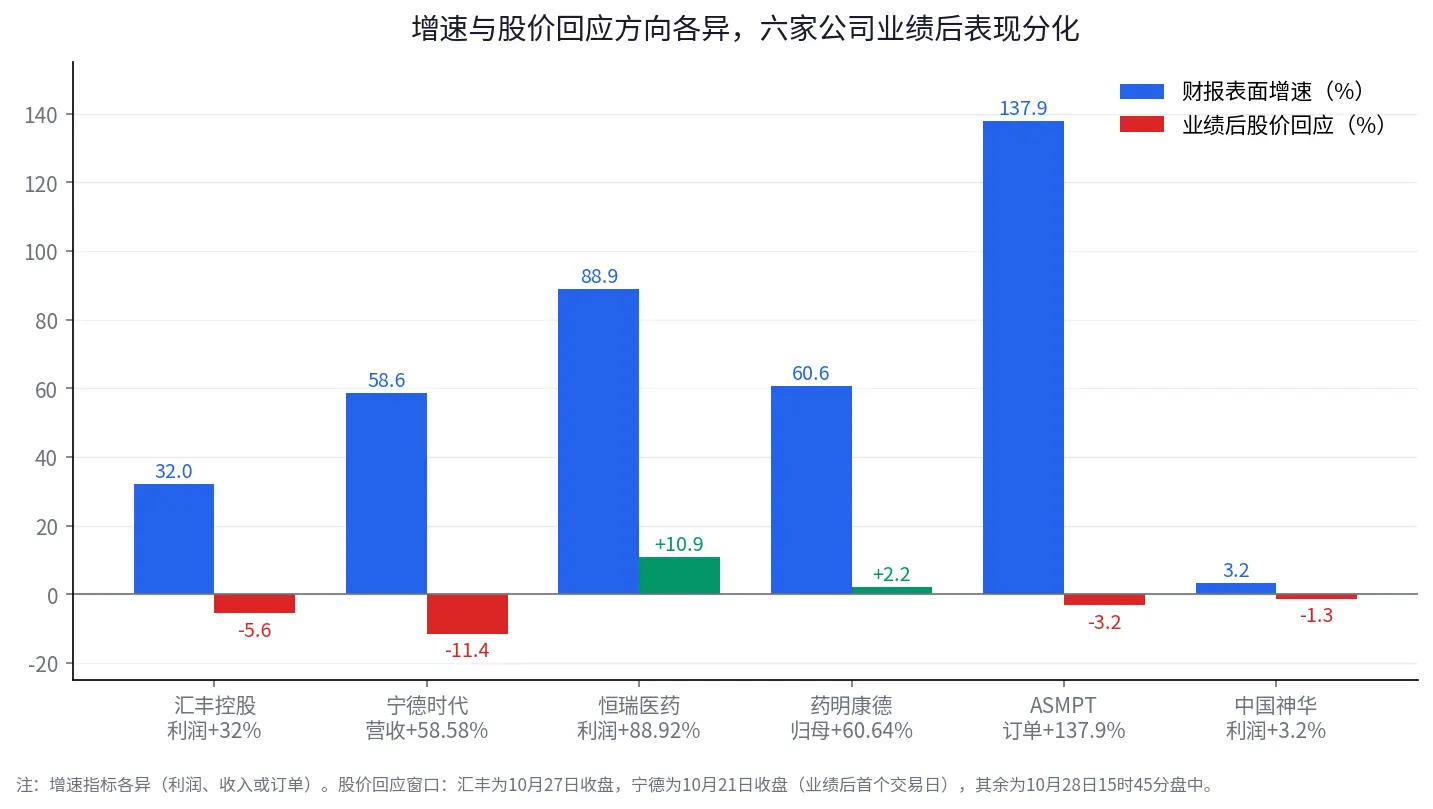
Báo cáo tài chính của sáu công ty cho thấy sự tăng trưởng bề mặt và phản ứng của giá cổ phiếu sau đó, các chỉ số tăng trưởng khác nhau, cửa sổ phản ứng xem trong hình.
Một, chỉ số giảm càng mạnh, báo cáo tài chính càng phải trả lời một câu hỏi: Tăng trưởng có giá trị bao nhiêu?
Từ ngày 20 đến 23 tháng 10, chỉ số Hằng Sơn giảm tổng cộng 4.52%, chỉ số công nghệ Hằng Sơn giảm 5.76%. Trong đó, vào ngày 22 tháng 10, chỉ số Hằng Sơn giảm 3.03% trong một ngày, chỉ số công nghệ Hằng Sơn giảm 5.03%. Trong cùng thời gian, dòng vốn phía Nam ròng ra khoảng 17.046 tỷ đô la Hồng Kông, bốn ngày giao dịch đều là bán ròng. Cổ phiếu công nghệ giảm mạnh hơn, cho thấy áp lực lần này không phải tất cả tài sản đều chịu đựng trung bình, cổ phiếu tăng trưởng có biến động lớn khi sự thay đổi trong khẩu vị rủi ro. 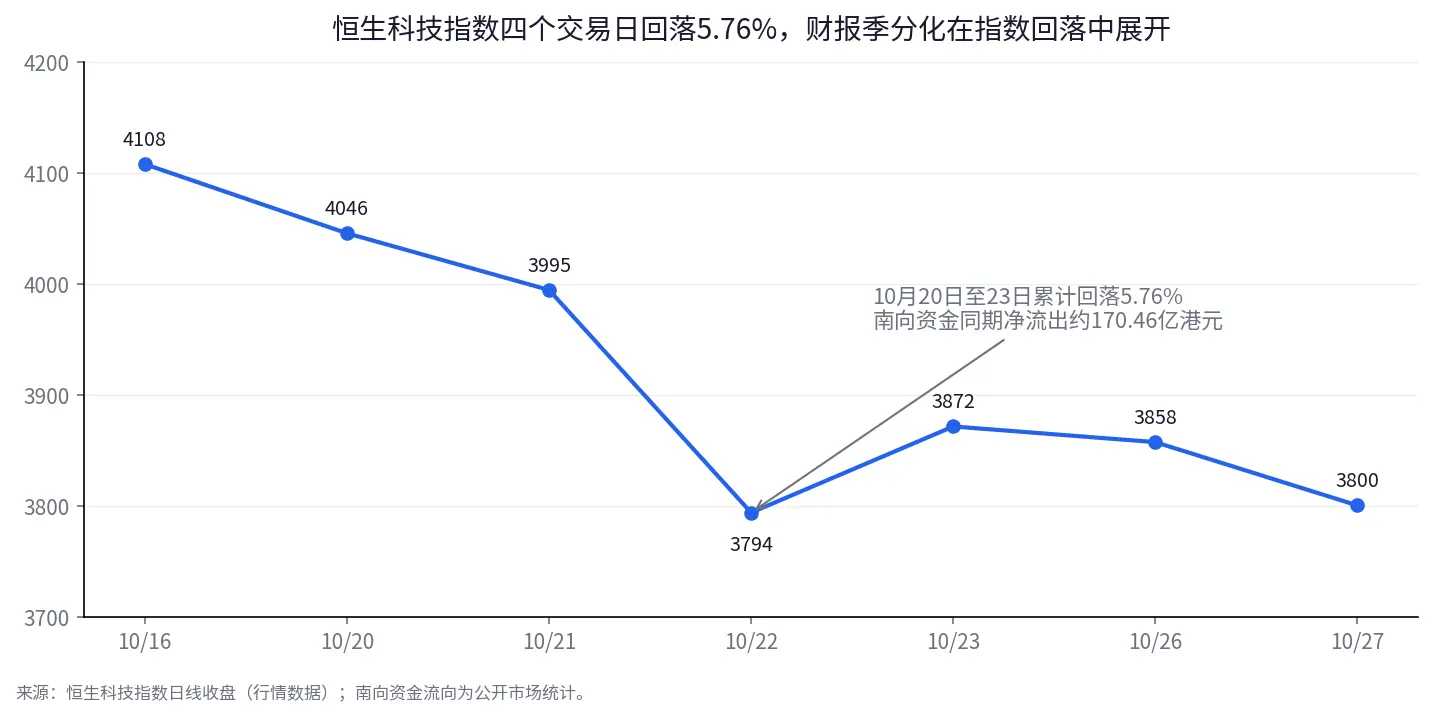
Diễn biến đóng cửa của chỉ số công nghệ Hằng Sơn, từ ngày 20 đến 23 tháng 10 giảm tổng cộng 5.76%, trong cùng thời gian dòng vốn phía Nam ròng ra khoảng 17.046 tỷ đô la Hồng Kông.
Có ít nhất ba lực lượng đứng sau. Đầu tiên là sự điều chỉnh của cổ phiếu công nghệ toàn cầu đã khơi dậy lại cuộc thảo luận về chu kỳ hoàn vốn đầu tư vào AI. Trong quá khứ, thị trường sẵn sàng trả giá cao cho sức mạnh tính toán, bán dẫn và cơ sở hạ tầng AI, vì các nhà đầu tư tin rằng khoản đầu tư hôm nay sẽ chuyển thành doanh thu và lợi nhuận trong tương lai. Khi quy mô đầu tư tiếp tục mở rộng, và hoàn vốn thương mại vẫn cần thời gian để xác minh, thì định giá phải được tính toán lại. Nhu cầu về AI không biến mất, mà thay đổi là thời gian thực hiện doanh thu, tỷ suất lợi nhuận và tỷ suất hoàn vốn trong định giá.
Thứ hai là sự chênh lệch giữa kỳ vọng chính sách và dữ liệu thực tế. Khi thị trường đã tính toán trước khả năng tăng cường chính sách kích thích, ngay cả khi dữ liệu kinh tế không xấu đi, cũng chưa chắc đủ để thúc đẩy định giá tiếp tục tăng. Giá cổ phiếu giao dịch dựa trên sự thay đổi của kết quả thực tế so với kỳ vọng ban đầu của thị trường, dữ liệu kinh tế đơn lẻ không tự nó tạo thành câu trả lời. Thứ ba là dòng vốn phía Nam chuyển sang bán ròng, điều này sẽ gia tăng áp lực điều chỉnh cho các lĩnh vực có mức tăng lớn trước đó và tập trung vào nắm giữ.
Tuy nhiên, áp lực lên chỉ số không có nghĩa là thị trường đồng loạt bi quan về tăng trưởng. Điều thực sự đáng chú ý là, khi định giá tổng thể chịu áp lực, công ty nào vẫn có mức tăng trưởng đủ thuyết phục các nhà đầu tư. Áp lực lên chỉ số đến từ ba nguồn: định giá, kỳ vọng chính sách và dòng vốn, manh mối thực sự trong mùa báo cáo tài chính là sự phân hóa giữa các cổ phiếu. HSBC và Ningde Times tiết lộ mức chiết khấu phía sau những con số đẹp, trong khi Hengrui Medicine, WuXi AppTec và ASMPT cho thấy các bằng chứng tăng trưởng khác nhau. China Shenhua Giải thích thêm,Thị trường sẵn sàng mua không nhất thiết phải là tăng trưởng cao.,Cũng có thể là khoản hoàn vốn bằng tiền mặt chắc chắn hơn.。
Hai, lợi nhuận của HSBC tăng 32% nhưng vẫn giảm 5.56%: Thị trường không muốn trả cùng một mức giá cho sự cải thiện nhất thời
Báo cáo tài chính quý ba của HSBC nhìn chung không tệ. Công ty ghi nhận lợi nhuận trước thuế là 9.632 tỷ đô la Mỹ, tăng 32% so với năm trước. Lợi nhuận sau thuế tăng 38% lên 7.6 tỷ đô la Mỹ, thu nhập lãi ròng đạt 9.3 tỷ đô la Mỹ, tăng 6% so với năm trước. Công ty cũng thông báo sẽ trả cổ tức giữa kỳ lần thứ ba là 0.1 đô la Mỹ mỗi cổ phiếu và dự kiến khởi động chương trình mua lại cổ phiếu tối đa 1 tỷ đô la Mỹ. Tuy nhiên, trong ngày giao dịch cổ phiếu Hồng Kông sau khi công bố kết quả, giá cổ phiếu HSBC đã giảm 5.56%, đóng cửa ở mức 134.30 đô la Hồng Kông.
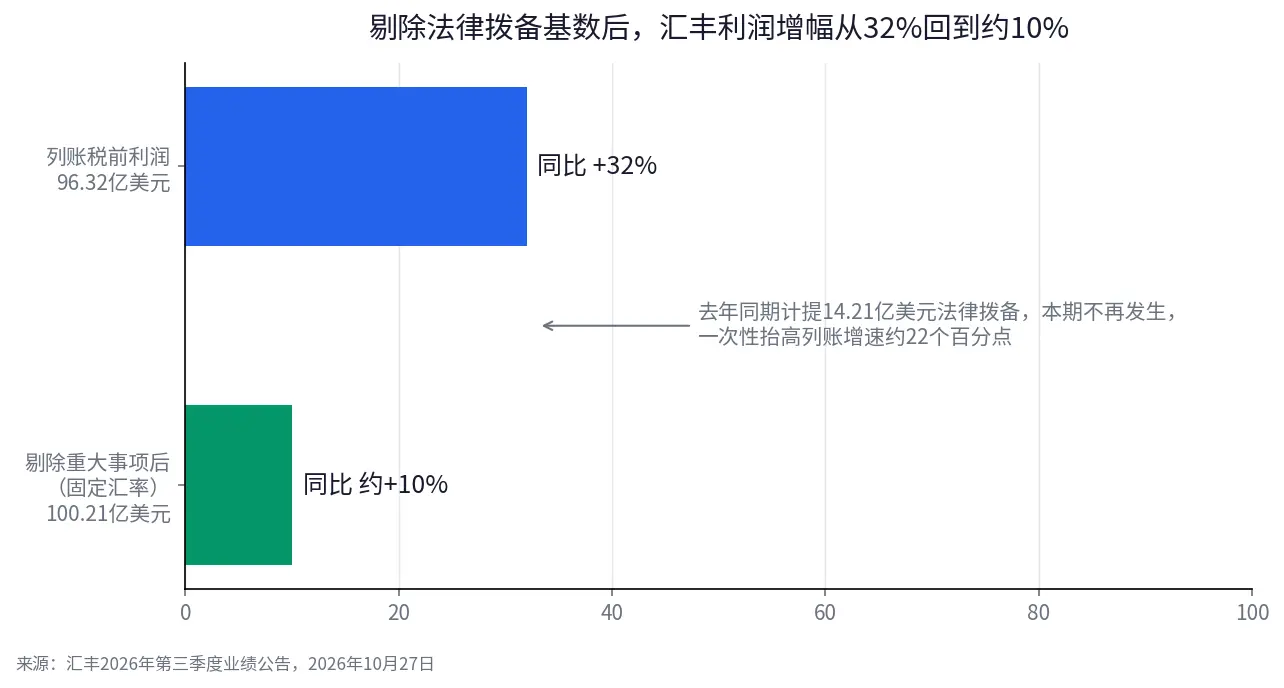
Sau khi loại bỏ cơ sở dự phòng pháp lý 1.421 tỷ đô la Mỹ, mức tăng lợi nhuận của HSBC giảm từ 32% xuống khoảng 10%.
Để hiểu sự tương phản này, trước tiên cần tách biệt mức tăng lợi nhuận 32%. Trong cùng kỳ năm 2025, HSBC đã ghi nhận khoảng 1.421 tỷ đô la Mỹ dự phòng pháp lý liên quan đến một vụ kiện ở Luxembourg liên quan đến vụ lừa đảo của Madoff, không có chi phí tương tự trong kỳ này, do đó tạo ra lợi thế cơ sở so với năm trước. Sau khi loại bỏ các sự kiện lớn và tính theo tỷ giá cố định, lợi nhuận trước thuế quý ba của HSBC khoảng 10.021 tỷ đô la Mỹ, mức tăng so với năm trước khoảng 10%, có sự chênh lệch đáng kể so với con số 32% được ghi nhận. Trong khi đó, doanh thu của công ty đạt 18.62 tỷ đô la Mỹ, tăng 4.7% so với năm trước, thấp hơn kỳ vọng của thị trường là 18.93 tỷ đô la Mỹ, doanh thu từ quản lý tài sản khoảng 2.7 tỷ đô la Mỹ, hầu như không thay đổi so với năm trước, tốc độ tăng trưởng không duy trì được sức mạnh của hai quý trước.
Điều này không có nghĩa là hoạt động của HSBC đột ngột xấu đi. Tỷ lệ thu nhập lãi ròng duy trì ở mức 1.57%, tỷ suất hoàn vốn vốn chủ sở hữu hữu hình hàng năm là 17.7%, cổ tức và mua lại cũng hỗ trợ cho lợi nhuận của cổ đông. Vấn đề là, khi các nhà đầu tư đối mặt với một báo cáo tài chính, họ không chỉ xem lợi nhuận có tăng hay không, mà còn phải đánh giá các thành phần của sự tăng trưởng, tức là có bao nhiêu đến từ cải thiện hoạt động, có bao nhiêu đến từ cơ sở thấp của năm trước, và có bao nhiêu có thể lặp lại trong các quý tiếp theo.
Phản ứng của giá cổ phiếu HSBC phản ánh sự khác biệt giữa ba yếu tố này. Dự phòng một lần không còn xảy ra, có thể nâng cao lợi nhuận hiện tại, nhưng sẽ không tạo ra lợi nhuận tương đương mỗi năm. Khi tăng trưởng doanh thu không đạt kỳ vọng, thị trường có thể điều chỉnh đánh giá về lợi nhuận trong tương lai. Tăng trưởng lợi nhuận là kết quả đã xảy ra, trong khi khả năng sinh lợi bền vững mới là điều mà định giá thực sự cần mua. Thị trường ban đầu kỳ vọng công ty sẽ điều chỉnh hướng dẫn, mặc dù mức tăng trưởng trên báo cáo tài chính có thể nổi bật, nhưng cũng có thể không đủ để hỗ trợ giá cổ phiếu.
Ba, doanh thu của Ningde Times tăng 58.58%, tại sao giá cổ phiếu vẫn chịu áp lực? Vấn đề nằm giữa ba bảng
Nếu vấn đề của HSBC là mức tăng lợi nhuận bao gồm bao nhiêu yếu tố một lần, thì Ningde Times đang đối mặt với một loại sự khác biệt khác đáng theo dõi hơn, doanh thu, lợi nhuận và dòng tiền hiện chưa đồng bộ tăng trưởng.
Doanh thu quý ba của Ningde Times đạt 165.221 tỷ nhân dân tệ, tăng 58.58% so với năm trước, tăng 11.8% so với quý trước. Lợi nhuận ròng thuộc về cổ đông đạt 21.246 tỷ nhân dân tệ, tăng 14.54% so với năm trước, giảm 5.77% so với quý trước, thấp hơn kỳ vọng của Bernstein, Goldman Sachs và các tổ chức khác trước đó. Trong ba quý đầu năm, doanh thu của công ty đạt 442.137 tỷ nhân dân tệ, tăng 56.19% so với năm trước, lợi nhuận ròng thuộc về cổ đông đạt 64.530 tỷ nhân dân tệ, tăng 31.60% so với năm trước. Xu hướng tăng trưởng doanh thu nhanh chóng không thay đổi, nhưng mức tăng lợi nhuận trong quý ba rõ ràng chậm hơn so với mức tăng doanh thu.
Dữ liệu dòng tiền làm nổi bật sự khác biệt này hơn nữa. Trong ba quý đầu năm, dòng tiền từ hoạt động kinh doanh của Ningde Times đạt 61.625 tỷ nhân dân tệ, giảm 23.60% so với năm trước. Tính toán theo báo cáo nửa năm và báo cáo quý ba, dòng tiền từ hoạt động kinh doanh trong quý ba đạt khoảng 1.409 tỷ nhân dân tệ, giảm 93.59% so với năm trước, là mức thấp nhất kể từ quý hai năm 2018, rõ ràng thấp hơn lợi nhuận ròng trong cùng kỳ. Ban lãnh đạo công ty giải thích rằng sự thay đổi dòng tiền liên quan đến điều chỉnh chính sách thanh toán của nhà cung cấp, tiền ứng trước và các yếu tố khác, trong khi lợi nhuận trong kỳ bị ảnh hưởng bởi sự thay đổi trong cấu trúc sản phẩm và chính sách thuế, và dự kiến nhu cầu thị trường vẫn có không gian tăng trưởng vào năm 2027. Công ty sau đó công bố kế hoạch mua lại cổ phiếu A-shares trị giá khoảng 800 triệu nhân dân tệ, nhưng việc mua lại bản thân không thể thay thế việc quan sát dữ liệu hoạt động. 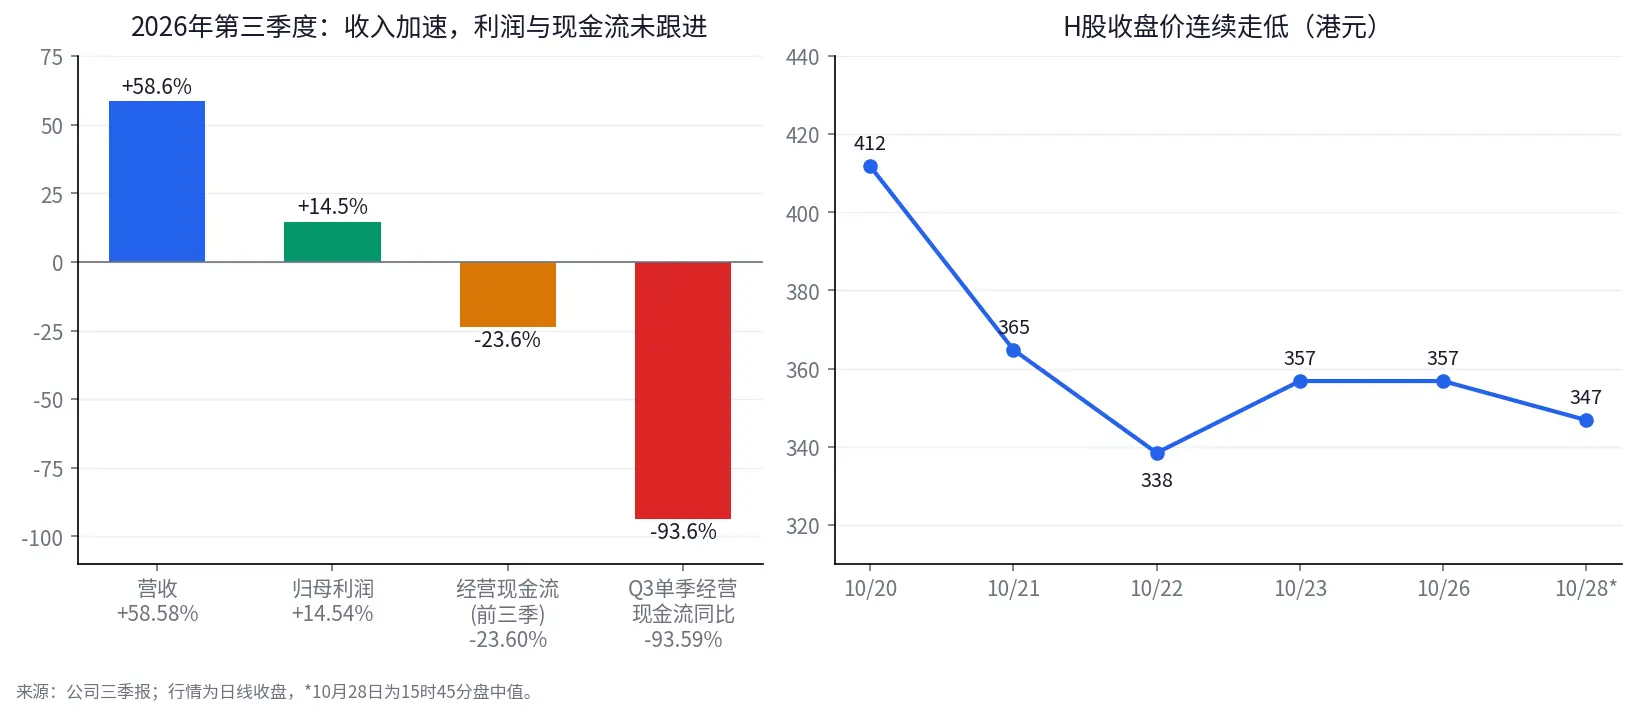
So sánh tốc độ tăng trưởng doanh thu, lợi nhuận và dòng tiền từ hoạt động của Ningde Times, hình bên phải là diễn biến giá đóng cửa của cổ phiếu H.
Diễn biến giá cổ phiếu phản ánh sự thận trọng của thị trường đối với những khác biệt này. Vào ngày 20 tháng 10, cổ phiếu H của Ningde Times giảm 6.58%. Ngày 21 tháng 10 giảm 11.41%, ngày 22 tháng 10 giảm 7.24%. Đến 15 giờ 45 phút ngày 28 tháng 10, giá cổ phiếu đạt 346.8 đô la Hồng Kông, giảm khoảng 0.5% so với giá đóng cửa của ngày giao dịch trước.
Ở đây không thể đơn giản kết luận rằng "dòng tiền giảm, vì vậy chất lượng tăng trưởng xấu đi". Dòng tiền từ hoạt động có thể bị ảnh hưởng bởi chu kỳ thanh toán, tiền ứng trước và sự thay đổi trong vốn lưu động, dữ liệu theo quý cũng có thể có biến động lớn. Điều thực sự cần trả lời là ba câu hỏi, tức là tăng trưởng doanh thu đến từ việc mở rộng doanh số hay sự thay đổi trong cấu trúc sản phẩm và giá cả, mức tăng lợi nhuận chậm hơn doanh thu là do sự kết hợp sản phẩm giai đoạn hay áp lực cạnh tranh và chi phí, dòng tiền giảm là do sự xáo trộn tạm thời do thời điểm thanh toán hay khả năng chuyển đổi lợi nhuận đã có sự thay đổi bền vững hơn.
Ba yếu tố này quyết định cách nhìn nhận báo cáo tài chính tiếp theo. Nếu doanh thu tiếp tục tăng, tỷ suất lợi nhuận dần ổn định, dòng tiền từ hoạt động sau đó phục hồi, sự khác biệt trong quý này có thể chủ yếu đến từ các yếu tố tạm thời. Nếu doanh thu tiếp tục mở rộng, nhưng lợi nhuận và dòng tiền lại chậm hơn trong thời gian dài, thì cần phải đánh giá lại giá trị kinh tế của sự tăng trưởng. Đối với Ningde Times, nhiệm vụ quan trọng nhất trong giai đoạn tiếp theo là chứng minh rằng sự tăng trưởng nhu cầu có thể chuyển đổi thành lợi nhuận và cuối cùng vào dòng tiền.
Bốn, Hengrui Medicine tăng hơn 12%: Lợi nhuận tăng cao là tin tốt, nhưng không thể suy diễn trực tiếp
So với HSBC và Ningde Times, báo cáo tài chính của Hengrui Medicine nhận được phản ứng tích cực hơn từ thị trường. Công ty đã công bố vào tối ngày 27 tháng 10, doanh thu quý ba đạt 8.953 tỷ nhân dân tệ, tăng 20.55% so với năm trước, lợi nhuận ròng thuộc về cổ đông đạt 2.458 tỷ nhân dân tệ, tăng 88.92%, lợi nhuận ròng sau khi loại bỏ các yếu tố không thường xuyên đạt 2.514 tỷ nhân dân tệ, tăng 90.93%. Dòng tiền từ hoạt động trong quý ba đạt 5.857 tỷ nhân dân tệ, tăng 21.76% so với năm trước. Vào ngày 28 tháng 10, cổ phiếu H của Hengrui đã có lúc tăng hơn 12%, tính đến 15 giờ 45 phút tăng khoảng 10.9%, đạt 49.58 đô la Hồng Kông. 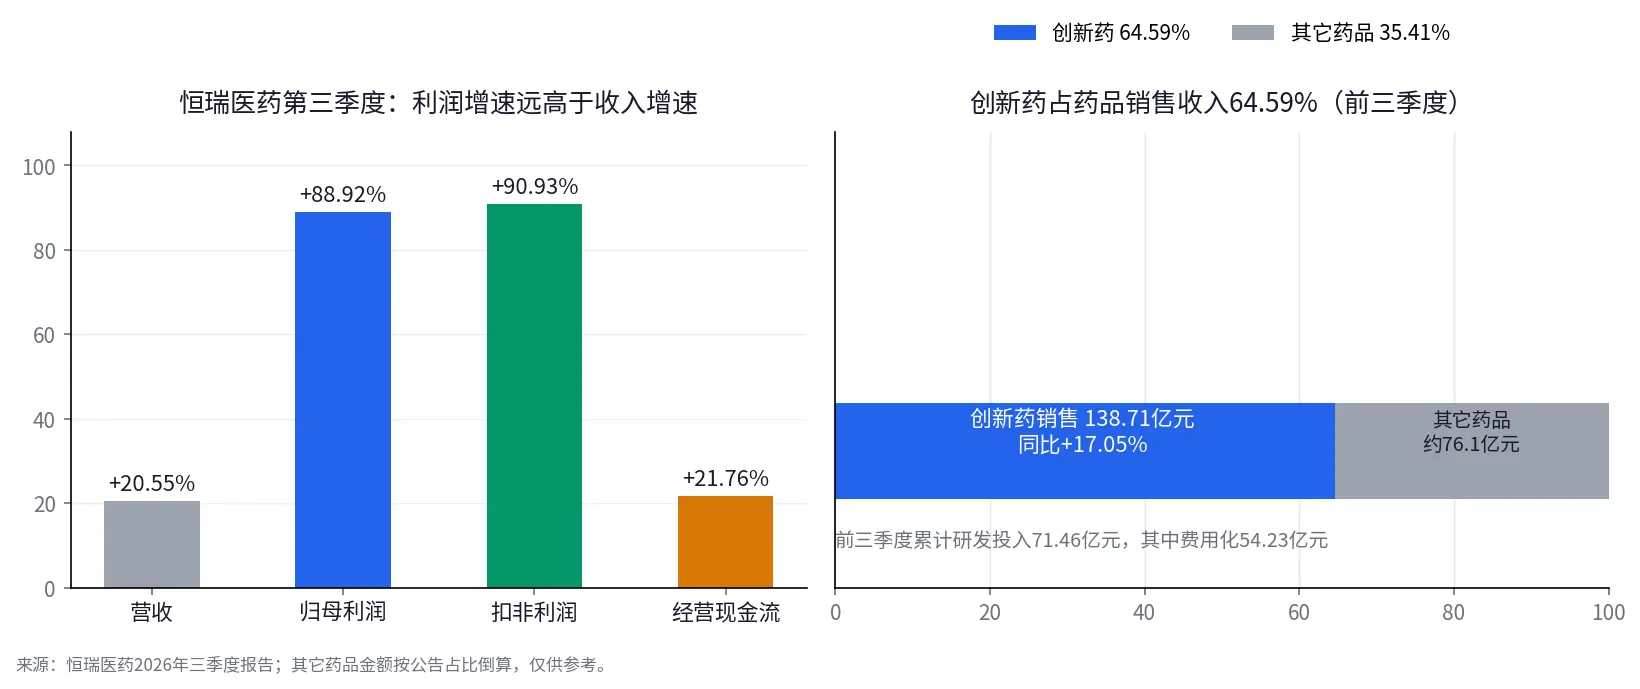
Tăng trưởng bốn chỉ số cốt lõi của Hengrui Medicine trong quý ba, hình bên phải cho thấy doanh thu từ thuốc sáng tạo chiếm 64.59% doanh thu thuốc, các loại thuốc khác được tính theo tỷ lệ theo thông báo.
Nhưng để hiểu sự tăng này, không thể chỉ nhìn vào mức tăng lợi nhuận ròng 88.92%. Thông báo của Hengrui cho thấy, doanh thu từ cấp phép bên ngoài là một trong những lý do quan trọng cho sự tăng trưởng lợi nhuận cao trong kỳ này. Đối với các công ty thuốc sáng tạo, nguồn doanh thu không chỉ giới hạn trong doanh thu từ bán thuốc, mà các khoản thanh toán trước và thanh toán theo cột mốc từ hợp tác cấp phép nước ngoài cũng có thể đóng góp doanh thu và lợi nhuận. Những hợp tác này có thể phản ánh giá trị nghiên cứu và phát triển của sản phẩm và không gian thương mại tiềm năng, nhưng thời gian ghi nhận doanh thu không đều, mức tăng lợi nhuận trong một quý không thể trực tiếp suy diễn thành tốc độ tăng trưởng trong mỗi quý trong tương lai.
Mặt khác, Hengrui cũng không hoàn toàn phụ thuộc vào doanh thu cấp phép một lần. Trong ba quý đầu năm, doanh thu từ thuốc sáng tạo đạt 13.871 tỷ nhân dân tệ, tăng 17.05% so với năm trước, chiếm 64.59% doanh thu thuốc, tổng chi phí nghiên cứu và phát triển đạt 7.146 tỷ nhân dân tệ. Mức tăng lợi nhuận ròng sau khi loại bỏ các yếu tố không thường xuyên gần với mức tăng lợi nhuận ròng thuộc về cổ đông, cho thấy sự cải thiện lợi nhuận không hoàn toàn do các khoản lãi không thường xuyên thúc đẩy.
Do đó, điều thực sự đáng chú ý trong báo cáo tài chính của Hengrui là liệu doanh thu từ thuốc sáng tạo, thành quả nghiên cứu và phát triển, và cấp phép bên ngoài có thể tạo thành một cấu trúc lợi nhuận hỗ trợ lẫn nhau. Doanh thu từ bán thuốc cung cấp thu nhập hoạt động liên tục, chi phí nghiên cứu và phát triển quyết định dự trữ sản phẩm trong tương lai, trong khi cấp phép nước ngoài có thể thúc đẩy nhanh chóng việc thương mại hóa các thành quả sáng tạo. Sự cải thiện của cả ba yếu tố này có ý nghĩa lâu dài hơn so với sự tăng vọt đột ngột của lợi nhuận trong một quý.
Doanh thu từ cấp phép còn một mặt khác, nó có thể nâng cao lợi nhuận hiện tại rõ rệt, nhưng có thể gây ra biến động theo quý do nhịp độ giao dịch và ghi nhận. Nếu sau này mức tăng lợi nhuận giảm, không thể ngay lập tức xác định rằng hoạt động đã xấu đi, cũng không thể đơn giản coi mức tăng cao hiện tại là bình thường, cần phải phân biệt thêm sự thay đổi cơ sở của doanh thu cấp phép, sự tăng trưởng liên tục của doanh thu từ thuốc sáng tạo, và liệu các thành quả nghiên cứu có thể liên tục chuyển đổi thành các hợp tác và lợi nhuận thương mại mới hay không.
Sự tăng giá của Hengrui cho thấy thị trường sẵn sàng trả tiền cho sự tăng trưởng của các công ty thuốc sáng tạo, với điều kiện là các nhà đầu tư có thể hiểu nguồn gốc của sự tăng trưởng và tin rằng nó có khả năng duy trì. Điều thực sự quyết định giá cả là liệu các nguồn doanh thu khác nhau có thể cùng nhau tạo thành một mô hình lợi nhuận bền vững hay không.
Năm, WuXi AppTec và ASMPT: Đơn hàng cung cấp điểm dừng tiếp theo cho sự tăng trưởng, nhưng không phải là đảm bảo thực hiện
Heng Rui đã chứng minh rằng doanh thu và lợi nhuận có thể được thúc đẩy bởi nhiều nguồn khác nhau, trong khi WuXi AppTec và ASMPT cung cấp một góc nhìn khác, so với lợi nhuận theo quý, đơn đặt hàng và hướng dẫn hiệu suất có thể giúp nhà đầu tư đánh giá xem hoạt động kinh doanh trong tương lai có còn mở rộng hay không. Nhưng đơn đặt hàng cũng có những hạn chế riêng, nhận đơn không đồng nghĩa với việc giao hàng, giao hàng không đồng nghĩa với lợi nhuận cao, đơn đặt hàng kỷ lục cũng không có nghĩa là doanh thu trong tương lai chắc chắn sẽ tăng trưởng với cùng một tỷ lệ.
Doanh thu của WuXi AppTec trong ba quý đầu năm đạt 45.537 triệu nhân dân tệ, tăng 38,59% so với cùng kỳ năm trước. Lợi nhuận ròng thuộc về cổ đông đạt 19.398 triệu nhân dân tệ, tăng 60,64%, lợi nhuận ròng sau khi loại trừ các yếu tố phi thường tăng 73,03%. Trong quý ba, lợi nhuận ròng thuộc về cổ đông đạt 8.318 triệu nhân dân tệ, tăng 136,67%, trong đó bao gồm khoảng 3.102 triệu nhân dân tệ lợi nhuận một lần từ việc bán một phần cổ phần của công ty liên doanh WuXi XDC. Tăng trưởng lợi nhuận ròng sau khi loại trừ các yếu tố phi thường trong quý là 49,85%, phù hợp hơn để quan sát hiệu suất kinh doanh chính.
Điều đáng theo dõi hơn so với lợi nhuận theo quý là tổng đơn đặt hàng của công ty tính đến cuối tháng 9 đạt 76,74 tỷ nhân dân tệ, tăng 36,4%, tăng ròng khoảng 10,3 tỷ nhân dân tệ trong quý. Công ty cũng đã điều chỉnh hướng dẫn doanh thu cả năm từ 58-60,5 tỷ nhân dân tệ lên 61-61,9 tỷ nhân dân tệ, và điều chỉnh kỳ vọng dòng tiền tự do đã điều chỉnh lên 14,5-15,5 tỷ nhân dân tệ. Tăng trưởng đơn đặt hàng, điều chỉnh hướng dẫn doanh thu và cải thiện kỳ vọng dòng tiền tạo thành một nhóm tín hiệu tương hỗ, nhu cầu kinh doanh không chỉ thể hiện trong doanh thu đã được xác nhận mà còn trong khối lượng công việc vẫn đang chờ giao hàng trong tương lai. 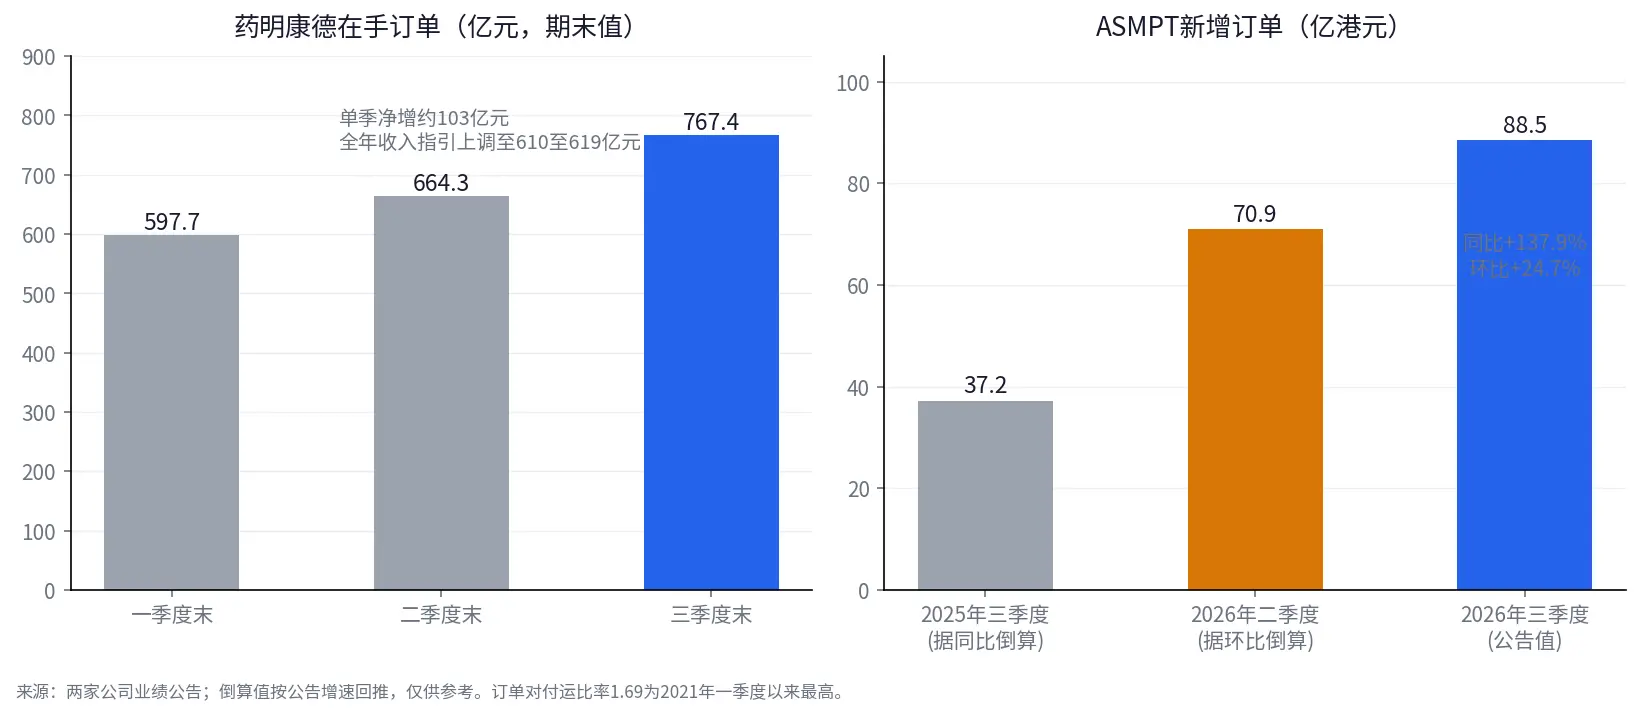
Đơn đặt hàng của WuXi AppTec trong hai quý hai và ba đã tăng ròng khoảng 17 tỷ nhân dân tệ, ASMPT đã đạt được đơn đặt hàng mới theo quý cao kỷ lục, giá trị tính toán theo tốc độ tăng trưởng được công bố.
Dữ liệu đơn đặt hàng của ASMPT nổi bật hơn. Công ty đã công bố kết quả quý ba vào ngày 28 tháng 10, doanh thu đạt 5.247 triệu đô la Hồng Kông, tăng 48,7% so với cùng kỳ năm trước. Tổng giá trị đơn đặt hàng mới đạt 8.845 triệu đô la Hồng Kông, tăng 137,9%, lập kỷ lục mới, tăng 24,7% so với quý trước. Tỷ lệ đơn đặt hàng so với giao hàng đạt 1,69, là mức cao nhất kể từ quý đầu năm 2021. Công ty dự kiến doanh thu quý bốn sẽ đạt từ 670 triệu đến 730 triệu đô la Mỹ, tính theo giá trị trung bình trong khoảng hướng dẫn, tăng khoảng 4,6% so với quý trước và tăng khoảng 37,5% so với cùng kỳ năm trước.
Những dữ liệu này cung cấp bằng chứng trực tiếp hơn cho nhu cầu trong chuỗi cung ứng AI so với những câu chuyện khái niệm. Đầu tư vào AI cần phải chuyển đổi thành doanh thu cho các doanh nghiệp trong chuỗi cung ứng, cuối cùng vẫn cần khách hàng đặt hàng, giao hàng thiết bị và xác nhận doanh thu. Đơn đặt hàng mới của ASMPT và hướng dẫn cho quý bốn ít nhất cung cấp cơ sở có thể theo dõi cho hiệu suất kinh doanh trong vài quý tới. Tuy nhiên, công ty cũng lưu ý rằng đơn đặt hàng bao gồm các đơn hàng lớn một lần, cũng như chu kỳ giao hàng kéo dài khiến khách hàng đặt hàng trước. Nói cách khác, tăng trưởng đơn đặt hàng là tín hiệu kinh doanh thực tế, nhưng không nên được hiểu một cách máy móc rằng doanh thu trong tương lai sẽ tăng trưởng 137,9% so với cùng kỳ.
Phản ứng của thị trường cũng không phải lúc nào cũng tăng. WuXi AppTec đã mở cửa cao hơn hơn 4% sau khi công bố kết quả vào ngày 27 tháng 10, vào lúc 15:45 ngày 28 tháng 10 tăng khoảng 2,2%. ASMPT đã mở cửa cao gần 5% vào ngày công bố kết quả, sau đó giảm vào buổi chiều, tính đến 15:45 báo giá 117,3 đô la Hồng Kông, giảm khoảng 3,2% so với giá đóng cửa hôm trước. Điều này nhắc nhở nhà đầu tư rằng ngay cả khi các chỉ số kinh doanh cải thiện, giá cổ phiếu vẫn phụ thuộc vào việc những cải thiện này có vượt quá kỳ vọng trước đó hay không, định giá có phản ánh trước hay không, và nhà đầu tư đánh giá như thế nào về nhịp độ thực hiện đơn đặt hàng trong tương lai.
Điểm chung của WuXi AppTec và ASMPT là chúng đã đưa ra các biến số kinh doanh có thể theo dõi liên tục, đó là quy mô đơn đặt hàng, hướng dẫn doanh thu và kỳ vọng dòng tiền. Sự khác biệt của chúng là đơn đặt hàng của WuXi AppTec phản ánh trực tiếp khối lượng công việc chờ thực hiện trong tương lai, trong khi đơn đặt hàng mới của ASMPT cần quan sát thêm về chu kỳ giao hàng, khách hàng đặt hàng trước và cấu trúc sản phẩm. Ở giai đoạn tiếp theo, việc đơn đặt hàng có thể chuyển đổi thành doanh thu, doanh thu có thể chuyển đổi thành lợi nhuận, và lợi nhuận có thể chuyển đổi thành dòng tiền mới là chìa khóa để đánh giá chất lượng tăng trưởng.
Sáu, China Shenhua giải thích: Thị trường không chỉ thưởng cho tăng trưởng, mà còn thưởng cho lợi tức tiền mặt rõ ràng
Nếu như Heng Rui, WuXi AppTec và ASMPT đại diện cho các hình thức tăng trưởng khác nhau, thì China Shenhua cung cấp một logic định giá khác, tăng trưởng không cần phải nhanh chóng, chỉ cần lợi nhuận hiện tại và lợi tức cho cổ đông đủ rõ ràng, cũng có thể hấp dẫn.
Lợi nhuận ròng thuộc về cổ đông của China Shenhua trong quý ba đạt 15.688 triệu nhân dân tệ, tăng 3,2% so với cùng kỳ năm trước, lợi nhuận ròng sau khi loại trừ các yếu tố phi thường tăng 10,6% so với cùng kỳ. Trong ba quý đầu năm, doanh thu của công ty đạt 296.031 triệu nhân dân tệ, tăng 9,0% so với cùng kỳ, lợi nhuận ròng thuộc về cổ đông đạt 44.403 triệu nhân dân tệ, tăng 3,8%, dòng tiền từ hoạt động kinh doanh đạt 92,7 tỷ nhân dân tệ, tăng 23,1%. Tính theo tỷ lệ cổ tức năm 2025, tính đến ngày 26 tháng 10, tỷ suất cổ tức của công ty khoảng 4,52%.
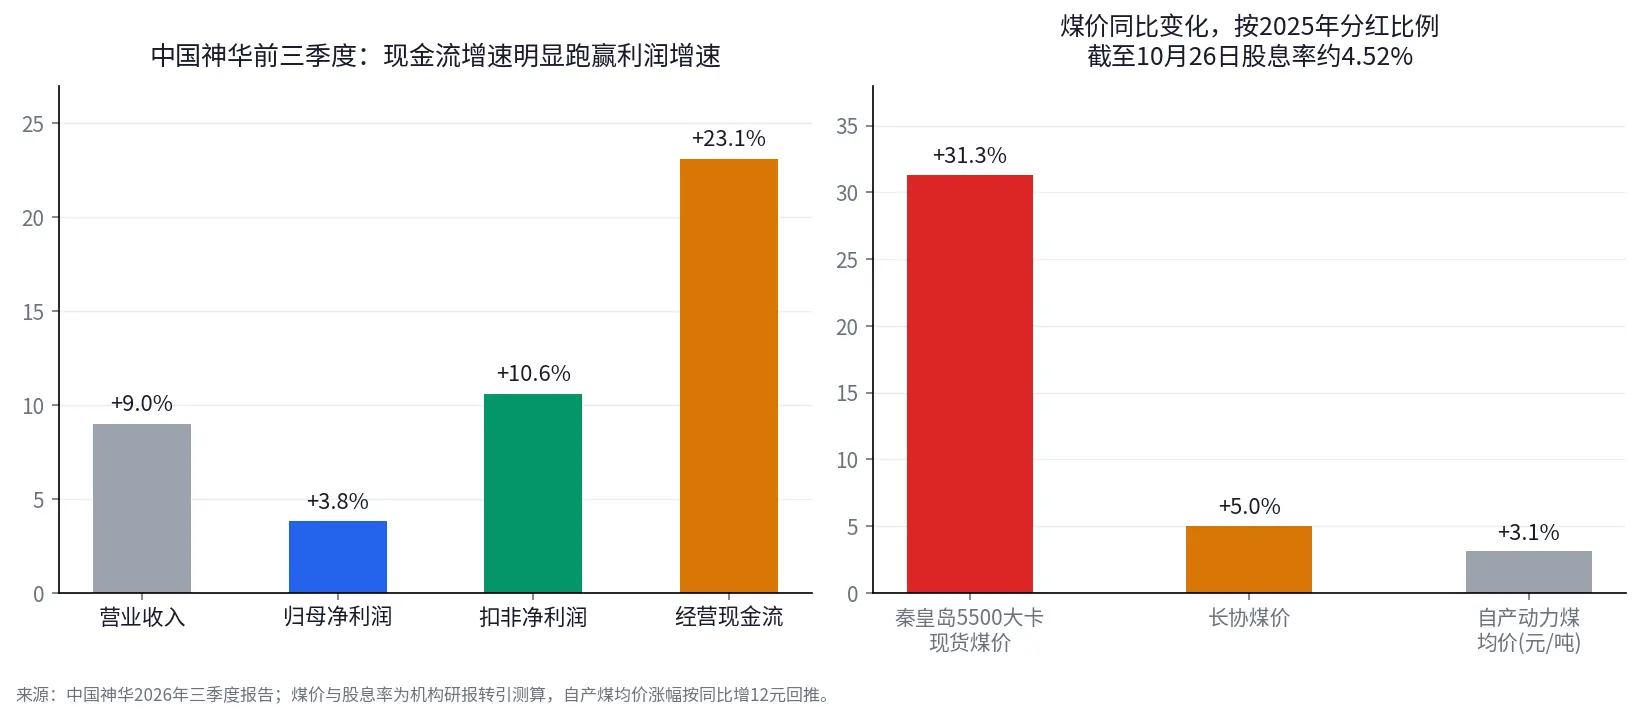
Tăng trưởng dòng tiền của China Shenhua trong ba quý đầu năm đã vượt trội hơn so với tăng trưởng lợi nhuận, hình bên phải cho thấy sự thay đổi giá than so với cùng kỳ và mức tỷ suất cổ tức.
So với các công ty dược phẩm đổi mới và các doanh nghiệp chuỗi cung ứng AI, China Shenhua không cần phải dựa vào tăng trưởng nhanh để chứng minh toàn bộ giá trị đầu tư. Đối với loại tài sản này, nhà đầu tư quan tâm hơn đến sự thay đổi của giá than và giá điện, tính ổn định của cơ chế hợp đồng dài hạn, chi tiêu vốn, và liệu dòng tiền từ hoạt động kinh doanh có thể bao phủ cổ tức hay không. Giá than giao ngay 5.500 kcal tại Qinhuangdao tăng 31,3% so với cùng kỳ, giá hợp đồng dài hạn tăng 5,0%, giá cả đã cung cấp hỗ trợ cho dòng tiền. Tăng trưởng lợi nhuận tương đối chậm không nhất thiết có nghĩa là sức hấp dẫn đầu tư giảm. Khi dòng tiền ổn định, quy tắc phân bổ vốn rõ ràng, và cổ tức có tính bền vững, nhà đầu tư vẫn có thể sẵn sàng trả giá cho lợi tức hiện tại.
Nhưng tỷ suất cổ tức cao cũng cần được xác minh. Giá hàng hóa giảm, chi tiêu vốn tăng hoặc lợi nhuận tiếp tục giảm có thể làm suy yếu khả năng chi trả cổ tức trong tương lai. Tỷ suất cổ tức là chỉ số lợi nhuận tính theo giá cổ phiếu hiện tại, không đồng nghĩa với việc đảm bảo cổ tức trong tương lai. Điều thực sự quan trọng là cổ tức đến từ bao nhiêu dòng tiền tự do bền vững, và công ty có cần hy sinh đầu tư cần thiết để duy trì việc chi trả cổ tức hay không.
Sự khác biệt giữa China Shenhua và Heng Rui, WuXi AppTec là chúng cần trả lời những câu hỏi khác nhau. Các công ty tăng trưởng cần chứng minh rằng lợi nhuận trong tương lai có thể được thực hiện, trong khi các công ty chi trả lợi tức tiền mặt cần chứng minh rằng lợi nhuận hiện tại có thể duy trì. Thị trường đang so sánh lại sự chắc chắn của tăng trưởng, rủi ro và lợi tức tiền mặt giữa các tài sản khác nhau, và phương pháp phân loại đơn giản giữa tăng trưởng và giá trị không thể tóm tắt sự thay đổi này.
Bảy, thực hiện "phí bảo đảm có thể xác minh": Mỗi công ty đều phải đưa ra câu trả lời khác nhau
Khi đặt những trường hợp này lại với nhau, logic đứng sau sự phân hóa báo cáo tài chính trở nên rõ ràng hơn. Thị trường không đồng nhất thưởng cho tốc độ tăng trưởng lợi nhuận cao, cũng không đồng nhất thưởng cho đơn đặt hàng hoặc cổ tức cao. Nó đang tìm kiếm chỉ số nào chứng minh tốt nhất sự tăng trưởng hoặc lợi tức của công ty này, có thể duy trì theo cách mà thị trường mong đợi.
|--------|-----------------------|---------------------------| | Công ty | Tín hiệu bề mặt | Biến số đáng xác minh nhất tiếp theo | | HSBC | Tăng trưởng lợi nhuận trước thuế 32% | Sau khi loại trừ các yếu tố một lần, liệu lợi nhuận cốt lõi và doanh thu có thể tiếp tục cải thiện | | CATL | Tăng trưởng doanh thu 58,58% | Liệu tỷ suất lợi nhuận và dòng tiền từ hoạt động kinh doanh có thể theo kịp tăng trưởng doanh thu | | Heng Rui | Tăng trưởng lợi nhuận ròng 88,92% | Liệu doanh thu từ thuốc đổi mới và doanh thu từ cấp phép có thể hỗ trợ lợi nhuận tiếp theo | | WuXi AppTec | Đơn đặt hàng 76,74 tỷ nhân dân tệ, tăng 36,4% | Liệu đơn đặt hàng có thể tiếp tục chuyển đổi thành doanh thu, lợi nhuận và dòng tiền | | ASMPT | Tăng trưởng đơn đặt hàng mới 137,9% | Liệu đơn đặt hàng liên quan đến AI có thể được giao đúng hạn như mong đợi, tránh sự biến động do đặt hàng trước | | China Shenhua | Tăng trưởng lợi nhuận ròng 3,2% | Liệu dòng tiền từ hoạt động kinh doanh, giá hàng hóa và khả năng chi trả cổ tức có thể duy trì ổn định |
Giá trị của khung này nằm ở chỗ giúp nhà đầu tư biết họ nên xem xét điều gì tiếp theo, nó không thể dự đoán trực tiếp hiệu suất của cổ phiếu dựa trên một con số nào đó. Tăng trưởng lợi nhuận cao không có nghĩa là lợi nhuận trong tương lai chắc chắn sẽ cao hơn. Tăng trưởng đơn đặt hàng nhanh cũng không có nghĩa là tất cả đơn đặt hàng sẽ được giao đúng hạn. Dòng tiền mạnh cũng không có nghĩa là cổ tức sẽ luôn ổn định. Các chỉ số khác nhau trả lời các câu hỏi khác nhau, chỉ khi được đặt trong mô hình kinh doanh của công ty, bảng cân đối kế toán và kỳ vọng định giá, mới có thể hình thành đánh giá đầy đủ.
Cần nhấn mạnh rằng, giá cổ phiếu phản ánh sự thay đổi so với kỳ vọng, phức tạp hơn nhiều so với việc chỉ đơn giản đánh giá báo cáo tài chính. Ngay cả khi hiệu suất của công ty tăng trưởng, chỉ cần thấp hơn kỳ vọng ban đầu của thị trường, giá cổ phiếu vẫn có thể giảm. Ngay cả khi tốc độ tăng trưởng hiện tại không cao, chỉ cần tình hình kinh doanh tốt hơn kỳ vọng bi quan, giá cổ phiếu cũng có thể tăng. Khái niệm phí bảo đảm có thể xác minh không có nghĩa là thị trường chỉ sẵn sàng trả tiền cho dòng tiền hoặc đơn đặt hàng, mà là khi định giá bị áp lực và nguồn vốn trở nên thận trọng, nhà đầu tư sẽ quan tâm hơn đến nguồn gốc của tăng trưởng, con đường thực hiện và tính bền vững.
Sự điều chỉnh hiện tại của cổ phiếu Hồng Kông chủ yếu phản ánh áp lực từ định giá tổng thể và môi trường vốn. Sự phân hóa trong hiệu suất cổ phiếu phụ thuộc nhiều hơn vào mối quan hệ giữa kỳ vọng lợi nhuận, chất lượng tăng trưởng và định giá. Dòng vốn từ phía Nam ra đi tạm thời có thể cho thấy môi trường vốn tại thời điểm đó, nhưng không đủ để chứng minh rằng thị trường đã hoàn thành việc chuyển đổi lâu dài từ tăng trưởng sang giá trị. Để xác nhận sự thay đổi này, cần tiếp tục theo dõi dòng vốn tiếp theo, hiệu suất tương đối của các lĩnh vực, và liệu giá cổ phiếu có thể duy trì phản ứng sau khi công ty công bố báo cáo tài chính hay không.
Viết ở cuối: Báo cáo tài chính tiếp theo, điều cần kiểm tra có thể không phải là tốc độ tăng trưởng, mà là khả năng thực hiện
HSBC, CATL, Heng Rui, WuXi AppTec, ASMPT và China Shenhua đại diện cho sáu tình huống kinh doanh và định giá khác nhau. HSBC cần chứng minh rằng cải thiện lợi nhuận cốt lõi không chỉ là sự thay đổi cơ sở, CATL cần làm cho doanh thu, lợi nhuận và dòng tiền tái hình thành sự phù hợp hợp lý hơn, Heng Rui cần chứng minh rằng doanh thu từ cấp phép và doanh thu từ thuốc đổi mới có thể cùng hỗ trợ lợi nhuận, WuXi AppTec và ASMPT cần chuyển đổi đơn đặt hàng thành doanh thu và dòng tiền, trong khi China Shenhua cần chứng minh rằng lợi tức tiền mặt hiện tại có tính bền vững.
Không có công ty nào có thể đưa ra kết luận cuối cùng chỉ dựa trên số liệu của một quý. Nhưng chúng đều cùng chỉ ra một sự thay đổi đáng theo dõi liên tục, trong một thị trường chịu áp lực định giá, tăng trưởng vẫn quan trọng, chỉ là nhà đầu tư ngày càng cần biết, tăng trưởng sẽ được thực hiện như thế nào.
Tiếp theo, liệu dòng tiền từ hoạt động kinh doanh của CATL có thể phục hồi, liệu đơn đặt hàng của WuXi AppTec có thể tiếp tục chuyển đổi, liệu đơn đặt hàng cao của ASMPT có thể chuyển đổi thành doanh thu trong tương lai, và liệu hoạt động kinh doanh thuốc đổi mới của Heng Rui có thể duy trì tăng trưởng, tất cả sẽ cung cấp bằng chứng mới cho đánh giá này. Nếu báo cáo tài chính tiếp theo cho thấy, tăng trưởng lợi nhuận do các yếu tố một lần thúc đẩy vẫn có thể nhận được phản ứng định giá tương đương với cải thiện hoạt động cốt lõi, thì cần phải điều chỉnh giải thích về phí bảo đảm có thể xác minh. Thị trường cuối cùng sẽ thưởng cho điều gì, không do một khái niệm nào quyết định, mà phải do báo cáo tài chính tiếp theo tiếp tục trả lời.
Dữ liệu giải thích
Kết quả quý ba của HSBC và phản ứng giá cổ phiếu: Thông báo kết quả công ty, Báo cáo Kinh tế Thế kỷ 21, Tin tức Trung Quốc, từ ngày 27 đến 28 tháng 10 năm 2026
Báo cáo quý ba của Heng Rui, WuXi AppTec và China Shenhua: Thông báo công ty, Tài chính Tân Hoa, Báo Thượng Hải, từ ngày 23 đến 27 tháng 10 năm 2026
Báo cáo quý ba của CATL, hội nghị giải thích kết quả và phân tích dòng tiền theo quý: Thông báo công ty, Tài chính Net, Tài chính Phượng Hoàng, Tài chính Sohu, từ ngày 20 đến 23 tháng 10 năm 2026
Kết quả quý ba của ASMPT: Thông báo kết quả công ty, Tài chính Caihua, Tài chính Zhitong, ngày 28 tháng 10 năm 2026
Giá than và tỷ lệ cổ tức: Báo cáo nghiên cứu của các tổ chức như Guangda Securities (trích dẫn), từ ngày 26 đến 27 tháng 10 năm 2026
Chỉ số Hang Seng, chỉ số công nghệ Hang Seng và dòng vốn phía Nam: Thống kê thị trường công khai, từ ngày 20 đến 23 tháng 10 năm 2026, điểm đóng cửa của chỉ số công nghệ Hang Seng được xác nhận qua dữ liệu thị trường
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết này chỉ dành cho thông tin chung và bình luận thị trường, dựa trên tài liệu công khai được biên soạn tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan và kỳ vọng có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, lời mời, mời chào hoặc khuyến nghị đối với bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất lịch sử và xu hướng thị trường trước đó không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết. Dịch vụ giao dịch cổ phiếu Hồng Kông của BIT không cung cấp cho cư dân Hồng Kông hoặc người dùng ở các khu vực pháp lý bị hạn chế khác.
 Cảnh báo rủi ro Cảnh báo rủi ro