Mastercard 六十年:一群銀行,如何建起全球支付網絡
 核心觀點

 Mastercard 和 Visa 的起點不太一樣,它從一群銀行共同建立的協會,逐漸長成了一家擁有自己品牌的全球公司。
一個在萬事達工作的朋友,給我推薦了一本書《Payments Systems in the U.S.: A Guide for the Payments Professional》。他說,Visa 和 Mastercard,more than business。
我們最熟悉的,是銀行卡上的兩個標誌:Visa 的藍色字樣,Mastercard 的紅黃雙圓。它們出現在相似的消費場景裡,也爭取同一批銀行和客戶,但如果把它們的關係只理解成兩家公司的生意競爭,就會漏掉很多故事。
兩張網絡曾有共同的會員銀行,也參與制定共同的技術標準。銀行既需要它們,也與它們談條件;它們彼此競爭,又在安全和互操作上有共同利益。Mastercard 和 Visa 的起點不太一樣,它從一群銀行共同建立的協會,逐漸長成了一家擁有自己品牌的全球公司。
1966---1978:銀行聯合起來,網絡開始走向海外
Visa 的故事,從一家銀行的產品開始,Mastercard 的故事,從多家銀行決定聯合起來開始。1958 年,美國銀行在加利福尼亞推出 BankAmericard。到了 1966 年,它開始向美國及海外的其他銀行授權,讓更多銀行加入這套體系。
同樣在 1966 年,另一批銀行成立 Interbank Card Association,簡稱 ICA,也就是 Mastercard 的前身。從成立之初,它就採用會員銀行共同治理的方式,沒有由某一家銀行單獨主導。
當時,其他銀行可以選擇加入後來發展成 Visa 的 BankAmericard 體系,也可以聯合起來另建一張網絡。Mastercard 就是後一種選擇的結果。
對 ICA 來說,合作首先要解決的,是一張卡怎樣跨過銀行之間的邊界。對單家銀行來說,發一張卡和讓這張卡到處能用,是兩種難度完全不同的事情。
銀行認識自己的客戶,可以審核他的信用,決定借給他多少錢。但客戶會去別的城市旅行,也會走進由其他銀行服務的商店。商戶願不願意收這張卡?怎麼知道交易獲得了批准?賣出商品以後,怎麼收到錢?出了爭議,找誰處理?
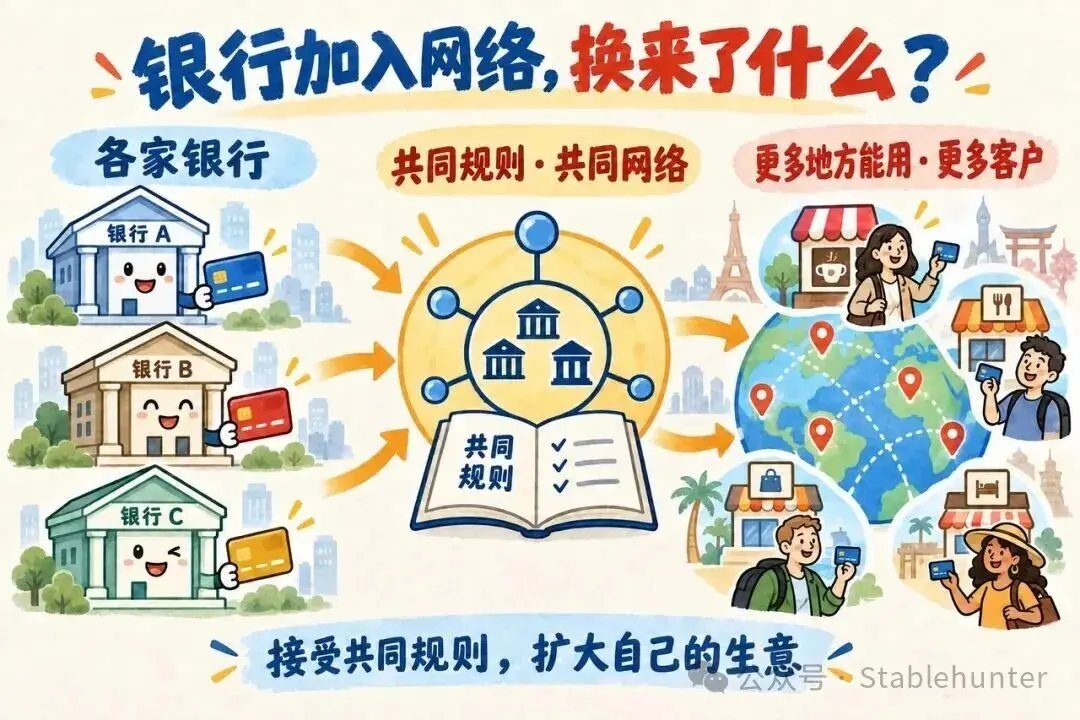
如果每兩家銀行都單獨談一遍,關係很快就會複雜到難以維護。共同網絡的價值由此出現:參與者接受一套規則,通過共同系統傳遞交易信息,完成機構之間的清算與結算安排。Mastercard 在六十周年回顧中,也把這個共享系統視為公司成立時的核心任務。
銀行交出一部分獨立決定產品運作方式的空間,換回一張卡更廣的使用範圍,而這種交換背後,有很直接的收入動力。信用卡讓銀行能夠向原有地理經營範圍之外的消費者提供貸款,銀行可以先通過一張信用卡建立客戶關係,不必等對方來開一個存款賬戶。受理範圍擴大,意味著銀行有機會觸達更多借款人,擴大自己的消費者信貸業務。
這也影響了協會內部誰更有話語權,在兩家網絡仍由會員銀行共同擁有和管理的年代,發卡比收單更有利可圖,發卡機構在重要委員會和董事會中的聲音也經常佔據主導。
這是支付網絡最早的一筆交換:銀行願意接受共同規則,是因為這些規則能幫助它們擴大自己的生意。共同建網的參與者,也並不天然擁有相同的影響力。
ICA 成立兩年後,就開始向美國之外尋找合作。1968 年,它與墨西哥的 Banco Nacional 建立聯繫,與歐洲的 Eurocard 結盟,日本的首批會員也在同年加入。
進入歐洲時,ICA 找到了當地已有的卡組織 Eurocard 合作,歐洲的銀行已經有自己的客戶和合作商戶,雙方把網絡連接起來,就能讓各自的卡在更多地方使用。對 ICA 來說,這也意味著它可以借助當地已有的銀行關係拓展業務。
到了 1970 年,BankAmericard 轉入獨立公司,隨後在 1976 年啟用 Visa 品牌。此時,Mastercard 的前身仍使用 Master Charge 這個名字。
對 Mastercard 來說,最初由多家美國銀行共同建立的體系,開始通過海外夥伴,連接更多國家的銀行和商戶。
1979---1990:換上 Mastercard 的名字,擴大網絡
1979 年,Master Charge 正式更名為 Mastercard,隨著業務進入更多國家,這個統一品牌也出現在越來越多銀行發行的卡上。
進入 1980 年代,公司繼續擴大產品種類。1983 年推出的 Gold Mastercard,面向的是更高消費能力的客戶,銀行可以在同一套網絡上,向不同客戶提供不同的卡產品。
同一時期,Mastercard 也在擴大銀行卡能做的事情,1980 年代後期,它收購 Cirrus ATM 網絡,把跨銀行取現納入自己的業務版圖。
買東西和取現金,對持卡人來說是兩種不同的需求。連接 ATM 網絡後,銀行卡的用途進一步延伸:出門在外,除了在商店付款,也能通過接入網絡的 ATM 取現。
這一階段,Mastercard 在擴大兩種連接:一邊連接更多國家的銀行,一邊連接更多用卡場景。接下來,當銀行希望客戶直接使用存款賬戶裡的錢付款時,借記卡就成了新的增長機會。
1991---2001:走進日常消費,與 Visa 既競爭又合作
1991 年,Maestro 推出。
進入 1990 年代,網絡開始向更多日常付款場景擴展。信用卡只是其中一種入口,ATM 網絡連接取現需求,借記卡連接銀行存款賬戶。1991 年推出的 Maestro,就是 Mastercard 拓展借記支付的重要一步。
不過,已經是網絡會員的銀行,也未必會順理成章地採用它的新產品。Visa 和 Mastercard 想讓銀行推出它們的借記卡,就去找以前合作的信用卡負責人。聊了才發現,信用卡歸這個部門管,儲蓄賬戶、ATM 和銀行網點卻歸另一個部門管。熟悉的人,並不能替這件事拍板。
而管儲蓄賬戶的部門,已經在推廣自己那套輸密碼付款的借記卡,也要考慮自己的業務能賺多少錢、要花多少成本。現在換一套產品,誰來負責、收入怎麼算,都得重新商量。銀行花了好幾年才把這些關係理順,也逐漸看到:在當時的美國市場,Visa 和 Mastercard 的借記卡產品能給銀行帶來更有吸引力的收益。
這也說明,Mastercard 要把業務做起來,得先讓銀行願意採用它的產品,還得找到銀行裡真正能拍板的部門。
1997 年,Priceless 開始走向消費者。
銀行願意發 Mastercard 的卡,還只是第一步。卡到了消費者手裡,付款時會不會被拿出來,是另一個問題。
一個人錢包裡可能有好幾張卡。有的積分多,有的優惠好,有的只是用習慣了。對 Mastercard 來說,拿到銀行的發卡合作,並不等於拿到了持卡人以後的每一筆消費。
1997 年,Mastercard 推出了 Priceless 廣告系列。最早的廣告講的是一位父親帶孩子去看棒球:買票、買吃的都要花錢,父子一起度過的時光卻無法用價格衡量。Mastercard 把自己的品牌,放進了這樣一個普通人能理解的生活場景裡。
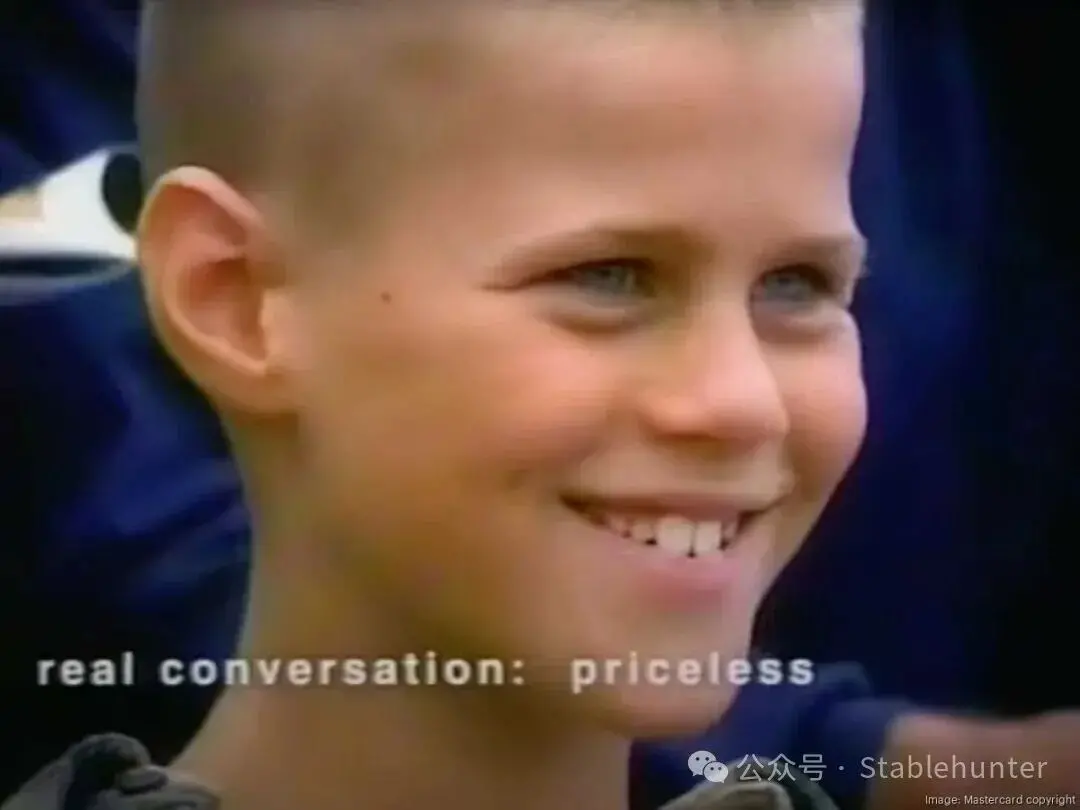
1997 年 Priceless 首支廣告:和孩子好好聊一場,無法標價。
這套廣告想建立的聯繫是:當你為在意的人和事花錢時,Mastercard 可以陪在身邊。它讓銀行卡上的紅黃雙圓,有了個容易被記住的故事。
從商業上看,Mastercard 要同時爭取兩邊。銀行決定發什麼卡,持卡人決定用哪張卡,品牌廣告,就是它直接影響持卡人的一種方式。
一張卡上,銀行的名字和 Mastercard 的標誌放在一起,背後卻有各自的經營目標。銀行希望客戶繼續使用自己的產品,Mastercard 希望消費者在不同銀行發行的卡中,也能認出並選擇自己的品牌。雙方需要合作,也各自希望與消費者建立更深的聯繫。
1998---2001 年,與 Visa 的競爭、合作和法律糾葛同時展開。
Visa 和 Mastercard 並不是兩個泾渭分明的陣營。在它們長期以銀行協會形式運作的年代,兩邊卻存在共同的會員銀行,以及相互交疊的經濟利益和治理關係。一家銀行可以同時從兩張網絡中獲益。
兩家網絡的運行規則在歷史上非常相似,原因之一就是許多銀行同時擁有兩家協會、發行兩種品牌的卡,這些銀行希望規則儘量一致,以減少經營兩套產品的複雜度。
這讓兩家公司的關係多了一層:它們爭取的客戶,也曾經是共同的所有者。網絡之間要競爭,銀行又希望兩套體系不要給自己製造太多不同的要求。
1998 年,美國司法部起訴 Visa 和 Mastercard,挑戰的內容包括這種雙重治理安排,以及限制會員銀行與其他卡網絡合作的排他規則。
在安全和相容性上,兩張網路又有共同的需求。不同國家的卡片和終端需要相容,安全技術也需要共同基礎。Europay、Mastercard 和 Visa 參與開發了最初的 EMV 規範,EMVCo 於 1999 年成立,管理相關規範與互操作工作。
從商業上看,這種合作是有道理的。銀行可以在卡組織之間選擇,但商戶很難承受每個品牌都要求一套完全不同的受理設備。
共同標準降低了接入難度,此後,銀行把項目交給誰,消費者使用哪張卡,客戶購買哪家的服務,仍然是競爭,各自的交易網路仍然獨立運作。
2001 年,法院認定限制會員銀行發行其他網路卡片的排他規則違法,這一判決針對的是排他限制,並未把會員重疊或兩家公司之間的所有合作一概判為違法。
這幾年裡,兩家公司一邊共同推進技術標準,一邊面對排他規則帶來的法律挑戰。技術上怎樣相容、商業上允許誰參與,是兩件需要分別處理的事。
2002---2008:從銀行協會走向上市公司
2002 年,Mastercard 與 Europay International 合併,並從會員協會轉為私人股份公司。2006 年,它在紐約證券交易所上市,股票代碼 MA。
合併 Europay,讓 Mastercard 與歐洲銀行的合作更緊密地歸到同一家公司裡。過去,Mastercard 是銀行共同建立、共同管理的協會,主要為會員銀行服務。上市後,它有了公眾股東。這些股東關心的是:公司賺多少錢,利潤能不能提高,下一步還能去哪裡做生意。
原來的會員銀行可以通過上市,把持有的部分權益變成現金。董事會也不再主要由會員銀行的代表掌管。銀行仍然是重要客戶,但 Mastercard 作決定時,還要考慮公司和其他股東的利益。這次改組也涉及潛在訴訟和反壟斷責任怎樣承擔,並不只是為了融資。
Visa 隨後在 2008 年上市,兩家公司都開始更明確地追求自己的增長,各自調整產品、收費和規則,對同時接受兩種卡的商戶來說,這意味著兩套要求可能越來越不一樣,需要分別適應。
在我看來,這是 Mastercard 歷史裡的關鍵轉折,它開始自己決定怎樣發展,也需要重新考慮:怎樣讓銀行繼續願意合作,同時讓公司賺到更多錢。
要理解這門生意,還得看一筆刷卡手續費最後去了哪裡。顧客刷卡後,商戶通常要支付一筆手續費。這筆錢會分給幾個參與者,其中一部分叫"交換手續費",通常由幫助商戶收款的機構,付給向顧客發卡的銀行。Mastercard 會通過結算流程處理這筆錢,但它不把這筆錢算作自己的收入。它自己賺的,主要是提供支付網路、交易處理和其他服務的費用。
雖然交換手續費不歸 Mastercard,發卡銀行卻很在意這筆收入。銀行能在不同卡組織之間選擇時,會考慮發哪種卡更划算。如果一種卡能帶來更好的收益,銀行就可能更願意發行和推廣它,Mastercard 也可能通過費用優惠和服務支持,爭取大銀行的發卡合作。
所以,Mastercard 制定的規則,不僅影響自己賺多少,也會影響銀行賺多少、願意推廣哪張卡。但這些費用也會計入商戶的收款成本,銀行覺得有吸引力的安排,商戶可能覺得太貴。
一條規則,甚至其中一個條款,都可能改變一筆生意裡誰多賺一點、誰多付一點。Mastercard 需要協調這些不同的利益,讓銀行願意發卡,也讓商戶願意繼續收卡。
2009---2016:從刷卡到手機付款
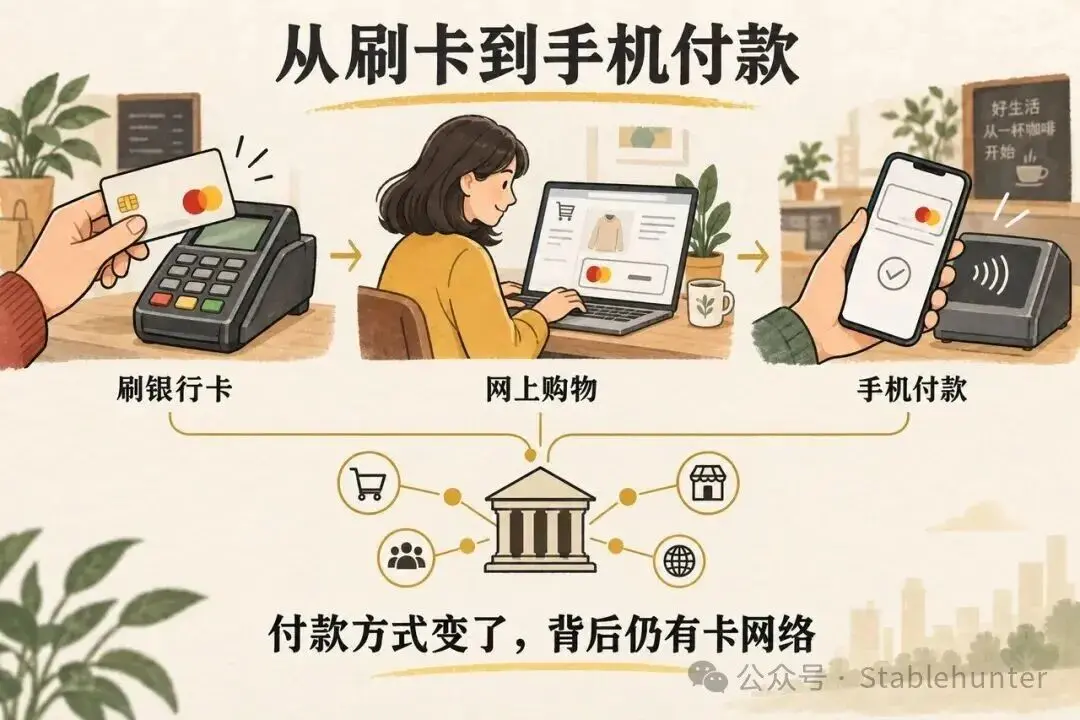
消費者的購物方式開始變化。在線下,商戶可以看到顧客和卡片;到了網站和手機上,怎樣減少填寫信息的麻煩、確認付款人身份、保護卡號,都變成了新的問題。
2010 年,Mastercard 收購 DataCash,擴展電子商務支付服務。它要幫助商戶接上線上支付,也要在交易進入網路前後提供更多處理能力。
2013 年,Mastercard 推出 Masterpass。消費者可以保存付款和配送信息,在支持這項服務的網站或應用裡結帳,減少反覆輸入信息的步驟,Mastercard 開始更直接地參與線上結帳體驗。
2014 年,Apple Pay 推出,Mastercard 與 Visa、American Express 一起成為首批支持的卡網路。Mastercard 的數位化服務 MDES 也參與其中,讓銀行卡能安全地放進手機支付場景。
其中一項關鍵技術是支付令牌。簡單說,付款時可以使用一個替代真實卡號的數字標識,並對它的使用範圍作限制。消費者看到的是手機裡的卡,背後仍然需要銀行、卡網路和手機錢包共同完成驗證與交易處理。
用戶可能越來越少拿出塑料卡,甚至不再注意銀行卡上的標誌,但付款仍然可能經過原來的卡網路。Mastercard 需要適應新的付款入口,也有機會為這些入口提供安全和連接服務。
到 2016 年,Mastercard 已經與 Apple Pay、Android Pay、Samsung Pay 等錢包合作,同時繼續發展 Masterpass,它既在做自己的產品,也在支持其他公司的錢包。
新參與者也促使網路調整規則。兩家網路分別制定規則,明確 PayPal 及類似企業如何使用銀行卡開展業務。支付入口多了,網路需要決定怎樣把這些公司接進來,以及各方按什麼規則合作。
這一階段,Mastercard 要跟上的,是從卡片到網站、應用和手機的變化。它與消費者之間多了新的平台,和銀行之外的合作夥伴打交道,也變得越來越重要。
2017---2022:從銀行卡走向帳戶支付和金融數據
上市之後,Mastercard 繼續尋找新的商業機會,其中一個方向,是把服務範圍擴展到銀行卡之外。
2017 年,它取得 Vocalink 的多數股權,拓展帳戶支付基礎設施業務,銀行卡消費之外,銀行帳戶之間轉帳所需要的系統,也成為它參與的業務。
2020 年,它完成對 Finicity 的收購,增加金融數據連接與開放銀行能力,這一次,它拓展的是幫助客戶連接和使用金融數據的服務。
2021 年,Mastercard 又完成對 Nets 旗下大部分 Corporate Services 業務的收購,增加帳戶間支付、即時支付基礎設施、帳單支付和電子發票等能力。
把這幾筆交易放在一起看,Mastercard 的業務開始覆蓋更多不依賴刷卡的付款方式,也延伸到金融數據服務。銀行、企業和其他支付機構需要轉帳、連接帳戶或使用數據時,它希望自己同樣能參與其中。
到這個階段,"銀行卡網路"已經不足以概括它全部的業務範圍。但收購能否變成長期收入,仍然要看客戶是否願意持續使用這些產品。
2023---2025:中国清算业务落地,继续扩展服务
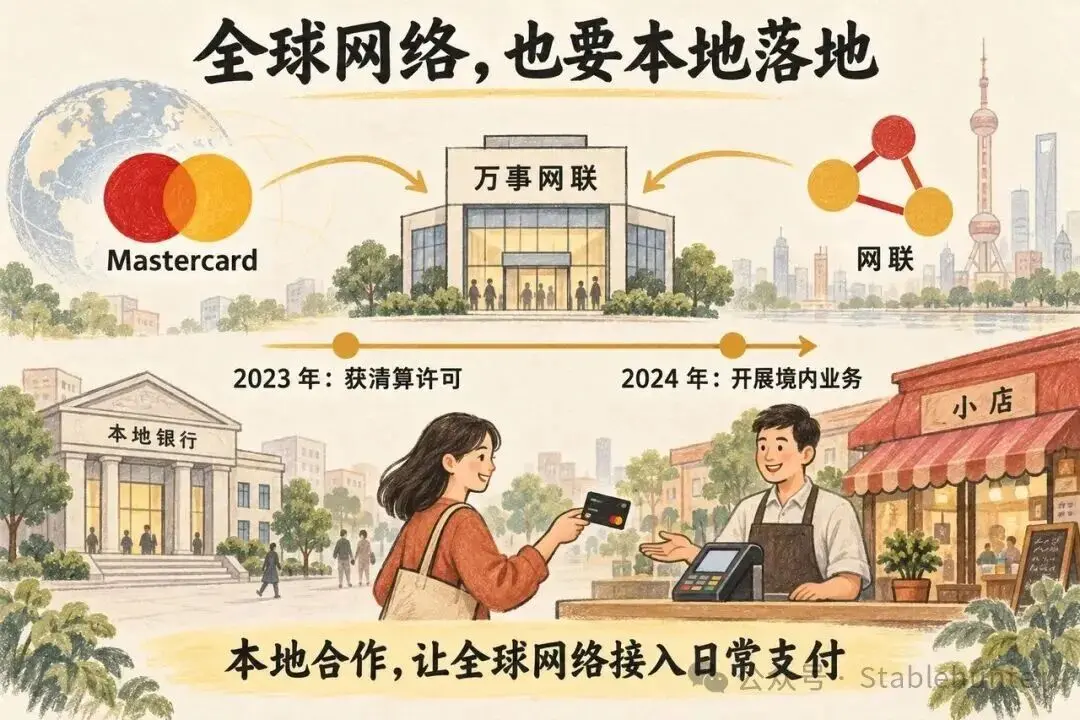
一張國際品牌的卡能夠用於跨境消費,與一家機構獲准在中國開展境內銀行卡清算,是不同的業務條件。Mastercard 與網聯成立的合資公司萬事網聯,在 2023 年獲得銀行卡清算業務許可,2024 年 5 月開始開展境內業務。
這足以成為它發展史上的重要節點。全球網路進入一個市場,仍然需要當地的制度許可、銀行合作和實際接入。銀行卡上的標誌可以相同,背後的落地過程卻要一個國家、一個機構地完成。
這個節點的意義在於:經營了幾十年的國際網路,仍然要通過本地合作,才能進入一類新的業務。它在其他市場積累的品牌和技術,並不能自動替代這個過程。
同一時期,Mastercard 也在擴展另一類能力,2024 年底,它完成對 Recorded Future 的收購,增加威脅情報和網路安全服務。
從帳戶支付、金融數據連接到威脅情報,這幾筆交易擴展了公司能夠提供的服務。它們指向了一個共同的商業意圖:當客戶需要連接帳戶、使用金融數據、判斷風險、保護系統時,Mastercard 希望自己也能提供服務。
它在嘗試擴大"為什麼客戶需要我"的答案。交易經過卡網路,是一種答案;為客戶解決支付周圍的問題,是另外一些答案。
拓展這些新業務的同時,Mastercard 還要繼續經營原來的銀行卡生意。銀行推出新卡、替換舊卡時,是否繼續選擇它的網路,關係到已有的客戶和交易能不能留下來。
2025 年,荷蘭的一輪換卡,就能看出這種合作怎樣延續。
當地銀行正在把 Mastercard 旗下的 Maestro 借記卡,換成同屬這一體系的 Debit Mastercard。2025 年底,Mastercard 與當地銀行共同宣布了換卡進展。對持卡人來說,是銀行寄來了一張新卡;對 Mastercard 來說,是銀行在更新產品時,繼續使用它的網路。
這也說明了銀行在這門生意中的作用。大多數人辦卡時,是先選銀行,再從銀行提供的卡裡挑。銀行決定某款卡使用哪張網路,Mastercard 就有機會隨著這張卡進入客戶的錢包。一家銀行可以同時提供 Visa 和 Mastercard,但具體產品採用哪張網路,通常已經由銀行安排好了。
比如,一家擁有很多客戶的銀行,選擇用 Mastercard 的網路發行某款借記卡。客戶開戶、領卡、日常付款,Mastercard 就有機會通過這家銀行進入他們的生活。它不需要逐個說服這些人先來選擇自己。
這就是為什麼銀行過去的選擇,會影響 Mastercard 後來的發展。合作時間長了,銀行已經接好了系統,積累了發卡和處理交易的經驗,客戶手裡也已經有了一批卡。更換網路會涉及系統調整、換卡和客戶通知等工作,銀行要考慮這些成本。當然,如果另一家網路的條件更合適,銀行也可能更換合作方。
Go global,先要 Go local
Mastercard 花了幾十年,把不同國家的銀行和商戶連進同一張網路。但網路覆蓋全球,並不意味著每到一個國家,都能順理成章地做成生意。
在中國,它需要通過與網聯合作、取得境內清算許可,才能開展新的業務。在荷蘭,它已有的銀行合作,則隨著 Maestro 向 Debit Mastercard 的換卡繼續延續。一個是在進入市場,一個是在留住市場,背後都離不開當地機構的選擇。
消費者看到的是銀行卡上的紅黃雙圓,Mastercard 要面對的卻是每個市場不同的問題:銀行為什麼願意發它的卡,商戶為什麼願意接受,監管允許它開展哪些業務。這些問題,很難只靠全球統一的品牌和技術來解決。
這也解釋了為什麼 Visa 和 Mastercard 在不同國家的地位並不一樣。誰更早與當地銀行建立合作,誰的產品更適合當地需求,誰能讓合作延續下去,都会影響今天的市場格局。當地卡組織和消費者的支付習慣,也會影響兩家的發展空間。
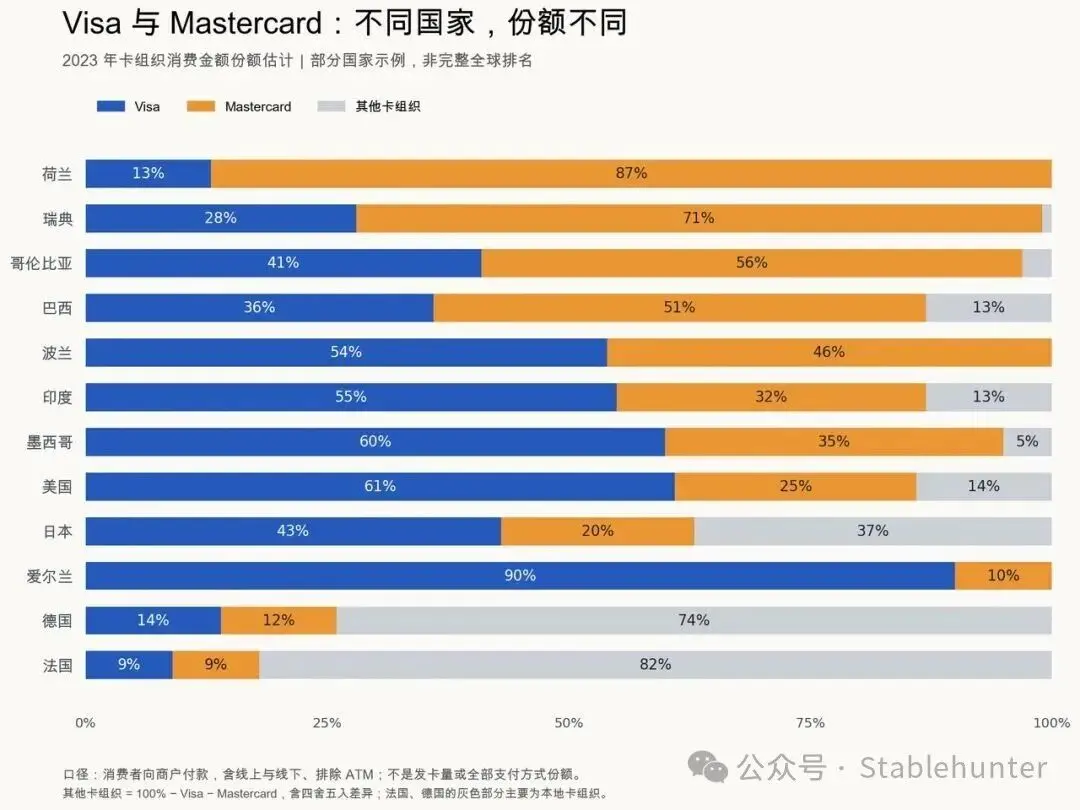
圖:數據為 2023 年卡組織消費金額份額估計,包含線上與線下消費者向商戶的付款,排除 ATM;不代表發卡量或全部支付方式的份額。灰色部分為其他卡組織,含四捨五入差異。部分國家示例,非完整全球排名。
對 Mastercard 來說,全球網路的價值,是讓一張卡能在更多地方使用;本地合作的價值,是讓當地銀行願意發出這張卡,讓商戶願意接受它。每進入一個市場,它都需要把這兩件事重新接起來。
Mastercard 的六十年,從一群銀行決定共同建一張網路開始。後來,它有了自己的品牌,成為上市公司,把業務擴展到手機支付、帳戶轉帳和安全服務。但無論走到哪裡,它始終需要回答同一個問題:當地的銀行、商戶和合作夥伴,為什麼願意選擇它?
它與 Visa 的關係,也貫穿其中。兩家公司爭取同一批客戶,希望更多交易經過自己的網路;但一張卡要跨越銀行和國界使用,又需要大家遵守共同的技術與安全標準。爭的是生意,共同維護的是讓生意能夠發生的基礎。
再回頭看朋友說的那句 "Visa 和 Mastercard,more than business" ,就多了一層意思。我們熟悉的是藍色字樣和紅黃雙圓,背後卻是幾十年來不斷變化的競爭、合作與利益關係。兩家公司的發展史,也是一張銀行卡怎樣連接世界的故事。
 風險提示