今夜美聯儲決議:通脹越燒越熱,加息卻按下暫停鍵?沃什迎來公信力大考
 核心觀點


 通脹超預期飆升,市場卻笃定美聯儲將在中期選舉前夕按兵不動。今夜決議恐現多張鷹派反對票,真正的風暴眼則是主席沃什的記者會:他能否釐清“跳過加息”的邏輯,避免重演 7 月的溝通災難?
作者:許超,華爾街見聞
通脹數據持續超預期,美聯儲卻幾乎註定要在本週按兵不動。這一矛盾局面,正將所有壓力集中到今晚的新聞發布會上------沃什將如何向市場解釋,在通脹明顯偏離目標的情況下選擇暫停加息,同時又不損傷美聯儲的政策公信力。
據路透最新調查,100位受訪經濟學家中有94位預計美聯儲將在今晚維持利率在3.75%-4.00%不變,CME聯邦基金期貨隱含的本次加息概率僅約10%,高盛股票波動率部門估計的互換隱含概率更低至7%。
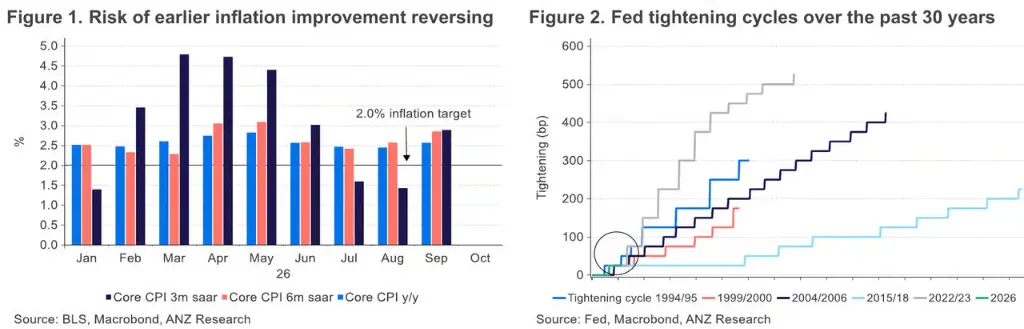
然而,通脹數據並不支持這一立場:9月核心CPI環比上漲0.3%,高於市場預期的0.2%,年率升至2.6%;核心CPI三個月年化增速更從2.0%驟升至3.4%。9月CPI數據公布後,10月加息概率曾短暫升至約50%------這一劇烈擺動本身,已折射出市場對美聯儲路徑的深度不確定。
美銀證券是當前華爾街最顯眼的異見者,其經濟學家團隊維持10月加息預測,認為通脹數據已構成充分理由。美銀利率策略師Mark Cabana在報告中警告,若沃什選擇暫停卻無法給出清晰解釋,則存在重演7月記者會"鴿派失誤"的風險,屆時美元和國債曲線可能承受顯著壓力。對投資者而言,今晚真正的懸念不在於決議本身,而在於沃什的每一句措辭。
共識形成:每隔一次會議加息的"默契"
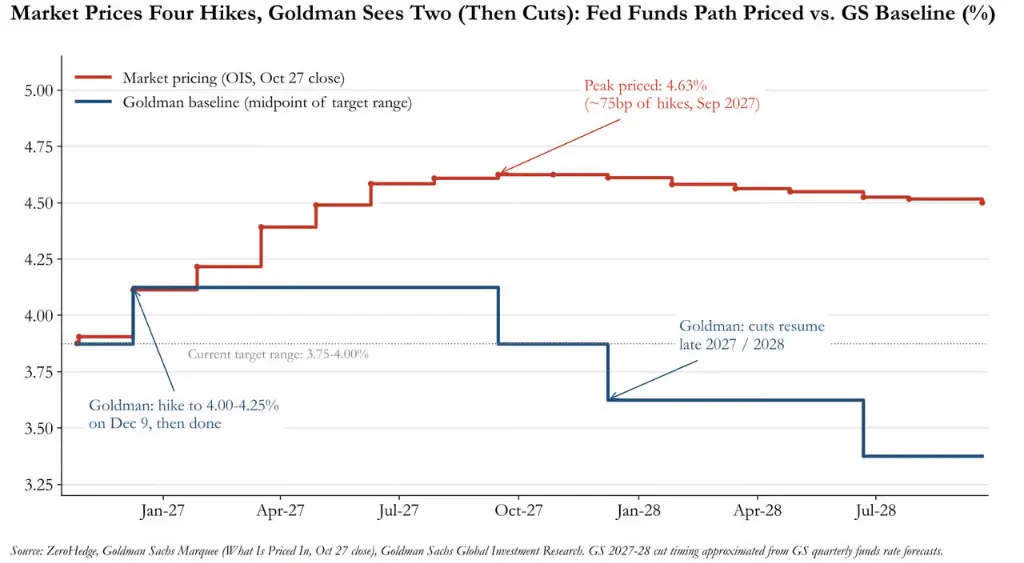
推動本次暫停預期的核心邏輯,來自美聯儲官員在會議間隙釋放的密集信號。據高盛首席美國經濟學家David Mericle的FOMC前瞻報告,FOMC成員的講話指向一個共識:以"每隔一次會議加息"的節奏推進緊縮------即9月已加息,10月跳過,12月再次加息。
紐約聯儲主席約翰·威廉姆斯(John Williams)明確表示"10月無緊迫行動的必要",並暗示今年僅剩一次加息、2027年暫不進一步收緊;美聯儲副主席菲利普·杰斐遜(Philip Jefferson)稱政策制定者可能需要更多時間評估數據;理事沃勒(Waller)則將這一立場概括為:加息"無需在連續會議上進行,但應在合理時間內到位"。
FOMC會議紀要同樣印證了這一框架:全部19位官員支持9月加息,且"大多數"官員認為年內再加息一次是適當的。這意味著12月加息是各方妥協的落腳點,10月從未真正在討論之列------儘管沃什本人此前的公開演講措辭並未明確排除這一可能。
鷹派異見:三票反對或將重現
按兵不動並不意味著內部一致。多家機構預計本次會議將出現多名鷹派異見票。
荷蘭合作銀行(Rabobank)和法國外貿銀行(Natixis)均預期,7月投票反對暫停的三位鷹派委員------克利夫蘭聯儲主席貝絲·哈馬克(Beth Hammack)、達拉斯聯儲主席洛里·洛根(Lorie Logan)以及明尼阿波利斯聯儲主席卡什卡利(Neel Kashkari)------將再度聯手反對,支持本次加息25個基點。摩根大通首席美國經濟學家Michael Feroli則預計至少有兩票異見(哈馬克與洛根),卡什卡利存在跟進的可能。
鷹派的論據不乏支撐。洛根認為利率需要"再上調50個基點或更多";哈馬克則強調"需要儘快推進至限制性政策水平,且應以較小幅度、較快節奏為宜";波士頓聯儲主席蘇珊·柯林斯(Susan Collins,非本次投票委員)亦指出,通脹持續顯著偏離2%目標的情景概率正在上升。
澳新銀行(ANZ)經濟學家Brian Martin是本週華爾街最突出的鷹派聲音,他在報告中援引沃什本人在傑克遜霍爾演講中設定的標準:"FOMC必須确信'潛在通脹正在以清晰、足夠的速度向目標靠攏,否則我們的工作尚未完成。'"他認為,9月CPI數據並未提供這種信心,本次加息概率被市場顯著低估。
美銀逆勢:孤注一擲押注 10 月加息
在幾乎所有機構均預期暫停的市場共識中,美國銀行(BofA)是罕見的異類。
據美銀利率與外匯研究團隊的FOMC前瞻報告,美銀經濟學家維持10月加息的預測,認為持續的通脹壓力應驅動美聯儲繼續收緊------儘管該團隊同時承認,市場定價顯示的是一個"願意等到選舉結束"且對偏鴿派通脹預測有信心的美聯儲。
美銀研究團隊指出,若美聯儲意外加息,將是自2009年以來市場定價最低(約3個基點)之時的最大鷹派意外,歷史上90%的鷹派驚喜發生時市場的前期定價至少高於這一水平。美銀認為,此舉將導致2年期美債收益率急升15-20個基點,曲線大幅平坦化。
美銀維持做空2年期美債及2s30s曲線平坦化的核心交易。即便最終結果為暫停,該團隊認為若沃什記者會表述不夠清晰,2s30s曲線或將出現5-7個基點的熊市陡峭化------約為7月FOMC後12.5個基點陡峭化幅度的一半。
高盛:加息周期終結於 12 月
高盛經濟學家是華爾街最偏鴿的機構之一,其基準情景仍為12月再加息一次後結束本輪緊縮周期,分析師認為2027年市場定價的累計75個基點加息被認為過於激進。
高盛的核心論據在於,通脹超標的來源具有臨時性。據David Mericle的估算,關稅、伊朗能源衝擊以及AI相關價格的統計誤差,合計解釋了當前核心PCE偏離2%目標的全部1.1個百分點。隨著上述因素逐步消退,高盛預計核心PCE將在2027年底回落至約2.2%。
然而,舊金山聯儲的最新數據對這一"等待通脹自行消退"的邏輯構成挑戰。
據阿波羅全球管理公司首席經濟學家Torsten Slok援引該數據指出,當前3%的核心PCE通脹中,需求驅動與供給驅動各占一半------而在2022年,供給側是主導因素。Slok強調,利率政策能夠冷卻需求端通脹,但對供給衝擊作用有限,這意味著當前一半的通脹或許不能僅靠等待來解決。
在上行風險方面,高盛特別關注能源價格。目前油價高於高盛自身的預測,這反映了市場對中東局勢進一步惡化的憂慮。若油價沿期貨曲線運行,核心PCE通脹將在明年3月前額外增加約0.1個百分點,標題通脹則將增加約0.4個百分點。高盛因此不排除3月加息的可能,但並不作為基準預測。
沃什的難題:記者會才是真正考場
本次會議的決議結果幾乎沒有懸念,市場真正的焦點在於沃什的記者會表現。7月記者會上,沃什面對"為何不加息"的追問時,回答說數據對決策的影響"用兩個詞來說,'不多'",隨即引發長債大跌的第一波衝擊。
法國外貿銀行(Natixis)預期這將是一次"簡短的記者會,不設追問環節,也不會有深度解釋";高盛經濟學家同樣"不期待從記者會獲得實質性新信息"。高盛美國利率策略主管Will Marshall指出,關鍵在於沃什分配給通脹話題與金融條件話題的時間比重:更多強調通脹將強化曲線平坦化,並推動前端利率繼續走高;更多強調金融條件收緊則可能令曲線重新陡峭化。
Michael Feroli為沃什提供了一套可行的表述腳本:稱"委員會偏向於加息,但希望有更多時間觀察上月加息對經濟的傳導效果"。Feroli隨即指出這其中的矛盾------這本質上是一種前瞻指引,而沃什明確拒絕提供前瞻指引。他的警告耐人尋味:一個在中期選舉前不到一週、在熱通脹數據背景下作出的維持利率不變的決定,若得不到充分解釋,將不可避免地讓市場產生政策受到非經濟因素左右的聯想。
在聲明措辭上,高盛預計FOMC或將借鑒杰斐遜副主席的近期演講,採用類似"任何進一步的利率調整,將取決於數據趨勢、前景演變及風險平衡"的表述。若沃什認為這過於接近前瞻指引,另一個選項則是對政策路徑完全保持沉默。
 風險提示
 風險提示