비농업 고용이 예상보다 저조했지만, 미국 채권 수익률은 떨어지지 않는다: 월스트리트가 진정으로 걱정하는 일이 발생했다
 핵심 관점

 예상치 못한 고용 보고서가 단기 금리 인상 기대를 낮췄지만, 장기 수익률에는 영향을 미치지 못했다. 월스트리트의 진정한 걱정은 다음 금리 인상에서 더 까다로운 문제로 옮겨갔다: 만약 대출 비용이 하락하지 않는다면 경제는 얼마나 더 버틸 수 있을까?
저자:고지모,화얼제이젠문
미국 9월 비농업 고용은 2.9만 명 증가에 그쳐 예상치인 9만 명을 크게 밑돌았지만, 10년 만기 미국 국채 수익률은 잠시 하락한 후 10bp 이상 반등하여 5.30%에 도달하며 V자 반전을 연출했다.
한 통계적으로 실망스러운 고용 보고서는 단기 금리 인상 기대를 낮췄지만, 장기 수익률에는 영향을 미치지 못했다. 화얼제이의 진정한 걱정은 다음 금리 인상에서 더 복잡한 문제로 옮겨갔다: 대출 비용이 하락하지 않는다면 경제는 얼마나 더 버틸 수 있을까?
부동산 시장의 동결, 소비자 신용의 점점 더 가혹한 조건, 신용도가 낮은 차입자의 자금 조달 비용 상승------5% 금리 환경에서의 균열이 이미 나타났지만, 주요 주식 지수의 화려함에 가려져 있다.
비농업 고용 실망, 채권 시장은 반나절만 반응
미국 노동부의 금요일 데이터에 따르면, 9월 비농업 고용은 2.9만 명 증가에 그쳐 모든 예측 범위의 하한을 밑돌았다; 8월 데이터는 16.2만에서 13.3만으로 하향 조정되었고, 실업률은 4.2%로 소폭 상승했으며, 평균 시급의 연간 증가율은 3.0%로 둔화되었다.
즉시, 2년 만기 미국 국채 수익률은 하루 동안 10bp 하락하여 4.69%에 도달했고, S&P 500 선물은 0.8% 상승했으며, 나스닥 100 선물은 1.1% 상승했다. 시카고 상품 거래소의 FedWatch에 따르면 10월 금리 인상 확률은 22%에서 17%로 하락했다. 제프리의 수석 미국 경제학자 토마스 사이먼스는 이 데이터가 "10월 금리 인상의 최종 결정에 대한 마지막 못이 되어야 한다"고 말했다.
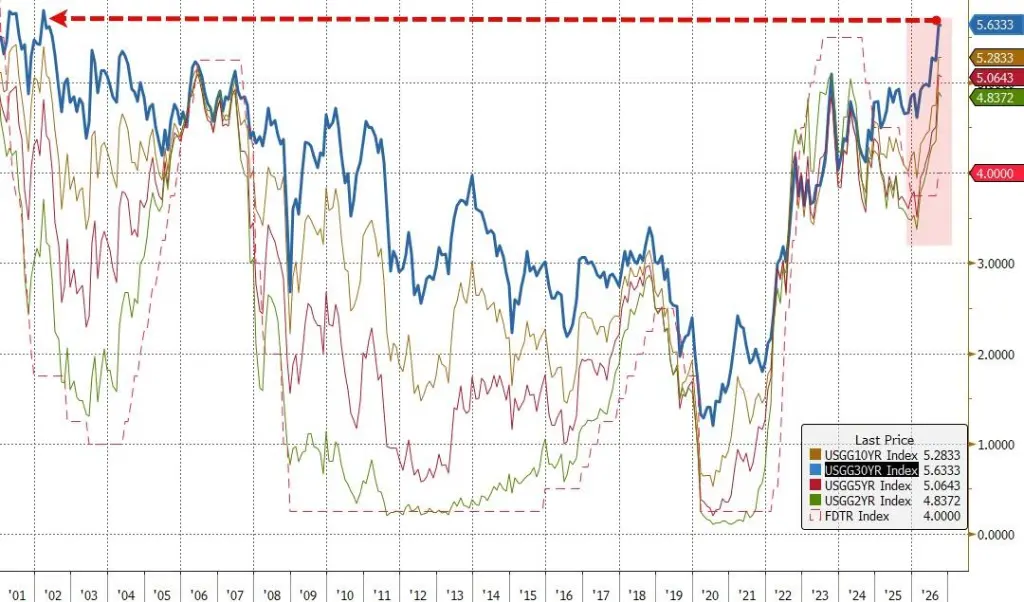
하지만 전환은 매우 빠르게 일어났다. 10년 만기 수익률은 일일 최저치인 5.16%에서 빠르게 반등하여, 점심 시간에 5.30%에 도달하며 목요일에 기록한 2002년 이후 최고치인 5.34%에 근접했다. 전체 주 동안 10년 만기 수익률은 약 12bp 상승하여 다섯 번째 주 연속 상승했으며, 2년 만기 수익률은 전체 주 동안 약 3bp 하락하여 이전 6주 연속 상승을 마감했다.
장단기 수익률의 차별화는 동일한 결론을 가리킨다: 약한 비농업 고용은 단기 금리 인상 기대를 낮추었지만, 인플레이션, 재정 공급 및 만기 프리미엄은 여전히 장기 수익률을 지탱하고 있다.
경제학자들은 데이터 왜곡이 계절적 요인에서 비롯되었다고 일반적으로 보고 있다. 로이터에 따르면, 올해 노동절 연휴가 월말에 위치하여 역사적으로 통계가 낮게 나타나는 경향이 있다. 실업 수당을 처음 신청한 인원 수는 여전히 57년 만에 최저 수준에 머물고 있으며, 의료, 건설 및 제조업은 고용 순 증가를 유지하고 있으며 대규모 해고의 징후는 없다. 미국의 100년 투자 글로벌 고정 수익 수석 투자 책임자 찰스 탄은 다음과 같이 판단했다:
"이는 미 연준이 가만히 있는 데 더 많은 이유를 제공한다. 그러나 반대로, 단지 한두 개의 인플레이션 데이터가 뜨거워지면 시장은 다시 매파적인 입장으로 돌아갈 수 있다."
5% 금리 하의 K형 분화
주식 투자자들은 수익률 상승 속도에 가장 관심이 있지만, 경제는 결국 수익률이 머무는 절대적인 높이를 견뎌야 한다.
"실물 경제와 AI/자본 지출 간에는 큰 단절이 있다," Hirtle & Co의 수석 투자 책임자 브래드 콩거가 말했다. 강력한 수익과 AI 지출의 물결이 주요 주식 지수를 기록 근처에 유지하고 있다------엔비디아는 금요일 장중 역사적 최고치를 기록하며 시가총액이 6조 달러에 도달했고, 나스닥 100 지수는 종가에서 기록을 갱신했다. 그러나 지수 아래에서 시장 폭은 이미 좁아졌다. 은행, 산업, 공공 서비스 부문은 약세를 보였고, KBW 은행 지수는 전체 주 동안 2.78% 하락했다. 세 주요 지수 중 나스닥만 전체 주 동안 0.45% 상승했으며, S&P 500은 0.27% 소폭 하락했고, 다우 지수는 1.26% 하락했다.
"나는 모든 것이 갑자기 무너지는 임계점이 존재한다고 생각하지 않지만, 우리는 이미 일부 산업에서 고통을 느끼고 있는 구간에 있다," 콩거는 부동산, 자동차, 소비자 대출 및 신용카드를 지적했다.
래퍼 텐글러 투자사의 낸시 텐글러는 상대적으로 낙관적이다: "때때로 수익률 상승은 좋은 일이다." 그녀는 기업이 5%의 비용으로 자금을 조달하고 15%-20%의 수익을 창출할 수 있다면, "그들은 하루 종일 그렇게 해야 한다"고 말했다. 갈로 파트너스의 펀드 매니저 마이클 알파로는 데이터 센터 분야에서 민간 부문의 막대한 지출이 둔화될 기미가 없으며, AI 및 항공우주 관련 기업들이 높은 금리에 대한 내성이 전통 산업보다 훨씬 높다고 지적했다.
진정한 위험: 높은 금리가 얼마나 오래 지속될까
현재 경제는 높은 금리에 대해 여전히 완충 장치가 있다.
프랭클린 템플턴의 맥스 고크만은 대부분의 미국 주택 소유자들이 평균 약 4%의 고정 금리 모기지를 보유하고 있어 단기적으로 새로운 금리 충격에서 격리되어 있다고 지적했다; 미국 비금융 기업 부채 중 약 13% (약 5700억 달러)가 2027년에 만기된다. 약 3000억 달러의 AI 관련 자금 조달 주체는 대부분 투자 등급 기업으로, 자본이 풍부하여 자금 가격에 민감하지 않다.
하지만 완충 장치에는 유효 기간이 있다.
"5%는 낙타의 등뼈를 부러뜨리는 마지막 지푸라기는 아니지만, 피곤한 낙타의 또 다른 무거운 자루이다. 만약 일부 짐을 덜어내지 않는다면, 붕괴는 시간 문제일 뿐이다," 고크만은 말했다. "우리는 최신 고용 데이터와 감정 지표에서 경제의 압박을 이미 보았다."
더 위험한 시나리오는 인플레이션이 계속해서 수익률을 끌어올리면서 성장도 동시에 약해지는 것이다. 미국, 이스라엘과 이란 간의 갈등이 에너지 가격을 상승시키고, 디젤 가격은 역사적 최고치를 기록했다; 중동과 러시아의 정유 능력 감소로 인해 정제유 공급이 새로운 압박 요소가 되고 있다------G7은 금요일 IEA를 통해 1억 배럴의 비축유 방출을 조정한다고 발표했으며, 여기에는 디젤이 포함된다. WTI 원유는 장중 한때 5% 이상 하락했다. 지속적인 관세 마찰 또한 기업의 생산 확대 의지를 억제하고 있으며, ISM 조사에 따르면 제조업체들은 캐나다와의 무역 분쟁에 대한 우려가 계속해서 커지고 있다.
"그렇다면 주식과 고정 수익이 동시에 하락할 수 있으며, 2022년과 유사한 상황이 재현될 수 있다. 원자재가 유일한 피난처가 될 것이다," 고크만은 말했다. 그는 팀과 함께 이러한 가능성을 헤지하기 위해 포트폴리오에 원자재 배정을 늘렸다.
전 세계 채권 시장의 압력도 확산되고 있다. 금요일 프랑스와 독일의 10년 만기 국채 스프레드는 한때 150bp로 확대되어 2012년 유럽 채무 위기 이후 가장 넓은 수준에 도달했다.
한 비농업 보고서는 단기 금리 인상 기대를 일시적으로 낮출 수 있지만, 장기 수익률은 꿈쩍도 하지 않는다------5% 시대의 진정한 시험은 그것이 얼마나 오래 지속될 것인가에 있다.
 위험 경고