Накануне публикации данных по занятости Уоллер изменил свою позицию на более мягкую, акции технологических компаний, таких как Tesla, SpaceX и Oracle, значительно выросли, а на следующей неделе CPI станет ключевым показателем

 С учетом предстоящего объявления CPI на следующей неделе, риски маржинального влияния цен на энергию на CPI за август фактически еще не устранены. Если ситуация в Ормузском проливе снова обострится или повлияет на судоходство, инфляционное давление со стороны импорта может стать более явным.
Вчера на рынке акций США наблюдался "праздник", после того как накануне были опубликованы благоприятные данные по "малой занятости", которые дали позитивный сигнал для рынка. Выступление члена Федеральной резервной системы Уоллера также передало медвежий сигнал, условия для повышения процентных ставок стали менее строгими; три основных индекса выросли, золото, серебро, биткойн и другие активы-убежища также показали рост, особенно выделялись акции технологических компаний, в то время как цепочка поставок аппаратного обеспечения ИИ значительно отстала от рынка. На первый взгляд, это была общая волна роста активов, но при детальном анализе можно заметить, что на самом деле это было восстановление макроэмоций на уровне оценки, вызванное изменением позиции чиновников ФРС и снижением доходности казначейских облигаций, а не существенным улучшением фундаментальных или отраслевых трендов. С приближением заседания FOMC, данные по торговле и геополитическая ситуация показывают, что инфляционное давление не исчезло, и данные по CPI за август, которые будут опубликованы на следующей неделе, могут стать ключевым фактором для проверки, сможет ли это восстановление продолжиться.
I. Обзор рынка: структурная дифференциация под маской общего роста
По состоянию на закрытие рынка акций США 3 сентября, индекс Доу Джонса вырос примерно на 580 пунктов, увеличившись на 1,08%, составив 53,656 пункта; индекс Nasdaq Composite вырос примерно на 1,2%, составив около 26,572 пункта; индекс S&P 500 вырос примерно на 1,04%, составив 7,743 пункта; индекс Nasdaq 100 также закрылся с ростом более 1%. На уровне отдельных акций наблюдается явная структурная дифференциация: во-первых, традиционные технологические гиганты и связанные с ними акции роста возглавили рост, акции Tesla и SpaceX закрылись с ростом примерно на 6%, Oracle, Dell Technologies и Meta закрылись с ростом более 4%, а Microsoft закрылась с ростом более 3%; во-вторых, цепочка поставок аппаратного обеспечения ИИ показала общий спад, индекс полупроводников Филадельфии показал слабые результаты, акции Broadcom упали на 6%, а сектора хранения и оптической связи также отстали от рынка; в-третьих, в секторе программного обеспечения наблюдается дифференциация, акции Snowflake, благодаря неожиданным результатам (руководство связывает рост с увеличением проникновения продуктов ИИ), закрылись с ростом более 20%, что является одним из немногих примеров роста, основанного на фундаментальных факторах.
Взаимосвязь активов показала, что золото и серебро выросли примерно на 3%, биткойн преодолел отметку в 80,000 долларов, доходность 10-летних казначейских облигаций снизилась примерно на 5 базисных пунктов до около 4,75%, индекс доллара ослаб. Улучшение склонности к риску также передалось на предварительные индикаторы рынка Азиатско-Тихоокеанского региона — фьючерсы на гонконгские акции выросли почти на 1%, индекс FTSE China A50 вырос примерно на 0,3%.
II. Понимание заявлений Уоллера: замедление повышения ставок, но инфляционные опасения не разрешены
Прямым триггером текущей волны роста стали последние публичные заявления члена ФРС Уоллера: если только ожидаемые данные по инфляции не окажутся неожиданными, он склонен поддерживать сохранение процентной ставки на прежнем уровне. Это заявление быстро отразилось на ценообразовании фьючерсов на процентные ставки, согласно инструменту FedWatch CME, после выступления Уоллера вероятность повышения ставок ФРС в ближайшие недели снизилась с 63,2% до 50,4%, что является снижением более чем на 12 процентных пунктов.
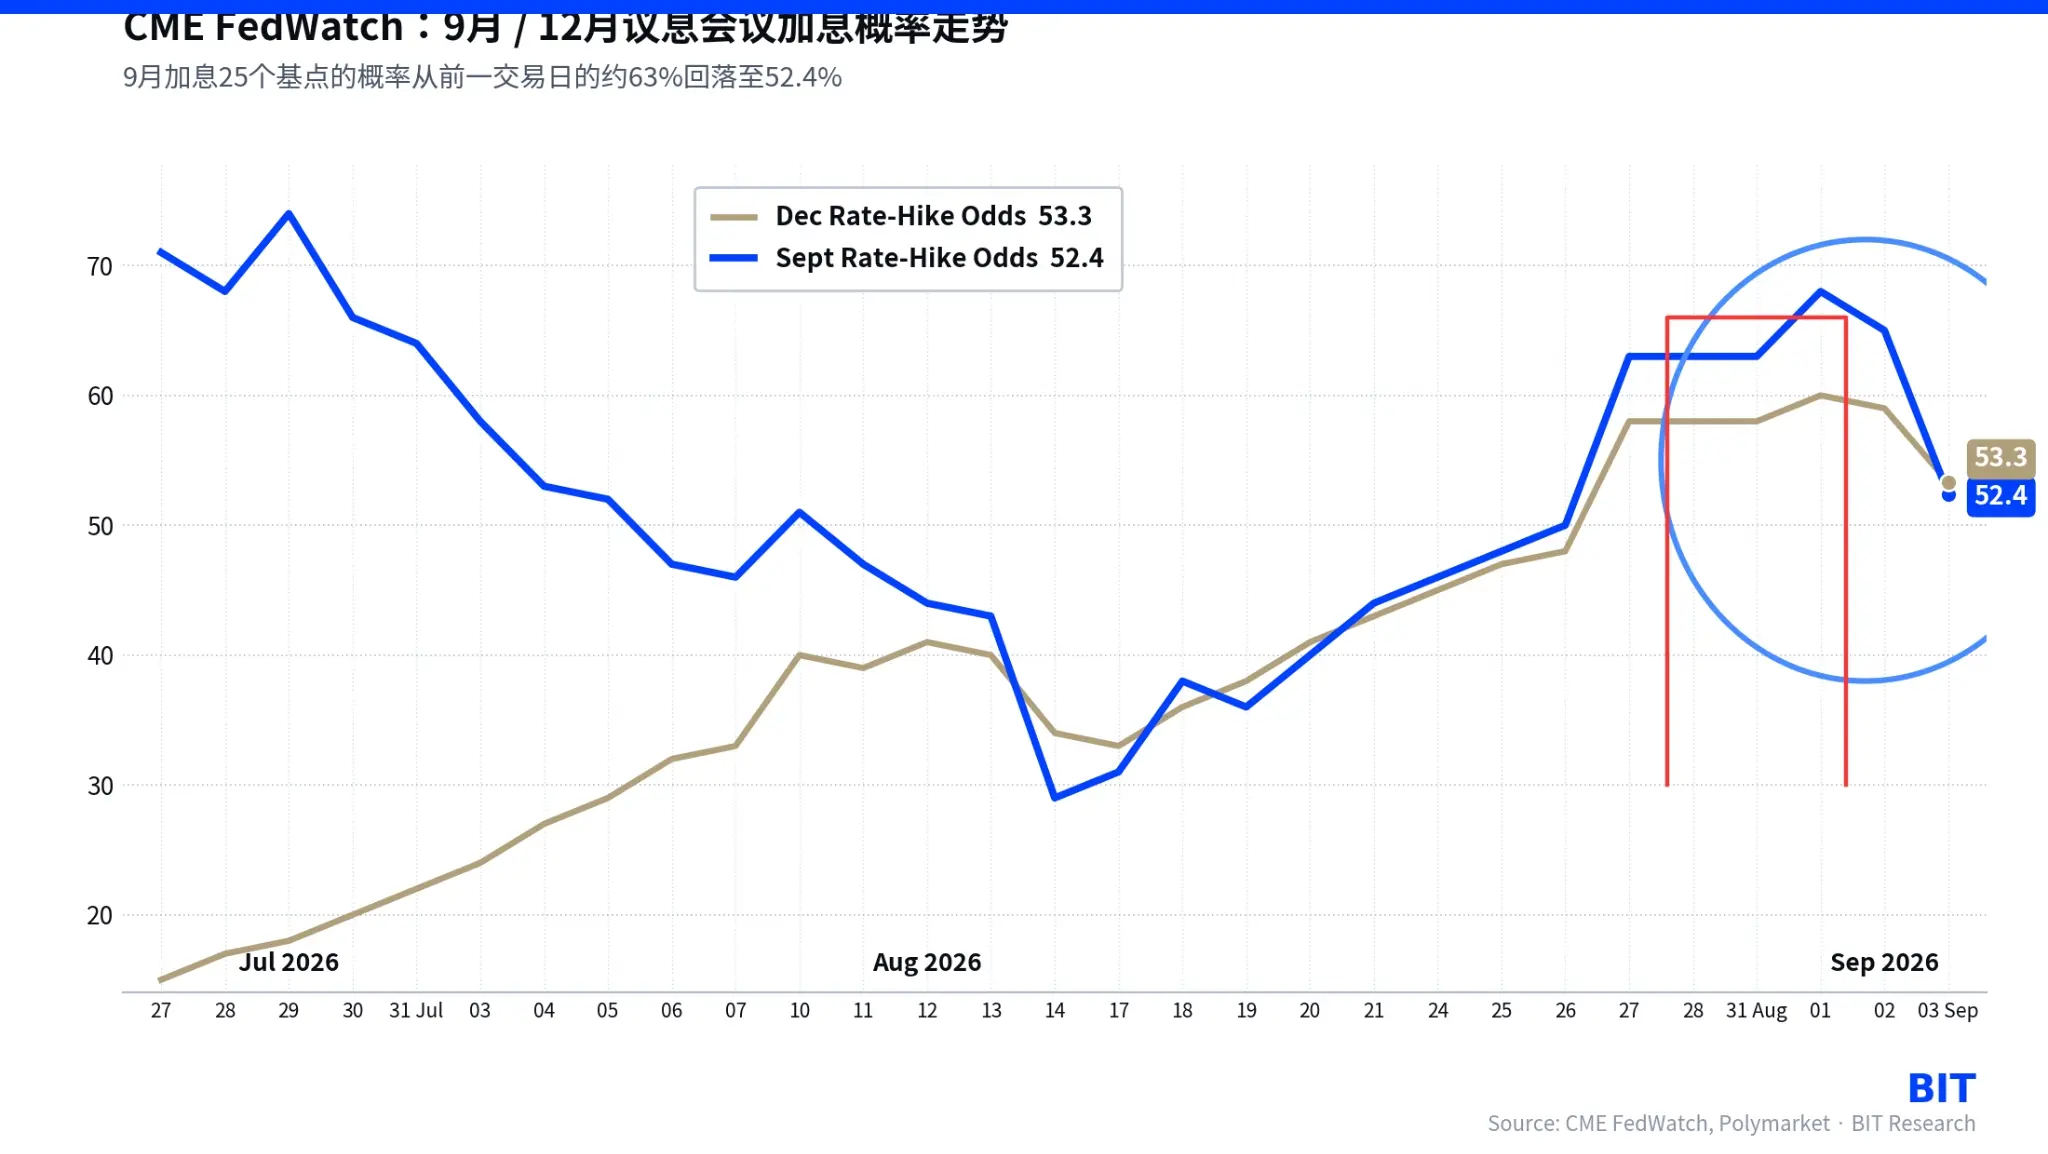
Следует отметить, что это не безусловный медвежий сигнал, а скорее промежуточное состояние "замедления повышения ставок, но опасения не разрешены". В последнее время на рынке усилились опасения по поводу повышения ставок в сентябре, основная логика заключается в том, что темпы снижения инфляции могут быть нарушены — если данные по CPI за август покажут признаки маргинального роста, даже если они не будут значительно выше ожиданий, это будет достаточно, чтобы политика снова наклонилась в сторону ужесточения. Заявление Уоллера на самом деле является маргинальным смягчением этих опасений, он четко связал следующее решение по ставкам с данными по CPI за август, которые будут опубликованы на следующей неделе, и также выразил осторожный оптимизм по поводу недавних признаков улучшения инфляции и предстоящих данных по занятости. Иными словами, текущая функция реакции ФРС на политику не изменилась, приоритет инфляции по-прежнему высок, просто в краткосрочной перспективе допустимость "неожиданных данных" немного увеличилась. Это означает, что возможность продолжения текущего восстановления эмоций сильно зависит от того, смогут ли данные на следующей неделе подтвердить этот оптимизм, и сам ключевой переменный инфляции не был действительно решен.
III. Суть структурной дифференциации: оценка реагирует на восстановление макроэмоций, а не на отраслевую логику
С точки зрения ценообразования активов, акции Tesla, концепции SpaceX, Oracle, Dell, Meta и Microsoft, которые возглавили рост вчера, в целом имеют характеристики акций роста с длительным сроком и высокой оценкой, их ценообразование значительно более чувствительно к доходности казначейских облигаций, чем к акциям стоимости или циклическим активам. После того как заявление Уоллера привело к снижению доходности, предположения о дисконтной ставке для этих активов улучшились, что дало прямую поддержку на уровне оценки — это по сути восстановление оценки, вызванное ликвидностью и ожиданиями по ставкам, а не существенными изменениями в фундаментальных показателях отрасли.
В противоположность этому, логика ценообразования цепочки поставок аппаратного обеспечения ИИ по-прежнему больше привязана к темпам капитальных затрат и конкурентной структуре отрасли, а не к краткосрочным изменениям процентных ставок. Акции Broadcom упали на 6% до 346,49 долларов — компания сообщила о доходах за третий квартал в 29,6 миллиарда долларов (рост на 86% по сравнению с прошлым годом), доходы от ИИ составили 16,7 миллиарда долларов (рост на 221% по сравнению с прошлым годом), что составляет 56% от общего дохода, результаты сами по себе довольно впечатляющие, но прогноз доходов на четвертый квартал в 34,8 миллиарда долларов немного ниже рыночных ожиданий в 35,05 миллиарда долларов, рынок переоценивает его возможности замещения NVIDIA в области специализированных ИИ-чипов ASIC, улучшение ликвидной среды не может компенсировать такие конкретные негативные новости. Рынок голосует ногами, отражая сомнения по поводу "роста доходов без роста прибыли".
Обратный рост акций Snowflake предоставляет значимый контрастный пример: в аналогичной макроэкономической среде его рост в основном обусловлен проверкой способности продукта ИИ генерировать доход, что является типичным примером роста, основанного на фундаментальных факторах. Это указывает на то, что текущий рынок для связанных с ИИ отраслей уже вошел в стадию реализации результатов, этап, когда доминировали нарративы и чувствительность к ставкам, уже прошел. Необходимо говорить на основе реальных данных.
IV. Инфляционное давление все еще существует: двойной сигнал от торговых данных и геополитических цен на нефть
Заявление Уоллера временно смягчило рыночные опасения по поводу повышения ставок, но если посмотреть на фундаментальные факторы с более широкой перспективы, опасения по поводу инфляции и угроза внешних факторов, таких как войны, не исчезли:
С точки зрения торговых данных, данные о внешней и внутренней торговле США за июль являются важным ориентиром для оценки динамики CPI за август. В этом месяце дефицит товарной торговли снова увеличился, основным движущим фактором является внутренний спрос на импорт: импорт капитальных товаров сохраняет высокий темп роста, что отражает, что намерения компаний по капитальным затратам не были явно подавлены высокими процентными ставками, а спрос на импорт со стороны домохозяйств также не показал явного ослабления, внутренняя потребность в целом оказалась более устойчивой, чем ожидалось ранее; в то же время экспорт показал относительно слабые результаты, темпы снижения цен на импортируемые товары замедлились по сравнению с предыдущими периодами. В целом, текущая экономика США демонстрирует картину "внутренний спрос поддерживается, внешний спрос слаб", и не вступила в стадию рецессии, что создает реальную основу для риска маргинального роста CPI в августе.
Другим сигналом является цепочка геополитической передачи цен на нефть. Ранее достигнутое временное прекращение огня между США и Ираном в середине августа было нарушено, на этой неделе ситуация снова обострилась, военные противостояния между США и Ираном в Ормузском проливе возобновились: 31 августа США начали новую волну атак на Иран, что привело к однодневному росту цен на нефть; с 1 по 2 сентября США расширили зону атак, уничтожив около 100 военных объектов на территории Ирана и впервые применив "обмен танкера на танкер" в качестве ответной меры, поразив два иранских танкера, стоящих у берегов Ирана; Иран ответил запуском около 25 баллистических ракет и десятков беспилотников по американской базе рядом с Иорданией, но большинство из них были перехвачены или не достигли цели. В результате Brent нефть временно поднялась до 97 долларов за баррель, WTI оставалась выше 90 долларов за баррель, только из-за того, что рынок интерпретировал намерения США в военных действиях как "сдержанные", в сочетании с планом OPEC+ по увеличению производства в сентябре, рост цен не смог значительно расшириться, и цены на нефть в целом находились в состоянии высоких колебаний, а не трендового снижения.
Смотрим на публикацию CPI на следующей неделе, риск маргинального роста цен на энергию для CPI в августе на самом деле еще не устранен, и если ситуация в Ормузском проливе снова ухудшится или повлияет на морское сообщение, инфляционное давление может еще больше проявиться.
Стоит отметить, что вчера золото и другие активы-убежища смогли одновременно вырасти на фоне высоких цен на нефть, что по сути является улучшением ожиданий ликвидности, которое в краткосрочной перспективе преодолело потенциальный негативный эффект роста цен на энергию — но такая комбинация "дружественных к ставкам хеджей против энергетических рисков" не является устойчивой, и если данные CPI на следующей неделе подтвердят, что энергетические компоненты оказывают существенное влияние на общую инфляцию, оптимистичная оценка рынка по поводу медвежьих сигналов Уоллера столкнется с давлением на корректировку. Иными словами, смягчение макроэмоций является реальным, но более глубокая проблема инфляции по-прежнему остается нерешенной.
V. Прогноз CPI на следующей неделе: три сценария и пути ценообразования активов
Данные CPI за август, которые будут опубликованы на следующей неделе, станут самым важным объектом внимания перед заседанием FOMC ФРС в сентябре. Вспоминая предыдущую публикацию данных за июль, CPI составил 3,4% в годовом исчислении, базовый CPI составил 2,5% в годовом исчислении, хотя и наблюдается маргинальное смягчение, но до целевого уровня в 2% все еще есть заметный разрыв, инфляционная база еще не стабильна. Учитывая устойчивость внутреннего спроса и риски геополитических цен на нефть, после публикации CPI на следующей неделе рынок, вероятно, будет следовать одним из следующих трех путей:
CPI выше ожиданий: темпы снижения инфляции будут существенно нарушены, рынок пересмотрит вероятность повышения ставок в сентябре и последующих периодах, и рост, вызванный восстановлением ожиданий, будет подвергнут значительному риску отката, акции с длительным сроком, драгоценные металлы, криптоактивы и другие чувствительные к ставкам активы окажутся под давлением.
CPI в основном соответствует ожиданиям: ФРС, вероятно, продолжит политику "ожидания", но заявления чиновников, вероятно, сохранят осторожный тон, заседание в ноябре будет продолжать рассматриваться рынком как потенциальное окно для наблюдения за политикой, рисковые активы, вероятно, сохранят колеблющуюся структуру.
CPI явно ниже ожиданий: тенденция снижения инфляции будет вновь подтверждена, общая ожидание смягчения условий для повышения ставок будет дополнительно укреплена, и даже может открыть пространство для обсуждения более мягкой политики в этом году, текущее восстановление может получить дополнительную поддержку на уровне фундаментальных факторов, время и пространство для продолжения могут превысить текущие ожидания.
Следует подчеркнуть, что природа текущего восстановления ближе к этапному восстановлению ожиданий, ФРС не дала никаких сигналов о начале цикла снижения ставок, общая позиция денежно-кредитной политики по-прежнему остается жесткой. До публикации данных CPI за август направление зарубежных рынков все еще остается с большой неопределенностью, подразумеваемая волатильность находится на относительно высоком уровне, краткосрочные колебания и риски отката не следует недооценивать.
Отказ от ответственности: данная статья предназначена только для справки и не является инвестиционным советом или предложением по продукту. Данные актуальны на 3 сентября 2026 года по закрытию рынка акций США (по восточному времени), основаны на открытой информации, наша компания не гарантирует их точность или полноту. В статье содержатся прогнозные оценки, фактические результаты могут значительно отличаться. Инвестиции связаны с рисками, цены могут как расти, так и падать, прошлые результаты не являются показателем будущих результатов, инвесторы могут потерять весь свой капитал. Доступность продуктов зависит от местных законов и нормативных ограничений. Пожалуйста, самостоятельно оцените и проконсультируйтесь с независимым профессиональным мнением.
 Предупреждение о рисках Предупреждение о рисках


Популярные статьи