








Переполненность, путаница, пустота: на глобальном рынке появляются множественные экстремальные сигналы
 Ключевые тезисы


 Глобальный рынок одновременно высвобождает многомерные экстремальные сигналы: скрытая волатильность Mag 7 достигла четырехлетнего минимума, хедж-фонды увеличили свои позиции до исторического 97-го процентиля; стратегия моментума за несколько месяцев упала с крайне переполненного состояния почти до нуля; корейский фондовый рынок после экстремальной перепроданности технически отскочил; рентабельность жилья в США упала ниже уровней до пандемии; долговая траектория Бразилии может быть принудительно скорректирована. Это не единичный риск, а структурное стресс-тестирование через различные активы.
Текущий глобальный рынок сталкивается с экстремальными сигналами на нескольких уровнях, инвесторы Уолл-стрит сталкиваются не только с единичными рисками, но и с структурным стресс-тестом, охватывающим различные активы.
Волатильность Mag 7 аномально низка по сравнению с общим технологическим сектором, в то время как хедж-фонды имеют почти исторически высокий уровень открытых позиций по этой группе гигантов ИИ; в то же время позиции по стратегиям моментума почти полностью обнулились, фондовый рынок Южной Кореи отскочил от крайних недооценок, а фундаментальные показатели американского рынка жилья продолжают ухудшаться. Эти сигналы не существуют изолированно, а сосредоточены в одном и том же временном окне.
Более того, что вызывает беспокойство на рынке, так это то, что за этими экстремальными явлениями скрываются хаос в ценообразовании и разногласия в позициях — хедж-фонды и паевые инвестиционные фонды имеют почти противоположные направления позиций по Mag 7, а стратегия моментума прошла путь от переполненности до опустошенности всего за несколько месяцев. Финансовые риски Бразилии добавляют еще один уровень беспокойства к уже сложной картине.
Волатильность Mag 7: аномальное ценообразование и крайние позиции
Волатильность Mag 7 в настоящее время торгуется на значительно заниженном уровне по сравнению с общим технологическим сектором. Согласно данным Goldman Sachs, этот относительный коэффициент волатильности находится лишь на 15-м процентиле за последние четыре года, что означает, что опционы Mag 7 находятся в аномально низком диапазоне по сравнению с другими технологическими акциями.
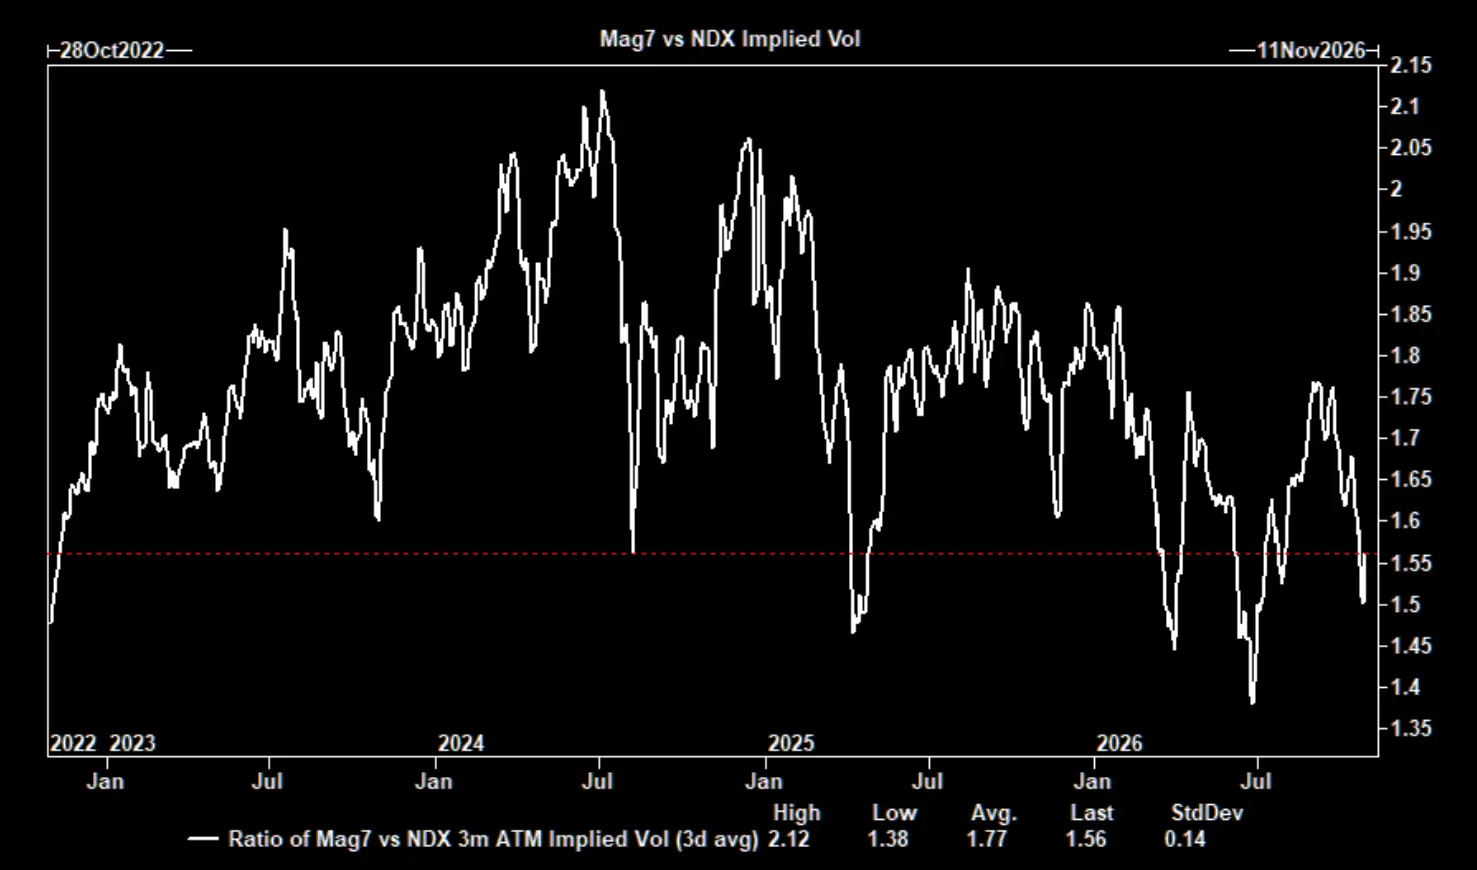
В то же время разница в волатильности между индексом Nasdaq 100 и индексом S&P 500, хотя и значительно сократилась на прошлой неделе — сжатие за три дня стало максимальным за четыре года — но разница в ценах на опционы на один месяц все еще находится на 94-м процентиле, волатильность технологического сектора по-прежнему на исторически высоком уровне по сравнению с рынком в целом.
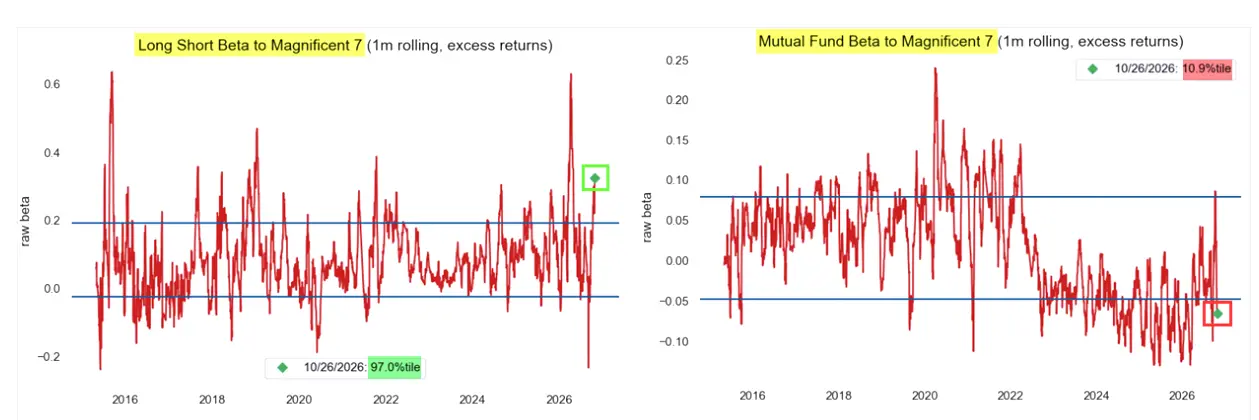
Разногласия на уровне позиций также крайне выражены. Стратег Goldman Sachs McElligott указывает, что бета-коэффициент хедж-фондов по Mag 7 достиг исторического 97-го процентиля, в то время как бета-коэффициент паевых инвестиционных фондов находится лишь на 11-м процентиле. Хедж-фонды активно инвестируют в гигантов ИИ, в то время как традиционные долгосрочные управляющие имеют структурно низкие позиции — под одной и той же акцией существуют две совершенно разные реальности позиций.
Стратегия моментума: от переполненности до опустошенности
Разрушение текущей стратегии моментума не является обычной корректировкой позиций. Данные главного брокера Goldman Sachs показывают, что открытые позиции по стратегии моментума с учетом фундаментальных факторов упали с пиковых почти 70% до около 15%, завершив за короткий срок переход от крайней переполненности к почти полному опустошению.
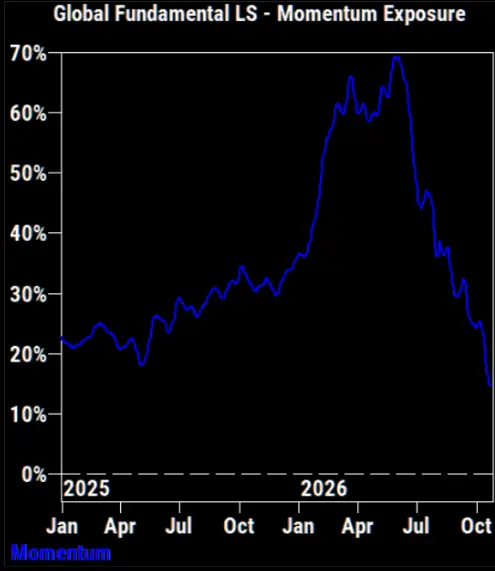
Скорость и масштаб этого коллапса являются редкими, что указывает на то, что сосредоточенные позиции на факторе моментума подверглись системной очистке, а не постепенному перераспределению рисков.
Фондовый рынок Южной Кореи: технический отскок после крайней недооценки
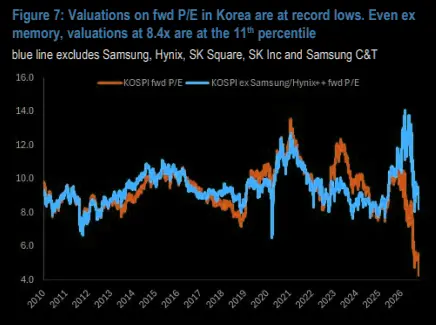
Фондовый рынок Южной Кореи ранее упал до экстремального уровня оценки. Согласно данным JPMorgan, даже исключая ведущих производителей чипов памяти, прогнозируемый коэффициент цена/прибыль для комплексного индекса Южной Кореи (KOSPI) составляет всего 8,4, находясь на 11-м процентиле за всю историю; индекс RSI упал до самого низкого уровня с момента "Дня освобождения", количество перепроданных акций достигло экстремального уровня.
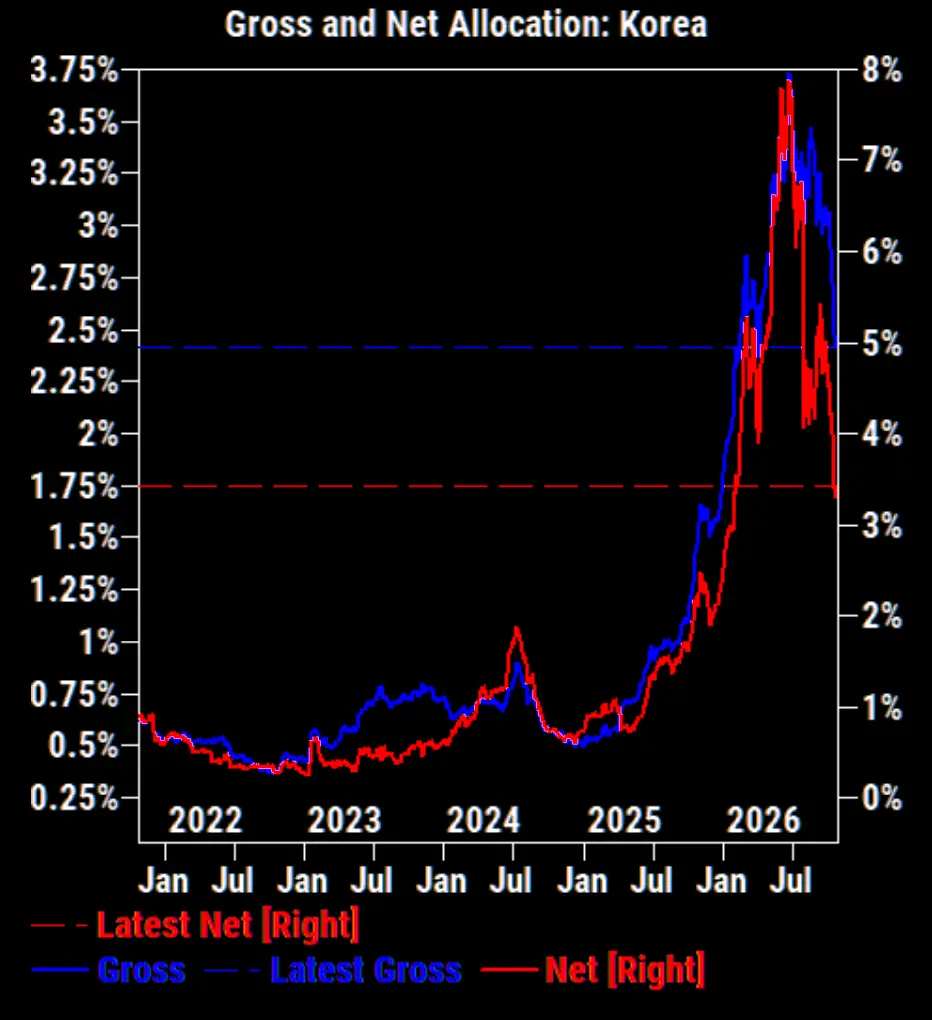
Данные по позициям также подтверждают это суждение. Согласно данным Goldman Sachs, чистая доля позиций на рынке Южной Кореи упала до 3,4% (29-й процентиль за год, 86-й процентиль за пять лет), общая доля позиций упала до 2,4% (30-й процентиль за год, 86-й процентиль за пять лет). JPMorgan ранее в отчете от 20 октября точно зафиксировала эту периодическую точку, полагая, что сочетание оценки и технических факторов становится "все более привлекательным".
Жилищный рынок США: двойное давление со стороны спроса и рентабельности
Давление на жилищный рынок США распространилось с стороны спроса на сторону предложения. Согласно данным TS Lombard, операционная рентабельность строительных компаний упала ниже уровней до пандемии COVID-19, цены на новые дома ослабли, а рост затрат на строительство, рабочую силу и финансирование создает двустороннее давление, заставляя строителей одновременно сталкиваться с уменьшением прибыли с обеих сторон.
Сторона спроса также не внушает оптимизма. Процентные ставки по ипотечным кредитам в настоящее время вернулись к уровню около 7,3%, доступность жилья в США по-прежнему находится на исторически низком уровне. TS Lombard предупреждает, что если Федеральная резервная система сохранит жесткую позицию, процентные ставки могут столкнуться с дальнейшим давлением на повышение, что продолжит сдерживать спрос на покупку жилья. Их вывод довольно прямолинеен: только падение цен на жилье может не быть достаточным для привлечения покупателей обратно на рынок.
Бразилия: долговая траектория и финансовая пропасть
Финансовое давление в Бразилии накапливается до уровня, вызывающего беспокойство на рынке. Согласно данным TS Lombard, соотношение долга Бразилии к ВВП выросло с 71,7% в момент вступления в должность Лулы в 2023 году до 81,9%, если текущая политика останется неизменной, это соотношение может приблизиться к 118% к 2036 году. Выборы уже завершены, но настоящее испытание только начинается: как убедить инвесторов в том, что Бразилия способна стабилизировать свою долговую траекторию.
TS Lombard дополнительно предупреждает, что без существенных финансовых реформ Бразилия может столкнуться с риском частичного приостановления работы правительства в 2028 году. Обязательные расходы постепенно занимают доступное финансовое пространство, и доступные средства могут упасть ниже минимального порога, необходимого для нормального функционирования правительства. Их вывод довольно суров: следующий раунд финансовой корректировки в Бразилии, возможно, не будет вызван политической волей, а будет продиктован математической логикой.
 Предупреждение о рисках
 Предупреждение о рисках

Популярные статьи





