








Кто может остановить падение акций технологических компаний? Nomura: выборы не помогут, только Федеральная резервная система
 Ключевые тезисы


 Ожидание, что промежуточные выборы спасут технологические акции? Nomura Securities охладил пыл: влияние выборов сильно переоценено, опасения по поводу инвестиций в AI и кредитные опасения являются основной проблемой. Откажитесь от иллюзий о восстановлении, единственная вещь, которая может положить конец падению глобальных технологических акций, это прекращение повышения процентных ставок Федеральной резервной системой!
Автор:Сюй Чао,Уолл-стрит Информер
Глобальные технологические акции погружены в пучину коррекции, и рынок в целом надеется на то, что ясность в политике после промежуточных выборов в США приведет к возможности для восстановления, но стратег Номура Нака Мацузава облил холодной водой. Он ясно указал, что влияние результатов промежуточных выборов на фондовый рынок значительно ниже, чем ожидает рынок, и единственным катализатором, который действительно может положить конец падению технологических акций, является прекращение повышения процентных ставок Федеральной резервной системой.
Мацузава в макроэкономическом стратегическом отчете от 30 октября прогнозирует, что на неделе выборов 2 ноября фондовый рынок США будет слабым, рынок облигаций - сильным, доллар - слабым, а иена - сильной. Он считает, что основные причины слабости технологических акций заключаются не в неопределенности выборов, а в давлении на перспективы инвестиций в ИИ и продолжающемся беспокойстве по поводу кредитования, которые являются двумя более глубокими основными линиями. В этом контексте краткосрочный рост акций полупроводников не имеет ни устойчивости, ни широты, что затрудняет общее восстановление глобального технологического сектора.
Влияние промежуточных выборов на рынок переоценено
Основные ожидания рынка предполагают, что если Демократическая партия одновременно выиграет выборы в обе палаты Конгресса, фондовый рынок США упадет, рынок облигаций вырастет, а доллар ослабнет, так как рынок беспокоится о том, что финансовая политика может застрять в тупике, а регулирование, связанное с ИИ, станет более строгим (включая ограничения на строительство центров обработки данных).
Однако Мацузава относится к этому с недоверием. Он указывает на два ключевых доказательства: во-первых, премия за события, связанные с промежуточными выборами, на рынках, таких как фьючерсы, уже значительно снизилась; во-вторых, акции компаний, которые, как ожидается, пострадают от более строгого регулирования, не показывают явных признаков отставания от рынка. Иными словами, текущее падение технологических акций не обязательно связано с беспокойством о ужесточении регулирования, сами выборы могут не быть основным движущим фактором финансового рынка.
Таким образом, он приходит к выводу: окончание выборов не может развеять неопределенность, окружающую технологические акции, и те инвесторы, которые ставят на восстановление фондового рынка после выборов, скорее всего, окажутся разочарованными.
Внутренние ротации в технологическом секторе, проблемы глубже, чем кажется
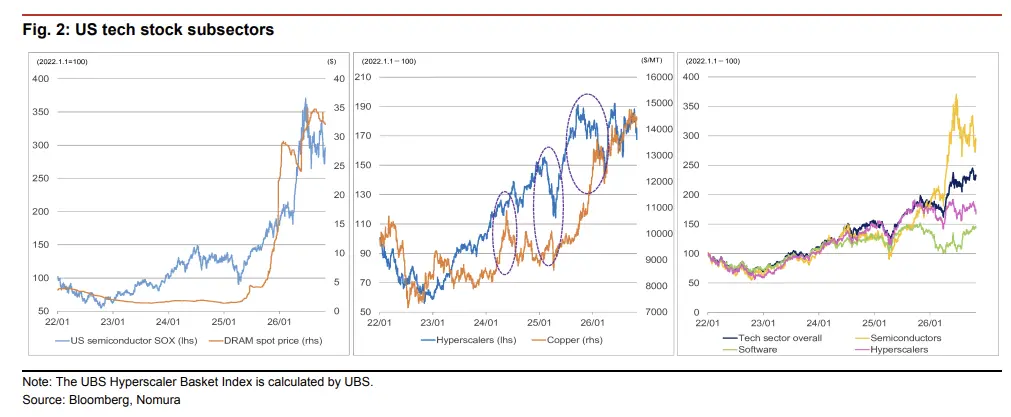
На прошлой неделе в технологическом секторе наблюдалась явная дифференциация. Полупроводниковые акции, которые с июля лидировали по падению, показали рост, в то время как ранее относительно устойчивые акции гипермасштабируемых облачных вычислений и программного обеспечения откатились.
Мацузава считает, что это нельзя просто охарактеризовать как ротацию капитала внутри сектора, за этим стоит более глубокая логика, которую необходимо прояснить.
В настоящее время у инвесторов наблюдаются два явных тренда: во-первых, они не особенно реагируют на результаты, превышающие ожидания по выручке и прибыли от основных бизнесов, но жестко реагируют на результаты, которые не соответствуют ожиданиям; во-вторых, по сравнению с агрессивными планами капитальных затрат, рынок предпочитает стратегии сдержанных инвестиций, улучшения денежного потока и повышения доходности для акционеров. Это отражает глубокую озабоченность рынка о рисках значительного замедления инвестиций в ИИ.
Что касается акций полупроводников, индекс полупроводников США SOX на этой неделе вырос на 6,9%, но японские и корейские акции полупроводников еще не вышли из коррекции. Акции капитального оборудования и машиностроения — которые обычно являются опережающими индикаторами ожиданий восстановления инвестиций в ИИ — также не показали улучшений, что дополнительно указывает на то, что уверенность рынка в перспективах инвестиций в ИИ не улучшилась существенно.
Беспокойство по поводу кредитования и повышение ставок ФРС: две ключевые линии, определяющие ситуацию
На рынке облигаций на этой неделе наблюдалось интересное явление: хотя беспокойство по поводу кредитования несколько ослабло, долгосрочные ставки в США снизились, в то время как долгосрочные ставки в Японии и Германии, наоборот, выросли. Мацузава связывает эту дифференциацию с различиями в политике центральных банков по сравнению с ожиданиями рынка.
ФРС в этот раз высказалась более мягко, чем ожидал рынок, признав, что финансовые условия ужесточились; Европейский центральный банк также признал ужесточение финансовых условий, но четко дал сигнал о повышении ставок в декабре; Банк Японии не упомянул об ужесточении финансовых условий и ясно заявил, что базовая инфляция достигла 2%, и повысил прогноз по инфляции.
Что касается причин ослабления беспокойства по поводу кредитования компаний на этой неделе, Мацузава предлагает два объяснения: во-первых, это в основном вызвано снижением ожиданий повышения ставок в США; во-вторых, улучшение финансовых отчетов технологических компаний и перспектив IPO повысило уверенность рынка в их способности к финансированию. Учитывая, что акции гипермасштабируемых облачных вычислений на этой неделе показали слабые результаты, он склоняется к первому объяснению. Если в следующую неделю отчет о занятости в США превысит ожидания, это повысит ожидания повышения ставок ФРС и может вновь обострить беспокойство по поводу кредитования, ситуация станет более сложной.
Доллар и иена: кредитные настроения доминируют, ожидания повышения ставок отходят на второй план
На валютном рынке на этой неделе доллар укрепился, иена оказалась под давлением, доллар/иена опустилась в диапазон 157,5 до 158,0. Это движение в определенной степени стало неожиданным — снижение ожиданий повышения ставок в США обычно должно оказывать давление на доллар, но ослабление беспокойства по поводу кредитования привело к росту акций полупроводников и банков, поддерживая относительные показатели фондового рынка США и привлекая ранее покинувшие рынок средства обратно в долларовые активы.
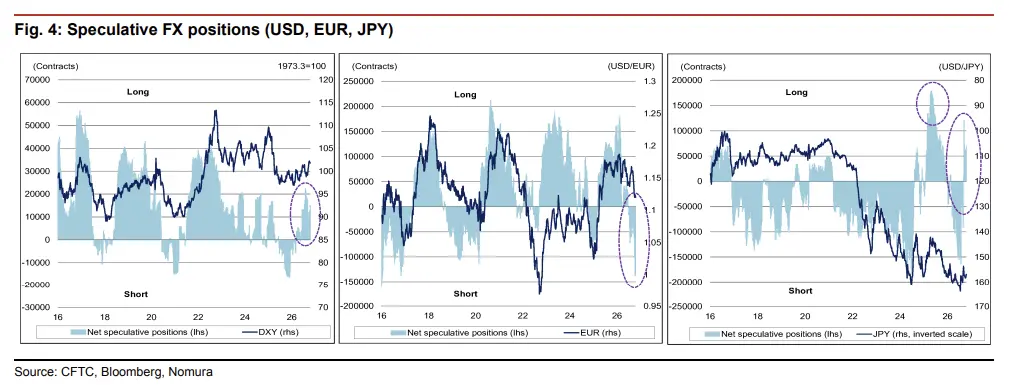
Мацузава предупреждает, что если рост акций полупроводников и банков не будет устойчивым, логика снижения ожиданий повышения ставок вновь станет доминирующей, и в этом случае доллар столкнется с значительным давлением вниз.
Что касается иены, то по состоянию на 20 октября данные о спекулятивных валютных позициях показывают, что длинные позиции по иене увеличились, но текущий объем позиций все еще составляет лишь 39% от пикового значения во время удара тарифов в США в апреле 2025 года, что означает, что у длинных позиций по иене все еще есть значительное пространство для увеличения.
Только прекращение повышения ставок ФРС может разорвать тупик
Мацузава ясно указывает, что в настоящее время трудно найти катализатор, который мог бы спасти глобальные технологические акции от упадка. Результаты выборов, ротация в секторах, отдельные финансовые отчеты — все эти факторы недостаточны для того, чтобы кардинально изменить логику функционирования технологических акций.
В своем отчете он пишет, что в настоящее время наиболее важным потенциальным катализатором, который можно идентифицировать, является завершение цикла повышения ставок ФРС. До достижения этого условия технологические акции будут продолжать испытывать давление на оценку из-за ужесточения финансовых условий, и сомнения в устойчивости инвестиций в ИИ также будут трудно развеять.
Что касается будущего направления рынка, Мацузава сохраняет свои предыдущие ключевые прогнозы: до тех пор, пока политика ФРС не изменится на самом деле, глобальные технологические акции вряд ли смогут выйти на существенное системное восстановление.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





