Эффект "выборов" биткойна: политический катализатор или совпадение с циклом уменьшения вознаграждения?
 Ключевые тезисы

 Рынок сможет ли продолжить восстановление в 2027 году, в конечном итоге будет зависеть от последующих корпоративных прибылей, ликвидности и направления денежных потоков.
Автор:Darko,IOSG Ventures
С 1950 года в США прошло 19 промежуточных выборов. По нашим данным, через год после каждого голосования индекс S&P 500 был выше, чем в день голосования. Биткойн пережил 3 полных цикла промежуточных выборов, и цена через год также была выше, но в течение нескольких недель после каждого голосования сначала наблюдалось падение.
На выборах 3 ноября этого года позиции двух рынков несколько различаются. Американские акции близки к историческим максимумам, в то время как биткойн все еще восстанавливается после значительной распродажи. Судя по истории, можно быть несколько оптимистичными относительно их выступления через год, но промежуточные колебания могут сильно различаться.
Тем не менее, насколько эти исторические данные имеют значение для 2026 года, остается под вопросом. В прошлом, за год до промежуточных выборов, медиана максимального падения американских акций составила 16%, в этом году она составляет около 9%, что означает, что восстановить падение будет не так уж и легко. У биткойна всего 3 образца, и каждый раз промежуточные выборы происходили через два-два с половиной года после халвинга, что затрудняет определение связи между ростом и самими выборами.
Ключевые выводы
Американские акции: Исторически, выступление после промежуточных выборов было довольно сильным, но в этом году рыночные показатели перед выборами также были сильнее, чем в предыдущие годы. Поэтому предполагать, что историческая средняя доходность повторится, не совсем надежно.
Биткойн: Возврат за год в трех полных циклах был положительным, но сначала все они пережили дальнейшее падение. На основе трех образцов нельзя подтвердить наличие надежного "выборного эффекта".
Политика: Контроль над Конгрессом повлияет на законодательство и регулирование криптоиндустрии. Однако ключевыми факторами, определяющими направление рынка, остаются корпоративная прибыль, процентные ставки и потоки капитала.
I. Американские акции: исторические показатели впечатляют, но в этом году стартовая позиция другая
С 1950 по 2022 год прошло 19 промежуточных выборов. В течение 12 месяцев после каждого голосования индекс S&P 500 показывал рост, средняя доходность составила 15.1%, медиана — 14.5%, даже в самом слабом случае он вырос на 1.1%.
В то же время, в годы, когда не проводились промежуточные выборы, если взять начало ноября, средняя доходность за следующий год составила 7.2%, около 70% образцов показали рост.
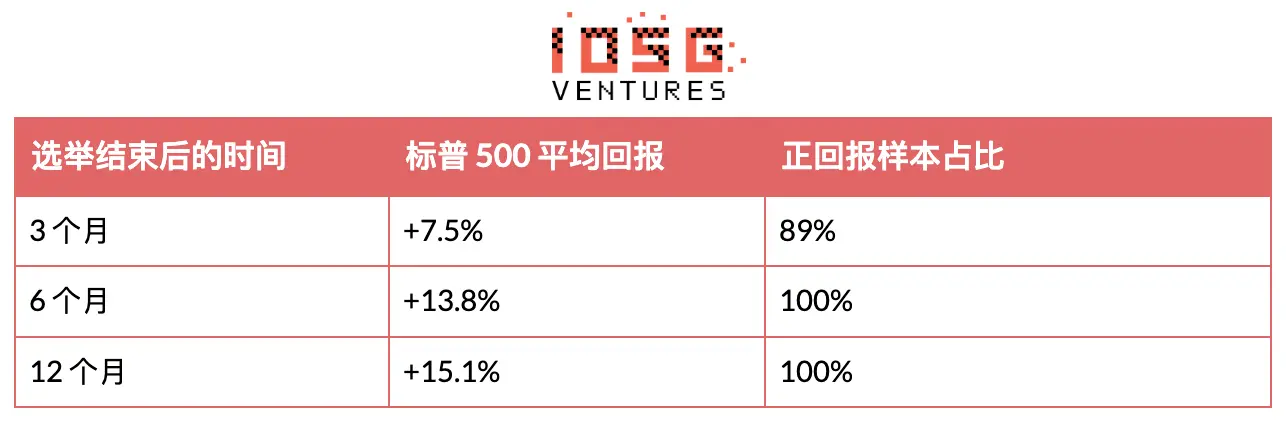 ▲ Источник: IOSG, расчет на основе ежедневных цен закрытия
Исторические падения чаще всего происходили перед выборами. За год до промежуточных выборов медиана максимального падения на рынке составила 16%. В рамках установленного исследования, в шести месяцах наблюдения вокруг дня голосования, в 19 выборах 17 раз минимумы рынка приходились на день голосования.
Рост также часто начинается не дожидаясь окончания голосования. Анализ BlackRock показывает, что с постепенным прояснением результатов выборов американские акции обычно начинают расти примерно за месяц до промежуточных выборов. В конце октября этого года прогнозы рынка указывали на вероятность контроля демократами Палаты представителей около 93%, а Сената — около 68%. Это означает, что ситуация, когда президент и Конгресс принадлежат к разным партиям, была широко предсказана рынком и вряд ли станет неожиданностью в день выборов.
Это не означает, что все политические влияния уже отражены в ценах, но ожидаемые результаты могут вызвать меньшую немедленную реакцию рынка, чем неожиданные. Поэтому день голосования может служить временной отправной точкой для наблюдения за рынком, но не обязательно является поворотным моментом.
Стартовая позиция на рынке в этом году также отличается. В конце октября индекс S&P 500 находился всего на 3% ниже исторического максимума закрытия, установленного 6 октября, в то время как максимальное падение за предыдущий год составило около 9%. Иными словами, рынку нужно восстановить не так много.
В истории было пять промежуточных выборов, которые одновременно соответствовали двум условиям: рост перед выборами более 10% и падение менее 10%. Они произошли в 1954, 1958, 1986, 2006 и 2014 годах. Возврат за следующий год варьировался от 1.1% до 33.2%, медиана составила 6.7%.
В отличие от медианных, кажущихся точными цифр, этот широкий диапазон заслуживает большего внимания. Эти примеры показывают, что сильный рынок может продолжать расти и после выборов, но этого недостаточно для установления надежной цели доходности на 2027 год.
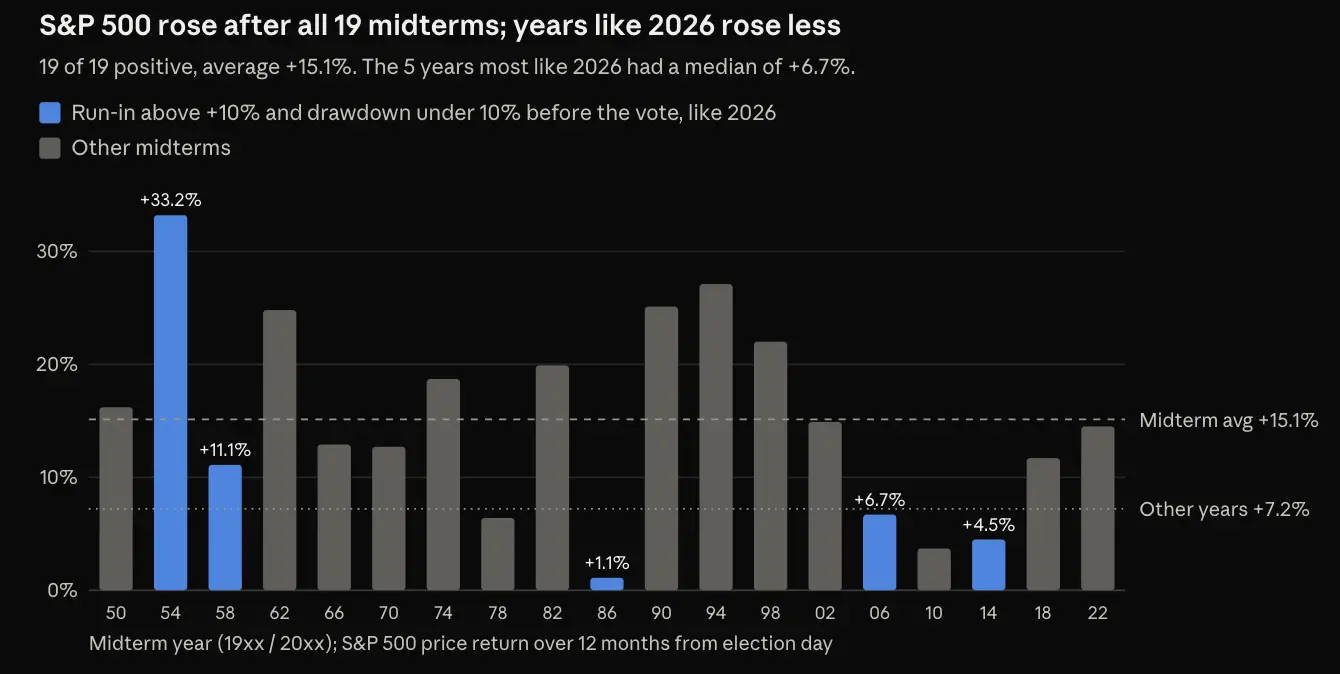 ▲ Рисунок 1. Возврат индекса S&P 500 за 12 месяцев после промежуточных выборов. Синие столбцы обозначают пять исторических случаев, соответствующих условиям "значительный рост перед выборами и небольшое падение", для сравнения с 2026 годом.
Исторический опыт склоняется к оптимизму, но следующий рост все еще нуждается в поддержке корпоративной прибыли и процентной среды.
II. Биткойн: рост через год не означает легкость процесса восстановления
История биткойна короче, а процесс удержания более труден.
В трех полных циклах промежуточных выборов в 2014, 2018 и 2022 годах BTC падал в течение нескольких недель после дня голосования, но цена через год была выше, чем в день выборов. Падение в 2022 году длилось недолго, и через три месяца после выборов BTC уже показал рост. Краткосрочные показатели трех циклов сильно различаются.
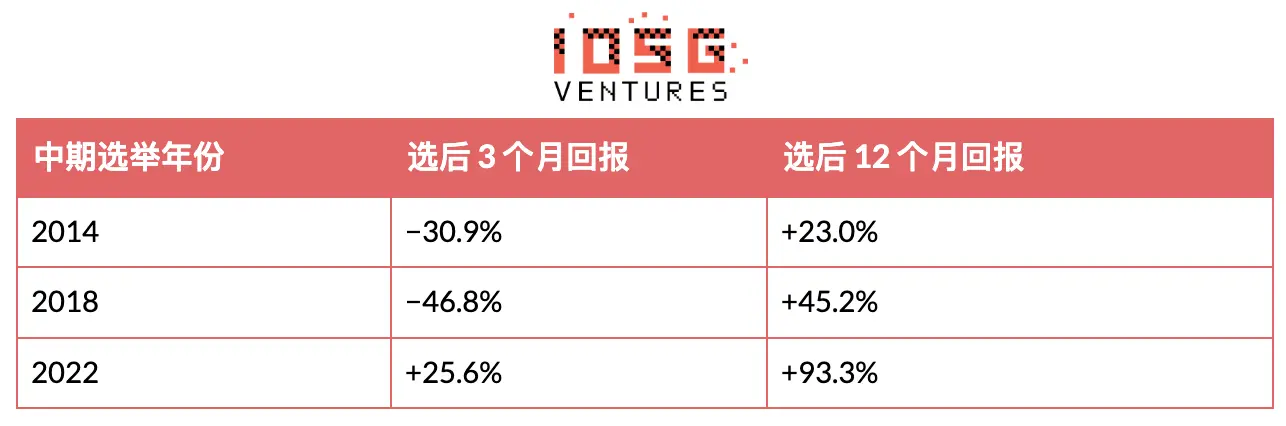 ▲ IOSG, расчет на основе данных CoinMetrics BTC PriceUSD
Исследование Binance указывает, что средний рост биткойна в течение года после промежуточных выборов составляет около 54%, что в целом совпадает с нашим образцом, где средний рост составил 53.8%. Но процесс роста также важен: медиана доходности за три месяца после выборов составляет около -31%, а через двенадцать месяцев — около +45%. Даже если инвесторы в конечном итоге угадали направление восстановления, они могут понести значительные убытки до наступления роста.
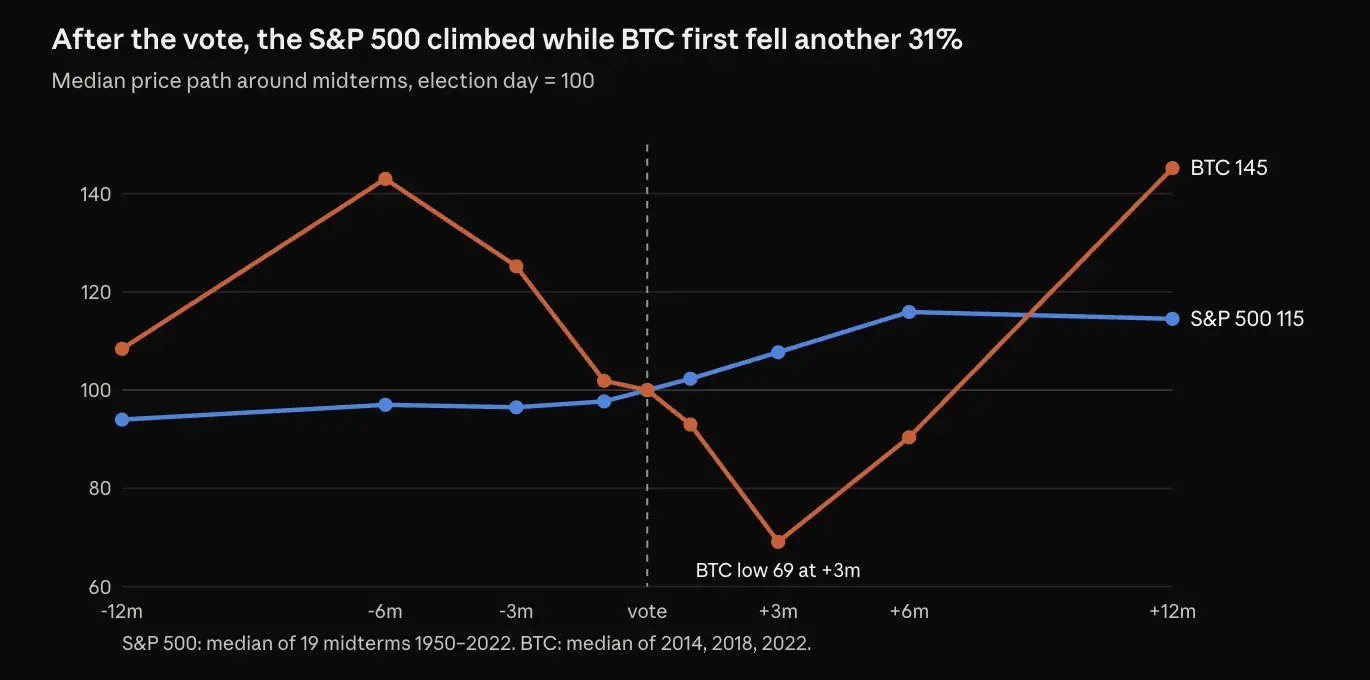 ▲ Рисунок 2. Медиана показателей до и после промежуточных выборов, с днем голосования в качестве базовой точки, индекс установлен на 100. Образец S&P 500 охватывает 19 выборов с 1950 по 2022 год; образец биткойна охватывает три выборных цикла с 2014 по 2022 год. Линии на графике соединяют только выбранные точки наблюдения и не представляют прогнозов.
Тем не менее, эти образцы не могут отдельно определить влияние самих выборов. Каждый раз промежуточные выборы происходили примерно через два-два с половиной года после халвинга биткойна и находились в стадии медвежьего рынка. Выборы в ноябре 2026 года также будут примерно через два с половиной года после халвинга в апреле 2024 года.
Поскольку образцов всего три, а два цикла пересекаются, невозможно определить, оказали ли выборы существенное влияние на эту закономерность.
Также не следует рассматривать медианную кривую как прогноз цен. Эта кривая обобщает результаты разных лет и не отражает полного рынка, через который инвесторы прошли в рамках одного цикла. Механически применяя ее к сегодняшним ценам, можно создать ложное ощущение точности, которое не поддерживается данными.
С введением спотовых ETF и корпоративных фондов структура инвесторов в биткойн также изменилась. Эти каналы могут привести к спросу, но также могут передать давление на выкуп, давление на финансирование и изменения в аппетите к риску на рынок.
Действительно стоит помнить: оптимизм по поводу выступления в следующем году не противоречит тому, что в краткосрочной перспективе все еще есть пространство для падения. Что касается того, когда падение закончится, исторические образцы не дают ответа.
III. Какие изменения принесут выборы криптоиндустрии?
Для криптоиндустрии наиболее непосредственное влияние выборов исходит от политики. В условиях, когда рынок в целом ожидает, что президент и Конгресс будут принадлежать к разным партиям, более важно обратить внимание на то, как новый Конгресс будет корректировать законодательство, надзор и назначения в регулирующие органы.
Прогресс Закона CLARITY иллюстрирует эту неопределенность. 15 сентября Сенат не смог принять процедурное предложение о прекращении дебатов и продвижении закона с результатом 49 голосов "за" и 50 "против". Затем Сенат предложил пересмотреть это предложение, поэтому закон в настоящее время находится в состоянии стагнации и еще не потерял возможности для перезапуска. Однако перед перерывом на выборы Сенат не провел повторное голосование, и единственным оставшимся окном для текущего Конгресса является "период хромой утки" после выборов и до вступления в должность нового Конгресса.
Следующий Конгресс решит, кто станет руководителями комитетов, приоритеты законодательства и конкретные условия для повторных переговоров.
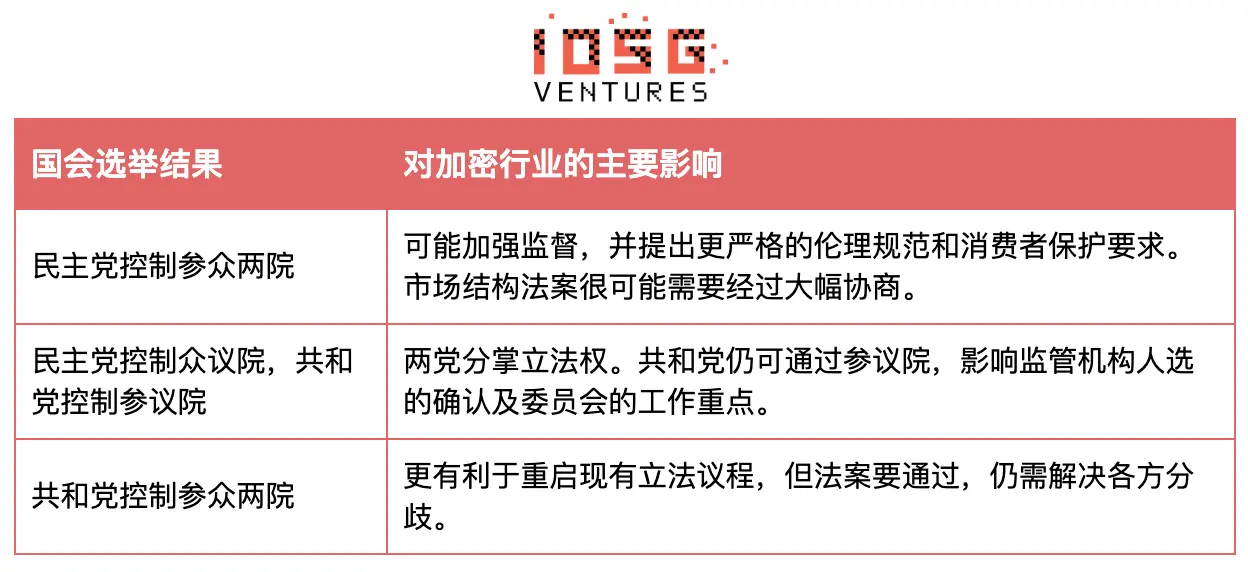 ▲ Выше представлено сценарное исследование, а не прогноз результатов законодательства
Если республиканцы сохранят контроль над Сенатом, это может способствовать продвижению предпочтительных для отрасли политических решений, но не гарантирует принятия законопроекта. Точно так же контроль демократов над Конгрессом не означает, что сотрудничество двух партий в законодательстве невозможно.
В то же время регулирующие органы все еще могут действовать в рамках своих полномочий. Разработка правил и публикация руководящих указаний могут помочь решить некоторые конкретные проблемы, но их применимость и долговечность не обязательно могут сравниться с официальным законодательством.
Один и тот же результат выборов может повлиять на американские акции и криптоиндустрию через разные каналы. Если президент и Конгресс принадлежат к разным партиям, новые планы по увеличению государственных расходов могут быть ограничены, что может смягчить часть давления на доходность облигаций и поддержать оценку акций. Однако для крипто-компаний законодательный тупик также может продлить период неопределенности в правилах рыночной структуры.
Это может привести к дивергенции: финансовые рынки приветствуют ограничения на государственные расходы, в то время как криптоиндустрия разочарована отсутствием стабильной правовой базы. Конечно, оба этих результата не являются неизбежными; даже если Конгресс окажется в тупике, исполнительные органы и регулирующие органы все еще могут продвигать изменения в политике.
IV. Какие факторы могут поддержать рынок до 2027 года?
Мой базовый вывод таков: перспективы американских акций в целом оптимистичны, но процесс роста будет иметь свои трудности; краткосрочные тенденции биткойна более трудны для прогнозирования. Это вывод, основанный на исторических данных, а не прямое предсказание, выведенное из исторических данных.
Для американских акций устойчивый рост корпоративной прибыли и смягчение давления от доходности облигаций помогут рынку продолжать расти. Если рост сможет распространиться от крупных технологических компаний на большее количество компаний, восстановление будет более убедительным. В противном случае, независимо от того, какая партия контролирует Конгресс, высокая инфляция или прибыль ниже ожиданий ослабят аргументы в пользу оптимизма.
Что касается биткойна, я буду следить за тем, сможет ли спотовый ETF продолжать привлекать капитал, улучшится ли ликвидность и сможет ли биткойн удержать свои предыдущие уровни роста в условиях общего ослабления рынка. Если капитал продолжит выходить, или давление на финансирование снова возрастет, не следует легко предполагать, что дно медвежьего рынка уже пройдено.
Следующие три изменения особенно заслуживают внимания:
Заседание Федеральной резервной системы 8-9 декабря: Федеральная резервная система 28 октября оставила процентные ставки на уровне 3.75%-4.00%, два члена проголосовали против, и рынок начал учитывать возможность повышения ставок в декабре. Новые экономические прогнозы помогут определить, смягчается ли давление от доходности облигаций.
Прибыль и охват роста: сможет ли рост прибыли и цены акций распространиться от компаний, которые в настоящее время лидируют в индексах, на большее количество предприятий.
Направление потоков средств в биткойн: сможет ли институциональный спрос оставаться стабильным в течение нескольких недель, а не только в отдельные торговые дни.
Результаты выборов следует наблюдать вместе с этими показателями, они не могут их заменить.
Четыре, Заключение
Самое убедительное открытие в исторических данных — это высокая согласованность роста фондового рынка США после промежуточных выборов. Но также следует отметить, что фондовый рынок перед голосованием в 2026 году уже достаточно силен.
Уроки, которые дает биткойн, отличаются: в трех полных циклах цена через год была выше, но инвесторы также пережили дальнейшее падение. Это помогает понять риски удержания, но недостаточно для поддержки четкого прогноза следующего цикла.
Выборы 3 ноября повлияют на будущую политическую среду. Сможет ли рынок продолжить восстановление в 2027 году, в конечном итоге будет зависеть от последующей прибыли компаний, ликвидности и потоков средств.
Основные источники
BlackRock------Как история рассматривает промежуточные выборы 2026 года и рыночные показатели
https://www.blackrock.com/us/financial-professionals/insights/2026-midterm-elections-and-market-performance?utm_source=chatgpt.com
Edward Jones------Промежуточные выборы и рынок: исторический опыт и современные соображения
https://www.edwardjones.com/us-en/market-news-insights/stock-market-news/market-pulse/midterms-markets-lessons-history-considerations-today?utm_source=chatgpt.com
Binance Research Weekly------Минные поля, циклы промежуточных выборов и асимметричные возможности
https://www.binance.com/research/analysis/weekly-market-commentary-2026-03-11?utm_source=chatgpt.com
Сенат США------Протокол заседания от 15 сентября 2026 года и голосование по Закону CLARITY
https://www.dailypress.senate.gov/tuesday-september-15-2026/?utm_source=chatgpt.com
Федеральная резервная система------Календарь заседаний Федерального комитета по открытым рынкам
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm?utm_source=chatgpt.com
Polymarket------Политическая расстановка сил на промежуточных выборах 2026 года
https://polymarket.com/event/balance-of-power-2026-midterms?utm_source=chatgpt.com
Troutman Pepper Locke------После неудачи Закона CLARITY регуляторы продолжают работу без действий Конгресса и неопределенности в политике
https://www.troutman.com/insights/in-the-wake-of-clarity-acts-failure-agencies-move-forward-without-congressional-action-or-certainty/?utm_source=chatgpt.com
Исторические таблицы и графики: IOSG использует данные Yahoo Finance о ежедневных закрытиях S&P 500 (\^GSPC, без дивидендов) и данные CoinMetrics о цене BTC в долларах США для расчетов.
 Предупреждение о рисках
 Предупреждение о рисках