Может ли пузырь AI на американском рынке акций уже лопнуть?
 Ключевые тезисы

 История не будет просто повторяться, но часто рифмуется с теми же звуками.
Автор: Дун Цзин, Уолл-стрит
Уолл-стрит переживает дорогостоящий момент пробуждения.
С резким падением крупных технологических акций, которое стало самым сильным за один месяц с марта 2025 года, растут сомнения в рентабельности инвестиций в инфраструктуру искусственного интеллекта, и признаки оттока инвестиций в AI становятся все более очевидными.
В последний торговый день октября рыночная капитализация акций США за месяц сократилась более чем на 1,5 триллиона долларов, индекс Nasdaq Composite упал на 5,3% за месяц, что стало худшим показателем с марта 2025 года; индекс S&P 500 снизился второй месяц подряд.
Старшие аналитики инвестиционно-исследовательской компании Dohmen Capital Research Берт Дохмен и Дион Дохмен в своей последней статье заявили, что это падение распространилось от сектора AI и полупроводников, вызвав цепную реакцию ликвидации позиций с использованием заемных средств и дополнительных маржинальных требований, и ликвидные активы, такие как золото и серебро, также не остались в стороне.
В то же время вопросы о том, сможет ли капитальные затраты на AI принести значительные доходы, превратились из второстепенной темы в основное облако, подавляющее весь сектор.
Известные учреждения, такие как Elliott Investment Management, уже забили тревогу. В статье Уолл-стрит говорится, что, согласно информации из "Уолл-стрит Джорнел", Elliott под руководством Пола Сингера в своем октябрьском письме инвесторам четко заявила, что "в настоящее время почти каждый сигнал о приближении серьезного медвежьего рынка звучит", и сравнила текущую рыночную обстановку с "ревущими двадцатыми" перед Великой депрессией.
Это суждение находит высокое резонирование с анализом Берта Дохмена и Диона Дохмена в их последней статье — оба указывают на одну и ту же основную проблему: Кто заплатит за деньги AI?
01 Стоимость в сотни миллиардов исчезла, AI — зона бедствия
Убийственная сила рынка в октябре потрясла. Берт Дохмен и Дион Дохмен в статье отмечают, что 1,5 триллиона долларов, потерянные на фондовом рынке США за один месяц, в три раза превышают падение на 500 миллиардов долларов в "черный понедельник" 1987 года.
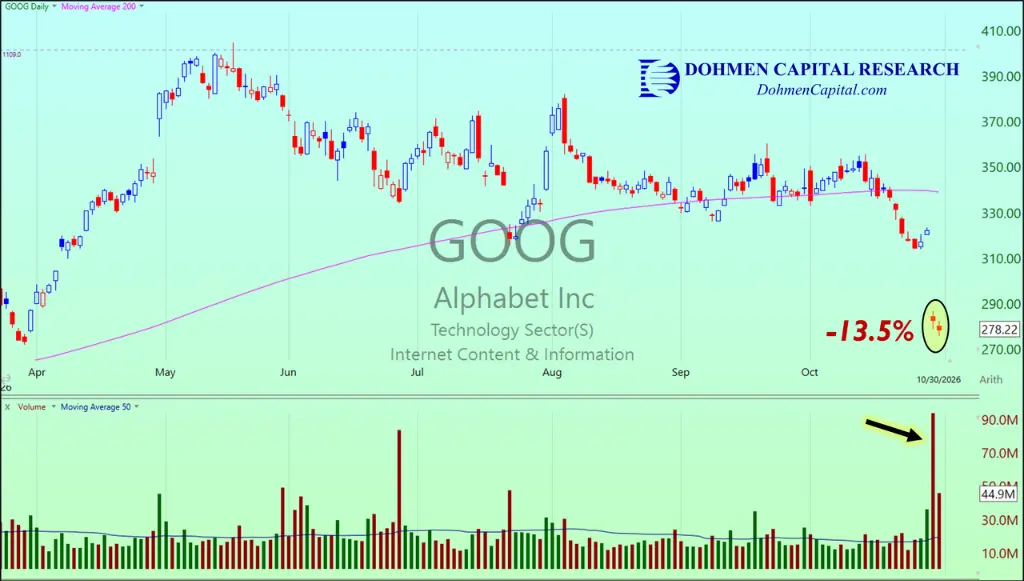
Искры зажигаются одна за другой. После публикации квартального отчета Meta 21 октября настроение на рынке резко изменилось; 28 октября Microsoft и Google опубликовали свои отчеты, и материнская компания Google, Alphabet, упала на 13,5% за один день, потянув за собой весь сектор крупных технологических компаний.
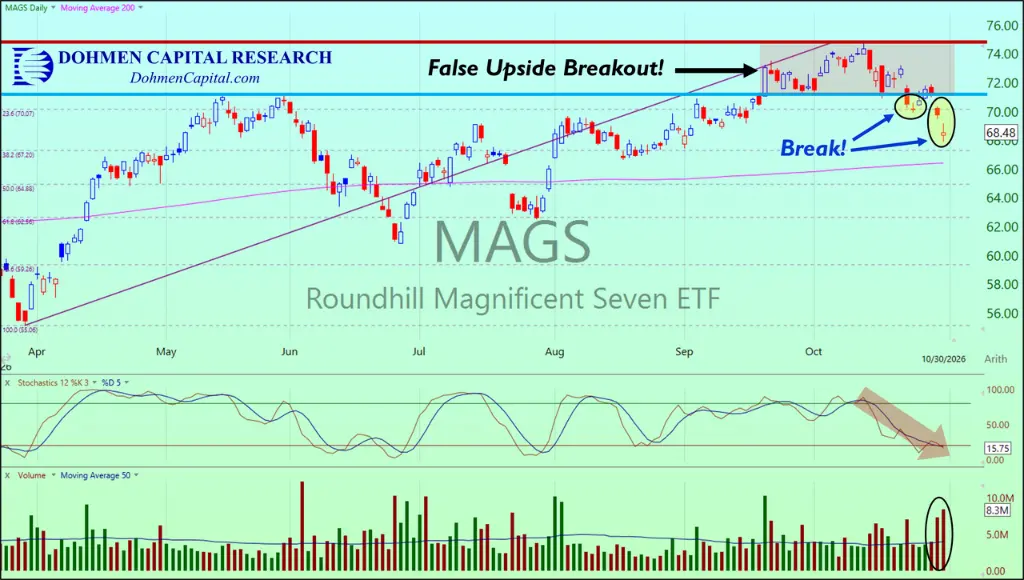
ETF MAGS, представляющий "Mag 7", с 13 октября потерял динамику и в конце октября два дня подряд закрылся ниже ключевого уровня поддержки в 70 пунктов, подтвердив, что предыдущий рост был ложным.
Стоит отметить, что реальный максимум для акций технологического сектора и полупроводников был достигнут еще в июне этого года, но тогда рынок не обратил на это должного внимания. Дохмены подчеркивают в статье, что настоящий максимум на рынке часто возникает за несколько месяцев до заметного падения, и когда большинство инвесторов осознают риск, они уже оказываются в ловушке.
02 Кто заплатит за AI? Основной конфликт выходит на поверхность
Основным движущим фактором оттока инвестиций в AI является то, что рынок начинает осознавать вопрос, который долго избегался: смогут ли огромные инвестиции в инфраструктуру AI превратиться в устойчивую коммерческую прибыль?
Дохмен в статье пишет, что беспокойство вокруг финансирования AI продолжает нарастать, "над рынком нависла огромная туча".
Elliott в письме инвесторам перечислила три конкретные проблемы в области AI:
Циклические инвестиции между компаниями AI и производителями инфраструктуры AI, расширение капитальных затрат, поддерживаемое долгами, и растущее анти-AI общественное движение.
Elliott предупреждает, что если ценообразование на продукты AI будет поставлено под сомнение или ожидания по AI-сектору сократятся, то последствия для рынка "могут быть историческими, как минимум такими же серьезными, как любой медвежий рынок за последние десятилетия".
Этот логический замкнутый круг начинает проявляться на рынке: крупные технологические компании, пользующиеся нарративом AI, получили значительную премию, но когда коммерциализация этого нарратива сталкивается с сомнениями, система оценки оказывается под давлением перестройки. Если заемные средства, вложенные в эти акции, начнут выводиться, это вызовет требования по марже, что в свою очередь заставит инвесторов распродать другие активы для получения наличных, создавая цепную реакцию.
03 Сигналы накладываются: от FOMO к FOGO
Структура рыночных настроений, возможно, претерпевает качественные изменения.
Elliott считает, что текущий бычий рынок поддерживается множеством факторов, что создает системный риск — как только один или два столпа, такие как расширение дефицита бюджета США, упорная инфляция, скрытые риски частного кредитования или пузырь AI, пошатнутся, рыночные настроения могут резко измениться с "страха упустить" (FOMO) на "страх быть уничтоженным" (FOGO, fear of getting obliterated), что вызовет самоподдерживающийся цепной коллапс.
Elliott также охарактеризовал растущую популярность торговли опционами на нулевые даты и ставок на Meme-акции как "ближе к азартным играм" и считает, что эти спекулятивные действия искажают нормальные механизмы ценообразования на рынке.
Управляющий партнер Elliott Джесси Коун недавно написал на платформе X:
"Рынок акций сейчас ощущается иначе, потому что он действительно другой. Победители продолжают выигрывать, проигравшие получают тяжелые удары, реакции рынка на квартальные отчеты становятся все менее предсказуемыми и все более волатильными."
04 Институты переходят в оборонительный режим, ожидая "переворота Прилив"
В ответ на вышеупомянутые рисковые оценки некоторые ведущие учреждения начали активно сокращать свои рисковые позиции и переходить в оборонительный режим.
Elliott переключила свои инвестиции на сохранение капитала. Сингер и сопредседатель Джонатан Поллок в письме написали:
"В истории Elliott за пятьдесят лет действительно были периоды затишья, но эти периоды исторически часто сопровождались рыночными потрясениями и затем открывали редкие возможности. Наша цель — быть хорошо подготовленными — защитить себя от рисков на спаде, одновременно удерживая капитал, который можно будет использовать для покупки дешевых активов на дне рынка — ожидая, когда Прилив снова перевернется."
Дохмены также четко рекомендуют в статье: избегать покупки акций AI и связанных секторов во время их падения. Они используют пословицу с покерного стола в качестве метафоры — "Если вы не можете увидеть, кто является дураком, то дурак — это вы."
05 Историческая справка: вершина никогда не шумно входит в рынок
Как Дохмены, так и Elliott указывают на интуитивно противоречивый рыночный закон: истинная вершина рынка часто формируется в то время, когда общественность еще не осознает этого.
Дохмен в статье отмечает, что вершина для сектора AI и полупроводников была незаметно сформирована еще в июне этого года, но тогда это не вызвало достаточной настороженности. Инвесторы, которые увеличили свои позиции только после достижения высоких уровней, сейчас сталкиваются с огромными убытками и психологической игрой "не хочу продавать в убыток" — это классический путь накопления замороженных активов на медвежьем рынке и источник, по которому каждая последующая волна отскока будет сталкиваться с большим давлением на продажу.
Elliott сравнивает текущую ситуацию с "ревущими двадцатыми" перед Великой депрессией, когда также наблюдалось сочетание рискованного поведения, основанного на долгах, и увлечения новыми технологиями. История не повторяется просто, но часто рифмуется с теми же аккордами.
 Предупреждение о рисках
 Предупреждение о рисках