В течение следующих 12 месяцев, какие активы могут получить выгоду? Демократическая партия контролирует обе палаты, Трамп по-прежнему держит в руках бразды правления
 Государственные облигации США, здравоохранение, инфраструктура ИИ и нефть движутся по четырем различным ценовым путям.
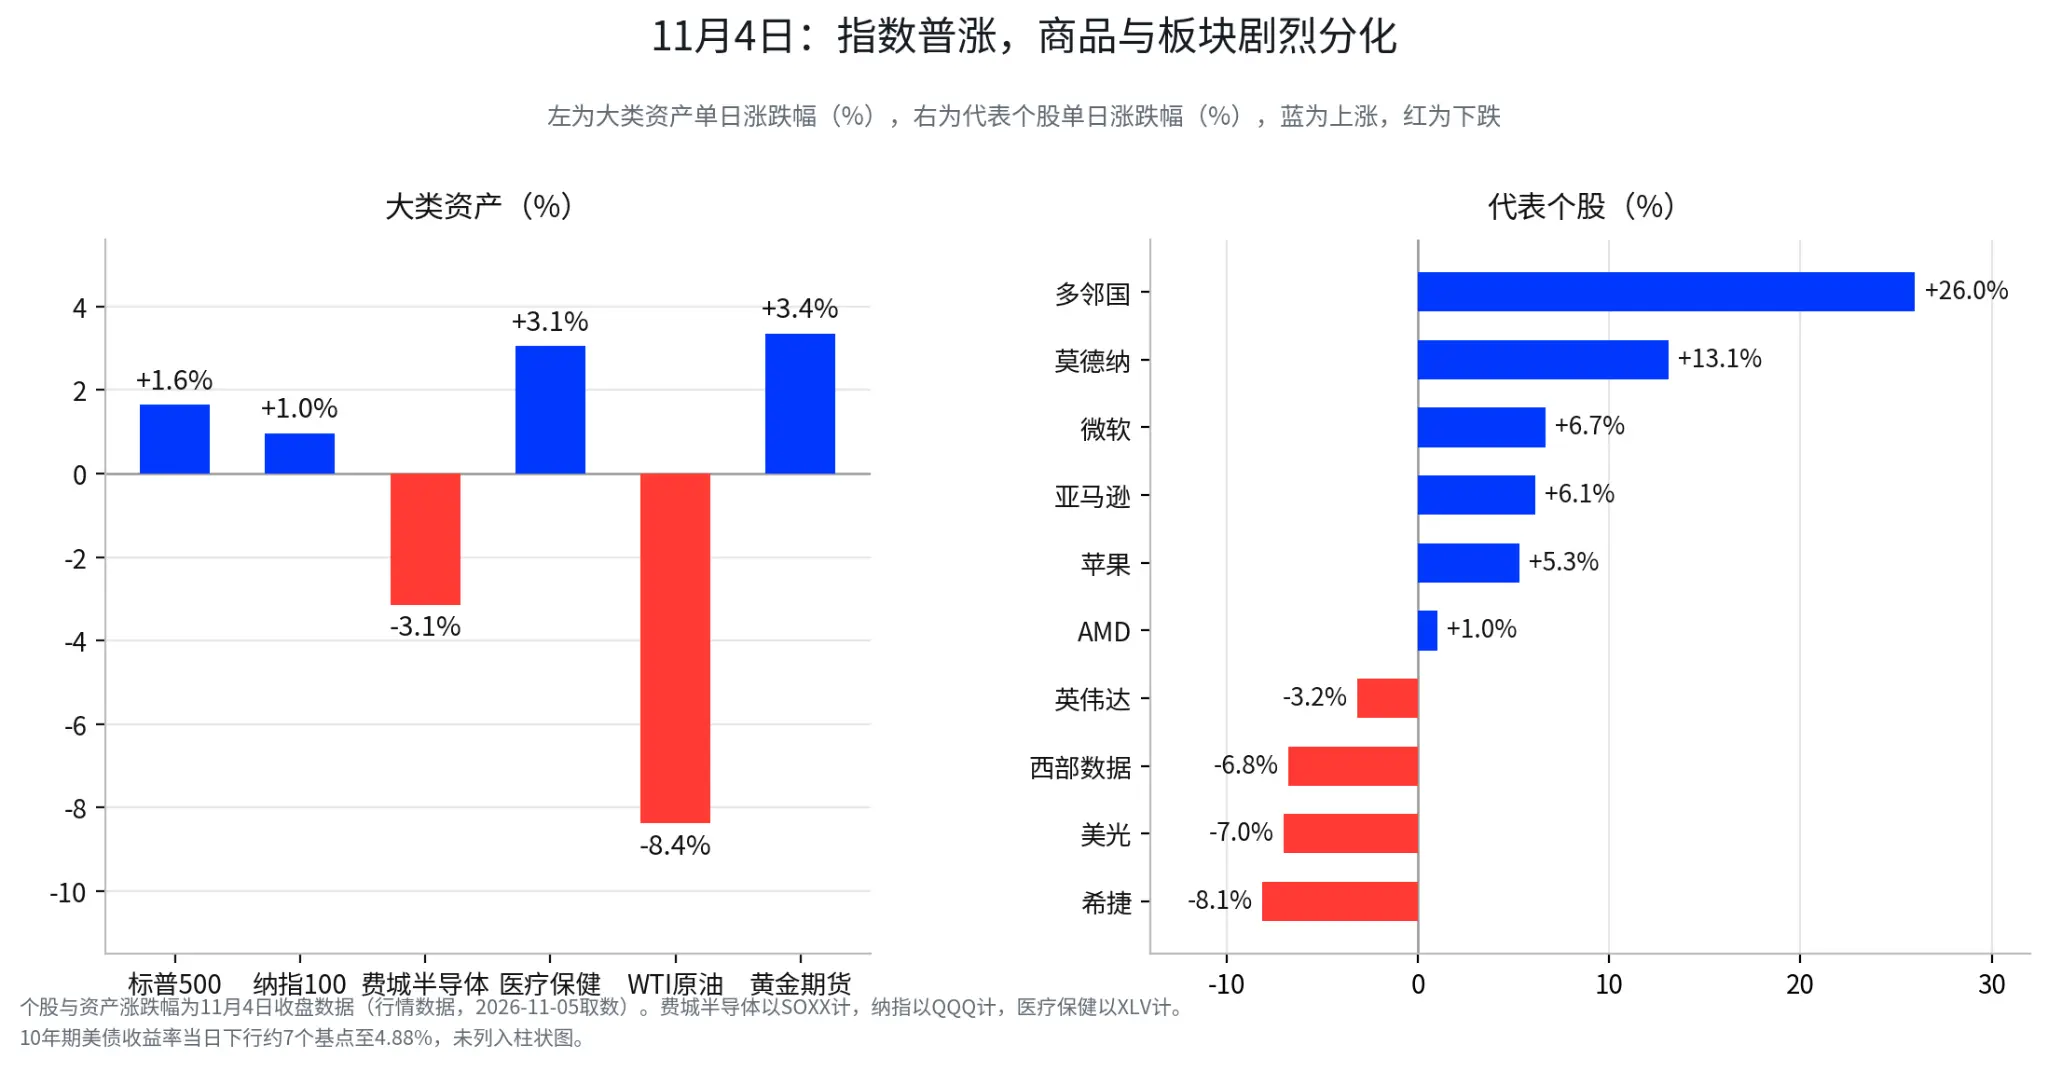
Результаты промежуточных выборов уже в основном определены. Для рынка, после изменения структуры власти в Вашингтоне, важнее всего понять, какие политики могут быть реализованы, а какие нет, и куда президент будет направлять больше политического пространства. Эти вопросы более значимы, чем колебания индексов в день выборов. Рынок в день выборов лишь предоставил одну заметку: индекс Доу-Джонса вырос на 3,03%, индекс S&P 500 на 1,65%, в то время как индекс полупроводников Филадельфии упал на 3,14%, а цена нефти WTI упала на 8,4%. Семена диверсификации были посеяны еще до объявления результатов выборов.
I. Обе палаты перешли к демократам, но управление все еще в руках Трампа
Демократы получили Конгресс, но на самом деле получили повестку дня, финансирование и контроль
Новый Конгресс начнет свою работу 3 января 2027 года, и именно демократы будут решать, какие законопроекты будут рассмотрены, а также усиливать контроль над исполнительной властью через комитетские расследования и слушания. Большинство в Сенате также означает, что высокопрофильные назначения, предложенные президентом, будут сталкиваться с более сильным давлением на подтверждение (по данным PuYin International и нескольких зарубежных СМИ).
Губернаторы Техаса и Джорджии также сменились, что напрямую повлияло на инфраструктуру ИИ. Эти два штата являются ключевыми регионами для центров обработки данных и инвестиций в электроэнергию в США, и государственные власти имеют реальную власть в вопросах земли, энергии, охраны окружающей среды, налоговых льгот и разрешений на проекты. Проекты, находящиеся на стадии строительства, будут затронуты в меньшей степени, тогда как проекты, которые еще не получили подтвержденное электроснабжение, разрешения и местные налоговые льготы, столкнутся с явной неопределенностью в политике.
У Трампа нет Конгресса, но тарифы и исполнительная власть все еще в его руках
Республиканцы все еще контролируют Белый дом, а места демократов в обеих палатах недостаточно, чтобы преодолеть вето, поэтому административные полномочия, такие как тарифы, иммиграционное законодательство, внешняя политика и военные действия, остаются в основном нетронутыми (по данным Axios и Associated Press). Трамп уже публично заявил, что собирается стать "господином вето" (по данным DW). Даже если демократы получат контроль над Конгрессом, им будет сложно полностью реализовать свою повестку дня.
Демократы получили Конгресс, но не получили полного контроля над политикой. Трамп потерял Конгресс, но не потерял исполнительную власть.
Первая серьезная битва после выборов назначена на 11 декабря
Перед вступлением в должность нового Конгресса есть период, который легко можно упустить из виду — период "хромой утки". С ноября по декабрь вопросы финансирования все еще будут решаться старым Конгрессом, и срок временного финансирования истекает 11 декабря — это первый жесткий узел перед передачей власти. Старый Сенат все еще нуждается в голосах демократов, вероятность краткосрочного продления финансирования и избежания остановки правительства довольно высока (по данным анализа Morgan Stanley Asset Management). Это также означает, что такие темы, как здравоохранение и оборона, вероятно, будут упакованы в один и тот же пакет переговоров.
II. Конгресс не может контролировать всю политику, три канала определяют направление активов
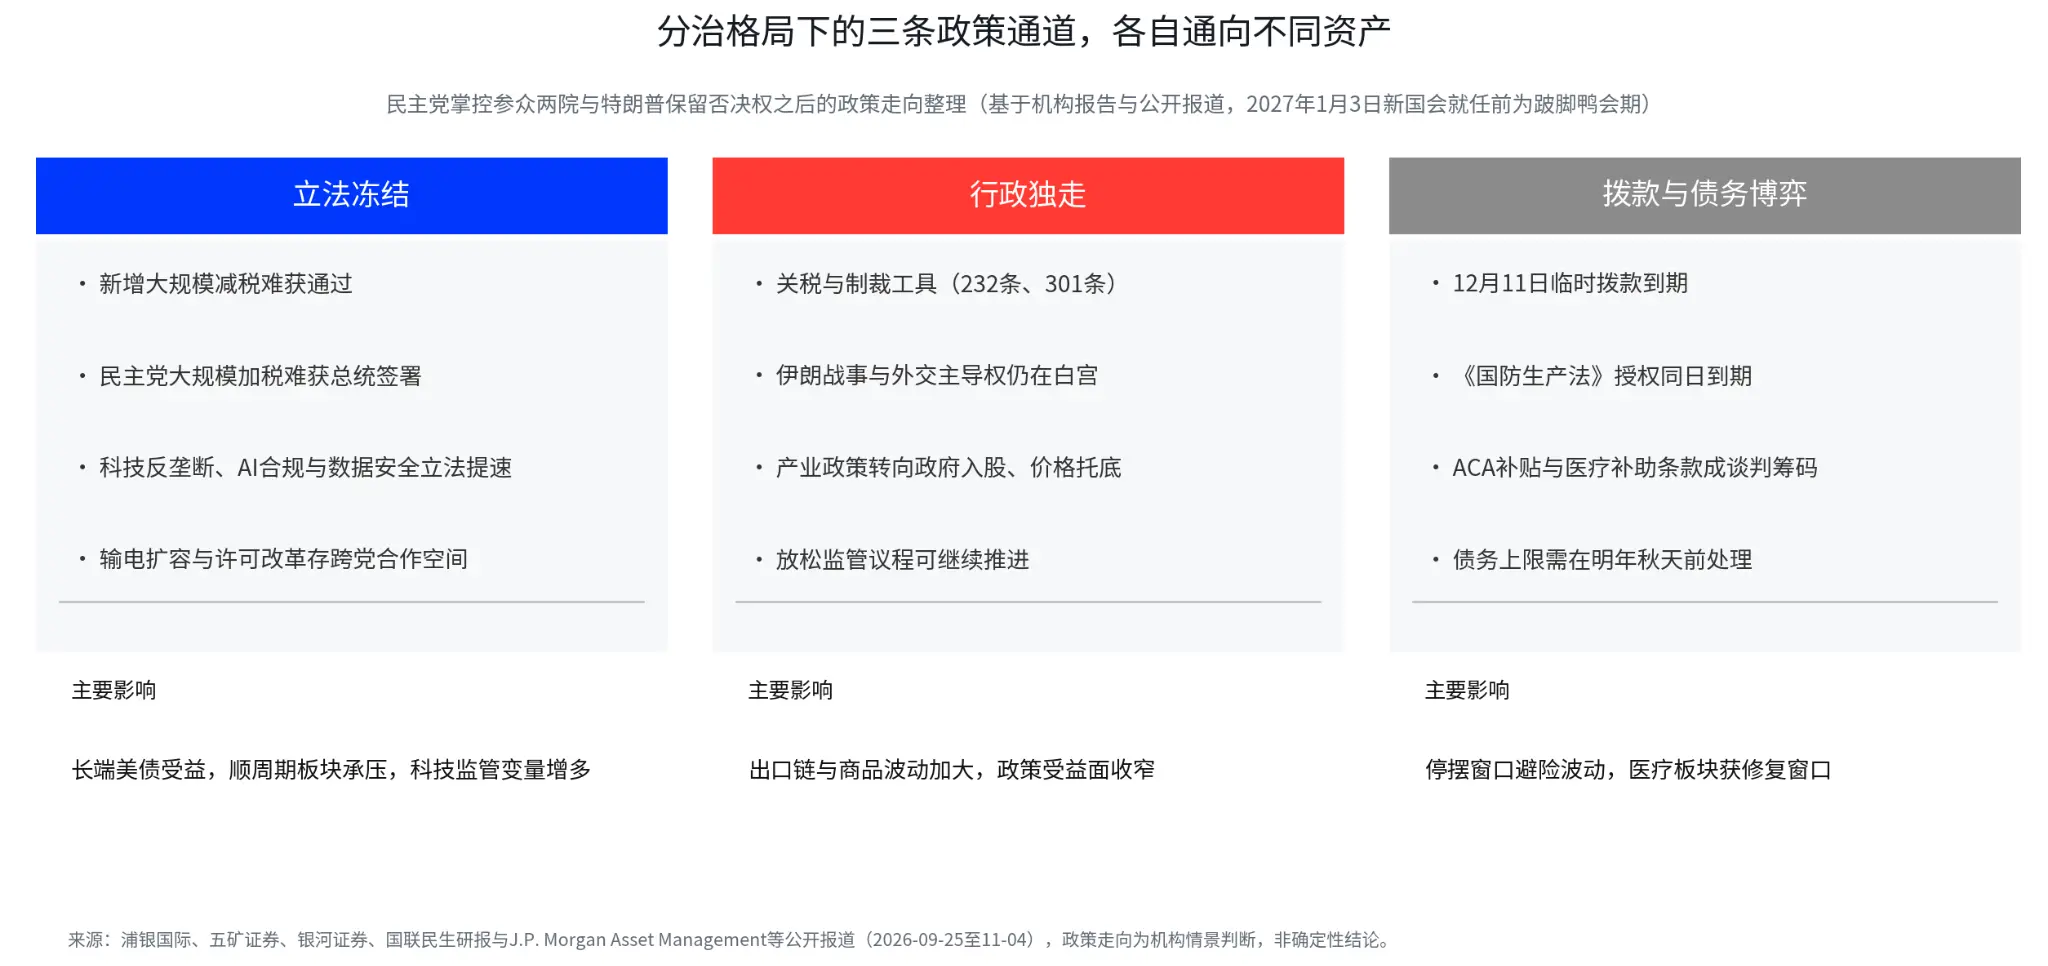
Законодательная заморозка: финансовые стимулы вряд ли будут увеличены, первыми выиграют американские облигации
Контроль демократов над Конгрессом не означает, что предложенные ими налоговые повышения могут быть реализованы, у президента есть право вето. Трамп хочет продвигать новый раунд масштабного снижения налогов, но ему будет сложно повторить эффективность принятия законов, как в период единого правительства. Оценки таких организаций, как Morgan Stanley Asset Management, указывают на то, что разделенная власть будет сжимать пространство для новых финансовых расширений, уже действующие налоговые и бюджетные меры будут продолжать действовать (по данным отчетов). Это относительно благоприятно для долгосрочных американских облигаций, так как в последние годы основное давление на них исходило от дефицита бюджета и постоянного увеличения предложения долгосрочных облигаций, а после разделения Конгресса пространство для дальнейшего увеличения дефицита будет ограничено.
Регулирование технологий является другой линией в этом канале, темпы продвижения антимонопольного законодательства, соблюдения норм ИИ и безопасности данных могут ускориться (по данным Guolian Minsheng). Действительно, стоит наблюдать за тем, появляются ли конкретные законопроекты, и переходит ли регулирование от обсуждения принципов к исполнению. Расширение электросетей и реформы разрешений могут предоставить пространство для межпартийного сотрудничества (по данным PuYin International), что является одним из немногих направлений, где может возникнуть политический консенсус для центров обработки данных в США, где электроэнергия уже стала узким местом.
Исполнительная самостоятельность: тарифы и промышленная политика, Трамп все еще может действовать самостоятельно
Основываясь на существующих полномочиях, таких как статьи 232 и 301, Белый дом все еще имеет значительное пространство для корректировки тарифов, не требуя каждый раз повторного одобрения Конгрессом. В течение следующего года политика в отношении Китая может принять, казалось бы, противоречивый характер: контроль со стороны Конгресса усиливается, но тарифная политика все еще может быстро продвигаться исполнительной властью. PuYin International даже указывает на возможность того, что Трамп может увеличить использование тарифных инструментов после потери контроля над Конгрессом.
Характеристика административной политики также усиливается. В прошлом году Белый дом обменял 8,87 миллиарда долларов на законопроект о чипах на около 9,9% акций Intel, вложил 400 миллионов долларов в привилегированные акции MP Materials и пообещал поддерживать цены в течение десяти лет, а также предоставил 2,23 миллиарда долларов кредита Lithium Americas (по данным Wumart Securities). Поддержка политики все больше сосредоточена на нескольких стратегических компаниях, общие субсидии для отрасли уменьшаются.
Игры с финансированием: 11 декабря, здравоохранение и оборона становятся разменной монетой
Срок временного финансирования истекает 11 декабря, в тот же день истекает срок действия полномочий по поддержанию цен в рамках Закона о производстве обороны, и демократы могут добавить условия контроля (по данным Wumart Securities). Укрепленные налоговые кредиты на премии ACA и ограничения Medicaid — это два направления, которые демократы хотят включить в переговоры (по данным PuYin International), они могут не полностью восстановиться, но могут быть включены в законопроект о финансировании в виде временного продления, частичной корректировки или сопутствующих условий. Ограничение долга является более отдаленным риском, который необходимо решить до осени следующего года, и то, станет ли противостояние в Конгрессе жестким риском для финансовых рынков, зависит от того, будут ли обе стороны действительно использовать ограничение долга как инструмент переговоров.
III. Не пугайтесь 4,9%: 2018 год — это сценарий, на который стоит обратить внимание
4,9% — историческое среднее, в котором смешаны рецессии и кризисы
Комбинация республиканского президента и демократических двух палат привела к среднему годовому росту S&P 500 примерно на 4,9%, что является самым низким показателем среди всех комбинаций власти (по данным Stock Trader's Almanac, согласно отчетам Bloomberg и других). Эта цифра не может быть использована для прямого прогнозирования 2027 года. Исторических лет, соответствующих этой комбинации, немного, и многие из них совпали с рецессиями, финансовыми кризисами или циклическим спадом; низкая доходность может быть вызвана как политическим разделением, так и плохой макроэкономической средой в то время.
2018 год показывает нам, что сначала падение, а затем рост также вполне возможны
В 2018 году республиканский президент столкнулся с тем, что демократы вновь захватили Палату представителей, что совпало с повышением ставок Федеральной резервной системой и торговыми трениями. По данным Wumart Securities, S&P 500 вырос на 11,7% в течение 12 месяцев после выборов, при этом максимальная просадка за первые три месяца составила 14,7%, и только 24 декабря был достигнут минимум. С 1946 года в 20 промежуточных выборах S&P 500 в среднем вырос на около 14,4% в течение 12 месяцев после выборов (по данным Wumart Securities), что показывает, что рыночная среда после промежуточных выборов в долгосрочной перспективе не является пессимистичной.
"Рост в год после выборов" и "возможные значительные просадки в первые месяцы после выборов" могут быть одновременно верными; история больше поддерживает умеренно оптимистичный подход в условиях колебаний.
IV. Американские облигации и здравоохранение: первые два класса активов, отражающие результаты выборов
Американские облигации: финансовая заморозка открывает пространство, Федеральная резервная система определяет пределы
Основная формула для американских облигаций заключается в том, что финансовые ожидания открывают пространство, а Федеральная резервная система определяет, насколько далеко это пространство может быть использовано. После выборов доходность 10-летних американских облигаций снизилась с примерно 4,96% до 4,88%, рынок начал торговать ожиданиями ограниченного финансового стимулирования и снижения расширения дефицита.
Эта логика не может быть отделена от Федеральной резервной системы. Перед заседанием по процентным ставкам 8-9 декабря рынок все еще оценивал вероятность повышения ставок примерно в 77% (данные CME, согласно отчетам), а данные по занятости 6 ноября (ожидания рынка составляют около 50-65 тысяч) и CPI середины ноября (сентябрьский годовой рост 3,7%, базовый 2,6%) непосредственно влияют на эти ожидания. Слабость на рынке труда и снижение инфляции могут способствовать снижению доходности. Если инфляция снова вырастет, а Федеральная резервная система останется ястребиной, преимущества, полученные от финансовой заморозки, могут быть компенсированы давлением со стороны процентных ставок. Анализ, приведенный Morningstar, также напоминает, что высокий уровень заимствований со стороны правительства продолжится, и не стоит ожидать слишком большого снижения доходности на долгосрочных облигациях.
Здравоохранение: выборы — это только первая сделка, финансирование в декабре — это настоящая проверка
Демократы должны использовать свои полномочия по финансированию, чтобы продвигать вопросы субсидий ACA и Medicaid, республиканцы должны избегать остановки правительства, и у обеих сторон есть мотивация к компромиссу. 4 ноября сектор здравоохранения вырос на 3,06%, ETF по биотехнологиям на 2,67%, акции Moderna на 13,11%.
Рост в день выборов — это только первый уровень оценки, следующий этап катализаторов зависит от конкретных условий переговоров по финансированию в декабре. Связанные субсидии могут быть продлены, и направления в области медицинского страхования, биотехнологий и медицинских услуг могут продолжать получать выгоду. Окончательный план, вероятно, будет значительно ниже ожиданий, и рост 4 ноября может столкнуться с давлением на реализацию. Точка проверки — это текст законопроекта до и после 11 декабря.
V. Главные изменения в аппаратном обеспечении ИИ: переместились из Вашингтона в государственные органы
Почему акции аппаратного обеспечения ИИ резко упали: от того, кто покупает GPU, до того, кто зарабатывает деньги
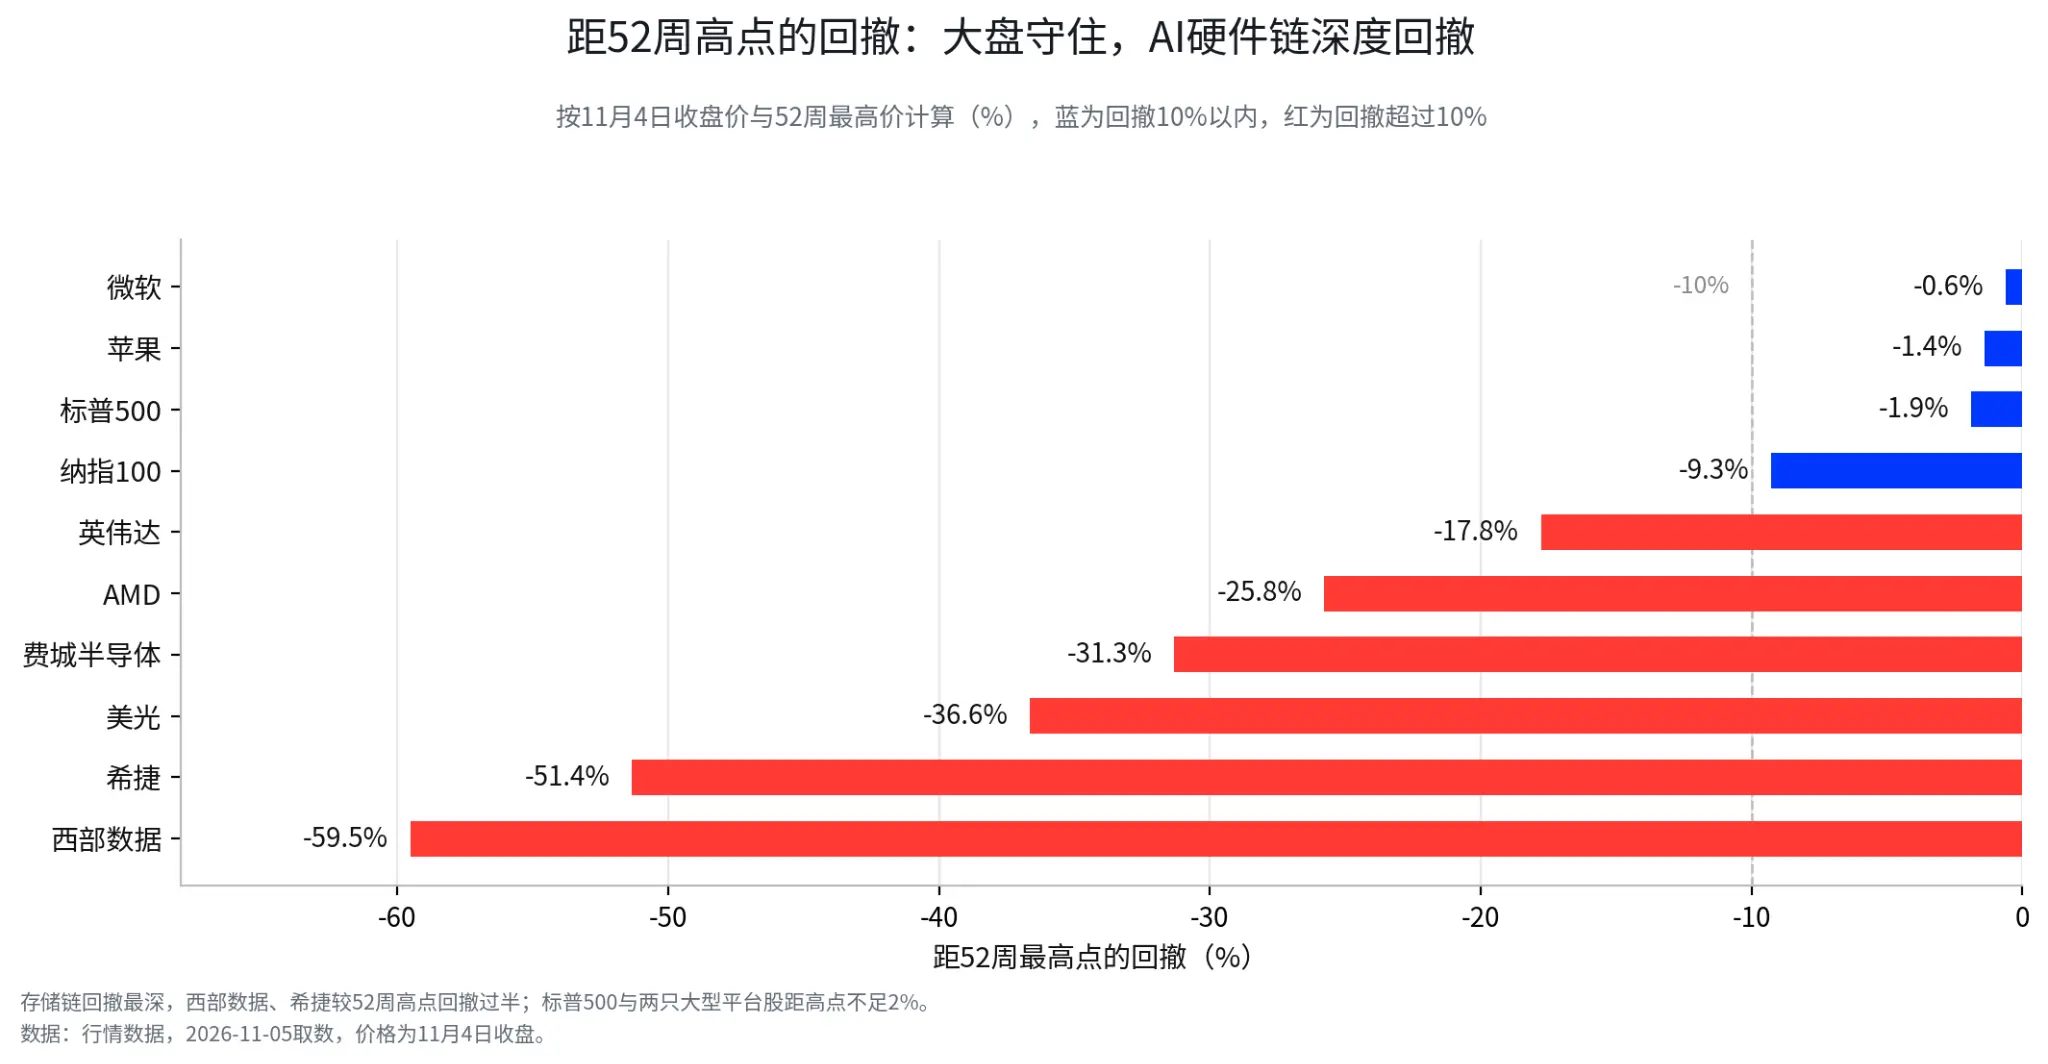
В тот же день, когда индекс S&P 500 вырос на 1,65%, индекс полупроводников Филадельфии упал на 3,14%, акции NVIDIA упали на 3,17%, акции Micron на 7,00%, CoreWeave упали на 9,90%, достигнув рекордно низкого уровня с момента Перечислено, а акции IREN упали на 11,24%. Акции Microsoft, Amazon и Apple выросли на 6,68%, 6,12% и 5,31% соответственно, акции Duolingo выросли на 25,99%. Рынок уже не касается простых плюсов и минусов ИИ, различие заключается в том, кто должен продолжать вкладывать деньги в строительство инфраструктуры, а кто уже начинает получать прибыль от инвестиций в ИИ.
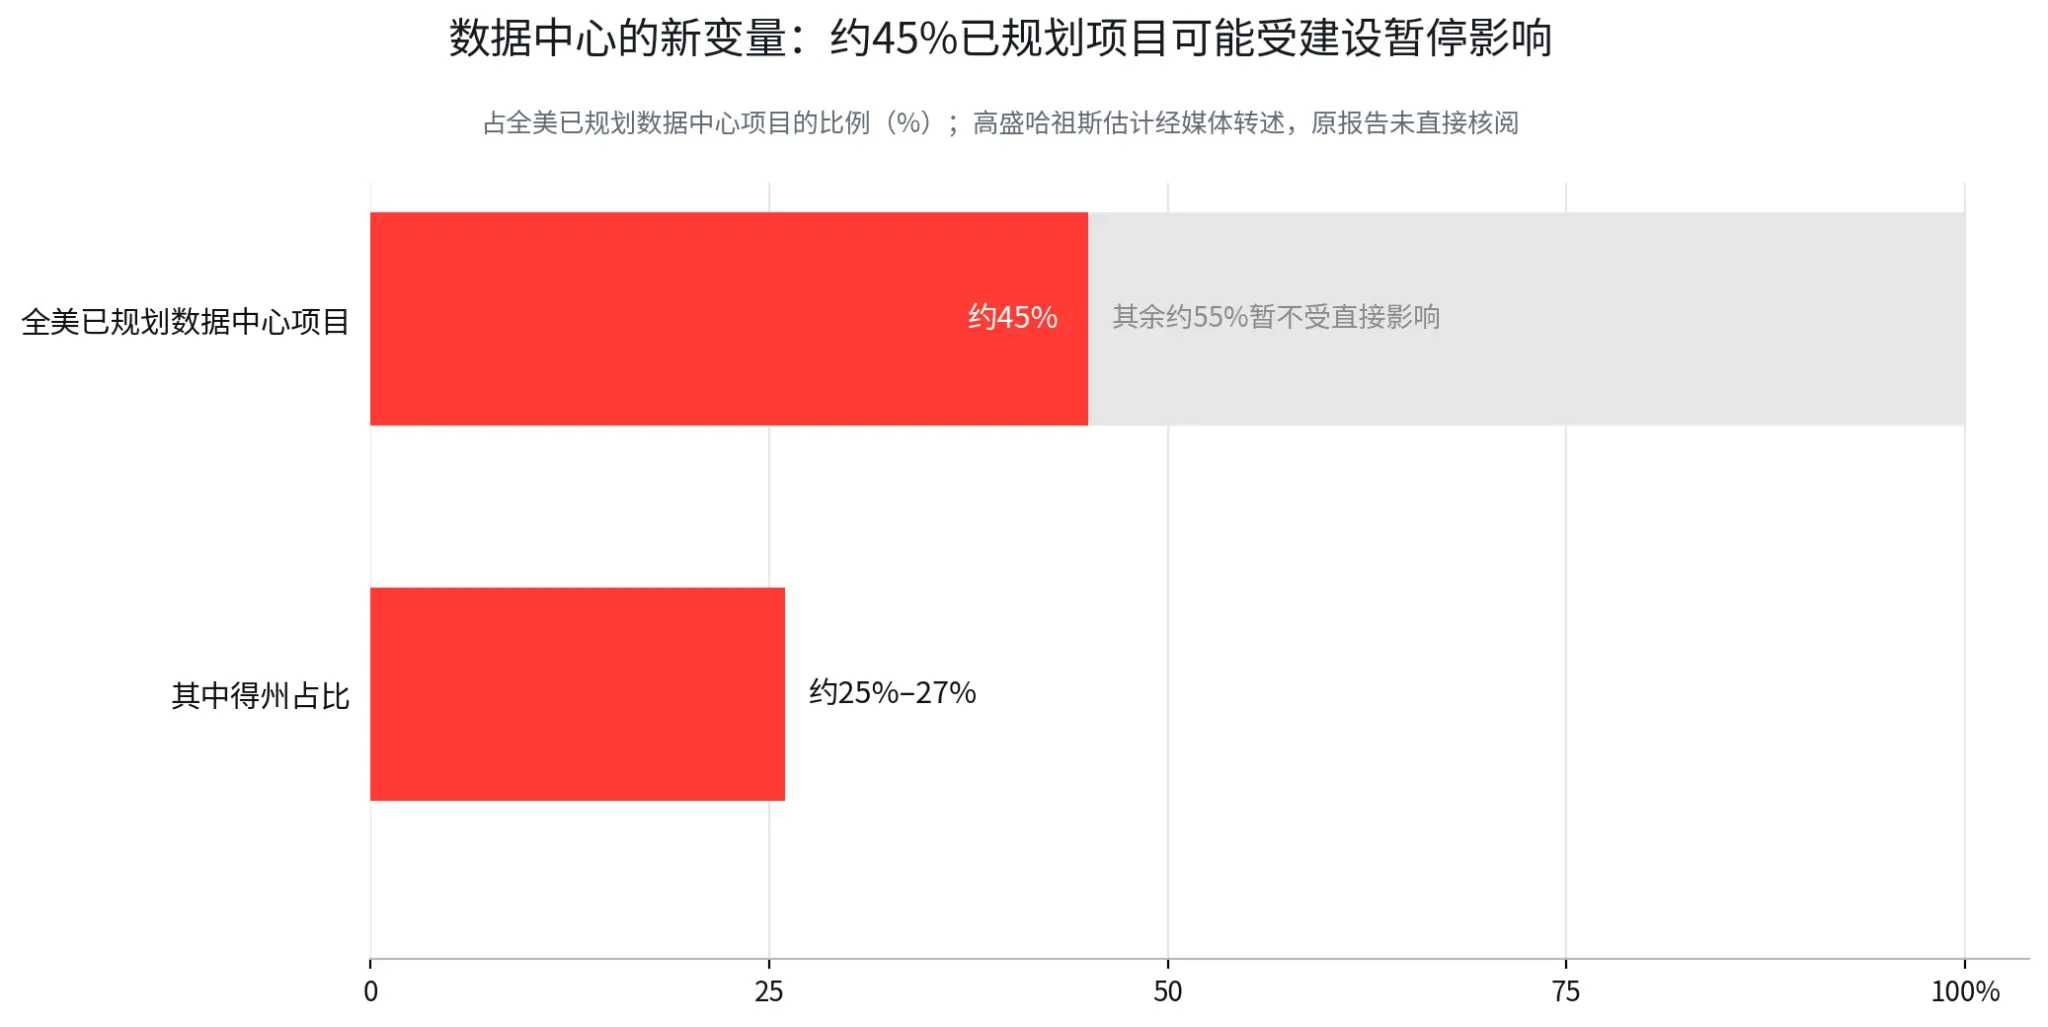
Следующий вопрос для центров обработки данных: есть ли электричество, есть ли разрешения, есть ли налоговые льготы
Способность центров обработки данных получить электроэнергию, землю, налоговые льготы и экологические разрешения становится все более важной. Оценки главного экономиста Goldman Sachs Хазуса были переданы несколькими СМИ, результаты выборов на уровне штатов и местных органов власти могут привести к приостановке строительства центров обработки данных, затронув около 45% запланированных проектов в США, из которых только Техас составляет около 25-27%. Проекты, которые уже получили разрешения, заблокировали электроснабжение и начали строительство, будут в меньшей степени затронуты изменениями в политике, тогда как проекты, которые не завершили эти этапы, будут подвержены более высокому риску задержек. Оценка PuYin International согласуется с этим, проекты центров обработки данных, которые не получили подтвержденное электроснабжение, разрешения и налоговые льготы к 2027 году, будут более подвержены задержкам.
17 ноября смотрим на NVIDIA: рынок требует уже не только роста доходов
AMD ранее сообщила о доходах за третий квартал в 13,377 миллиарда долларов, что на 45% больше по сравнению с прошлым годом, доходы от центров обработки данных увеличились на 97% по сравнению с прошлым годом, прогноз доходов за четвертый квартал составляет около 17 миллиардов долларов, а акции в тот день выросли всего на 1,01%. Цифры по-прежнему сильные, но реакция акций показывает, что рынок требует уже больше, чем просто рост доходов; внимание смещается на то, смогут ли заказы продолжаться, сможет ли капитальные расходы преобразоваться в денежные потоки, и будет ли строительство инфраструктуры проходить гладко.
Доказательства на уровне приложений накапливаются с другой стороны. Duolingo снизила стоимость одного вызова ИИ с примерно 0,30 долларов до примерно 0,01 долларов, валовая прибыль выросла до примерно 73%, снижение затрат уже вошло в отчет о прибылях и убытках компании. Рынок может постепенно перейти от того, кто покупает больше всего GPU, к тому, кто может создать больше дохода с более низкими затратами.
VI. Две сделки с исполнительной властью: нефть смотрит на Иран, экспортные цепочки смотрят на тарифы
Нефть: падение на 8,4%, определяемое охлаждением в Иране
После того как Демократическая партия получила контроль над Конгрессом, давление на регулирование традиционной разработки нефти и газа может возрасти. Если ситуация в Иране продолжит охлаждаться, геополитическая премия за риск будет продолжать сокращаться, и эти два фактора объясняют падение WTI на 8,4% за один день. Нельзя просто смотреть на нефть с негативной точки зрения; дипломатическое и военное руководство все еще находится в Белом доме, и неудача в переговорах или эскалация конфликта могут привести к быстрому развороту цен на нефть. В ближайшие месяцы нефть лучше рассматривать как актив, движимый событиями, действуя в зависимости от прогресса переговоров по Ирану и данных по запасам.
На самом деле, более важная энергетическая политика касается электросетей. Расширение передачи электроэнергии и реформы лицензирования имеют пространство для межпартийного сотрудничества (Пу Инь Гун Ци). Традиционная энергетика и оборудование для электросетей могут получить совершенно разные политические Лечение.
Экспортная цепочка: 10 ноября, 178 налоговых освобождений дают первый ответ
178 налоговых освобождений по 301 статье для Китая продлены до 10 ноября, продление, корректировка или отмена будут решаться Белым домом (Галактика Цзинь Цзю). Оценка Галактики Цзинь Цзю заключается в том, что после полной победы демократов Конгресс может продвигать ограничения президентских полномочий по налогам, но в вопросах промышленной безопасности и принудительного труда по отношению к Китаю не будет слабым, а правоприменение и расследования станут более институционализированными. В июне США начали консультации по снижению налогов на товары на сумму около 30 миллиардов долларов (категории с низким уровнем споров), охватывающие химические пластики, промышленные компоненты и текстиль, если список будет утвержден, налоговые ставки на соответствующие товары могут вернуться к уровню наибольшего благоприятствования (Галактика Цзинь Цзю).
Для экспортной цепочки Гонконга и A-акций более важно наблюдать за событиями вокруг 10 ноября, чем за самими выборами. Индекс технологий Хэнсена 4 ноября вырос на 1,77%, ветер в спину для азиатских активов исходит от доллара и доходности американских облигаций, риски связаны с административным использованием налоговых инструментов.
Золото и криптоактивы: в конечном итоге все сводится к процентным ставкам
Ожидания снижения фискального расширения способствуют снижению долгосрочных процентных ставок, цена на золото уже вернулась с 3898,9 долларов 30 октября к 4132 долларам в азиатский период 5 ноября. Пока инфляция и Федеральная резервная система остаются в более жестком режиме, золото трудно будет сформировать односторонний тренд, в будущем более вероятно широкое колебание, движимое макроданными.
Криптоактивы сталкиваются с двойными переменными ускорения регулирования и надзора Конгресса, в день выборов в основном остались на уровне. Компании по добыче, трансформирующие вычислительные мощности в ИИ, получили от Bernstein снижение целевой цены до 54%.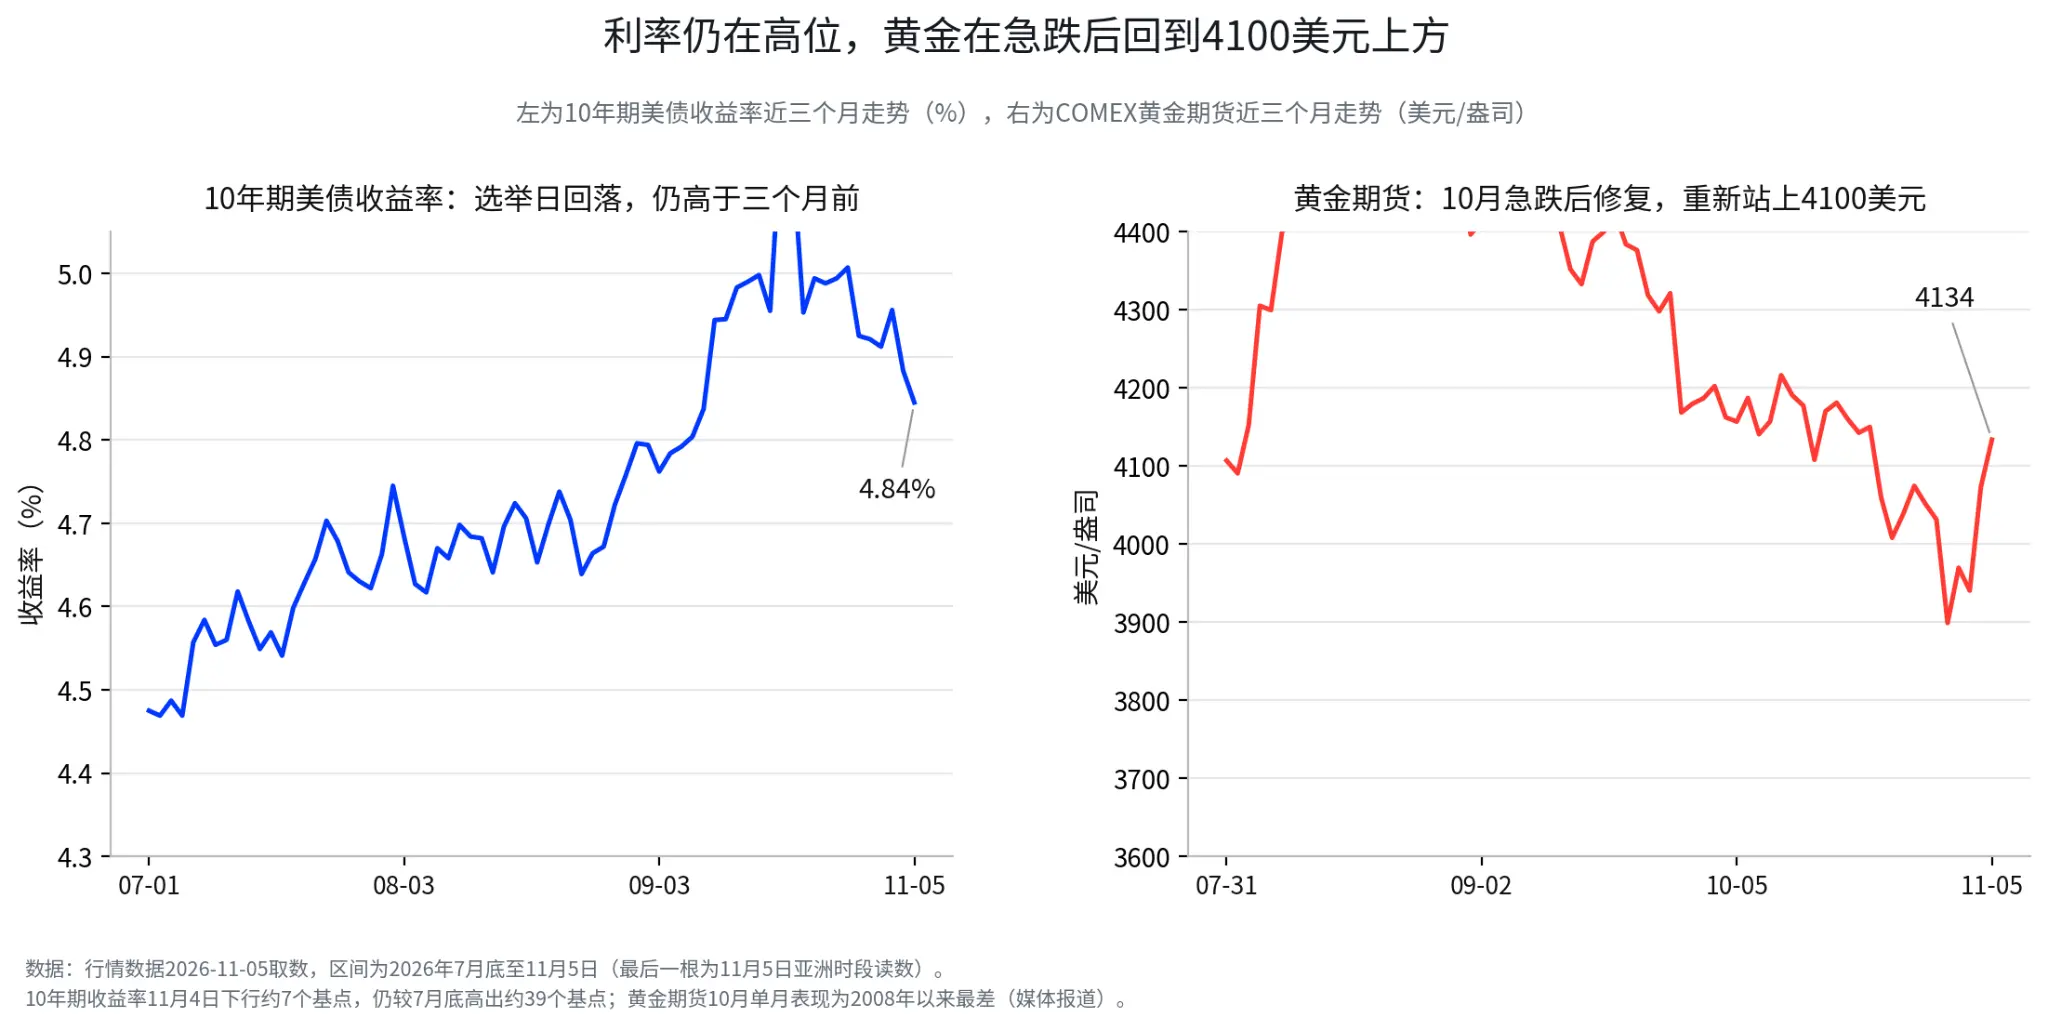
Семь, с 10 ноября до предела долга: в ближайшие 12 месяцев следите за этими несколькими ключевыми моментами
Выборы уже прошли, рыночная ценовая власть быстро переместится на несколько конкретных временных точек. 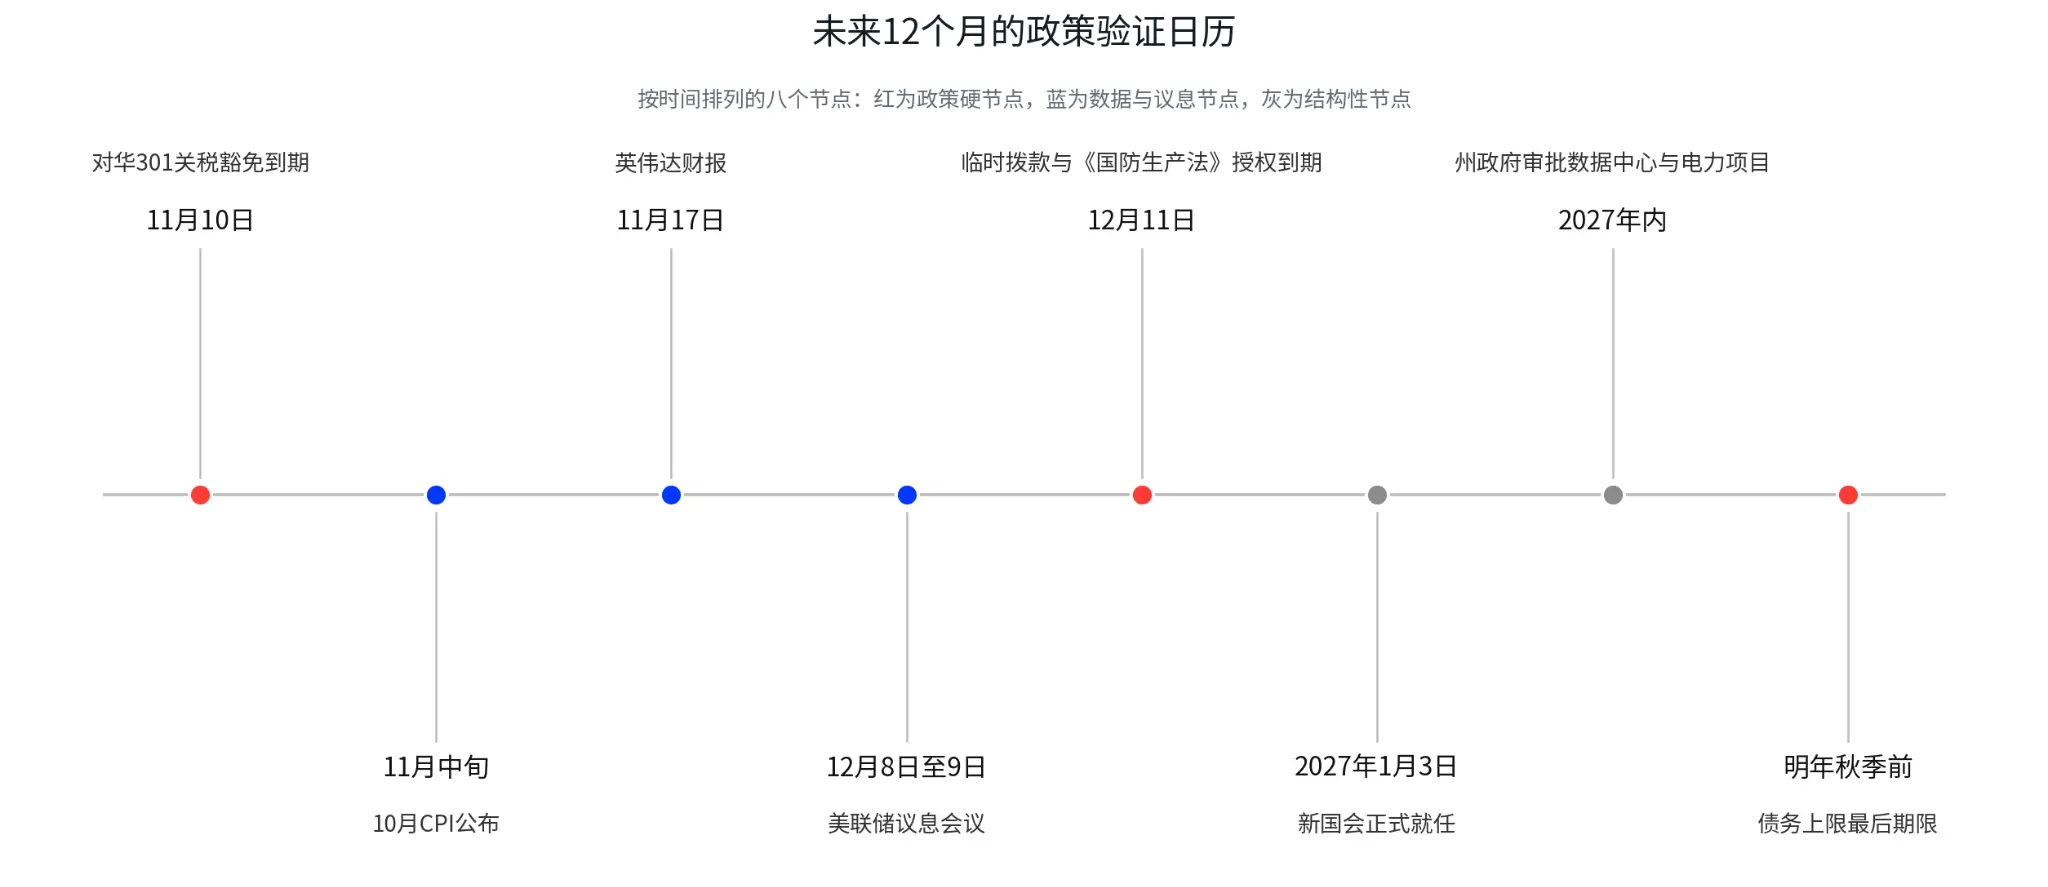
10 ноября: освобождение от 301 статьи для Китая. Продление или отмена будут решаться Белым домом, это первый ответ для экспортной цепочки, который также влияет на доллар и глобальные инфляционные ожидания.
Середина ноября: CPI за октябрь. Сможет ли инфляция продолжить снижение, определяет, есть ли у Федеральной резервной системы пространство, это самый прямой макроэкономический проверочный пункт для американских облигаций и золота.
17 ноября: отчет Nvidia. Следите за спросом в дата-центрах, видимость заказов и капитальными расходами, это не связано с самим доходом.
8-9 декабря: заседание Федеральной резервной системы. Общий переключатель для американских облигаций, золота, доллара и оценки акций роста, направление определяется данными по занятости и инфляции.
11 декабря: временное финансирование и авторизация Закона о производстве обороны. Самое важное политическое окно для сделок в ближайшие месяцы, сосредоточение на медицинских субсидиях, обороне и рисках остановки.
3 января 2027 года: новое заседание Конгресса. Демократы берут на себя повестку обеих палат, регулирование технологий, соблюдение ИИ и расследования в отношении исполнительной власти переходят в стадию исполнения.
2027 год: государственные правительства решают следующий раунд поставок инфраструктуры ИИ. Для вычислительных мощностей, дата-центров и электрического оборудования фактическое одобрение важнее, чем устные заявления из Вашингтона.
До осени следующего года: предел долга. Более отдаленные риски определяют, приведут ли долгосрочные процентные ставки и рискованные активы ко второму раунду политического шока.
Заключение: не торгуйте на выборах, торгуйте на реализации политики
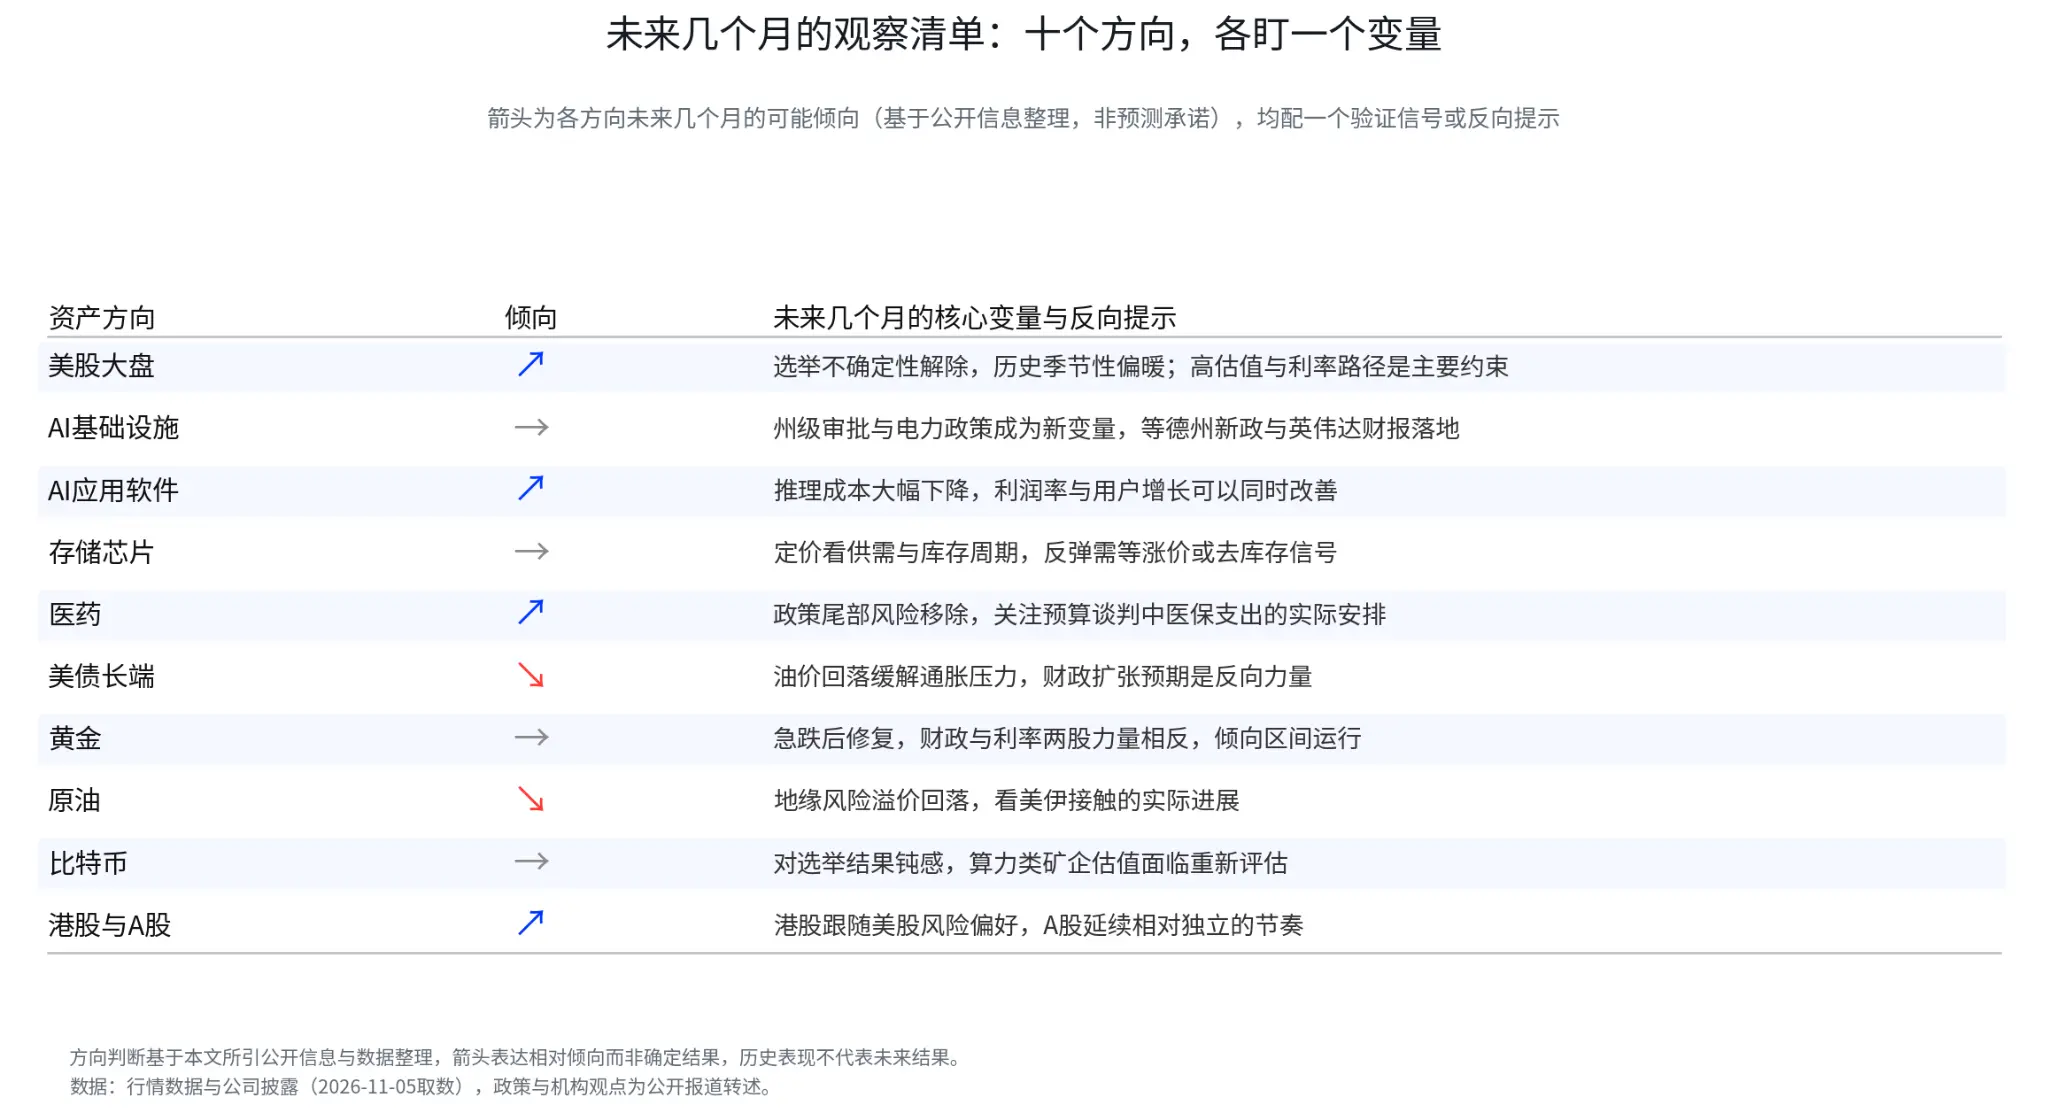
Внимание рынка может сместиться с самих результатов выборов на фактическую реализацию различных политик. Замораживание финансов, направление процентных ставок, тексты финансирования в декабре, одобрение инфраструктуры ИИ на уровне штатов и мест, переговоры по Ирану, решения по налогам 10 ноября для экспортной цепочки. У каждого актива есть свое политическое расписание.
Индексы могут быть в пользу роста, но не стоит понимать это как общее повышение. Опыт 2018 года уже показал, что рост в течение 12 месяцев после выборов не противоречит значительным откатам в предыдущие месяцы. Возможности в следующем году, скорее всего, будут исходить от диверсификации между секторами и активами, а не от простого восстановления после выборов.
Отказ от ответственности: содержание данной статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент, указанное в статье, соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих сторон, упомянутые в статье, представляют собой лишь взгляды соответствующих третьих сторон на определенный момент времени и не отражают мнения или рекомендации BIT. Данная статья не является инвестиционным советом, исследованием инвестиций, предложением, привлечением или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не гарантируют будущие результаты. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным мнением. Торговые услуги BIT на Гонконгской фондовой бирже не предоставляются жителям Гонконга или пользователям из других ограниченных юрисдикций.
 Предупреждение о рисках Предупреждение о рисках