








China International Capital Corporation: Достигли ли акции США своего дна?
 Ключевые тезисы


 China International Capital Corporation (CICC) считает, что этот быстрый процесс очищения не обязательно является плохим знаком для долгосрочной динамики, но для восстановления восходящего тренда необходимо два катализатора: значительный прорыв в области AI или завершение ужесточения со стороны Федеральной резервной системы США, а также возможный переход к смягчению.
Недавние колебания на американском фондовом рынке значительно усилились, а "шум" от политики после промежуточных выборов вызвал рыночные колебания (в статье "Значение активов после "победы" демократов"). Ключевым моментом также является то, что сам искусственный интеллект в настоящее время сталкивается с множеством "проблем", таких как недостаток спроса и высокие инвестиции, которые были заранее выявлены ("Как воспринимать резкое падение американского фондового рынка?").
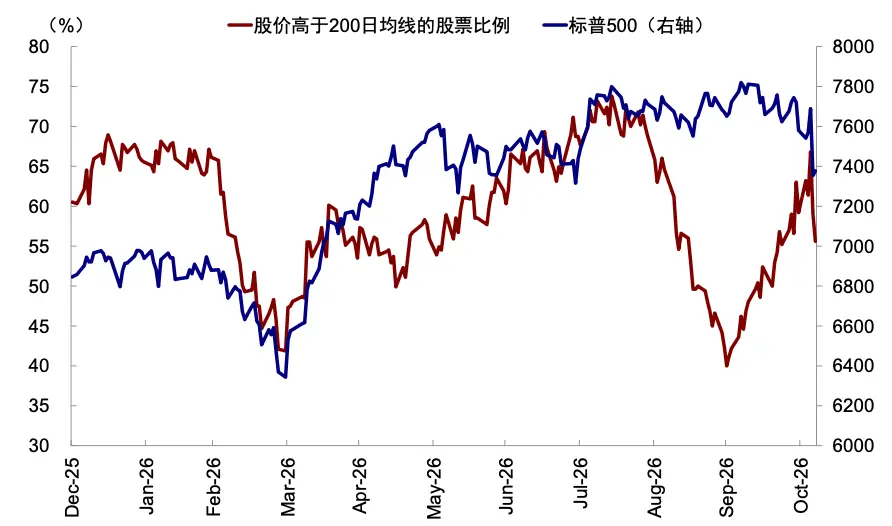
Конечно, такая быстрая ликвидация может не быть плохим знаком для долгосрочной динамики, так как она помогает переработать чрезмерные ожидания и позиции, что в будущем может быть полезно для восстановления роста при появлении новых катализаторов, просто нужно дождаться их появления. Следует отметить, что с начала этого года рост американского фондового рынка в основном был обусловлен прибылью, а не расширением оценки. После недавней коррекции оценка быстро снизилась. Исключая индекс Доу-Джонса с оценкой 19,6, который все еще находится на уровне 86% исторических квантилей за последние 20 лет, оценки S&P 500 и Nasdaq упали до 17,8 и 20,3 соответственно, что соответствует 70% и 44% исторических квантилей за последние 20 лет, а полупроводниковый индекс даже снизился до 13,8, что составляет лишь 14% исторического квантиля за последние 20 лет.
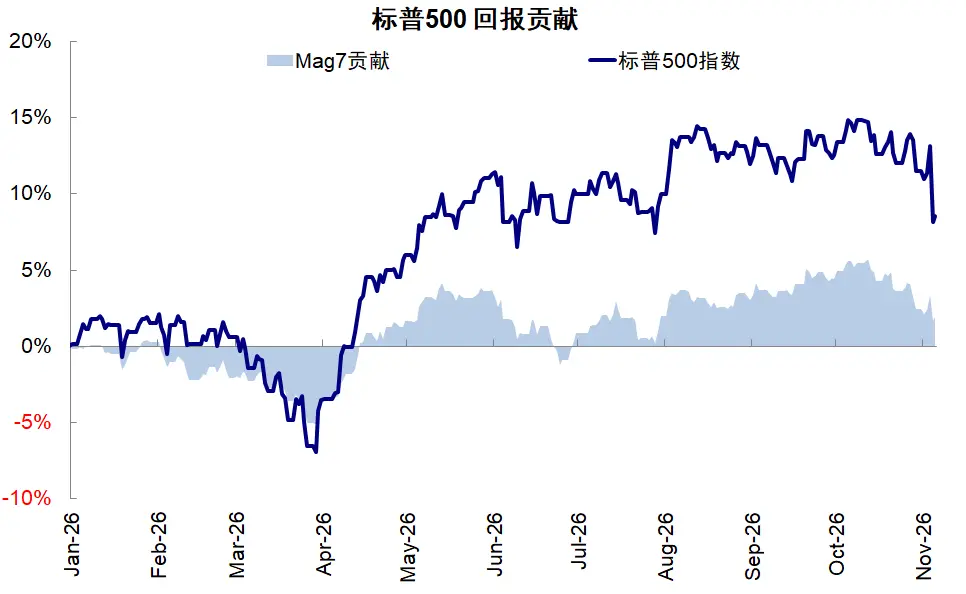
Таким образом, рынку нужны два катализатора: либо искусственный интеллект должен сделать значительный прорыв, либо Федеральная резервная система должна прекратить ужесточение или даже перейти к смягчению. До этого момента мы рекомендуем проявлять осторожность: 1) следить за тем, есть ли краткосрочная негативная обратная связь по ликвидности или дальнейшие политические потрясения (игры до вступления нового Конгресса в начале следующего года); 2) контролировать позиции, чтобы оставить пространство для последующей конфигурации; 3) корректировать структуру, даже если она остается внутри технологий, можно в первую очередь обратить внимание на облачных провайдеров с низким уровнем открытости к искусственному интеллекту или с низкой оценкой и большей способностью к торгам.
Первый квартал следующего года является ключевым моментом: 1) ожидается, что явный поворот Федеральной резервной системы произойдет только в начале следующего года. Сильные данные по занятости в октябре усилили вероятность повышения ставок в декабре, а в начале следующего года инфляция, вероятно, снизится на фоне высокой базы; 2) в январе будут опубликованы квартальные отчеты. ROIC технологических компаний может продолжать находиться под давлением, и в это время искусственный интеллект должен будет продемонстрировать новые достижения; 3) новый Конгресс США вступит в должность 3 января следующего года. Политика Трампа до вступления нового Конгресса и постоянные высказывания вновь избранных депутатов могут вызвать постоянные потрясения, которые рынку нужно будет переварить, и после вступления нового Конгресса это может постепенно снизить чувствительность. Таким образом, к тому времени искусственный интеллект должен будет продвинуться вперед, или же ожидания ужесточения Федеральной резервной системы должны будут ослабнуть, что, возможно, предоставит поддержку или возможность.
В статьях "Значение активов после "победы" демократов" и "Как воспринимать резкое падение американского фондового рынка?" мы рассмотрели политику промежуточных выборов и колебания ликвидности после рыночных потрясений. В этой статье мы дополнительно рассмотрим уже почти полностью опубликованные результаты третьего квартала американского фондового рынка и ответим на вопросы о перспективах фондового рынка с точки зрения фундаментальных факторов.
Движущие силы рынка: прибыль является основным двигателем рынка, искусственный интеллект обеспечивает 60% роста; темпы роста достигли точки поворота
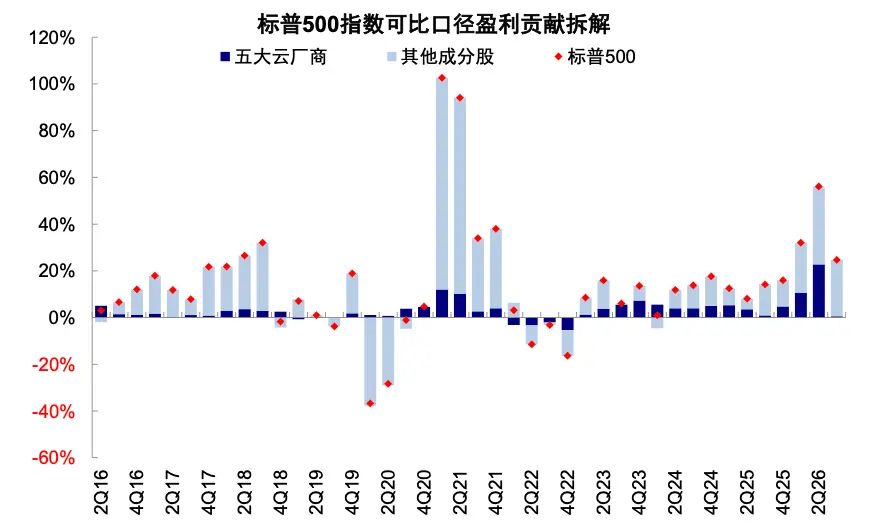
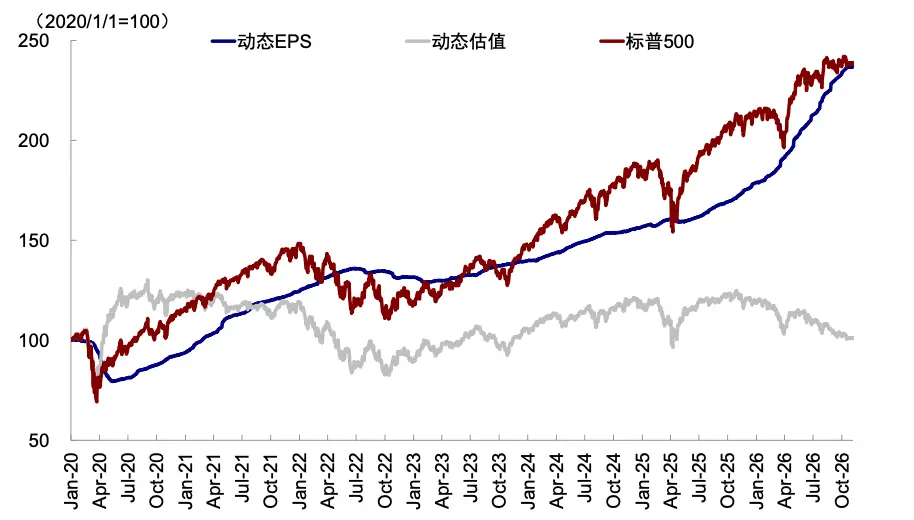
Прежде всего, сильный рост прибыли является основным двигателем американского фондового рынка. С начала года основные индексы фондового рынка выросли благодаря прибыли: S&P 500, Доу-Джонс и Nasdaq выросли на 8%, 7% и 6% соответственно, при этом динамическая прибыль увеличилась на 29%, 17% и 40%, что компенсировало сокращение оценок. В третьем квартале прибыль S&P 500 увеличилась на 25%, что ниже 32% и 56% в первом и втором кварталах, но все еще выше среднего квартального темпа роста прибыли в 12% за период с 2023 по 2025 годы.
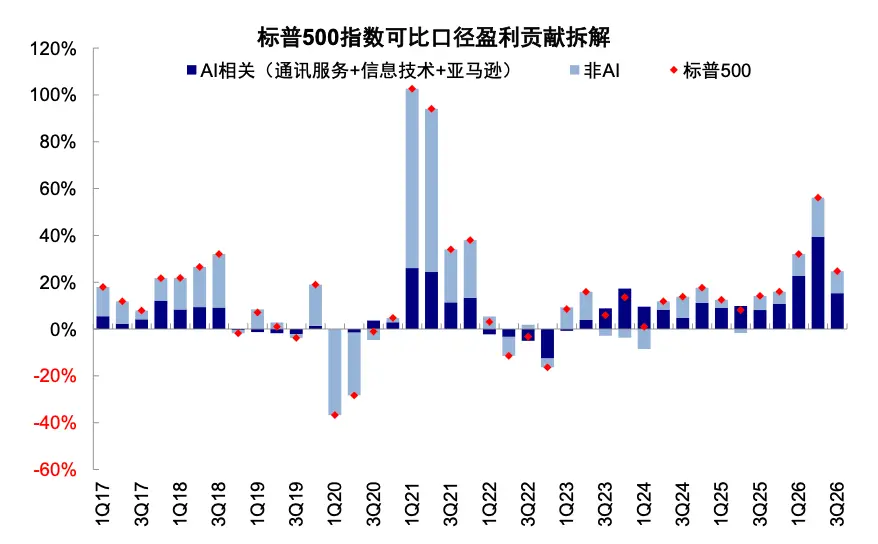
Во-вторых, сектора, связанные с искусственным интеллектом, обеспечили 60% роста прибыли. Оценив прибыльность сектора искусственного интеллекта на основе услуг связи, информационных технологий и Amazon, в третьем квартале он обеспечил 62% общего роста прибыли, что ниже 70% во втором квартале. При этом информационные технологии обеспечили 58%, поддерживая большую часть роста в секторе искусственного интеллекта, тогда как сектор связи значительно ослаб, так как рост в подотрасли медиа и развлечений резко замедлился. Это также означает, что общий рост прибыли зависит от искусственного интеллекта, и если исключить сектор искусственного интеллекта, то темпы роста прибыли в третьем квартале могут упасть до 15%.
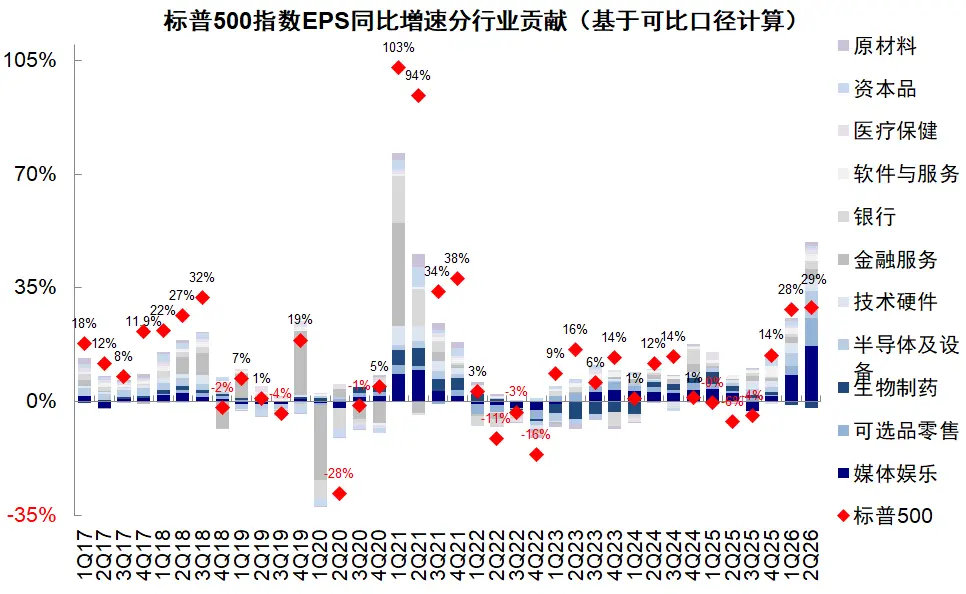
Традиционный спрос в третьем квартале не был плохим, но под давлением высоких процентных ставок все же негативно сказался на прибыли. По темпам роста лидируют такие сектора, как энергетика (150%), полупроводниковое оборудование (110%), управление и развитие недвижимости (49%), капитальные товары (48%), в то время как транспорт (-37%), телекоммуникационные услуги (-34%), финансовые услуги (-14%) и страхование (-11%) отстают. По вкладу сектора, такие как промышленность, сырьевые товары, коммунальные услуги и товары первой необходимости, в совокупности обеспечили 10% прибыли, в то время как финансовый и недвижимый сектора показали отрицательный вклад, что негативно сказалось на общем росте на 7,5%.
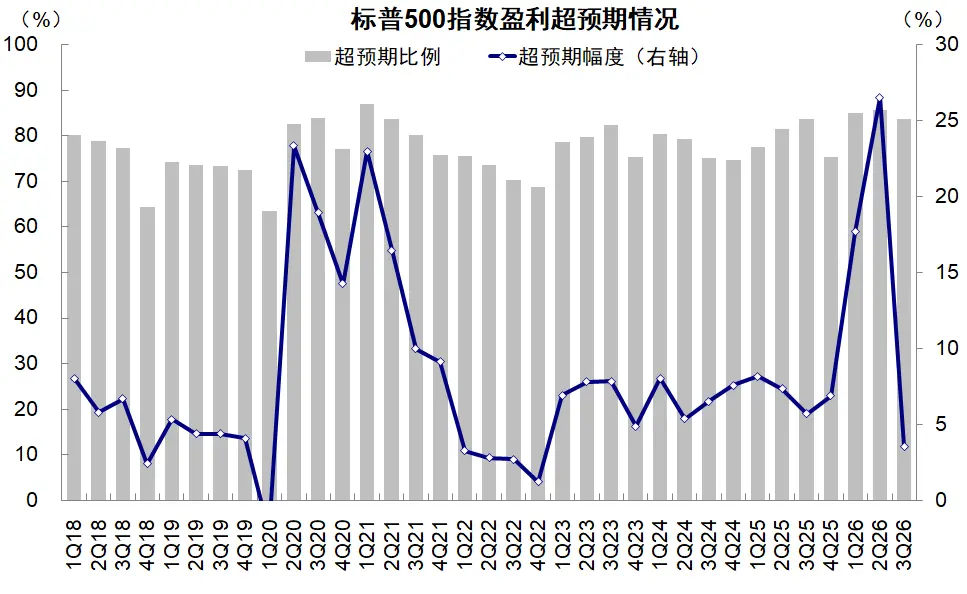
В-третьих, темпы роста достигли точки поворота, впервые с 2Q25 наблюдается замедление. В третьем квартале прибыль S&P 500 увеличилась на 25%, что ниже темпов роста в первые два квартала этого года. Рынок стал более "привередливым" к результатам, требуя не только поддержания высокого темпа роста прибыли, но и постоянного превышения ожиданий, что усложнило задачу по превышению ожиданий в третьем квартале. Доля и величина превышения ожиданий среди акций S&P 500 снизились: доля снизилась с 86% во втором квартале до 84%, а величина превышения ожиданий упала с 27% во втором квартале до 3,5%, что является самым низким уровнем с четвертого квартала 2022 года. При этом сектор связи, в который входят Google и Meta, показал наибольшее снижение, прибыль снизилась с 99% превышения ожиданий во втором квартале до 19% ниже ожиданий в третьем квартале.
Направление искусственного интеллекта: доходы отстают от инвестиций; доходность снижается, но все еще выше затрат; может выдержать снижение процентной ставки до 6~6.5%
1) Доходы отстают от инвестиций. Ускорение капитальных затрат, свободный денежный поток стал отрицательным, а давление внешнего финансирования возросло. Общий объем капитальных затрат пяти крупнейших облачных провайдеров в третьем квартале увеличился с 181,5 миллиарда долларов до 230 миллиардов долларов, а темпы роста по сравнению с прошлым годом увеличились с 87% во втором квартале до 118%. Однако темпы роста операционного денежного потока значительно снизились с 38% во втором квартале до 19% в третьем квартале, общий объем составил 198 миллиардов долларов, что недостаточно для покрытия капитальных затрат за тот же период. Это привело к тому, что свободный денежный поток пяти крупнейших облачных провайдеров изменился с 4,8 миллиарда долларов во втором квартале на отрицательный -31,8 миллиарда долларов, кроме Microsoft, свободный денежный поток Amazon, Meta, Google и Oracle в третьем квартале стал отрицательным, что еще больше увеличило потребность во внешнем финансировании. На фоне того, что спрос на искусственный интеллект еще не преодолел существующие "потолки" применения и перспективы доходности остаются неопределенными, внимание рынка к стоимости финансирования и источникам средств значительно возросло, что привело к усилению опасений по поводу кредитных рисков, и CDS пяти крупнейших облачных провайдеров достигли исторически высокого уровня.
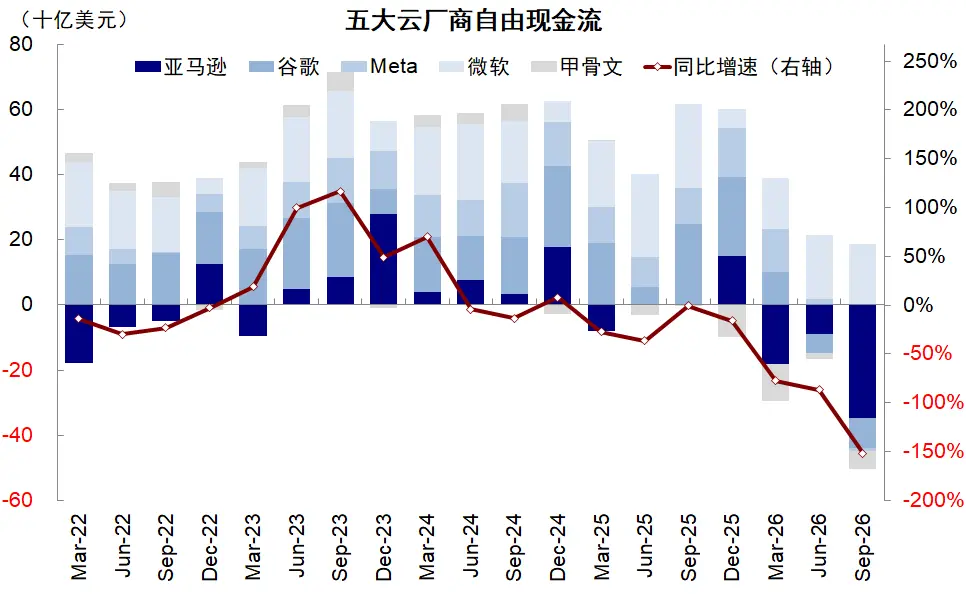
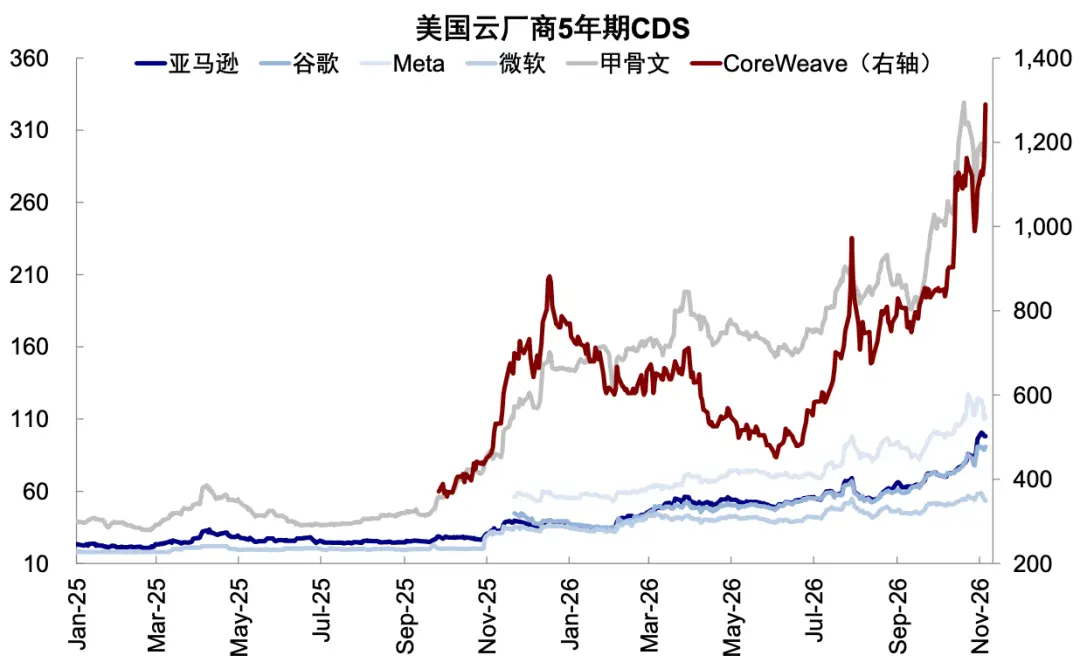
Источник: FactSet, Исследовательский отдел Zhongjin Company
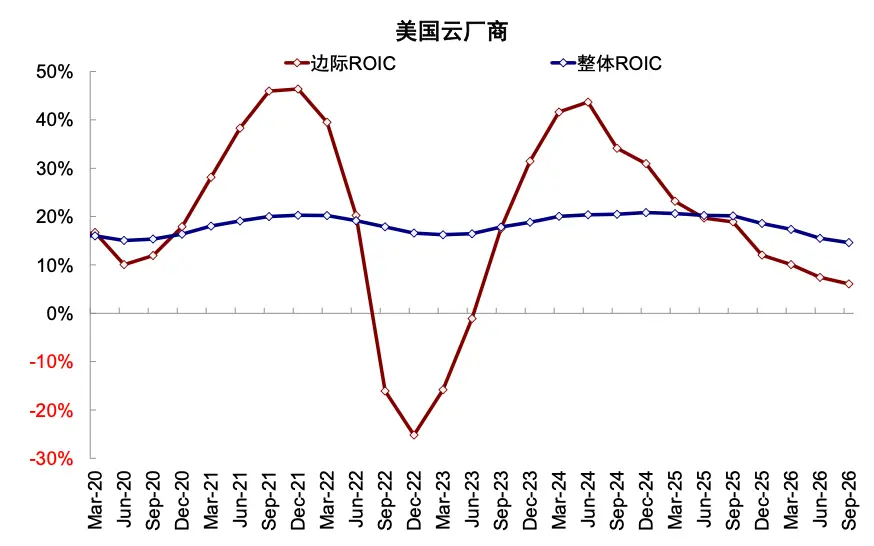
2) Возврат выше затрат. Предельный ROIC продолжает снижаться, но общий возврат все еще может покрыть стоимость финансирования. С учетом продолжающегося расширения вложенного капитала, новый операционный возврат не смог синхронно увеличиться, предельный ROIC пяти крупнейших облачных компаний снизился с пикового значения 44% во втором квартале 2024 года до 6.1%, что привело к дальнейшему снижению общего ROIC до 15%. Тем не менее, общий ROIC все еще выше текущей взвешенной средней стоимости капитала (WACC) около 10% для пяти крупнейших облачных компаний, что означает, что облачные компании все еще могут получать сверхнормальную прибыль.
График 11: Общий ROIC пяти крупнейших облачных компаний снизился с 16% во втором квартале до 15%, предельная доходность также упала до 6.1%
Источник: FactSet, Исследовательский отдел Zhongjin Company
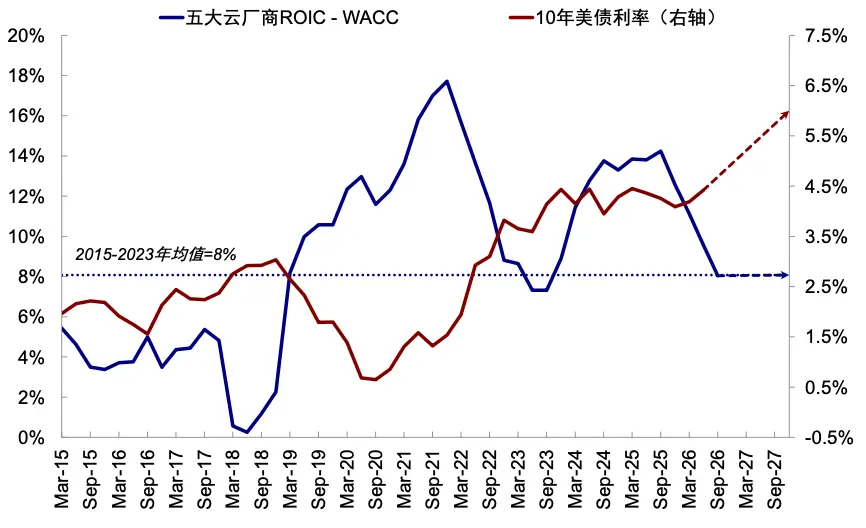
Снижение предельной доходности привело к снижению уровня процентных ставок, которые AI может выдержать, до 6~6.5%. Ранее мы оценивали, что если пять крупнейших облачных компаний сохранят ROIC на неизменном уровне, предположим, что разница между ROIC и WACC сократится до среднего уровня 8 процентных пунктов до появления тренда AI в 2015-2023 годах, то соответствующий уровень безопасной доходности активов составит 7~7.5% (в статье "AI от 'друга' традиционного спроса к 'врагу'?"). Однако с дальнейшим ослаблением предельной инвестиционной доходности в третьем квартале разница между ROIC и WACC уже сократилась до исторического среднего значения, в сочетании с ожиданиями доходности на 2027 год, уровень безопасной доходности активов, который AI может выдержать, снизился до 6~6.5%.
График 12: В сочетании с ожиданиями доходности на 2027 год уровень безопасной доходности активов, который AI может выдержать, снизился до 6~6.5%
Источник: FactSet, Исследовательский отдел Zhongjin Company
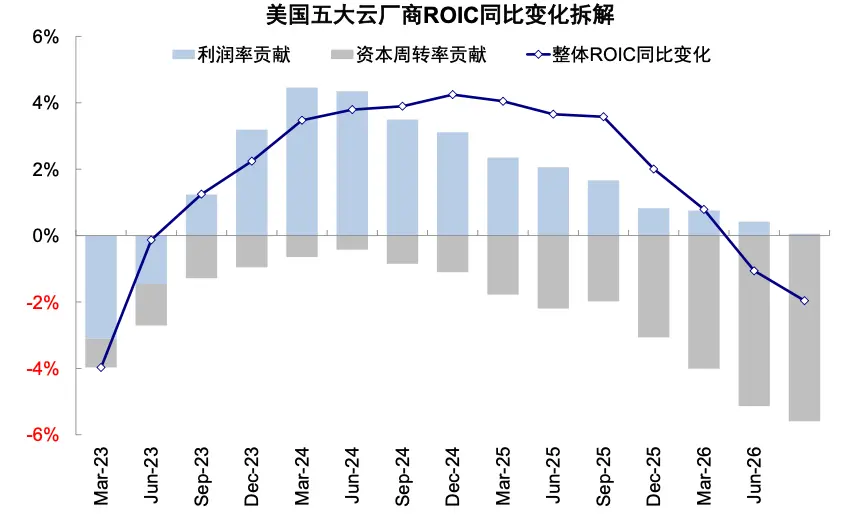
3) "Увеличение активов" облачных компаний создает давление на оборачиваемость капитала. Дальнейшее разделение ROIC на налоговую операционную прибыльность (NOPAT/Выручка) и оборачиваемость вложенного капитала (Выручка/IC) показывает, что налоговая операционная прибыльность пяти крупнейших облачных компаний с 2023 года продолжает расти, увеличившись с 14.8% до 22.1% в третьем квартале; но оборачиваемость капитала продолжает снижаться, упав с пикового значения 109% в первом квартале 2023 года до 66% в третьем квартале, что является новым минимумом с 2015 года. В то же время, с второго квартала 2025 года улучшение прибыльности не смогло компенсировать негативное влияние оборачиваемости капитала, что также привело к постоянному снижению ROIC пяти крупнейших облачных компаний.
График 13: С второго квартала 2025 года улучшение прибыльности не смогло компенсировать негативное влияние оборачиваемости капитала
Источник: FactSet, Исследовательский отдел Zhongjin Company
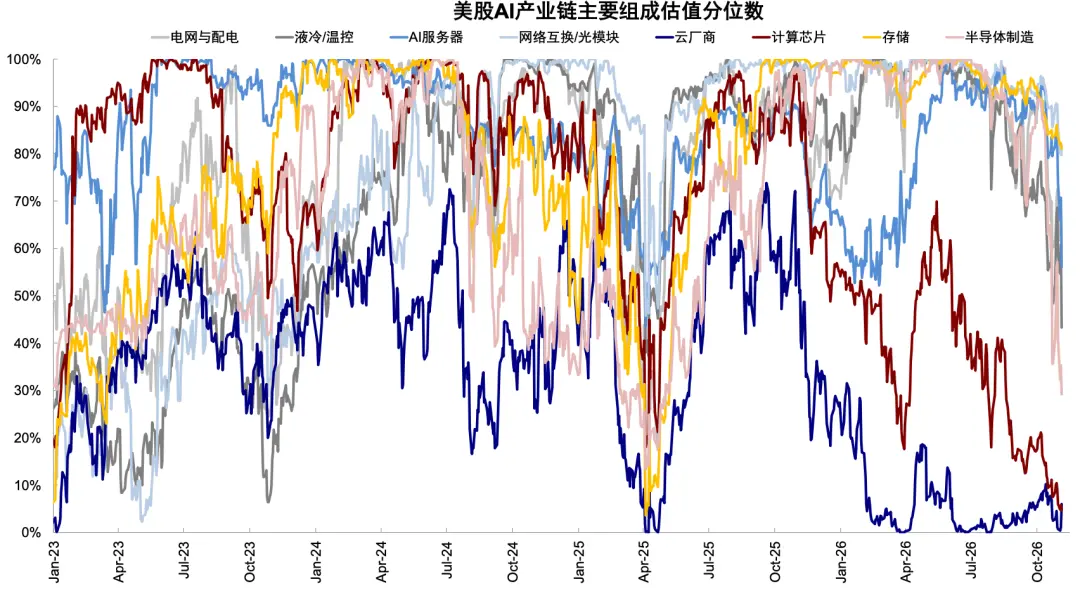
Внутри технологий наблюдается дальнейшая дифференциация, некоторые сегменты аппаратного обеспечения все еще должны переварить ожидания роста, цены облачных компаний относительно разумны. Некоторые аппаратные инфраструктуры с высокими ожиданиями роста, такие как сетевые соединения/оптические модули, полупроводниковое производство, жидкостное охлаждение/температурный контроль, недавно значительно скорректировали свои оценки, например, оценка сектора полупроводников быстро снизилась с 90% на начало октября до около 20%. В отличие от этого, облачные компании не предоставили значительную оценочную премию для новых прибылей, и пространство для корректировки оценок также относительно ограничено.
Традиционные сектора: чувствительные к процентным ставкам сегменты под давлением высоких ставок, давление AI также постепенно проявляется
Традиционный спрос еще не сформировал полное улучшение. В потреблении услуги превосходят товарное потребление. Прибыль от потребительских услуг, продуктов питания и напитков, а также автомобилей и запчастей увеличилась на 12%, 8.7% и 7.3% соответственно, но прибыль от товаров длительного пользования и одежды, а также товаров для дома и личного пользования снизилась на 5.4% и 10.3%. Дифференциация в промышленном секторе более очевидна, прибыль от капитальных товаров увеличилась на 48.3%, коммерческих и профессиональных услуг — на 16.2%, но транспортировка, пострадавшая от высоких цен на нефть, снизилась на 37.1%. В финансовом секторе прибыль банков немного увеличилась на 4.8% благодаря чистым процентным доходам, тогда как прибыль от страхования и финансовых услуг снизилась на 10.7% и 13.6% соответственно из-за колебаний инвестиционных доходов.
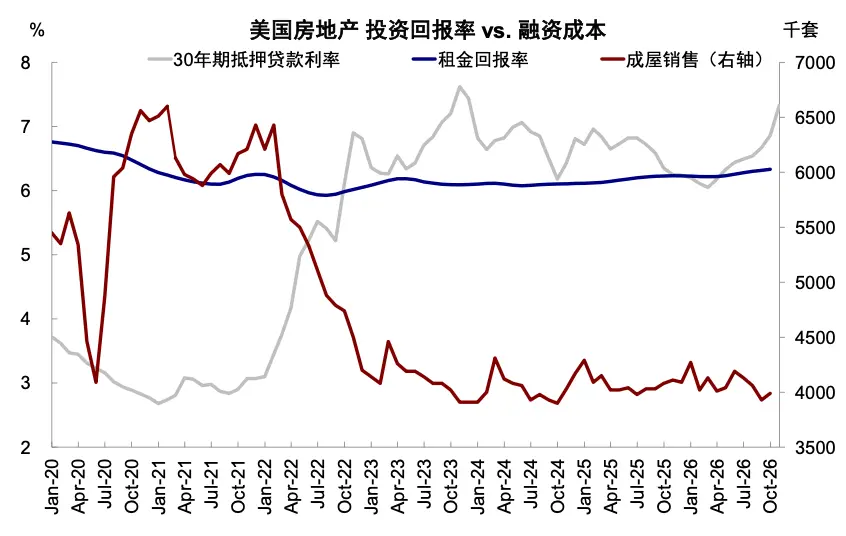
Рост все еще имеет устойчивость, но чувствительные к процентным ставкам сегменты роста продолжают испытывать давление. Недавние макроэкономические данные показывают, что текущий рост в США все еще устойчив, реальный ВВП в третьем квартале увеличился на 3.4% в годовом исчислении, что выше ожидаемых 3.2% и второго квартала 2.2%. Кроме инвестиций, связанных с AI, частное потребление также очень сильное, особенно в сфере медицинских услуг, общественного питания и гостиничного обслуживания. Индексы ISM в производственном и непроизводственном секторах в октябре также значительно превысили ожидания, уровень безработицы снизился с 4.2% до 4.1%. Однако высокие процентные ставки продолжают сдерживать спрос на жилье и кредитование, 30-летние ипотечные ставки с начала года продолжают расти, в октябре они достигли 7.4%. Продажа недвижимости все еще находится на низком уровне, хотя в сентябре продажи существующих домов немного увеличились, но годовой объем продаж составил всего 3.99 миллиона единиц, продажи новых домов также снизились до 676 тысяч единиц. С другой стороны, ослабление доходности AI также может начать "вытеснять" физические и финансовые ресурсы традиционного спроса. Как мы подчеркивали в статье "AI от 'друга' традиционного спроса к 'врагу'", ранее положительные внешние эффекты, вызванные спросом AI, поддерживали рост экономики США, но с тем, что AI требует больше внешнего финансирования для поддержки инвестиций, эффект вытеснения традиционного спроса также неизбежен, массовое эмитирование облигаций AI и необходимость повышения процентных ставок Федеральной резервной системой являются типичными примерами.
График 14: Чувствительные к процентным ставкам сегменты, такие как продажи жилья, продолжают испытывать давление с 2023 года
Источник: FactSet, Исследовательский отдел Zhongjin Company
Более значительное восстановление все еще требует снижения процентных ставок. Ранее мы оценивали, что традиционный спрос может выдержать 10-летнюю доходность государственных облигаций США около 4%. Хотя сейчас есть устойчивость, высокие процентные ставки все еще продолжают сдерживать дальнейшее освобождение спроса на жилье и кредитование со стороны домохозяйств, что проявляется в недостаточной динамике расширения кредитования в домохозяйствах. В краткосрочной перспективе устойчивость роста и данные по занятости делают Федеральную резервную систему менее склонной к немедленному изменению курса, но слабость традиционного спроса также не поддерживает более значительное повышение процентных ставок. Если в первом квартале следующего года ожидания AI все еще ослабнут, то рыночные ожидания ужесточения со стороны Федеральной резервной системы могут ослабнуть, создавая условия для снижения процентных ставок и восстановления традиционного спроса.
Прогноз: рынку нужны катализаторы окончания ужесточения или прогресса AI, начало следующего года является ключевым моментом
В настоящее время рынок находится на стадии "переходного периода" в ожиданиях AI, ключевая проблема заключается в отсутствии нового нарратива и катализатора без спроса и моделей, что также увеличивает риски кредитного и регуляторного давления. Высокие капитальные расходы постоянно сжимают свободный денежный поток облачных компаний, что приводит к растущим опасениям по поводу скорости реализации доходов AI и доходности инвестиций, что похоже на логику, когда в конце прошлого года рынок беспокоился о рисках частного капитала и кредитования из-за недостаточного прогресса AI.
В этом контексте рынку нужны два катализатора: либо AI должен сделать огромный прорыв, либо Федеральная резервная система должна прекратить ужесточение или даже перейти к смягчению. Если ничего из этого не произойдет, это может повлиять на желание инвесторов вернуться на рынок для покупки на дне и также усилить волатильность. В краткосрочной перспективе необходимо следить за возможным негативным обратным эффектом ликвидности или дальнейшими политическими потрясениями (например, воспользуется ли Трамп этим окном для политической игры до вступления нового Конгресса в начале следующего года). Первый квартал следующего года является ключевым моментом проверки, когда произойдут изменения в составе Конгресса, период отчетности AI и снижение инфляции.
До этого момента мы по-прежнему рекомендуем осторожно наблюдать, прежде чем принимать решения, пока не появятся вышеупомянутые катализаторы, и в краткосрочной перспективе следить за возможным негативным обратным эффектом ликвидности и дальнейшими политическими потрясениями. В настоящее время индекс S&P 500 уже вернулся к уровню годовой линии, предыдущая корректировка уже освободила часть эмоций, но на рынке все еще не хватает новых катализаторов для роста, а факторы ликвидности и повышение процентных ставок Федеральной резервной системы в декабре также могут привести к дальнейшим потрясениям. Поэтому мы рекомендуем дождаться появления вышеупомянутых катализаторов и более ясных перспектив доходности инвестиций, прежде чем проводить распределение. В крайних случаях, если дополнительный рост прибыли, вызванный ожиданиями AI, будет полностью "стерто", динамический темп роста прибыли может снизиться до 10%, предположим, что оценка также снизится до 16~17 раз, то это соответствует падению индекса S&P 500 примерно на 10%.
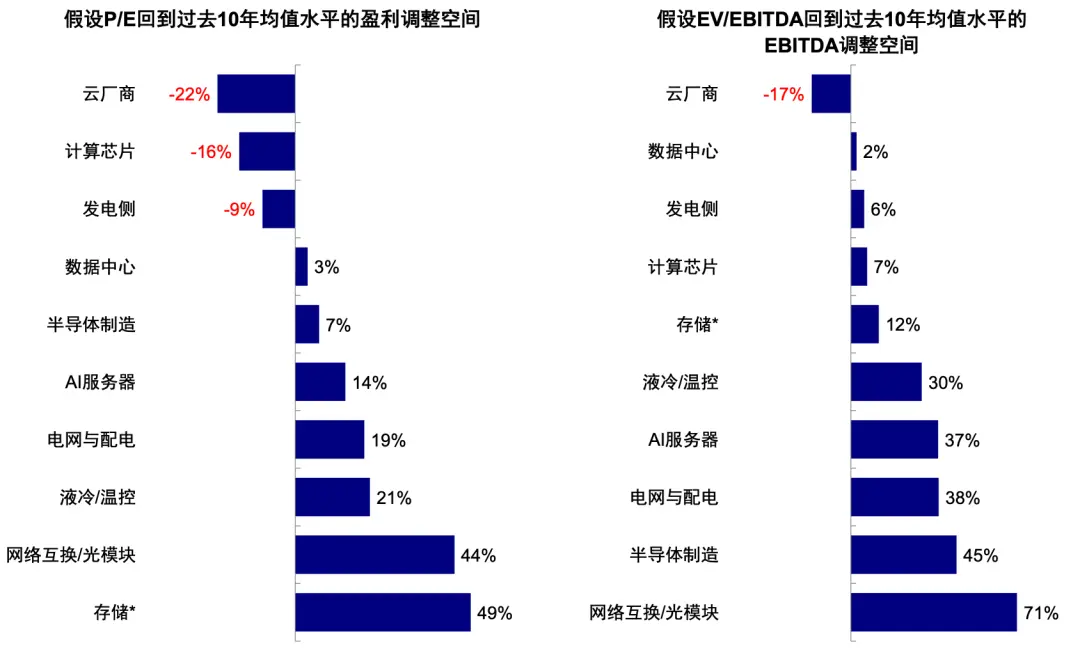
Помимо контроля за позицией, также можно скорректировать структуру портфеля, даже внутри технологий можно в первую очередь обратить внимание на облачные компании и вычислительные чипы с низкой экспозицией к AI или низкой оценкой и большей ценовой способностью. Недавние рыночные выступления также отражают эту разницу, ранее сегменты, в которых ожидания роста были достаточно учтены, скорректировались более заметно, тогда как облачные компании относительно устойчивы к падению. С учетом средней оценки за последние 10 лет, сегменты, такие как оптические модули, полупроводниковое производство, электросети и распределение, все еще требуют увеличения прибыли на 40~70%, чтобы соответствовать текущему ценообразованию, тогда как прибыль облачных компаний сохраняет почти 20% пространства для снижения прибыли.
График 15: Общая оценка акций в США в настоящее время не находится на экстремально высоком уровне, но внутри цепочки AI наблюдается явная дифференциация
Источник: FactSet, Исследовательский отдел Zhongjin Company
График 16: Сегменты, такие как оптические модули, полупроводниковое производство, электросети и распределение, которые включают высокие ожидания роста, требуют увеличения прибыли на 40~70%, тогда как облачные компании оставили почти 20% пространства для последующего роста прибыли
Источник: FactSet, Исследовательский отдел Zhongjin Company
Source / Источник информации
Эта статья взята из: "Упали ли акции в США до своего уровня?" опубликовано 9 ноября 2026 года.
Лю Ган, CFA Аналитик SAC Регистрационный номер: S0080512030003 SFC CE Ref: AVH867
Ян Сюаньтин Аналитик SAC Регистрационный номер: S0080524070028 SFC CE Ref: BXS665
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





