AI「完璧な嵐」脚本:債券市場「号角を鳴らす」、財務報告「雪に霜を加える」、中選「最後の一撃」?
 核心的な視点

 AIの熱潮は債券市場、財務報告、政治リスクの三重の圧力に直面しています:資金調達のハードルが上がり、AIクラウド企業の債券市場はほぼ閉鎖状態;テクノロジー大手の資本支出が急増し、フリーキャッシュフローが悪化し、株価が圧迫されています;中間選挙が近づく中、データセンターへの反対の声が高まり、規制の強化を促す可能性があります。
アメリカのAI拡張は、より厳しい段階に入っています:資本はもはや成長の物語にのみ支払われず、債券市場、財務報告、政治リスクが同時に迫っており、投資家はAI投資がそのリターン能力を証明することを求め始めています。
貸し手と投資家はより厳しくなり、より厳しい条件を要求しています。SpaceXやMetaなどの大手テクノロジー関連発行者の債券でさえ、大幅に割引取引されています。CoreWeave、Nebius、NscaleなどのAIクラウド企業は、最近実際に債券市場の門を閉ざされています。
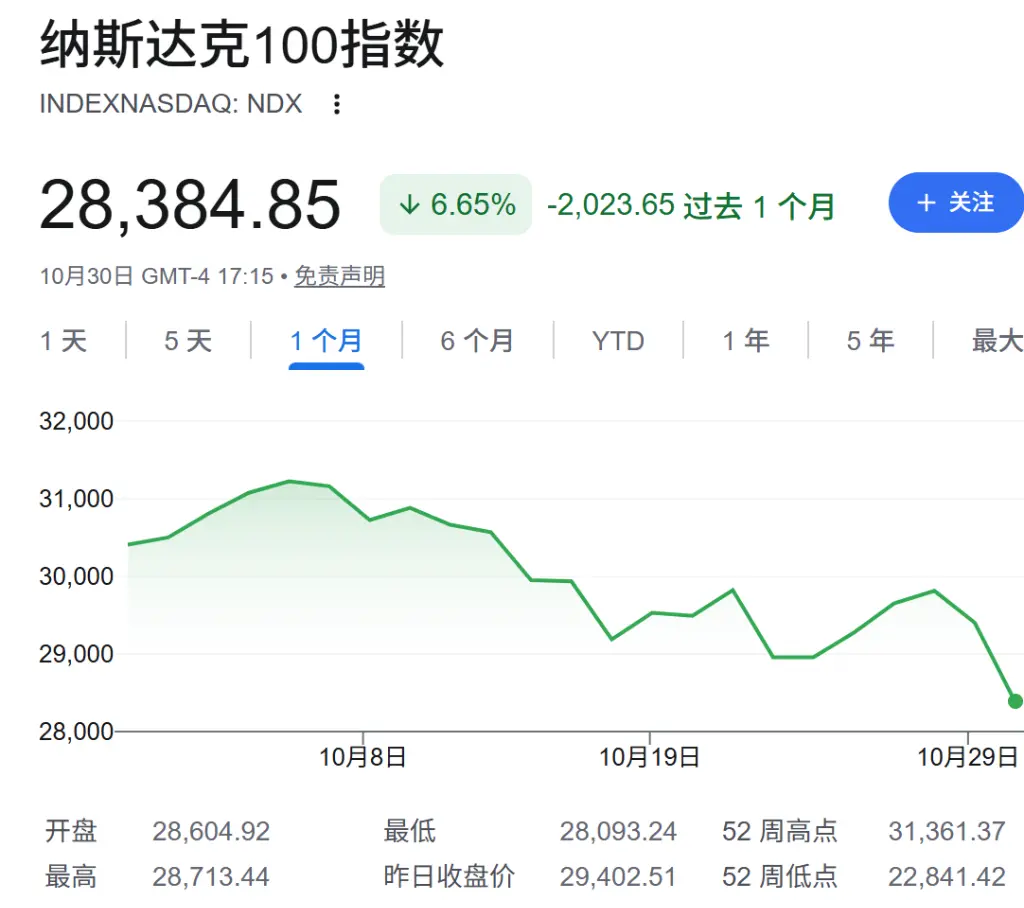
財務報告シーズンは懸念を和らげることができず、むしろ市場のAI資本支出と自由現金流に対する懸念を拡大させました。Nasdaq 100指数は10月に6.7%下落し、市場価値は2.7兆ドル消失しました。Alphabetの株価は財務報告後に1日で13%暴落し、同社の歴史上最悪の1日パフォーマンスを記録しました。
政治リスクも高まっています。アメリカの中間選挙が近づく中、データセンターの建設が引き起こす電気料金、環境、規制に関する論争が市場の価格設定に影響を与えています。世論調査や予測市場が示す民主党が国会を再掌握する見通しが実現すれば、AI業界はより厳しい調査、聴聞、規制の議題に直面する可能性があります。
債券市場が変化:AIファイナンスが買い手市場に
過去数年、アメリカのAIブームの背後にある企業は、数千億ドルを簡単に調達してきました。現在、ウォール街はハードルを引き上げ始めています。
投資家は、大規模データセンターのプロジェクトが基盤の政治的反発によって遅延する可能性を懸念しており、超大規模クラウドプロバイダーやAnthropic、OpenAIなどのAIスタートアップの利益が期待通りに迅速に実現できないことを心配しています。一方で、株式と債券のファイナンス供給が急増し、投資家はAIテーマへのリスクエクスポージャーが過剰であることを懸念しています。
この変化は市場価格に反映されています。AI関連債券の発行割引が拡大し、一部の発行者のファイナンスウィンドウが狭まっています。Pimcoの最高投資責任者Dan Ivascynは、貸し手が企業に対して投資が十分な収入に転換できることを証明するハードルが「ますます高くなっている」と述べ、「弱い部分が最初に圧力を受ける」と警告しています。
資金は依然として存在しますが、条件はより高くなっています。SpaceXは今週、Nvidiaの最新チップを購入するために400億ドルの資金調達を完了したと発表しましたが、これはAIチップ分野での最大の資金調達とされています。しかし、その記録は数時間しか持続せず、Broadcomは630億ドルの取引を締結し、Anthropicにチップを貸し出しました。それでも、ウォールストリートジャーナルによると、BroadcomのCEO Hock Tanは、銀行の懸念を和らげるために最終段階で交渉に直接関与する必要がありました。
新興クラウド企業が圧力を受ける:高利回り債のウィンドウがほぼ閉じる
圧力は最初にいわゆるneocloud企業に集中しています。この種の企業はデータセンターを所有または賃貸し、AIサーバーを展開し、大手テクノロジー企業、取引会社、AIスタートアップに計算能力を販売しています。彼らは大規模な借入を行い、金利やファイナンス条件の変化に特に敏感です。
バンク・オブ・アメリカのデータによると、アメリカの企業債市場におけるAI関連発行規模は2025年に3940億ドル、今年の10月中旬までに6550億ドルに達しています。アナリストは、来年の新たなAI関連債務の規模が1兆ドルに近づくと予測しています。
しかし、市場の受け入れ能力は試されています。CoreWeaveは今年初めに9.75%のクーポンで発行した債券が、現在二次市場での利回りが15%を超えています。これは短期間で借入コストが大幅に上昇したことを意味します。銀行家は最近、neocloud企業の高利回り債の新規発行市場が基本的に閉じていると警告しています。15%以上の利回りは借入者にとってコストが高すぎます。
Nebiusは典型的なケースです。この会社は2024年以来、Nvidiaや他の投資家に約27億ドルの株式を販売し、AI拡張を支援するために数十億ドルの転換社債を発行しました。しかし、ウォールストリートジャーナルが引用した情報筋によると、Nebiusは高利回り債の初回発行を検討した後、進めないことを決定しました。CEOのArkady Volozhは先週、ベルリンの会議で、一部の資本源が「一時的に閉じている」と述べ、同社は顧客の前払いと他の手段を通じて資金を調達していると語りました。
株式市場も厳しい状況です。LambdaはIPO前の最後のラウンドで、目標評価額を145億ドルから130億ドルに引き下げました。Nscaleは11月の上場を検討していましたが、現在は12月に延期する傾向があります。同社はまた、Nvidiaや他の投資家と交渉中で、Anthropicの西バージニア州にある450億ドルのデータセンターに対する資金提供を行っていますが、潜在的な支援者は市場の変化後により厳しい条件を要求しています。
巨大企業も集中度の制約に直面
大規模な超大規模クラウドプロバイダーの信用品質はneocloud企業よりもはるかに高いですが、問題はファイナンス規模が大きすぎることです。
Meta、Amazon、Alphabet、Microsoftは高い信用格付けを持ち、債務を増やし続ける能力があります。しかし、複数の企業は今年、大量の高格付け債を発行しており、今後もファイナンスを続ける意向を示しているため、投資会社、保険会社、年金などの伝統的な買い手は、単一の業界やテーマへの集中度が高すぎることを懸念し始めています。
Ivascynは、市場が直面している現実的な問題を指摘しています:投資家は一つの名前やテーマに対してどれだけ購入できるのかということです。
この圧力は、一部の企業が株式ファイナンスに転向する理由を説明するかもしれません。Metaは、一連の株式発行を通じて最大975億ドルを調達する計画を発表しました。その証券文書には、Alphabet、SpaceX、Anthropic、OpenAIなどの企業の最近および将来のファイナンスが、資本市場に深刻な挑戦をもたらす可能性があると記載されています。
Carnegie Investment Counselの最高投資責任者Ben Connardは、「誰もが流動性の枯渇前に建設計画のために資金を調達している」と述べました。彼は、最終的にはAI拡張全体を支えるのに十分な資金がない可能性があり、ファイナンスが建設を遅らせる重要なボトルネックになる可能性があると指摘しました。
財務報告が雪上加霜:現金流が市場の新たな試練に
もし債券市場が警告であるなら、財務報告シーズンは市場にAI投資のリターンサイクルを再評価させています。
大規模なAI支出者のクラウドビジネスは依然として成長していますが、投資家はデータセンターの建設コストが自由現金流を侵食することにより関心を持っています。Ameripriseの最高市場戦略家Anthony Saglimbeneは、市場がより選択的になっていると述べています。なぜなら、すべての超大規模クラウドプロバイダーが勝者になるわけではなく、重要なのは企業がいくら支出し、どれだけのリターンを得ているか、そしてその堀がどれほど深いかだからです。
Alphabetは最も明白な圧力点となっています。同社の財務報告は、コア検索ビジネスの売上が期待外れであり、連続して2四半期にわたり負の自由現金流を記録したことを示しています。これは同社の上場以来初めてのことです。検索は昨年、Alphabetの収入の約56%を占めていたため、AI検索の成長がより低い収益化能力を伴う場合、同社のコアビジネスモデルに直接影響を与えることになります。同社の株価は木曜日に13%暴落し、市場価値は約5000億ドル消失しました。
Amazonの報告も市場を安心させることができませんでした。資本支出の増加とeコマースビジネスの成長率が3年で最も遅くなったため、Amazonの負の自由現金流はアナリストの予想を大きく下回り、株価は木曜日と金曜日に合計で5.6%下落しました。
Metaの圧力は資本支出の予想から来ています。同社の10月21日の財務報告は、年間の資本支出計画が明らかに上昇していることを示し、その後株価は12%下落しました。同社の信用リスク指標は記録的な高水準に達しました。S&P Global Ratingsは金曜日の夜にMetaの格付け見通しを安定からネガティブに引き下げ、Metaの支出がいつコストの増加を上回る収入をもたらすかは不明であると述べました。
現金流の分化は評価の分水嶺となりつつあります。4つの超大規模クラウドプロバイダーの中で、Amazon、Meta、Alphabetは当四半期に自由現金流の赤字を記録しました。Amazonの負の自由現金流は約350億ドルで、1年前は正の4.3億ドルでした。Microsoftは例外で、186億ドルの正の自由現金流を記録しましたが、金曜日には株価が1.6%下落しました。
ソフトウェアセクターもAIの価格再評価に巻き込まれる
AIに対する不安は、巨人やインフラ企業に限らず、ソフトウェア株にも影響を与えています。
今四半期のS&P 500ソフトウェア企業の中で、90%が利益を上回りましたが、収入は70%のみが予想を上回り、前四半期を下回りました。市場は、AnthropicやOpenAIなどの企業のAI製品が従来のソフトウェア企業の価格能力や利益率を弱める可能性を懸念しています。
ServiceNowが期待外れの四半期の売上見通しを発表した後、株価は木曜日に31%暴落し、記録的な最大下落幅を記録しました。Fortinetはサービス販売の見通しを下方修正し、サイバーセキュリティ株の売却を引き起こしました。Twilioの株価は金曜日に18%下落し、その見通しが成長が明らかに鈍化する可能性を示したためです。
Ben Connardは、市場がどのソフトウェア企業がAIの世界で生き残ることができるかについて「完全に不安」を抱いていると述べました。
中間選挙が近づく:政治リスクがファイナンスモデルに入る
第三の圧力はワシントンから来ています。
Metaは約980億ドルの株式発行を準備する中で、文書の中で貿易紛争、規制の課題、そして「公衆の感情の変化」について言及しました。同社は、新しい税金や規制が資本支出や運営コストをさらに増加させる可能性があると警告しています。Anthropicなどの企業の文書にも同様のリスク開示が見られます。
トランプ政権はこれまでAIに対して比較的緩やかな規制姿勢を維持しており、自発的な安全措置、企業主導のテスト、第三者監査を強調し、AIを「スーパインテリジェンス」として再包装することを推進してきました。トランプはまた、AnthropicのCEO Dario Amodei、OpenAIの社長Greg Brockman、NvidiaのCEO Jensen Huangを含む約20人のAI幹部をホワイトハウスに招待し、非拘束的な安全の約束を促進しました。
しかし、公共の反発は拡大しています。Washington Post-ABC News-Ipsosが今月発表した世論調査によると、約3分の2のアメリカ人が新しいデータセンターの建設に反対しており、57%の成人がAIが社会にとって悪いものであると考えており、約67%がトランプのAI問題への対処方法を支持していません。データセンターは電気料金を押し上げる重要な要因の一つと見なされており、環境や労働力への影響に対する懸念も引き起こしています。
もし民主党が中間選挙後に国会の両院を奪回すれば、AI業界はより強い規制に直面する可能性があります。ブルームバーグは、Hakeem JeffriesがAI専門の委員会を設立することを検討しており、この委員会は関連企業を調査し召喚する可能性があると報じています。重点はAI駆動のサイバー攻撃の拡散や、データセンターの建設が電気料金に与える影響です。
政策提案の範囲も拡大しています。一部の民主党員は、最先端のAIモデルに対して連邦規制の枠組みを設け、一部の州の規則を事前に排除することを支持しています。両党の上院議員もAI安全フレームワークについて交渉しています。Bernie Sandersは全国的なデータセンター建設の一時停止を提案し、Ted Lieuはモデルに対して壊滅的な損害に対処するためのシャットダウンメカニズムを設定することを提案しました。
投資家の主線:『早く建てる』から『利益を得る』へ
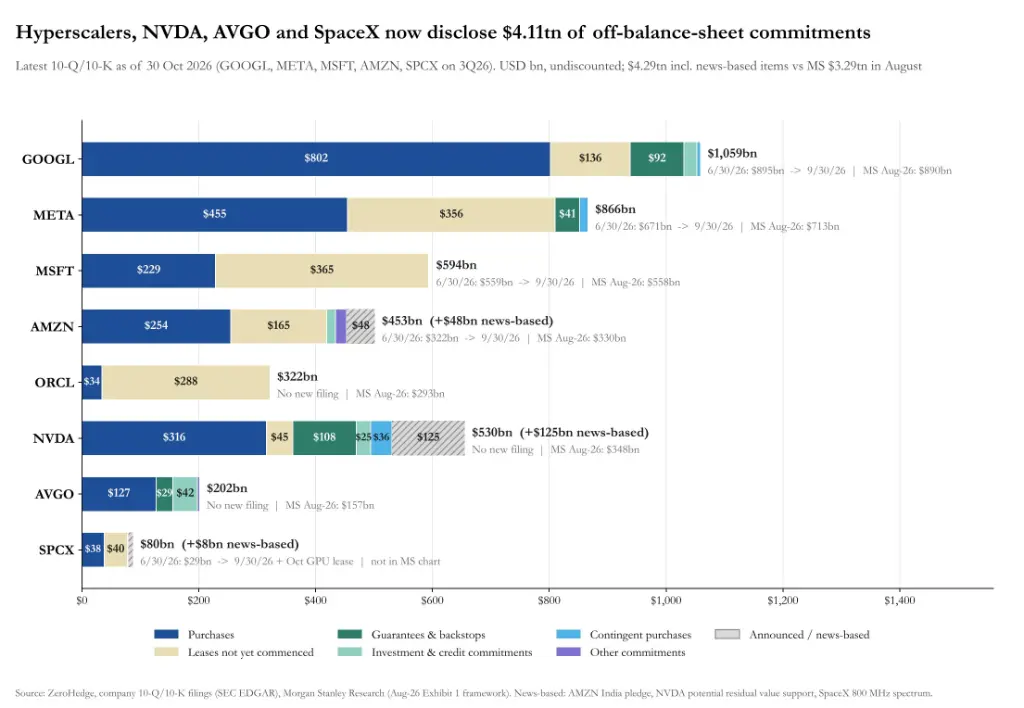
AIの需要は依然として強く、資本支出も進んでいます。Metaの将来の支出約束は8250億ドルに上昇し、Alphabetの将来の支出義務は1兆ドルを超えています。Microsoftは、財政年度第一四半期の資本支出がボトルネックにより予想を下回ったにもかかわらず、財政年度下半期の支出はより高くなると述べています。
問題は、市場がもはや支出規模だけを報いることではありません。
Zacks Investment Managementのチーフマーケットストラテジスト、ブライアン・マルベリー氏は、投資家が資金で投票し、「品質」を再定義していると述べています。Fifth Third Wealth Advisorsのチーフインベストメントオフィサー、クリス・オズモンド氏は、市場が支出を収入や実際の投資リターンに変換できる企業を報いる一方で、まだそれを証明していないが支出を増やし続ける企業を罰していると述べています。
これは、AI取引が「証明段階」に入ったことを意味します。債券市場はより高い利回りとより強い保護条項を要求し、株式市場はより明確なキャッシュフローパスを求め、政治システムはより厳しい規制を要求する可能性があります。投資家にとって、AIテーマは消えていませんが、選別基準が変わりました:資金調達能力、フリーキャッシュフロー、資本支出の規律、規制の露出が、単なる成長の物語に取って代わっています。
リスク提示および免責条項
市場にはリスクがあり、投資は慎重に行う必要があります。本稿は個別の投資アドバイスを構成するものではなく、個々のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本稿に含まれる意見、見解、または結論が自らの特定の状況に合致しているかどうかを考慮する必要があります。それに基づいて投資を行う場合、責任は自己負担となります。
 リスク警告 リスク警告