a16z 최신 보고서: 기술이 글로벌 자본 시장의 "모든 주기"가 되었으며, 86% VC 자금이 AI로 흐르고, AI 자본 지출이 반도체, 전력, 국방을 시장의 중심으로 되돌리고, 하드코어 인프라가 새로운 애정 대상이 되었다
 핵심 관점

 보고서는 주식 시장과 기술 관점에서 2026년(최소 두 개 분기)의 시장 상태를 되돌아보고 미래에 대한 전망을 제시합니다.
저자:수자위,투자자 내참
최근 a16z Growth 팀이 두 번째 판 《State of Markets II》를 발표했습니다. 보고서는 주식 시장과 기술 관점에서 2026년(최소 두 개 분기)의 시장 상태를 돌아보고 미래에 대한 전망을 제시합니다.
그 핵심 내용은 다음과 같이 요약할 수 있습니다: 기술은 더 이상 하나의 섹터가 아니라 자본 시장의 수익 성장의 "모든 주기"가 되었습니다; 기술 내부에서 시장의 초점은 소프트웨어에서 하드웨어와 인프라로 이동했습니다; GPU의 구식 이론은 현실에 의해 약화되었습니다; 소프트웨어 산업은 종말로 향하지 않고 "자신을 증명하는" 단계에 들어섰습니다; AI 채택은 여전히 초기 단계에 있습니다.
기술이 "모든 주기"가 되는 것은 고성장, 자본 경량의 대체 선택
보고서의 핵심 판단은 기술이 "작업장 산업"에서 세계 경제의 주요 동력으로 변모했다는 것입니다. 보고서에 따르면, 오늘날 모든 회사는 어떤 의미에서 기술 회사이며, 종이와 펜으로만 운영되는 기업을 찾기 어렵습니다. 기술은 다른 어떤 산업보다도 투자, 연구 개발 주기, 수익 성장 및 이익률 확장을 더 많이 주도합니다; 세계에서 가장 크고, 가장 수익성이 높으며, 가장 빠르게 성장하는 회사들은 대부분 기술 회사입니다.
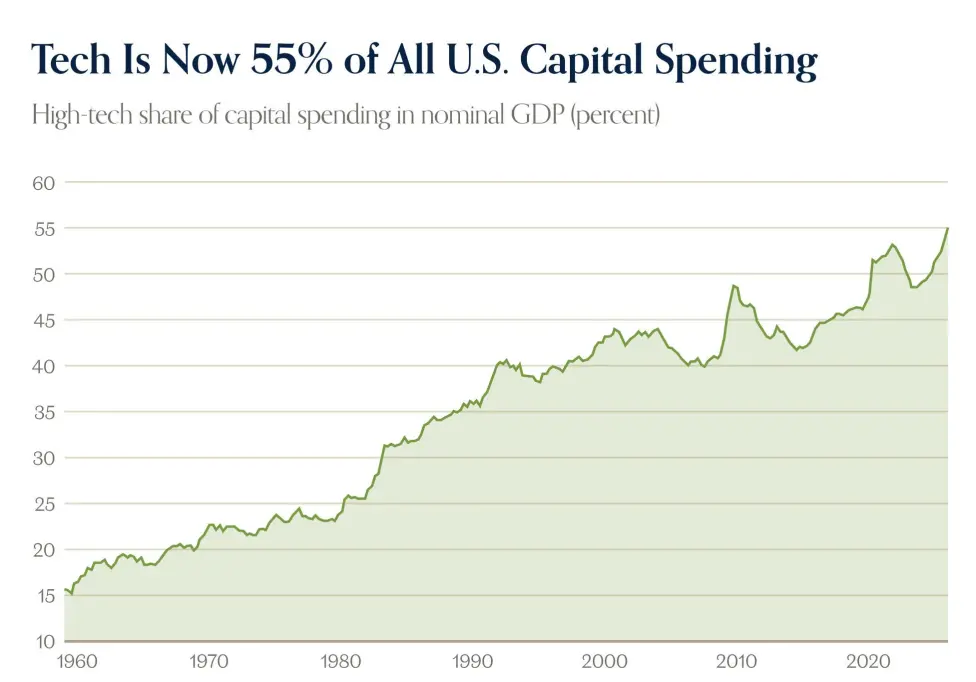
보고서는 글로벌 금융 위기 이후 기술이 자본 시장의 힘으로 진정한 비상을 이루었다고 지적합니다. 주택 붕괴와 신용 긴축 이후, 기술은 자산에 대해 신중한 태도를 가진 투자자에게 고성장, 자본 경량의 대체 선택을 제공했습니다.
더 중요한 것은, 기술이 거대한 내재 운영 레버리지를 가지고 있다는 것입니다. 서비스 가능한 시장은 아직 포화 상태가 아니며, 소프트웨어의 한계 비용은 거의 제로에 가깝습니다. 돌아보면, 손실을 입은 기술 회사가 고수익 기계로 성장할 수 있을지 의심했던 사람들은 지난 10년의 주제를 놓쳤습니다.
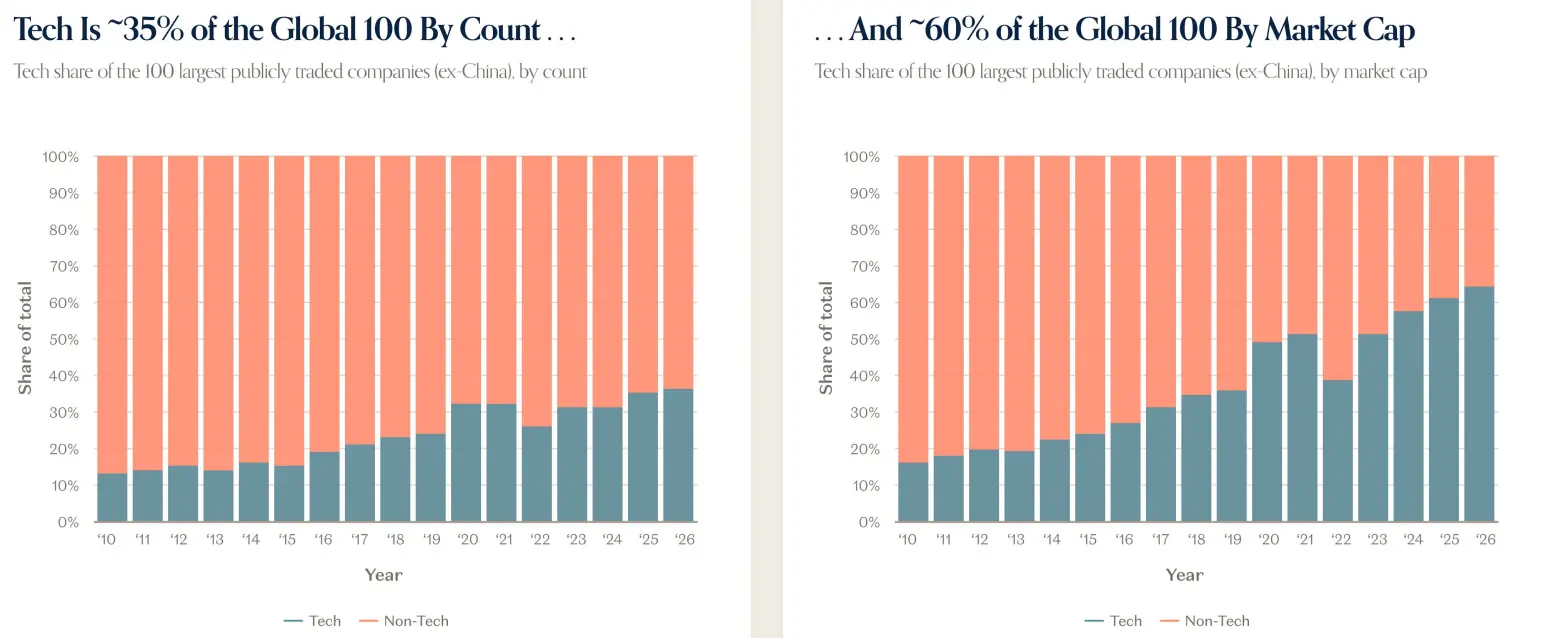
소프트웨어는 실제로 세상을 집어삼켰지만, 기술은 자본 시장에서 중심적인 위치를 한 단계 끌어올렸습니다. 기술의 수익은 지속적으로 복합 성장하고 있으며, 비록 기준이 낮지만 다른 분야에 비해 더 뚜렷합니다. 2023년 이후, 기술은 거의 수익 성장 이야기입니다: 2026년 8월 말까지 기술은 S&P 500의 총 수익 성장의 약 76%를 기여했습니다.
보고서는 이제 기술을 단순히 하나의 섹터로 부를 수 없다고 주장합니다. 과거에는 내구재가 주기를 정의했지만------주택, 식기세척기, 자동차 등, 이제 기술이 그것들을 대체했습니다. 기술은 어디에나 존재하며, "모든 주기"가 되었습니다.
소프트웨어가 지난 기술 주기를 주도했지만, 이제 하드웨어가 주인공이 되다
기술이 "모든 주기"가 되는 동시에, 기술 내부의 구조도 변화하고 있습니다.
보고서에 따르면, 연간 및 더 긴 주기의 주제는 비트에서 원자로 전환되고 있습니다. 소프트웨어가 지난 기술 주기를 주도했지만, 이제 하드웨어가 주인공이 되었습니다.
AI 구축은 반도체, 전력, 네트워크 등 전통적으로 성장 속도가 느리고 주기적이며 자본 집약적인 산업의 수요를 급증시키고 있습니다. 이러한 수요는 대규모 기술 회사의 역사적인 이익으로 자금을 조달하며, 기능적으로 초대형 클라우드 공급자의 자유 현금 흐름을 반도체 자유 현금 흐름으로 전환합니다; 동시에, 점점 더 부채에 의존하고 있습니다.
하지만 AI만이 아닙니다. 글로벌 인프라 수요는 조 단위로, 국방 지출이 증가하고 있으며, 전력망은 모든 전기화에 대응하고, 제조업이 돌아오고 있으며, 로봇과 자율주행 택시가 가까워지고 있습니다.
보고서는 하드웨어와 인프라가 수년간 소프트웨어에 뒤처진 후, 이제 시장의 초점이 되었다고 말합니다. 공공 및 사모펀드는 수십 년 만에 보지 못한 강도로 컴퓨팅, 저장, 전력, 로봇, 제조 및 국방에 투자하고 있습니다. 보고서의 말에 따르면: 원자가 돌아왔습니다.
AI는 세대 플랫폼 전환, 자본 지출 규모는 전례 없음
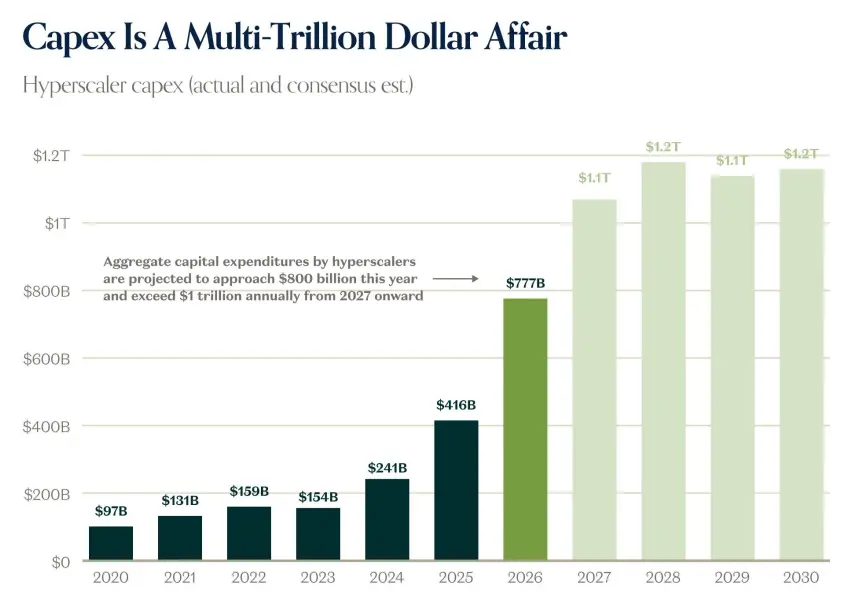
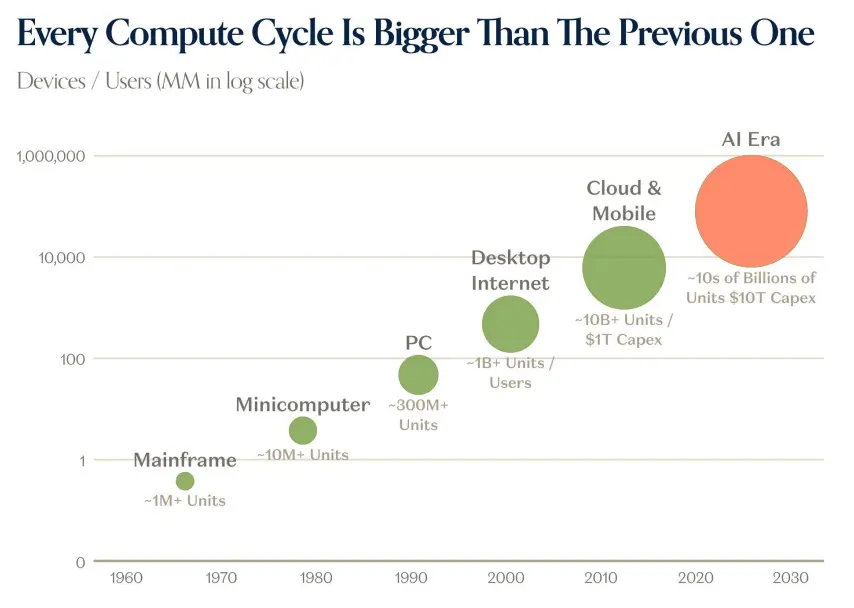
보고서는 AI를 세대 플랫폼 전환으로 묘사합니다. 초대형 기업의 자본 지출은 2020년 약 970억 달러에서 2024년 2410억 달러, 2025년 4160억 달러로 증가했습니다; 2026년에는 7770억 달러로 예상되며, 2027년부터는 매년 1조 달러를 초과할 것으로 보입니다. 보고서는 매번 계산 주기가 이전보다 더 커진다고 말합니다: 대형 컴퓨터, 미니 컴퓨터, PC, 데스크탑 인터넷, 클라우드 및 모바일에서 AI 시대까지, 장치, 사용자 및 자본 지출 규모가 한 단계 올라갔습니다.
보고서는 시장이 매년 자본 지출에 대한 예측을 낮게 잡고 있으며, 수요와 가격이 지속적으로 투자를 끌어올리고 있다고 지적합니다. 자본 지출이 GDP에서 차지하는 비율은 철도, 석유 및 가스, 통신 등 역사적 주기 정점에 근접하거나 이를 초과하고 있습니다. 초대형 기업의 자유 현금 흐름은 자본 지출에 의해 소모되고 있으며, 보고서는 이 압력이 2028년까지 지속될 것으로 예상합니다. 현금이 충분히 사용되면서, 부채 시장이 개입하기 시작했습니다: 2026년 AI 관련 대출이 크게 증가하고 있으며, 기간도 더 길어졌습니다. 보고서는 또한 초대형 기업의 ROIC가 여전히 부채 비용과 WACC를 초과하고 있어, 현재로서는 대출과 투자가 재정적 기반을 가지고 있다고 말합니다.
자본 지출은 실물 경제에도 영향을 미치고 있습니다. 보고서에 따르면, 데이터 센터 건설로 인해 건축 및 숙련 노동자 채용이 30만 명 이상 증가했으며, 임금 프리미엄을 가져왔습니다: 시설 관리자, 건설 관리자, 네트워크 엔지니어 등 데이터 센터 직무의 보수는 비슷한 비데이터 센터 직무보다 높습니다.
자본 지출이 결과를 만들어내고 있다
보고서는 AI 수익 성장 속도와 규모가 전례 없는 수준이라고 말합니다. OpenAI와 Anthropic의 합산 ARR은 2024년 4분기부터 빠르게 상승하여 2026년 3분기에는 약 1500억 달러에 이를 것으로 예상됩니다. 보고서에 따르면, 2026년 OpenAI와 Anthropic의 수익 규모는 약 1000억 달러로, 공공 소프트웨어(초대형 기업 제외)의 약 630억 달러 수익을 초과합니다. 클라우드 수익 적체는 전년 대비 두 배 증가했으며, 초대형 기업의 자유 현금 흐름은 2029년에서 2030년 사이에 크게 회복될 것으로 예상됩니다.
보고서는 또한 Neoclouds의 빠른 성장을 언급하며, CoreWeave, Nebius, Applied Digital 등의 회사 수익 곡선이 가파르다고 말합니다. GPU의 감가상각 및 구식에 대한 우려에 대해, 보고서는 구형 GPU의 임대료와 잔존 가치가 붕괴되지 않고 오히려 안정적이거나 상승하고 있다고 말합니다: B200, H200, H100, A100의 임대 가격과 잔존 가치 데이터가 이 판단을 뒷받침합니다.
채택 측면에서, 보고서는 AI가 여전히 초기 단계에 있다고 생각합니다. S&P 500의 69% 기업이 실시간 AI 배치를 이미 완료했다고 보고했지만, 단지 2%만이 추적하는 지표를 공개했으며, 0%는 지표를 따로 분리하여 추적하고 있습니다. 기업의 AI 지출 공간은 여전히 큽니다: 단지 20%의 조직만이 AI 관련 비용 때문에 사용을 제한하고 있으며; 대부분의 산업은 AI 지출을 늘릴 것으로 예상하고 있습니다. 보고서는 AI 추론 지출이 현재 S&P 500 수익의 약 0.3%에 불과하며, 클라우드는 두 번째 해에 IT 예산의 약 4%에 도달했다고 말합니다. 소비자 측면에서, 유료 AI 구독은 2025년 이후 약 5배 증가했으며, 가정의 평균 월 지출이 상승했지만 검색 추천 트래픽은 여전히 적습니다.
보고서는 모바일 인터넷을 참조하여: 반도체가 먼저 선도하고, 그 다음 인프라, 그 다음 소프트웨어 및 서비스가 뒤따른다고 말합니다. 보고서는 AI 버전도 유사한 순서를 보일 것이라고 생각합니다.
GPU 구식 이론은 과장되었다
하드웨어와 자본 지출과 직접 관련된 것은 계산력 수요와 공급 및 GPU 생애 주기입니다. 보고서는 계산 수요가 여전히 공급을 초과하고 있다고 지적합니다. 이전에 유명한 약세론자들은 GPU가 3~4년 후에 구식이 될 것이라고 의문을 제기하며, 이렇게 많은 자금을 투자할 가치가 있는지 물었습니다; B200의 판매가 1~2년 전에 배치된 A100을 의미하는 것은 무엇일까요? 최소한 현재로서는 AI 계산 수요가 상승하고 있으며, A100은 여전히 유용합니다.
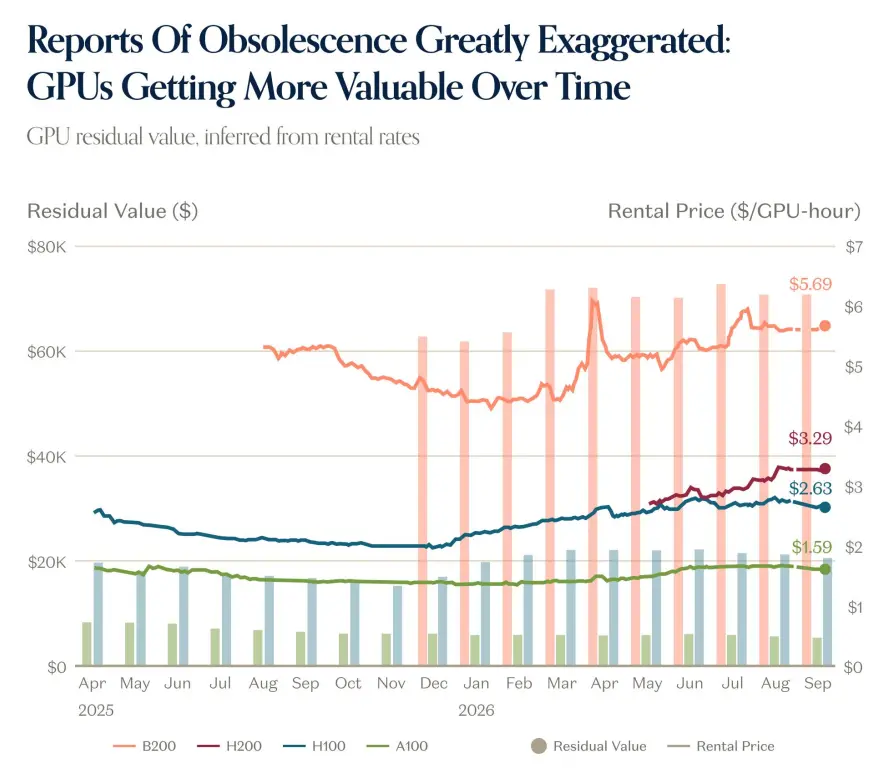
일반적으로 임대율과 GPU 잔존 가치는 시간이 지남에 따라 하락하지만, 실제로는 그렇지 않습니다. 스마트가 더 저렴해짐에 따라 계산 수요가 증가하고, 최신 칩 가격이 상승하며, 구형 칩 가격도 견고하게 유지되고 있습니다. A100의 가격은 연초 수준과 같거나 높습니다. 보고서는 이야기가 아직 끝나지 않았다고 생각하지만, 지금까지 계산 및 모델의 발전은 제로섬이 아니라고 말합니다. 더 좋고, 더 저렴한 스마트가 전체 생태계에 가치를 축적하고 있으며, 구형 칩과 모델은 공매도 설정의 "유효 기간" 이후에도 상당한 가치를 유지하고 있습니다.
동시에, AI 채택은 여전히 상대적으로 미성숙합니다: 광범위하지만 얕습니다. S&P 500의 약 30% 기업이 AI가 어떤 "정량적 영향"을 가져왔다고 보고했지만, 단지 약 2%만이 추적 가능한 지표를 보고했습니다. 대리 사용 사례에서, 극소수의 사용자 규모만이 배치되었습니다. 소비자 측면에서, 4월 기준으로 약 2%의 미국 가정만이 어떤 AI 서비스에 대해 비용을 지불했습니다; 현재 이 숫자는 더 높아지고 있으며 증가하고 있지만, 전체적으로 여전히 작습니다. 보고서의 결론은 GPU가 활발히 운영되고 있지만, 데이터는 성숙한 AI 채택과 활용이 여전히 초기 단계에 있음을 보여줍니다.
SaaS: 자신을 증명하는 것이지 종말이 아니다
하드웨어에서 소프트웨어로 돌아와, 연초에 소프트웨어가 죽었다고 주장하는 목소리가 있었고, AI가 "분위기 프로그래밍"으로 모든 것을 생성할 수 있다고 했으며, SaaS의 종말이 올 것이라고 했습니다. 보고서는 현실이 종종 더 미묘하다고 말합니다. 실제로 매도세가 나타났지만, "종말"이 암시하는 것보다 더 구별된 모습이었습니다; AI 또는 AI 위협이 작용했지만, 유일한 요인은 아닙니다.
상장 소프트웨어 회사의 일부 재평가는 이미 올 때가 되었습니다. 제로 금리 정책이 종료된 후, 기술 회사들은 성장으로 이익을 교환했습니다. 2022년, 시장은 높은 성장의 대부분이 수익이 없는 소프트웨어 기업으로 가득 차 있었습니다; 2026년에는 이야기가 반전되었습니다: 약 75%가 수익을 내지만, 단지 약 30%만이 20% 이상 성장했습니다. 높은 금리는 자본을 상대적으로 희소하게 만들기 위한 것이었으므로, 기업들은 손실 성장에서 더 자급자족적이고 느리지만 더 안정적인 성장으로 전환하는 것이 현명했습니다. 이는 합리적이지만, 느린 성장 기업은 장기적으로 높은 성장 평가 배수를 얻지 못할 것이며, 새로운 "느린 성장" 정상은 결국 소프트웨어에 도달했습니다. 모든 기업이 그런 것은 아닙니다: 빠른 성장 기업은 여전히 역사적 평균에 부합하는 배수로 거래되고 있지만, 제로 금리 정점은 아닙니다; 그러나 이러한 기업의 수는 줄어들고 있으며, 섹터 전체가 재평가되고 있습니다. 보고서는 소프트웨어에 종말이 없지만, 확실히 "자신을 증명해야 한다"고 요약합니다.
사모 시장: 가치가 민간으로 축적되고 있다
보고서는 사모 시장이 역사적인 가치를 축적하고 있다고 평가합니다. 2026년 초부터 현재까지, 벤처 캐피탈 자금 조달은 약 720억 달러에 달하며, 벤처 캐피탈 지원의 퇴출 가치는 약 2.188조 달러에 이릅니다. 최대 민간 회사의 규모는 전례가 없습니다: 스페이스엑스, 앤트로픽, 오픈AI, 데이터브릭스, 스트라이프, 레볼루트, 안두릴, 커서, 램프, 웨이모 등의 회사 가치는 수조 달러에 달합니다. 보고서에 따르면, 상위 5개 민간 회사의 가치는 지난 10년간의 기술 IPO 총합을 초과했습니다.
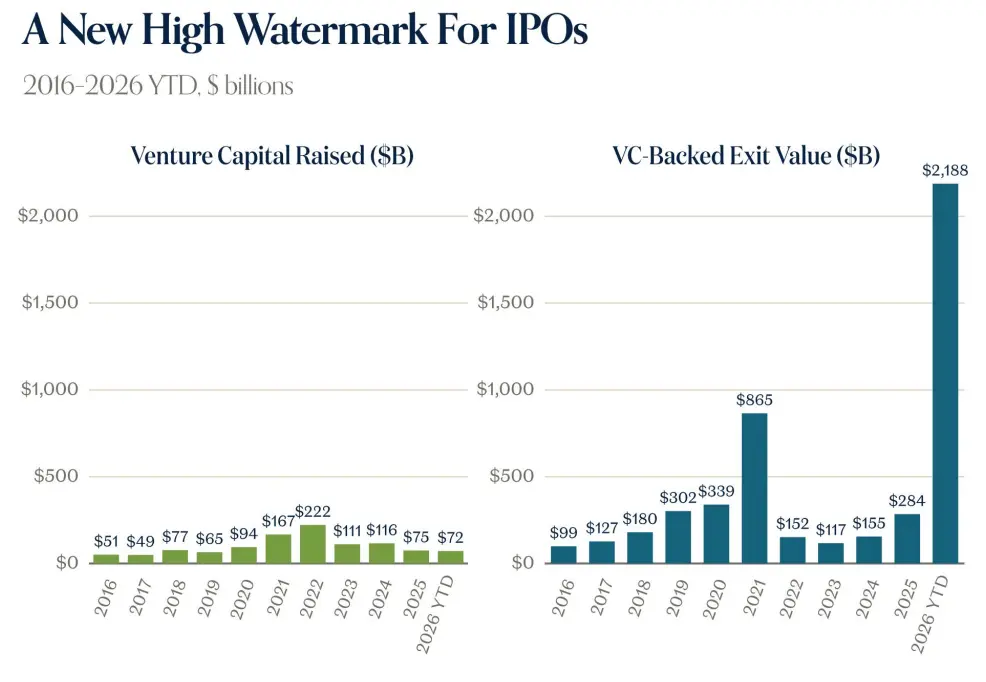
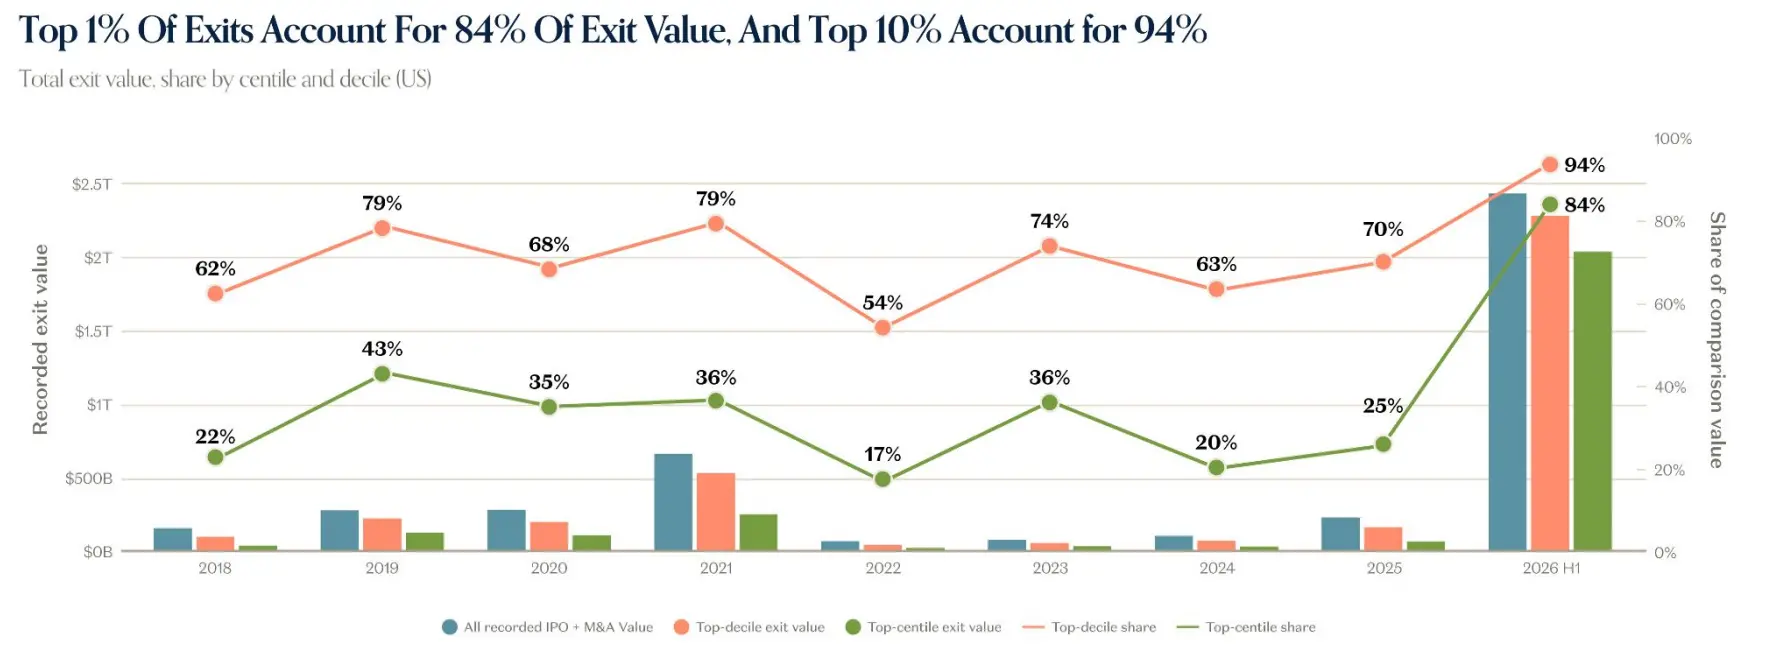
보고서는 이러한 현상을 "Private-for-longer"라고 명명하며, 즉 회사가 더 늦게 상장되고, 가치는 사모 단계에서 더 많이 축적된다는 것입니다. 전형적인 IPO 기간은 1999년에서 2005년까지 약 3년에서 2020년에서 2025년까지 10년 이상으로 연장되었습니다. 미국의 활성 유니콘 총 가치는 5.34조 달러에 달하며, 러셀 2000의 3.5조 달러를 초과합니다. 퇴출 수익의 멱법칙 효과도 더욱 강해졌습니다: 상위 1%의 퇴출이 84%의 퇴출 가치를 차지하고, 상위 10%는 94%를 차지합니다.
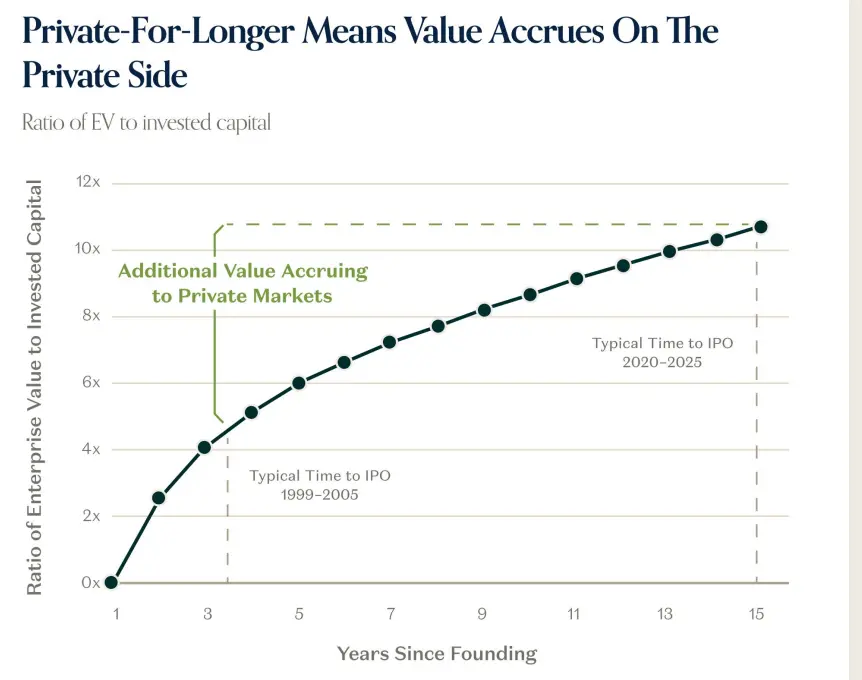
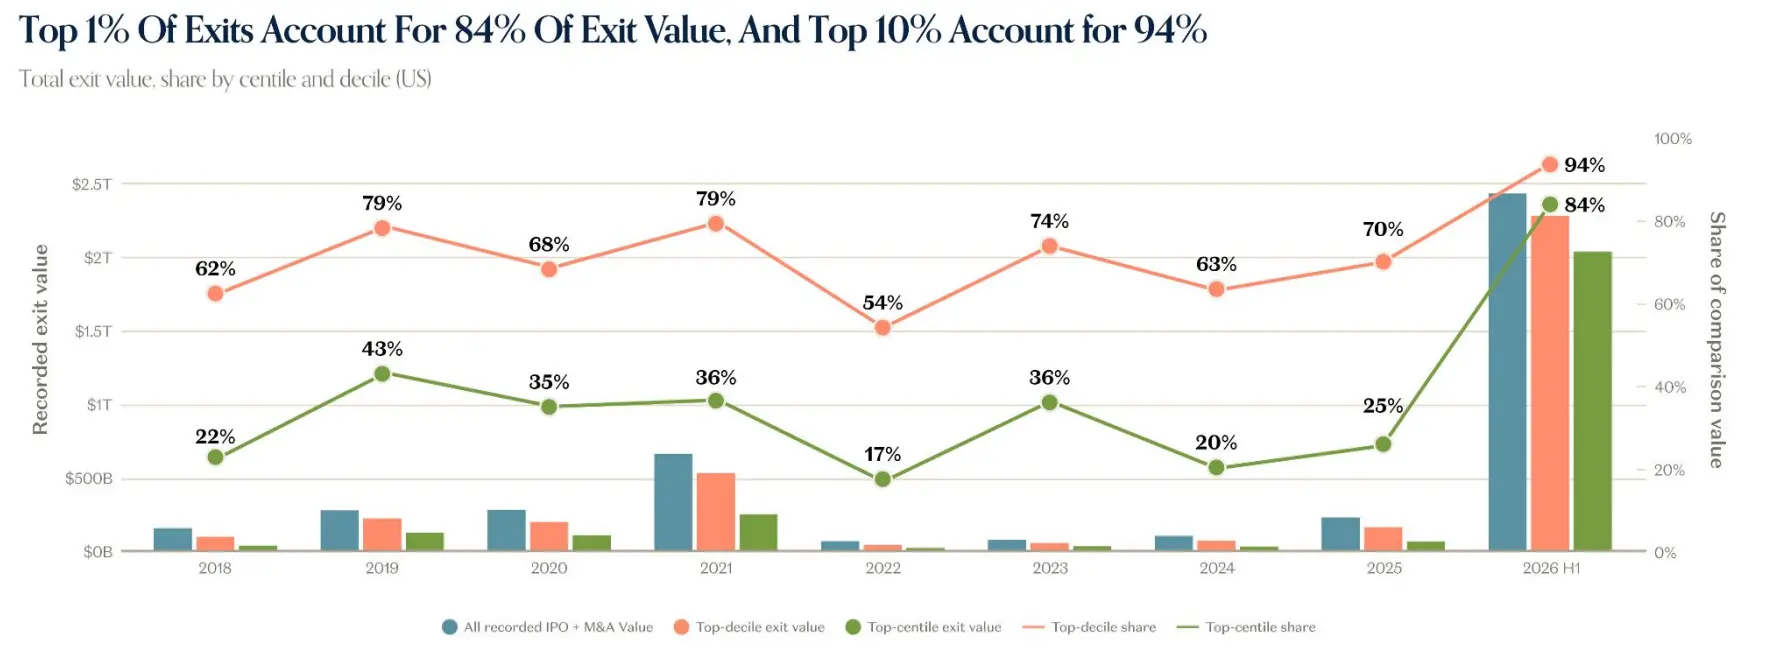
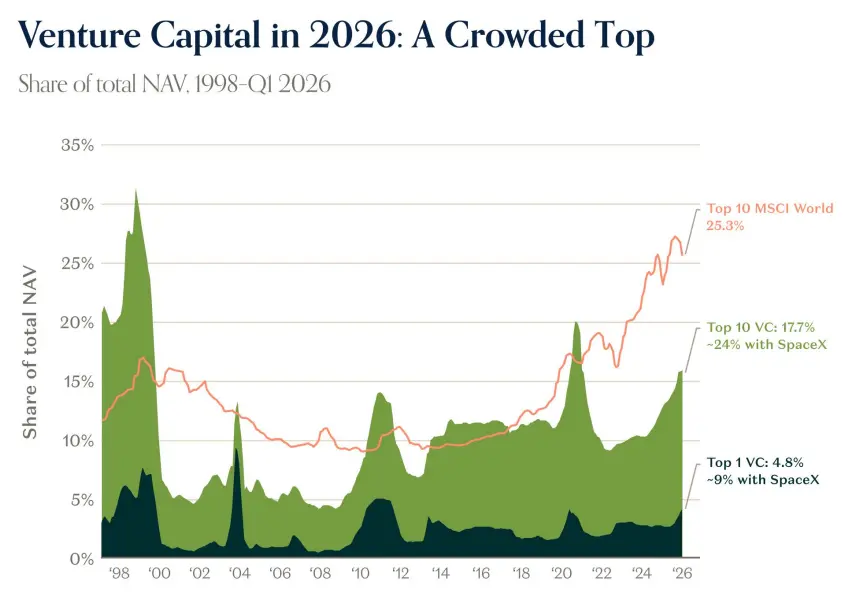
2차 시장 역시 이러한 추세를 반영하고 있습니다. 보고서에 따르면, 직원의 구주 양도 참여율은 60% 미만이지만, 청약률은 역사적인 최고치에 도달했습니다; 구주 양도 할인은 적고 작습니다; 2차 시장 가격 중위수는 이전 라운드 대비 0% 할인, 75분위는 23% 프리미엄, 90분위는 79% 프리미엄입니다. 최고 VC 포트폴리오의 가치 성장률은 최고 공개 회사보다 훨씬 높습니다: 2017년부터 2026년까지, 상위 30개 VC 포트폴리오 지수는 100에서 2,333으로 상승했으며, 상위 10개 공개 회사는 542로 상승했습니다. VC 집중도가 상승하여, 상위 10개 VC는 NAV의 17.7%를 차지하며, 스페이스엑스를 포함하면 약 24%에 달합니다. 동시에, VC 펀드 성과의 분산도 역사적으로 가장 넓어졌으며, 상위 10분위와 나머지 펀드 간의 격차가 확대되었습니다.
보고서는 제로 금리 시대가 끝난 후, 스타트업이 공개 회사와 마찬가지로 성장에서 수익으로 전환하고 있다고 언급합니다. 그러나 성공적으로 자금을 조달한 회사는 여전히 고속 성장세를 유지하며, 성장 속도는 제로 금리 정점기와 비슷하거나 더 빠릅니다. AI는 VC 거래 가치에서 2016년의 15%에서 2026년의 86%로 증가했습니다. 새로운 유니콘은 더 젊습니다: 새로운 유니콘의 중위 연령은 2019년의 약 7세에서 2026년의 약 4세로 감소했으며, 전체 활성 유니콘의 중위 연령은 약 15세로 증가했습니다.
보고서는 또한 2026년 미국 VC 지원의 기술 유니콘 중 대다수의 수익이 5억 달러 미만이며, 성장률이 20%를 초과하지 않지만, 현금 런웨이가 짧다고 언급합니다. 포스트-AI 스타트업은 다른 성장 곡선을 보입니다: 2022년에 설립된 회사는 네 번째 해에 수익이 이전 연도보다 약 3배 급증했습니다. 최고의 AI 애플리케이션은 작은 기준에서 약 5배 성장하고, 큰 기준에서 약 2.5배 성장했습니다; 작은 기준의 중위수는 전년 대비 423% 성장하고, 큰 기준의 중위수는 150% 성장했습니다.
민간 회사 데이터가 거시적 이야기를 전하고 있습니다
보고서는 민간 기술 회사가 점점 더 중요한 경제 문제의 선행 신호가 되고 있다고 언급합니다. OpenRouter 데이터에 따르면, 주간 토큰 사용량은 2025년 초 0.5T에서 2025년 9월 4.7T로, 그리고 2026년 9월 126.2T로 증가하며, 전년 대비 약 27배 증가하였고, 6월 이후 두 배로 증가했습니다.
보고서는 AI 채택이 여전히 "넓고 얕다"고 평가합니다. 상위 10분위 사용자들이 플러그인과 스킬을 사용하는 비율은 전형적인 기업보다 훨씬 높습니다: 플러그인 채택률은 OpenAI에서 95%, 최전선 회사에서 21%, 전형적인 회사에서 9%입니다; 스킬 채택률은 93%, 19%, 3%입니다. 데이터브릭스의 스마트 라우터는 코딩 작업에서 작업당 2.13달러로 92.3%를 해결하며, 비용은 35% 감소하고 점수는 1.3점 향상되었습니다. 칼시는 원거리 GPU 컴퓨팅 파워 가격 책정을 시작했습니다. 보고서는 또한 추론 제공자가 약 4분의 3의 수익을 추가했지만, EV의 약 5분의 1만 차지한다고 언급합니다.
회고 후, 보고서는 전망도 제시합니다. a16z 성장 팀은 AI가 수요 측을 확대할 것으로 예상하며: 기업 및 소비자 채택이 더 성숙해지고 로봇, 생명공학, 건강 및 AD와 같은 새로운 최전선으로 나아갈 것이라고 합니다. 전반적으로 기술은 기하급수적으로 개선되고 있습니다. 보고서는 아무도 미래를 예측할 수 없지만, 변화의 속도와 리듬을 감안할 때, 이번 주기는 이전의 어떤 주기와도 다를 것이라고 언급합니다.
 위험 경고