Столкновение с крахом AI! Сегодня вечером сильный отчет по внештатным работникам может нанести еще один удар по американским акциям
 Ключевые тезисы

 Отчет по занятости вне сельского хозяйства за октябрь будет опубликован на фоне обрушения Nasdaq на 6,4%. Goldman Sachs прогнозирует создание 75 тысяч новых рабочих мест, что выше рыночного консенсуса, уровень безработицы, вероятно, останется на уровне 4,2%. Парадокс заключается в том, что сильные данные могут стать кошмаром для рынка — они предоставят аргументы для повышения процентной ставки Федеральной резервной системой в декабре, в то время как на фоне краха AI-торговли и массовых распродаж со стороны фондов CTA добавится еще одна "процентная бомба".
Отчет по занятости в США за октябрь будет опубликован в пятницу (6 ноября) в 8:30 по восточному времени. Рынок в целом ожидает, что данные отскочат от сентябрьского минимума, но время выхода этого отчета крайне проблематично — всего за день до публикации данных акции технологического сектора понесли серьезные потери, индекс Nasdaq 100 упал на 6,36% за день, что стало самым тяжелым днем с марта 2020 года, и торговля на основе ИИ полностью рухнула.
Резкие колебания на рынке в четверг уже глубоко изменили рамки интерпретации отчета по занятости. Индекс S&P 500 упал на 4,36% за день, индекс полупроводников Филадельфии упал на 12%, индекс страха VIX подскочил на 11,5 пункта до 28, а ликвидность на рынке резко сократилась. На этом фоне данные по занятости, превышающие ожидания, не только не смогут поднять рыночные настроения, но и могут в самый неподходящий момент вновь разжечь ожидания повышения ставок ФРС в декабре, добавив еще один фактор риска к уже и без того нестабильному рынку.

Судя по реакции на рынке опционов, инвесторы готовятся к значительной волатильности. В пятницу подразумеваемая волатильность колл-опционов на индекс S&P 500 возросла до 1,45%, что является самым высоким уровнем за день с марта этого года — в то время как фактическая реализованная волатильность колл-опционов в четверг уже составила почти 8-кратное значение.
Данные указывают на отскок, но разногласия сохраняются
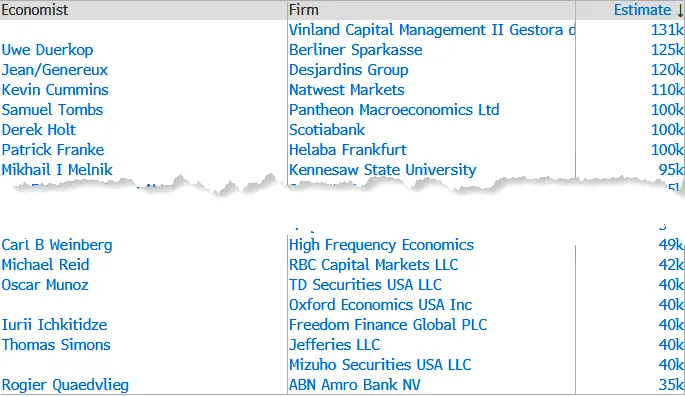
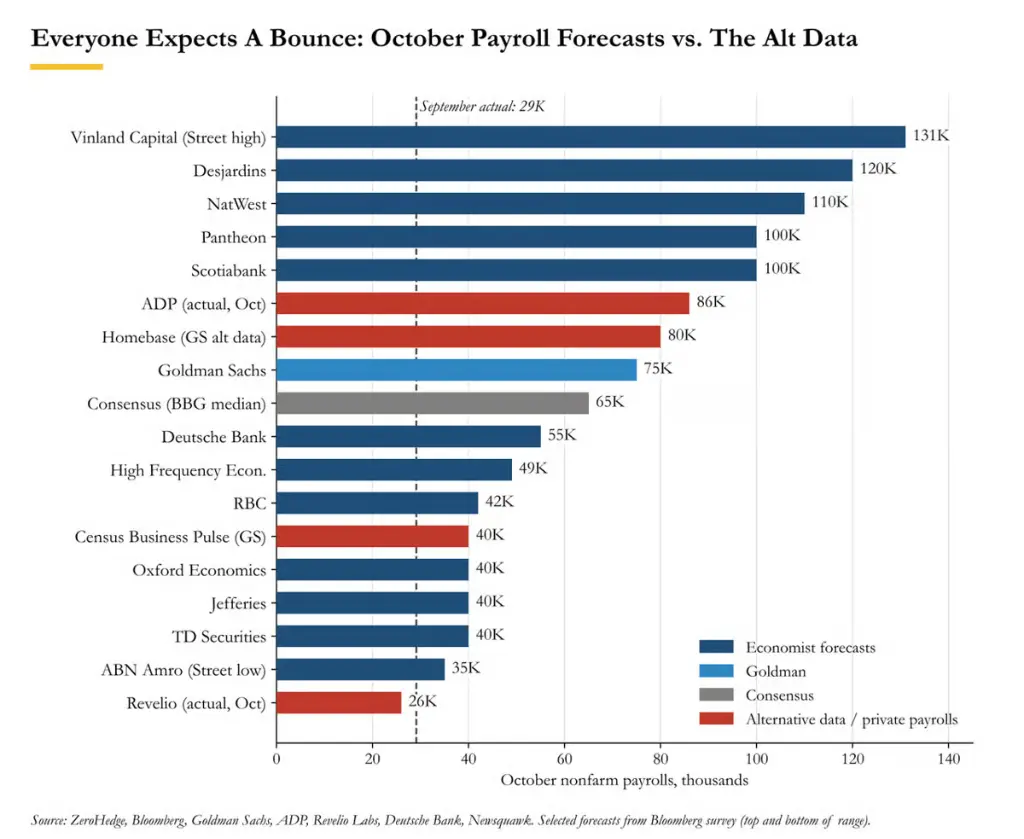
Рынок в целом ожидает, что число рабочих мест в октябре значительно вырастет по сравнению с сентябрьскими 29,000. Опрос Bloomberg показывает, что прогнозы Уолл-стрит варьируются от 35,000 до 131,000, а консенсус-прогноз составляет около 65,000, уровень безработицы, как ожидается, останется на уровне 4,2%, средняя почасовая заработная плата вырастет на 0,3% по сравнению с предыдущим месяцем, а годовой темп роста может снизиться до 2,9%, что станет первым падением ниже 3% с мая 2021 года.
Goldman Sachs прогнозирует увеличение числа рабочих мест на 75,000, что выше консенсус-прогноза, и оценивает рост занятости в частном секторе в 70,000. Прогноз Goldman Sachs основан на следующих данных: количество первичных заявок на пособие по безработице в октябре снизилось до 195,000, что ниже сентябрьских 204,000; данные JOLTS показывают, что в сентябре количество вакансий неожиданно увеличилось на 333,000 до 7,523 миллиона, что является новым рекордом; количество рабочих мест, созданных по данным ADP, увеличилось на 86,000, что выше ожиданий; данные Challenger показывают, что в октябре было объявлено о сокращении 43,994 рабочих мест, что на 71% меньше по сравнению с прошлым годом и является самым низким показателем с 2023 года. С точки зрения сезонных факторов, Goldman Sachs также указывает, что когда День труда выпадает на более поздний срок в сентябре, данные по занятости обычно показывают отскок в следующем октябре, исторически средний темп ускорения составляет около 50,000.
Тем не менее, есть и мнения, указывающие на риски снижения. Данные от сервиса Revelio показывают, что в октябре было создано всего 26,000 рабочих мест, что ниже пересмотренного значения за предыдущий месяц в 67,600 и является явно низким значением среди прогнозов.
Уровень безработицы и зарплаты: детали важнее заголовка
Чтение уровня безработицы может стать более значимым для рынка, чем общее число рабочих мест в пятницу.
Неокругленный уровень безработицы в сентябре составил 4,18%, что означает, что даже небольшие изменения могут привести к его повышению до 4,1% или снижению до 4,3%. Goldman Sachs, Turnleaf и Федеральный резерв Чикаго склоняются к тому, что уровень безработицы имеет риски снижения, полагая, что он может сблизиться с более низкими уровнями, подразумеваемыми количеством продолжающих подавать заявки на пособие по безработице. Goldman Sachs также указывает, что их "Индикатор расслабления" по десяти показателям на рынке труда в настоящее время составляет 4,6%, "что подразумевает, что рынок труда на самом деле более слаб, чем показывает единственный уровень безработицы".
Что касается зарплат, если консенсус-прогноз сбудется, темп роста годовой зарплаты впервые за более чем четыре года упадет ниже 3%.
Широкий индикатор зарплат Goldman Sachs показывает, что в третьем квартале годовой темп роста составил 3,0%, а годовой темп роста составил 3,3%. Индикатор номинального роста зарплат, рассчитанный Deutsche Bank, ожидает небольшого снижения до 4,1%, и банк считает, что этот уровень "по-прежнему поддерживает устойчивый рост потребительских расходов". Следует отметить, что в третьем квартале производительность выросла на 3,6% по сравнению с прошлым годом, что значительно превышает ожидания в 2,7%, а стоимость труда на единицу неожиданно снизилась на 0,7%.
Путь ФРС: ожидания повышения ставок подрываются крахом ИИ
На заседании по денежной политике в октябре ФРС оставила ставки без изменений, но двое членов комитета проголосовали против.
Председатель ФРС Уорш подал сигнал о том, что ставки будут повышаться "умеренными темпами". Во время резкого падения Nasdaq в четверг, президент Федерального резервного банка Кливленда Хаммак все еще заявлял, что денежно-кредитная политика "должна перейти к ограничительной позиции" и склоняется к "более частым и меньшим корректировкам"; президент Федерального резервного банка Ричмонда Баркин заявил, что ожидает дальнейшего повышения ставок, но не уверен в "размерах и темпе".
Экономисты Goldman Sachs ожидают, что ФРС проведет второе и последнее повышение ставок в декабре, подняв целевой диапазон федеральной фондовой ставки до 4,00%-4,25%, после чего приостановит и возобновит снижение ставок в конце 2027 года или начале 2028 года. Перед началом этой недели рынок оценивал вероятность повышения ставок в декабре примерно в 21 базисный пункт (вероятность около 83%).
После резкой распродажи акций сектора ИИ в четверг, подразумеваемая цена повышения ставок на заседании в декабре упала до 17,25 базисных пунктов (вероятность около 70%), а доходность двухлетних казначейских облигаций снизилась примерно на 12 базисных пунктов в условиях резкого наклона кривой доходности. Команда по продажам ставок Goldman Sachs указывает, что две основные риски снижения для краткосрочных и среднесрочных ставок заключаются в следующем: во-первых, Трамп может возобновить действия против Ирана после промежуточных выборов, что вновь разожжет инфляционные ожидания; во-вторых, крах торговли на основе ИИ приведет к существенному удару по росту. По данным Axios, Трамп заявил, что решение о войне с Ираном "скоро будет принято".
Хорошие данные могут оказаться тем, что рынку меньше всего нужно
В целом, перед публикацией данных по занятости, фундаментальные показатели рынка труда демонстрируют редкую силу в последние годы: количество первичных заявок на пособие по безработице близко к 57-летнему минимуму, количество увольнений в октябре является самым низким с 2023 года, количество вакансий по данным JOLTS резко увеличилось на 333,000, данные ADP лучше ожиданий. В этой ситуации риск превышения консенсус-прогноза в 65,000 рабочих мест на самом деле склоняется к верхней стороне, и уровень безработицы также может снизиться.
Проблема заключается в этом. Сильный отчет даст Уоршу, Хаммаку и Баркину достаточные основания для повышения ставок в декабре — в то время как Nasdaq только что пережил самый тяжелый торговый день с марта 2020 года.
Команда по продажам ставок Goldman Sachs считает, что одиночные данные не могут полностью устранить рыночные ожидания повышения ставок; более вероятный сценарий заключается в том, что приемлемое число рабочих мест вернет вопрос повышения ставок на повестку дня в декабре, добавив к уже существующим проблемам с ИИ еще одну проблему с процентными ставками. Учитывая текущую структуру позиций — стратегии CTA начали чистую продажу фьючерсов, а институциональные инвесторы "снова оказались в тупике" — это не является рецептом для отскока. Модель Goldman Sachs показывает, что если рынок упадет еще на 2,5 стандартных отклонения от текущего уровня, потенциальный объем распродажи фьючерсов на S&P 500 в течение следующей недели может составить 7,48 миллиарда долларов.
Следует обратить внимание на то, что пересмотр данных по занятости за сентябрь (с первоначального значения 133,000 до окончательного 29,000) также заслуживает пристального внимания рынка — последний пересмотр оказал на рынок облигаций и ценообразование по процентным ставкам влияние, сопоставимое с самим заголовочным данными.
 Предупреждение о рисках
 Предупреждение о рисках