Ночной обвал американского рынка акций: буря рефлексивности, вызванная "гонкой" на 100 миллиардов долларов
 Ключевые тезисы

 Партия механических продаж на сумму в сто миллиардов долларов вызвала "гонку" на Уолл-стрит, но эти умные деньги, которые побежали вперед, стали причиной паники: индекс Nasdaq упал на 6,4% за один день, полупроводники обрушились на 12%, а "лучшие в году" сделки с AI и энергетическим дюбелем рухнули за 48 часов. Более опасно то, что отставшие продажи все еще на подходе. Эта рефлексивная буря заключается в том, что когда все знают один и тот же сценарий и одновременно действуют по этому сценарию, сам сценарий теряет свою силу.
В четверг телефон Goldman Sachs должен был взорваться.
"Степень страдания крайне высока."
Это фраза, которую главный трейдер акций Goldman Sachs Джон Флад отправил клиентам в отчете в четверг. Его телефон, по его собственным словам, "взрывается".
Индекс Nasdaq 100 в четверг упал на 6,4%, за один день потеряв около 2,3 триллиона долларов капитализации, что стало крупнейшим однодневным падением с марта 2020 года. S&P 500 упал на 4,4%, индекс полупроводников Филадельфии обвалился на 12%. "Индекс страха" VIX подскочил на 70%, а рост акций NVIDIA за год полностью обнулился, акции SanDisk упали на 22% за один день.
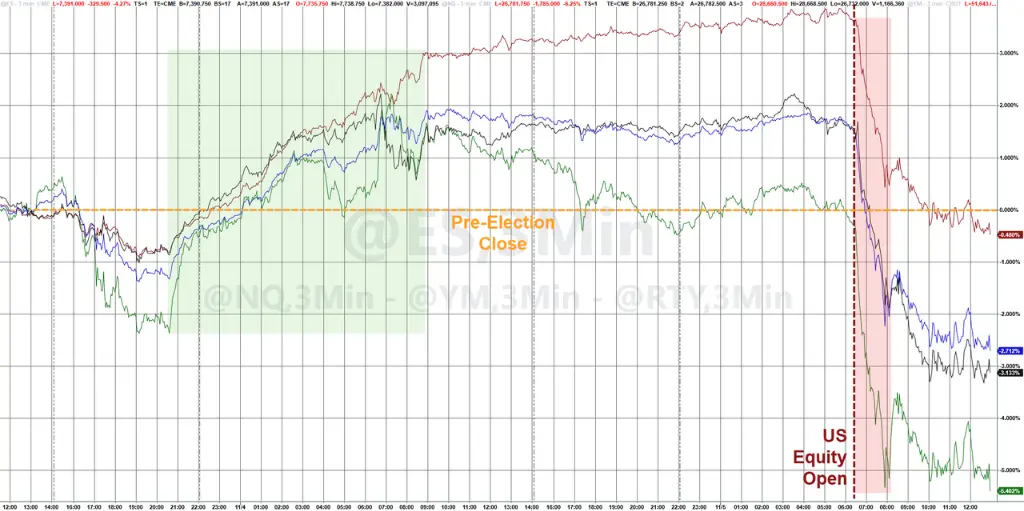
Непосредственным катализатором этого обвала стало то, что демократы одержали победу на промежуточных выборах в обеих палатах Конгресса. Goldman Sachs немедленно предупредил, что этот "синий цунами" приведет к приостановке расширения мощностей для около 45% американских центров обработки данных — ключевой нарратив, поддерживающий оценку акций в области ИИ, был поставлен под сомнение политической реальностью за одну ночь.
Но степень жестокости рынка значительно превышает то, что можно объяснить самим политическим воздействием.
Стратег по производным финансовым инструментам Nomura Чарли МаКеллигот в отчете, опубликованном в четверг в течение торгового дня, предложил другое объяснение — значительная часть этого обвала была вызвана действиями "самых умных людей".
МаКеллигот описал рыночный парадокс: в четверг, когда Morgan Stanley подсчитал, что объем принудительных продаж ETF составит 52 миллиарда долларов, и вся Уолл-стрит это узнала, все пытались продать заранее, чтобы купить обратно на низких уровнях, в результате чего беглецы сами стали силой, способствующей падению. Он предупредил, что если привычный "низкий уровень в 2-3 часа дня, а затем отскок" не произойдет, беглецы сами станут силой, способствующей падению. И действительно, закрытие дня оказалось катастрофическим. Принудительное давление на продажу ETF составило 47 миллиардов долларов, фонды контроля волатильности — 61 миллиард долларов, а негативный гамма-дилер добавил еще 10 миллиардов долларов, в результате чего общее механическое давление на продажу превысило 100 миллиардов долларов и продолжится в пятницу.
А сегодня на рынках Азиатско-Тихоокеанского региона резкое падение в Корее и Японии отвечает на этот вопрос.
Бомба замедленного действия на 100 миллиардов долларов, известная всей Уолл-стрит
Чтобы понять логику МаКеллигота, нужно сначала понять один механизм.
На рынке есть продукт, называемый ETF с кредитным плечом, например, "двойное длинное положение по Nasdaq". Они обязаны делать одну вещь перед закрытием торгов каждый день: сбалансировать прибыль и убытки обратно к целевому соотношению кредитного плеча. Когда рынок резко падает, это означает, что им необходимо продать большое количество акций перед закрытием — чем сильнее падение, тем больше продаж, это пассивно, механически и неизбежно.
Существует также категория фондов контроля волатильности (Vol Control), которые систематически снижают свои позиции в акциях, когда волатильность на рынке резко возрастает — это также механически и обычно выполняется с задержкой в один-два дня.
В четверг эти две силы сложились вместе, и их масштаб был пугающим.
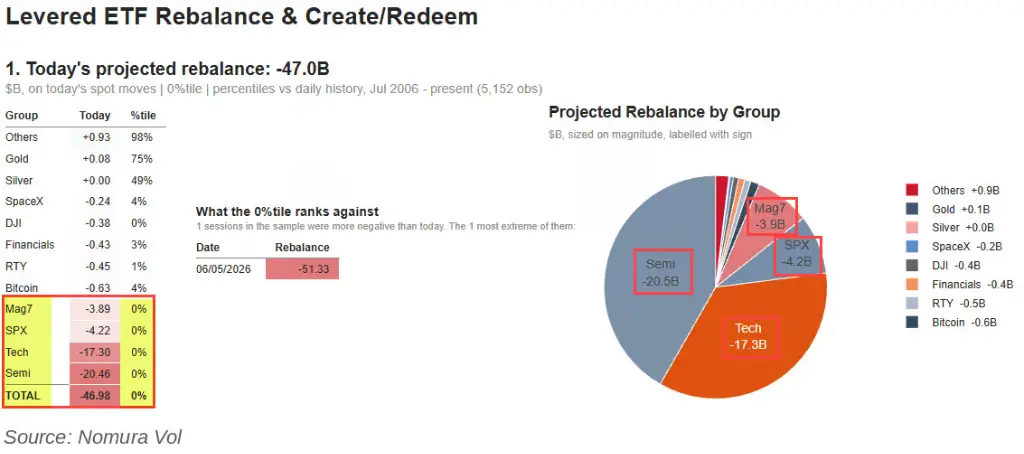
Команда производных финансовых инструментов Morgan Stanley в полдень 5 ноября подсчитала: если цена останется на уровне 1 часа дня, объем принудительных продаж ETF перед закрытием составит около 52 миллиардов долларов. Из них только сектор полупроводников должен будет поглотить 21 миллиард, а Nasdaq 100 — еще 15 миллиардов.
Цифры, предоставленные МаКеллиготом, немного ниже, но также шокируют: объем принудительных продаж ETF составил около 47 миллиардов долларов, что является вторым по величине объемом однодневного ребалансирования в истории базы данных Nomura, уступая только 51,3 миллиарда долларов 5 июня этого года. Он добавил, что этот объем продаж "особенно болезненный", поскольку 86% активов сосредоточены в акциях технологий и ИИ.
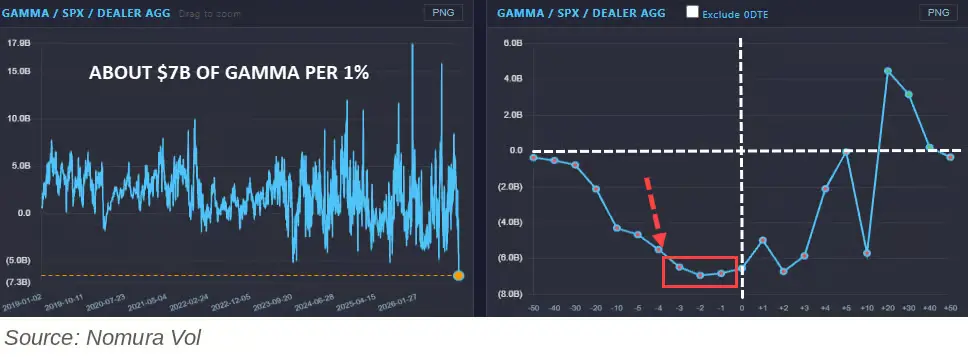
В дополнение к примерно 61 миллиарду долларов принудительных продаж фондов контроля волатильности, а также около 7 миллиардов долларов давления на продажу от негативного гамма-дилера за каждое снижение на 1%, общее механическое предложение на рынке легко превысило 100 миллиардов долларов.
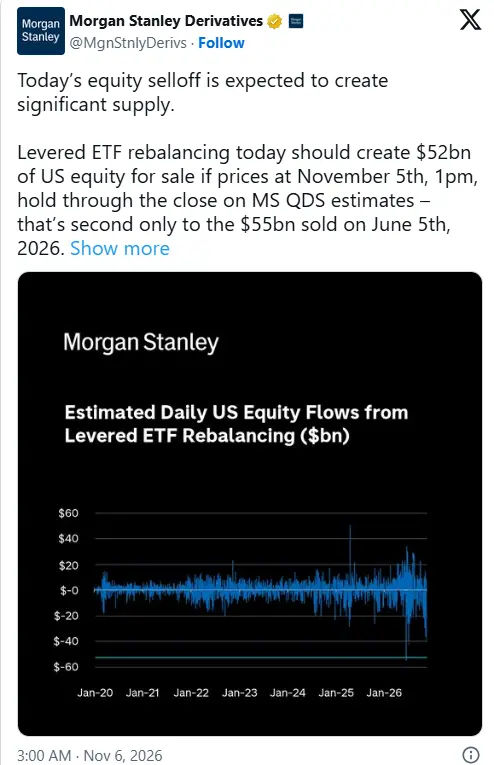
Ключевая особенность этих цифр заключается в том, что их можно заранее рассчитать.
После того как Morgan Stanley подсчитал 52 миллиарда, по словам МаКеллигота, "на Уолл-стрит никакая информация не может оставаться в секрете более 45 минут" — эта цифра быстро стала "известной всей Уолл-стрит".
Умный план "умных денег": продать заранее, дождаться низкой цены, купить обратно
Какова была реакция трейдеров на эту механическую продажу?
МаКеллигот утверждает, что активные трейдеры, сталкиваясь с таким механическим потоком, обычно пытаются "сбежать".
Логика проста: раз перед закрытием будет волна крупных пассивных продаж, я продам сейчас, а потом куплю обратно по низкой цене, когда они закончатся.
Кроме того, эта стратегия в последнее время была эффективной. МаКеллигот в своем отчете отметил, что в недавние дни с "значительными однодневными колебаниями" рынок часто формировал дневной минимум между 2 и 3 часами дня по восточному времени, после чего беглецы и хедж-фонды начинали разворачиваться, фиксировать прибыль и закрывать позиции, что способствовало отскоку рынка перед закрытием, в результате чего цена закрытия была выше предполагаемого уровня механических продаж.
На прошлой неделе в четверг МаКеллигот только что напомнил рынку, что "это снова пришло" — тогда ETF с кредитным плечом столкнулись с продажами на 35 миллиардов долларов, и в конечном итоге рынок также показал классическую структуру "минимум в 2-3 часа + отскок перед закрытием".
В июне, когда рынок Кореи обвалился, сценарий был аналогичным.
В день приостановки тарифов в апреле этот механизм работал в обратном направлении: МаКеллигот подсчитал исторически максимальный объем покупок на 34,3 миллиарда долларов перед закрытием, беглецы купили заранее, что в конечном итоге способствовало резкому росту рынка.
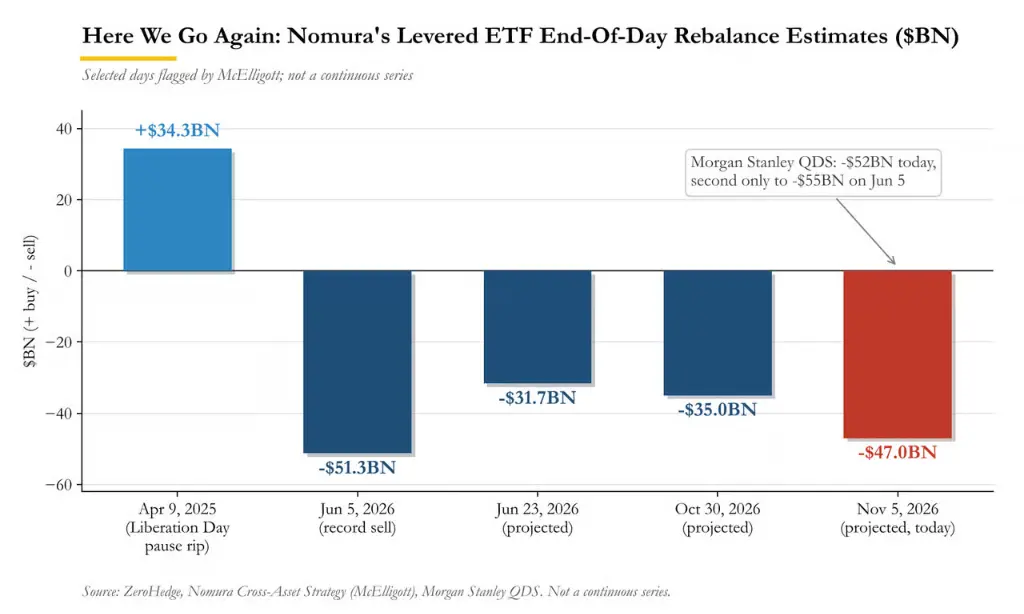
Таким образом, в четверг, когда цифра в 52 миллиарда долларов от Morgan Stanley распространилась по всей улице в полдень, каждый трейдер, знавший эту цифру, думал о том же: продать сейчас, дождаться минимума в 2-3 часа, а затем купить обратно.
Ловушка рефлексивности: всадник — это тот, кто продает
Затем МаКеллигот в своем отчете записал тот тревожный вопрос, который заставляет холодеть спину: "Что, если тот 'предполагаемый минимум в 2-3 часа, а затем отскок' вообще не произойдет?"
Очевидно, что сейчас пугающая часть заключается в том, что эти цифры настолько велики, что "в случае, если" мы не увидим тот минимум, который почти считается само собой разумеющимся, "предполагаемый минимум перед отскоком" (на 1-2 процента выше минимума), не сможем отскочить в "стандартном окне TWAP" с 2 до 3 часов, а наоборот, установим новый минимум… и в итоге закроемся на самом низком уровне после того, как предположение о том, что рынок "отскочит в последний час", окажется ложным.
Это и есть суть парадокса рефлексивности.
Когда все знают один и тот же сценарий и одновременно действуют по этому сценарию, сам сценарий перестает действовать.
Принудительная продажа на 100 миллиардов долларов, которая должна была произойти перед закрытием, была разбросана активными трейдерами, которые "сбежали" заранее в течение всего дня — эти беглецы сами стали силой, способствующей падению рынка.
В то же время продажи фондов контроля волатильности имеют задержку в один-два дня — обвал в четверг вызовет продолжение продаж таких фондов в пятницу. МаКеллигот написал, что объем продаж фондов контроля волатильности, соответствующий падению в 3 часа дня, составляет около 61 миллиарда долларов, и если падение увеличится до 10%, эта цифра вырастет до 70 миллиардов долларов.
Более того, когда все беглецы уже продали, ожидая "того минимума" — кто возьмет на себя покупку?
МаКеллигот использовал мем, чтобы описать эту сцену: все сидят на стульях, ожидая одного и того же отскока — но стульев недостаточно.
Анализ ZeroHedge подводит итог:
"Иногда всадник приходит в 3 часа дня. Иногда всадник — это тот, кто продает."
В четверг всадника не было. Рынок закрылся на самом низком уровне дня: Nasdaq 100 упал на 6,4%, S&P 500 упал на 4,4%.
Место давки: лучшая сделка года была сметена за 48 часов
Перед тем, как механизм рефлексивности сработал, на рынке была еще одна бомба замедленного действия, ожидающая своего часа.
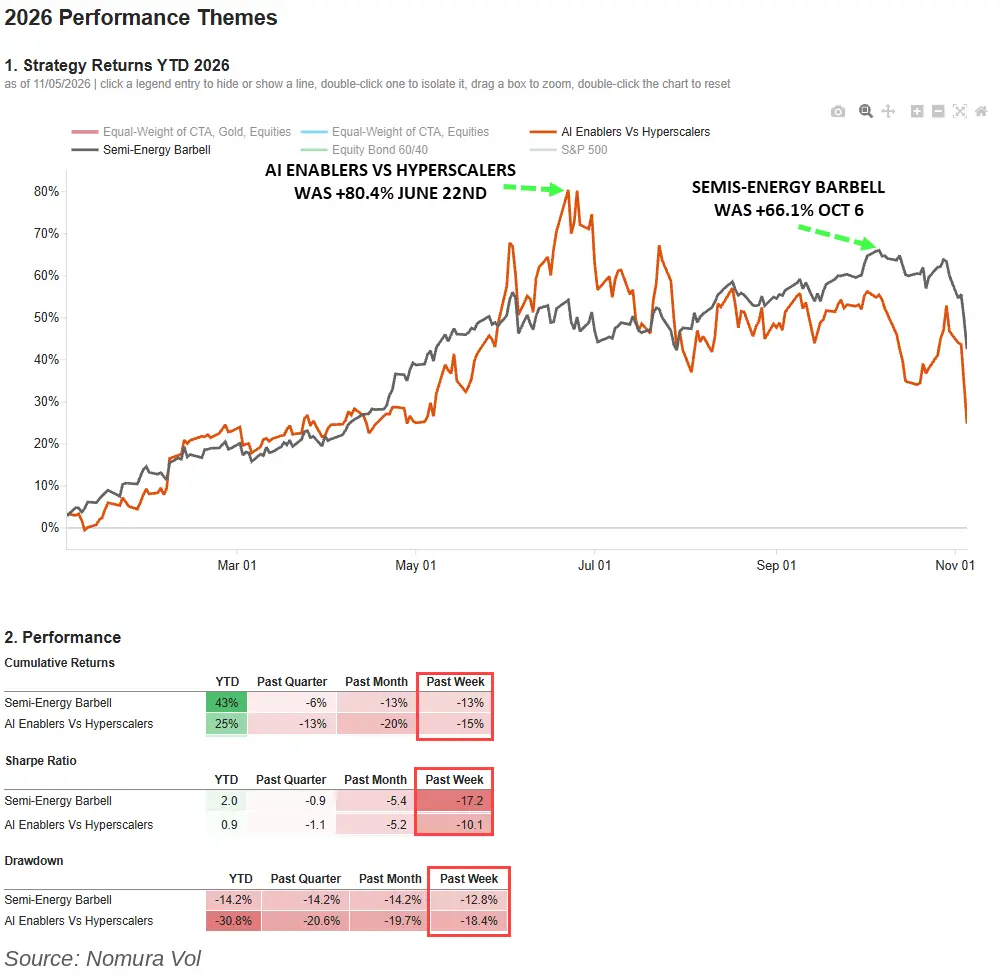
МаКеллигот назвал "лучшей сделкой года" на Уолл-стрит стратегию "полупроводники-энергетический дельфин" — длинные позиции по полупроводникам (выгода от спроса на вычислительные мощности ИИ), одновременно длинные позиции по энергетике (премия за геополитические риски + хеджирование инфляции). Эта стратегия достигла накопленной доходности в 66% несколько недель назад, с коэффициентом Шарпа 3,3.
Затем, за последние 48 часов, обе ноги были сметены одновременно:
Энергетика: на этой неделе упала на 10,2%.
Полупроводники: на этой неделе упали на 13,1%.
Коэффициенты Шарпа на неделе составили -17,2 и -10,1.
· Обвал энергетической ноги произошел из-за переоценки ситуации в Иране — МаКеллигот отметил, что Белый дом выпустил сигналы о возможном "ослаблении" по иранскому вопросу, и премия за войну была быстро снята, а цена на нефть марки Brent на этой неделе упала до максимального уровня с начала пандемии.
· Обвал полупроводниковой ноги произошел из-за опасений по поводу регулирования центров обработки данных после победы демократов на выборах в Конгресс.
Оба направления обрушились одновременно, и фонды, использующие стратегию дельфина, столкнулись не только с убытками, но и с принудительным закрытием позиций. Психология "сохранить доход за этот год и дожить до следующего" была полностью разрушена в этот момент.
Капитал Walleye в тот день объявил о возврате средств клиентам и увольнении руководителя отдела акций, заявив, что это был самый ужасный месяц с начала пандемии. Трейдер Goldman Sachs Джон Флад описал, что длинные позиции институциональных инвесторов "снова зашли в тупик", и огромные позиции в облачных вычислениях, купленные на вчерашнем отскоке, были быстро распроданы, "пока не видно покупателей, готовых войти".
Аномальные объемы торгов на уровне ETF подтверждают степень паники: объем SPY на 160% выше 20-дневного среднего, QQQ на 100% выше, полупроводниковый ETF SMH на 150% выше.
Согласно старшему стратегу по акциям Vanda Research Джай Мальхи, объем продаж розничных инвесторов в четверг "может стать крупнейшим распродажей со стороны розничных инвесторов с конца июля прошлого года".
Облигации были короткими, другая нога также в крови
Есть еще одна игнорируемая нога, которая одновременно ломается.
Фонды трендов CTA накопили значительные короткие позиции по облигациям в этом году, что является частью сделки "короткие облигации/долгосрочные инфляции" и скрытым дополнением к стратегии "гантель".
Обвал на фондовом рынке вызвал приток хеджирующих покупок на рынок облигаций, цены на американские облигации резко выросли, и короткие позиции по облигациям были вынуждены закрываться. Расчеты МакЭллигота показывают, что CTA сталкиваются с "масштабным сжатием" в направлении облигаций: если цены на американские облигации вырастут еще на 2%, это вызовет принудительную покупку облигаций на сумму около 225 миллиардов долларов по всему миру, из которых около 48,5 миллиарда долларов составляют двухлетние облигации США, около 69,5 миллиарда долларов - двухлетние облигации еврозоны, и около 23,9 миллиарда долларов - десятилетние облигации Японии.
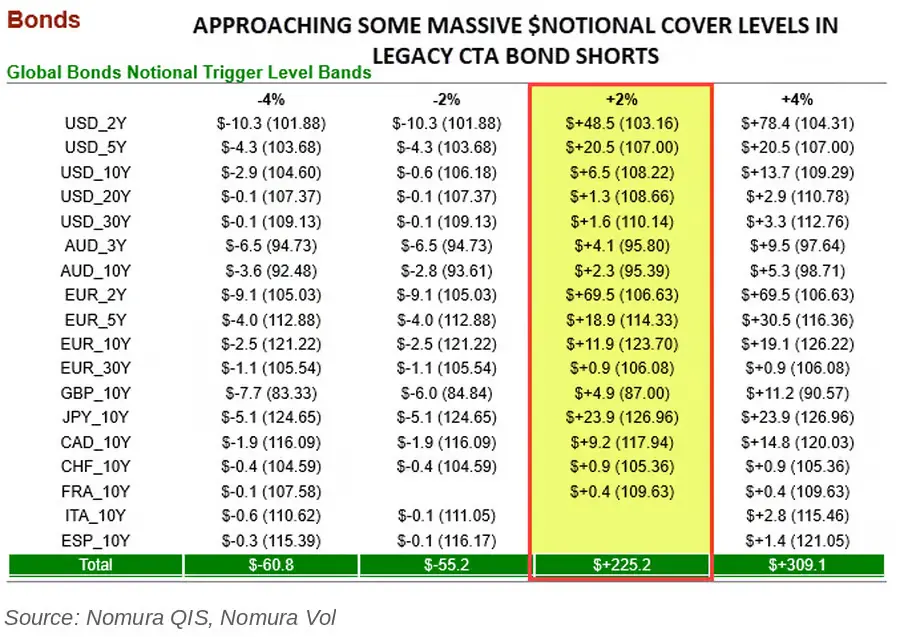
Это означает, что сжатие коротких позиций по облигациям само по себе становится силой, способствующей росту рынка облигаций и дальнейшему сжатию длинных позиций по акциям ------ еще один рефлексивный цикл.
Обвал еще не закончился: отложенное давление продаж в пятницу
Закрытие в четверг не означает завершение этой механической распродажи.
Исполнение фондов контроля волатильности имеет задержку. МакЭллигот написал, что падение рынка в четверг продолжит вызывать продажи со стороны таких фондов в пятницу ------ "падение сегодня продолжает загружаться в очередь".
Оценка UBS более прямая: их модель ребалансировки контроля рисков показывает, что если индекс S&P 500 упадет на 2%, объем продаж со стороны системных фондов достигнет от 95 до 105 миллиардов долларов.
Азиатские рынки уже отвечают на этот вопрос.
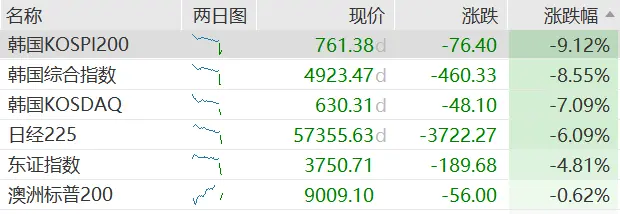
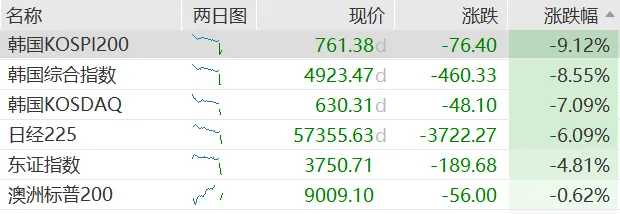
В пятницу утром индекс KOSPI в Южной Корее обвалился на 8,8%, упав ниже 5000 пунктов и вызвав механизм остановки торговли ------ этот уровень ранее рассматривался президентом Южной Кореи Ли Чжэ Мином как веха экономического восстановления, но теперь быстро пробит. Индекс Nikkei 225 упал почти на 5,8%, в течение дня упав ниже 60 тысяч пунктов, что более чем на 20% ниже максимума июня, официально войдя в технический медвежий рынок.
Фьючерсы на американские акции в азиатскую сессию немного отскочили, фьючерсы на Nasdaq на некоторое время стали положительными, что показывает, что некоторые инвесторы начали входить на рынок на низких уровнях. Но UBS предупреждает, что давление системных продаж еще не полностью снято.
В пятницу есть еще одна переменная: отчет о занятости в США за октябрь будет опубликован в тот же день, и рыночный консенсус ожидает добавления 59 тысяч рабочих мест, уровень безработицы останется на уровне 4,2%. Направление данных определит, сможет ли этот раунд коррекции найти окно для передышки.
Предупреждение о рисках и отказ от ответственности
Рынок несет риски, инвестиции требуют осторожности. Эта статья не является личной инвестиционной рекомендацией и не учитывает специальные инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователи должны учитывать, соответствуют ли любые мнения, взгляды или выводы, изложенные в этой статье, их конкретным условиям. Инвестируя на основе этого, вы берете на себя ответственность.
 Предупреждение о рисках Предупреждение о рисках