BTC $81,447.30 +0.49%
ETH $2,402.89 +1.16%
BNB $743.48 +2.02%
XRP $1.31 +0.44%
SOL $104.20 +0.81%
TRX $0.3295 +0.40%
DOGE $0.0796 +1.84%
ADA $0.2156 +1.77%
BCH $285.55 +4.51%
LINK $12.03 +0.94%
HYPE $78.17 +0.86%
AAVE $148.24 +1.99%
SUI $0.9886 +1.41%
XLM $0.1765 +0.62%
ZEC $1,249.41 +3.85%
AAPL $346.71 +0.12%
AMZN $248.99 -0.40%
GOOGL $322.44 -0.45%
MSFT $524.91 +0.36%
META $645.07 +0.26%
NVDA $212.23 -0.19%
TSLA $372.41 -1.18%
SNDK $1,262.74 +0.94%
INTC $87.08 +1.35%
SPCX $147.55 +1.59%
MU $884.87 +2.79%
AMD $519.09 +2.05%

海力士

全部
文章
快讯

first_img 因重仓三星与 SK 海力士,韩国最大养老基金巨亏逾 1300 亿美元

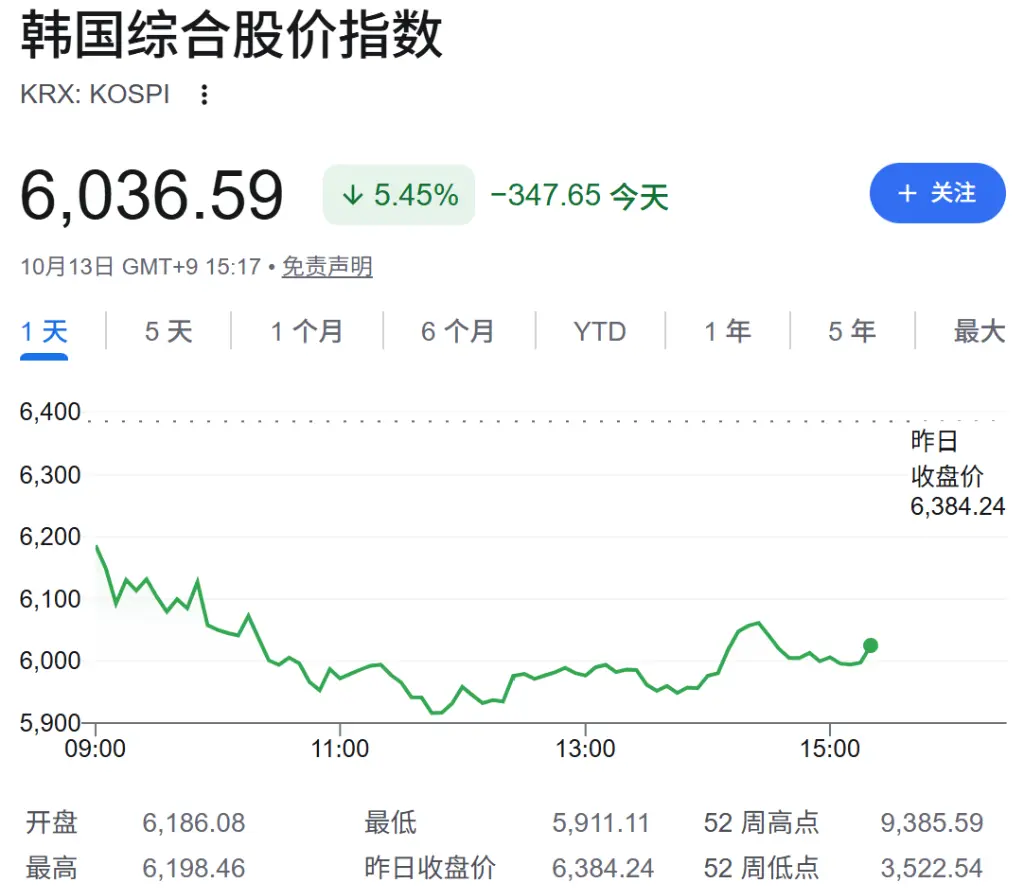
ChainCatcher 消息,据金融数据提供商 FnGuide 近日公布的数据,截至 10 月 15 日,韩国国民年金公团(NPS)在 287 家上市公司中持股比例达 5% 及以上的股权总估值,已从 6 月底的 515.93 万亿韩元缩水至 333.53 万亿韩元,账面缩水约 182 万亿韩元,约合 1370 亿美元。 缩水主要与该基金重仓三星电子和 SK 海力士相关。NPS 持有的 SK 海力士市值蒸发约 74.2 万亿韩元,三星电子持仓市值缩水 56.9 万亿韩元,两只股票约占持仓市值总降幅的 72%。 NPS 是韩国体量最大的养老基金,截至 6 月底管理资产规模达 1866 万亿韩元,约合 1.35 万亿美元。今年上半年投资回报率达 27.2%,创 2022 年以来同期最好水平,但数月内行情反转,这也是 2024 年第四季度后其核心重仓组合首次出现季度级别市值下滑。 NPS 长期将三星电子、SK 海力士列为本土股票持仓前二,持股比例维持在 7% 以上。今年 5 月,基金运营委员会还上调韩国股票年末目标配置。6 月高点后股价快速回调,截至 10 月中旬,SK 海力士较高点跌幅超过 50%,三星电子回撤约 40%。 外资集中抛售是下跌的直接推手,两家公司合计占外资净卖出总额接近八成。市场对 AI 存储景气的分歧、中国存储技术进展,以及个股杠杆 ETF 的高波动,也放大了跌幅。6 月 22 日韩国 KOSPI 指数曾创 9114.55 点历史收盘高位,截至 10 月 15 日已下跌约 39%。期间 NPS 持有的 SK 海力士股份比例从 7.5% 降至 7.32%,三星电子持股比例维持在 7.84%。 美银 10 月 16 日研报认为,存储股估值在约三个半月调整后或已见底,2027 至 2028 年存储芯片价格与盈利仍有望维持高位。也有观点提醒,若全球 AI 企业削减资本开支,两家公司盈利预期仍有下调空间。截至目前,NPS 尚未就持仓市值大幅缩水作出正式回应。

first_img 分析师 Jukan:存储与算力将同向波动,本地 AI 或承接需求

ChainCatcher 消息,分析师 Jukan 发文讨论存储行业周期,认为算力与存储将同步趋紧或同步宽松,不存在算力持续短缺而存储单独转向过剩的情况。他同时表示,做空存储并做多硬盘的逻辑不成立,硬盘与存储周期绑定,若本轮周期回落,硬盘难以单独保持安全。Jukan 称,市场对 2027 年之后的走势缺乏明确判断。历史上,价格往往在供应放量前一到两个季度见顶,随后出货扩张、利润池收缩。他认为,本轮与个人电脑、智能手机和通用服务器周期不同,使用的并非标准化产品,触发因素也不同。一些仍按过去上行获利、下行亏损经验看待存储的投资者主导定价,使存储估值偏低。他表示,类似以往的急剧崩塌难以再现,逐步回落则有可能;即便三星与 SK 海力士利润率较当前水平减半,市盈率仍可能处于十几倍,约为硬盘公司估值的一半。他还认为,存储价格下行时,其他需求会在各个价格台阶承接供应,其中由本地 AI 带动的个人 AI 需求有望出现。若超大规模云厂商推高的存储价格不能得到控制,本地 AI 难以扩散。参照大型机转向个人电脑、云转向智能手机的路径,他预计本轮 AI 周期将从前沿实验室转向本地开源 AI,并由后者承接存储需求。他同时表示,存储价格不会维持十年以上,价格终将回落,但开源驱动的本地 AI 等新消费需求可能提供底部支撑。

first_img SK 海力士部分 HBM4 后道设备订单或延至明年

ChainCatcher 消息,据 DealSite 报道,存储芯片厂商 SK 海力士在扩大第六代高带宽内存 HBM4 量产的同时,部分后道设备业内人士认为扩产速度慢于预期,今年计划追加的部分设备订单可能推迟至明年。设备业人士称,原定今年下半年交付的部分设备出现延后迹象,后续订单计划也尚未明确。有匿名人士表示,部分原计划今年投入的设备或改至明年,已交付设备是否满负荷运转也尚无数据确认。明年 HBM4 相关投资计划尚未具体传达给部分合作方,今年订单已大体完成,但未见明确的增减投资信号。报道称,设备投资日程与产品质量问题之间的直接关联尚未得到确认。大信证券研究员柳亨根认为,主要客户 HBM4 质量问题导致业绩低于预期的担忧过度,后道环节或曾出现部分问题,但难以视为无法解决的风险,也尚未到讨论不良赔偿的阶段。另有业内说法称,在通用内存价格上涨背景下,部分 HBM 投资或转向通用内存。SK 海力士计划优先向龙仁集群 Y1 晶圆厂首个洁净室导入 DRAM 生产设备,业界预计初期产线采用第六代 10 纳米级 1c 工艺,新增产能将优先分配给通用 DRAM。也有观点认为,仅凭部分后道设备日程变化,尚不足以判断 HBM4 量产受阻,SK 海力士已向主要客户供应 HBM4 16 层样品。
app_icon
ChainCatcher 与创新者共建Web3世界