“미국 연방준비제도에서 가장 선호하는 인플레이션 지표”가 예상보다 낮아져 골드만삭스는 10월 금리 인상을 더 이상 예상하지 않는다
 핵심 관점

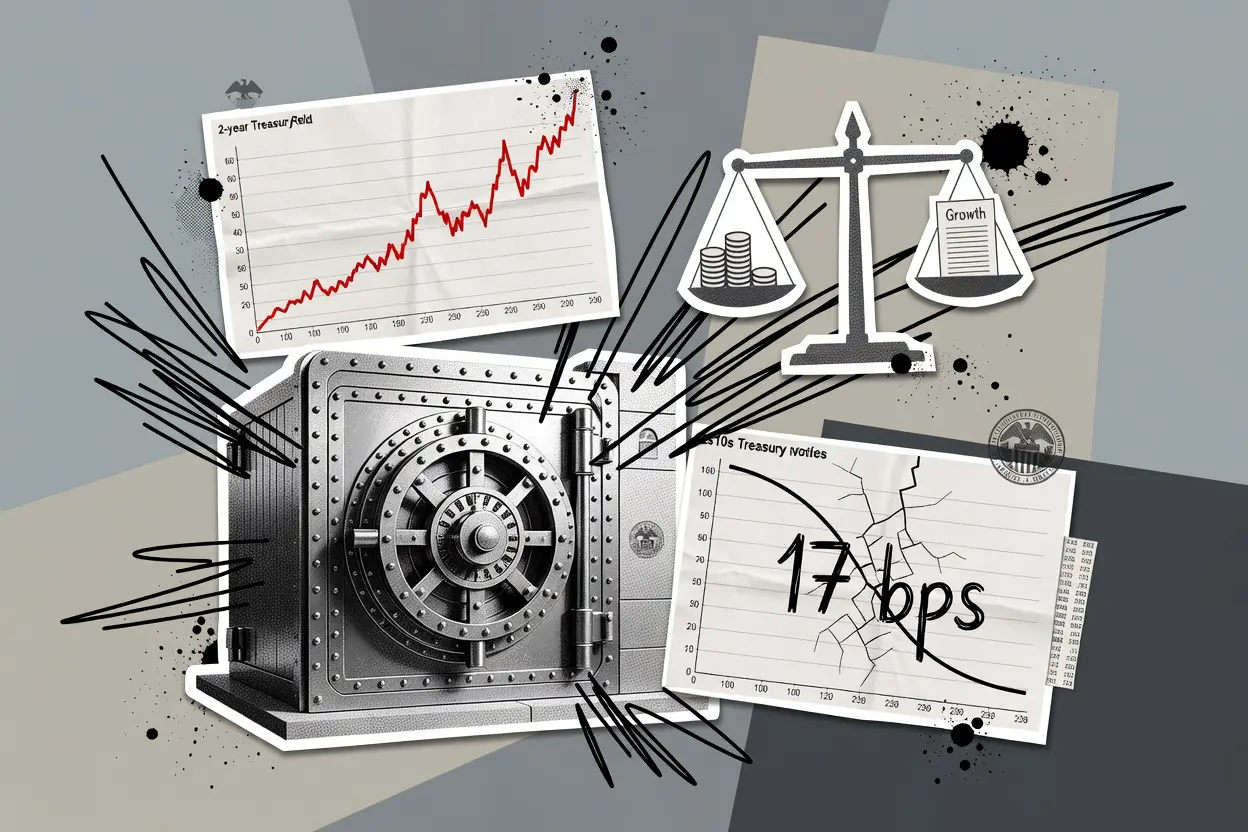
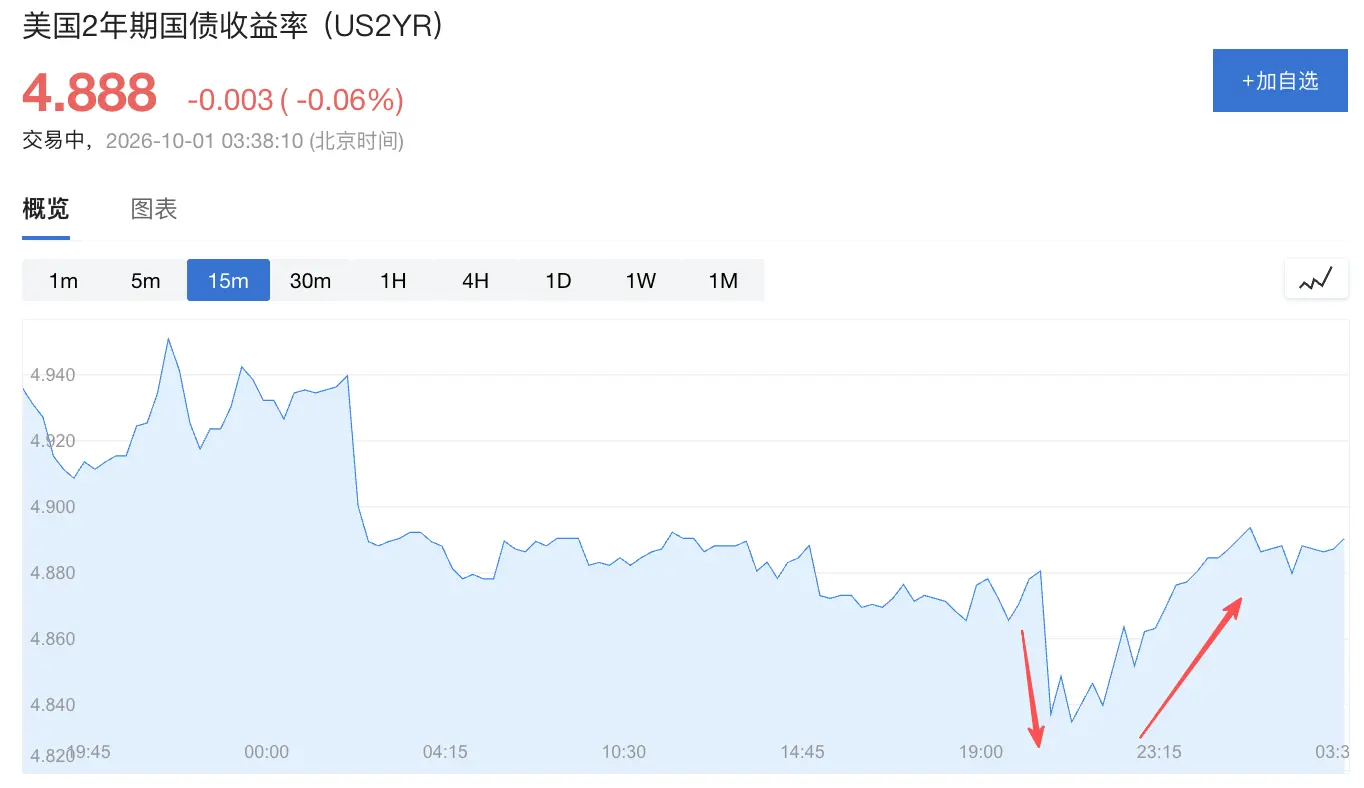
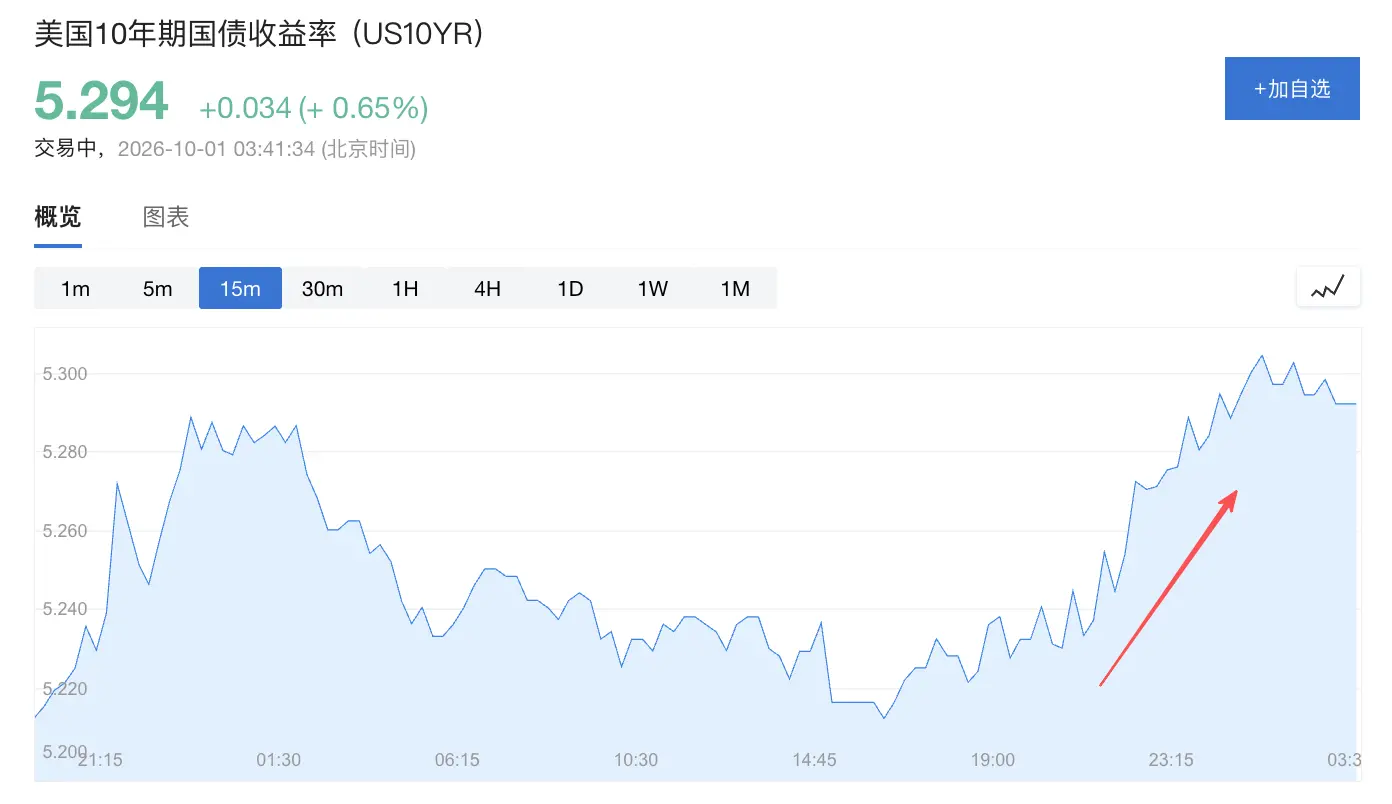
 예상보다 낮은 미국 8월 PCE 데이터 발표 후, Goldman Sachs는 연방준비제도(Federal Reserve)의 두 번째 금리 인상 예상 시점을 10월에서 12월로 연기했으며, 연방준비제도가 결국 추가 금리 인상이 필요 없다고 판단할 가능성을 배제하지 않았다고 전했다. "새로운 연방준비제도 통신사" Timiraos는 PCE가 이전에 알려진 인플레이션 상승 추세를 변화시키지 않았다고 지적했다. 현재 시장은 10월 금리 인상 확률을 39%로 책정하고 있으며, PCE 발표 전 45%보다 낮다; 12월 금리 인상 확률은 90%이다. 2년 만기 미국 국채 수익률은 PCE 발표 후 소폭 하락했다가 다시 상승했으며, 10년 만기 수익률은 지속적으로 상승하고 있다.
저자:양천,월스트리트저널
미국 8월 PCE 인플레이션이 예상보다 낮아지면서 월스트리트의 연방준비제도(Fed) 다음 금리 인상 시점에 대한 판단이 변화하고 있다.
골드만삭스는 수요일 연준의 올해 두 번째 금리 인상 예상 시점을 10월에서 12월로 연기했으며, 연준이 더 이상의 금리 인상이 필요 없다고 판단할 가능성도 배제하지 않았다.
"새로운 연준 통신사" 닉 티미라오스는 이전 PPI와 CPI 데이터가 인플레이션 개선이 지속되지 않았음을 나타내며, PCE는 이 추세를 거의 변화시키지 않았다. 시장 가격 지표는 통계 방법 조정 전후에도 여전히 약 3% 수준에서 운영되고 있으며, 인플레이션은 2% 목표를 향해 계속 진전을 이루지 못하고 있다.
Capital Economics의 수석 북미 경제학자는 핵심 가격 압력이 이전 우려보다 다소 낮아 연준이 10월 금리 인상을 중단할 가능성을 지지한다고 말했다. BMO의 수석 경제학자는 연율 상승폭이 3%를 초과하는 PCE 가격 구성 요소의 비율이 54%에서 51%로 감소했지만 여전히 정상 수준보다 훨씬 높아 인플레이션 추세가 실질적으로 개선되었다고 설명할 수 없다고 말했다.
시장 가격 측면에서, 시카고 상품 거래소 FedWatch Tool은 현재 시장이 10월 금리 인상 확률을 약 39%로 예상하고 있으며, 이는 PCE 데이터 발표 전의 약 45%보다 낮다. 12월 금리 인상 확률은 90%에 달했다.
미국 국채 가격 측면에서, 2년 만기 미국 국채 수익률은 PCE 발표 후 4.887%에서 약 4.864%로 하락하여 투자자들이 연준의 단기 금리 인상에 대한 베팅을 줄였음을 보여주지만, 이후 수익률은 다시 상승하여 하락폭을 완전히 회복했다. 10년 만기 수익률은 계속 상승세를 보였다.
한편, 미국 경제 데이터는 여전히 강한 회복력을 보여주고 있다. 미국 2분기 GDP 성장률이 이전의 1.5%에서 대폭 상향 조정되어 2.2%로 발표되었고, 8월 소비자 지출은 0.9% 증가했다. 이는 PCE가 10월 금리 인상의 긴급성을 낮추었지만, 연준이 직면한 인플레이션과 경제 성장 상황을 완전히 변화시킬 만큼 충분하지 않다는 것을 의미한다.
골드만삭스: 10월 금리 인상 가능성 낮고, 두 번째 금리 인상은 12월로 연기
수요일 발표된 인플레이션 지표와 뉴욕 연방준비은행 총재 존 윌리엄스의 화요일 발언을 바탕으로, 골드만삭스 경제학자들은 연준 정책에 대한 예측을 조정하여 두 번째 금리 인상이 10월이 아닌 12월에 발생할 것이라고 예상했다.
얀 하치우스가 이끄는 골드만삭스 경제학 팀은 보고서에서 수요일 발표된 8월 개인 소득 및 지출 데이터가 핵심 인플레이션 지표의 상승폭이 예상보다 낮았음을 보여준다고 밝혔다. 당월 핵심 PCE 물가 지수는 전월 대비 0.25% 상승하고, 전년 대비 3.01% 상승하여 "예상보다 훨씬 낮았다"고 말했다.
골드만삭스는 4분기 핵심 PCE 물가 지수가 전년 대비 3% 상승할 것으로 예상하며, "연준 공개시장위원회(FOMC) 참석자들의 3.4% 예측 중위수보다 훨씬 낮다"고 밝혔다. 보고서는 다음과 같이 적었다:
"뉴욕 연방준비은행 총재 존 윌리엄스의 어제 발언과 결합하여, 우리는 현재 10월 금리 인상 가능성이 낮다고 생각하며, 예측된 두 번째 금리 인상을 12월로 연기하고, FOMC가 결국 추가 금리 인상이 필요 없다고 판단할 가능성이 매우 높다고 생각합니다."
티미라오스: PCE가 인플레이션 추세에 뚜렷한 변화를 주지 않음
티미라오스는 이번 PCE 보고서의 핵심 정보는 시장이 이미 알고 있는 인플레이션 추세를 크게 변화시키지 않았다는 것이라고 지적했다.
그는 6월과 7월의 인플레이션 데이터가 양호했지만, 이 상황은 이미 시장에 알려져 있었으며, 8월 데이터는 이러한 개선이 지속되지 않았음을 보여주고 있다고 말했다. PPI와 CPI 데이터 발표 이후 시장은 사실상 이를 볼 수 있었다고 덧붙였다.
티미라오스는 현재 시장 가격 지표가 통계 방법 조정 전후 모두 약 3% 수준에서 운영되고 있다고 지적했다. 12개월 인플레이션 수치가 그렇게 불리하게 보이지는 않지만, 2025년 4월 이후 인플레이션은 2% 목표를 향해 추가 진전을 이루지 못하고 있다고 말했다.
다른 월스트리트 분석가들의 의견
Capital Economics의 수석 북미 경제학자 스티븐 브라운은 PCE에 대한 판단이 상대적으로 비둘기파적이라고 말했다. 브라운은 다음과 같이 말했다:
"핵심 가격 압력이 이전 우려보다 다소 낮아, 연준이 10월 금리를 중단할 것이라는 우리의 견해를 어느 정도 지지합니다."
그는 또한 BEA가 이번에 PCE 통계 방법을 조정한 후 핵심 인플레이션 역사 데이터가 하향 조정되었으며, 관련 조정이 총 0.3%포인트 정도 핵심 인플레이션을 낮추었다고 지적했다. 6월과 7월의 하향 조정은 지난 3개월 동안 핵심 인플레이션의 연율 증가율을 2%로 낮추었다.
하지만 BMO의 수석 경제학자 샐 과티에리는 인플레이션의 잠재적 추세가 의미 있는 개선을 보이지 않았다고 보다 신중한 판단을 내렸다. 그는 다음과 같이 말했다:
"연율 상승폭이 3%를 초과하는 PCE 가격 구성 요소의 비율이 54%에서 51%로 완화되었지만, 이 비율은 여전히 정상 수준보다 훨씬 높아 인플레이션의 기본 추세가 실질적으로 개선되었다고 설명할 수 없습니다."
과티에리는 이것이 연준이 여전히 정책을 추가로 긴축하고 인플레이션을 목표 수준으로 되돌려야 한다고 판단하는 것을 강화할 것이라고 덧붙였다.
시장 가격 측면에서, 시카고 상품 거래소 FedWatch Tool은 현재 시장이 10월 금리 인상 확률을 약 39%로 예상하고 있으며, 이는 PCE 데이터 발표 전의 약 45%보다 낮다. 12월 금리 인상 확률은 90%에 달했다.
GDP 대폭 상향 조정, 소비 여전히 회복력 있어
수요일 동시 발표된 경제 데이터에 따르면, 미국 2분기 GDP 성장률이 연율 2.2%로 대폭 상향 조정되어 이전 발표된 1.5%보다 훨씬 높았다.
소비 지출과 투자 두 가지 핵심 항목 모두 이전 수치를 초과했다. 내생 성장 동력을 측정하는 핵심 지표인 실제 민간 국내 구매자 최종 판매액도 4.6%로 상향 조정되었다.
투자 항목의 상향 조정은 인공지능 기반 시설 구축이 경제 성장에 미치는 영향을 강조하며, 소비 지출 평가의 증가는 고용 시장의 안정성과 주식 시장의 강세에 힘입어 가계 재정 상태가 전반적으로 양호하다는 것을 나타낸다.
8월 소비자 지출은 전월 대비 0.9% 증가했으며, 이는 유가 상승에 따른 주유소 지출 증가에 의해 주도되었다. 소득 증가율은 지난달의 0.3%에서 소폭 하락하여 0.2%로 나타났다. 전체 PCE 가격 지수는 전년 대비 3.4% 상승하여 전월과 동일했으며, 월 대비로는 0.3%로 가속화되었다.
 위험 경고