








Половина акций уже вошла в медвежий рынок, фондовый рынок США находится на "перекрестке", ключевое внимание на волатильность американских облигаций
 Ключевые тезисы

 В настоящее время более половины акций Russell 3000 упали более чем на 20%, широта рынка достигла самого низкого уровня с момента краха интернет-пузыря, но индекс все еще колеблется на высоких уровнях, между ними существует расхождение в 12%. Morgan Stanley предупреждает, что ключ к разрешению ситуации заключается в экстремальной дифференциации волатильности акций и облигаций (MOVE пробивает 100, а VIX менее 15). Если волатильность американских облигаций не снизится, индекс S&P 500 может откатиться до 6800 пунктов в этом месяце; если снизится, то отдельные акции могут вырасти.
Автор: Дун Цзин,Уолл-стрит Инсайдер
Индексы американского рынка акций колеблются около исторических максимумов, но внутри рынка уже произошел тихий раскол.
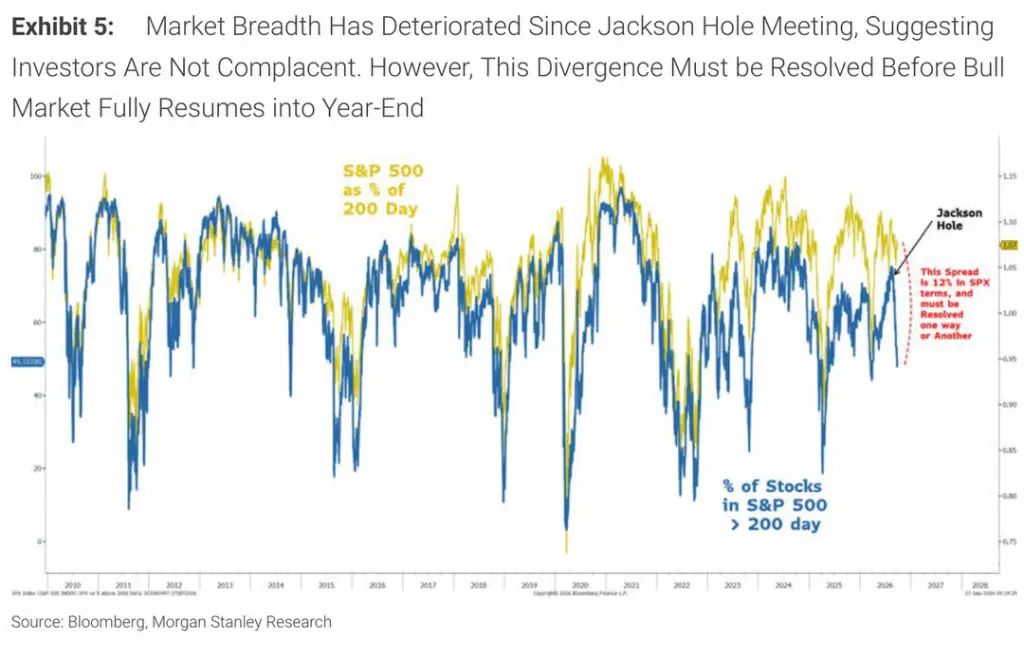
Главный стратег по акциям Morgan Stanley Майк Уилсон в последнем отчете выпустил предупреждение: в настоящее время существует разрыв около 12% между широтой рынка акций и ценами индексов, который необходимо каким-то образом устранить ------ либо индексы откатятся вниз и "встретятся" с широтой рынка, либо волатильность облигаций снизится, и рост отдельных акций подтолкнет индексы к дальнейшему росту. Два пути, совершенно противоположные, а окончательный арбитр только один: рынок облигаций США.
В настоящее время 51% акций индекса Russell 3000 упали более чем на 20% с июня, официально войдя в медвежий рынок, медианная акция S&P 500 ниже своего 52-недельного максимума на 16%, а широта рынка упала до самого низкого уровня с момента краха интернет-пузыря. В то же время доходность 10-летних казначейских облигаций США вернулась к 5.25%, индекс MOVE, измеряющий волатильность облигаций, преодолел 100, в то время как "индекс страха", индекс волатильности акций VIX, все еще ниже 15, редкий разрыв между волатильностью акций и облигаций вызывает высокую настороженность на рынке.
Вывод Уилсона: если волатильность облигаций не утихнет, S&P 500 может упасть до диапазона около 6800-7300 пунктов в течение следующего месяца, после чего ожидается восстановление к концу года; если же волатильность облигаций сначала снизится, рост отдельных акций подтолкнет индексы и широту к совместному росту.
Половина акций уже глубоко в медвежьем рынке, "пустые" индексы скрывают внутренний крах
На первый взгляд, индекс S&P 500 все еще находится около исторических максимумов, но внутренние повреждения на рынке уже довольно серьезны.
Уилсон в последнем отчете "Weekly Warm-up" отметил, что 51% акций Russell 3000 упали более чем на 20% с июня, что ухудшилось по сравнению с "более чем 40%" две недели назад. В то же время, впереди коэффициент P/E S&P 500 вернулся к уровню около 19 раз, что соответствует минимуму во время самого острого конфликта с Ираном в марте этого года.
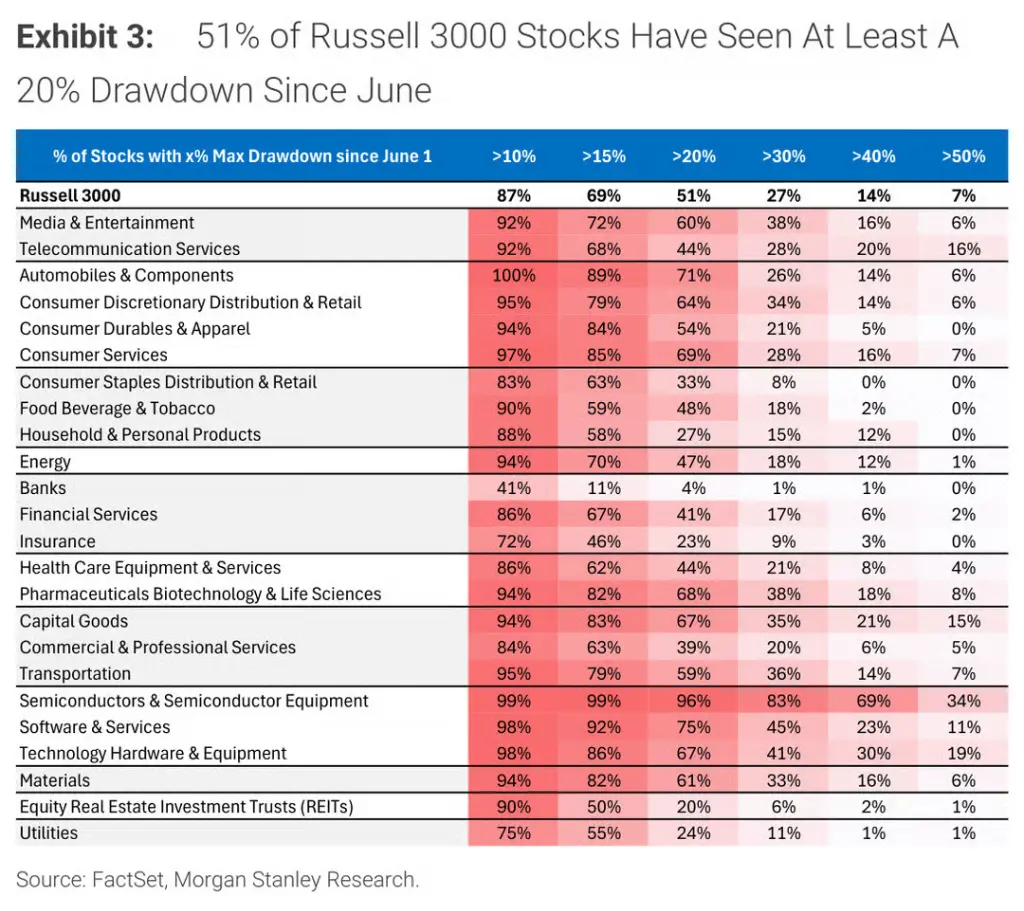
С точки зрения отраслей, повреждения распределены крайне неравномерно. В секторе полупроводников 96% акций упали более чем на 20% с июня, из которых 69% упали более чем на 40%; в автомобильном секторе 71% акций упали более чем на 20%, и каждая автомобильная акция упала как минимум на 10%; в секторе программного обеспечения этот показатель составляет 75%. Сектор банков является исключением, только 4% акций показали аналогичное снижение.
Уилсон охарактеризовал эти тяжелые зоны как "типичных победителей раннего цикла" ------ акции полупроводников и автомобилей с апреля 2025 года до июня 2026 года значительно опередят рынок, но Morgan Stanley еще в июне подал сигнал, что широта прибыли этих победителей раннего цикла достигла пика, и рынок переходит от раннего цикла к среднему, где начнет доминировать качественный фактор. Поворот ФРС к ястребиному курсу является еще одним классическим сигналом этого перехода.
Данные Goldman Sachs дополнительно подтверждают это суждение. По словам стратегов TMT Goldman Sachs Питера Каллахана, медианная акция S&P 500 сейчас ниже своего 52-недельного максимума на 16%, широта рынка упала до самого низкого уровня с момента краха интернет-пузыря. Goldman Sachs еще 1 мая предупредил, что резкое падение широты "исторически часто предшествует тому, что S&P 500 в течение следующих 6-12 месяцев покажет откат выше среднего", и через пять месяцев этот показатель продолжает ухудшаться.
Искра краха широты: это Джексон Хоул, а не цены на нефть
Ухудшение широты рынка не произошло мгновенно, и Уилсон особенно подчеркивает важность временных рамок.
На протяжении всего лета доля акций S&P 500, находящихся выше 200-дневной скользящей средней, увеличилась с 59% в конце мая до около 75%, даже на фоне одновременного роста цен на нефть и доходности казначейских облигаций, широта рынка продолжала улучшаться. Однако эта тенденция резко изменилась после глобальной конференции центральных банков в Джексон Хоуле в конце августа, и в настоящее время этот показатель упал до 49%.
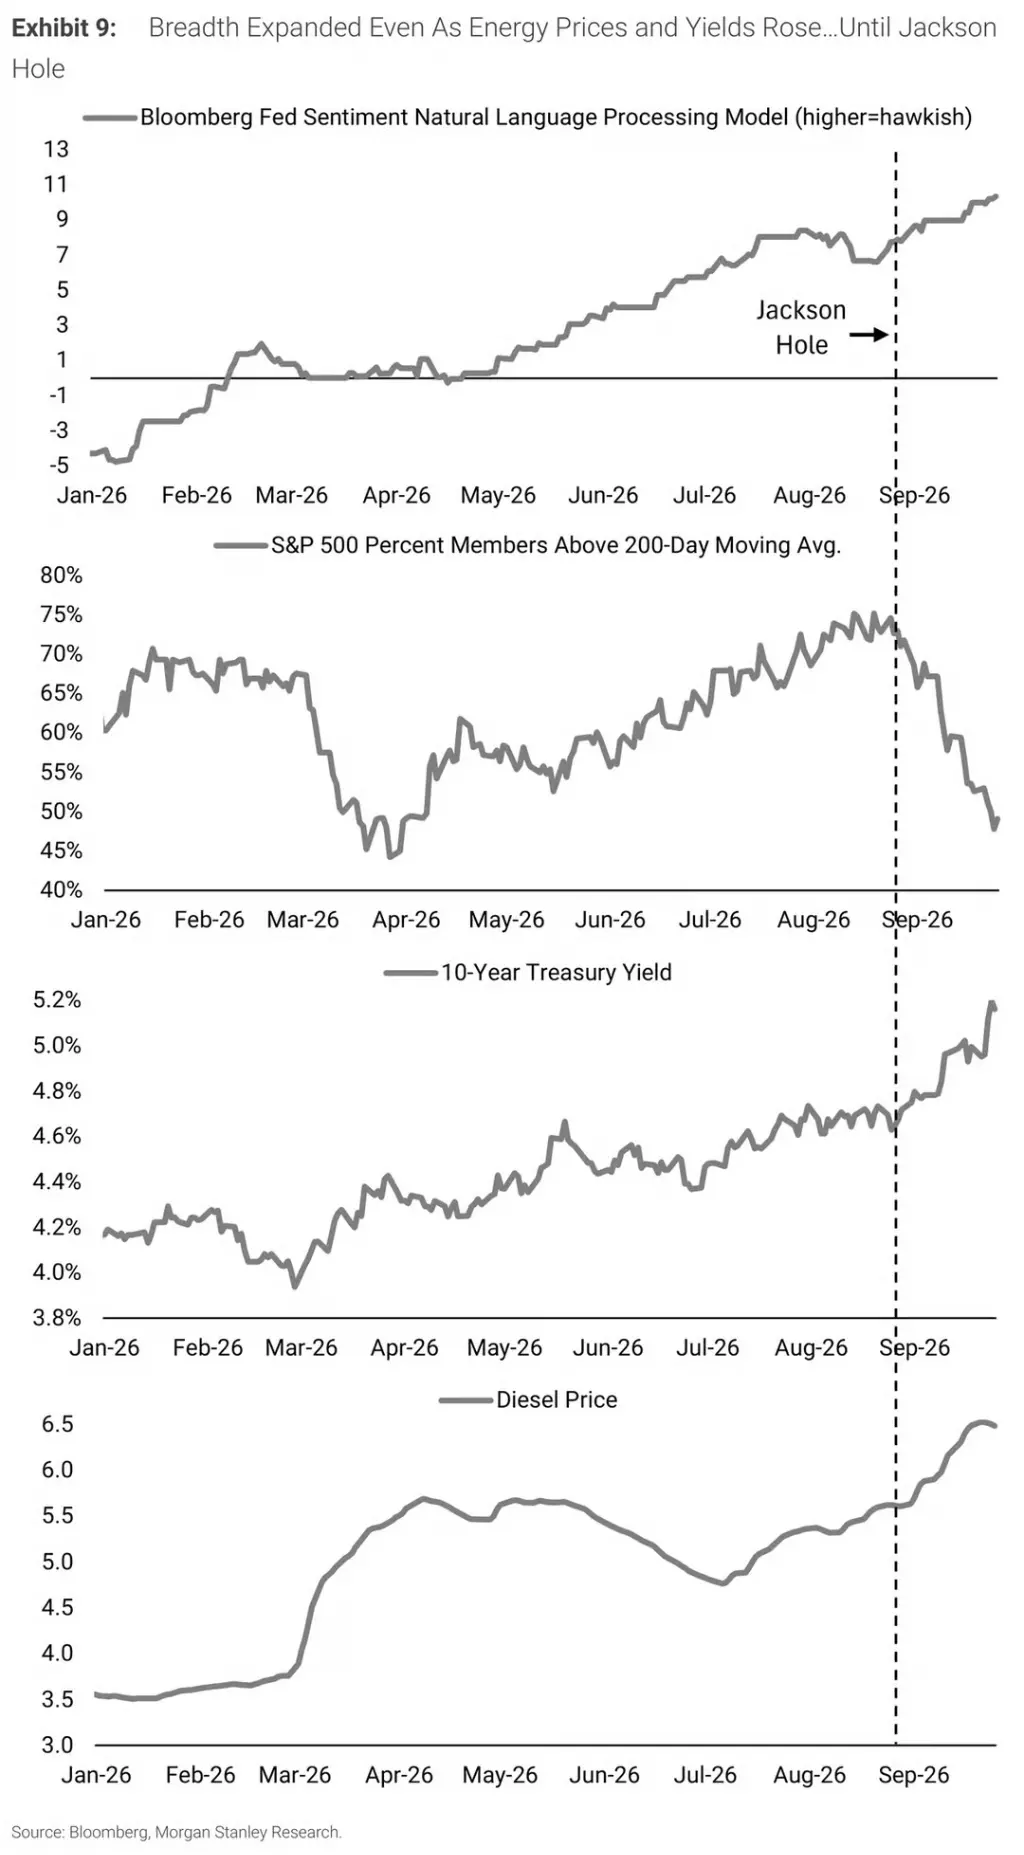
Уилсон четко указывает, что резкое сужение широты не было вызвано ростом цен на нефть, а связано с тем, что рынок после Джексона Хоула начал осваивать более ястребиный курс ФРС.
"Тот же самый поворот четко виден и на рынке процентных ставок. Ускорение роста номинального ВВП и рост цен на энергоносители способствовали повышению доходности в первой половине года, но с конца августа дальнейший рост доходности все больше отражает ястребиный поворот ФРС ------ и этот поворот происходит на фоне сильного экономического роста, что не является плохим знаком для всего фондового рынка, но действительно влияет на направление лидеров рынка."
Статистика стратегов BTIG Джонатана Крински предоставляет еще одно измерение подтверждения: согласно данным, приведенным Bloomberg, в этом году было 57 торговых дней, когда цены и широта двигались в противоположных направлениях, что сравняло рекорд за последние 30 лет, при этом до конца года оставалось еще четыре с половиной месяца.
Уилсон количественно оценил текущий разрыв между индексами и широтой как "около 12% по S&P 500, который необходимо каким-то образом устранить".
Фундаментальные показатели не потеряли динамику, но сжатие оценок уже происходит
Тем не менее, несмотря на ухудшение широты рынка, Morgan Stanley и Goldman Sachs редким образом пришли к единому мнению по фундаментальным оценкам: текущая слабость рынка не вызвана ухудшением фундаментальных показателей, а является результатом сжатия оценок.
Уилсон отметил, что широта коррекции EPS S&P 500 составляет 25%, что значительно выше 7% у менее качественного Russell 2000, медианный рост EPS акций находится на уровне нескольких процентов. "Индекс с начала июня стоит на месте не потому, что прибыль остановилась, а потому, что оценки усвоили шок."
Согласно данным Goldman Sachs, приведенным Bloomberg, EPS S&P 500 во втором квартале вырос на 51% в годовом исчислении, а впереди коэффициент P/E снизился с около 23 раз до около 19 раз, при этом предположение Goldman Sachs о целевой цене в 8700 пунктов на 12 месяцев почти не включает вклад расширения оценок.
Стоит отметить, что прогноз Morgan Stanley по EPS на 2026 год составляет 339 долларов, что на 6% ниже консенсус-прогноза рынка в 361 доллар ------ даже этот стратег, который настаивает на том, что "прибыль несет основную нагрузку", делает прогноз, который явно ниже рыночного консенсуса.
Волатильность облигаций США: окончательная переменная, определяющая направление рынка
Уилсон сводит текущую ситуацию к двум сценариям, и различие между ними полностью зависит от того, сможет ли волатильность облигаций снизиться.
Сценарий первый: если волатильность облигаций останется высокой, широта рынка и цены индексов "встретятся посередине" в течение следующего месяца, что означает, что S&P 500 столкнется с давлением на откат около 6%, что соответствует уровню индекса около 7300 пунктов, после чего ожидается сильное восстановление к концу года.
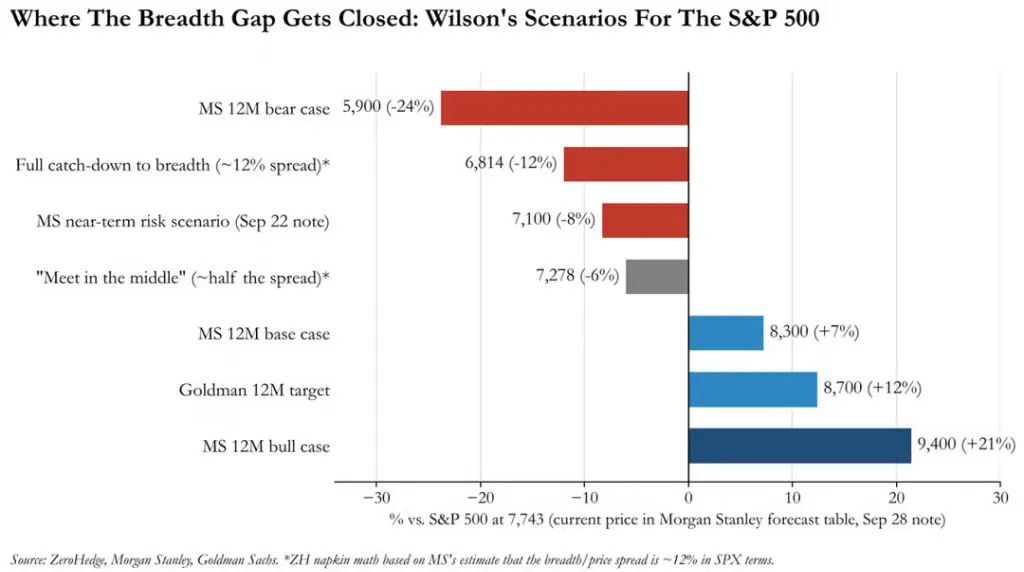
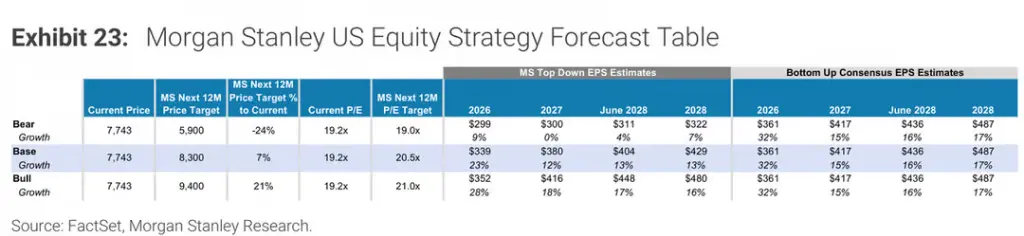
Сценарий второй: если волатильность облигаций сначала снизится, широта отдельных акций будет догонять цены индексов, что подтолкнет их к совместному росту.
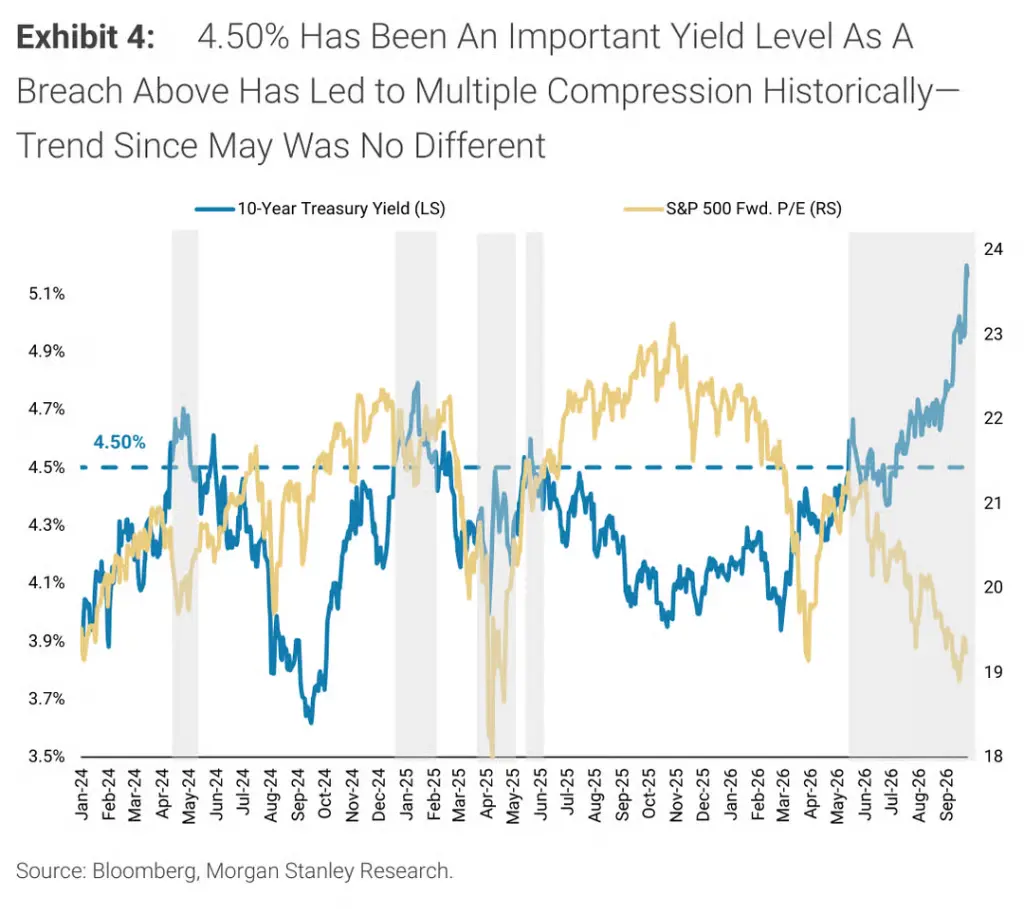
Уилсон долгое время рассматривал уровень 4.50% как критическую точку, при которой доходность 10-летних казначейских облигаций начинает оказывать существенное давление на оценку акций. После того как доходность 10-летних казначейских облигаций преодолела этот уровень в мае, впереди коэффициент P/E S&P 500 продолжал снижаться. На прошлой неделе доходность 10-летних казначейских облигаций вернулась к 5.25%, полностью стерев все повышения после публикации данных по занятости.
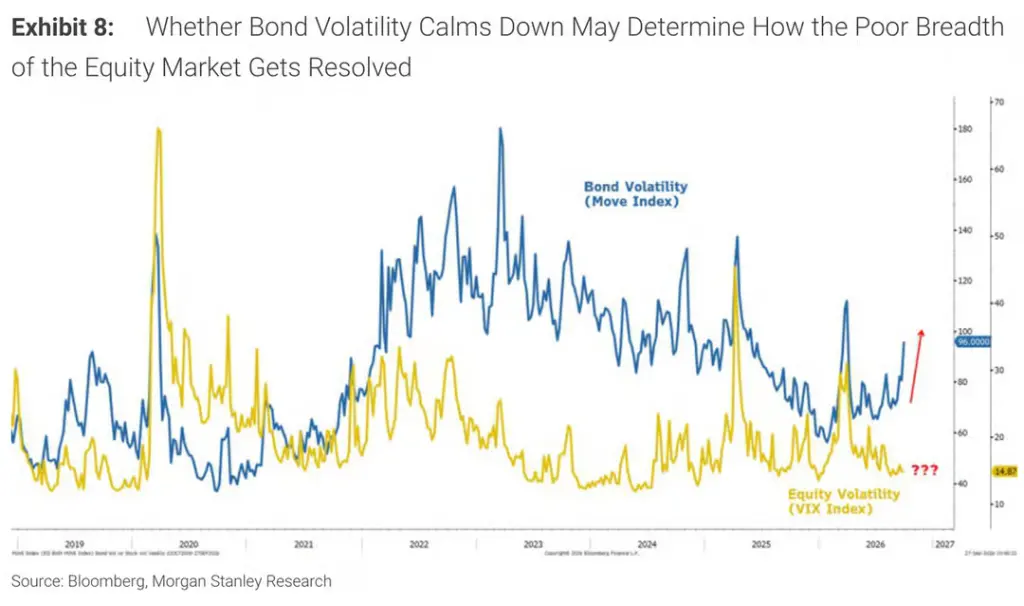
Индекс MOVE, измеряющий волатильность облигаций, в настоящее время преодолел 100, в то время как VIX все еще ниже 15. Уилсон отметил, что "в процессе недавнего краха широты и оценок спокойствие VIX вызывает удивление", и он отметил это аномальное расхождение красным вопросительным знаком. Он считает, что синхронизация волатильности акций и облигаций, а также время этой синхронизации в конечном итоге определят, как будет устранен разрыв между широтой и индексами.
"Путы Уоша": существуют, но никто не знает цены исполнения
Стоит отметить, что Уилсон в отчете специально обсудил влияние нового председателя ФРС Уоша на ценообразование на рынке.
С момента Джексона Хоула доходность 2-летних казначейских облигаций выросла почти на 60 базисных пунктов, и рынок интерпретирует сигналы от Уоша как: инфляция должна не только снизиться, но и "достаточно быстро" снизиться. Повышение процентной ставки в сентябре еще больше усилило эту реакцию.
Тем не менее, Уилсон считает, что рынок облигаций может реагировать чрезмерно. "На наш взгляд, рынок облигаций в последнее время мог перейти к чрезмерно ястребиному курсу." Он также отметил, что премия за срок в настоящее время остается на хорошем уровне, что в определенной степени смягчает опасения рынка по поводу финансовой устойчивости или того, что ФРС сильно отстает от кривой.
Что более важно, Уилсон сделал уникальную интерпретацию монетаристской позиции председателя ФРС Уоша:
"Рынок, возможно, предполагает, что в следующем году будет слишком много повышений ставок, в то время как недооценил готовность Уоша использовать баланс для финансирования дефицита или стабилизации финансовых условий при первых признаках проблем. Мы полагаем, что Уош в конечном итоге предоставит ликвидность, когда это будет необходимо, но рынок, возможно, сначала захочет протестировать его решимость. Недавний рост доходности и волатильности облигаций является шагом в этом направлении."
Иными словами, "путы Уоша" объективно существуют, но цена исполнения пока не ясна, и рынок, похоже, активно ищет эту цену.
Уилсон рекомендует держаться акций качественных компаний, ожидая момента для входа
На текущем этапе Уилсон рекомендует держаться акций качественных компаний, особенно компаний с легкими активами, у которых продолжается улучшение коррекции прибыли, и сосредоточиться на факторах качества и операционной эффективности, таких как высокая доходность свободного денежного потока, низкие начисленные статьи и высокая выручка на душу населения.
Если индекс действительно откатится, завершив "коррекцию, продолжающуюся под поверхностью в течение нескольких месяцев", Уилсон считает, что это будет время для увеличения доли более рискованных акций, временной окно примерно в течение следующего месяца.
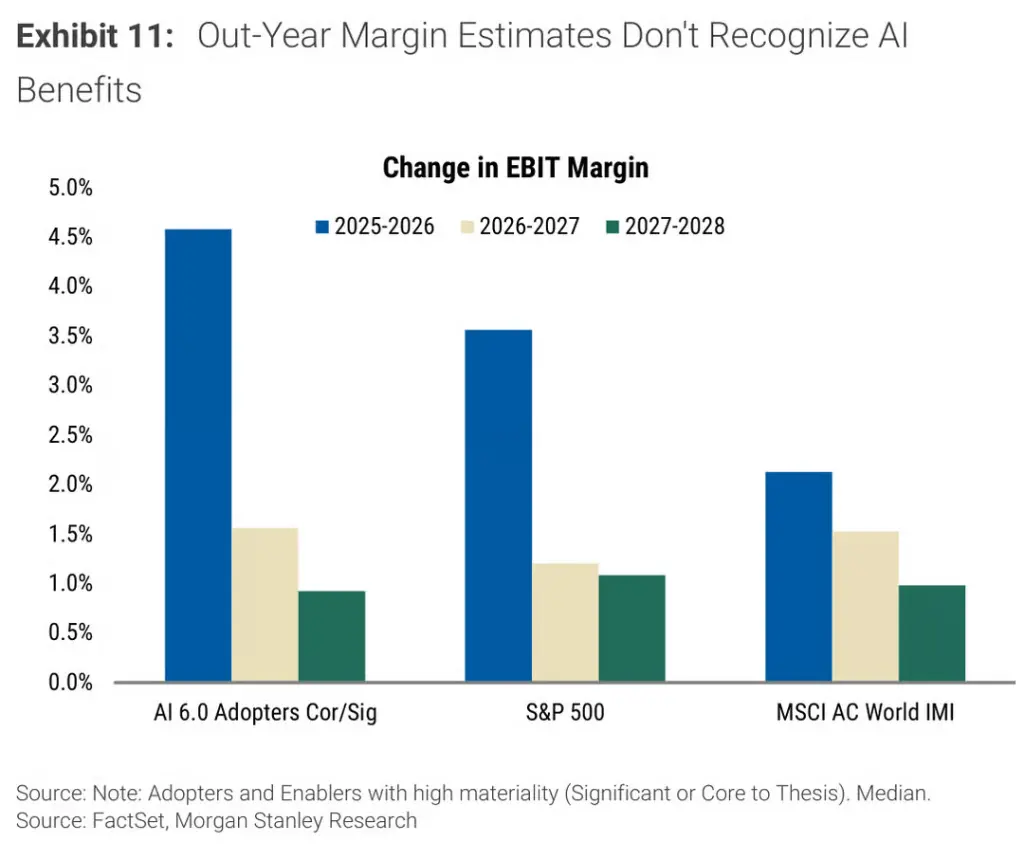
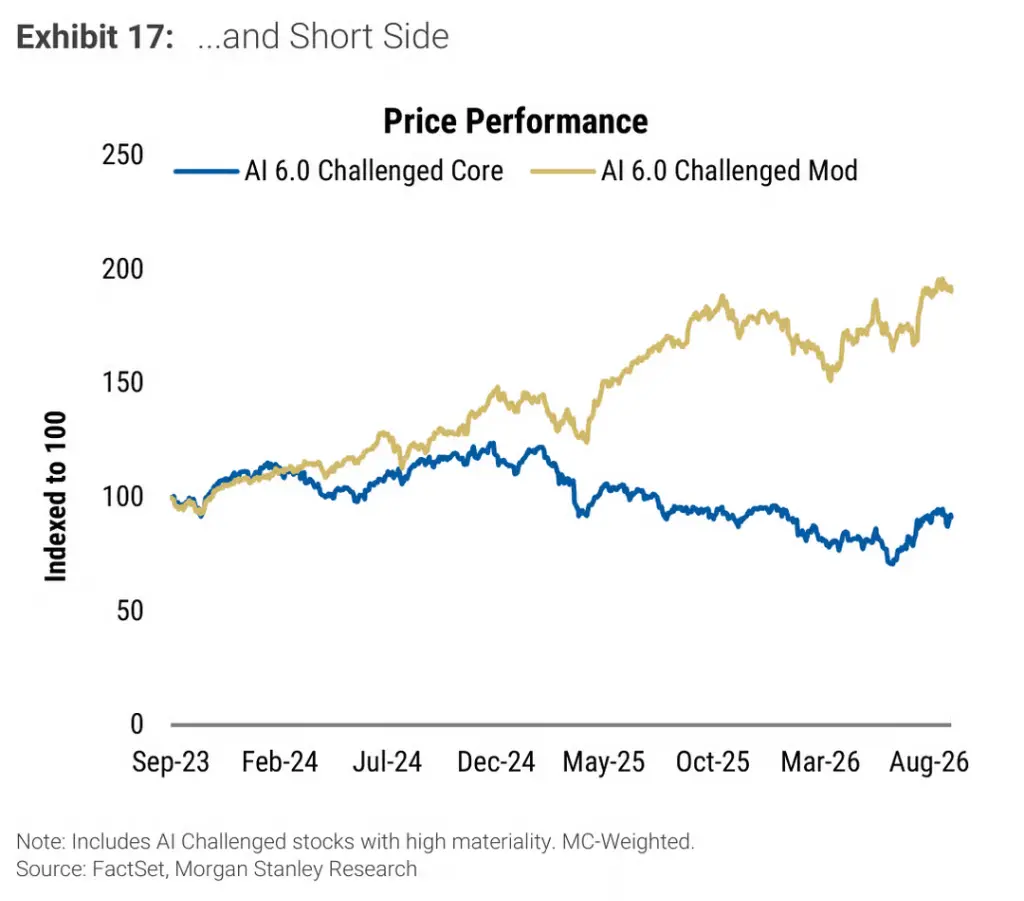
В области тематики ИИ аналитик Morgan Stanley Мишель Уивер в шестом анализе карты ИИ для примерно 3600 акций показала, что рынок переходит от "ИИ-энаблеров" к "ИИ-адоптерам". Рынок единодушно ожидает, что высоко коррелированные ИИ-адоптеры достигнут 4,6% расширения маржи EBIT в 2025-2026 годах, что превышает общий уровень S&P 500, но это преимущество почти полностью исчезает в более дальних прогнозах, что показывает, что аналитики уже учли первоначальные дивиденды от ИИ в оценках, но еще не полностью оценили их устойчивость.
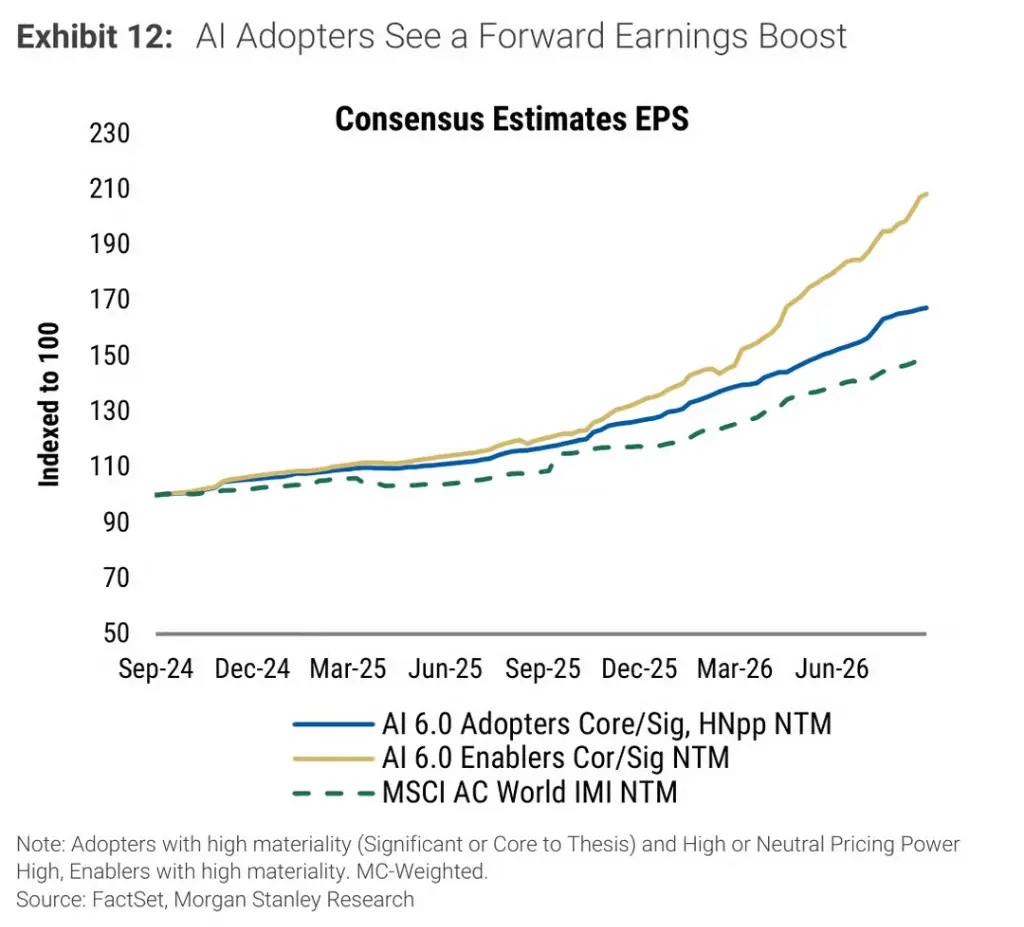
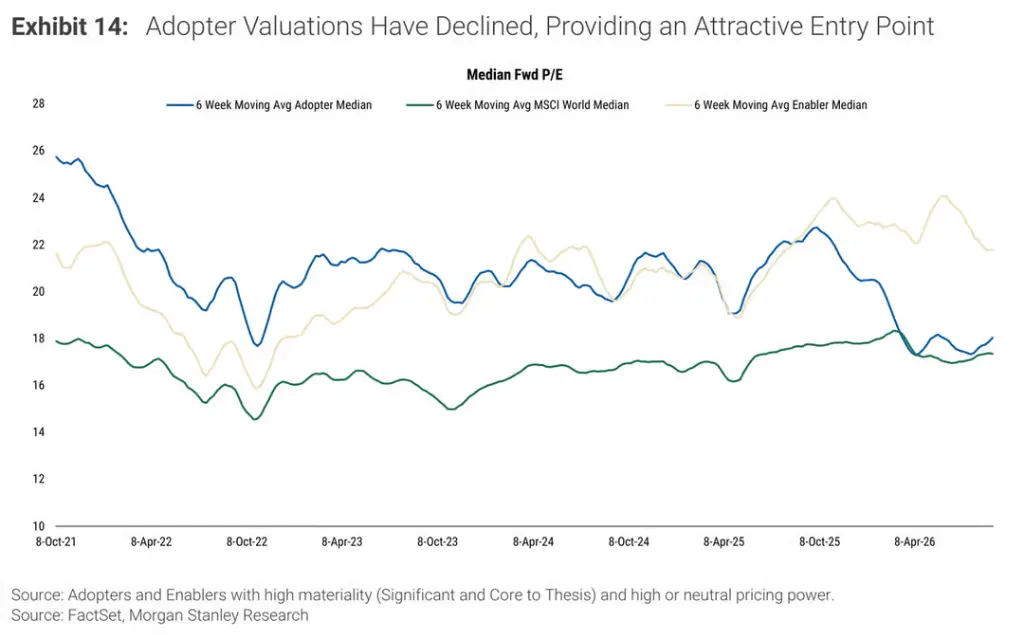
С точки зрения оценки, будущая EPS высоко коррелированных ИИ-адоптеров за следующие 12 месяцев за два года увеличилась примерно на 70% (в то время как рост эноблеров превышает удвоение), но медианный адоптер в настоящее время торгуется по 18-кратному прогнозируемому коэффициенту P/E, что на уровне MSCI глобального индекса, значительно ниже 22-кратного показателя эноблеров.
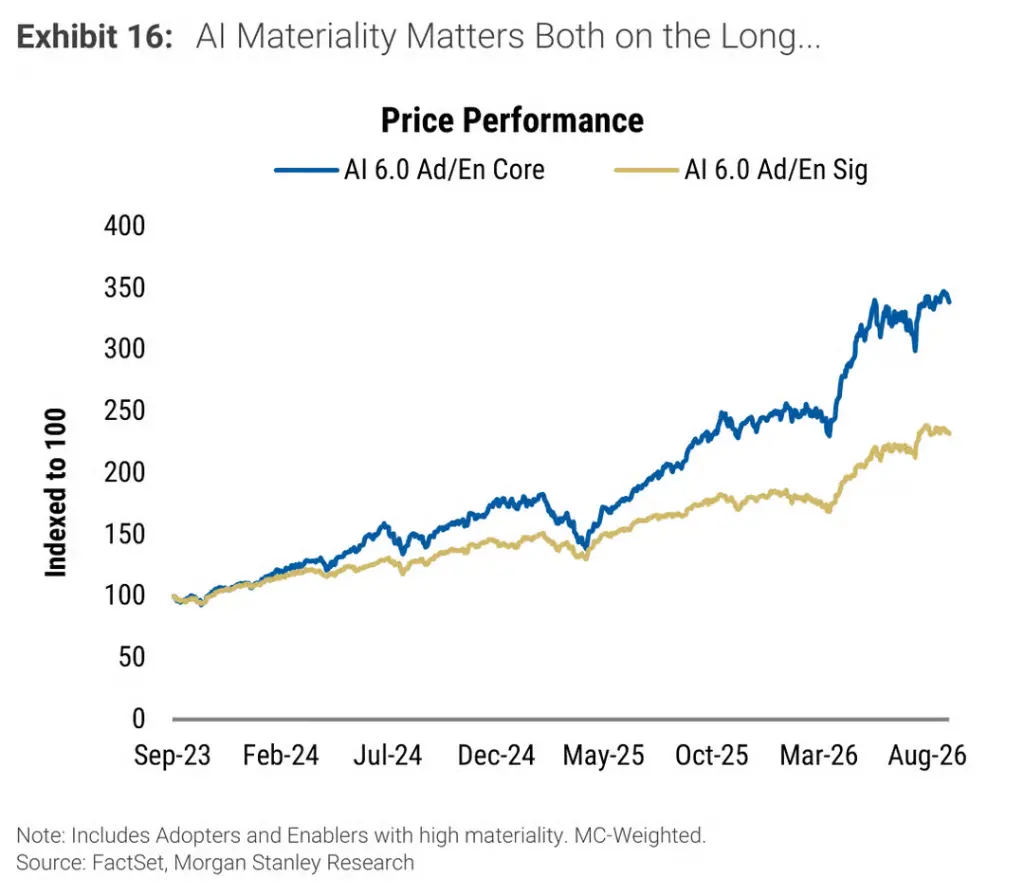
Кроме того, компании, для которых ИИ "является ядром инвестиционной логики", опережают компании "только с важностью" на 107%; в то время как компании, сталкивающиеся с угрозами от ИИ, отстают от компаний, испытывающих умеренное воздействие, примерно на 161%. Оценка влияния ИИ на рынок становится все более детализированной.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





