BTC $80,461.17 -0.02%
ETH $2,348.10 +0.19%
BNB $740.65 +1.35%
XRP $1.30 +0.60%
SOL $101.60 +0.20%
TRX $0.3302 +0.30%
DOGE $0.0771 -0.07%
ADA $0.2054 -0.60%
BCH $279.41 +1.25%
LINK $11.47 -0.80%
HYPE $77.06 +1.12%
AAVE $137.41 +0.21%
SUI $0.9259 -1.21%
XLM $0.1687 -1.14%
ZEC $1,215.00 +0.91%
AAPL $347.06 -0.01%
AMZN $249.42 +0.63%
GOOGL $321.66 +0.31%
MSFT $523.34 -0.17%
META $643.91 +0.38%
NVDA $212.53 +0.23%
TSLA $373.39 +0.45%
SNDK $1,262.23 +2.27%
INTC $87.43 +0.48%
SPCX $149.30 +1.64%
MU $894.43 +1.08%
AMD $523.59 +0.66%

cefi

CeFi、すなわち中央集権型金融は、暗号通貨分野において中央集権的な実体(取引所や金融機関など)が提供する金融サービスを指します。CeFiプラットフォームは通常、企業によって運営され、ユーザーはサービスを利用するために登録と本人確認を行う必要があります。その核心機能には、暗号通貨の取引、貸付、ステーキングなどが含まれます。CeFiの利点は、ユーザーフレンドリーなインターフェースと顧客サポートを提供することですが、中央集権による信頼性とセキュリティのリスクにも直面しています。分散型金融(DeFi)と比較すると、CeFiは伝統的な金融システムのコンプライアンスと規制により依存しています。
すべて
記事
速報

データ:9月の暗号市場の資金調達総額は約111.4億ドルで、前月比85.0%の増加です。

RootDataの資金調達データによると、9月の暗号第1市場では合計47件の資金調達イベントが公開され、そのうち34件は正確な金額が公開され、資金調達総額は約11.14億ドルです。8月の約6.02億ドルから**85.0%増加し、2025年9月の約10.22億ドルと比較して9.0%の増加となりました。資金調達イベントの件数は8月の49件から4.1%減少し、昨年同期の63件から25.4%**減少しました。トラック別に見ると、インフラが9月の資金調達イベントで最も多く、合計14件の資金調達が行われ、公開された金額は約2.63億ドルです。CeFiとDeFiはそれぞれ11件の資金調達を行い、公開された金額はそれぞれ約3.94億ドルと3.69億ドルです。CeFi、DeFi、インフラの3つのトラックは、今月公開された資金調達金額の約**92.0%**を占めています。9月の金額が最も高い3件の資金調達はそれぞれPolymarket(3億ドル)、Félix(2億ドル)、Jeeves(1.1億ドル)で、3件合計で6.1億ドルとなり、今月の資金調達総額の約54.8%を占めています。Krakenはさらにナスダックから1億ドルの投資を受けました。今月の資金調達額は明らかに回復しており、主に少数の大規模な資金調達によって推進されていますが、市場全体の資金調達イベントの件数は同時に増加していません。9月には合計8件のRWA関連の資金調達イベントが公開され、そのうち6件は明確な金額が公開され、合計約5275万ドルで、今月の資金調達イベントの件数と資金調達総額の約17.0%と4.7%を占めています。8月の2件、1400万ドルと比較して、件数は300%増加し、資金調達金額は約276.8%増加しました。金額ランキングの上位3つのプロジェクトはOpenReserve(2500万ドル)、Tare(1325万ドル)、CatchBack(800万ドル)で、3件合計でRWAトラックの公開金額の約87.7%を占めています。さらに、9月には合計11件のM&Aイベントが公開され、8月の7件から57.1%増加し、昨年同期の19件から42.1%減少しました。その中で、ツールと情報サービスのトラックは合計4件で、最も活発なM&Aトラックとなっています。代表的な取引には、MoonPayによるNorth Capitalの買収、CoinMarketCapによるCoinGlassの買収、CircleによるTazapayの買収、そしてS&PによるOpenZeppelinの買収が含まれます。投資機関の面では、Coinbase Venturesが6件の資金調達に参加し、今月最も活発な機関となりました。a16zとMaven11はそれぞれ3件に参加しています。全体的に見ると、9月の資金は主に支払い、予測市場、取引およびデータインフラ、CeFi、RWAなどの方向に流れています。

first_img データ:8月の暗号市場の資金調達総額は約5.96億ドルで、RWAの資金調達カバレッジは約28.2%です。

RootDataの資金調達データによると、8月の暗号第1級市場では合計49件の資金調達イベントが公開され、資金調達総額は約5.96億ドルで、7月の約23.12億ドルと比較して74.2%の減少、2025年8月の約9.24億ドルと比較して35.5%の減少となりました。資金調達イベントの件数は7月の48件と比較してわずかに増加し2.1%、昨年同月の85件と比較して**42.4%**の減少です。(このデータには疑わしい資金調達は含まれず、買収、IPO、Post-IPOおよび債務資金調達は除外されています。)セクター別に見ると、DeFiが今月最も活発なセクターで、19件の資金調達が完了しましたが、公開された金額は約7310万ドルにとどまりました。インフラセクターは14件の資金調達を完了し、公開金額は約3.11億ドルで、金額では1位です。CeFiは8件の資金調達を完了し、公開金額は約1.99億ドルです。資金調達金額の上位3つのプロジェクトはそれぞれRipple(2.75億ドル)、RQD Clearing(7400万ドル)、Fasset(6800万ドル)で、上位3つのプロジェクトの合計は約4.17億ドルで、全体の公開資金調達規模の約70.0%を占めています。RWAに関して、RootDataは現在529件のRWA関連プロジェクトを収録しており、そのうち149件のプロジェクトには資金調達記録があります。資金調達カバレッジは約**28.2%**です。しかし、8月単月ではRWA関連の資金調達はEntropyの1件のみで、資金調達額は1400万ドルで、今月の資金調達イベント数の約2.0%、公開資金調達金額の約2.3%を占めています。さらに、8月には合計6件の買収イベントが公開され、7月の19件から明らかに減少しました。そのうち4件はCeFiに属し、BitGoがNYDIGを買収、ナスダックがLeveL Marketsを買収、RainがAnsaを買収、OpenFXがGlobal Ledgerを買収しました。主にCeFi、決済、市場インフラおよびデータ分析サービスに集中しています。投資機関に関しては、YZi Labs、MH Ventures、Mapleblock、Polychainなどが活発に活動しています。全体的に見ると、8月の資金調達市場の資金は主に決済、清算、ステーブルコイン、CeFiおよび機関レベルのインフラに流れています。RWAセクターのプロジェクトは十分な蓄えがあり、物語の熱度は高いですが、単月の資金調達はまだ同時に増加していません。

Mantle VaultはCeFiからDeFiへと拡張し、ステーブルコイン保有者向けの非管理型収益金庫を導入しました。

公式発表によると、Mantle VaultはCeFiから正式にDeFiに拡張し、Grove、CIAN、Fluxionと連携して、ステーブルコイン保有者向けの非管理型収益金庫を立ち上げました。ユーザーはMantleにUSDC/USDTを預け入れ、sUSDSの基盤戦略を通じて機関レベルの変動収益を得ることができ、さらにFluxion Pointsと514万GROVEトークンのインセンティブが加わります(目標APYは最大6.5%)。この金庫は保守的な非レバレッジ構造を採用しており、CIANが戦略を構築し、GroveがSky Savings Rateの資本基盤を提供し、Fluxionが流動性の入り口を担当しています。以前、Mantle VaultはBybitでのAUMが2億ドルを突破し、Mantle RWAのTVLは年内に2200万ドルから2.57億ドルに増加し、DeFiのTVLは7.55億ドルを超えました。Mantleは、Mantle Vaultを通じてDeFi分野に拡張することで、Mantleとそのパートナーがすべてのステーブルコイン保有者が地域の制約なく、仲介者の入場なしに機関レベルの収益を無制限に得られるよう努めていると述べています。すべてのこれらのコンポーネントは、Mantleのオープンファイナンシャルネットワーク内で組み合わせることができます。

hot_img ギャラクシーリサーチ:Q2の暗号貸出市場は前四半期比で16.8%縮小したが、デレバレッジの進行は「秩序正しく穏やか」だ。

Galaxy Research は Q2 2026 の暗号レバレッジ市場レポートを発表し、暗号担保貸出の総額が前四半期比で 16.78% 減少し 561.6 億ドルとなり、2025 年 Q3 の高点 786.9 億ドルから 40.13% 減少したことを示しています。その中で DeFi 貸出は前四半期比で 27.61% 減少し 204.3 億ドル、CeFi 借入は前四半期比で 9.62% 減少し 229.8 億ドルとなり、2023 年 Q3 以来初めて CeFi の規模が DeFi を上回りました。Tether は依然として 58.54% のシェアで CeFi 市場を支配しています。レポートは、現在のデレバレッジと以前の熊市との重要な違いは「秩序ある穏やかな」ペースにあると指摘しています:連続して三四半期でそれぞれ 10%、5%、17% のみの減少であり、2022 年のような単四半期で 55% 超の急落ではありません。先物市場に関しては、Q2 の未決済契約は前四半期比でわずかに 3.08% 減少し 1032 億ドルとなりましたが、7 月には約 1140 億ドルに反発しました。機関企業の債務に関しては、Strategy が 5 月に 15 億ドルの債務買い戻しを完了し、DAT 業界の未償債務総額を 161 億ドルに引き下げました。レポートは、市場に激しい清算やカウンターパーティのデフォルトがなければ、デレバレッジは階段状の緩やかな減少パターンを継続する可能性があると考えています。

データ:7月の暗号市場の資金調達総額は223.5億ドルに達し、CeFiとインフラが先導しています。

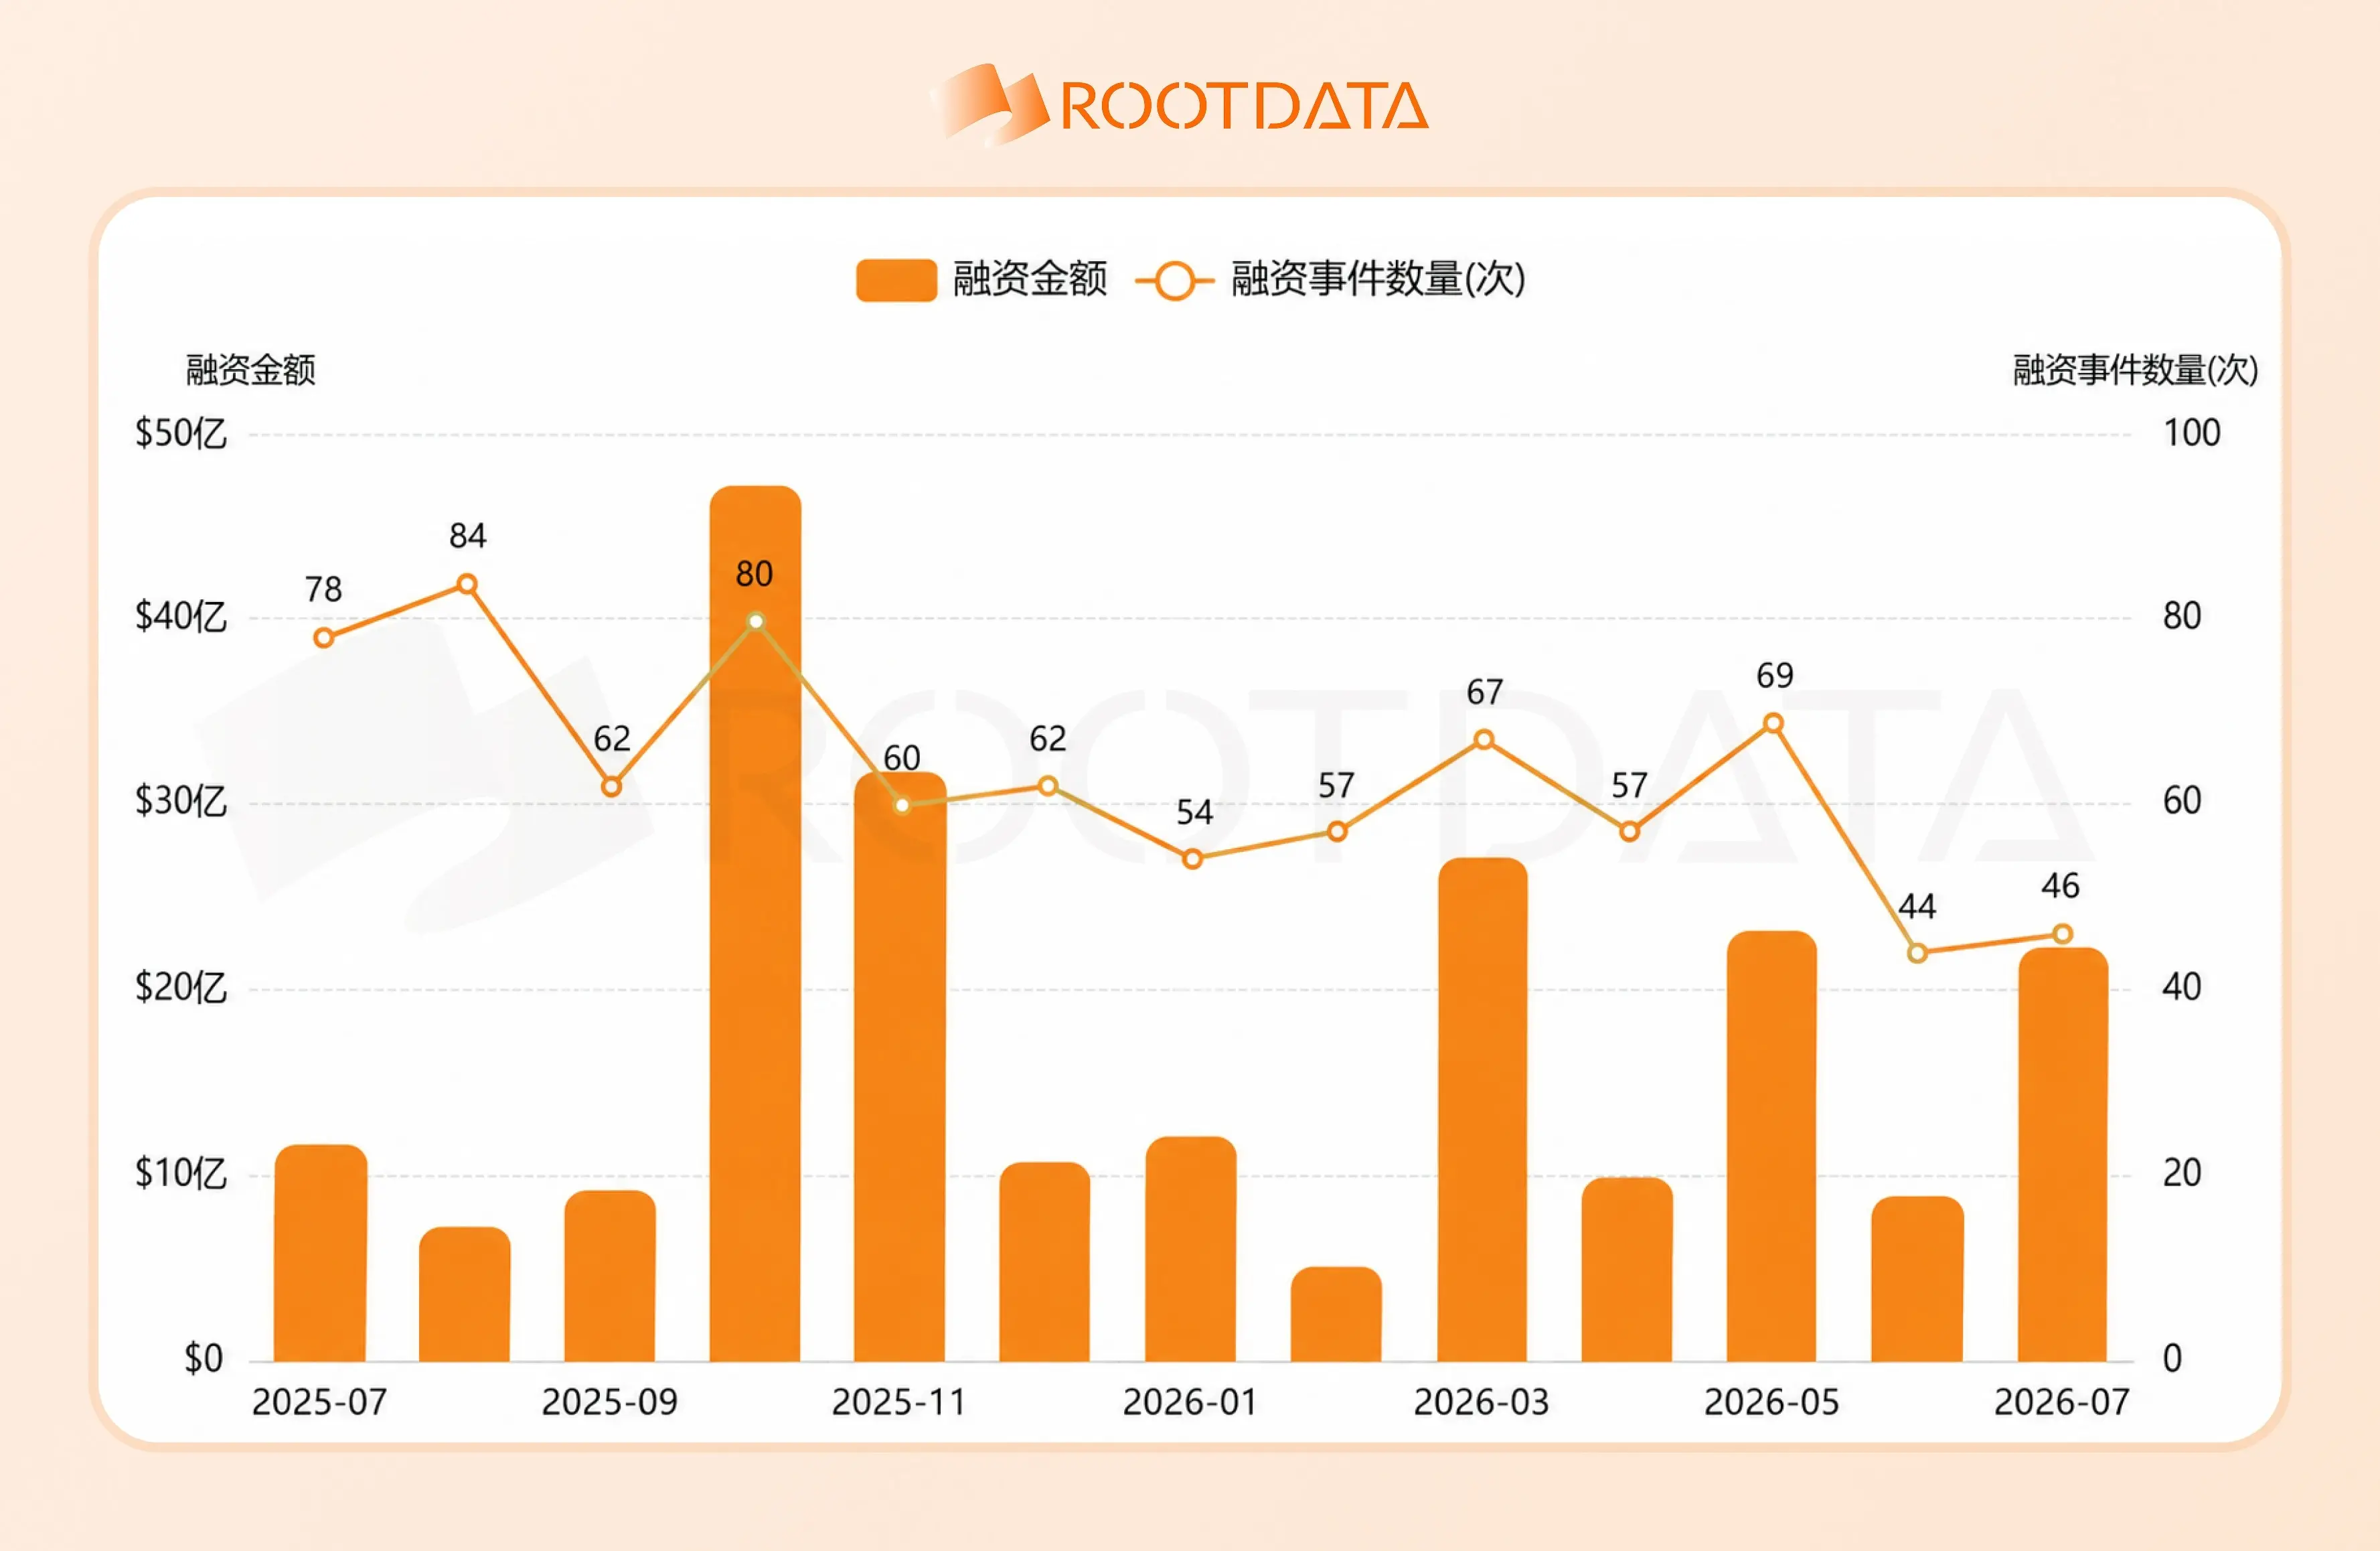
RootDataの資金調達データによると、2026年7月の暗号第1市場では46件の資金調達イベントが公開され、資金調達総額は約223.5億ドルで、6月の約89.8億ドルから前月比で約148.9%増加し、2025年7月の約117.6億ドルからは前年比で約90.0%増加しました。資金調達イベントの件数は6月の44件から前月比で4.5%増加し、昨年同期の78件からは前年比で41.0%減少しました。さらに、18件の買収イベントは上記の統計には含まれていません。トラックの分布を見ると、CeFiが今月の金額が最も高いトラックで、9件の資金調達を完了し、公開金額は約123.0億ドルです;インフラストラクチャートラックは12件の資金調達を完了し、公開金額は約41.3億ドルで、イベント件数の首位を占めています;DeFiは11件の資金調達を完了しましたが、公開金額は約3425万ドルで、全体的に「件数は活発だが、金額は小さい」という特徴を示しています。資金調達金額のランキング上位3つのプロジェクトはそれぞれ、Crypto.com(4億ドル)、Ionic Digital(4億ドル)、Securitize(4億ドル)です。さらに、Augustus(1.8億ドル)、Alpaca(1.35億ドル)、Prime Intellect(1.3億ドル)、Gauntlet(1.25億ドル)などのプロジェクトも大規模な資金調達を受けました。今月の上位5つの資金調達プロジェクトの合計は約151.5億ドルで、全体の公開資金調達規模の約67.8%を占めています。全体的に見ると、7月の暗号資金調達市場は金額面で明らかに回復しており、Coinbase Ventures、Dragonfly、Hack VCなどが活発に活動しており、資本は主に取引プラットフォーム、資産トークン化、機関レベルの金融インフラおよびAI/計算力関連のインフラプロジェクトに流れています。
データ:7月の暗号市場の資金調達総額は223.5億ドルに達し、CeFiとインフラが先導しています。

データ:上半期の暗号資産の一次市場での資金調達額は86.58億ドル、資金調達イベントは259件。

RootDataのデータによると、上半期の暗号業界の総資金調達額は908.1億ドル、総資金調達件数は259件である。そのうち、一次市場の資金調達額(IPO / Post IPO / M&Aラウンドを除く)は865.8億ドルで、前年同期比26.1%減少し、資金調達件数は前年同期比28.5%減少した。3月と5月は上半期の資金調達額の2つのピークであり、資金調達件数はそれぞれ66件と68件に達した。6月の資金調達件数は43件に減少し、第2四半期末に入ると市場の資金活性度がやや冷え込んだことを示している。全体的に見ると、大規模な資金調達は依然として月次の資金調達規模を大きく引き上げるが、通常の資金調達ラウンドの熱はすでに収縮し始めている。2026年上半期の暗号業界では75件のM&A取引があり、そのうち16件が具体的な金額を開示している(合計約38.36億ドル)。M&Aは主にCeFi、ツールおよび情報サービス、DeFi、インフラ分野に集中している。代表的なM&A事件には、マスターカードによるBVNKの買収(18億ドル)、KrakenによるReapの買収(6億ドル)などがある。主要な暗号ベンチャーキャピタルは依然として高い出資頻度を維持しており、Coinbase Venturesは2026年上半期に25件の投資に参加し、1位に立っている。Animoca Brandsは20件、a16zとTetherはそれぞれ14件に参加している。過去12ヶ月間、Coinbase Venturesは合計68件の投資に参加し、引き続き業界の1位であり、Animoca Brands、Pantera Capital、YZi Labs、a16z、Tether、GSRがその後に続いている。トラック別に見ると、DeFi、インフラ、CeFiは2026年上半期の資金調達で最も活発な3つの方向性である。上半期にDeFiは129件の資金調達事件を完了し、インフラは116件、CeFiは69件を完了した。AI、支払い、予測市場、RWAも資本が重点的に注目している細分化された方向であり、その中でAI関連の資金調達は59件、支払い関連のプロジェクトは46件、RWA関連のプロジェクトは28件である。全体的に見ると、2026年上半期の暗号一次市場は完全に停滞しているわけではないが、市場構造は変化している。資金調達総額は依然として少数の大規模取引によって支えられており、機関の出資はより集中しており、トラックの好みはより実務的になり、M&Aは業界統合の重要な手段となっている。資金はインフラ、DeFi、CeFi、支払い、AI、RWAなどの構造的な配置に向かっている。

データ:6月の暗号市場の投資総額は8.98億ドルに達し、インフラとDeFiが先行しています。

RootDataの資金調達データによると、2026年6月の暗号第1市場では、合計42件の投資および買収事件が公開され、資金調達総額は約8.98億ドルで、前月比で60.5%減、前年同月比で67.3%減となっています。さらに15件の買収事件があり、公開された金額は約3.05億ドルです。全体として、資金は引き続きインフラ、DeFi、CeFi、機関レベルの資本市場、オンチェーンの貸付、デリバティブ取引およびステーブルコインの支払い/決済に集中しています。DeFiは今月最も活発な分野で、合計18件の投資および買収事件が完了し、公開された金額は約3.3億ドルです。Morphoは1.75億ドルの資金調達を完了し、今月のDeFi分野で最大の資金調達プロジェクトとなりました。Fomoは7500万ドルのBラウンド資金調達を完了し、オンチェーン取引と消費者向け入口が依然として魅力的であることを示しています。インフラ分野では合計13件の事件があり、公開された金額は約4.53億ドルで、金額の首位を占めています。Digital Asset、Ornn、Trace Financeなどのプロジェクトは、それぞれ機関レベルの資本市場、AI計算力の金融化、ステーブルコイン決済インフラに関して資金支援を受けています。CeFiでは合計12件の事件が完了しましたが、非買収の資金調達数は少ないものの、買収と機関取引サービスのパフォーマンスは際立っています。SBIホールディングスは約2.89億ドルで日本の暗号取引所Bitbankを買収し、今月最大の買収事件となりました。SignalPlusは5000万ドルのB1ラウンド資金調達を完了し、EDGE Marketsは2920万ドルのAラウンド資金調達を完了し、機関レベルの取引、デリバティブおよびコンプライアンス金融サービスが依然として資本の重点的な配置方向であることを示しています。今月の上位5プロジェクトは合計約9.44億ドルで、全体の公開規模の約76%を占めています。資金調達および買収金額のランキング上位3プロジェクトは、機関レベルのブロックチェーンインフラ企業[Digital Asset](https://www.rootdata.com/zh/Projects/detail/Digital Asset?k=MzYyMA== "ブロックチェーンソフトウェアおよびサービス提供者")(3.55億ドル)、日本の暗号取引所Bitbank(2.89億ドル、買収)、オンチェーン貸付プロトコルMorpho(1.75億ドル)です。投資機関に関しては、Coinbase Ventures、a16z、Pantera Capital、CoinFund、Paradigm、Animoca Brands、HashKey Capitalなどが活発に活動しており、トップキャピタルは明確な機関顧客、コンプライアンスの道筋、実際の使用シーンを持つプロジェクトに賭ける傾向があります。

データ:暗号市場は上下に変動し、DeFiセクターは2%以上上昇、CeFiセクターは約3%下落。

SoSoValueのデータによると、暗号市場セクターは上下に変動しており、その中でDeFiセクターは目覚ましいパフォーマンスを見せ、24時間で2.43%上昇しました。その中で、Hyperliquid(HYPE)は4.14%上昇し、一時73ドルを突破し、歴史的な新高値を更新しました。また、LAB(LAB)は21.78%上昇しました。目覚ましいパフォーマンスを見せたセクターには、SocialFiセクターが24時間で3.61%上昇し、Toncoin(TON)は4.18%上昇しました。AIセクターは0.92%上昇し、Worldcoin(WLD)は7.96%上昇しました。Memeセクターは0.25%上昇し、币安人生(币安人生)は21.61%上昇しました。他のセクターでは、PayFiセクターは24時間で0.04%下落しましたが、Stellar(XLM)は15.03%上昇しました。Layer1セクターは0.35%下落し、Zcash(ZEC)は比較的堅調で5.07%上昇しました。Layer2セクターは0.57%下落し、Linea(LINEA)は逆に2.66%上昇しました。CeFiセクターは2.72%下落し、Bitget Token(BGB)は6.00%下落しました。セクターの歴史的な市場動向を反映した暗号セクター指数は、ssiSocialFi、ssiDeFi、ssiGameFi指数がそれぞれ5.41%、1.43%、0.47%上昇したことを示しています。

データ:5月の暗号市場の資金調達総額は221億ドルに達し、インフラとDeFiの二重駆動。

代币化資産データプラットフォームRootDataの統計によると、2026年5月の暗号第1市場で公開された資金調達総額は約22.1億ドルで、合計62件の資金調達イベントが公開されました。資金調達の分野別の分布を見ると、市場の資金は依然としてDeFi、インフラストラクチャー、CeFiに主に流れています。また、機関は取引、支払い、コンプライアンス、機関向けサービスの方向性に対する関心を高め続けています。DeFiは今月最も活発な分野となり、26件の資金調達を完了しました。安定コイン、流動性プロトコル、オンチェーン取引、収益戦略などの分野をカバーしています;インフラストラクチャー分野は18件の資金調達で第2位に位置し、資本は引き続き基盤技術、AI+Crypto、ミドルウェア、オンチェーンのスケーラビリティに賭けています;CeFiは12件の資金調達を完了しました。イベント数はDeFiには及びませんが、資金調達額の面で際立ったパフォーマンスを示し、大規模な戦略的資金調達が明らかに増加しています。資金調達額のランキングで上位3つのプロジェクトは、韓国取引所の親会社Dunamu(6.67億ドル)、支払いインフラプロジェクトReap(6億ドル、買収)、機関向け安定コインインフラArc(2.22億ドル)です。さらに、予測市場プラットフォームKalshi(2億ドル)、オンチェーンコンプライアンス会社Elliptic(1.2億ドル)などのプロジェクトも大規模な資金調達を受けています。今月の上位5つの資金調達プロジェクトは合計で19億ドルを超え、全体の公開された資金調達規模の約85%を占めています。5月には、取引所、支払いインフラ、予測市場、オンチェーンコンプライアンス分析分野に多くの高額資金調達が集中しました。特に、Gemini、Coincheck、SignalPlus、Variationalなどの取引および機関サービス関連プロジェクトが資金調達を受けており、市場が次の段階の増加資金と機関化ニーズに向けての配置を進めていることを示しています。投資機関に関しては、Kraken、Paradigm、Sequoia Capital、Coinbase Ventures、Dragonfly、HashKey Capitalなどが引き続き活発で、トップ資本は明確なビジネスモデルと機関サービス能力を持つプロジェクトに賭ける傾向があります。全体として、5月の資金調達市場は高いストーリー駆動から徐々にインフラストラクチャー、金融サービス、実際のニーズシーンへの回帰の傾向を示しています。

データ:暗号市場は上下に変動し、CeFiセクターは1.50%上昇、SocialFiセクターは2%以上下落しました。

SoSoValueのデータによると、暗号市場は全体的に狭い範囲での変動を示しており、CeFiセクターは相対的に目立ったパフォーマンスを見せており、24時間で1.50%上昇しました。その中で、Binance Coin(BNB)は2.36%上昇し、NEXO(NEXO)は1.09%上昇しました。さらに、Bitcoin(BTC)は0.04%下落し、8.1万ドルの水準で狭い範囲での変動を続けています。Ethereum(ETH)は0.87%下落し、2300ドル前後を維持しています。他のセクターでは、AIセクターは24時間で1.42%上昇し、その中でBillions Network(BILL)は35.21%の上昇を続けています。Layer1セクターは0.41%上昇し、NEAR Protocol(NEAR)は11.09%上昇しました。Layer2セクターは0.37%上昇し、Celestia(TIA)は9.03%上昇しました。Memeセクターは0.21%上昇し、Binance Lifeは14.53%の大幅な上昇を見せました。PayFiセクターは0.86%下落しましたが、Telcoin(TEL)は14.02%上昇しました。DeFiセクターは1.35%下落し、Falcon Finance(FF)は逆に11.53%上昇しました。SocialFiセクターは2.41%下落し、Toncoin(TON)は3.48%下落しました。セクターの歴史的な市場動向を反映した暗号セクター指数は、ssiCeFi、ssiLayer1指数がそれぞれ1.95%、0.17%上昇し、ssiRWA指数は6.46%下落したことを示しています。
app_icon
ChainCatcher Building the Web3 world with innovations.