BTC $80,668.03 -1.03%
ETH $2,371.67 -1.18%
BNB $735.00 -1.19%
XRP $1.28 -2.82%
SOL $101.78 -2.48%
TRX $0.3296 +0.03%
DOGE $0.0777 -2.67%
ADA $0.2083 -3.50%
BCH $275.87 -3.34%
LINK $11.70 -3.83%
HYPE $76.16 -2.79%
AAVE $141.09 -5.49%
SUI $0.9483 -4.53%
XLM $0.1708 -3.66%
ZEC $1,163.76 -4.67%
AAPL $346.91 0.00%
AMZN $248.28 -1.06%
GOOGL $321.13 -1.25%
MSFT $523.95 +1.05%
META $642.63 -0.95%
NVDA $211.27 -1.55%
TSLA $371.36 -1.67%
SNDK $1,236.19 -4.87%
INTC $86.36 -1.24%
SPCX $147.19 -0.61%
MU $880.49 +0.06%
AMD $516.08 -0.27%

skハイニックス

すべて
記事
速報

first_img インテルオハイオチップ工場に最初の主桁架が設置され、完成目標が2030年に延期されました。

10月21日、インテルは、オハイオ州ニューオルバニーの新しいチップ工場で、建設作業員が最初の主要構造トラスを設置し、次の段階の工事が始まったと発表しました。インテルのファウンドリ責任者ナガ・チャンドラセカランは、会社のウェブサイトに投稿し、これはアメリカの先進半導体製造能力を拡大するためのさらなる一歩であると述べました。この工場は当初2025年にチップの生産を開始する予定でしたが、インテルは完成目標を2030年に延期しました。同じ場所に建設中の2つ目のオハイオウェハ工場は、2031年に完成する予定で、工場の場所はコロンバスの北東にあります。延期は、CEOのリップ・ブー・タンの任期中にファウンドリ事業の再調整に関連しています。タンは2025年に就任後、より慎重な戦略を採用し、顧客の需要が明確になってから大規模な工場建設を進める傾向があります。このプロジェクトは、前CEOのパット・ゲルシンガーによって推進され、外部顧客のためのファウンドリサービスを提供することを目的としていました。2025年末までに、インテルはアリゾナのウェハ工場で最先端の18Aチップの大量生産を開始しており、現在は主に自社のプロセッサに使用されていますが、大規模な外部顧客はまだ獲得していません。チャンドラセカランは同日、アリゾナの次のウェハ工場の運営が2028年末までに開始される見込みで、建設と設備の設置が進行中であると発表しました。2025年9月には、SKハイニックスがインテルとオハイオ工場での一部ファウンドリスペースのリースについて交渉している可能性があるとの報道がありましたが、双方は計画を確認していません。

first_img 三星とSKハイニックスに大規模に投資したため、韓国最大の年金基金が1300億ドル以上の巨額損失を被った。

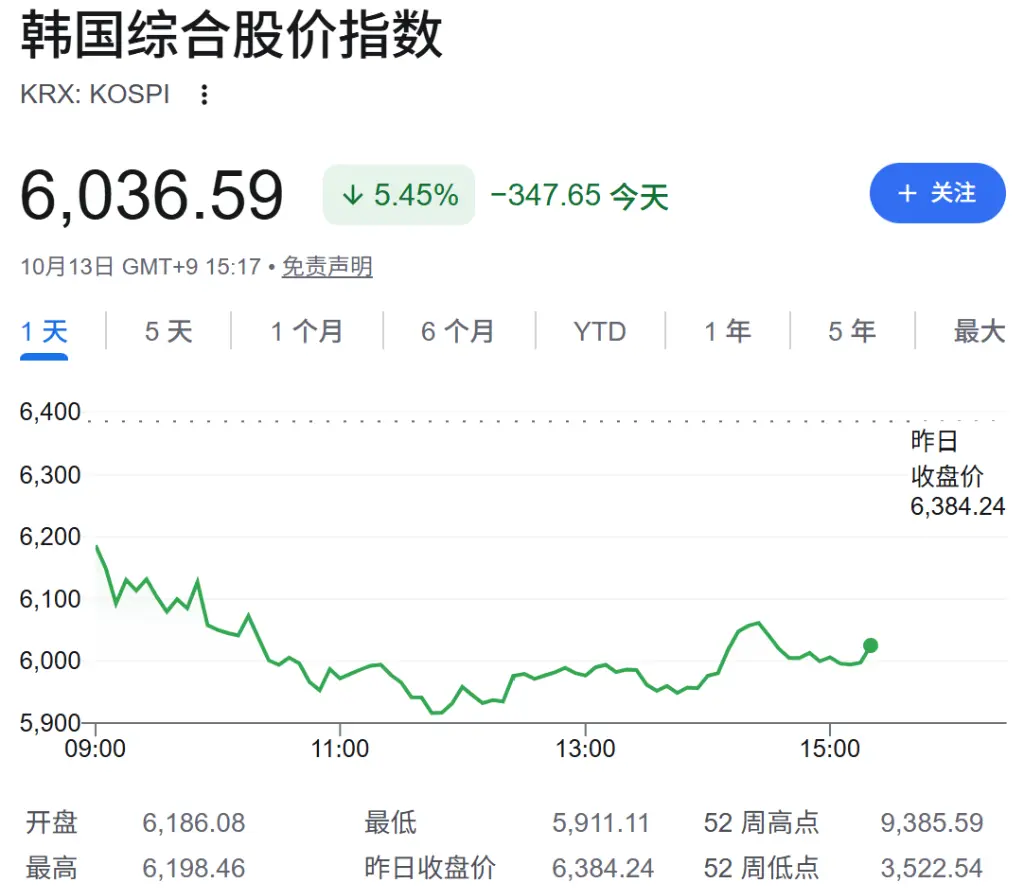
金融データ提供業者FnGuideが最近発表したデータによると、10月15日現在、韓国国民年金公団(NPS)は287社の上場企業の中で、持株比率が5%以上の株式の総評価額が、6月末の515.93兆ウォンから333.53兆ウォンに縮小し、帳簿上で約182兆ウォン、約1370億ドルの減少となっています。縮小は主にこのファンドが重視している三星電子とSKハイニックスに関連しています。NPSが保有するSKハイニックスの時価総額は約74.2兆ウォン蒸発し、三星電子の保有時価総額は56.9兆ウォン縮小し、これら2銘柄は保有時価総額の総減少幅の約72%を占めています。NPSは韓国で最大の年金基金であり、6月末時点で管理資産規模は1866兆ウォン、約1.35兆ドルに達しています。今年上半期の投資収益率は27.2%に達し、2022年以来の同時期で最高の水準を記録しましたが、数ヶ月のうちに市場が反転し、2024年第4四半期以降、彼らのコア重視ポートフォリオで初めて四半期レベルの時価総額の減少が見られました。NPSは長期にわたり三星電子、SKハイニックスを国内株式保有の上位2銘柄に位置付け、持株比率を7%以上に維持しています。今年5月、ファンド運営委員会は韓国株式の年末目標配分を引き上げました。6月の高値以降、株価は急速に調整され、10月中旬までにSKハイニックスは高値から50%以上下落し、三星電子は約40%の下落を記録しました。外国資本の集中売却が下落の直接的な要因であり、両社は外国資本の純売却総額の約80%を占めています。市場はAIストレージの景気に対する見解の相違、中国のストレージ技術の進展、個別株のレバレッジETFの高いボラティリティが下落幅を拡大させています。6月22日には韓国KOSPI指数が9114.55ポイントの歴史的な終値を記録しましたが、10月15日までに約39%下落しました。この期間中、NPSが保有するSKハイニックスの株式比率は7.5%から7.32%に減少し、三星電子の持株比率は7.84%を維持しています。米銀は10月16日の研究報告で、ストレージ株の評価が約3ヶ月半の調整後に底を打った可能性があるとし、2027年から2028年のストレージチップの価格と利益は依然として高水準を維持する見込みであると述べています。また、世界のAI企業が資本支出を削減する場合、両社の利益予想には下方修正の余地があるとの見解もあります。現時点で、NPSは保有時価総額の大幅な縮小について正式な回答を行っていません。

first_img SKハイニックスの一部HBM4後工程設備の注文は来年に延期される可能性があります。

DealSiteの報道によると、ストレージチップメーカーのSKハイニックスは、第6世代の高帯域幅メモリHBM4の量産を拡大している一方で、一部の後工程機器業界関係者は、増産の速度が予想よりも遅れていると考えており、今年計画されている追加の機器注文が来年に延期される可能性があるとしています。機器業界の関係者によると、当初今年下半期に納品される予定だった一部の機器に遅延の兆候が見られ、今後の注文計画もまだ明確ではないとのことです。匿名の関係者は、今年投入予定だった一部の機器が来年に変更される可能性があると述べており、既に納品された機器がフル稼働しているかどうかについてもデータの確認が取れていないとしています。来年のHBM4関連の投資計画は、一部の協力先に具体的に伝えられていない状況で、今年の注文は大体完了していますが、明確な投資の増減の信号は見られません。報道によれば、機器投資のスケジュールと製品品質の問題との直接的な関連性はまだ確認されていません。大信証券の研究員である柳亨根氏は、主要顧客のHBM4の品質問題が業績の予想を下回る懸念は過度であると考えており、後工程において一部の問題が発生した可能性はあるものの、それを解決不可能なリスクと見なすのは難しいと述べています。また、不良補償について議論する段階にはまだ至っていないとも言われています。さらに業界の一部では、汎用メモリの価格上昇の背景の中で、一部のHBM投資が汎用メモリにシフトする可能性があるとも言われています。SKハイニックスは、龍仁クラスターY1ウェーハ工場の最初のクリーンルームにDRAM生産設備を優先的に導入する計画で、業界では初期の生産ラインが第6世代10ナノメートル級1cプロセスを採用することが予想されており、新たな生産能力は優先的に汎用DRAMに配分されると見込まれています。また、一部の後工程機器のスケジュールの変化だけでは、HBM4の量産が阻害されていると判断するには不十分であるとの見解もあります。SKハイニックスは主要顧客にHBM4の16層サンプルを供給しています。

first_img サムスン電子は3つのzNANDを計画しており、カスタマイズされたAIストレージを対象としています。
ZDNet Korea の 10 月 12 日の報道によると、サムスン電子は次世代 NAND フラッシュメモリ zNAND の適用範囲を拡大しており、公開された zNAND-O に加えて、zNAND-O、zNAND-T、zNAND-I の 3 種類の製品に細分化する計画を立てています。報道によれば、サムスン電子はまだ後の 2 つの製品を正式に発表していませんが、業界では関連するプランが初期開発段階に入っていることがわかっています。これは、AI インフラストラクチャにおけるカスタマイズストレージの需要増加に対応するためです。zNAND-O はエッジ AI 向けです。従来のワイヤーボンディングとは異なり、このプランはシリコンビアを通じて NAND を 4 層または 8 層垂直に積み重ね、データ転送経路を短縮し、速度とエネルギー効率を向上させます。サムスン電子は今年 8 月にアメリカのメモリ関連イベントで zNAND-O モデルを初めて公開しました。zNAND-T はスループットに重点を置き、高容量・高性能の AI データセンター向けで、同様に垂直積層とシリコンビアを使用して帯域幅を拡大し、業界では高帯域幅フラッシュメモリと呼ばれています。zNAND-I は毎秒の入出力回数を向上させることに重点を置き、AI 推論におけるキー・バリューキャッシュなどの小容量の一時データの頻繁な処理に使用されます。報道では、SK ハイニックスも AIN P、AIN D、AIN B などの AI NAND 製品シリーズを開発していることが言及されています。
first_img サムスンとSKハイニックスはHBM4Eの熱管理に対応し、AIインターフェース層は40倍に拡大する可能性があります。

TrendForce 10月12日のChosun Bizの報道によると、AIパッケージがより多くの計算およびストレージチップを収容するにつれて、計算チップとHBMを接続する中介層が大幅に大きくなると予想されており、次世代HBMの熱管理がより重要になる。サムスン電子は、来年から量産を開始するHBM4Eの熱管理の課題に対応するために、複数の技術を準備している。現在、AI中介層の面積は、EUV光刻機の単回露光最大面積858平方ミリメートルの5.5倍に達している。半導体設備業界の関係者は、HBMを支える中介層がその面積の9倍、12倍、最終的には約40倍に拡大する可能性があると予測している。理由としては、プロセスの微細化が制限されていることや、チップレット式2.5Dパッケージの普及が挙げられ、単一の先進プロセスチップではAIの計算能力の要求を満たすことが難しく、複数の計算チップレットとHBMが同じ中介層に積み重ねられることがある。サムスンは、混合銅ボンディングと熱経路ブロックを検討している。前者は、銅対銅の直接接続でスタックされたDRAMチップ間の微小突起を置き換え、層間の隙間を縮小し、スタックを薄くし、熱管理を改善するもので、サムスンは2026年3月にNVIDIA GTCでこれを展示した。熱経路ブロックは、HBM基底チップがGPUとの高速伝送を行うD2D PHY領域に専用の熱経路を構築する役割を果たし、サムスンはHBM4Eでこれを検証しており、HBM5に導入する計画がある。ETNewsによると、SKハイニックスのiHBMは、熱が集中するD2D PHYの周囲に高熱伝導性だが電気絶縁性の冷却材料を配置しており、熱抵抗を約30%低下させることが期待されている。
app_icon
ChainCatcher Building the Web3 world with innovations.

